Citigroup FOMC öngörüsü: Faiz artışı, ancak yeni bir sıkılaşma döngüsü değil

TL;DR
·Citigroup bu hafta FOMC'nin faizi 25bp artırarak %3,75-%4,00 aralığına çıkarmasını bekliyor, ancak bazı üyelerin hareketsiz kalınmasını savunması mümkün.
·Bu, yeni bir faiz artırım döngüsünün başlangıcından ziyade bir «risk yönetimi amaçlı faiz artırımı»* gibi görünüyor. Son dönemde çekirdek PCE güçlü seyretse de, Citigroup bunun tek seferlik bir bozulma olduğunu düşünüyor; çekirdek TÜFE %2,4'e gerileyerek beş yılın en düşük seviyesine indi.
·Nokta grafiği yıl içinde bir 25bp'lik artırım daha sinyali verebilir, ancak Citigroup'un kendi değerlendirmesi şu: bu haftaki artırımın ardından yıl içinde başka adım atılmayacak.
·Citigroup faiz patikasının yukarı yönlü revize edilmesini, enflasyon tahminlerinin ise aşağı çekilmesini bekliyor; temel senaryo bir artırımın ardından uzun süreli bir duraklama ve Haziran 2027'de yeniden faiz indirimi.
Neden şimdi faiz artırımı: kısa vadeli enflasyon ve enerji fiyatları politika baskısını yükseltiyor
Citigroup, Fed'in bu haftaki toplantıda faizi 25 baz puan artırarak federal fon faiz oranı hedef aralığını %3,50-%3,75'ten %3,75-%4,00'e yükseltmesini bekliyor.
Bu faiz artırımını tetikleyen başlıca etkenler birkaç kısa vadeli faktör.
Öncelikle, son iki ayda çekirdek PCE aylık bazda hâlâ yüksek seyrediyor. Temmuz'da çekirdek PCE aylık %0,25, Ağustos'ta ise %0,29 arttı. İkinci olarak, enerji fiyatlarının yeniden yükselmesi ve küresel piyasaların daha şahin merkez bankası politikalarını yeniden fiyatlaması, Fed'in bu hafta «hiçbir şey yapmamasını» zorlaştırıyor.
Ancak Citigroup, bu verilerin ABD'de altta yatan enflasyonun yeniden hızlandığını kanıtlamaya yetmediğini vurguluyor.
Örneğin, Temmuz'da çekirdek PCE'nin %0,25'lik aylık artışının yaklaşık 11bp'si portföy yönetim ücreti kaleminden geldi ve bu kalem istatistik yöntemi değişikliği nedeniyle yakında aşağı yönlü revize edilecek; Ağustos'taki yaklaşık %0,29'luk artışın da yaklaşık 10bp'si cep telefonu tarifelerindeki rekor artıştan kaynaklandı.
Öte yandan, geniş fiyat trendlerini gözlemlemeye daha uygun olan çekirdek TÜFE yıllık bazda %2,4'e gerileyerek beş yılın en düşük seviyesine indi. Enerji fiyatları yeniden yükselse de, şu anda bu şokun daha geniş tüketici fiyatlarına yayıldığına dair belirgin bir kanıt yok.
Başka bir deyişle, Citigroup'un mantığı «enflasyon yeniden kontrolden çıktı → Fed faiz artırım döngüsünü yeniden başlatmak zorunda» değil; daha çok «bazı kısa vadeli enflasyon verileri hâlâ sıcak + enerji riski artıyor → işgücü piyasası hâlâ istikrarlıyken Fed önce bir sigorta artırımı yapabilir» şeklinde.
Kilit nokta faiz artırımı değil, bunun yeni bir faiz artırım döngüsü olmaması
Bu da raporun en dikkat çekici kısmı.
Citi'ye göre Fed Başkanı bu hamleyi büyük olasılıkla bir dizi şahin politika adımının başlangıcı olarak değil, bir "kalibrasyon" olarak tanımlayacak.
Bunun nedeni, ABD işgücü piyasasının hâlâ istikrarlı olması. Bu durumda, bazı üyeler faiz artırımı konusunda tereddüt yaşasa bile, 25bp'lik bir "risk yönetimi amaçlı faiz artırımını" kabul edebilir: ekonominin marjinal etkisi sınırlı olacak ve gelecekte enflasyon düşmeye devam ederse veya işsizlik oranı yükselirse, bu faiz artırımı her an geri alınabilir.
Bu, piyasanın birbirinden tamamen farklı iki kavramı ayırt etmesi gerektiği anlamına geliyor: "Fed faiz artırımları" "faiz artırım döngüsünün geri döndüğü" anlamına gelmez.
Eğer Fed basın toplantısında toplantı bazında karar alındığını, sınırlı ileriye dönük yönlendirme yapıldığını vurgular ve ardışık faiz artırımlarına işaret etmekten kasıtlı olarak kaçınırsa, bu hafta gerçekten 25bp faiz artırımı yapılsa bile politika sinyali göründüğü kadar şahin olmayabilir.
Hatta Citi'ye göre, "faiz artırımı + nispeten güvercin iletişim" komitenin oybirliğiyle karar almasına yardımcı olabilir. Sonuçta oybirliğiyle kabul de olabilir, en fazla iki üyenin faiz oranlarının sabit tutulması yönünde oy kullanması da mümkün.
Nokta grafiği hâlâ şahin: Yıl içinde bir faiz artırımı alanı daha bırakabilir
Bu, raporda ayrıca öne çıkarılmayı hak eden en önemli nokta.
Citi, bu yıl yalnızca iki FOMC toplantısı kaldığı için çoğu üyenin nokta grafiğinin muhtemelen iki seçenekte yoğunlaşacağını öngörüyor: ya yılın kalanında başka bir adım atılmaması; ya da bir kez daha 25bp artırım yapılması.
Yalnızca az sayıda üye Ekim ve Aralık aylarında ardışık faiz artırımını destekleyebilir. Bu nedenle nihai 2026 sonu nokta grafiği medyanı şunu gösterebilir: Bu haftadan sonra yıl içinde bir 25bp faiz artırımı daha var.
Ancak bu Citi'nin kendi temel değerlendirmesi değil.
Citi, önümüzdeki enflasyon verilerinin nispeten ılımlı olacağını, dolayısıyla Ekim ve Aralık aylarında faiz artırımına devam edilmeyeceğini öngörüyor; 2027'ye girildiğinde, yıl başında yeniden mevsimsel olarak yüksek çekirdek enflasyon verileri görülebileceği için Fed hemen faiz indirmeyecek ve 2027 Haziran'a kadar bekleyip faiz indirimlerini yeniden başlatacak.
Yani burada aslında iki yol var:
·Fed nokta grafiği: Bu hafta +25bp → yıl içinde muhtemelen bir +25bp daha
·Citi tahmini: Bu hafta +25bp → duraklama → 2027 Haziran'da faiz indirimi
Eğer toplantı sonucu gerçekten böyle olursa, piyasanın gerçekten yargılaması gereken şey "bu hafta faiz artırılacak mı artırılmayacak mı" değil, nokta grafiğindeki ek faiz artırım sinyaline mi yoksa enflasyonun düşmeye devam etmesinin nihayetinde ikinci faiz artırımını boşa çıkaracağına mı inanılması gerektiğidir.
SEP aslında güvercinleşiyor: Faiz artıyor, enflasyon beklentisi aşağı yönlü revize ediliyor
Citi, bu Ekonomik Projeksiyon Özeti'nin (SEP) makroekonomik kısmının genel olarak güvercin eğilimli olduğunu tahmin ediyor.
2026 yılı GSYH büyüme tahmininin %2,2'de sabit kalması bekleniyor; işsizlik oranı tahmini ise Haziran'daki %4,3'ten %4,2'ye düşürülebilir.
Daha da dikkat çekici olan enflasyon.
Citi, 2026 yılı PCE enflasyon tahmininin %3,6'dan %3,4'e, çekirdek PCE'nin ise %3,3'ten %3,1'e düşürülebileceğini öngörüyor. Yani Fed faiz artırımı yapmayı seçse bile, kendi enflasyon görünümüne ilişkin değerlendirmesi üç ay öncesine kıyasla daha iyimser olabilir.
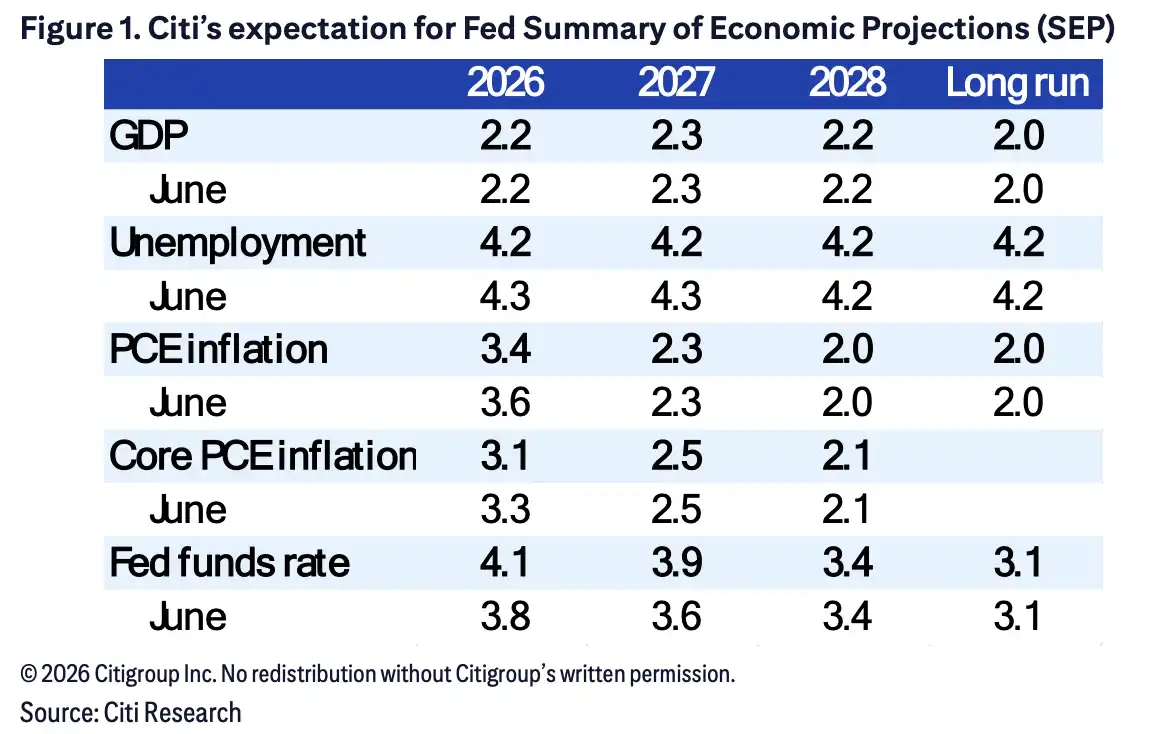
Grafik bu çelişkili kombinasyonu en doğrudan şekilde gösteriyor: Citi, 2026 sonu federal fon faizi tahmininin Haziran'daki %3,8'den %4,1'e, 2027 için ise %3,6'dan %3,9'a yükseltilmesini bekliyor; ancak aynı zamanda 2026 çekirdek PCE tahmini %3,3'ten %3,1'e düşürülüyor.
Bu aslında şu şekilde anlaşılabilir: Fed kısa vadede enflasyon riskini yönetmek için daha yüksek faiz uyguluyor, ancak bu nedenle orta-uzun vadeli enflasyon değerlendirmesini yukarı çekmiyor.
Citi'nin temel senaryosu: Bir kez artır, uzun süre duraklat, 2027 Haziran'da tekrar indir
Dolayısıyla bu rapor basitçe "Citi faiz artırımına boğa bakıyor" şeklinde özetlenemez.
Daha doğru ifade şudur: Citi, bu haftaki faiz artırımının makul bir risk yönetimi hamlesi haline geldiğini düşünüyor, ancak ABD ekonomisinin sürekli para politikası sıkılaştırması gerektiren bir aşamaya yeniden girdiğine inanmıyor.
Bundan sonra politika patikasını belirleyecek olan hâlâ üç şey: Temel enflasyonun düşmeye devam edip etmediği, enerji fiyatlarındaki artışın gerçekten hizmetler ve çekirdek mallara yansıyıp yansımadığı ve işgücü piyasasının istikrarını koruyup koruyamadığı.
Eğer çekirdek enflasyon soğumaya devam ederse, bu haftaki faiz artırımı nihayetinde izole bir politika ayarlaması olarak kalabilir; eğer istihdam bozulur ve enflasyon daha hızlı düşerse, Citi faiz indiriminin 2027 Haziran'ından bile önce gelebileceğini düşünüyor. Tersine, yıl başındaki mevsimsel enflasyon yeniden güçlenirse, bu yüksek faizlerin daha uzun süre korunmasına yol açabilir.
Yani bu FOMC için, 25bp'nin kendisi muhtemelen en büyük değişken değil. Piyasanın gerçekten işlem yapmaya değer bulduğu şey, Powell/Başkan'ın bu faiz artışını nasıl tanımladığı ve nokta grafiğindeki "bir sonraki faiz artışı"nın gerçek bir politika yönlendirmesi mi yoksa sadece politika seçeneklerinin korunması mı olduğudur.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia