Boğa piyasası geri dönerken, $HTX'i yeniden değerlendirmek: Küresel varlıkların Crypto dünyasına girişinin hak token'ı
Giriş: Boğa piyasası geri döndü, ancak asıl düşünülmesi gereken sermaye yapısındaki değişim
Boğa geri döndü. Geçtiğimiz hafta, küresel riskli varlıklar eş zamanlı olarak güçlendi ve kripto piyasası yeniden hacim artışıyla yükseliş trendine girdi. Çoğu kişinin dikkati BTC ve ETH'nin daha ne kadar yükselebileceğine odaklanmış durumda, ancak bir araştırmacı olarak biz, bu rallinin arkasındaki daha derin bir değişime odaklanıyoruz: Bu turda kripto dünyasına giren sermaye, artık yalnızca kripto yerli kısa vadeli fonlar ve bireysel yatırımcılardan ibaret değil; küresel çapta büyük miktarda uyumlu sermaye ve geleneksel finans sermayesi söz konusu. Satın almak istedikleri de yalnızca BTC ve ETH değil; hisse senetleri, altın, döviz, Pre-IPO payları, RWA—tüm küresel varlık spektrumu.
Bu da bizi bu makalenin temel tespitine getiriyor: $HTX'in rolü köklü bir değişim geçiriyor. HTX DAO'nun yönetim token'ı ve Huobi HTX'in tek resmi iş birliği token'ı olarak, bir ölçüde platform coin'i işlevi görüyor. Geçmişte değerlemesi kripto spot ve türev işlem hacmine endeksliydi; gelecekte ise "küresel varlıkların Crypto dünyasına girişindeki hak token'ı" olarak yeniden anlaşılmalıdır—küresel sermaye Crypto dünyasının kapısından geçerken, $HTX tutmak bu kapının bir parçasına sahip olmaktır. Bu tespiti somutlaştırmak için, bu makale anlatının ötesinde eksiksiz bir niceliksel projeksiyon sunacak: Küresel geleneksel finansın büyüklüğü ne kadar, kripto şu an ne kadar, Huobi HTX'in pazar payına göre, küresel sermayenin yalnızca küçük bir kısmı aksa bile, bu yılki TradFi segmentindeki büyüme hızıyla birleştiğinde, beş yıl sonra $HTX'in piyasa değeri hangi ölçekte olmalı.
Bir: Anlatı Değişimi: Değerleme Mantığı Tamamen Açıldı
Önce kavramları netleştirelim. "Borsa platform coin'i"nin değerleme mantığı nedir? Çok basit: Platform coin'in piyasa değeri tavanı = Kripto işlem hacmi × Ücret oranı × Gelir dağıtım oranı. $HTX bir ölçüde platform coin işlevi gördüğünden, Binance'in BNB'si, OKX'in OKB'si gibi token'larla uzun süredir aynı çerçevede karşılaştırılıyor—kimin kripto işlem hacmi büyükse, kimin geri alım gücü güçlüyse, platform coin'i o kadar değerli. Bu çerçeve 2020'den 2024'e kadar geçerliydi, çünkü yansıttığı gerçek şuydu: Kripto borsalarının geliri neredeyse tamamen kripto varlık işlemlerinden geliyordu.
Ancak şimdi bu çerçeve geçerliliğini yitiriyor. Bir borsanın işlem araçları BTC ve ETH'den Nvidia, Apple hisse senedi sürekli kontratlarına; altın, gümüş, ham petrol, S&P 500 endeksine; daha da ileriye döviz, Pre-IPO payları ve RWA'ya genişlediğinde, gelir tabanı "kripto piyasa işlem hacmi"nden "küresel finans piyasası işlem hacmi"ne geçer. Bu iki piyasanın büyüklük farkı birkaç kat mertebesindedir: Kripto toplam piyasa değeri yaklaşık 2,3 trilyon dolar iken, küresel tek bir varlık sınıfı on trilyonlarca, yüz trilyonlarca dolar ile ölçülür.
Bu ne anlama geliyor? Eğer $HTX hâlâ yalnızca bir "platform tokenı" olarak görülüyorsa, değerleme tavanı kripto işlem hacmine kilitlenmiş demektir; ancak $HTX "küresel varlıkların Crypto dünyasına giriş hak tokenı" olarak yeniden fiyatlanırsa — her bir dolarlık küresel varlık işlem akışı Huobi HTX kanalından geçer ve bir kısmı geri alım-yakım mekanizmasıyla $HTX sahiplerinin değerine dönüşür — o zaman değerleme tavanı doğrudan kaldırılmış olur. Bu bir fiyat artışı mantığı değil, bir paradigma değişimidir.
İkinci Bölüm: Küresel Finansal Varlıkların Okyanusu ve Kriptonun Bu "Su Damlası"
$HTX için yükseliş senaryosunun ön koşulu, kriptonun kendisinin ne kadar artacağı değil, küresel varlıkların hangi oranda kriptoya gireceğidir. Önce bu paydayı netleştirelim.
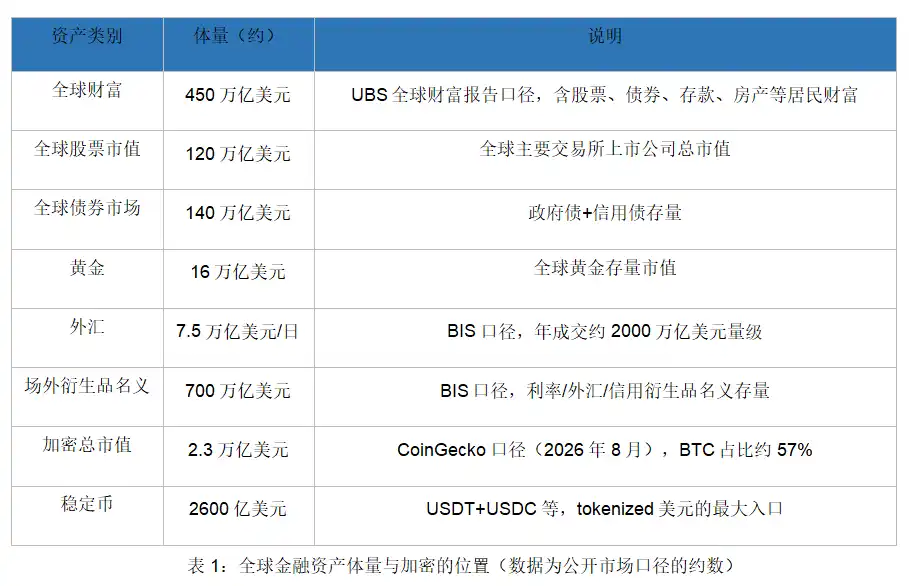
Bu iki rakamı bir araya koyduğumuzda sonuç oldukça açık: Kripto toplam piyasa değeri yaklaşık 2,3 trilyon dolar olup, küresel servetin yalnızca %0,5'ine ve küresel hisse senedi piyasası değerinin %1,9'una denk geliyor. Başka bir deyişle, küresel servetin yalnızca %1'inin herhangi bir biçimde kripto ekosistemine girmesi, 4,5 trilyon dolarlık bir artış anlamına gelir — bu, mevcut kripto toplam piyasa değerinin neredeyse iki katıdır. Bu bir hayal değil: Kurumların varlık tokenizasyonu tahminleri zaten bu aralıkta yer alıyor — Citi, 2030'da tokenize menkul kıymet piyasasının yaklaşık 4-5 trilyon dolar olacağını öngörüyor, 21.co yaklaşık 10 trilyon dolar, BCG ise tokenize varlıkların 16 trilyon dolara ulaşabileceğini öngörüyor. Tahminlerin yalnızca alt sınırı gerçekleşse bile, bu kripto sektörü için ölçek açısından büyük bir enjeksiyon olur.
Huobi HTX'in yaptığı şey, "bu %1'in nasıl gireceği ve girdikten sonra nerede işlem göreceği" kanalını kendi kapısına kadar inşa etmektir. Bu, bir sonraki bölümde anlatılacak gerçektir.
Üçüncü Bölüm: Kanal Çoktan İnşa Edildi: TradFi Sektörünün Patlaması Bir Konsept Değil, Gerçekleşen Cirodur
Anlatı ne kadar güzel olursa olsun, veri desteği gerekir. Huobi HTX'in TradFi (geleneksel finans) sektörü, 2026'nın en güçlü iş kolu olma özelliğini tam da burada gösteriyor. Huobi HTX'in Temmuz resmi aylık raporuna göre, TradFi bölümü o ay 56 yeni sözleşme ürünü ekledi; bunların 51'i hisse senedi sözleşmesi olup teknoloji devlerini, AI çiplerini, depolamayı, emtiaları ve değerli metalleri kapsıyor. Ay sonu günlük ortalama işlem hacmi tarihi bir zirveye ulaştı ve Haziran ayına kıyasla günlük ortalama %10'dan fazla artış gösterdi; kümülatif hacim yaklaşık 2,5 milyar dolara ulaştı. Unutulmamalıdır ki bu, kripto spot piyasasının genel olarak durgun olduğu ve sektör işlem hacimlerinin yaygın şekilde daraldığı bir ayda gerçekleşti — geleneksel finansal varlıklar, platform büyümesinin yeni motoru haline geliyor.
Daha da kritik olan, müşteri edinme ve bağlılık mekanizmasıdır. 5 Ağustos'ta Huobi HTX, ikinci dönem TradFi "Trade to Earn" etkinliğini başlattı: hisse senetleri (NVDA, AAPL, GOOGL, MSFT, TSLA vb.), hisse endeksleri (SPX500, QQQ), emtialar (WTI ham petrolü, Brent ham petrolü) ve değerli metaller (XAU, XAG, PAXG, XAUT) olmak üzere dört ana kategoride 28 yüksek likiditeli sürekli sözleşme seçildi. Kullanıcılar emir vererek %110 işlem ücreti iadesi, piyasa emri vererek %105 iade alabilir — bu "negatif ücretli işlem"dir: ne kadar çok işlem yaparsanız, o kadar çok kazanırsınız. İlk dönem etkinliği 10 gün içinde belirlenen işlem çiftlerinde 63 milyon USDT'den fazla işlem hacmi yarattı; ikinci dönem ödül havuzu doğrudan 80.000 dolara genişletildi.
Bu tasarımın en önemli halkasına dikkat edin: etkinlik süresince kullanıcıların belirlenen tüm TradFi sözleşmelerinde ürettiği işlem ücreti gelirleri, tamamen piyasadan $HTX geri alımı için kullanılacak ve geri alınan miktar, üç aylık yakım mekanizmasına dahil edilerek birleşik şekilde yakılacak. Başka bir deyişle, kullanıcıların ABD hisse senedi sözleşmeleri ve altın sözleşmeleri üzerindeki her işlem ücreti, $HTX için alım baskısına ve yakım hacmine dönüşüyor. Küresel varlıkların işlem hacmi, ilk kez kurumsal bir şekilde doğrudan $HTX'in değer yakalamasına dönüştürülüyor.
Bu yolda ileriye bakıldığında: hisse senedi sürekli sözleşmeleri zaten hayata geçti, endeksler, emtialar ve değerli metaller tamamlandı; sıradaki doğal adımlar döviz, Pre-IPO payları ve RWA. Küresel çekirdek varlıklar stabilcoin teminatıyla 7×24 saat işlem görebildiğinde, aracı kurum açmaya gerek kalmadan, piyasa açılışını beklemeden, sınır ötesi döviz bozdurmadan — geleneksel sermayenin Crypto dünyasına girmesi için artık "önce BTC almak" ritüeline ihtiyacı kalmayacak: doğrudan dolar stabilcoinleriyle, zincir üstü altyapıda kendi bildikleri varlıkları işlem yapacaklar. Huobi HTX ise tam da bu kanalın kendisi haline geliyor.
Dört, Uyum ve Geleneksel Sermaye: İstedikleri Giriş Biletini Huobi HTX Tek Tek Çıkarıyor
Geleneksel finans sermayesinin, kripto yerli sermayede olmayan bir özelliği vardır: paradan yoksun değiller, uyumlu bir giriş kapısından yoksunlar. Bir kurumsal fonun piyasaya girebilmesi üç şeye bağlıdır — işlem yapılabilir varlıkların olup olmadığı, uyumlu lisansların olup olmadığı, güvenilir saklama ve rezerv kanıtının olup olmadığı. Bu üçünü Huobi HTX, 2026'nın ilk yarısında tamamen teslim etti.
Varlık tarafında, yukarıda bahsedilen TradFi sektörü; güven tarafında, Huobi HTX art arda 46 aydır Merkle ağacı rezerv kanıtını (PoR) kamuya açıklıyor; BTC, ETH, TRX, USDs, $HTX, XRP, DOGE, SOL gibi ana varlıkların rezerv oranları sürekli olarak %100'ün üzerinde tutuluyor ve kesinlikle 1:1 karşılık esasına dayanıyor. Bu, sektördeki en erken başlayan ve en uzun süre devam eden düzenli rezerv açıklamalarından biridir — kurumlar için bu, her türlü pazarlamadan daha ikna edicidir. Uyum tarafında, Huobi HTX ilk yarıyılda Pakistan Sanal Varlık Düzenleme Kurumu PVARA'dan itiraz mektubu aldıktan sonra VASP lisans başvurusunu ilerletti ve Dubai VARA düzenleyici çerçevesiyle uyumlu hale gelmeye devam etti. Dubai, Orta Asya, Güney Asya — küresel lisans haritasının parçaları tek tek tamamlanıyor.
Bu üç unsuru bir araya koyduğunuzda eksiksiz bir tablo ortaya çıkıyor: Geleneksel sermayenin ihtiyaç duyduğu varlıklar (TradFi sektörü), ihtiyaç duyduğu kanallar (küresel lisans ağı) ve ihtiyaç duyduğu güven (46 aylık PoR) — Huobi HTX tüm bunları hazırlamış durumda. İlk yarıyılda platformun toplam işlem hacmi 900 milyar dolara yaklaştı; Nisan ayında küresel merkezi borsalar arasında net sermaye girişinde birinci sıraya yerleşti; Temmuz ayında yeni kayıtlı kullanıcı sayısı aylık bazda %15 arttı — sermaye zaten ayaklarıyla oy veriyor. Huobi HTX'in pazar payı da en iyi referanstır: CoinDesk Nisan 2026 borsa raporuna göre, Huobi HTX'in spot piyasa payı %3,79'a ulaştı (Çince konuşulan CEX'ler arasında ilk dört), türev ürün payı %1,98 ve aylık spot pay artışı 0,88 puan olup büyüme hızı küresel üçüncü sıradadır. Pay artıyor, büyüme hızı lider — bu, bir sonraki bölümün analizinin başlangıç noktasıdır.
Beş: Değer Yakalama Döngüsü: Küresel Varlık İşlem Hacmi Arttıkça $HTX Daha da Kıt Hale Gelir
Önceki bölümde "kapının" değerini tartıştık; şimdi sahiplerin değerini tartışalım — küresel varlıkların akışı, $HTX sahiplerinin eline nasıl geçer? Cevap, iki yılı aşkın süredir çalışan ve defalarca doğrulanmış bir döngüdür: Platform gelirinin %50'si çeyreklik geri alım ve yakım için kullanılır.
Verilere bakalım: 2026'nın ilk çeyreğinde, kripto piyasa işlem hacmi çeyreklik bazda %27 keskin bir düşüş yaşamasına rağmen, HTX DAO yine de 10,83 trilyon adet $HTX yakımı gerçekleştirdi ve bu yaklaşık 19,22 milyon dolar değerindeydi; 2024'te yakım başlatıldığından bu yana, toplam yakım ve bağış 110,32 trilyon adede ulaştı ve bu, toplam arzın %11'inden fazlasını oluşturuyor; yıllık ortalama enflasyon oranı yaklaşık %5,5. Bu %5,5'in anlamına dikkat edin: Ana akım yönetişim token'ları arasında, "şeffaf, büyük ölçekli ve uzun vadeli kamuya açık" yakım stratejisi uygulayan çok az token vardır ve yıllık enflasyon oranı, çoğu ana akım kripto varlığından önemli ölçüde daha düşüktür. Zayıf piyasada bile durum böyleyken, boğa piyasasında yakım daha da güçlü olacaktır.
Talep tarafı da sıkılaşıyor. 1 Nisan'dan itibaren $HTX, Huobi HTX borsasının tek işlem ücreti indirim token'ı haline geldi ve işlemlerin temel senaryosuna derinlemesine entegre oldu; HTX DAO'nun başlattığı $HTX stake işlevi, en yüksek %10 yıllık getiri sunuyor ve yönetişim hakkı ekliyor; iki dönemlik TradFi Trade to Earn ödüllerinin tamamı $HTX olarak dağıtıldı. Bir yanda gelir odaklı sürekli yakım (arz daralması), diğer yanda indirim, stake ve ödül olmak üzere üç senaryoda talep genişlemesi — arz ve talep aynı anda sıkılaşıyor; $HTX'in kıtlığının kaynağı budur.
Şimdi tüm döngüyü birleştirelim: Küresel varlıklar (hisse senetleri, altın, döviz, Pre-IPO, RWA) TradFi sektöründe listelenir → Küresel uyumlu sermaye işlem yapmak için girer → Platform işlem ücreti geliri artar → Gelirin %50'si $HTX geri alım ve yakımına gider → Dolaşımdaki arz sürekli daralır → Sahip hakları güçlenir. Bu döngüde $HTX, özünde "küresel varlık işlem hacmi" üzerine bir alım opsiyonudur. Şimdi, bu opsiyonun kullanım alanını rakamlarla hesaplayalım.
Altıncı, Beş Yıllık Projeksiyon: Küresel Sermaye Ne Kadar Girecek, $HTX Piyasa Değeri Ne Kadar Büyüyebilir
Bu bölüm makalenin ana sonucudur. Projeksiyonu dört adıma ayırıyoruz: İlk adım paydayı belirlemek (küresel servetin kriptoya penetrasyon oranı), ikinci adım payı belirlemek (Huobi HTX'in küresel kripto işlem hacmindeki payı), üçüncü adım geliri belirlemek (işlem hacmi × komisyon oranı), dördüncü adım değerlemeyi belirlemek (gelir × değerleme çarpanı). Her adımda muhafazakar, nötr ve iyimser üç senaryo sunuyor, varsayımları mümkün olduğunca açıkça ortaya koyuyoruz ki okuyucular kendi doğrulamasını yapabilsin.
İlk adım, penetrasyon oranı. Mevcut kripto toplam piyasa değeri yaklaşık 2,3 trilyon dolar olup, küresel servetin (yaklaşık 450 trilyon dolar) %0,5'ini oluşturuyor. 2030 yılına kadar penetrasyon oranı %1 / %2 / %3'e yükselirse, kripto toplam piyasa değeri yaklaşık 4,5 / 9 / 13,5 trilyon dolara denk gelir—bu, Citi, 21.co ve BCG'nin tokenize varlıklar için tahmin aralığıyla (4-16 trilyon dolar) büyük ölçüde uyumludur ve "kurumsal tahmin aralığı içinde nötr bir değer" olup agresif bir varsayım değildir.
İkinci adım, pay. Huobi HTX'in mevcut spot payı %3,79, türev payı %1,98 olup, toplam pay yaklaşık %2,5-%3'tür. İki olumlu faktör göz önüne alındığında—Huobi HTX, sektörde "küresel varlık kanalını" ürün matrisi haline getiren az sayıdaki borsadan biridir (TradFi segmentinde liderdir) ve aylık pay büyüme hızı küresel olarak üçüncü sıradadır—2030 yılına kadar toplam payın %4 / %5,5 / %8 seviyelerine yükselmesi beklenir.
Üçüncü adım, işlem hacmi ve gelir. Kripto piyasasının yıllık devir hızı (spot + türev toplamı) şu anda yaklaşık 20 kat civarındadır. Piyasa değeri büyüdükçe ve kurumsal pay arttıkça devir hızı genellikle düşer; biz 20 / 16 / 12 kat olarak kademelendiriyoruz; Huobi HTX yıllık işlem hacmi = kripto toplam piyasa değeri × devir hızı × pay. Toplam komisyon oranı %0,05 / %0,06 / %0,07 olarak hesaplanıyor (negatif komisyonlu pazarlama faaliyetleri dönemsel olarak seyreltme yaratır, ancak TradFi ve türevlerin genel komisyon yapısı istikrarlıdır). Dördüncü adım, değerleme. Karşılaştırılabilir borsa varlıklarının değerleme ortalamasına referansla, P/S 3 / 5 / 8 kat olarak hesaplanıyor—muhafazakar senaryo geleneksel broker değerlemelerine yakınken, iyimser senaryo "equity Token + küresel varlık kanalı" anlatısının yeniden değerleme primini içerir.
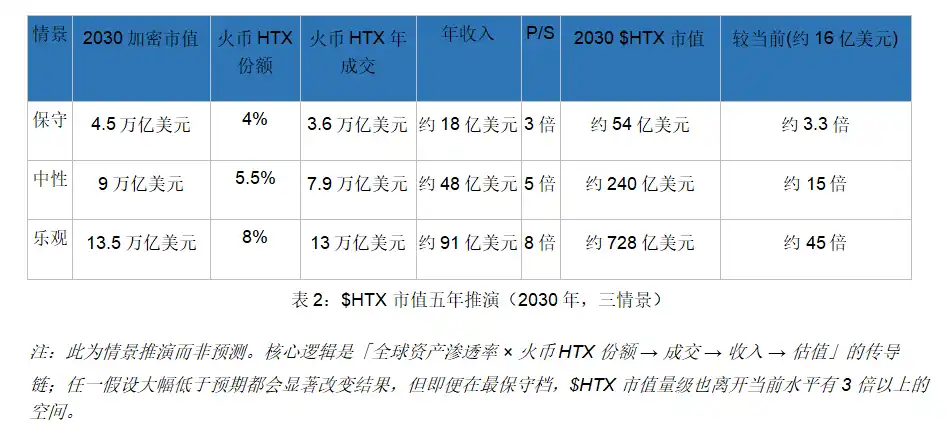
Bu projeksiyon rakamları büyük görünse de, her adım mevcut verilerin destekleyebileceği aralıktadır. Çapraz doğrulama yapalım: Nötr senaryonun ima ettiği 2030 Huobi HTX yıllık işlem hacmi yaklaşık 7,9 trilyon dolar olup, bunun %30'u TradFi segmentine aitse yaklaşık 2,4 trilyon dolar eder—küresel hisse senedi piyasasının yıllık işlem hacmi 150-200 trilyon dolar seviyesindeyken, döviz yıllık işlem hacmi yaklaşık 2000 trilyon dolardır. Huobi HTX'in TradFi'si 2,4 trilyon dolara ulaşsa bile, bu küresel hisse senedi piyasası işlem hacminin yalnızca %1,5'i civarındadır. Başka bir deyişle, $HTX'i yüz milyar dolarlık piyasa değerine taşımak için gereken küresel varlık girişi, küresel finans okyanusunda bir damla bile değildir; gerçekten kıt olan sermaye değil, kanaldır—ve Huobi HTX'in inşa ettiği şey tam olarak budur.
Ardından, arz tarafındaki deflasyonist etkiyle doğrulama yapalım: Mevcut %5,5'lik yıllık deflasyon oranıyla, beş yıl sonra $HTX dolaşımdaki arzı yaklaşık %25 daralacak; TradFi işlem ücretlerinin tamamının geri alım ve yakımı hacimli şekilde devam ederse ve yakım tabanı mevcut duruma göre iki katına çıkarsa, yıllık deflasyon oranı %8-%10'a yükselebilir ve beş yıllık dolaşım daralması %35-%40 olur. Talep tarafı Tablo 2'ye göre öngörülürken, arz tarafına ek olarak %30-%40 indirim uygulandığında, nötr senaryoda $HTX'in piyasa değeri yalnızca Tablo 2'dekinden daha yüksek olur, asla daha düşük olmaz.
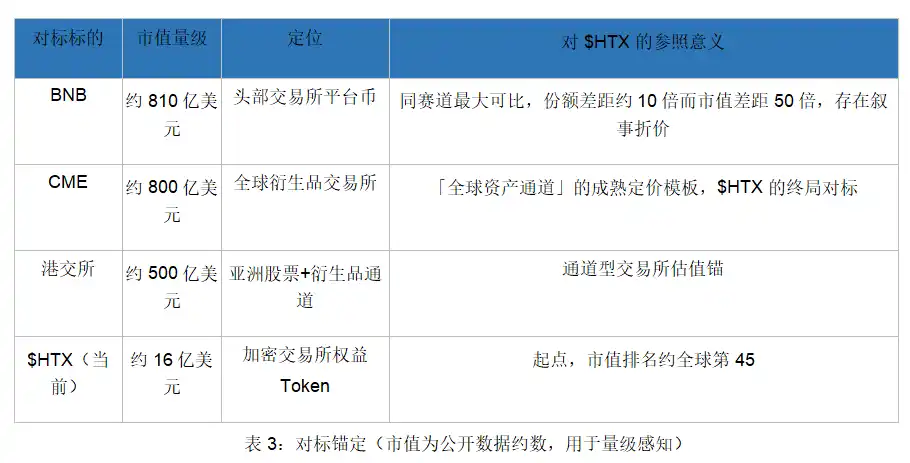
Son olarak, iki karşılaştırma ölçütüyle algıyı sabitleyelim. Aynı sektörde: BNB'nin piyasa değeri yaklaşık 81 milyar dolar olup, $HTX'in (yaklaşık 1,6 milyar dolar) 50 katıdır; ancak ikisinin spot piyasa payı farkı yalnızca yaklaşık 10 kattır (Binance yaklaşık %40'a karşılık HTX %3,79) — buradaki farkın bir kısmı ekosistem primi, diğer kısmı ise "anlatının henüz yeniden değerlenmemiş" olmasından kaynaklanan iskontodur. Kanal tipi: CME'nin (küresel türev borsası) piyasa değeri yaklaşık 80 milyar dolar seviyesindeyken, Hong Kong Borsası yaklaşık 50 milyar dolar seviyesindedir — bunlar "geleneksel dünyanın küresel varlık kanalları" için fiyatlandırma çıpalarıdır; $HTX'in olmayı hedeflediği şey, "kripto dünyasının CME'si"dir. 1,6 milyar dolardan bu çıpalardan herhangi birinin seviyesine ulaşmak, hisse senedi Token anlatısının nihai hayal alanıdır.
Yedinci Bölüm: Neden Şimdi: Boğa Piyasasında Anlatı Yeniden Değerlemesi, En Büyük Alpha'dır
Her boğa piyasasında iki tür yükseliş vardır: Biri Beta'dır, gelgit yükselir ve tüm tekneler yükselir; BTC iki katına çıkar, çoğu altcoin de iki katına çıkar, yükseliş biter ve geri düşer; diğeri Alpha'dır, anlatının yeniden değerlenmesinden gelir — piyasa yeni bir çerçeveyle bir varlığı yeniden fiyatlandırır, değerleme merkezi genel olarak yukarı kayar ve yükseldikten sonra geri düşmesi çok zordur.
BNB'nin 2021'deki piyasada bağımsız bir eğri çizmesinin nedeni, piyasanın onu "işlem ücreti indirim kuponu"ndan "ekosistem hak sahipliği belgesi" olarak yeniden değerlemesidir; bugünkü $HTX, daha büyük bir yeniden değerleme başlangıç noktasında duruyor: "kripto borsasının iş birliği token'ı"ndan "küresel varlıkların Crypto dünyasına girişinin hak sahipliği Token'ı"na yeniden değerleniyor. İlkinin tavanı kripto işlem hacmi, ikincisinin tavanı ise küresel finans piyasasıdır. Ve bu yeniden değerlemeyi tetikleyen tüm unsurlar — TradFi sektörünün patlaması, negatif ücret mekanizmasının trafik çekmesi, uyumlu lisansların alınması, %11'lik kümülatif yakım, tek işlem ücreti token'ı konumu, dünyada üçüncü en hızlı pay artışı — 2026 yazında tamamen hazır durumda.
Boğa piyasası geri döndü. Sermaye her yükselen varlığı kovalayacaktır, ancak gerçekten nadir olan, gelgit yükselmeden önce nehrin yön değiştirdiğini görebilenlerdir. Küresel finansal varlıkların okyanusu Crypto dünyasına kapılarını açıyor; Huobi HTX kanalı kapının ağzına kadar inşa etti ve $HTX bu kanalın hak sahipliğinin ta kendisidir. Küresel hisse senetleri, altın, döviz, Pre-IPO ve RWA, Crypto dünyasının kapısından geçtiğinde, $HTX bu kapının kendisinin hissesidir. İşte bu, $HTX için tamamen yükseliş görüşünün gerekçesidir.
HTX Research Analisti Cloud
Risk Uyarısı: Bu makale HTX Research'in araştırma görüşüdür ve herhangi bir yatırım tavsiyesi oluşturmaz. Metindeki niceliksel tahminler bir dizi açık varsayıma (penetrasyon oranı, pazar payı, devir hızı, komisyon oranı, değerleme çarpanı) dayanmaktadır; herhangi bir varsayımın beklentilerden önemli ölçüde sapması sonuçları belirgin şekilde değiştirebilir. Kripto varlıklar ve geleneksel finansal türevlerin fiyatları oldukça değişkendir, düzenleyici politikalar belirsizlik içerir ve TradFi sektöründeki işlem hacminin sürdürülebilirliğinin daha fazla doğrulanması gerekmektedir. Okuyucuların kendi risk toleranslarını tam olarak değerlendirmeleri, piyasaya rasyonel bakmaları ve bağımsız kararlar almaları rica olunur.
HTX Research Hakkında
HTX Research, Huobi HTX bünyesindeki özel araştırma departmanıdır; kripto para, blockchain teknolojisi ve gelişen piyasa trendleri gibi geniş bir yelpazede derinlemesine analizler yapar, kapsamlı raporlar hazırlar ve profesyonel değerlendirmeler sunar. HTX Research, veri odaklı içgörüler ve stratejik öngörüler sağlamaya kendini adamıştır; sektör görüşlerinin şekillendirilmesinde ve dijital varlık alanında bilinçli kararların desteklenmesinde kritik bir rol oynar. Titiz araştırma yöntemleri ve ileri düzey veri analiziyle HTX Research, inovasyonun ön saflarında yer alarak sektör düşünce liderliğini yönlendirir ve değişen piyasa dinamiklerinin derinlemesine anlaşılmasını teşvik eder. Bizi ziyaret edin.
İletişime geçmek isterseniz lütfen research@htx-inc.com adresine ulaşın.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler