Bernstein Yorumu: Reklam Gelirleri %27 Arttı, Meta'nın Kişisel Yapay Zekası Ne Zaman Paraya Dönüşecek?

TL;DR
· Meta'nın ikinci çeyrek geliri 60,8 milyar dolara yükseldi. Bir Bernstein raporu, "Outperform" notunu korurken hedef fiyatı 800 dolara indirdi.
· Advantage+'ın yıllıklandırılmış gelir akışı 750 milyar doları aştı, ancak 2026 sermaye harcama tahmini hala 130 milyar ila 145 milyar dolar arasında.
· Reklam ve tüccar araçları AI'dan faydalanmış olsa da, kişisel AI giriş noktaları, para kazanma hızı ve düzenleyici baskılar değerleme sınırlarını oluşturuyor.
Meta'nın ikinci çeyrek kazanç raporu, reklam temelinin güçlü olduğunu kanıtlamaya devam ediyor, ancak AI yatırımları kârlılık baskısını ön plana çıkarıyor. Bir Bernstein raporuna göre, Meta hala "Outperform" notuyla değerlendiriliyor ve hedef fiyat 850 dolardan 800 dolara düşürüldü.
Bu düşüş, reklam işinin zayıflayacağına dair bir bahis değil. Meta'nın ikinci çeyrek toplam geliri 60,801 milyar dolar olup yıllık %28 artış gösterdi; reklam geliri ise 59,363 milyar dolar ile yıllık %27 arttı. Sorun, şirketin AI altyapı yatırımlarını çok yüksek seviyelerde tutması; 2026 sermaye harcama tahmini 130 milyar ila 145 milyar dolar arasında ve finansal kiralama anapara ödemelerini de içeriyor. Yönetim ayrıca AI altyapı yatırımlarının en az 2027'ye kadar devam edeceğini belirtti.
Rapora göre, 800 dolarlık hedef fiyat, 2027 yılı için yaklaşık 22 kat fiyat/kazanç oranına denk geliyor. Bu hedef fiyat hala yukarı yönlü potansiyel barındırıyor, ancak ön koşul açık: AI sadece reklam verimliliğini artırmakla kalmamalı, aynı zamanda Meta'nın bir sonraki nesil tüketici giriş noktalarını korumasına yardımcı olmalı ve kademeli olarak tüketici düzeyinde AI için bir ücretlendirme modeli bulmalı.
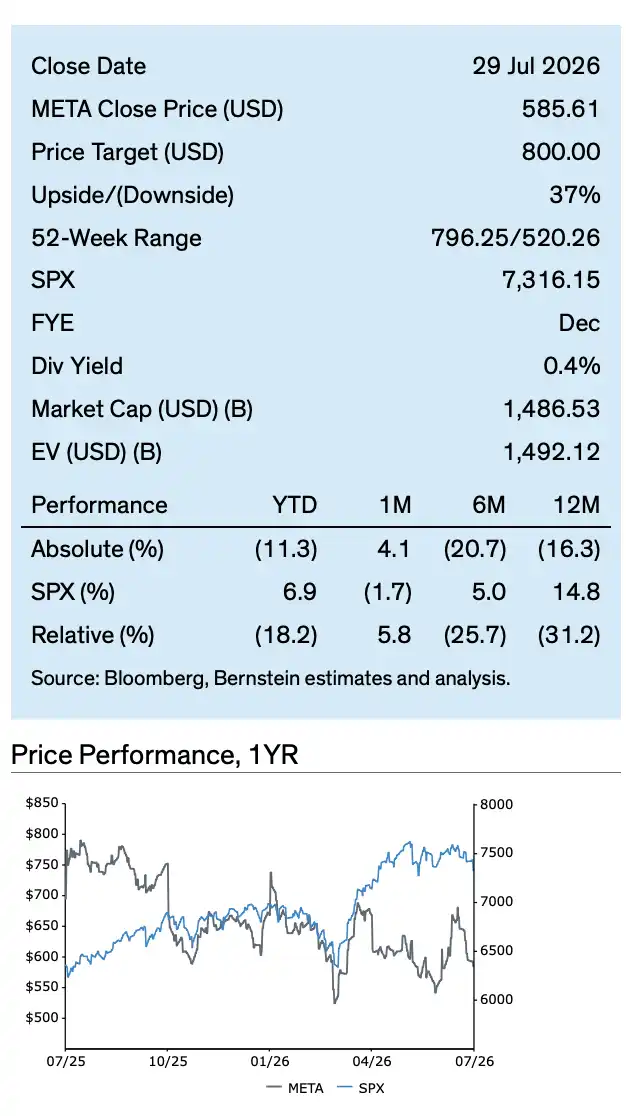
Meta'nın hisse senedi fiyatı geçen yıl 796 dolarlık zirveden yaklaşık 586 dolara geriledi ve yılbaşından bu yana S&P 500'e göre %18,2 daha düşük performans gösterdi.
Reklam hala hızlanıyor, AI gelire girdi
Meta'nın ikinci çeyrekteki en güçlü rakamları hala reklamdan geliyor.
Şirketin toplam geliri 60,801 milyar dolar, reklam geliri ise 59,363 milyar dolar. Family günlük aktif kullanıcı sayısı 3,60 milyara ulaştı, Instagram günlük aktif kullanıcı sayısı 2 milyar, Threads aylık aktif kullanıcı sayısı ise 500 milyonu aştı. WhatsApp, saniyede 30 milyon mesaj işleme zirvesine ulaştı; bu, Meta'nın sosyal medya, iletişim ve ticari mesajlaşma senaryolarındaki trafik tabanının hala sağlam olduğunu gösteriyor.
AI artık sadece uzun vadeli bir ürün anlatısı değil. Advantage+ reklam paketinin yıllıklandırılmış gelir akışı 750 milyar doları aştı ve 9 milyondan fazla küçük işletme en az bir AI reklam yaratıcı aracı kullanıyor. Meta için bu, ayrı bir AI uygulaması başlatmaktan daha doğrudan, çünkü AI, reklam yerleştirme, içerik oluşturma, dönüşüm optimizasyonu ve tüccar araçlarına entegre oluyor ve şirketin en kârlı sistemine giriyor.
Meta AI, Muse Spark ile entegre olduktan sonra günlük etkileşim sayısı %60 arttı. Business Agents'ı her hafta 1 milyondan fazla işletme kullanıyor. FoA Diğer gelirleri ikinci çeyrekte 1 milyar doları aşarak geçen yılın aynı dönemindeki 583 milyon dolara kıyasla yaklaşık %73 arttı.
Bu veriler doğrudan yeni kâr eğrisine eşitlenemez, ancak en azından AI işlevlerinin yalnızca lansmanlarda ve yol haritalarında kalmayıp, kullanıcılar ve işletmeler tarafından fiilen kullanıldığını gösteriyor.
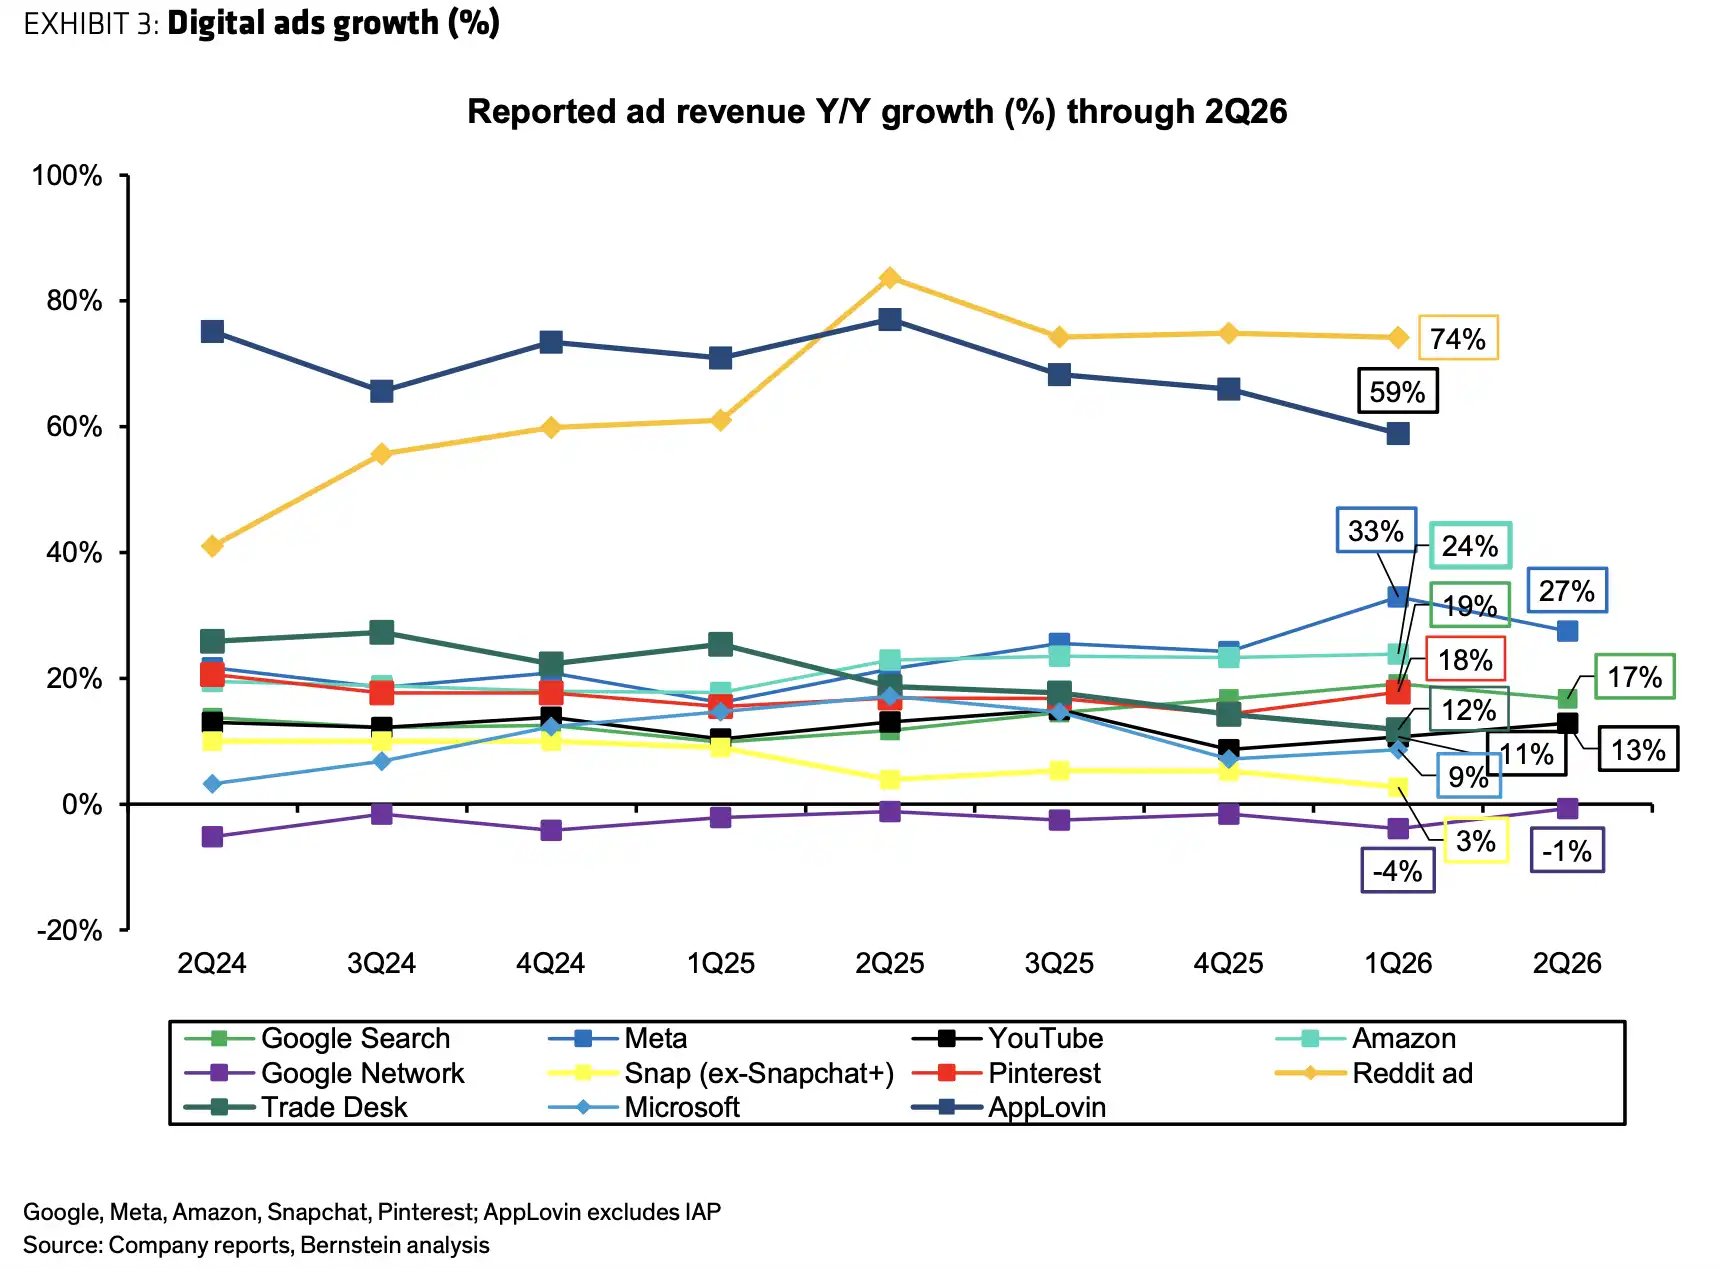
Meta'nın ikinci çeyrek reklam geliri yıllık bazda %27 artarak dijital reklamcılık sektöründe hâlâ yüksek bir seviyede kaldı.
Zuckerberg, kişisel AI'ya yatırım yaparak bir sonraki nesil giriş noktasını savunuyor
Zuckerberg'in önerdiği "kişisel süper zeka" kulağa çok uzak gelse de, Meta'nın geçmişi bağlamında mantık karmaşık değil: Meta'nın en büyük korkusu reklamların kısa vadeli büyüme dalgalanmaları değil, tüketici giriş noktalarının yeni ürün biçimleri tarafından yeniden şekillendirilmesi.
TikTok, Meta'yı kısa video geçişinde pasif bir şekilde takip etmeye zorladı. ChatGPT patlamasından sonra Meta, üretken AI'nın ilk dalgasında kullanıcı zihninde lider bir konum elde edemedi. Kullanıcı süresi ve reklam dağıtımından para kazanan bir şirket için, kullanıcılar gelecekte zamanlarının çoğunu AI asistanlarına, AI ajanlarına, AI donanımlarına veya yeni içerik oluşturma araçlarına ayırırsa, Meta sadece bir seyirci olamaz.
Bu, Meta'nın neden aynı anda birden fazla hattı ilerlettiğini açıklıyor: Muse Spark 1.1 ücretli API'si, kurumsal AI ajanları, Meta One abonelik hizmeti, AI entegreli akıllı gözlükler ve işletmelere yönelik ticari araç platformu.
Ancak bunlar hâlâ erken sinyaller. Diğer gelirler hızlı büyüyor, ancak taban hâlâ küçük. API, abonelik, gelir paylaşımı ve AI ajanlarının istikrarlı bir gelir oluşturup oluşturamayacağını göstermek için daha fazla zamana ihtiyaç var.
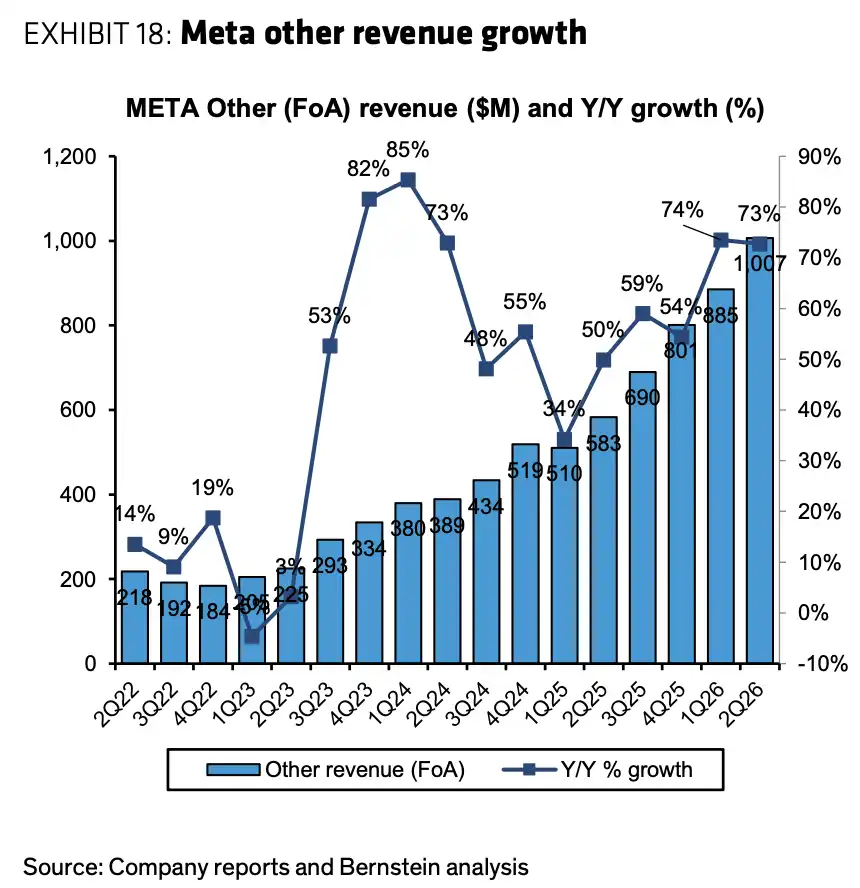
FoA Diğer gelirleri ikinci çeyrekte 1 milyar doları aşarak yıllık bazda yaklaşık %73 arttı, ancak hâlâ erken hacim artışı aşamasında.
Hedef fiyat düşürüldü, baskı daha yüksek sermaye harcamalarından geliyor
Hedef fiyat düşüşünün ana baskısı yatırım tarafından geliyor.
Meta'nın üçüncü çeyrek gelir tahmini 61 milyar ila 64 milyar dolar arasında, yıllık bazda %19 ila %25 büyümeye karşılık geliyor ve bu, yaklaşık 1 puanlık döviz kuru olumsuzluğunu içeriyor. Gelir tarafı hâlâ güçlü, ancak giderler ve sermaye harcamaları piyasa beklentilerini yükseltmeye devam ediyor.
Yıllık maliyet rehberi 165 milyar ila 169 milyar dolar arasında belirlendi. 2026 yılı sermaye harcama rehberi ise 130 milyar ila 145 milyar dolar olup, alt sınır önceki tahmine göre 5 milyar dolar artırılmıştır; bu kapsamda finansal kiralama anapara ödemeleri de dahildir.
Bu araştırma raporunun modeline göre, 2026 yılı hisse başına kazanç (EPS) beklentisi 32,27 dolara, 2027 yılı beklentisi ise 36,68 dolara düşürüldü. Gelir hikâyesi çürütülmemiş olsa da, kâr baskıları daha net bir şekilde ortaya çıkıyor. Yatırımcıların, bu AI sunucuları, modeller, çipler ve insan kaynağı yatırımlarının nihayetinde daha yüksek reklam verimliliği, daha güçlü kullanıcı bağlılığı veya yeni bir tüketici AI geliri yaratacağına inanması gerekiyor.
Bu aynı zamanda 800 dolar hedef fiyatının sınırını da oluşturuyor. Araştırma raporu, 2027 yılı için %50 ağırlıklı EV/Satış 6,7 kat ve %50 ağırlıklı DCF modeli kullanıyor; DCF varsayımları %10 WACC ve %3,5 sürekli büyüme oranını içeriyor. Kamu kurumlarının hedef fiyat tanımlamaları tam olarak tutarlı olmadığından, 800 dolar daha çok bu raporun değerleme ölçütü olarak kullanılmalı, piyasa konsensüsü olarak değil.
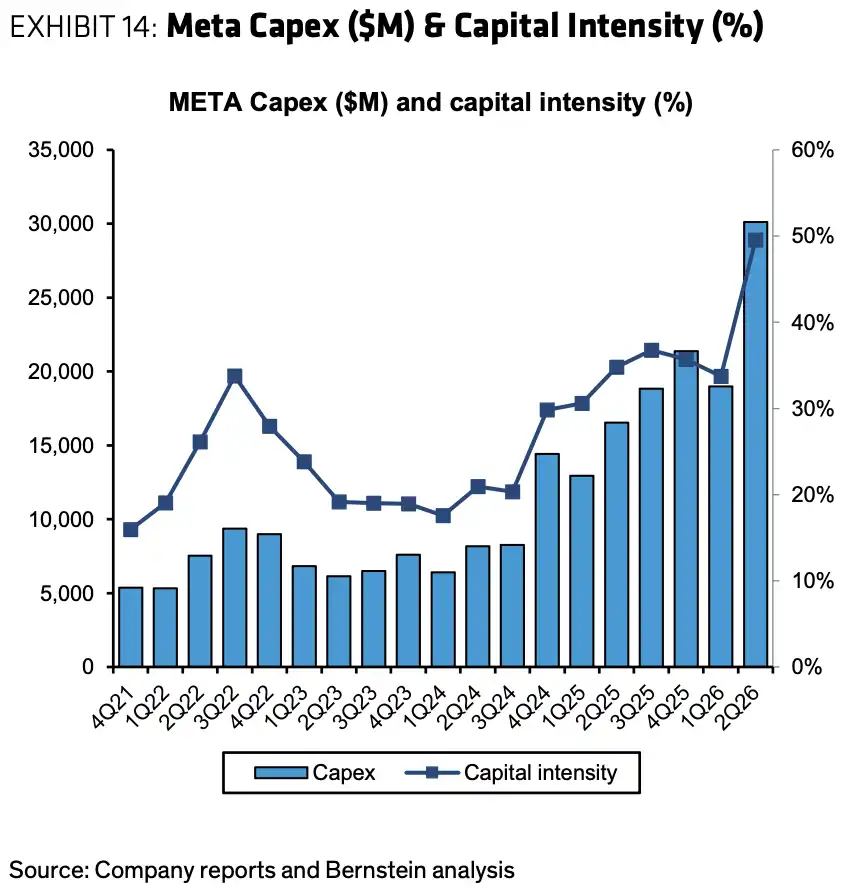
2026 yılı sermaye harcama rehberi 130 milyar ila 145 milyar dolar arasında olup, sermaye yoğunluğunun %50'nin üzerine çıkması ve 2027 yılında da yüksek seviyede kalması bekleniyor.
Reklam bugünü kanıtlıyor, kişisel AI henüz geleceği kanıtlamadı
Meta'nın şu anki en ikna edici kısmı, AI'ın reklam verimliliğini ve kullanıcı deneyimini iyileştirmiş olmasıdır. Reklam gelirleri, kullanıcı büyüklüğü ve AI reklam araçlarının gelir getirme oranı, temel işin hâlâ güçlü olduğu yönündeki değerlendirmeyi destekliyor.
Ancak kişisel AI giriş noktası henüz aynı güçte bir kanıt sunmuyor.
Tüketici AI'ının ürün formu hâlâ değişiyor. Bir sohbet asistanı, içerik üretim aracı, AI gözlük veya Instagram, WhatsApp ve Facebook'un akışlarına ve ticari mesaj aracılarına entegre olabilir. Hangisinin yüksek frekanslı bir giriş noktası olacağı, hangisinin istikrarlı bir şekilde ücretlendirilebileceği ve hangisinin reklam dönüşümünü artırabileceği konusunda henüz net bir sonuç yok.
Düzenlemeler de hayal gücünü sınırlayacak. Meta hâlâ genç koruması, antitröst gibi davalar ve soruşturmalarla karşı karşıya. AI ürünleri iletişim, içerik önerisi, reklam yerleşimi ve reşit olmayan kullanıcı senaryolarına daha fazla girdikçe, uyum maliyetleri artmaya devam edebilir.
Bu nedenle, 800 dolar hedef fiyatı koşullu bir iyimserlik barındırıyor: Reklam ana işi hâlâ AI yatırımları için nakit akışı sağlayabilir, ancak kişisel AI henüz doğrudan kâr tablosuna yazılabilecek yeni bir gelir eğrisi haline gelmedi. Meta, bir sonraki nesil giriş noktasının biletini almak için para yakmaya devam edebilir, ancak piyasa bu yatırımların ne zaman sadece savunma maliyeti olmaktan çıkacağını izleyecek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler