Ethereum 2026 Q1 Raporu: Ücretler Düşerken Kullanıcı ve İşlem Hacmi Tüm Zamanların En Yüksek Seviyesine Ulaştı
Orijinal Başlık: Ethereum 2026 Q1 Raporu
Orijinal Yazar: Token Terminal
Çeviri: Peggy, BlockBeats
Editör Notu: Token Terminal'ın Ethereum 2026 ilk çeyrek raporu, ilk bakışta çelişkili görünen ancak kritik öneme sahip bir dizi veri sunuyor: Ethereum ana ağındaki kullanıcı sayısı, işlem adedi ve işlem hacmi aynı anda tüm zamanların en yüksek seviyesine ulaşırken, işlem ücretleri, TVL, işlem hacmi ve ETH'nin tamamen seyreltilmiş piyasa değeri çeyreklik bazda düşüş gösterdi.
Ethereum, aktif olarak "düşük ücret karşılığında ölçek kazanma" aşamasına giriyor. Fusaka yükseltmesiyle veri kapasitesi artırıldıkça blok alanı daha ucuz hale geliyor, kullanıcı ve işlem büyümesi hızlanıyor ancak kısa vadeli ücret geliri baskılanıyor. Rapor bu durumu Jevons Paradoksu ile açıklıyor: Kullanım maliyeti düştüğünde ağ talebi daha da serbest kalabilir.
Daha da dikkat çekici olan, Ethereum'un temel anlatısının DeFi blok zincirinden küresel bir finansal uzlaşma katmanına dönüşmesidir. Rapor, Ethereum'un tokenize edilmiş varlıklar alanında hâlâ baskın olduğunu gösteriyor: Stablecoin'ler, tokenize fonlar, tokenize emtialar ve tokenize hisse senetleri Ethereum üzerinde ölçekleniyor; özellikle fon ve altın bazlı varlıklardaki büyüme belirgin. BlackRock, JPMorgan, Fidelity gibi kurumların sürekli girişi, "kurumsal zincir üstü" kavramını konseptten ürün lansmanı ve uzlaşma pratiğine taşıdı.
Bu raporun temel değeri, ETH fiyatının kısa vadede nasıl değişeceğini kanıtlamak değil, Ethereum'un bir finansal altyapı olarak yapısal konumunu sergilemektir: Bir yandan ölçeklenme yoluyla kısa vadeli işlem ücretlerinden fedakarlık ederken, diğer yandan stablecoin'ler, tokenize fonlar, zincir üstü kredi ve kurumsal uzlaşmadaki ağ etkisini pekiştirmeye çalışıyor. Yatırımcılar ve sektör gözlemcileri için asıl odaklanılması gereken soru şudur: Finansal varlıklar giderek daha fazla zincire taşındığında, varsayılan uzlaşma katmanı kim olacak ve bu uzlaşma talebi nihayetinde ETH'nin değer yakalamasına nasıl yansıyacak?
İşte orijinal metin:
1) Yönetici Özeti
Ethereum ($ETH), açık ekonomideki finansal uygulamalar için küresel uzlaşma ve hesaplama gücü sağlayan, halka açık ve izinsiz bir blok zinciridir. Herkesin üzerinde inşa edebileceği ve hiçbir tek tarafın kapatamayacağı paylaşılan bir defter işletir; işlem ücretlerini ödemek için yerel varlığı ETH'yi kullanır; aynı zamanda stake mekanizması aracılığıyla ETH ağ güvenliğini sağlamak için de kullanılır.
Ethereum'un üstlendiği faaliyetler, geçmişte geleneksel finansal altyapının maliyet ve işlem kapasitesi kısıtlamalarına tabiydi: Uzlaşma günler alır, aracı katmanlar üst üste biner ve her adımda karşı taraf riski bulunurdu. Tokenizasyon ve stablecoin'ler, işte bu sürtünmelere karşı zincir üstü çözümler olarak ortaya çıktı. Her ikisinin düzenleyici çerçevesi 2025'te ve 2026'ya kadar olgunlaştıkça, kurumsal düzeydeki zincir üstü faaliyetlerin koşulları teoriden gerçeğe dönüştü.
Ethereum'un bu dönüşümdeki rolü, temel uzlaşma katmanıdır. Stablecoin'ler, tokenize edilmiş fonlar, tokenize edilmiş emtialar ve giderek artan sayıda tokenize edilmiş hisse senedi Ethereum üzerinde ihraç edilip uzlaştırılır; aynı zamanda ikinci katman ağlar, işlem hacmini genişletir ve işlemleri nihai olarak birinci katmana geri uzlaştırır. Bu uzlaşma faaliyetini güvence altına alan ve ödeyen bir varlık olarak ETH, bundan değer birikimi elde ederken, stake piyasası ETH arzının ne kadarının bu role ayrıldığını yansıtır.
Pazar konumlandırması açısından Ethereum, tokenize edilmiş varlıkların piyasa değeri bakımından hâlâ en büyük ana mekândır. Zincirler arası ölçekte Ethereum, stablecoin'ler, tokenize edilmiş fonlar, emtialar ve hisse senetleri gibi kategorilerde çoğunluk payına sahiptir. Ethereum, Ethereum Vakfı ve geniş, bağımsız istemci ekipleri ile araştırmacı topluluğu tarafından yönlendirilir; aynı zamanda Etherealize gibi kurumsal odaklı organizasyonlar, geleneksel finansın bu ağı daha iyi anlamasına yardımcı olur.
2026'nın ilk çeyreği net bir şekilde iki ana hatta ayrılabilir. Bir yandan, kullanım tarihi zirvelere ulaştı: aylık aktif kullanıcı sayısı, işlem adedi ve işlem hacmi rekor kırdı. Diğer yandan, dolar cinsinden değer ve ücret metriklerinde daralma görüldü: tamamen seyreltilmiş piyasa değeri, toplam kilitli değer, işlem hacmi ve iki tür ücret metriği çeyreklik bazda düştü. Bu çeyreği şekillendiren kilit olaylar her iki hattı da etkiledi: Fusaka yükseltme döngüsündeki ikinci Blob Parameters Only (BPO #2) çatalı Ocak ayında veri kapasitesini artırdı; ERC-8004, Şubat ayında ana ağda yayına girerek AI Agent kimlik ve itibar standardı haline geldi; Ethereum Vakfı, 2026 Protokol Kümesi önceliklerini belirledi: ölçeklendirme, kullanıcı deneyimini iyileştirme ve birinci katmanı güçlendirme; ayrıca Mart ayındaki Kurumsal Ethereum Forumu gibi etkinlikler, kurumsal katılımın arttığını gösterdi.
Temel Metrikler (2026 İlk Çeyrek)
Ekosistem Toplam Kilitli Değer: 316,2 milyar dolar (Çeyreklik -%11,0, Yıllık +%22,8)
Ekosistem Aktif Krediler: 21,8 milyar dolar (Çeyreklik -%16,6, Yıllık +%39,0)
Ekosistem İşlem Hacmi: 134,5 milyar dolar (Çeyreklik -%24,0, Yıllık -%31,2)
Ekosistem Ücretleri: 2 milyar dolar (Çeyreklik -%16,9, Yıllık -%7,8)
Tokenize Edilmiş Varlıkların Piyasa Değeri: 203,4 Milyar Dolar (Aylık -%0,7, Yıllık +%42,9)
Stabilcoinler: 178,9 Milyar Dolar (Aylık -%2,3, Yıllık +%37,6)
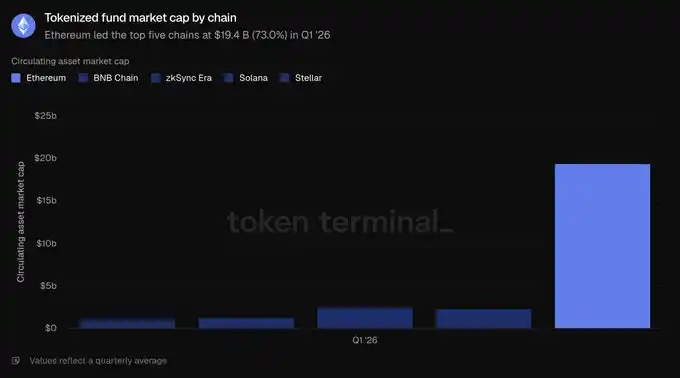
Tokenize Edilmiş Fonlar: 19,4 Milyar Dolar (Aylık +%4,9, Yıllık +%73,1)
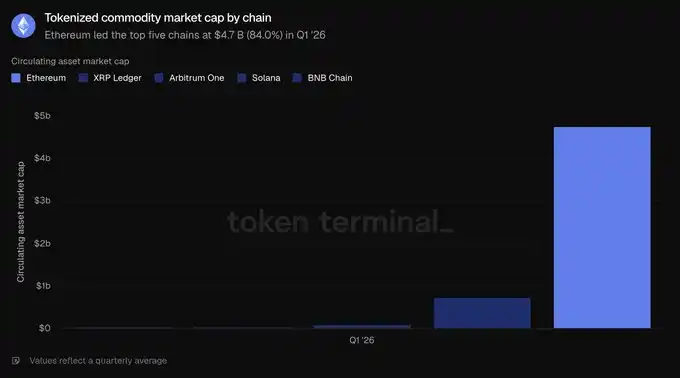
Tokenize Edilmiş Emtialar: 4,7 Milyar Dolar (Aylık +%60,0, Yıllık +%325,9)
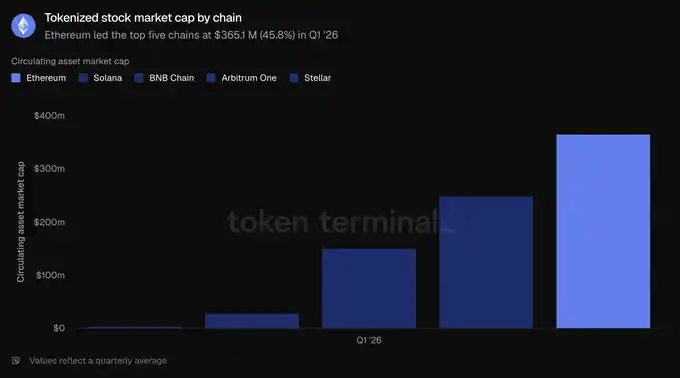
Tokenize Edilmiş Hisse Senetleri: 365,1 Milyon Dolar (Aylık +%16,5)
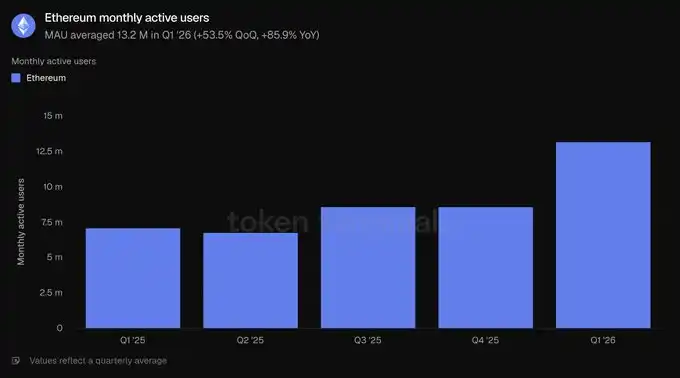
Aylık Aktif Kullanıcı: 13,2 Milyon (Aylık +%53,5, Yıllık +%85,9)
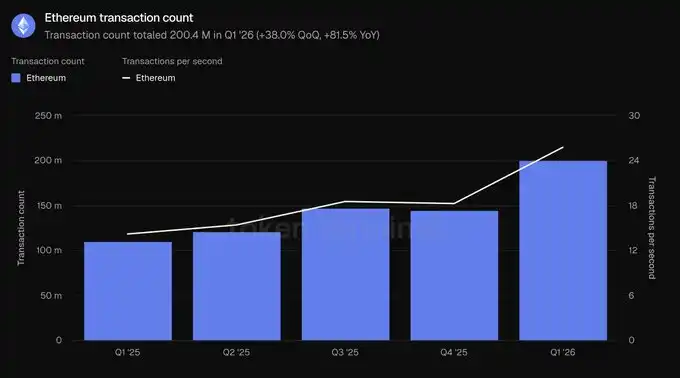
İşlem Sayısı: 200,4 Milyon (Aylık +%38,0, Yıllık +%81,5)
Saniye Başına İşlem: 25,78 (Aylık +%41,2, Yıllık +%81,7)
Ücretler: 39,9 Milyon Dolar (Aylık -%47,9, Yıllık -%81,9)
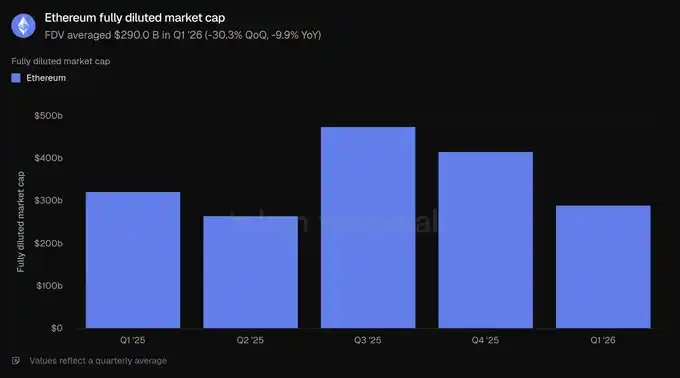
Tamamen Seyreltilmiş Piyasa Değeri: 290 Milyar Dolar (Aylık -%30,3, Yıllık -%9,9)
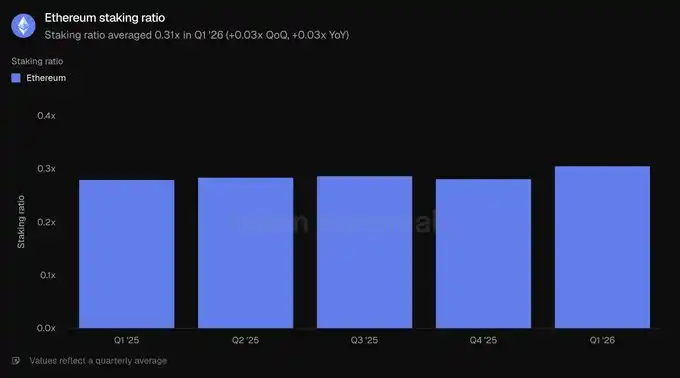
Stake Oranı: 0,31x (Aylık +0,03x, Yıllık +0,03x)
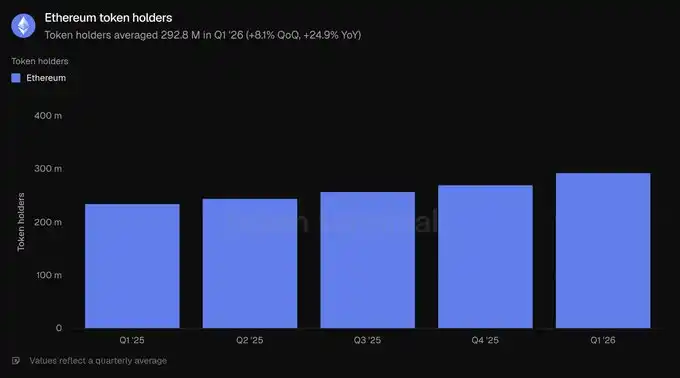
Token Sahibi Sayısı: 292,8 Milyon (Aylık +%8,1, Yıllık +%24,9)
Bu rapor, Ethereum'un birinci katman ağını, yani ana ağı kapsamaktadır. İkinci katman ağları bağımsız zincirler olarak kabul edilir ve Ethereum'un kendi verilerine dahil edilmez.
2) Ekosistem
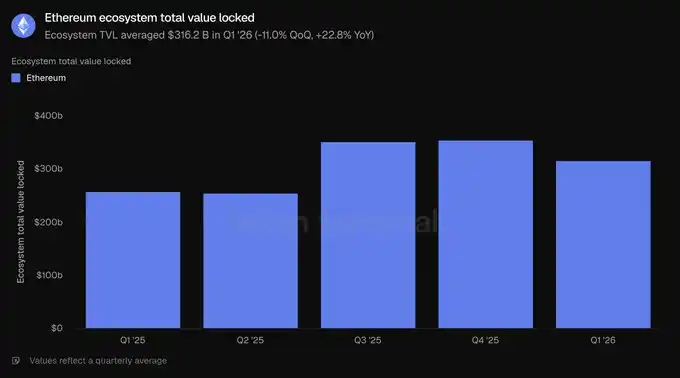
Toplam Kilitli Değer (TVL), bir projenin çeşitli uygulamalarındaki zincir üstü mevduat değerini ölçer ve borç verme, ticaret, stake etme gibi gelir getirici faaliyetlerin öncü göstergesidir. Burada Ethereum ekosistemine yatırılan sermaye istatistiksel olarak verilmiştir; mevduat sahipleri bu fonları genellikle istedikleri zaman çekebilir.
Bu ölçüte göre, 2026 yılının ilk çeyreğinde ekosistemin ortalama Toplam Kilitli Değeri 316,2 milyar dolar olup, çeyreklik bazda %11,0 düşüş, yıllık bazda ise %22,8 artış göstermiştir. Çeyreklik düşüş, varlık fiyatlarındaki genel gerilemeyle uyumluyken, yıllık büyüme, Ethereum ekosisteminin bir yıl öncesine kıyasla hala önemli ölçüde genişlediğini göstermektedir.
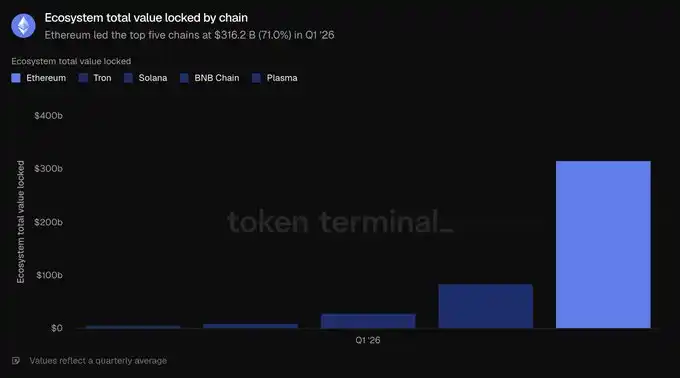
İlk beş zincir arasında Ethereum, 316,2 milyar dolar ile açık ara önde olup, Tron (84,5 milyar dolar), Solana (28,8 milyar dolar), BNB Chain (10,3 milyar dolar) ve Plasma'nın (5,7 milyar dolar) toplamını aşmakta ve ilk beş zincirin toplamının %71,0'ını oluşturmaktadır. Bu sermayenin en büyük havuzu, Lido'nun temsil ettiği likit staking alanında ve Aave'nin temsil ettiği borç verme alanında yoğunlaşmıştır. Yeniden staking projeleri EigenLayer ve ether.fi ile sentetik dolar ihraççıları Ethena ve Sky da en büyük uygulamalar arasında yer almaktadır. Sermaye yoğunlaşması, Ethereum'un en belirgin yapısal liderlik avantajı olmaya devam etmektedir.
Aktif krediler, mevduatların borçlulara verilmiş ve bu nedenle faiz getiren kısmını ölçer; bu gösterge genellikle borç verme geliriyle ilişkilidir. Ethereum'da, tüm ekosistem borç verme uygulamalarındaki ödenmemiş borçları yansıtır.
2026 yılının ilk çeyreğinde, ekosistem aktif kredileri ortalama 21,8 milyar dolar olarak gerçekleşti; bu, bir önceki çeyreğe göre %16,6 düşüş ve yıllık bazda %39,0 artış anlamına geliyor. Borç verme bakiyeleri, toplam kilitli değerle birlikte daraldı ve risk iştahındaki düşüşle uyumlu olsa da, bir yıl önceki seviyelerin hâlâ belirgin şekilde üzerinde.
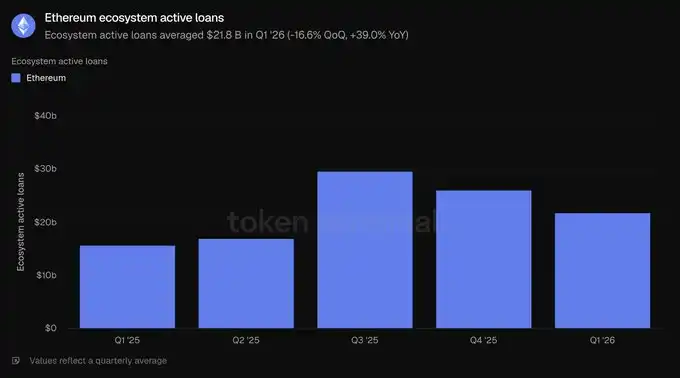
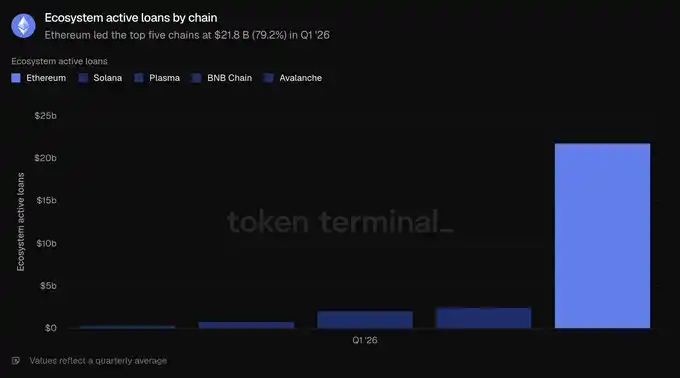
Ethereum'daki borç verme faaliyetleri, Aave'nin baskın olduğu birkaç para piyasasında yoğunlaşmıştır. Çeyrek sonunda, Aave'nin aktif kredileri yaklaşık 13,5 milyar dolar olup, ekosistem toplamının büyük kısmını oluşturuyor; bunu Morpho (yaklaşık 1,9 milyar dolar), Sky'ın Spark'ı (yaklaşık 1 milyar dolar) ve Maple (yaklaşık 840 milyon dolar) takip ediyor. Çeyrekteki daralma esas olarak Aave kaynaklıydı; fiyat düşüşleri ve borçlanma talebindeki soğumayla birlikte kredi defteri çeyrek içinde yaklaşık %24 küçüldü. İlk beş zincir arasında, Ethereum'un 21,8 milyar doları, Solana (2,5 milyar dolar), Plasma (2,1 milyar dolar), BNB Chain (760,8 milyon dolar) ve Avalanche'ın (392,4 milyon dolar) oldukça üzerinde olup, ilk beş zincir toplamının %79,2'sini oluşturuyor. Bu, bu bölümdeki tüm göstergeler arasında Ethereum'un en yüksek paya sahip olduğu kalemdir.
İşlem hacmi, merkeziyetsiz spot borsalarda gerçekleştirilen işlemlerin toplam değerini ölçer. Yatırımcıların ücret ödemesi gerektiğinden, bu gösterge genellikle bu işlem yerlerinde oluşan ücretlerle ilişkilidir. Burada Ethereum ekosistemindeki toplam DEX işlem hacmi istatistiklenmiştir.
2026 yılının ilk çeyreğinde, ekosistem işlem hacmi toplam 134,5 milyar dolar olarak gerçekleşti; bu, bir önceki çeyreğe göre %24,0 düşüş ve yıllık bazda %31,2 azalış anlamına geliyor. İşlem hacmi, kilitli sermayeye kıyasla daha belirgin bir düşüş gösterdi; bu da çeyrekteki geri çekilme sırasında risk iştahının azaldığını işaret ediyor.
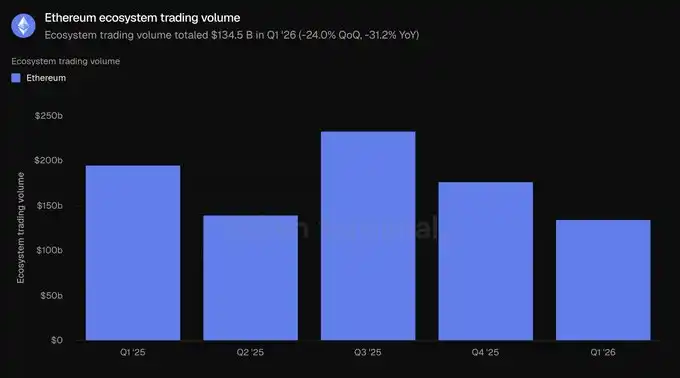
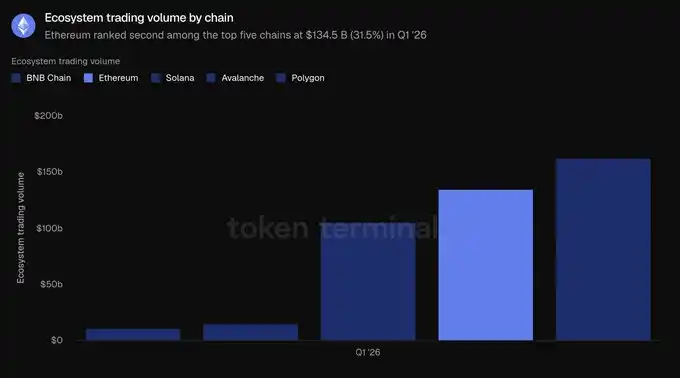
Ethereum'daki DEX faaliyetleri, birkaç derin işlem yerinde yoğunlaşmıştır. Uniswap, ilk çeyrekte yaklaşık 85,5 milyar dolarlık işlem hacmi işleyerek ekosistem işlem hacminin yaklaşık üçte ikisini oluşturdu; bunu Curve (yaklaşık 22,1 milyar dolar) ve CoW Swap (yaklaşık 12,4 milyar dolar) takip etti. İşlem hacmi aynı zamanda bu bölümde Ethereum'un zincirler arasında lider olamadığı tek göstergedir: BNB Chain'in işlem hacmi 162,5 milyar dolar olup Ethereum'un 134,5 milyar dolarının üzerindedir; Solana 104,9 milyar dolar ile onu takip eder; ardından Avalanche (14,5 milyar dolar) ve Polygon (10,7 milyar dolar) gelir. Ethereum, ilk beş zincir işlem hacminin %31,5'ini oluşturarak ikinci sırada yer alır ve BNB Chain'in %38,0'inin altında kalır.
Ücret, kullanıcıların belirli bir uygulamayı kullanmak için ödediği toplam değeri ölçer; örneğin borçluların ödediği faizler ve işlem yapanların ödediği işlem ücretleri, ne kadar ekonomik değer yaratıldığını yansıtır. Bu gösterge, Ethereum ekosistemindeki uygulamalar tarafından oluşturulan ücretleri özetler.
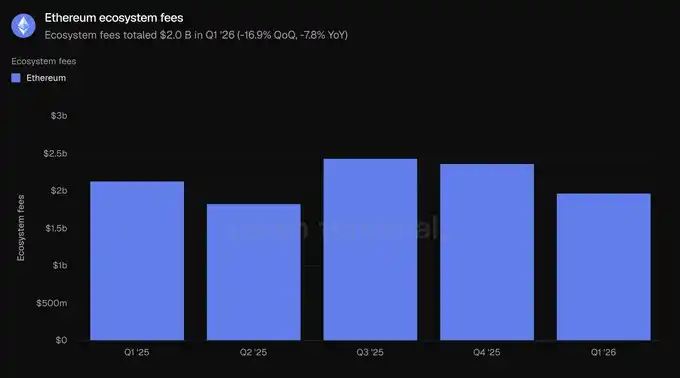
2026 yılının ilk çeyreğinde, ekosistem ücretleri toplam 2 milyar dolar olarak gerçekleşti; bu, çeyreklik bazda %16,9 ve yıllık bazda %7,8 düşüş göstererek işlem ve borç verme faaliyetlerindeki zayıflamayla uyumlu.
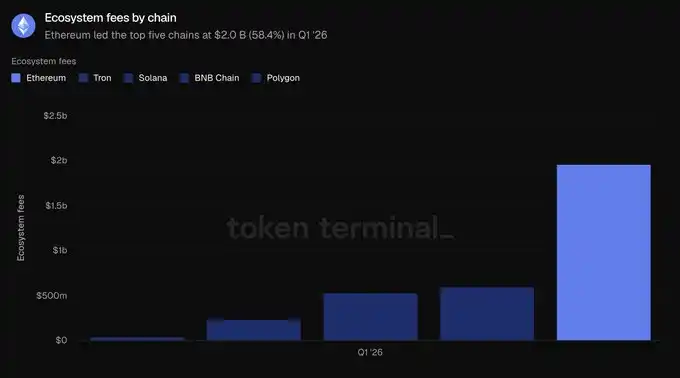
Ethereum, 2 milyar dolarlık ücret üreterek Tron (599,3 milyon dolar), Solana (532,5 milyon dolar), BNB Chain (231,9 milyon dolar) ve Polygon (38,8 milyon dolar) gibi diğer zincirlerden belirgin şekilde yüksek kaldı ve ilk beş zincirin toplam ücretlerinin %58,4'ünü oluşturdu. Düşüşe rağmen Ethereum, uygulama ücretlerinde en büyük tek kaynak olmaya devam ediyor. Bu bölümü bir bütün olarak değerlendirdiğimizde, Ethereum kilitli sermaye, kredi ve ücretlerde lider konumda olup yalnızca işlem hacminde geride kalıyor.
3) Tokenize Edilmiş Varlıklar
Dolaşımdaki varlık piyasa değeri, bir varlığın zincir üzerinde tokenize edildikten sonraki toplam değerini ölçer; dolaşımdaki arzın gün sonu fiyatıyla çarpılmasıyla hesaplanır. Stablecoin'ler için ödenmemiş arzı, tokenize edilmiş fonlar için zincir üzerindeki yönetim altındaki varlıkları (AUM) ve tokenize edilmiş hisse senetleri için zincir üzerinde ihraç edilen hisselerin değerini ifade eder. Burada Ethereum üzerinde ihraç edilen varlıklar istatistiklendirilmiştir.
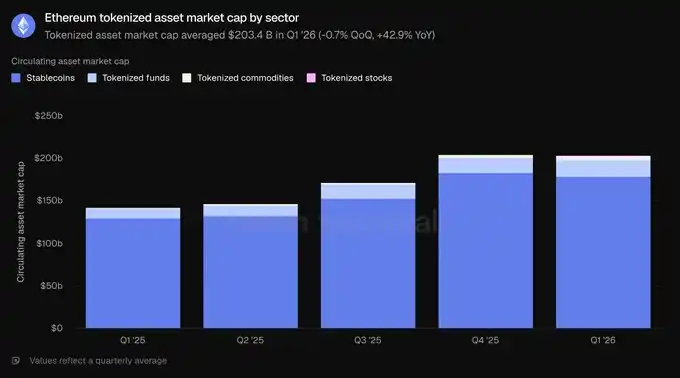
2026 yılının ilk çeyreğinde, Ethereum üzerindeki tokenize edilmiş varlıkların ortalama piyasa değeri 203,4 milyar dolar olarak gerçekleşti; bu, çeyreklik bazda neredeyse sabit kaldı (%0,7 düşüş) ve yıllık bazda %42,9 arttı. Stablecoin'ler, toplamın %87,9'unu oluşturarak en yüksek paya sahip olurken, kalan kısım fonlar, emtialar ve hisse senetlerinden oluştu.
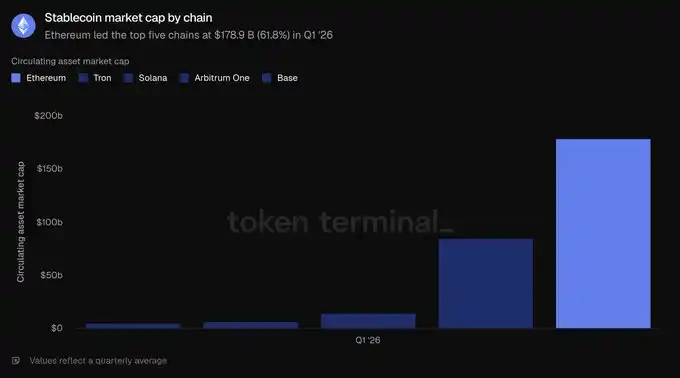
2026 yılının ilk çeyreğinde, Ethereum üzerindeki stablecoin'lerin ortalama büyüklüğü 178,9 milyar dolar olarak gerçekleşti; bu, çeyreklik bazda %2,3 düşüş gösterirken yıllık bazda %37,6 arttı ve çeyrek içinde düşüş yaşayan tek alt sektör oldu. İki büyük ihraççı piyasaya hakim durumda: Çeyrek sonunda Tether'in USDT'si 94,1 milyar dolar ve Circle'ın USDC'si 54,5 milyar dolar olup, ikisi birlikte ağdaki stablecoin piyasa değerinin büyük kısmını oluşturuyor. Bunları Sky'ın USDS'si (12,4 milyar dolar), Ethena'nın USDe'si (5,9 milyar dolar) ve PayPal'ın PYUSD'si (2,9 milyar dolar) takip ediyor. Ripple'ın RLUSD'si (1,1 milyar dolar) gibi daha yeni, düzenlenmiş oyuncular da piyasaya girdi. İlk beş zincir arasında Ethereum, 178,9 milyar dolar ile Tron (84,5 milyar dolar), Solana (14,5 milyar dolar), Arbitrum One (6,8 milyar dolar) ve Base'i (4,7 milyar dolar) geride bırakarak ilk beş zincir toplamının %61,8'ini oluşturdu.
2026 yılının ilk çeyreğinde, Ethereum üzerindeki tokenize fonların ortalama büyüklüğü 19,4 milyar dolar olarak gerçekleşti ve bu, bir önceki çeyreğe göre %4,9, yıllık bazda ise %73,1 artış anlamına geliyor. Bu alan iki bölüme ayrılabilir: Birincisi, ölçek olarak önde gelen getiri sağlayan zincir üstü dolarlar; bunların temsilcileri arasında Sky'ın sUSDS'si (yaklaşık 6,4 milyar dolar) ve Ethena'nın sUSDe'si (yaklaşık 3,5 milyar dolar) yer alıyor. Diğer bölüm ise kurumsal anlatıyı destekleyen ve ölçek genişlemesi sağlamış düzenlenmiş fonlardan oluşuyor; bunlar arasında BlackRock'ın BUIDL'i (Securitize aracılığıyla ihraç edilen, yaklaşık 1 milyar dolar), WisdomTree Devlet Para Piyasası Fonu (yaklaşık 815 milyon dolar) ve Superstate'in USTB'si (yaklaşık 620 milyon dolar) bulunurken, Ondo'nun OUSG'si (yaklaşık 320 milyon dolar) de onları takip ediyor. İlk beş zincir arasında Ethereum, 19,4 milyar dolar ile birinci sırada yer alarak zkSync Era (2,5 milyar dolar), BNB Chain (2,3 milyar dolar), Solana (1,3 milyar dolar) ve Stellar'ın (1,1 milyar dolar) önünde bulunuyor ve ilk beş zincir toplamının %73,0'ını oluşturuyor; bu, bu bölümdeki tüm varlık sınıfları arasında en yüksek ikinci yoğunlaşma oranıdır.
2026 yılının ilk çeyreğinde, Ethereum üzerindeki tokenize emtiaların ortalama büyüklüğü 4,7 milyar dolar olarak gerçekleşti ve bu, bir önceki çeyreğe göre %60,0, yıllık bazda ise %325,9 artış anlamına geliyor; bu, en hızlı büyüyen tokenize varlık sınıfıdır. Bu kategori neredeyse tamamen altından oluşuyor: Tether Gold (XAUT, yaklaşık 2,6 milyar dolar) ve Paxos'un PAX Gold'u (PAXG, yaklaşık 2,4 milyar dolar) birlikte neredeyse tüm sektörü oluşturuyor. İlk beş zincir arasında Ethereum'un 4,7 milyar doları, XRP Ledger (736,6 milyon dolar), Arbitrum One (95,9 milyon dolar), BNB Chain (38,4 milyon dolar) ve Solana'yı (29,8 milyon dolar) çok geride bırakarak ilk beş zincir toplamının %84,0'ını oluşturuyor; bu, bu bölümde Ethereum'un en güçlü liderlik avantajına sahip olduğu kalemdir.
Tokenize hisse senetleri hala en küçük kategori olmaya devam ediyor. 2026 yılının ilk çeyreğinde, Ethereum üzerindeki tokenize hisse senetlerinin ortalama büyüklüğü 365,1 milyon dolar olarak gerçekleşti; bu, bir yıl önceki neredeyse ihmal edilebilir tabana kıyasla önemli bir artış gösterirken, bir önceki çeyreğe göre de %16,5 yükseldi. Bu kategori neredeyse tamamen Ondo Finance tarafından domine ediliyor. Ondo'nun zincir üstü hisse senetleri ve ETF'leri, S&P 500, Nasdaq 100 gibi geniş tabanlı endeks fonlarını ve düzinelerce bireysel hisse senedini kapsayarak Ethereum üzerindeki tokenize hisse senedi piyasa değerinin büyük kısmını oluşturuyor. İlk beş zincir arasında Ethereum, 365,1 milyon dolar ile lider durumda; onu Solana (249 milyon dolar), BNB Chain (150,5 milyon dolar), Arbitrum One (29 milyon dolar) ve Stellar (4,2 milyon dolar) takip ediyor. Ancak Ethereum, ilk beş zincir toplamının yalnızca %45,8'ini oluşturuyor; bu, en dar liderlik avantajı ve Ethereum'un net bir çoğunluğa sahip olmadığı tek tokenize kategoridir.
Genel olarak, bu çeyrek Ethereum'un fon ve emtia tokenizasyonu alanındaki liderliğini göstermektedir, stabilcoin bakiyeleri geçici olarak durgunlaşsa bile.
4) Kullanım Durumu
Aylık aktif kullanıcılar, bir aylık pencere içinde ağ ile gelir getirici işlemler gerçekleştiren benzersiz adreslerin sayısını ölçer. Ethereum'da, birinci katman ağında işlem yapan farklı adresleri sayar.
2026 yılının ilk çeyreğinde, aylık aktif kullanıcılar ortalama 13,2 milyon olup, çeyreklik bazda %53,5, yıllık bazda ise %85,9 artışla tüm zamanların en yüksek seviyesine ulaşmıştır. Birkaç çeyrek süren ılımlı büyümenin ardından, kullanıcı artış hızı belirgin şekilde hızlanmıştır.
İşlem sayısı, onaylanan ve blok zincirine eklenen işlemlerin miktarını ölçer ve kullanıcıların ağa olan etkinliğini yansıtır; saniye başına işlem sayısı ise bu onaylanan işlemlerin ortalama hızıdır ve işlem hacmi ile gerçek zamanlı kullanımı ölçer. Her ikisi de burada Ethereum'un birinci katman ağı için istatistiksel olarak hesaplanmıştır.
2026 yılının ilk çeyreğinde, toplam işlem sayısı 200,4 milyon olup, çeyreklik bazda %38,0, yıllık bazda ise %81,5 artmıştır; işlem hacmi saniyede 25,78 işleme yükselerek çeyreklik bazda %41,2 artış göstermiştir. Her iki gösterge de tüm zamanların en yüksek seviyesine ulaşarak, kullanıcı artışının somut zincir üstü aktivite artışına dönüştüğünü doğrulamıştır.
Buradaki ücretler, kullanıcıların Ethereum'un birinci katman ağında işlem yaparken ödediği işlem ücretlerini, yani temel katman ağını kullanma maliyetini ifade eder. Bu, ikinci bölümdeki ekosistem düzeyindeki uygulama ücretlerinden farklıdır.
Bu ölçüte göre, 2026 yılının ilk çeyreğinde toplam ücretler 39,9 milyon dolar olup, çeyreklik bazda %47,9, yıllık bazda ise %81,9 düşüş göstermiştir. Bu, kullanım miktarıyla keskin bir tezat oluşturmakta ve bu çeyreğin en kritik veri noktasıdır: işlem sayısı %38,0 artarken, toplam ücretler %47,9 düşmüştür; bu, veri kapasitesinin artması ve blok alanı fiyatlarının düşmesiyle birlikte, ortalama işlem başına maliyetin önemli ölçüde azaldığı anlamına gelmektedir.
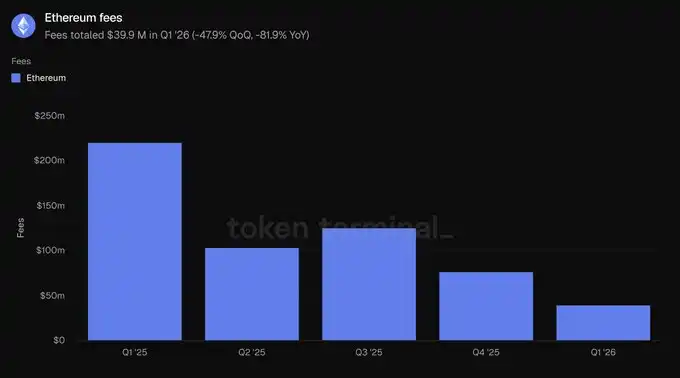
Bu bölüm bir ölçeklenme hikayesi sunmaktadır: daha fazla kullanıcı, daha fazla işlem, daha düşük toplam maliyetle gerçekleşmektedir. İşlem hacmi talepten daha hızlı büyüdükçe, aktivite artışı ve ücret düşüşü aynı anda gerçekleşebilir.
5) ETH
Tamamen seyreltilmiş piyasa değeri, ETH'nin tam seyreltme varsayımı altındaki değerlemesini ölçer; hesaplama, token fiyatının, dolaşımdaki, kilitli, açılmamış ve gelecekte ihraç edilecek tokenler dahil olmak üzere mevcut token ekonomisi modeli altındaki toplam arz ile çarpılmasıyla yapılır.
2026 yılının ilk çeyreğinde, tamamen seyreltilmiş piyasa değeri ortalama 290 milyar dolar olarak gerçekleşti ve çeyreklik bazda %30,3, yıllık bazda ise %9,9 düşüş gösterdi. Çeyreklik düşüş, bu rapordaki değerleme göstergeleri arasında en büyük olup, diğer dolar bazlı göstergelerdeki düşüşü de tetikledi.
Stake oranı, hisse ispatı (Proof-of-Stake) ağının güvenliğine yardımcı olmak için kullanılan ETH değerinin, toplam ETH piyasa değerine oranını ölçer. 0,31x değeri, değerin yaklaşık %31'inin stake edildiği anlamına gelir.
2026 yılının ilk çeyreğinde, stake oranı ortalama 0,31x olarak gerçekleşti ve bir önceki çeyrek ile bir yıl önceki 0,28x seviyesinin üzerine çıktı. ETH piyasa değeri düşse bile, ağ güvenliğine ayrılan ETH payı arttı; bu da fiyat geri çekilmesi sırasında stake katılımının istikrarlı kaldığını gösteriyor.
Token sahibi sayısı, ağın yerel token'ını elinde bulunduran farklı adreslerin sayısını ölçer. Ethereum'da bu, ETH tutan adresleri sayar.
2026 yılının ilk çeyreğinde, token sahibi sayısı ortalama 292,8 milyon olarak gerçekleşti ve çeyreklik bazda %8,1, yıllık bazda ise %24,9 artış göstererek son beş çeyrektir devam eden istikrarlı yükseliş trendini sürdürdü. Tamamen seyreltilmiş piyasa değeri düşmesine rağmen, sahip tabanı genişlemeye devam etti; bu, fiyat geri çekilmesi sırasında ETH mülkiyetinin daha da yaygınlaştığını gösteriyor.
6) Etherealize Ekibi Yorumu
"Bu çeyrekteki en belirgin gerilim, Ethereum ana ağ kullanımının tüm zamanların en yüksek seviyesine ulaşmasına rağmen işlem ücretlerinin düşmesiydi. Ethereum, kısa vadeli ücret yakalamayı feda ederek ağı bilinçli bir şekilde genişletiyor ve daha ucuz blok alanının daha fazla talep yaratacağına, uzun vadede ise daha fazla ağ geliri getireceğine bahse giriyor.
Token Terminal'in 'Ethereum 2026 İlk Çeyrek Raporu', bu bahsin işe yaradığını gösteriyor. Yıllık bazda, aylık aktif kullanıcı sayısı %85,9, işlem sayısı %81,5 ve işlem hacmi (throughput) %81,7 arttı. Jevons paradoksu tam olarak burada devreye giriyor. Toplam ağ talebindeki artışın, düşük ücretlerin etkisini telafi etmeye yeterli olacağını öngörüyoruz; tıpkı yarı iletken sektörünün bugün 1975'e kıyasla katbekat daha fazla gelir elde etmesi gibi; o yıl Intel'in kurucu ortağı Gordon Moore, mikroçiplerdeki transistör sayısının yaklaşık her iki yılda bir ikiye katlandığını gözlemlemişti. Ayrıca, ölçeklenmenin getireceği kazanımlar henüz tam olarak önümüzde: Glamsterdam yükseltmesi, üçüncü çeyrekte gas limitini 3 kattan fazla artırmayı planlarken, Ethereum yol haritası 2029'a kadar 10.000 TPS ve saniyeler içinde nihai sonuç veren 'hızlı bir katman 1' ağını hedefliyor.
BlackRock CEO'su Larry Fink'in geçen yıl Aralık ayındaki değerlendirmesine katılıyoruz. Şöyle yazmıştı: "Bugünkü tokenizasyon, kabaca 1996'daki internetle aynı seviyede; o zamanlar Amazon yalnızca 16 milyon dolar değerinde kitap satmıştı." O dönemdeki genel kanı, Amazon'un sadece internet balonuyla ayakta duran, zarar eden bir çevrimiçi kitapçı olduğuydu. Ancak Jeff Bezos, internetin perakendeyi yeniden şekillendireceğini gördü ve kısa vadeli kâr yerine ağ etkilerini ve ölçek ekonomilerini optimize etmeye öncelik verdi. Ethereum da küresel bir finansal uzlaşma katmanı olarak konumunu sağlamlaştırmak için benzer ödünleşimler yapıyor.
İnternetten çıkarılan bir diğer ders, açık ve izinsiz ağların genellikle kapalı ağları yendiğidir. 1995'te Bill Gates, "Geleceğin Yolu" adlı kitabında, dijital ticaretin açık internet yerine "bilgi otoyolu" adını verdiği özel kurumsal ağlar üzerinde işleyeceğini öngördü. Microsoft o sırada MSN'yi geliştiriyordu. AOL, CompuServe ve Prodigy, milyonlarca ücretli kullanıcıya sahip duvarlarla çevrili bahçeler işletiyordu. Fransa'nın Minitel'i, 1996'nın sonuna kadar tüm World Wide Web'den daha fazla kullanıcıya sahipti. Sonunda hepsi kaybetti. Hiçbir ciddi şirket, bir rakibin kontrolündeki bir ağ üzerine inşa etmek istemez; belki daha da önemlisi, hiçbir şirket izinsiz inovasyonun hızına süresiz olarak ayak uyduramaz. Bunu defalarca gördük: Linux'un özel Unix'i geçmesi, açık ağların kurumsal duvarlarla çevrili bahçeleri alt etmesi, Wikipedia'nın Britannica'yı geride bırakması. Her seferinde, özel çözümler başlangıçta avantajlıydı—daha odaklı ürünler, daha güçlü pazarlama, daha iyi iş geliştirme ekipleri—ancak her seferinde, açık sistemler katkı birikimi, araç olgunluğu ve güvenilir tarafsızlık eşiğini geçtiğinde bu avantaj aşındı.
Bugün, finansal altyapıda aynı temayı görüyoruz ve bu raporun verileri, Ethereum'un bu eşiği çoktan geçtiğini ve tüm kritik göstergelerde baskın pazar payına sahip olduğunu kanıtlıyor. Tokenize finans inşa eden kurumlar, Ethereum'u ideolojik nedenlerle değil, likidite, birleştirilebilirlik ve kurumsal emsaller zaten orada olduğu için seçiyor. Bu raporun vurguladığı gibi, ilk beş zincir arasında Ethereum, aktif DeFi kredilerinin %79,2'sini, stablecoin'lerin %61,8'ini, tokenize fonların %73,0'ını ve tokenize emtiaların %84,0'ını elinde tutuyor. Her yeni tokenize varlık, likiditeyi derinleştirir ve bu da bir sonraki varlığı çeker; tarafsız bir temel katman ise sürdürülebilir tek denge noktasıdır, çünkü büyük oyuncular asla bir rakibin altyapısında uzlaşmayı kabul etmez. Ayrıca kurumlar, gizlilik, izin, KYC ve transfer kısıtlamalarının, gizlilik koruyucu ortamlar ve izinli token standartları aracılığıyla Ethereum'da uygulanabileceğini ve aynı zamanda kamu likiditesine erişimden vazgeçilmediğini fark ediyor; buna karşılık, kapalı bir zincire kamu likiditesi ve açık uygulama ekosistemi eklemek imkansızdır.
Eğer bir değişiklik olduysa, o da kurumsal ivmenin çeyrek sonrasında daha da hızlanmasıdır. Sadece Mayıs ayında BlackRock iki tokenize fon daha başvurusunda bulundu; JPMorgan, Ethereum üzerinde ikinci tokenize para piyasası fonu JLTXX'yi başlattı; Fidelity International, Moody's AAA dereceli ve ERC-20 formatında ihraç edilen bir dolar likidite fonu olan FILQ'yu piyasaya sürdü. Stablecoin alanında, Japonya Blockchain Vakfı'nın Japon yeni stablecoin'i EJPY, Ethereum üzerinde piyasaya sürülecek; BNP Paribas, ING, UniCredit ve BBVA dahil olmak üzere on iki Avrupa bankasından oluşan bir konsorsiyum da düzenlenmiş bir euro stablecoin'i çıkarmaya hazırlanıyor.
İnternet 1990'da imkansız görünüyordu, ancak 2005'e gelindiğinde kaçınılmaz hale gelmişti. Fink'in tokenizasyonun bulunduğu aşamaya dair değerlendirmesi doğruysa, önümüzdeki yıllar Ethereum tarihinin en heyecan verici dönemlerinden biri olabilir. "Productive Money" raporunda savunduğumuz gibi, ağ ücretleri ETH'ye içsel bir değer tabanı sağlarken, boğa senaryosu ETH'nin altın ve Bitcoin'in elinde tuttuğu 30 trilyon doları aşan para primini, üstün para özellikleri sayesinde absorbe etmesidir. ETH'nin kazanmak için yüksek ücretlere güvenmesi gerekmez.
7) Tanımlar
Göstergeler:
Ekoloji Toplam Kilitli Değer: Belirli bir zincir ekosistemindeki çeşitli uygulamalara yatırılan varlıkların dolar cinsinden değeri, dönem ortalaması olarak raporlanır.
Ekoloji Aktif Krediler: Ekosistemdeki borç verme uygulamalarındaki ödenmemiş borçların dolar cinsinden değeri, dönem ortalaması olarak raporlanır.
Ekoloji İşlem Hacmi: Ekosistemdeki merkeziyetsiz borsalarda gerçekleştirilen işlemlerin dolar cinsinden değeri, dönem toplamı olarak raporlanır.
Ekoloji Ücretleri: Kullanıcıların ekosistemdeki uygulamalara ödediği toplam ücretler, dönem toplamı olarak raporlanır.
Dolaşımdaki Varlık Piyasa Değeri: Belirli bir tokenize varlık sınıfının dolaşımdaki dolar cinsinden değeri, dolaşımdaki arzın gün sonu fiyatıyla çarpılmasıyla hesaplanır ve dönem ortalaması olarak raporlanır.
Aylık Aktif Kullanıcılar: Ethereum ile gelir getirici işlemler gerçekleştiren farklı adreslerin sayısı, aylık göstergenin dönem ortalaması olarak raporlanır.
İşlem Sayısı: Ethereum birinci katman ağında onaylanan ve takas edilen işlemlerin sayısı, dönem toplamı olarak raporlanır.
İşlem Sayısı (Saniye Başına): Ethereum ana ağı tarafından bu dönemde onaylanan ortalama işlem hızı.
Ücretler: Ethereum ana ağında ödenen toplam işlem ücretleri, dönem toplamı olarak raporlanır.
Tamamen Seyreltilmiş Piyasa Değeri: ETH fiyatı ile mevcut token ekonomisi modeli altındaki toplam arzın çarpımı, dönem ortalaması olarak raporlanır.
Stake Oranı: Ağ güvenliğini sağlamak için stake edilen ETH değerinin, toplam ETH piyasa değerine oranı, dönem ortalaması olarak raporlanır.
Token Sahibi Sayısı: ETH tutan farklı adres sayısı, dönem ortalaması olarak raporlanır.
8) Bu Rapor Hakkında
Bu rapor, Token Terminal'ın uçtan uca zincir üstü veri altyapısı kullanılarak üç ayda bir yayımlanır. Tüm metrikler doğrudan blok zinciri verilerinden elde edilmiştir. Raporda atıfta bulunulan grafikler ve veri setleri, Token Terminal'ın ilgili Ethereum 2026 Birinci Çeyrek Raporu panosunda görüntülenebilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler