



DAT şirketinin "yan iş hayatta kalma" stratejisi: Coin biriktirme çarkı durduktan sonra kendilerini kurtarmaya başladılar.
Orijinal Başlık: "DAT Şirketleri Yan İşlere Yöneldi"
Orijinal Yazar: Eric, Foresight News
Metaplanet'i en son ne zaman duydunuz?
2026'nın ilk çeyreğinde, Japonya'nın ve hatta tüm Asya'nın en büyük Bitcoin hazine şirketi, sermaye stratejisini değiştirdi. mNAV 1'den küçük olduğunda (yani şirketin piyasa değerinin elindeki kripto para değerine oranı 1'den küçük olduğunda) hisse seyreltmeyi bırakıp, Bitcoin teminatlı finansman ve hisse geri alımı gibi stratejilere yönelerek hisse fiyatını belirli bir seviyede tutmayı hedefledi.
İlk çeyrek mali raporu Metaplanet'in hâlâ 5.075 Bitcoin satın aldığını gösterse de, ikinci çeyrekten itibaren, yaklaşık bir hafta önce Japonya lisanslı menkul kıymetler şirketi Siiibo Securities'i satın alarak Bitcoin tabanlı tahvil ürünlerini teşvik etme ve menkul kıymet tokenizasyonunu keşfetme duyurusu dışında pek bir hareket olmadı.
Hatta Bitcoin'lerini asla satmayacağını defalarca garanti eden Strategy bile, piyasa üzerindeki etkisini görmek için küçük bir miktar Bitcoin satarak nakit takviyesi yapmayı denedi. Bir zamanların "asla satmam" yemini, "toplam miktarı artırmayı garanti etmek" haline dönüştü. Bitcoin rezervlerinde ilk iki sırada yer alan DAT şirketleri zor durumdayken, diğer şirketlerin içinde bulunduğu sıkıntıyı tahmin etmek zor değil.
Aslında, Strategy, Metaplanet ve BitMine gibi birkaç şirket dışında, eski DAT şirketlerinin çoğu şimdiden alternatif yollar aramaya başladı.
İki Hayatta Kalma Yolu
Beklenmedik ayı piyasasında, birçok DAT şirketi doğrudan "oyunu bırakmayı" seçti.
ETHZilla bunun tipik bir örneği. Peter Thiel tarafından desteklenen bu şirket, 2025'teki zirve döneminde 90.000'den fazla ETH'ye sahipti, ancak aynı yılın sonunda borçlarını ödemek için toplam 115 milyon dolar değerinde ETH'yi iki kez sattı ve bu yıl doğrudan DAT modelini terk ederek RWA tokenizasyonu gibi işlere yöneldi.
Prenetics Global, Sequans Communications gibi Bitcoin DAT şirketleri de vazgeçip ana işlerine geri döndü. Birçok taklitçi altcoin DAT şirketi için durum daha da kötü; hisse fiyatları sıfıra yaklaştı, ellerindeki coin'leri nakde çevirmek zorlaştı ve doğrudan pes ettiler. Verilere göre, Temmuz 2025'te DAT şirketleri tek bir ayda toplam yaklaşık 20 milyar dolar değerinde kripto para satın alırken, bu yılın ilk çeyreğinde toplam satın alma miktarı yalnızca yaklaşık 3,7 milyar dolar oldu.
Volanın durması karşısında, çekilip pes etmenin dışında, orta kademedeki hazine şirketleri toplu bir stratejik dönüşüm başlattı. Bu dönüşüm kabaca üç yönde özetlenebilir. Hepsi ortak bir temel soruna işaret ediyor: DAT’ın pasif bir bilanço yöneticisinden aktif bir ekosistem katılımcısına dönüşmesi gerekiyor ki gerçek anlamda ticari değer taşıyabilsin.
İlk yön, kendini kurumsal düzeyde bir kripto varlık yönetim platformu ve getiri fonu olarak yeniden konumlandırmak. SharpLink Gaming bu yolun en tipik temsilcisi. Bu şirket, ilk günden itibaren ETH varlıklarının neredeyse %100’ünü stake ediyor ve tüm stake getirilerini herhangi bir kesinti yapmadan doğrudan hissedarlara aktarıyor.
Bu durum, spot ETH ETF’leriyle tam bir tezat oluşturuyor. ETF’ler SEC’den stake izni almış olsa da, günlük likidite gereksinimlerini karşılamak için varlıklarının yalnızca yaklaşık %50’sini stake edebiliyor. Bu temel üzerine SharpLink, 2026 başında Wall Street’in köklü kripto yatırım bankası Galaxy Digital ile iş birliği yaparak 125 milyon dolar büyüklüğünde “Galaxy Sharplink Zincir Üstü Getiri Fonu”nu başlattı ve yaklaşık 100 milyon dolarlık stake edilmiş ETH’yi DeFi likidite protokollerine yönlendirerek ek getiri arayışına girdi.
Bu şirket, yalnızca kripto para tutan bir şirketten, kurumsal müşterilere zincir üstü getiri dağıtım kanalı sunan bir yönetim platformuna dönüşüyor.
Yaklaşık 15.000 ETH tutan GameSquare’in keşifleri ise daha radikal. FaZe Clan gibi oyun varlıklarına sahip bu halka açık şirket, kripto varlık yönetim kuruluşu Dialectic ile iş birliği yaparak onların geliştirdiği Medici platformunu entegre etti. Bu platform, makine öğrenimi modelleri ve otomatik algoritmalar kullanarak 72 ila 250 farklı DeFi protokolü arasında dinamik sermaye dağıtımı yapıyor ve hedef olarak %8 ila %14 arasında yıllık getiri sağlamayı amaçlıyor. Bu oran, Ethereum’un %3 ila %4’lük standart stake getirisinin oldukça üzerinde.
İkinci yön, blockchain altyapı operatörüne dönüşüm. Bu durum özellikle Solana ekosisteminde belirgin. DeFi Development bu alanda en ileri giden şirket. Bu şirket yalnızca büyük miktarlarda SOL satın almakla kalmadı, aynı zamanda bir doğrulayıcı şirketi satın alarak kendi likit stake token’ı dfdvSOL’u piyasaya sürdü.
dfdvSOL, Kamino, Orca, Drift, Jupiter Lend gibi birçok Solana çekirdek DeFi protokolüne entegre edilerek borç verme teminatı ve likidite havuzu varlığı olarak kullanılıyor. DeFi Development, her bir stake işlemi ve protokol entegrasyonundan ücret geliri elde ederek kendini güçlendiren bir ağ etkisi döngüsü oluşturuyor.
SOL Stratejileri, üç doğrulayıcı şirketini satın alarak dijital varlık sahipliğinden altyapı işletmeciliğine kadar eksiksiz bir iş hattı oluşturdu. Yönettiği stake edilmiş SOL miktarı 3,4 milyonun üzerinde olup, kendi hazine büyüklüğünü çok aşarak, kendi bilançosuna hizmet etmekten tüm ekosistemin kurumsal müşterilerine stake altyapısı sağlamaya yöneliyor.
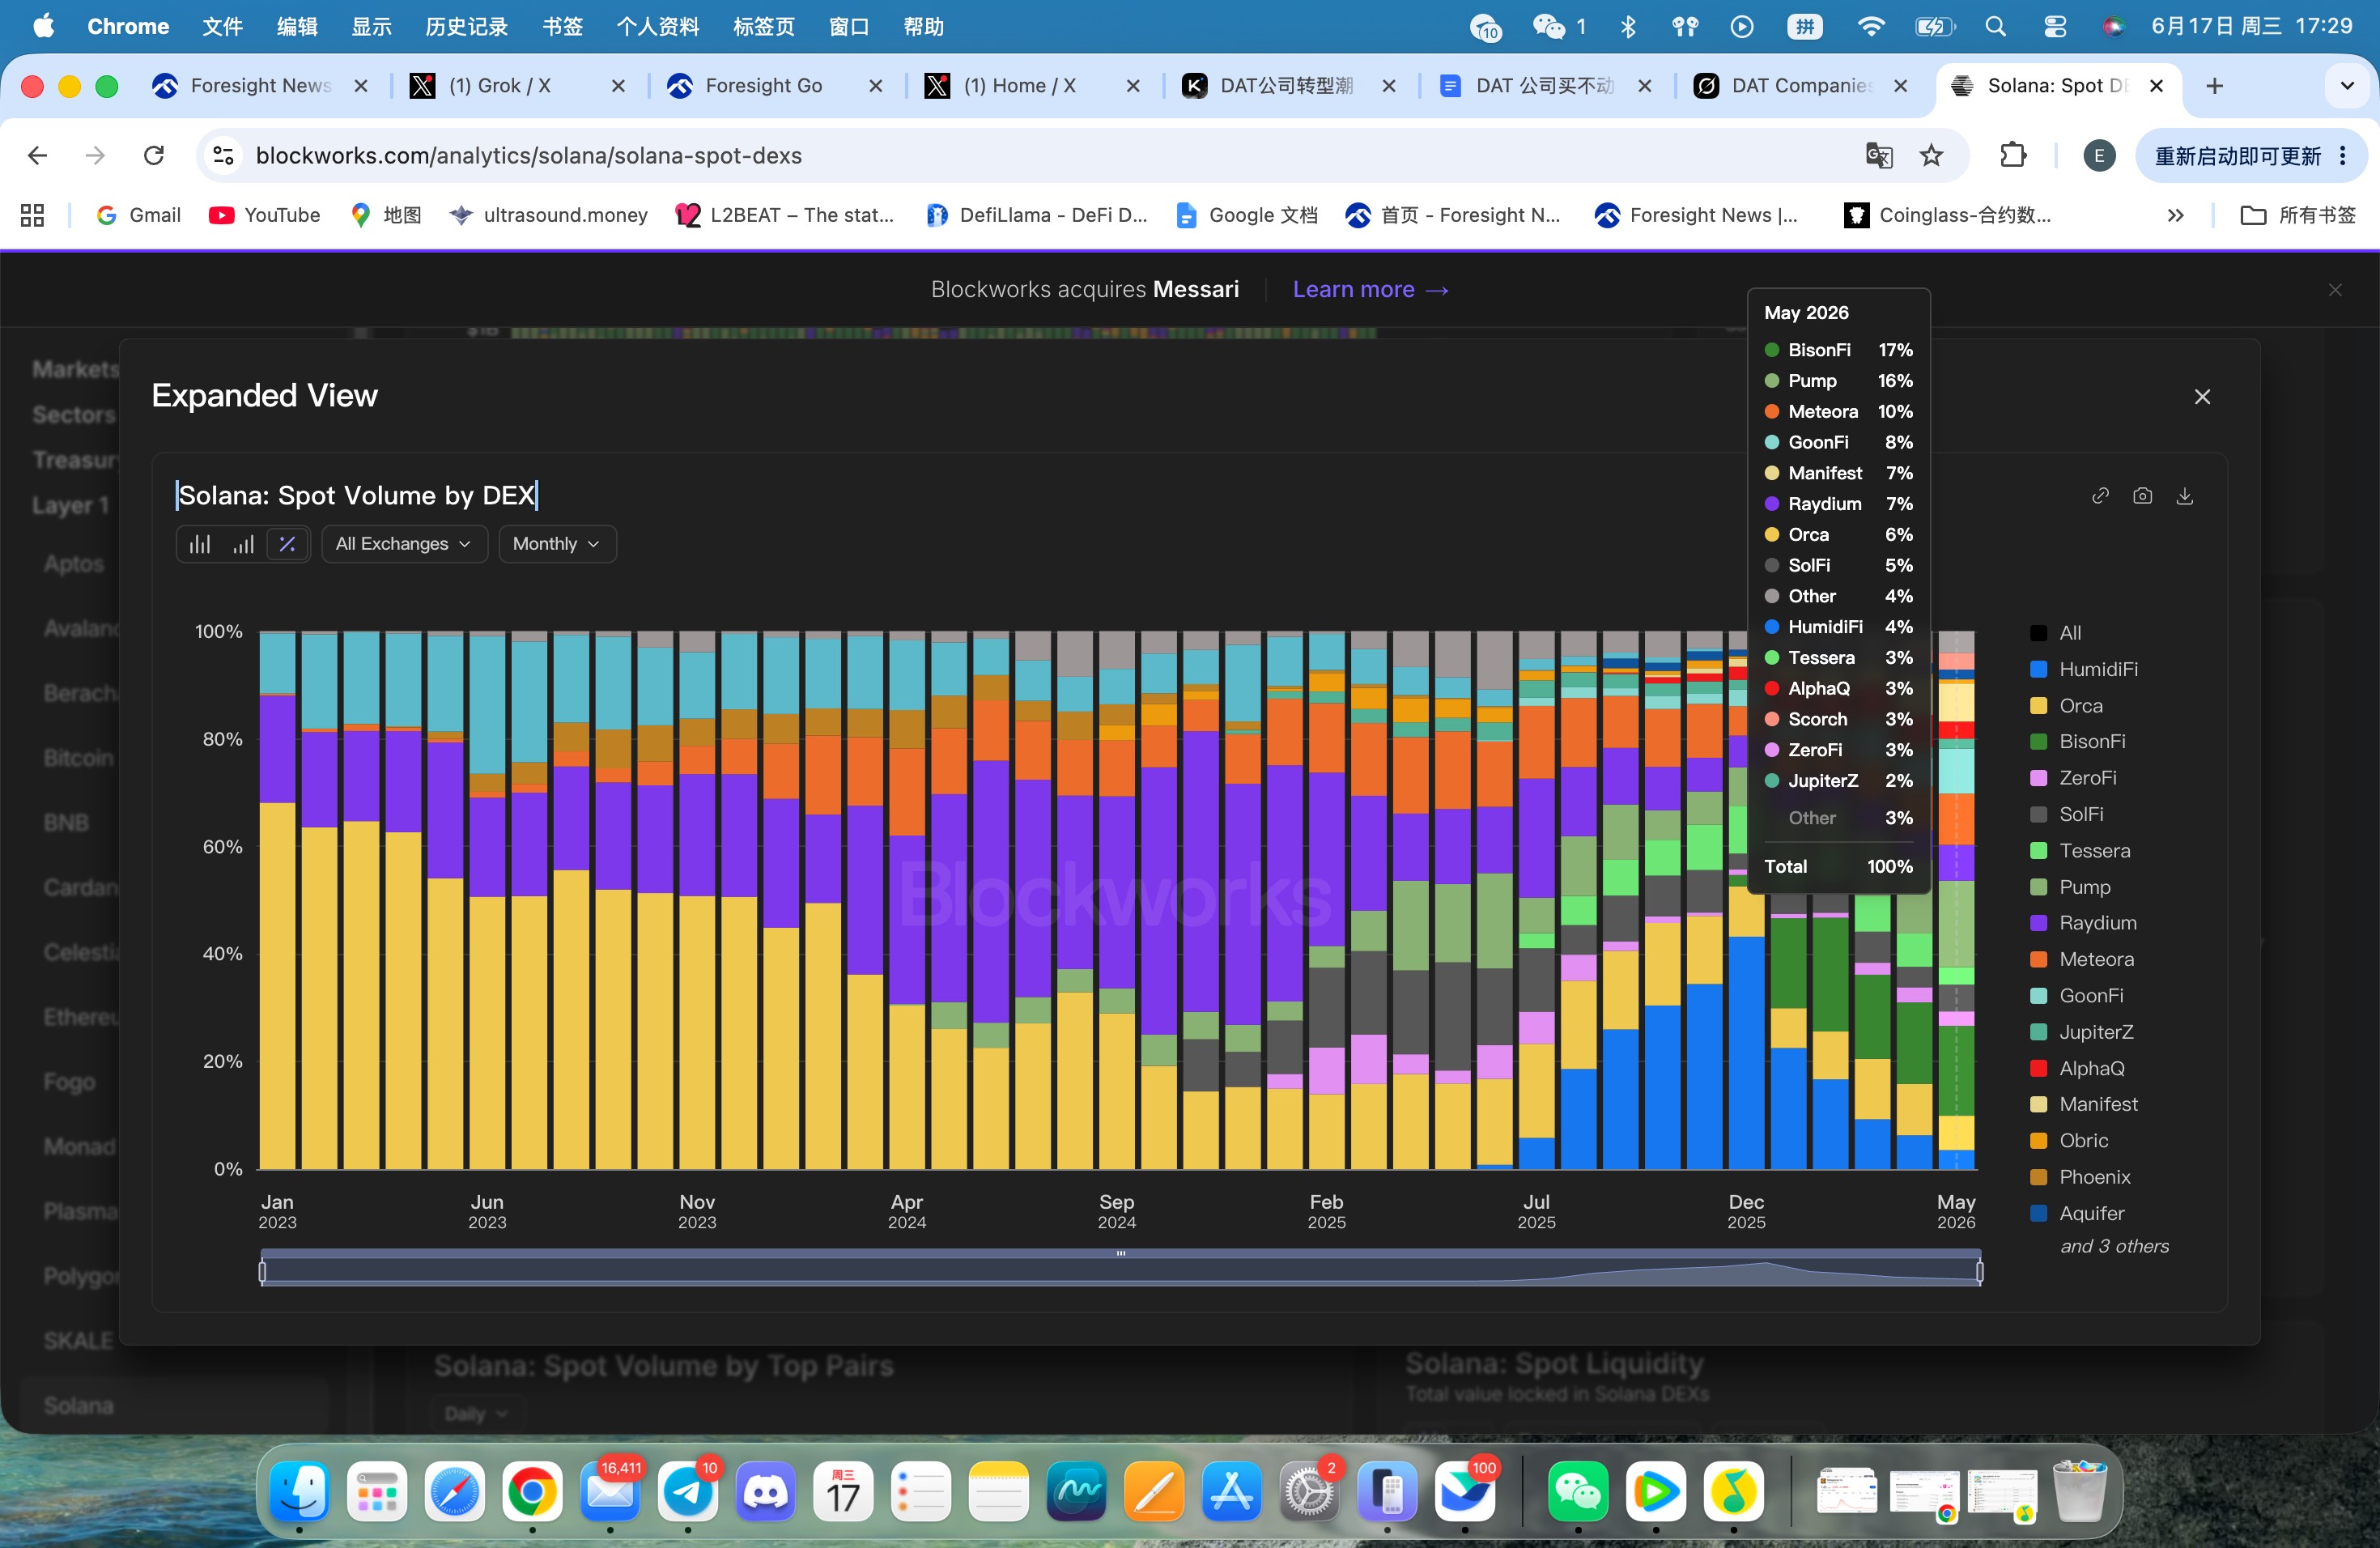
Forward Industries de benzer şekilde, likit stake tokeni fwdSOL'ü piyasaya sürmenin yanı sıra Galaxy Digital ve Jump Crypto ile iş birliği yaparak propAMM projesi BisonFi'yi başlattı. BisonFi, piyasaya sürüldükten sonra neredeyse rakipsiz bir şekilde Solana üzerindeki en yüksek işlem hacmine sahip DEX haline geldi ve bir zamanlar göz kamaştıran HumidiFi'nin pazar payı %4'ün altına düştü.
Bu iki yol, esasen sermaye piyasalarının Ethereum ve Solana'ya karşı farklı tutumlarını yansıtıyor.
ETH'nin bir "varlık" olarak kabul edilirliği hâlâ SOL'dan daha yüksek; ETH hazine şirketleri kendilerini "ETH yöneten bir fon" olarak konumlandırarak kurumlara getiri sağlayan varlık maruziyeti sunabilir. Öte yandan, Solana'nın kripto yerel (crypto native) doğası daha belirgindir; SOL hazine şirketleri, bu ekosistemdeki kârlılıklarını sergileyerek, sıradan halka açık şirketlerin "finansal tablo incelemesi" mantığına daha yakın bir şekilde değerlerini ortaya koymak zorundadır.
Dönüşüm Başarılı Olabilir mi?
DAT şirketlerinin toplu dönüşümü, aslında tüm kripto sektörünün derin bir bilişsel yükseltme geçirdiğini gösteriyor. Başlangıçta Strategy tarafından başlatılan hazine modeli, özünde halka açık piyasa fonlama kolaylığı ve yatırımcı duyarlılığından yararlanan bir finansal mühendislikti. Katılımcılar birkaç öncüden yüzlerce şirkete ve Bitcoin'den çeşitli altcoinlere genişlediğinde, kıtlık seyreltilir ve prim doğal olarak yok olur.
Kripto para ETF'lerinin piyasaya sürülmesi bu süreci daha da hızlandırdı. Yatırımcılar, geleneksel aracılık hesapları aracılığıyla net varlık değerine yakın bir fiyattan stake getirisi olan ETH ETF'lerine doğrudan erişebildiğinde, DAT hisselerini primle tutma mantığı temelden sarsıldı.
Başarılı dönüşüm örneklerinin verdiği cevap, operasyonel yetenektir. İster SharpLink'in %100 stake stratejisi ve kurumsal düzeyde getiri fonu, ister DeFi Development'ın dfdvSOL ekosistemi ve doğrulayıcı ağı, isterse GameSquare'in makine öğrenimi odaklı getiri platformu olsun, hepsi kripto varlıklar etrafında taklit edilmesi zor operasyonel engeller oluşturmaya çalışıyor. Bu engeller, teknolojik avantaj, ağ etkisi, kurumsal iş birlikleri veya zincir üstü finansal ekosisteme derin katılımdan kaynaklanabilir.
Ancak bu dönüşümler risksiz değildir. GameSquare'in hedeflediği %8 ila %14 arasındaki DeFi getirileri, akıllı sözleşme riskleri ve protokol riskleri üzerine inşa edilmiştir; büyük bir DeFi protokol açığı veya aşırı piyasa olayı ciddi kayıplara yol açabilir. DeFi Development'ın iş modeli büyük ölçüde Solana ağının sağlıklı gelişimine bağlıdır; ekosistem soğuduğunda tüm işleri olumsuz etkilenir.
Web 3.0 piyasası için bu dönüşümün etkileri derin ve karmaşıktır. Altyapı operatörleri ve varlık yönetim platformlarına başarıyla evrilen DAT şirketleri, geleneksel finans ile blokzincir ekosistemi arasında köprü kurarak kurumsal düzeyde hizmetlerin olgunlaşmasını ve standartlaşmasını teşvik etmektedir.
Ancak DAT modelinin coşkudan sakinliğe geçişi, piyasaya önemli bir sinyal göndermektedir: Kripto alanında, sadece sermaye oyunu herkesin yapabileceği bir şey değildir; ağ inşasına gerçekten katılan, gerçek nakit akışı yaratan ve kullanıcılara değer sunan varlıklar, döngülere karşı daha dayanıklıdır.
DAT hareketi, bir sermaye çılgınlığından sakin bir yeniden yapılanma aşamasına geçiyor. Bu belki de kötü bir haber değildir. Bir sektör, ancak balon söndükten sonra kimin çıplak yüzdüğünü ve kimin bir gemi inşa ettiğini gerçekten görebilir. Hazine şirketlerinin toplu dönüşü, hem hayatta kalma baskısı altında pasif bir tepki hem de yeni bir sektörün olgunlaşmaya doğru ilerlerken yaşadığı kaçınılmaz bir sancıdır.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

