Japonya Merkez Bankası faiz artırımına hazırlanırken, AI boğa piyasası ayakta kalabilecek mi?

TL;DR
· Piyasa neredeyse 16 Haziran'da Japonya Merkez Bankası'nın (BOJ) faiz artırımını temel senaryo olarak kabul etti: Reuters anketine göre 70 ekonomistten 66'sı faizin %1,0'a yükseltilmesini beklerken, Polymarket'taki ilgili piyasa da yaklaşık %98,3 olasılıkla 25 baz puanlık bir faiz artırımına işaret ediyor.
· Bu kez küresel piyasaları gerçekten etkileyecek olan, Japonya faizinin %1'e çıkması değil, yen carry trade'inin daralmaya devam etmesiyle AI teknoloji hisseleri, kripto ve yüksek kaldıraçlı varlıklardaki oynaklığın artma potansiyelidir.
· İlgili varlıklar: NVIDIA (NVDA), Microsoft (MSFT), BTC, ETH, kaldıraçlı ETF'ler, gelişmekte olan piyasa risk varlıkları.
Günlük olarak NVIDIA, Microsoft, Bitcoin veya Ethereum'un fiyat dalgalanmalarını takip ediyorsanız, genellikle ABD enflasyon verileri, Fed faiz politikası yolu, AI ile ilgili gelir gerçekleşmeleri ve zincir üstü fon akışları gibi temel değişkenlere odaklanırsınız. Ancak bu hafta, piyasanın dikkati görünüşte daha uzak bir değişken tarafından çekildi: Japonya Merkez Bankası'nın faiz oranı hamleleri.
Bunun nedeni karmaşık değil. Geçmişte uzun yıllar boyunca yen, dünyanın en ucuz fonlama para birimlerinden biriydi. Yatırımcılar düşük faizli yen borçlanıp, bunu ABD doları veya başka para birimlerine çevirerek daha yüksek getirili ve daha fazla yükseliş potansiyeli olan varlıkları satın alabiliyordu. Buna yen carry trade denir; basitçe düşük faizli yen borçlanıp yüksek getirili varlıklar satın almak anlamına gelir.
Bu işlem doğrudan belirli bir AI hissesinde veya belirli bir Bitcoin adresinde görünmeyebilir, ancak küresel risk iştahını ve kaldıraç maliyetlerini etkiler. Şimdi, Japonya Merkez Bankası uzun süreli aşırı düşük faiz ortamından çıkarken, piyasa bu "düşük faizli kredi kartının" ne kadar daha kullanılabileceğini yeniden hesaplamaya başlıyor.
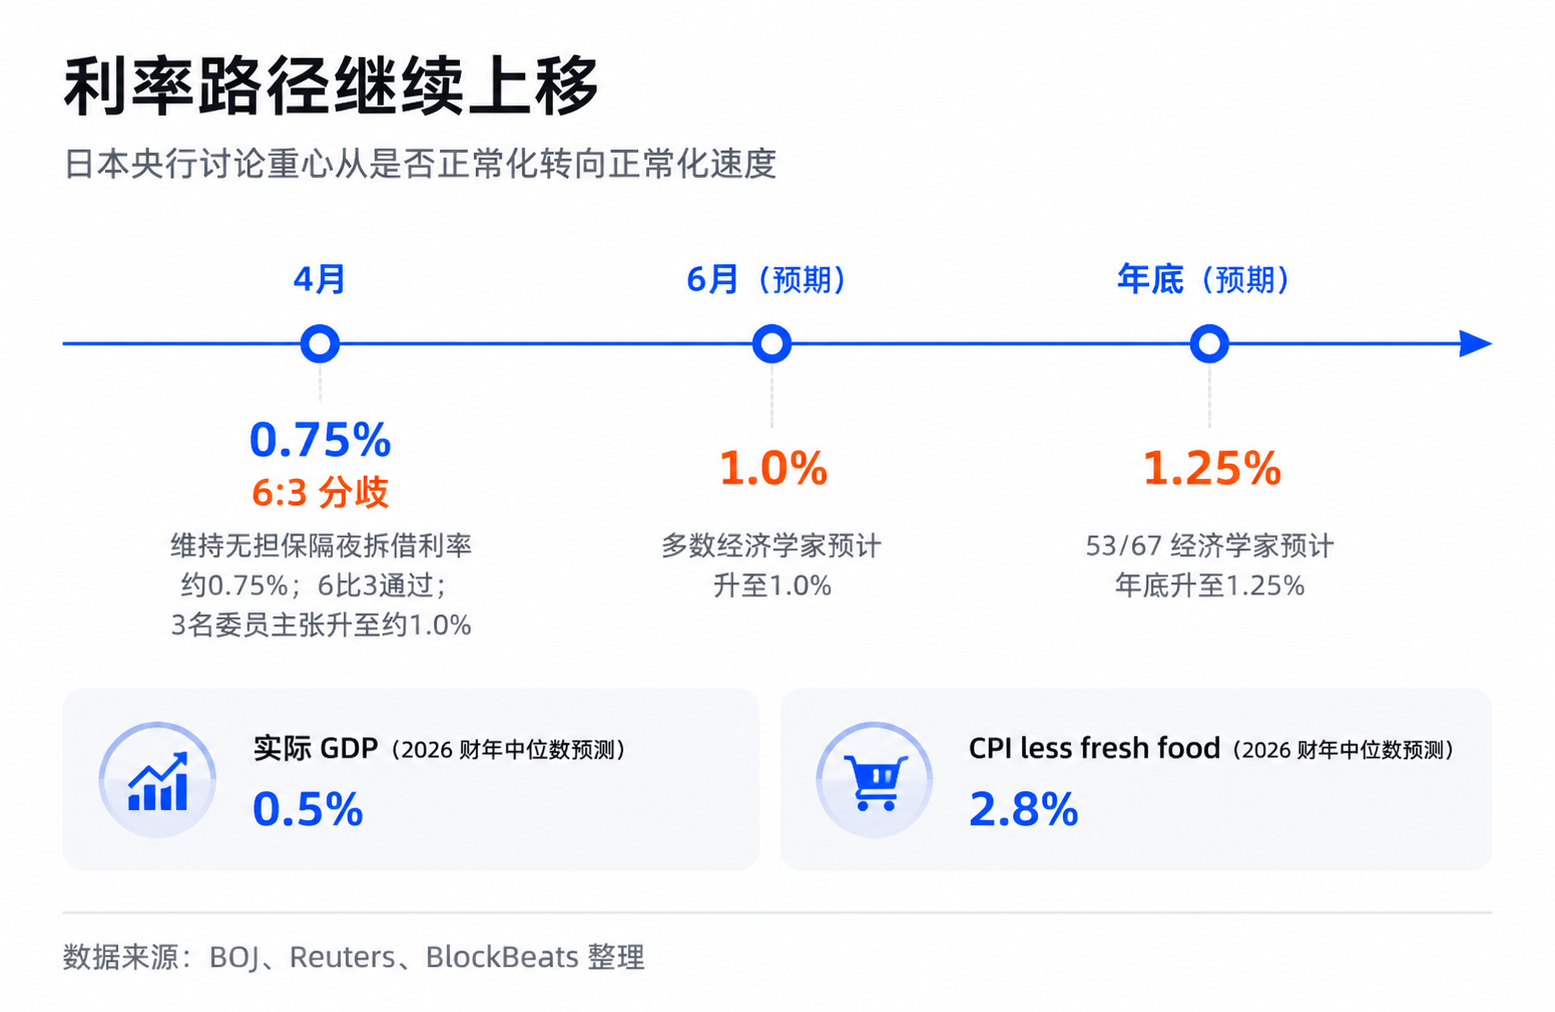
Reuters'ın 10 Haziran tarihli haberine göre, 70 ekonomistten 66'sı Japonya Merkez Bankası'nın Haziran toplantısında politika faizini %0,75'ten %1,0'a çıkarmasını bekliyor. Başka bir ölçümde ise 67 ekonomistten 53'ü yıl sonuna kadar faizin %1,25'e yükseleceğini tahmin ediyor. Bu toplantı 16 Haziran'da sona erecek ve 15 Haziran itibarıyla %1,0 hâlâ ekonomist anketlerinin beklentisi, açıklanmış bir sonuç değil.
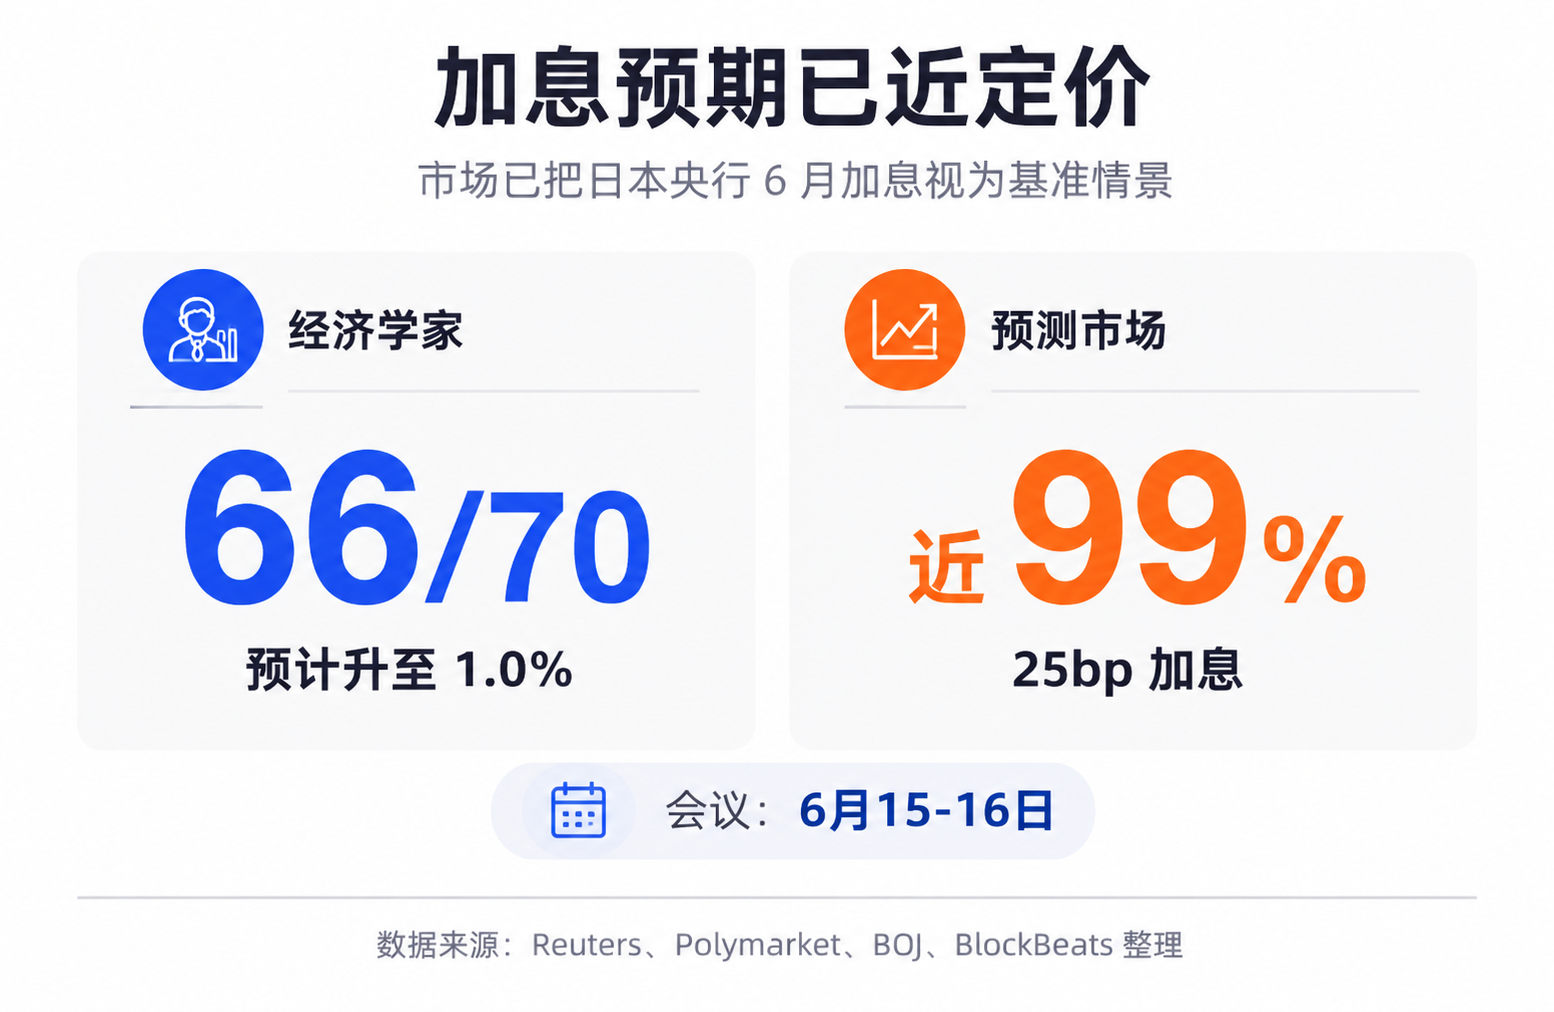
25 baz puan küçük görünüyor. Piyasanın korktuğu "Japonya faizinin %1'e ulaşması" rakamı değil; uzun süredir ucuz olan paranın pahalılaşmaya başlamasıyla, geçmişte düşük maliyetli fonlamaya, kalabalık pozisyonlara ve yüksek risk iştahına dayanan varlıkların yeniden fiyatlanıp fiyatlanmayacağıdır. AI büyük teknoloji ve kripto, bu zincirin en hassas uç noktalarıdır.
Japonya Merkez Bankası Küresel Finansmanın Temelini Etkiliyor
Yen taşıma ticaretini düşük faizli bir kredi kartı gibi anlayabilirsiniz. Borçlanma maliyeti yeterince düşük, döviz kuru yeterince istikrarlı ve hedef varlıklar yeterince hızlı yükseldiği sürece, yatırımcılar bu kartı kullanarak kaldıraç eklemeye istekli olur. Yen uzun süredir bu küresel kredi kartı rolünü oynuyor.
Bu kartın önemi, yalnızca Japonya piyasasına hizmet etmemesinden kaynaklanıyor. Düşük faizli yen, ABD dolarına çevrilerek ABD hisse senetlerine, tahvillere, gelişmekte olan piyasalara, emtialara girebilir ve dolaylı olarak kripto piyasasının risk iştahını etkileyebilir. Küresel varlık fiyatları yükseldiğinde, taşıma ticareti likiditeyi artırır. Yen değer kazandığında veya Japonya faiz oranları yükseldiğinde, bu zincir tersine döner ve bazı fonların pozisyon azaltmasına, borç ödemesine ve kaldıracı düşürmesine neden olur.
Bu nedenle yatırımcılar, Japonya'nın piyasa etkisini yalnızca "Japonya ekonomisinin büyüklüğü" ile değerlendiremez. Japonya Merkez Bankası, yerel bir sektörün kâr beklentisini değil, küresel finansman haritasındaki uzun vadeli düşük maliyetli bir temeli değiştiriyor.
Nisan ayındaki toplantı bu sinyali vermişti. O zaman Japonya Merkez Bankası, teminatsız gecelik faiz oranını yaklaşık %0,75'te tuttu, ancak oylama 6'ya 3'tü ve 3 üye hemen yaklaşık %1,0'a yükseltilmesini savundu. Aynı ayın görünüm raporunda, Japonya Merkez Bankası 2026 mali yılı için reel GSYİH tahminini %0,5'e düşürdü ve çekirdek TÜFE tahminini %2,8'e yükseltti. Politika tartışmalarının odağı, normalleşmenin gerekip gerekmediğinden, normalleşmenin ne kadar hızlı olması gerektiğine kaydı.
Piyasa konsensüsü hâlâ ılımlı: Japonya Merkez Bankası kademeli olarak faiz artıracak, politika iletişimi yeterli olacak ve yen taşıma ticaretinin bir kısmı önceki dalgalanma dönemlerinde çözülmüş durumda. Ancak risk çerçevesi başka bir şeye bakar. Kalan kaldıraç var olduğu sürece, dalgalanmayı tetikleyen genellikle faiz oranının mutlak seviyesi değil, faiz farkı ve döviz kuru beklentilerindeki değişim hızıdır.
AI hisseleri ve kripto için bu hız önemlidir. Her ikisi de yüksek beta varlıklarıdır, yani daha yüksek fiyat esnekliğine sahip varlıklardır. Likidite bol olduğunda daha hızlı yükselir, risk iştahı düştüğünde ise daha hızlı düşerler. AI liderlerinin gerçek gelirleri ve endüstri trendleri desteği varken, Bitcoin'in ETF'leri, yarılanma döngüleri ve zincir üstü yapıları vardır, ancak marjinal fiyatlamaları hâlâ büyük ölçüde küresel risk iştahına bağlıdır.
Ucuz para azaldığında, piyasa hemen AI anlatısını veya kripto anlatısını reddetmeyebilir, ancak gelecekteki büyüme için ödemeye istekli olduğu değerleme katlarını düşürebilir.
25 Baz Puan Kaldıraç ve Döviz Kuru Tarafından Büyütülecek
Sadece 25 baz puana bakıldığında, Japonya'nın faiz artırımının küresel varlıkları etkilememesi gerekir. Sorun şu ki, taşıma ticareti sıradan bir mevduat-kredi karşılaştırması değil, kaldıraç, döviz kuru ve kalabalık pozisyonların bir araya geldiği bir sistemdir.
Tipik bir Japon yeni taşıma işleminin üç katmanlı getiri kaynağı vardır: Japon yeni borçlanma maliyeti düşüktür, satın alınan varlıkların getirisi yüksektir ve Japon yeni değer kazanmaz hatta değer kaybeder. Bu üç nokta geçerli olduğu sürece işlem rahattır. Japonya faiz oranları yükseldiğinde, ilk katman getiri sıkışır. Piyasa Japon yeninin değer kazanacağını beklemeye başlarsa, üçüncü katman getiri de risk haline gelir. Yatırımcılar sadece daha az kazanmakla kalmaz, aynı zamanda döviz kurunda da para kaybedebilir.
Bu nedenle %1'in kendisi korkutucu olmayabilir, ancak %0,75'ten %1,0'a çıkması ve piyasanın yıl sonuna kadar %1,25'i beklemesi, fonların hesaplarını değiştirir. Taşıma işlemlerinin en çok korktuğu şey maliyetlerin yavaşça artması değil, herkesin aynı anda aynı işlemin artık karlı olmadığını fark edip pozisyonları kapatmak için yarışmasıdır.
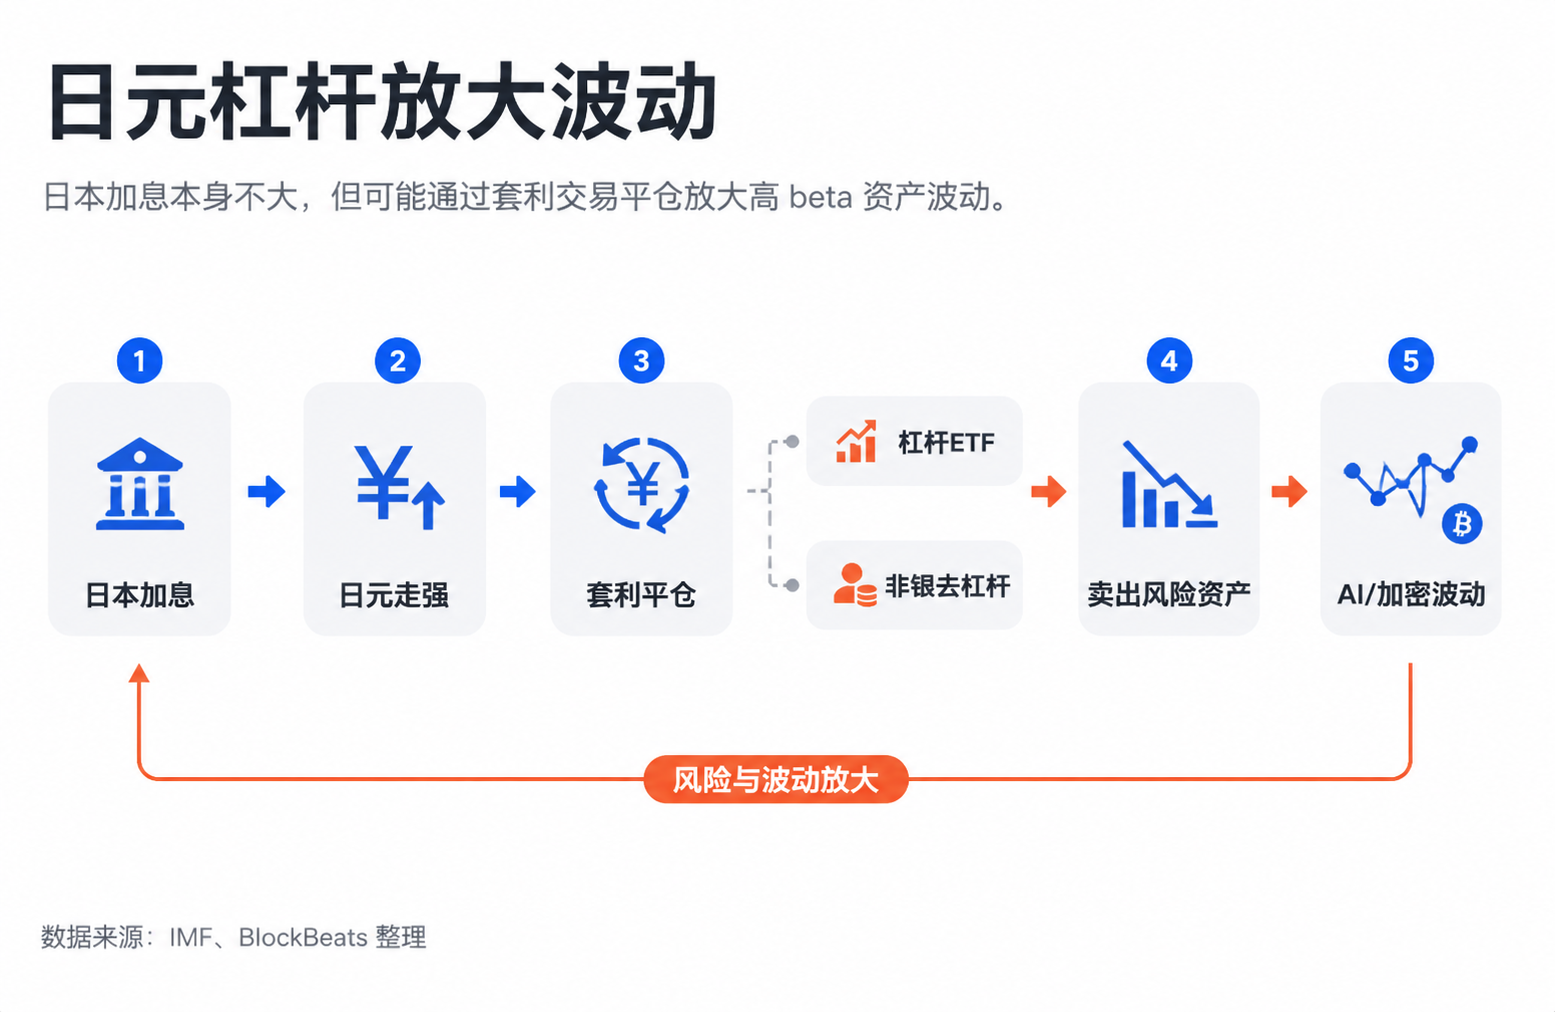
Pozisyon kapatma, Japonya'nın yerel politikalarını küresel riskli varlıklara iletebilir. Yatırımcılar borçlarını ödemek için Japon yeni satın almak zorunda kalır ve bu da dolar varlıklarını, teknoloji hisselerini, kripto paraları, emtiaları veya gelişmekte olan piyasa pozisyonlarını satmalarına neden olabilir. Birçok fon aynı anda benzer eylemler yaparsa, fiyat düşüşü daha fazla risk yönetimi, teminat ve volatilite modeli ayarlamasını tetikleyerek ikincil bir büyümeye yol açar.
IMF, Nisan 2026 Küresel Finansal İstikrar Raporu'nda, taşıma işlemi pozisyon kapatmalarının sermaye akışları, tahvil getirisi oynaklığı, kaldıraçlı ETF'ler ve banka dışı kurumların kaldıraç azaltması gibi kanallar aracılığıyla piyasa oynaklığını artırabileceği uyarısında bulundu. Buradaki önemli nokta, belirli bir düşüşün mutlaka Japonya Merkez Bankası'ndan kaynaklandığını söylemek değil, bu mekanizmanın gerçekten var olduğunu ve likidite sıkışıklığında şokları şiddetlendirebileceğini göstermektir.
Son iki yılda piyasa benzer olayları birçok kez gördü: Fed'den belirgin bir yeni haber veya tek bir şirketin temel durumunda ani bir bozulma olmadan, momentum hisseleri, AI teknoloji hisseleri ve Bitcoin'de eşzamanlı dalgalanmalar yaşandı. Kurumsal analizler genellikle Japon yeni taşıma işlemi pozisyon kapatmalarını açıklamalardan biri olarak gösteriyor. Kesin olarak söylemek gerekirse, bu sadece zamanlama açısından yüksek bir örtüşme ve mekanizma açısından açıklanabilir olduğunu kanıtlar, tek bir nedensellik olduğunu kanıtlamaz. Ancak ticaret için, korelasyon ve iletim mekanizması zaten yeterli bir risk değişkenidir.
Piyasa, Finansman Eşiğinin Yükselmesini İşlemliyor
Daha doğrusu, piyasa "Japonya'nın faiz artırımı AI'yı mahvediyor"u değil, "küresel riskli varlıklar için finansman eşiğinin yükselmesi"ni işlemliyor. Bunlar iki farklı şeydir.
AI rallisinin hala kendi ana hikayesi var. Bulut sağlayıcılarının sermaye harcamaları, GPU talebi, model uygulama lansmanları, kurumsal yazılım gelirleri; bunlar Nvidia, Microsoft gibi şirketlerin uzun vadeli temelleridir. Bitcoin'in de ETF akışları, düzenleyici çerçeve, makro riskten kaçınma anlatısı ve zincir üstü arz yapısı dahil olmak üzere kendi ana hikayesi var. Japonya Merkez Bankası bu değişkenlerin yerini alamaz.
Ancak yüksek değerleme aşamasında, temel bilgiler uzun vadede değer olup olmadığı sorusunu yanıtlarken, likidite piyasanın bu geleceği hangi çarpanla satın almaya istekli olduğunu belirler. Küresel düşük maliyetli finansman daha bol olduğunda, yatırımcılar uzun vadeli büyüme için daha yüksek fiyat ödemeye daha isteklidir. Finansman maliyetleri yükseldiğinde ve risk iştahı azaldığında, aynı büyüme hikayesi daha düşük bir iskontoyla değerlendirilebilir.
Gizli finansman maliyeti işte budur. Bu, mutlaka belirli bir şirketin kredi faizinin yükselmesi veya belirli bir fonun doğrudan Japon yeni borçlanması şeklinde ortaya çıkmaz. Daha çok piyasanın genel kaldıraç sıcaklığına benzer: Para ucuzken yatırımcılar yüksek volatiliteli varlıkları kovalamaya isteklidir. Para pahalılaştığında ise piyasanın kayıplara, uzun vadeli karlara ve değerleme balonlarına toleransı azalır.
Bu nedenle, Japonya Merkez Bankası'nın (BOJ) bu toplantısının piyasa açısından anlamı, %1'in yüksek bir faiz oranı olup olmaması değildir. ABD veya birçok gelişmekte olan piyasada %1 elbette yüksek değildir. Ancak, Japon yeninin küresel bir finansman para birimi olarak tarihinde, bu bir yön değişikliğini temsil eder. Uzun süredir ucuz kaldıraç sağlayan bir fon kanalı, aşırı düşük maliyetten normal maliyete doğru kaymaktadır.
"Taşıma ticaretinin (carry trade) büyük kısmı kapatıldı" demek de riskin ortadan kalktığı anlamına gelmez. Bazı işlemler gerçekten de geçtiğimiz dönemlerdeki dalgalanmalarda azaltıldı ve piyasa Haziran ayındaki faiz artırım beklentisini kısmen fiyatlamıştı. Ancak bankacılık sistemi, offshore yen borçlanması ve banka dışı kaldıraçta hala kalan bir risk bulunduğu sürece, fiyatlar normalleşme hızına karşı hassas olmaya devam edecektir.
Daha da önemlisi, yen sadece görünür çıpalardan biridir. Küresel riskli varlıklar son birkaç yıldır yalnızca Fed'e bağlı değildi; aynı zamanda birden fazla düşük maliyetli finansman para birimi, offshore likidite ve piyasalar arası kaldıraçtan da etkileniyordu. Bu finansman kaynakları aynı anda daha az ucuz hale geldiğinde, Fed faiz indirimine gitse bile diğer para birimi sistemlerindeki marjinal sıkılaşmayı tamamen dengeleyemeyebilir.
Karar sonrası yen, Japon devlet tahvili (JGB) ve yüksek beta varlıklar arasındaki korelasyonu izleyin
Bu ana hattın doğrulama noktası oldukça net: 16 Haziran'daki BOJ kararının ardından piyasa sadece "beklentiyi al, gerçeği sat" mı yapacak, yoksa daha hızlı bir normalleşme yolunu yeniden fiyatlamaya mı başlayacak?
Eğer BOJ, ekonomist anketlerinin beklentisi doğrultusunda faizi %1,0'a yükseltir ancak ifadeleri ılımlı olursa, USD/JPY sakin kalır, ABD teknoloji hisseleri ve kripto paralar eşzamanlı baskı altına girmezse, bu daha çok halihazırda fiyatlanmış bir politika olayı olur. Piyasa, AI gelirlerini, Fed'in yol haritasını ve ABD kazanç döngüsünü ana gündeme geri koyar; Japonya faktörü sadece kısa vadeli bir dalgalanma olarak kalır.
Eğer karar veya sonrasındaki açıklamalar, piyasanın yıl sonu için %1,25 veya daha yüksek bir faiz yolunu erken fiyatlamasına neden olur, yen hızla değer kazanır, JGB getirileri yükselir ve aynı anda Nvidia, diğer momentum teknoloji hisseleri, BTC ve ETH'de eşzamanlı dalgalanma görülürse, bu yatırımcıların 25 baz puanı değil, yen kaldıraç zincirinin yeniden daralmasını işlem yaptığı anlamına gelir.
Önümüzdeki dönemde fiyatlar arasındaki korelasyonu izlemek gerekiyor: Yenin güçlenmesine yüksek beta varlıkların zayıflaması eşlik ediyor mu? ABD'den yeni bir olumsuz haber gelmezken volatilite artıyor mu? Kaldıraçlı ETF'ler ve kalabalık momentum hisseleri ilk baskıyı mı alıyor? Bu sinyaller aynı anda ortaya çıktığı sürece, Japonya Merkez Bankası sadece Japonya Merkez Bankası olmaktan çıkar ve piyasaya küresel ucuz paranın haritasının pahalılaştığını hatırlatır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler