Performans iki katına çıkmasına rağmen hisse senedi çakıldı, Broadcom hangi sinyali veriyor?

TL;DR
· Broadcom'un AI altyapısıyla ilgili gelirleri yıllık bazda %143 arttı ve sipariş görünürlüğü 2028 yılına kadar uzandı, ancak bilanço açıklandıktan sonra hisse senedi piyasa sonrası işlemlerde %12'den fazla düştü. Optik modül, HBM ve kurumsal depolama sektörleri de eş zamanlı olarak geri çekildi.
· AI talebinde bir soğuma yok. Piyasa daha zor bir soruyu yeniden yanıtlıyor: Büyüme artık bir konsensüs haline geldiğinde, AI altyapısı aslında ne kadar değerleme primi hak ediyor?
· İlgili varlıklar: AVGO (ABD hissesi), LITE (ABD hissesi), MU (ABD hissesi)
5 Haziran'da Broadcom ikinci çeyrek bilançosunu açıkladı. Sadece rakamlara bakıldığında, bu neredeyse bariz bir sorun bulunamayacak bir karnedir. İkinci çeyrekte Broadcom'un AI altyapısıyla ilgili yarı iletken geliri 10,8 milyar dolara ulaştı ve yıllık bazda %143 arttı; şirket, üçüncü çeyrekte ilgili gelirin yaklaşık 16 milyar dolara daha da artacağını ve yıllık büyüme oranının %200'ün üzerinde olacağını tahmin ediyor.
Sipariş tarafı da aynı derecede güçlü. CEO Hock Tan, telekonferansta müşteri talebinin hala şirketin tedarik kapasitesini aştığını ve sipariş görünürlüğünün 2028 yılına kadar uzandığını belirtti. Başka bir deyişle, en azından Broadcom'un elindeki verilere göre, büyük ölçekli AI kümesi inşası yavaşlamadı, aksine ilerlemeye devam ediyor.
Son iki yılın piyasa mantığına göre, bu hisse senedi fiyatını yükseltmeye yetecek bir bilanço olmalıydı, ancak piyasanın verdiği yanıt tam tersi oldu. Bilanço açıklandıktan sonra Broadcom'un piyasa sonrası düşüşü bir ara %12'yi aştı.
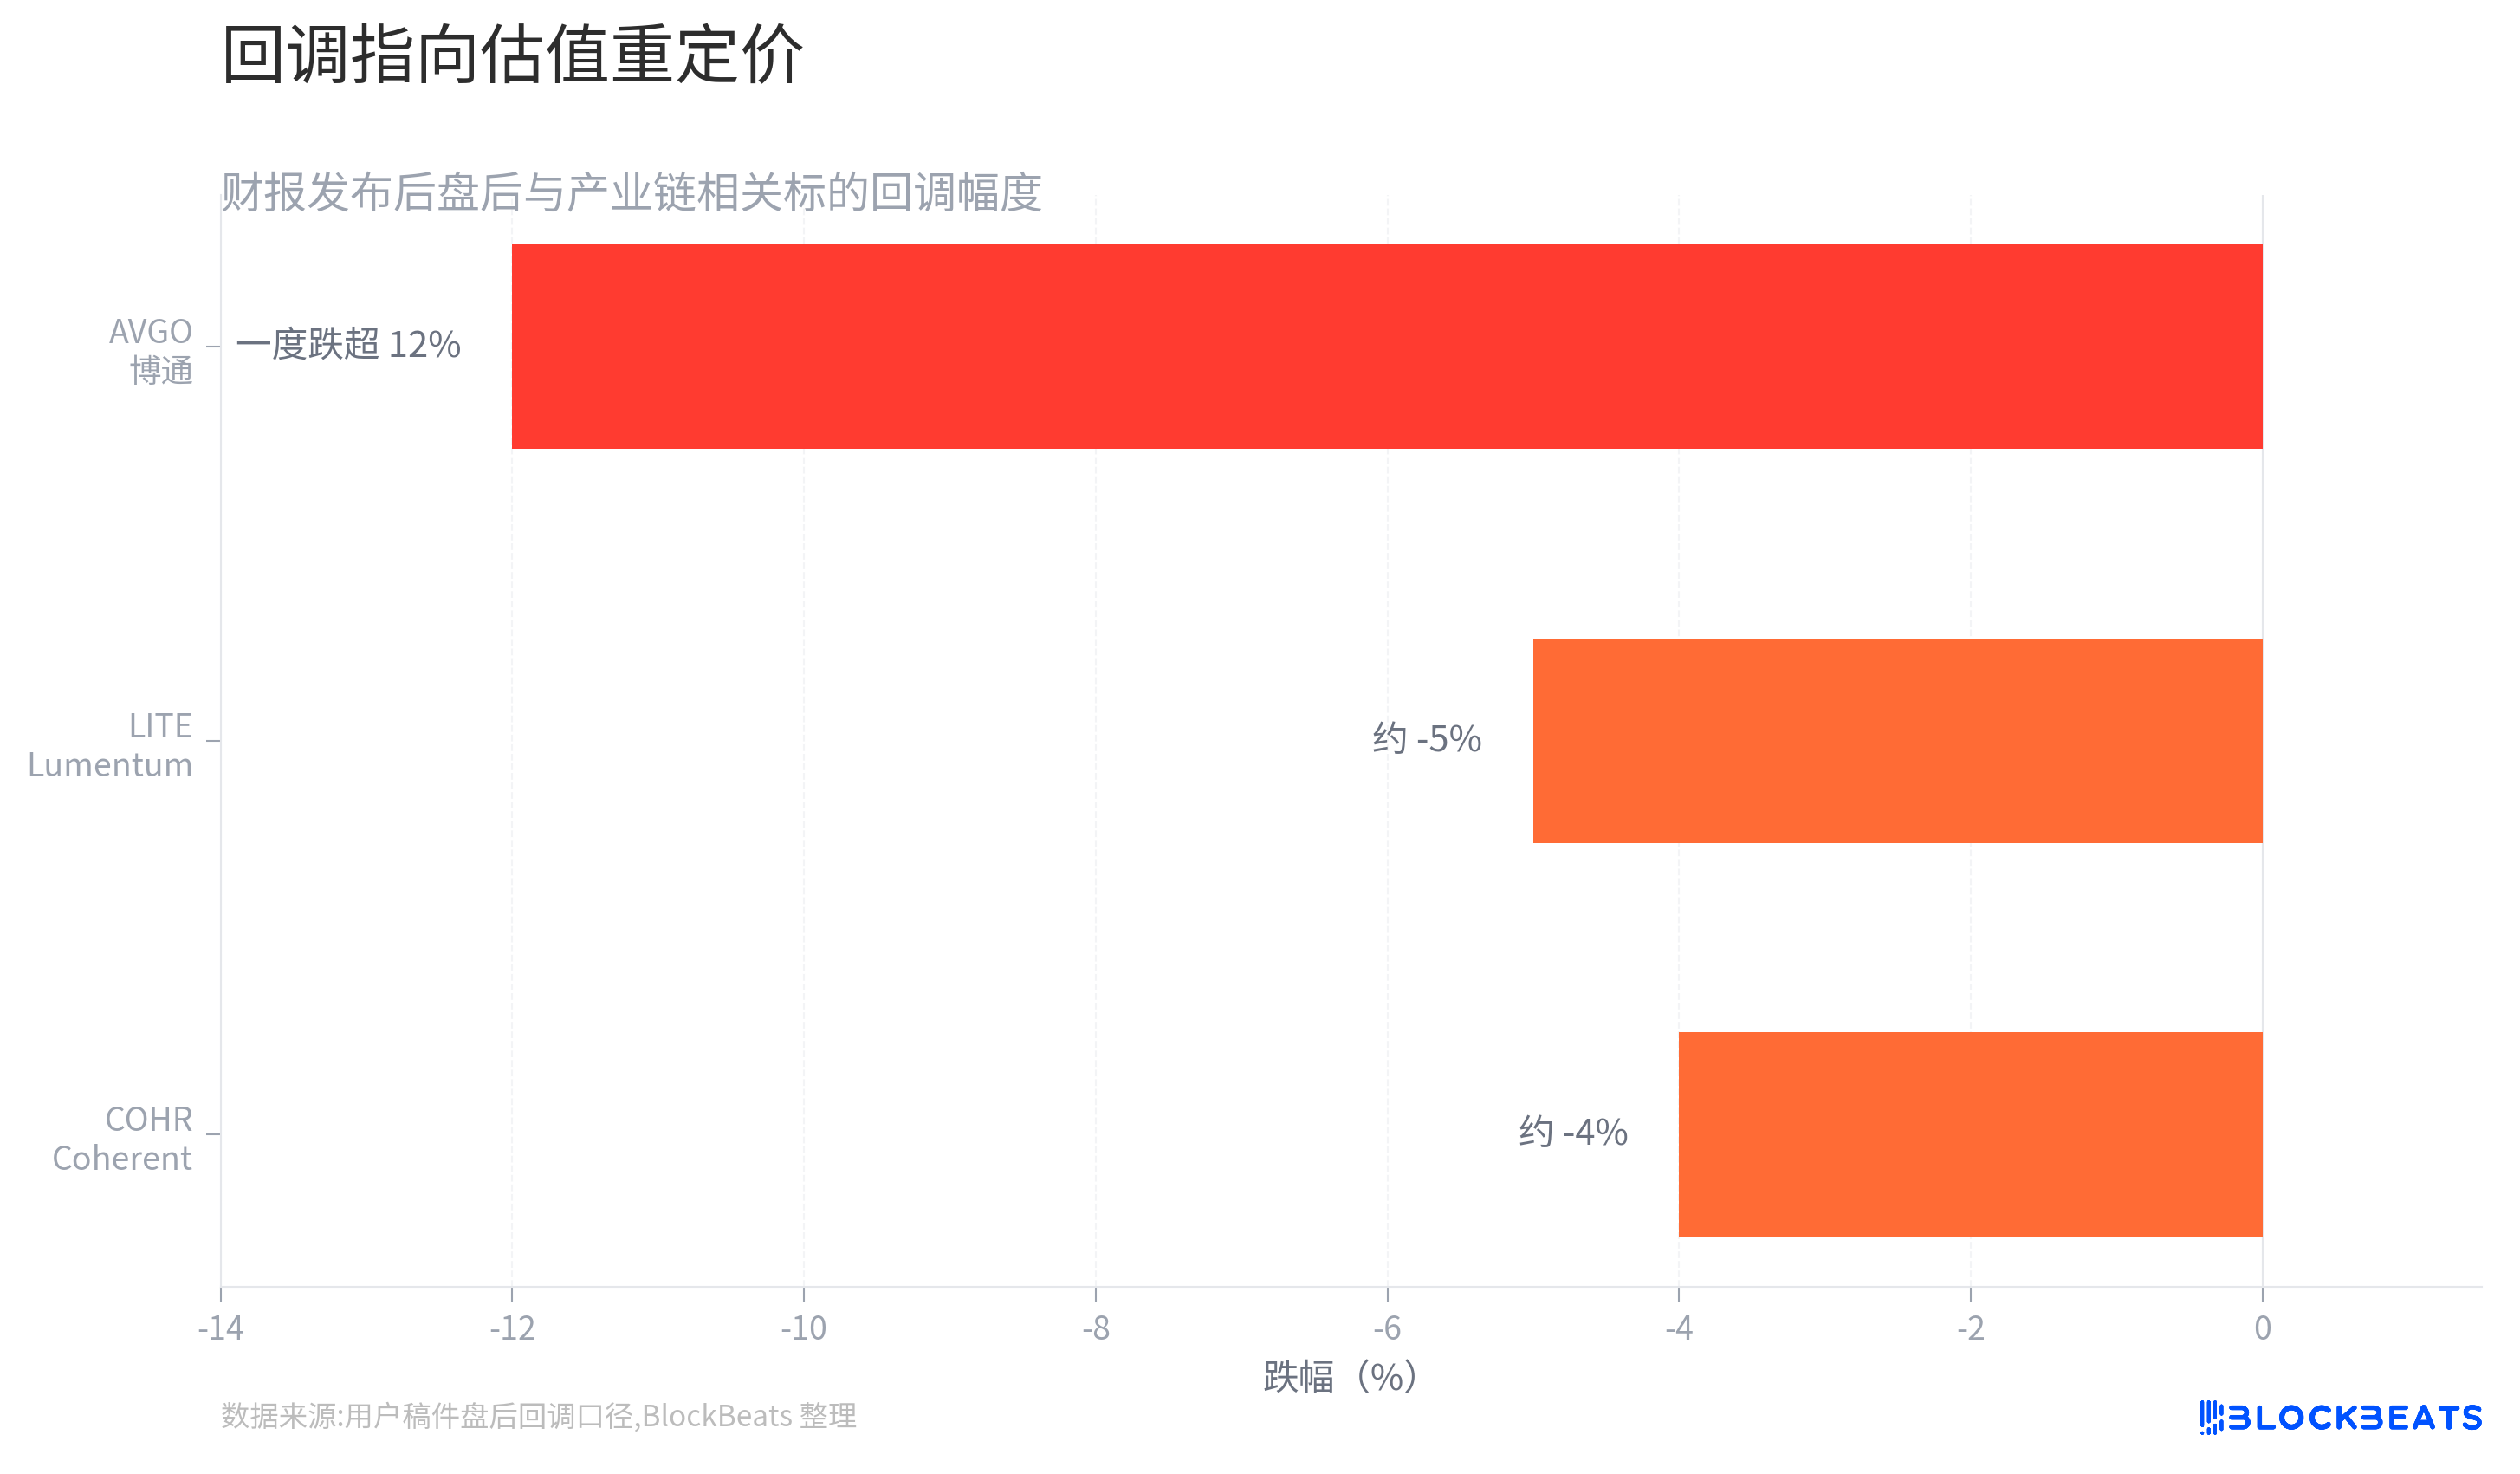
Aynı zamanda, optik bağlantı liderleri Lumentum ve Coherent de düşüş yaşarken, yüksek bant genişlikli bellek (HBM) ve kurumsal depolama sektörlerinde de eş zamanlı bir geri çekilme görüldü.
Bir tarafta rekor düzeyde talep ve siparişler, diğer tarafta ise çift haneli düşüşler.
Bu, belki de mevcut AI ticaretinde en dikkat çekici sinyaldir.
Talep soğumadı, aksine hızlanıyor
Temel göstergeler açısından bakıldığında, Broadcom'un bu bilançosu belirgin bir soğuma işareti göstermiyor. İkinci çeyrekte AI altyapısıyla ilgili yarı iletken geliri 10,8 milyar dolara ulaştı ve yıllık bazda %143 arttı; üçüncü çeyrek için ilgili gelir tahmini yaklaşık 16 milyar dolar, bu da büyüme hızının daha da artma olasılığını işaret ediyor.
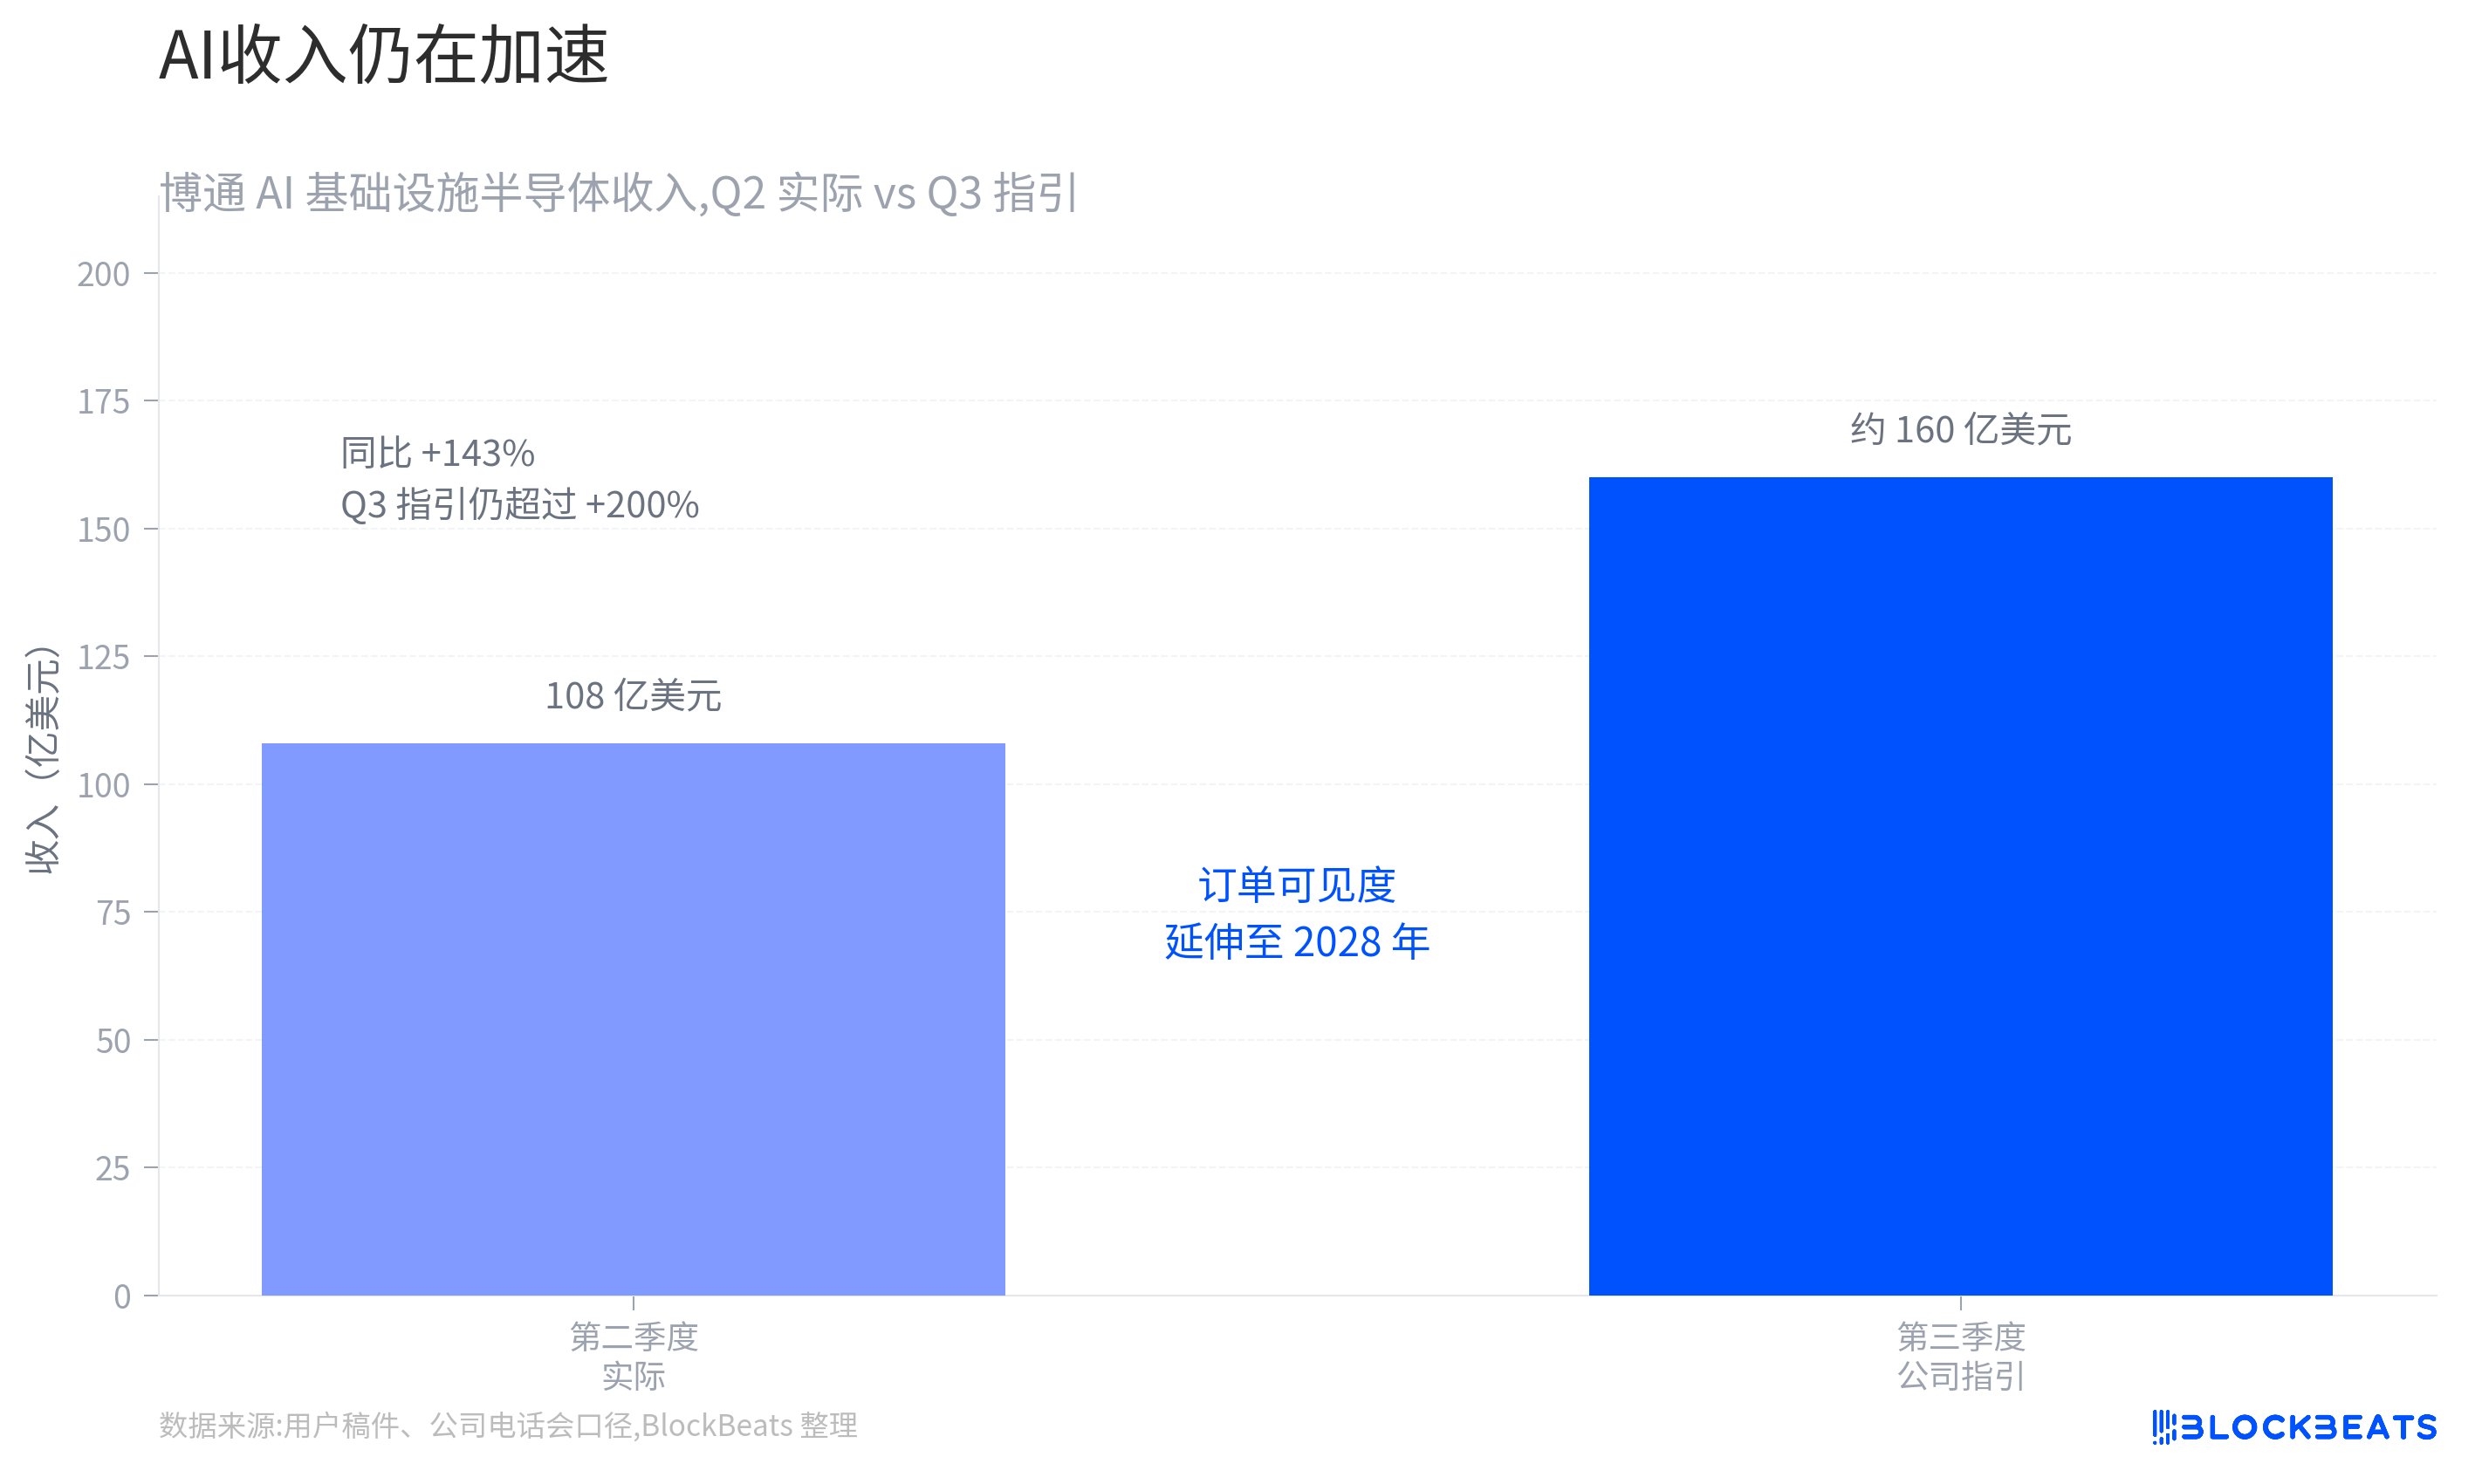
Daha da dikkat çekici olan, siparişlerin görünürlüğüdür. Yapay zeka endüstri zincirinde kısa vadeli gelir artışı nadir değildir, ancak siparişlerin geleceğe ne kadar uzanabildiği, piyasanın bu sermaye harcama döngüsünün uzunluğunu nasıl değerlendireceğini belirler. Hock Tan'ın verdiği bilgi oldukça net: Talep hala tam olarak karşılanamıyor ve siparişler 2028 yılına kadar uzanıyor.
Bu, en azından Broadcom'un bulunduğu anahtarlama çipleri, özel hesaplama çipleri ve ara bağlantı altyapısı segmentinde, bulut sağlayıcılarının daha büyük ölçekli yapay zeka kümeleri için kapasiteyi önceden kilitlemeye devam ettiği anlamına geliyor. Son iki yıldır piyasa, yapay zeka altyapı inşasının bir noktada aniden yavaşlayıp yavaşlamayacağı konusunda sürekli endişe duyuyordu, ancak Broadcom'un bu mali raporuna bakılırsa, bu dönüm noktası henüz gelmedi.
Hisse Senedi Çakıldı, Piyasa Performansı Değil, Beklentileri Satıyor
Piyasa artık sadece cari dönem performansını işlem görmüyor.
Son bir buçuk yıldır, yapay zeka altyapısı küresel sermaye piyasalarındaki en kalabalık işlemlerden biri haline geldi. GPU'lardan anahtarlama çiplerine, optik modüllerden HBM'e, kurumsal depolamadan veri merkezi güç ekipmanlarına kadar, yapay zeka kümesi genişlemesiyle ilgili hemen hemen tüm alanlar belirgin bir değerleme yeniden değerlendirmesi yaşadı.
Yatırımcılar yapay zeka yatırım döngüsünün yıllarca süreceğine inandıklarında, sadece bu yılki kârı değil, gelecek yılların büyüme beklentisini de satın alıyorlar. Bu nedenle, sezgisel olmayan ancak yüksek talep gören sektörlerde oldukça yaygın bir durum ortaya çıkıyor:
Performans ne kadar iyiyse, piyasa beklentileri o kadar yüksek olur; beklentiler ne kadar yüksekse, mali raporların gerçekten sürpriz yapması o kadar zorlaşır.
Broadcom tam da bu sorunla karşı karşıya. Şirket sadece yüksek büyüme gösteren gelir verileri sunmakla kalmadı, aynı zamanda uzun vadeli siparişlerin hala yeterli olduğu sinyalini de verdi. Ancak, önceden büyük miktarda iyimser beklentiyi fiyatlamış olan fonlar için, büyümenin hala devam ettiğini kanıtlamak artık yeterli değil.
Piyasanın gerçekten görmek istediği, daha güçlü bir "ikinci kat sürprizi"ydi: Yapay zeka gelir hedeflerinde önemli bir artış, sipariş hacminin önceki tahminlerden belirgin şekilde yüksek olması, yeni bir talep patlamasının mevcut piyasa modellerini aşması veya arz darboğazlarının sektörün pazarlık gücünü daha da artırması.
Oldukça kalabalık bir işlemde, "yüksek hızda büyümeye devam etmek" ile "beklentileri önemli ölçüde aşmak" arasında genellikle büyük bir fark vardır.
Optik Modüller ve HBM de Düşüşe Geçti, Bu Ne Anlama Geliyor?
Broadcom'un kendi düşüşünden daha dikkat çekici olan, endüstri zincirinin eşzamanlı tepkisidir.
Mali raporun ardından Lumentum (LITE) yaklaşık %5, Coherent (COHR) yaklaşık %4 ve Micron (MU) gibi depolama ile ilgili şirketler de eşzamanlı olarak geri çekildi. Bu şirketler farklı alt sektörlerde yer almalarına rağmen, aynı anda satış baskısıyla karşılaştılar.
Sebebi aslında karmaşık değil. Son iki yılda piyasa, bunları yavaş yavaş aynı AI altyapı ticareti mantığına dahil etti: optik modüller veri merkezlerindeki yüksek hızlı iletim darboğazlarını çözüyor, HBM GPU'ların ve hızlandırıcıların veri okuma yeteneğini artırıyor, anahtarlama çipleri büyük ölçekli GPU kümelerini bağlamaktan sorumlu, kurumsal depolama eğitim ve çıkarım süreçlerindeki devasa verileri taşıyor ve veri merkezi güç ekipmanları yüksek yoğunluklu bilgi işlem kümelerine enerji güvencesi sağlıyor.
Bunlar birlikte AI arka uç altyapısını oluşturuyor.
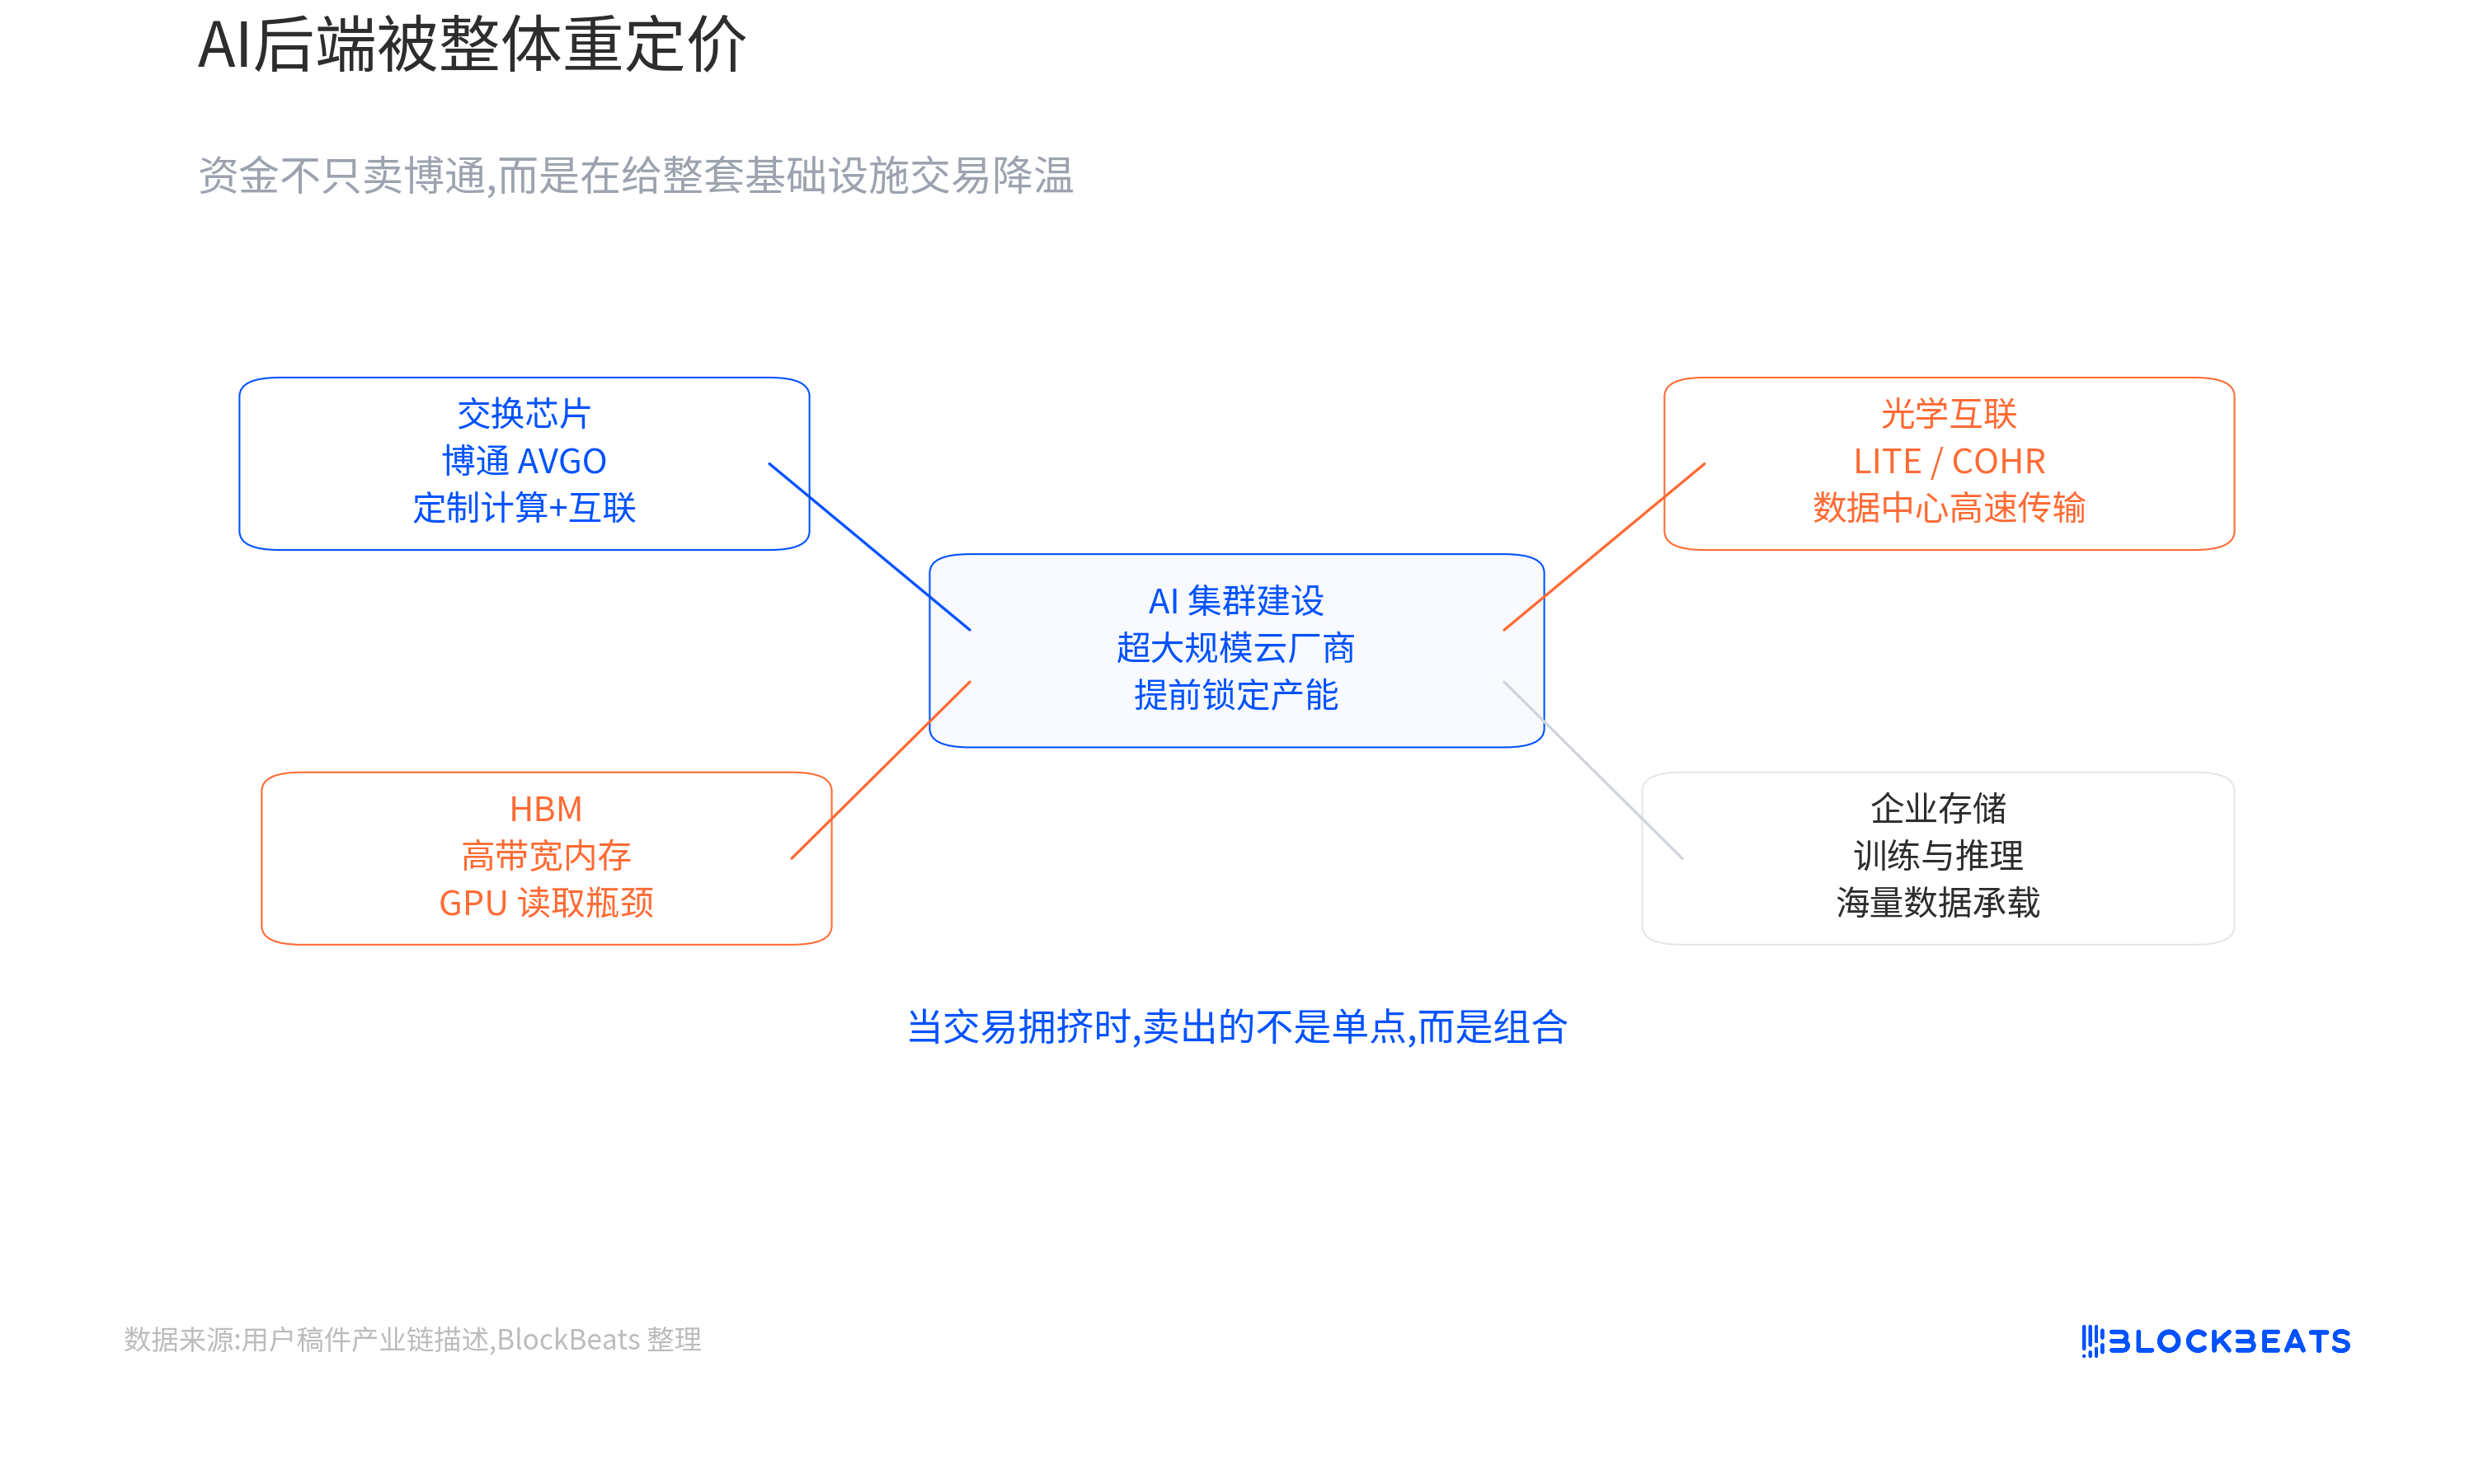
Bu nedenle, sermaye AI altyapı sektöründeki risk maruziyetini azaltmaya başladığında, satılan genellikle tek bir şirket değil, bir dizi ticaret kombinasyonu oluyor.
Bu, 2023 ve 2024 başındaki piyasa ortamından belirgin şekilde farklı. O zamanlar yatırımcıların en çok sorduğu soru şuydu:
Bir sonraki AI kazananı kim olacak?
Şimdi ise soru şuna dönüşüyor:
Bu zaten iyi tanımlanmış kazananlar, gerçekte ne kadar değerli?
Piyasanın tartıştığı sorun değiştiğinde, ticaret mantığı da buna göre değişiyor.
Bulut sağlayıcıları hala para harcıyor, ancak değerlemeler test edilmeye başlanıyor
Daha yüksek bir perspektiften bakıldığında, başka bir çelişkili gibi görünen ama aslında mantıklı bir olgu ortaya çıkıyor.
Büyük bulut sağlayıcıları hala yüksek yoğunlukta sermaye harcamalarını sürdürüyor. Microsoft, Google, Meta ve Amazon'un son birkaç çeyrekte açıkladığı sermaye harcama planları hala yüksek seviyelerde. Büyük AI kümeleri inşa edilmeye devam ediyor, GPU alım hacimleri hala artıyor, 1.6T optik modüller yavaş yavaş hacim döngüsüne giriyor ve HBM arzı hala sıkışık.
Şu ana kadar piyasa, AI sermaye harcamalarının zirveye ulaştığına dair net bir kanıt görmedi.
Başka bir deyişle, talep tarafında belirgin bir değişiklik olmadı; değişen şey, piyasanın bu talepler için ödemeye istekli olduğu değerleme kat sayısı.
Son iki yılda yatırımcılar sürekli şunu sordu: AI talebi gerçekten var mı?
Şimdi piyasa yeni bir aşamaya giriyor: AI talebi zaten var, ancak mevcut değerlemeler önümüzdeki birkaç yılın büyümesini önceden yansıtmış olabilir mi?
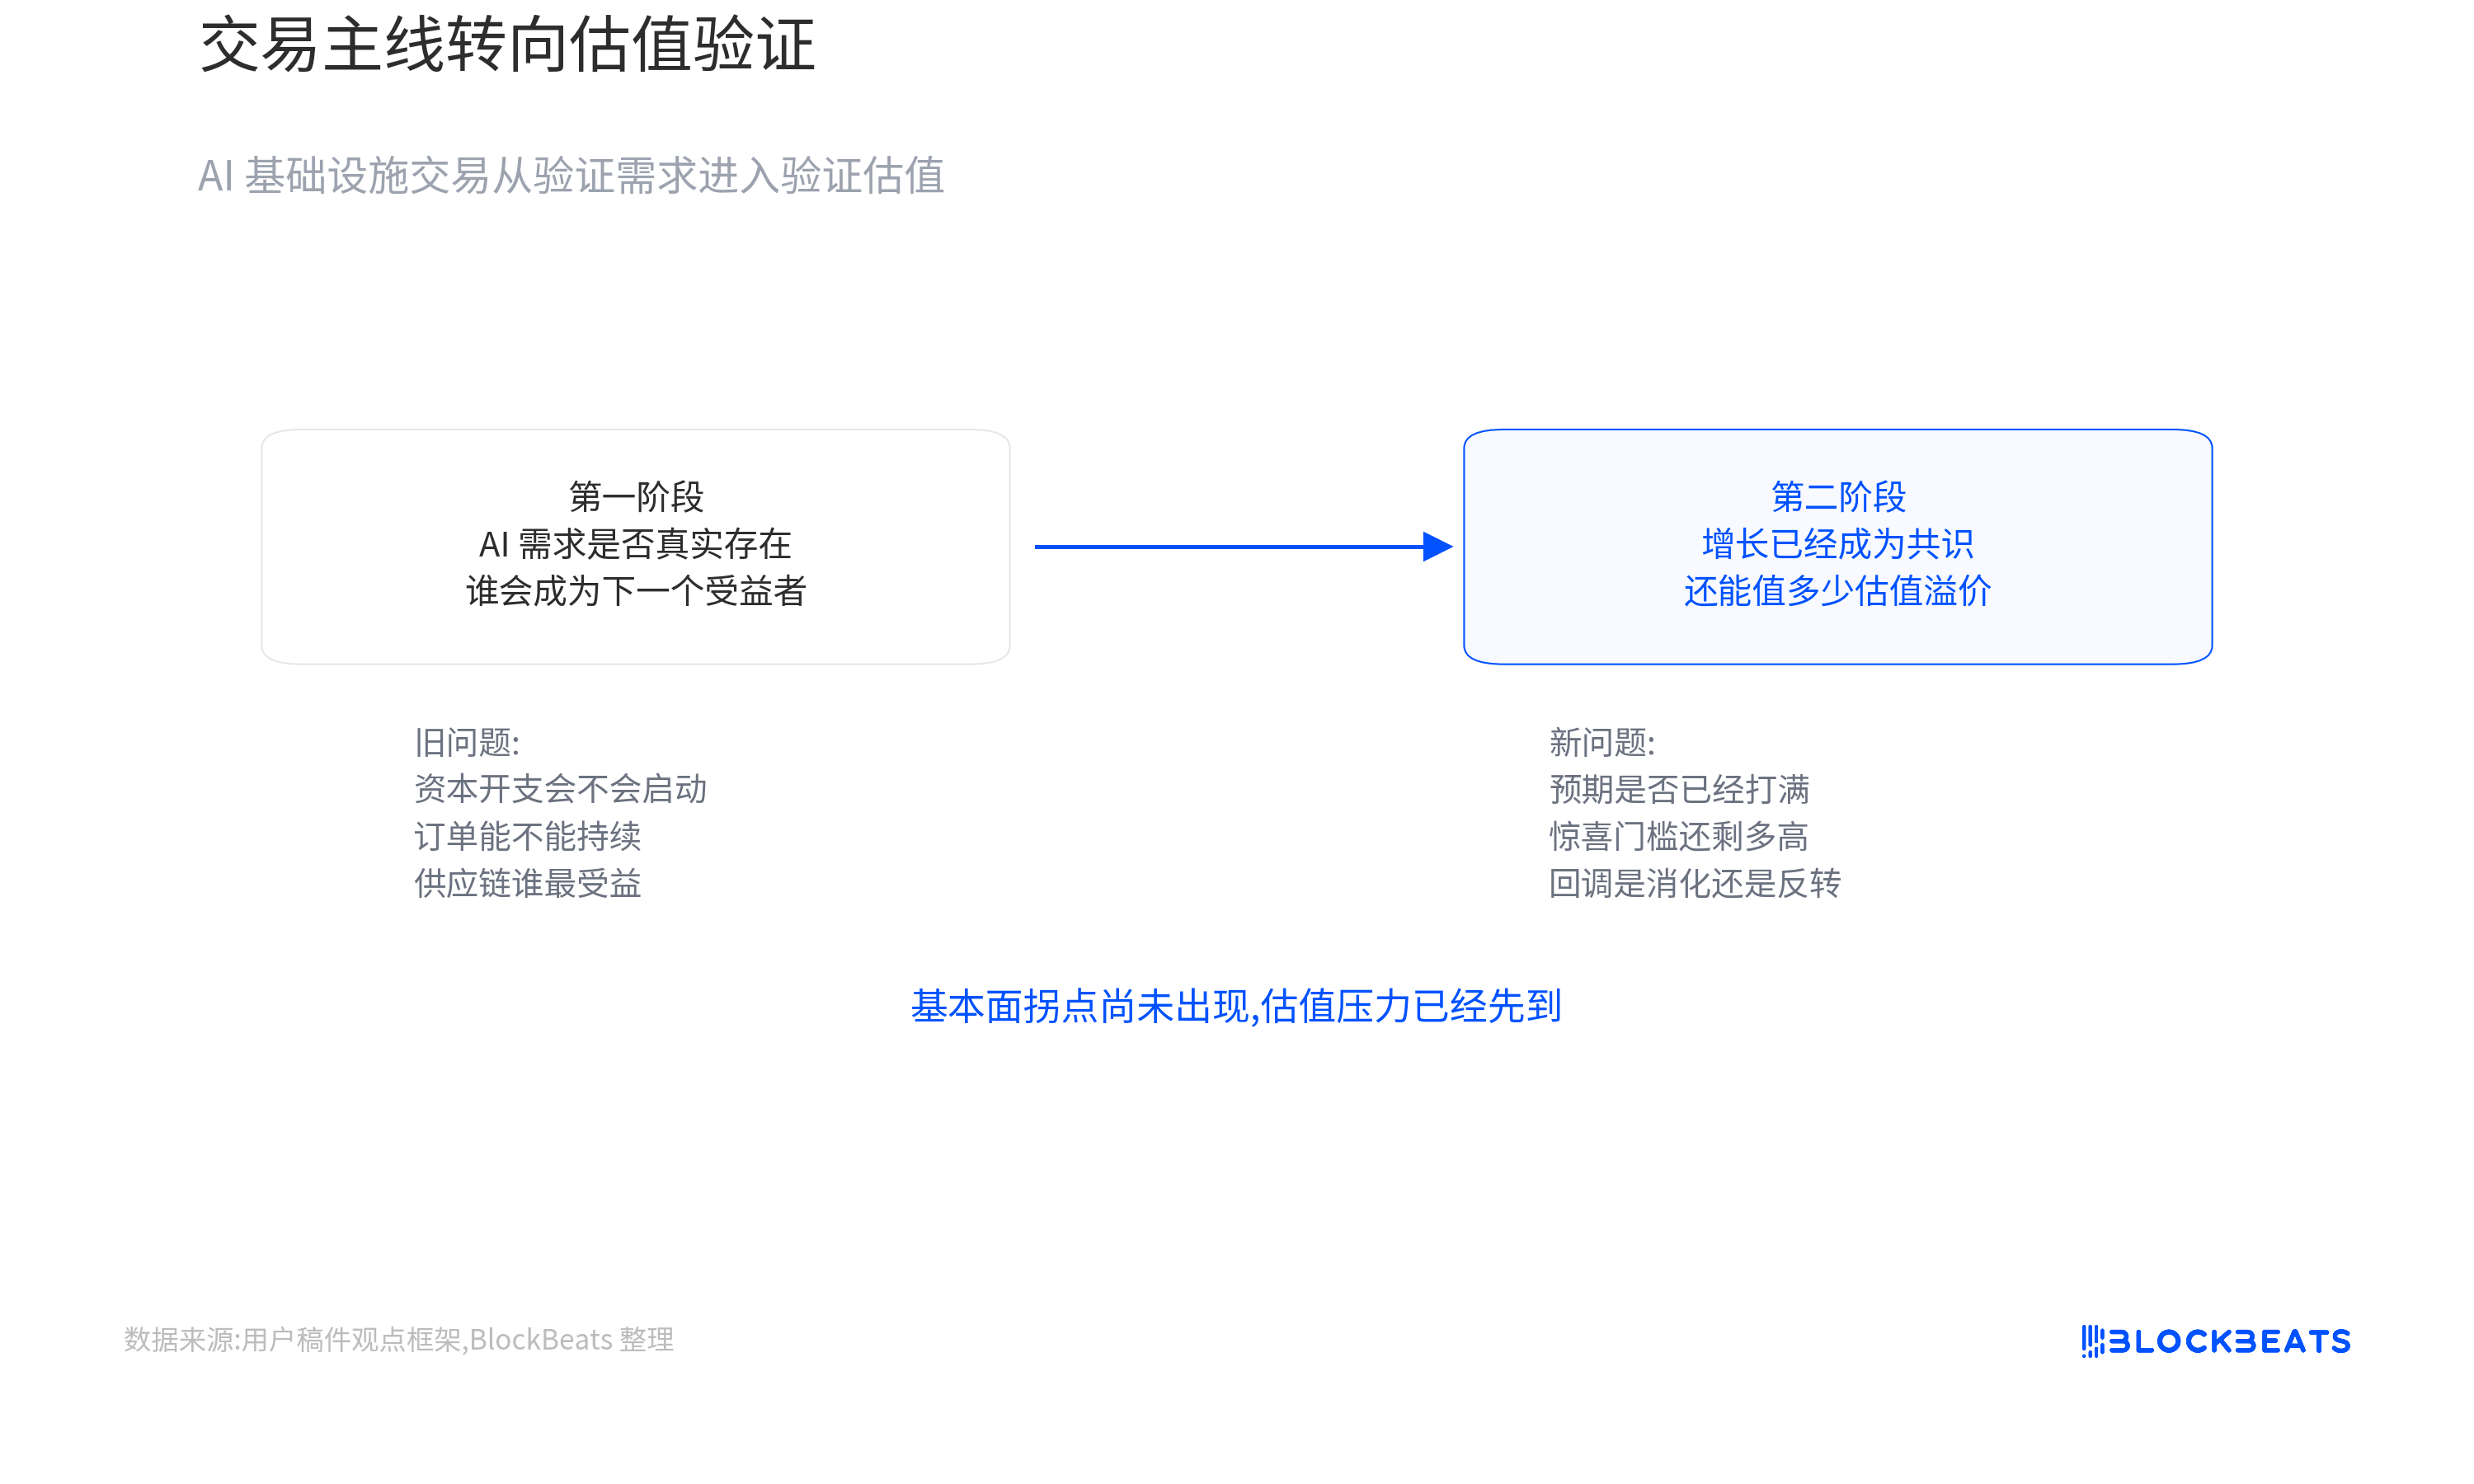
Bu tamamen farklı iki soru. Birincisi endüstri trendinin geçerli olup olmadığını belirler, ikincisi ise hisselerin yükselmeye devam edip edemeyeceğini belirler.
Piyasa, AI büyümesini yeniden fiyatlıyor
Birkaç veri setini bir araya getirdiğimizde, "kazançlar harika, ancak hisse senedi fiyatları çakıldı" ifadesinden daha kapsamlı bir tablo ortaya çıkıyor: Broadcom'un siparişleri hâlâ artıyor, bulut sağlayıcılarının sermaye harcamaları genişlemeye devam ediyor, AI altyapı talebi hâlâ güçlü, ancak ilgili hisse senetlerinde ciddi düşüşler başladı.
Bu dört durum aynı anda geçerli olabilir ve birbirleriyle çelişmez.
Çünkü piyasanın şu anda işlem gördüğü şey, AI'nın büyüyüp büyümeyeceği değil.
Daha ziyade:
Büyüme artık bir konsensüs haline geldiğinde, AI'nın büyümesi gerçekte ne kadar değer taşıyor?
İki yıllık bir değerleme yeniden değerlendirmesi sürecinden geçen AI altyapı sektörü için, asıl dikkat edilmesi gereken değişiklik belki de budur.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler