Jensen Huang'ın seçimi Marvell için en son değerleme beklentisi: Bağlantı işi rehberliği %70'ten fazla artırıldı, 2028 gelir tahmini 16,5 milyar dolar.

TL;DR
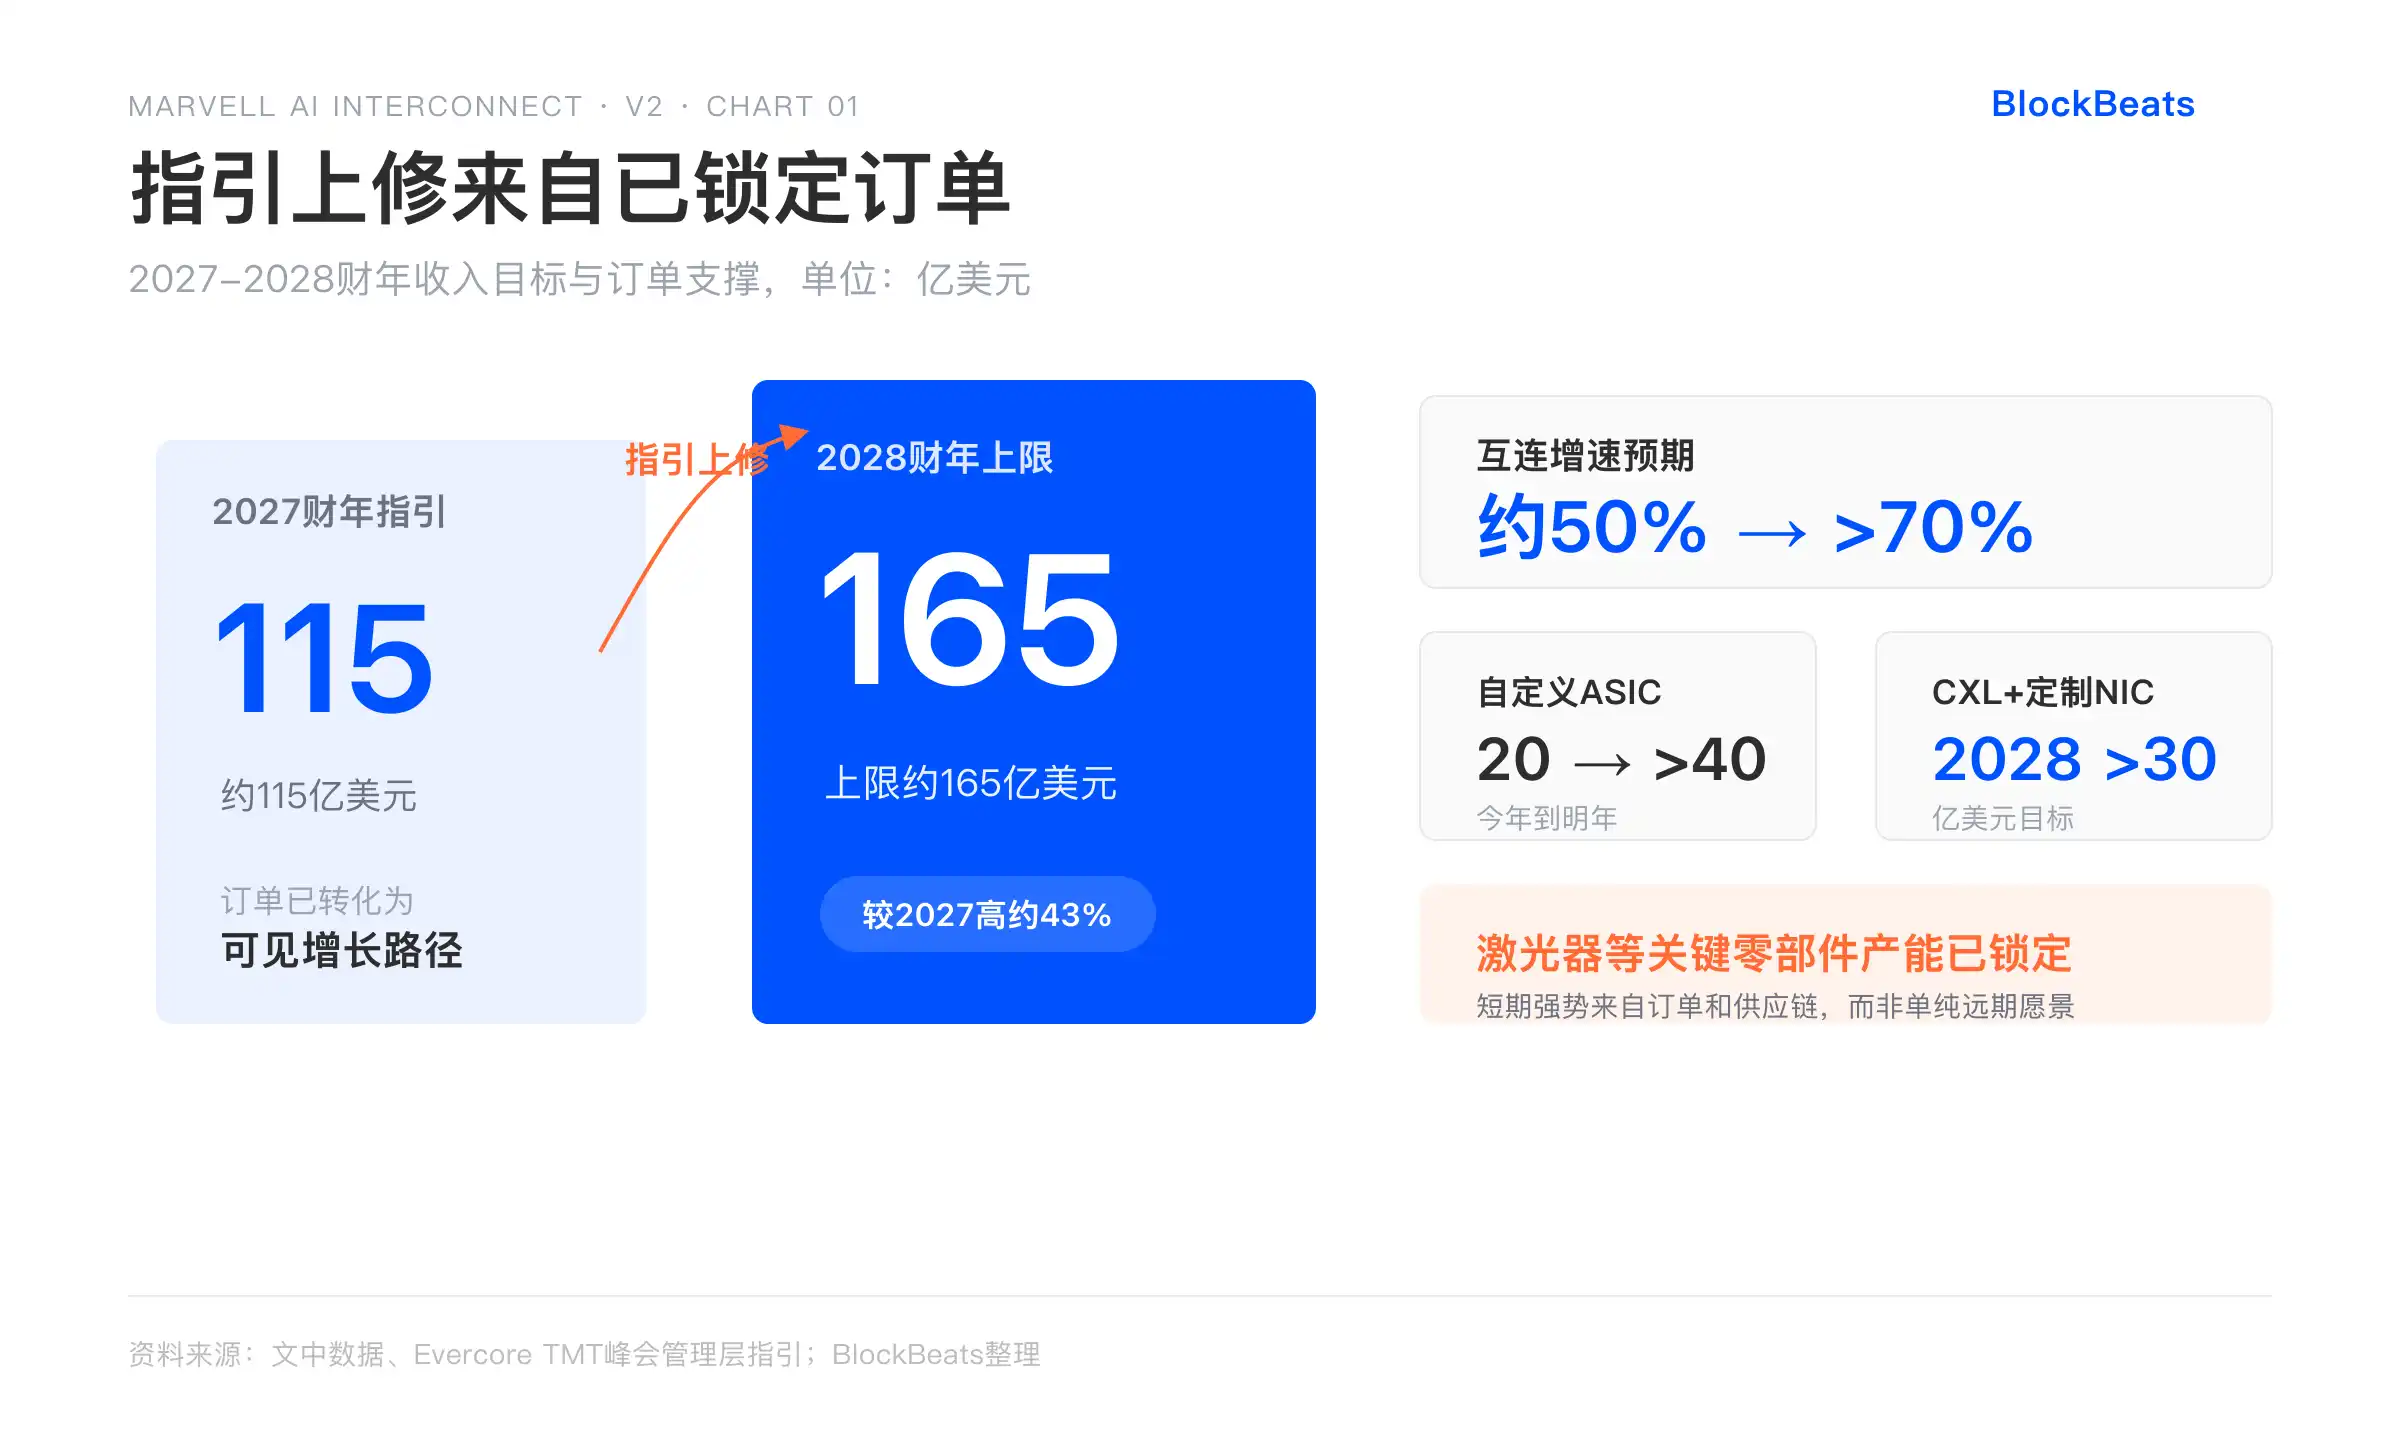
· Marvell, 2027 mali yılı gelir tahminini 11,5 milyar dolara yükseltti ve bağlantı işi büyüme hızını %70'in üzerine çıkardı.
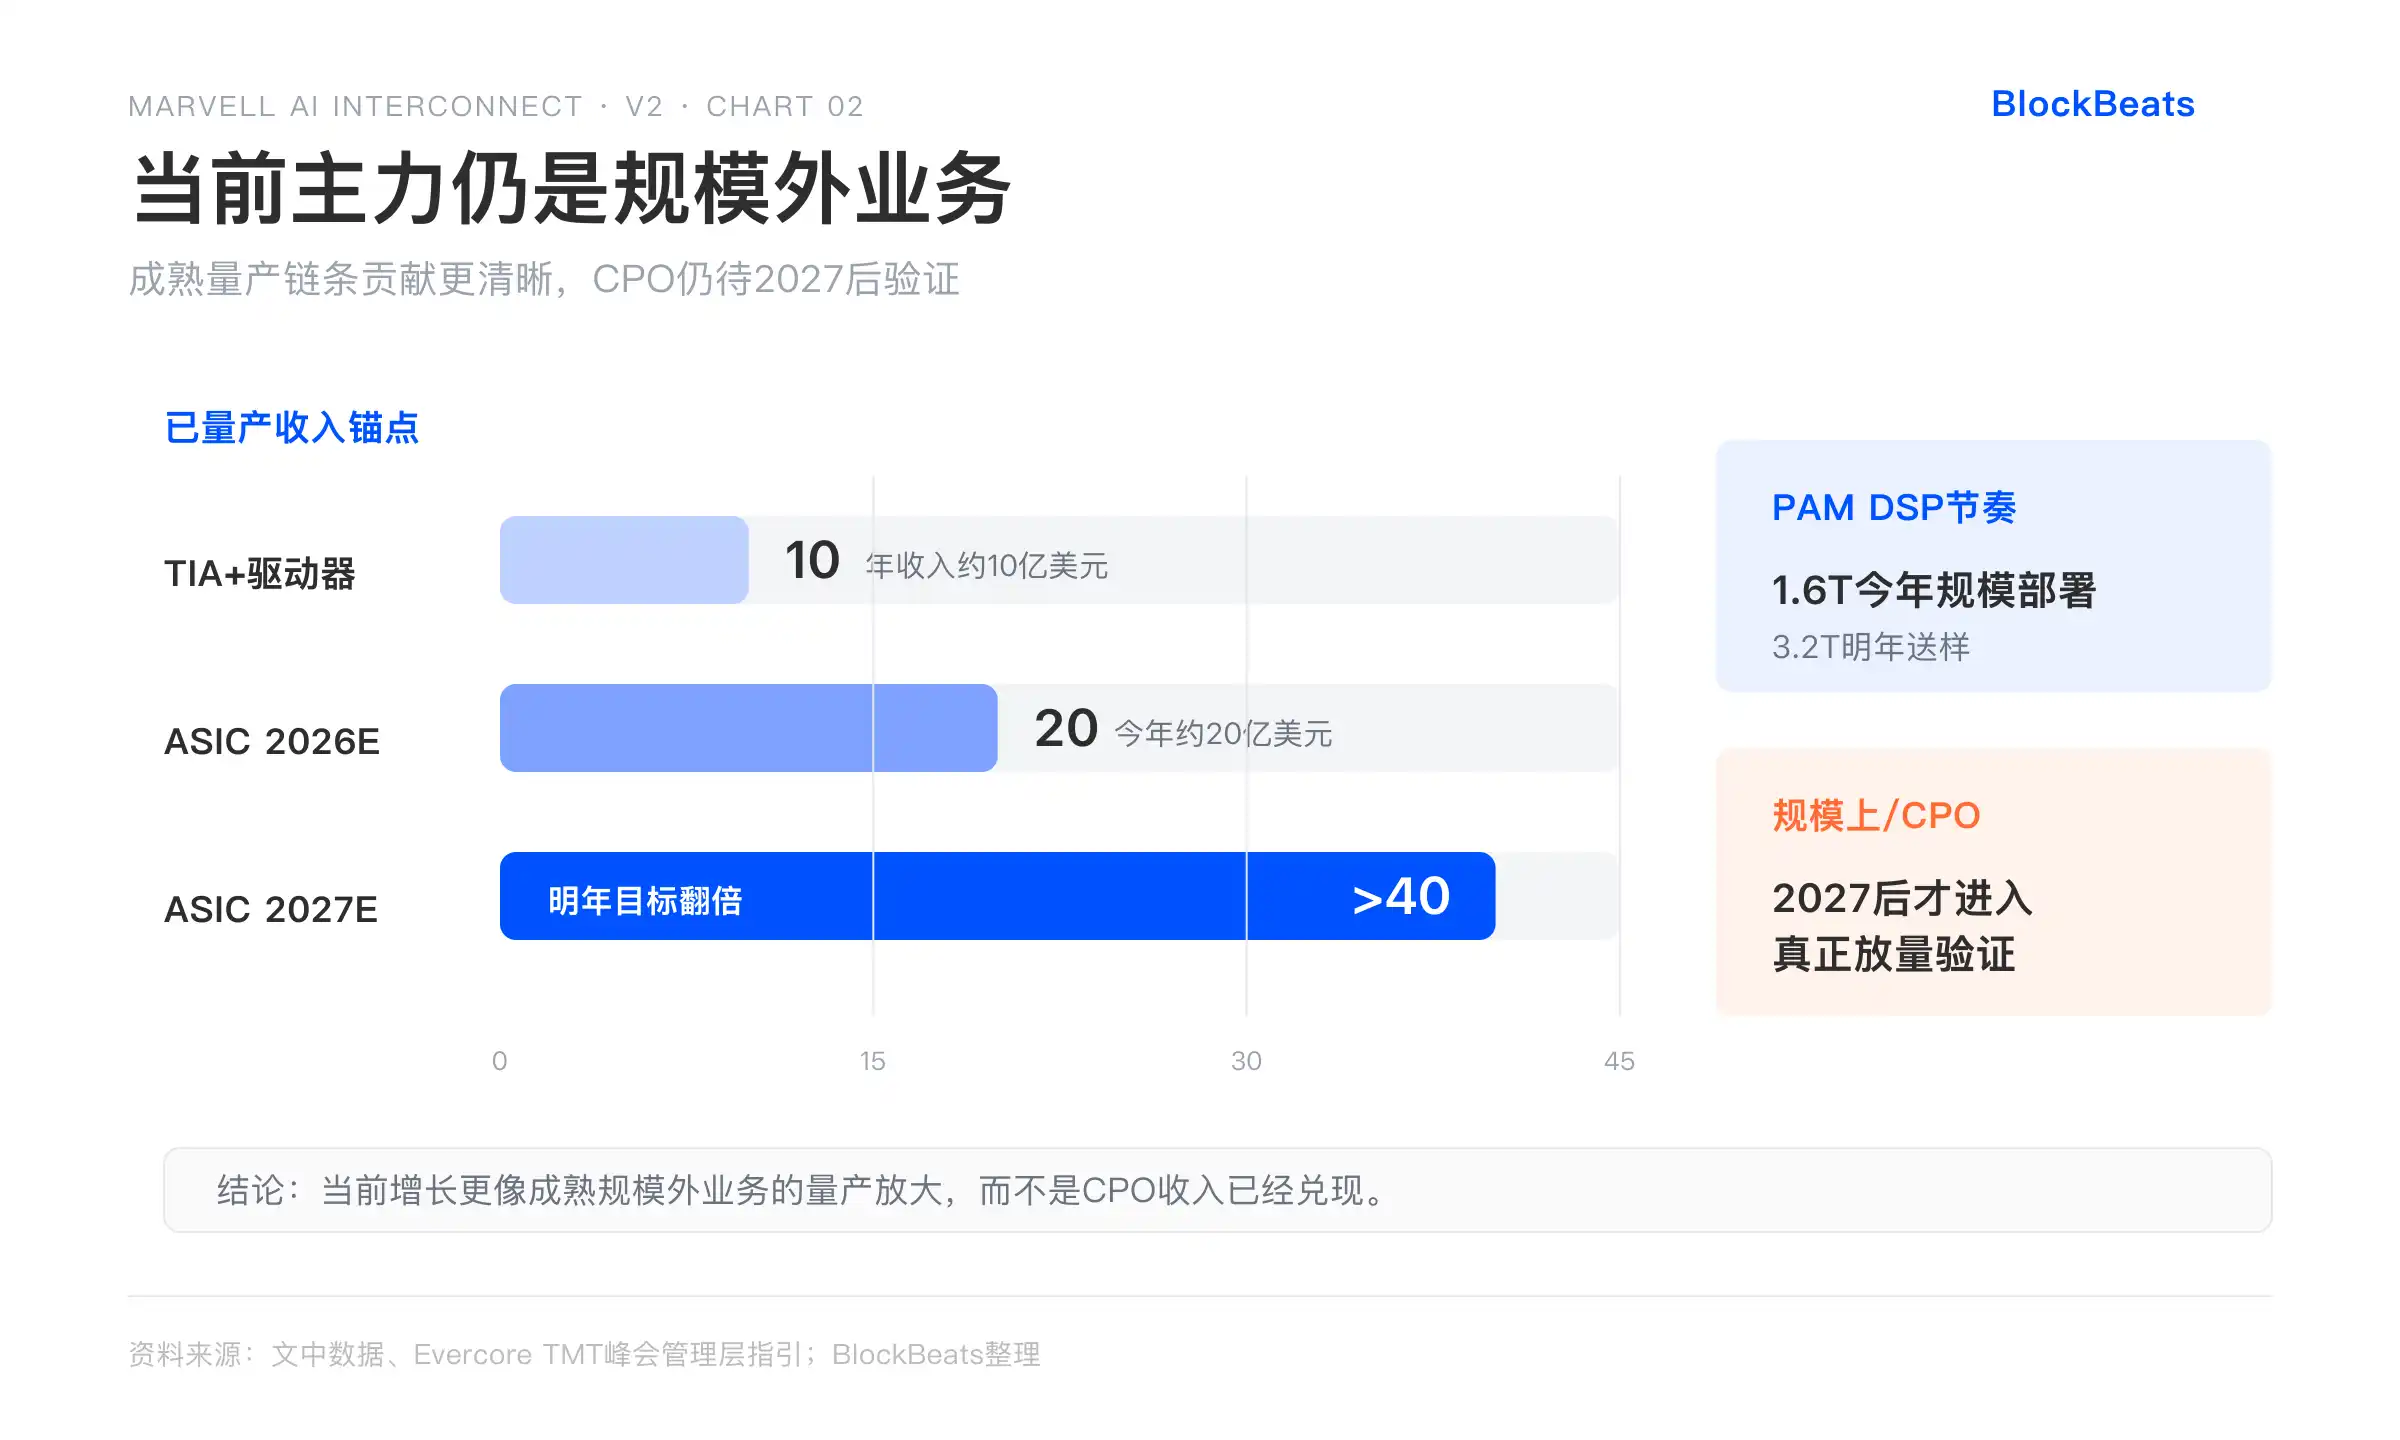
· Mevcut büyüme esas olarak olgunlaşmış ölçek dışı işlerden geliyor; CPO gibi ölçek teknolojilerinin doğrulanması için 2027 sonrası bekleniyor.
· İlgili varlıklar: MRVL (ABD hissesi), AVGO (ABD hissesi), COHR (ABD hissesi)
Jensen Huang'ın yoğun tanıtımının ardından Marvell, Evercore TMT Zirvesi'nde AI ile ilgili siparişlerin olağanüstü güçlü olduğunu bir kez daha teyit etti ve 2027 mali yılı gelir tahminini yaklaşık 11,5 milyar dolara yükseltti. Bağlantı işi büyüme hızı beklentisi önceki yaklaşık %50'den %70'in üzerine çıkarıldı. Özel ASIC bu yıl yaklaşık 2 milyar dolar, gelecek yıl hedefi ise iki katına çıkmak. Şirket hisseleri 2026'dan bu yana yaklaşık %140-%158 oranında değer kazandı ve bu, rakiplerin ve piyasa ortalamasının çok üzerinde. Bu dönemde birden fazla kez tek günde %30'un üzerinde büyük artışlar yaşandı ve işlem hacmi de belirgin şekilde arttı.
Çoğu haber, bu sinyal dizisini Marvell'in AI bağlantı alanında lider konumunu sağlamlaştırdığı ve veri merkezi işinin mutlak çekirdek haline geldiği şeklinde yorumluyor. Ancak gerçek durum, mevcut büyümenin ana itici gücünün hâlâ piyasa tarafından doğrulanmış ölçek dışı işler olduğu; PAM DSP, TIA sürücüleri ve tak-çıkar optik modüllerin seri üretim avantajına dayandığıdır. Daha yüksek tek küme değeri ve stratejik öneme sahip ölçek optik ve CPO (ortak paketlenmiş optik) ise hâlâ 2027'de seri üretime hazırlanıyor. Erken dağıtımdan 2028'de yıllık yüz milyonlarca dolar gelir elde etmeye kadar olan bu uygulama kesinliği, büyüme ivmesinin 2028'e kadar sürüp süremeyeceğini, şirketin bileşen tedarikçisinden bulut sağlayıcılarının stratejik ortağına dönüşüp dönüşemeyeceğini ve mevcut yüksek değerlemenin iyimser beklentileri yeterince yansıtıp yansıtmadığını belirlemede kritik öneme sahiptir.
Zirve Güncellemesi AI Siparişlerinin Gerçekten Güçlü Olduğunu Gösteriyor
Marvell, zirvede tahmin yükseltmesini gerçekleşmiş AI siparişlerine ve tedarik zinciri taahhütlerine dayandırdı, uzun vadeli vizyona değil. 2027 mali yılı gelir tahmini yaklaşık 11,5 milyar dolara, 2028 üst sınırı ise yaklaşık 16,5 milyar dolara yükseltildi. Bunlardan bağlantı işinin 2027 yıllık büyüme hızı %70'in üzerine çıkarıldı, özel ASIC bu yıl yaklaşık 2 milyar dolar katkı sağlarken gelecek yıl hedefi 4 milyar doların üzerinde. Harici CXL ve özel NIC için 2028 hedefi ise 3 milyar doların üzerinde.
Bu rakamlar somut desteklere sahip. Yönetim, sermaye harcamaları kaynaklı talebin çok güçlü olduğunu, siparişlerin görünür bir büyüme yoluna dönüştüğünü, lazer gibi kritik bileşenlerin teslim süreleri sıkı olsa da kapasitenin zaten taahhüt altına alındığını ve PAM DSP'nin her nesilde ilk seri üretim temposunu koruduğunu (1.6T bu yıl büyük ölçekli dağıtım, 3.2T gelecek yıl numune gönderimi) defalarca vurguladı. Bu, önceki birkaç kazanç görüşmesiyle aynı yolu izliyor ve sadece iyimser tahminler değil, gerçek talebe işaret ediyor.
Ancak hisse senedi fiyatı bu hikayeyi zaten büyük ölçüde fiyatlamış durumda. Bu yılki getiriler, emsallerinden ve endeksten çok daha yüksek. Sert yükselişin ardından oynaklık ve opsiyonlara yansıyan zımni oynaklık da aynı anda arttı. Piyasa tartışmaları, kazanç sağlayacak varlıkları bulmaktan "daha ne kadar yükselecek" ve düzeltme riskine kaydı. Bu, belirgin bir tezat oluşturuyor: Kısa vadeli siparişlerle desteklenen momentum net bir şekilde görülüyor, ancak piyasa fiyatlaması zaten birçok orta ve uzun vadeli iyimser varsayımı içeriyor.
Güçlü yönlendirmelerin ardından yatırımcılar doğal olarak bu büyümenin hangi spesifik iş kollarından geldiğini, ölçek dışı ve ölçek içi katkıların ne kadar olduğunu sorguluyor.
Mevcut büyümenin ana itici gücü olgunlaşmış ölçek dışı işler
Bağlantı işinin mevcut ana itici gücü hâlâ ölçek dışı kısım. PAM DSP, TIA sürücüleri ve 400G, 800G, 1.6T tak-çıkar optik modüller olgun bir ürün hattı oluşturdu. Her nesilde ilk seri üretime geçen şirket, pazar payını korumasına yardımcı oluyor. TIA artı sürücü işinin yıllık geliri yaklaşık 1 milyar dolar seviyesine ulaştı. Uzun mesafeli koherentten daha hafif yüksek hızlı PAM'a kadar eksiksiz kapsama, şirketin veri merkezleri arasındaki yatay genişleme pazarında avantajlı bir konumda olmasını sağlıyor.
Ölçek içi iş ise başlangıç aşamasından hızlanma aşamasına geçiyor. AI kümeleri on binlerce GPU veya XPU'dan milyonlara çıktığında, ön uç hesaplama gücü bir motor yükseltmesi gibi olurken, arka uç bağlantısı da otoyolun tek şeritten çok şeride genişlemesi gibi oluyor. Küme içi bant genişliği talebi, ön uca kıyasla yaklaşık 10 kat daha fazla. Güç tüketimi ve yoğunluk darboğazları, sektörü geleneksel tak-çıkar optik modüllerden yakın paket optik ve CPO'ya yönlendiriyor. Bu dönüşüm, her rafa monte edilebilen çip miktarını önemli ölçüde artırabilir ve aynı zamanda toplam pazar alanını genişletebilir.
CPO'nun özü, optik motoru XPU veya anahtarla birlikte paketleyerek elektrikten optiğe dönüşüm kayıplarını azaltmak, böylece bant genişliği yoğunluğunu artırmak ve genel güç tüketimini düşürmektir. Bu basit bir parça değişimi değil, büyük ölçekli kümelerdeki yeni darboğazları çözmek için sistem düzeyinde bir çözümdür. Marvell, daha önceki satın almalarla biriktirdiği SerDes IP'si, DSP yetenekleri ve yakın zamanda entegre ettiği Celestial AI teknolojisi ile bu yönde bir entegrasyon avantajı oluşturmaya çalışıyor. Ancak şu anda ölçek içi işin katkısı hâlâ sınırlı; gerçek hacim artışı 2027 sonrasındaki seri üretime kadar beklenmiyor.
Ölçek içi, daha yüksek birim başına içerik artışı ve pazar genişleme fırsatı anlamına geliyor. Peki Marvell'in bu yeni alandaki teknoloji yolu, üretim kapasitesi hazırlığı ve rampa yürütme kabiliyeti nasıl?
Celestial satın alması tamamlandıktan sonra CPO seri üretim yolu nasıl olacak?
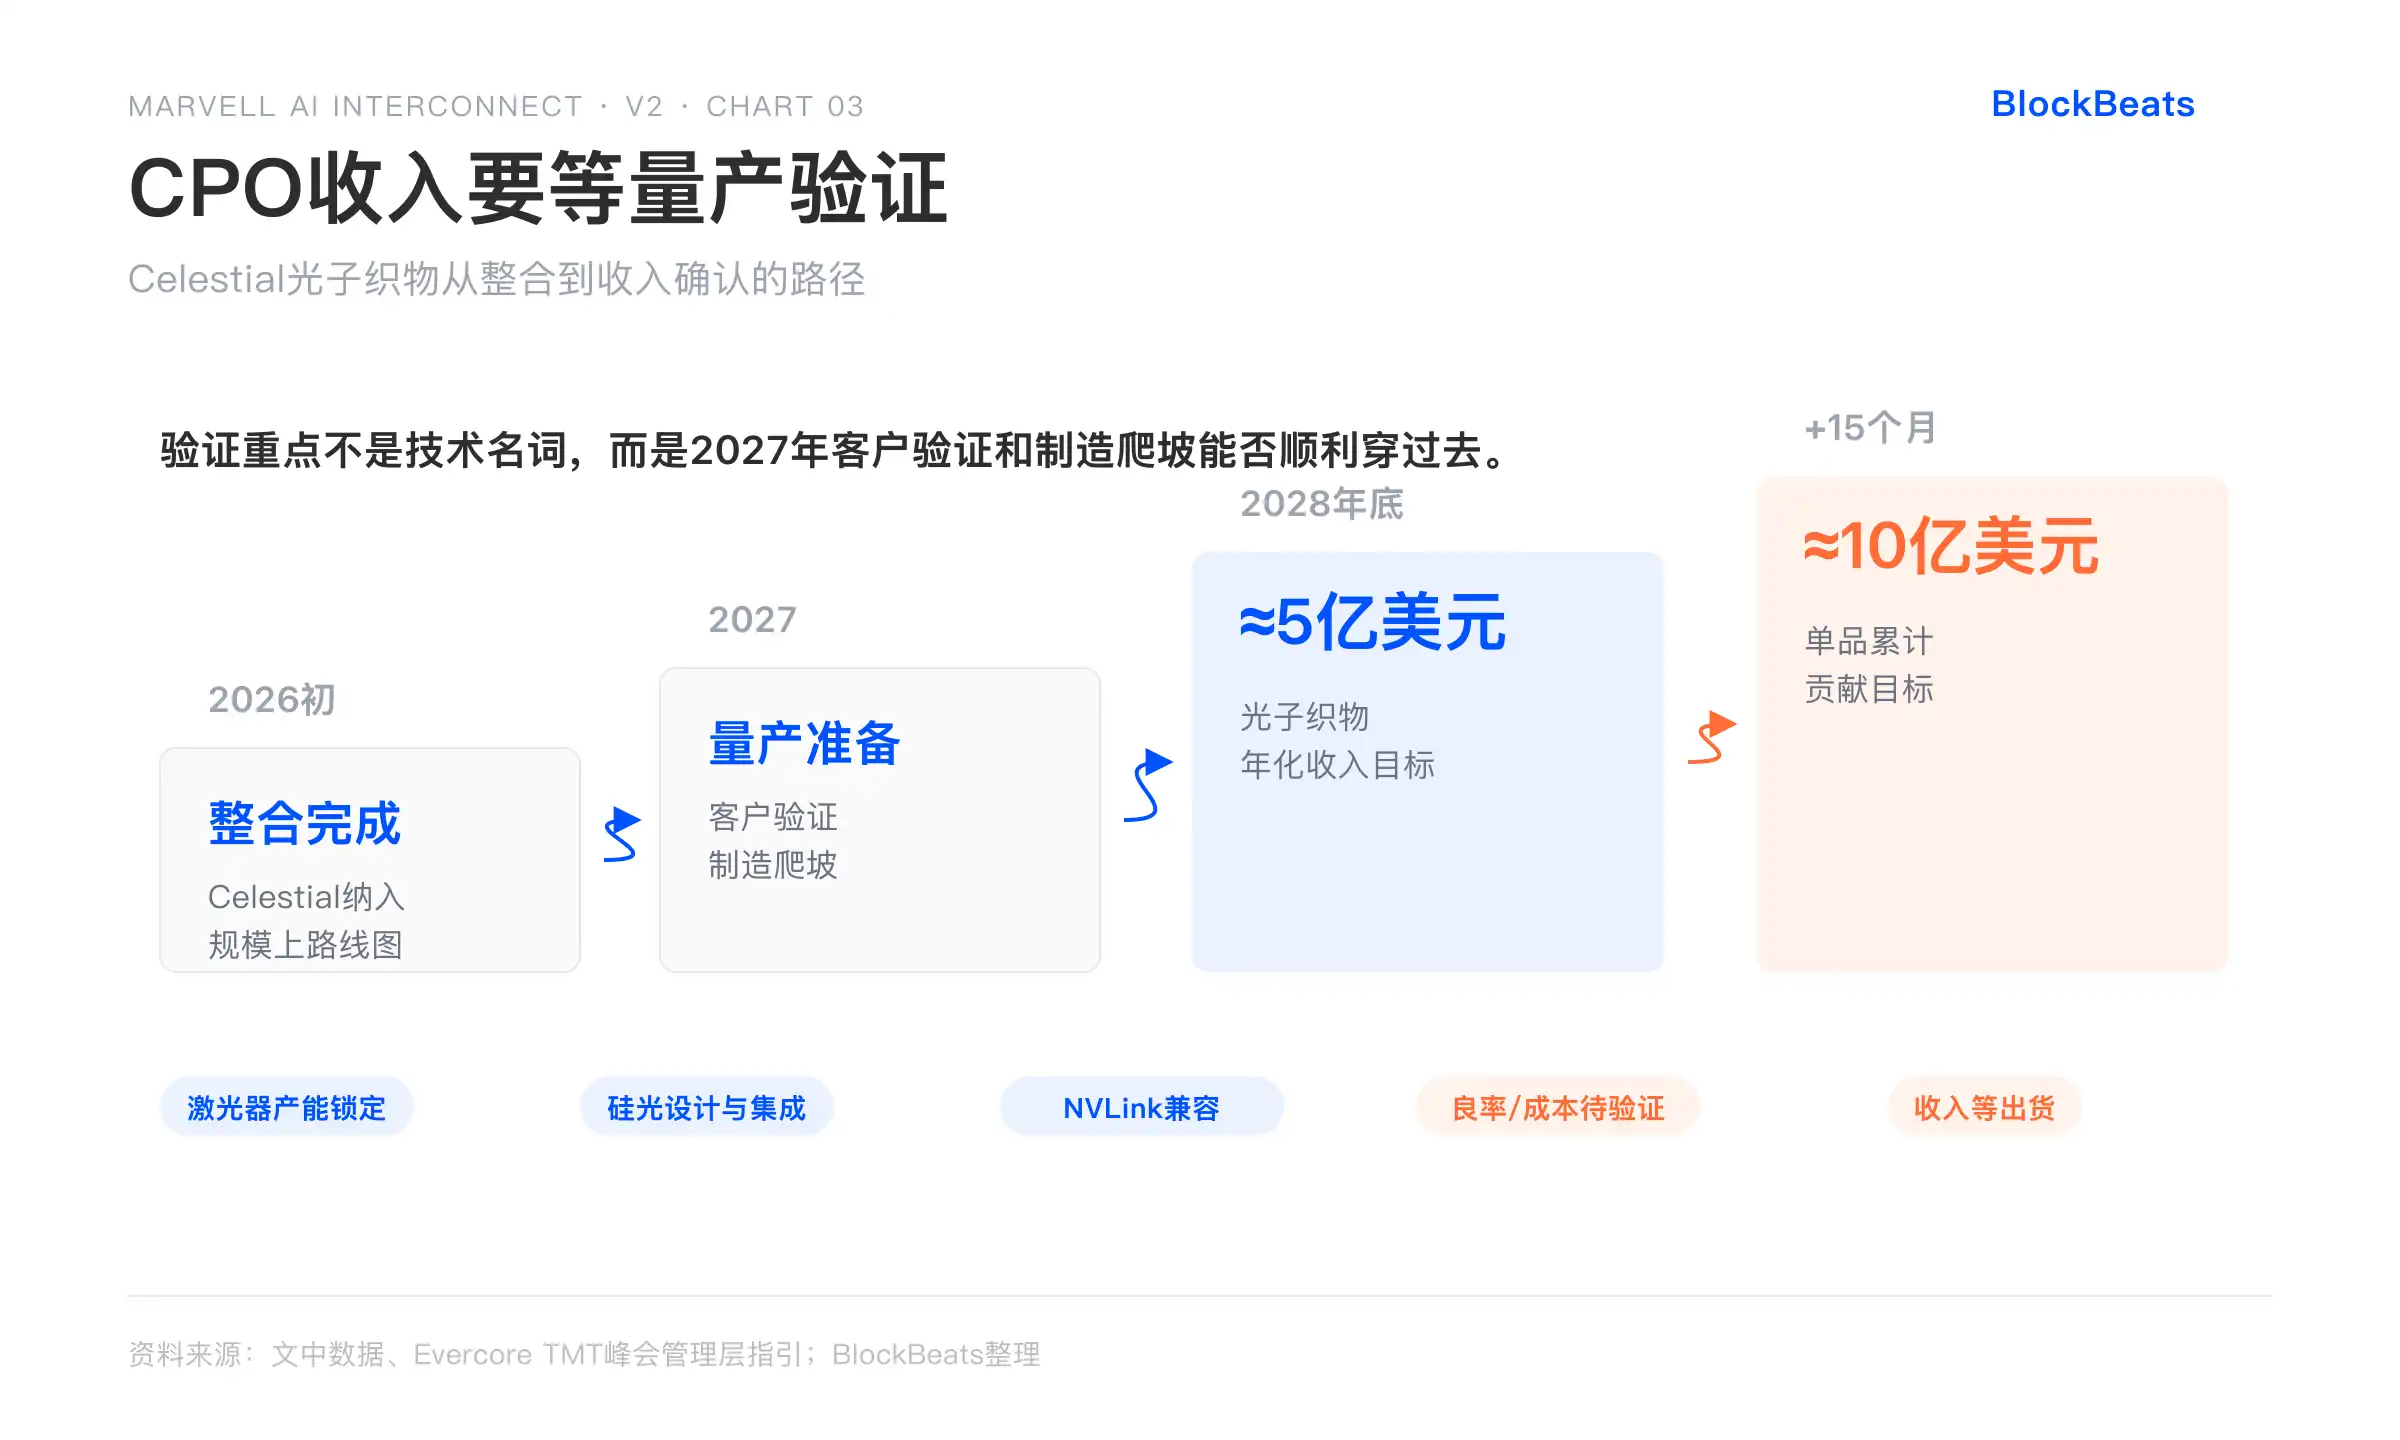
Celestial AI satın alması 2026'nın başında entegre edildi. Fotonik doku teknolojisi, Marvell'in ölçek içi yol haritasına dahil edildi ve özel XPU'lar ile ölçek içi anahtarlarla birlikte paketlenecek. Yönetim, 2027'de resmi seri üretim hazırlık aşamasına geçilmesini, 2028'in sonuna kadar fotonik dokudan yaklaşık 500 milyon dolar yıllık gelir elde edilmesini ve ardından bu rakamın ikiye katlanarak 15 ay içinde kümülatif olarak yaklaşık 1 milyar dolara (tek ürün bazında) ulaşmasını hedefliyor. Bu yol, erken dönem beklentilerine kıyasla biraz iyileştirilmiş olsa da, müşteri doğrulamasına ve üretim rampasının sorunsuz ilerlemesine bağlı.
Tedarik zinciri detayları, belirlilikte bir artış olduğunu gösteriyor. Lazer tedarikinde sıkıntılar var, ancak Marvell ilgili üretim kapasitesini kilitlemiş durumda. Şirket, lazerleri kendisi üretmek yerine silikon fotonik çip tasarımı ve entegrasyonuna odaklanıyor. NVIDIA ile yapılan NVLink Fusion iş birliği, silikon fotonik, özel XPU'lar ve NVIDIA kümeleri arasındaki ağ bağlantısının yanı sıra OCTEON taban bandının AI-RAN desteğini de kapsıyor. Bu, yalnızca teknik uyumluluğu artırmakla kalmıyor, aynı zamanda hyperscaler ihalelerinde güvenilirliği de güçlendiriyor ve Marvell'in heterojen hesaplama çözümlerinin bir sonraki nesil AI fabrika planlamalarına dahil edilmesini kolaylaştırıyor.
Milyonlarca XPU seviyesindeki kümelerde CPO'nun yaygın olarak benimsenmesi, güç tüketimini önemli ölçüde azaltır ve bant genişliği yoğunluğunu artırırsa, bu doğrudan Marvell'in her bir raftaki içerik değerini yükseltir ve gelir ile marj genişlemesini destekler. Tersine, eğer 2027'de seri üretim rampası beklenenden yavaş olursa, müşteri doğrulama süreçleri uzarsa veya verim ve maliyet eğrileri beklentilerin altında kalırsa, 2028'deki katkı mevcut piyasa beklentilerinin altında kalabilir ve genel rehberliğin gerçekleştirilmesi üzerinde baskı oluşabilir. Şu anki tüm ifadeler hâlâ ileriye dönük rehberlik niteliğindedir; fiili sevkiyat ve pazar payı verileri ancak 2027'de daha somut bir doğrulama sağlayacaktır.
SerDes, DSP'den optik motorlara ve özel XPU'lara kadar uzanan tam yığın yapılanması ve ekosistem ortaklarının desteğiyle Marvell, rekabette farklılaşmayı sürdürebilecek ve bunu fiili pazar payı artışına dönüştürebilecek mi?
Broadcom karşısında Marvell'in farklılaşması sürdürülebilir mi?
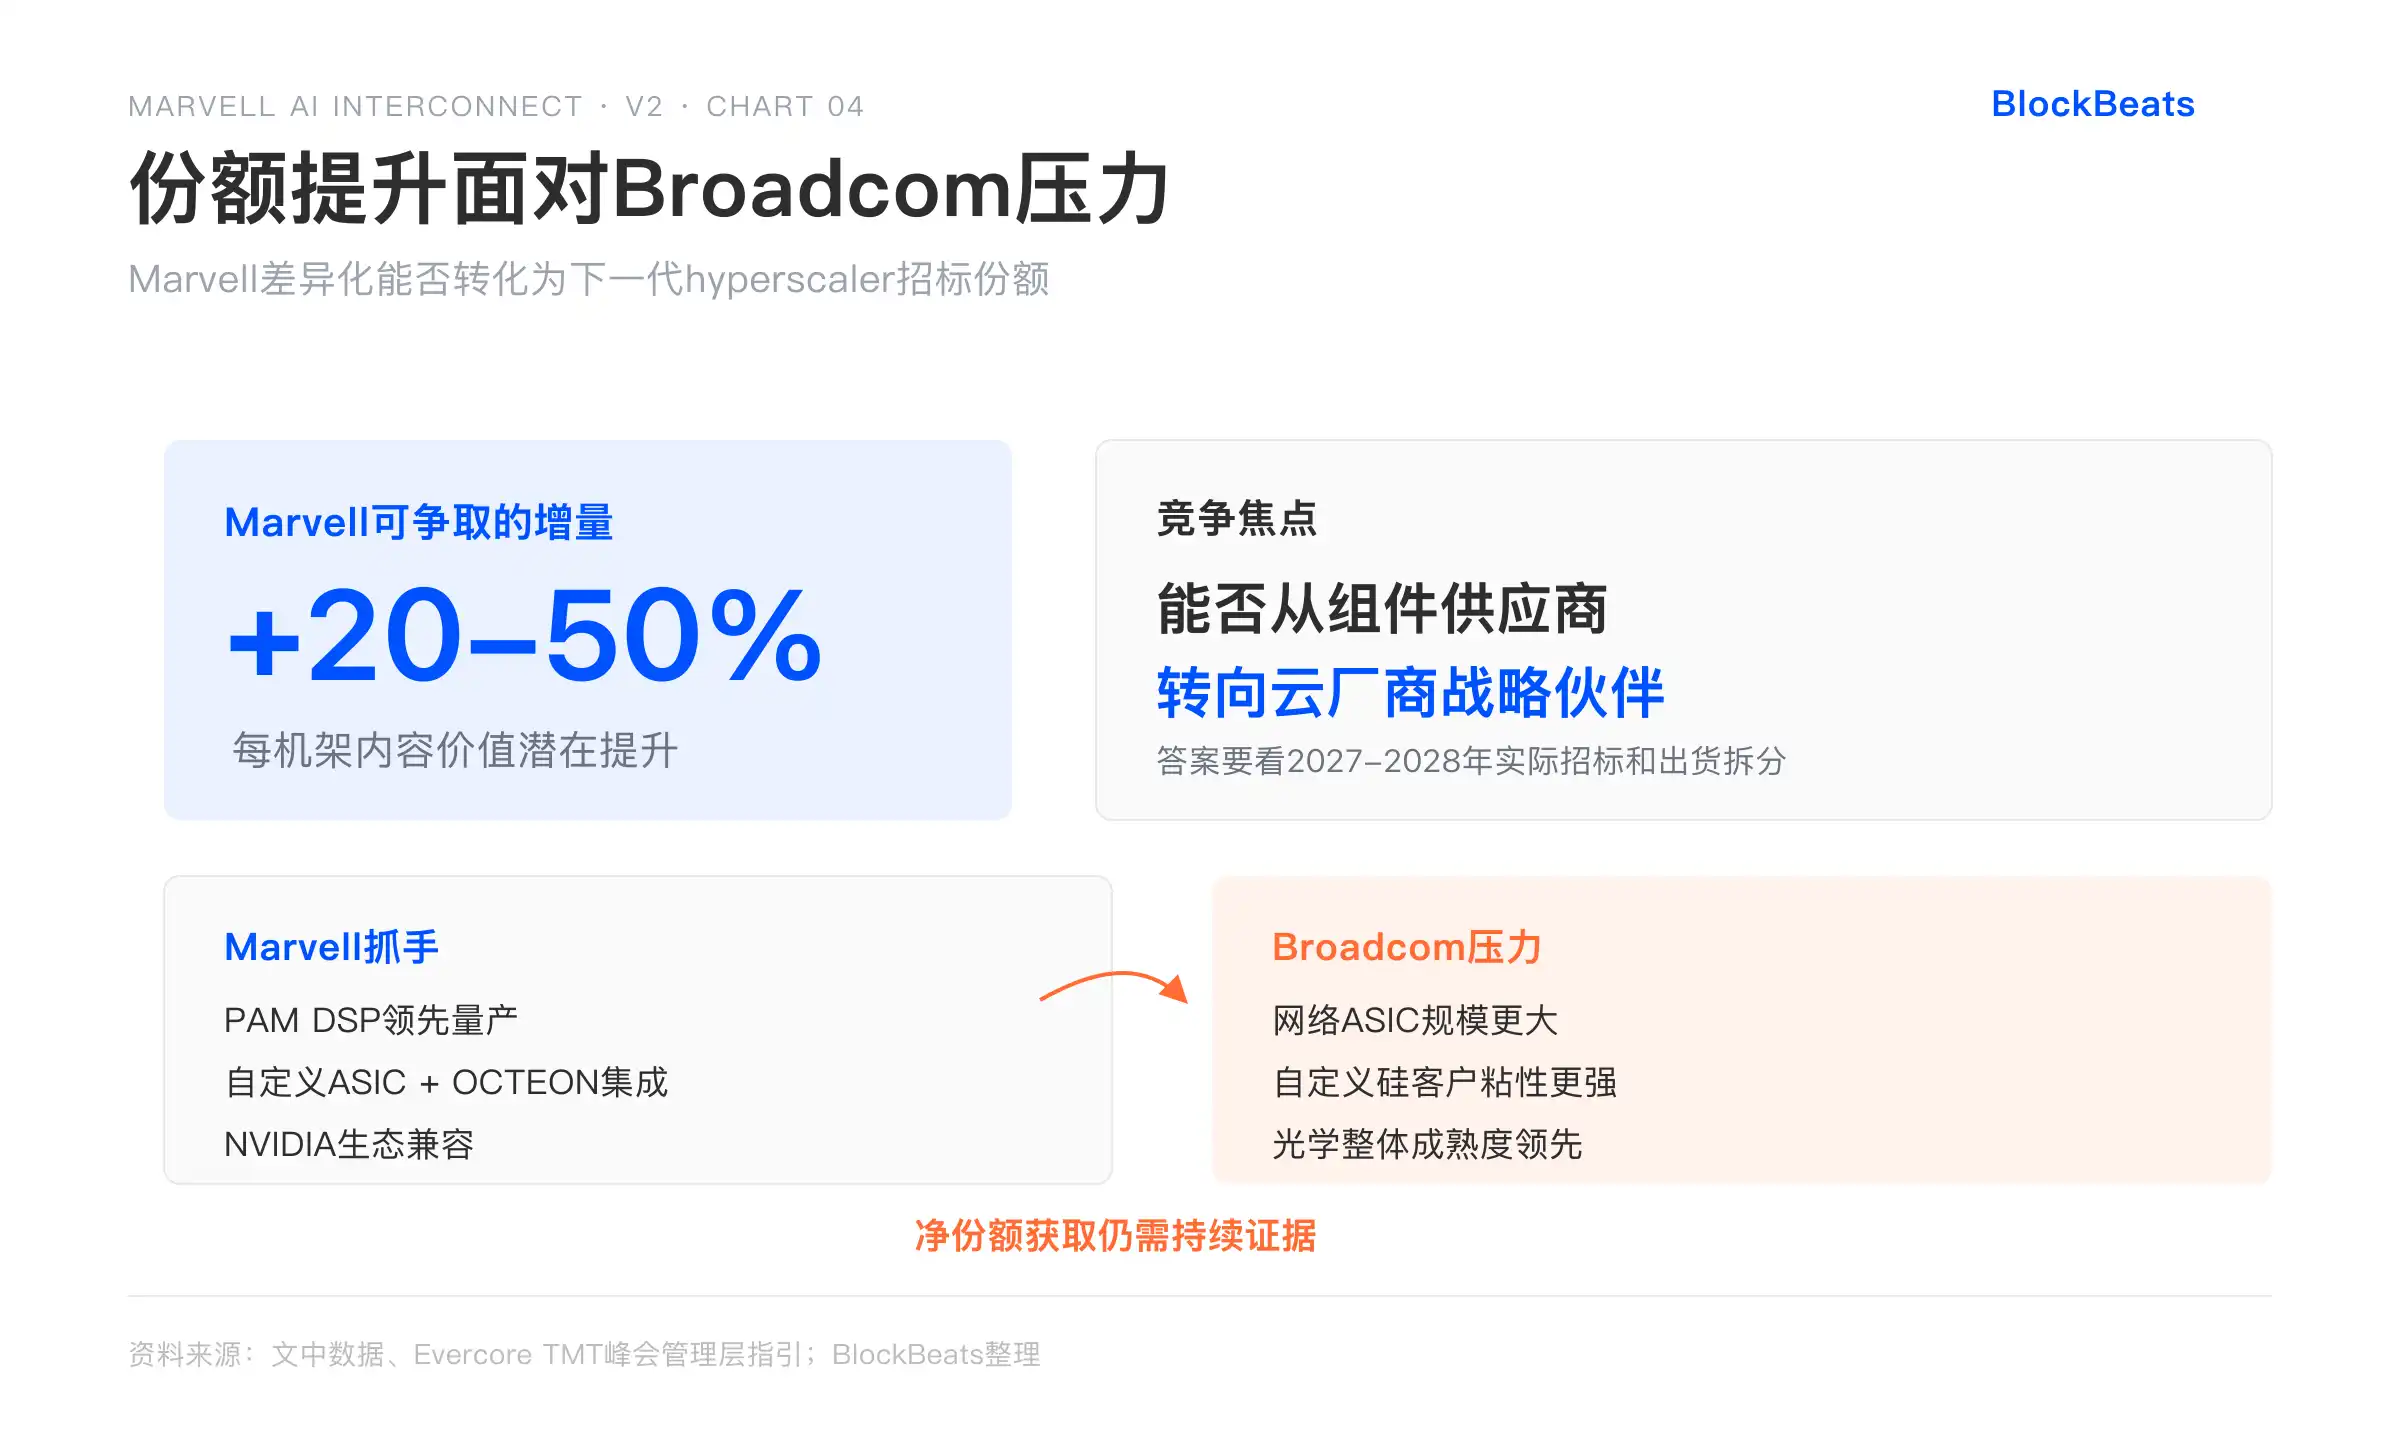
Marvell'in PAM DSP pazarındaki liderliği, uzun mesafeli koherentten 1.6T ve 3.2T'ye kadar kapsamlı kapsama alanı, özel ASIC ve OCTEON entegrasyon avantajları somut başarılardır. NVIDIA iş birliği de heterojen hesaplama için ek bir seçenek sunuyor. Bu unsurlar, şirketi özellikle hızlı seri üretim ve ekosistem uyumluluğu gerektiren senaryolarda bazı hyperscaler projelerinde rekabetçi kılıyor.
Ancak Broadcom, ağ ASIC'leri, optik genel ölçek ve olgunluk açısından hâlâ belirgin bir liderliğe sahip. Broadcom'un özel silikon projeleri daha büyük ölçekli ve müşteri bağlılığı daha yüksek; ölçek dışı ve ölçek üstü örtüşen alanlarda Marvell'in, artan pazar payı için daha yüksek entegrasyon ve belirli teknoloji yollarına güvenmesi gerekiyor. "Bağlantı stratejik ortağı" konumu şu an için daha çok bir hedef niteliğinde; bunun gerçekleşip gerçekleşmeyeceği, mevcut yapılanmanın genişliğine değil, 2027-2028'deki fiili ihale sonuçlarına ve sevkiyat dağılımına bağlı.
Yatırımcılar için bu, bir sonraki nesil hyperscaler ihalelerinde Marvell'in her bir raftaki içerik değerinin mevcut seviyeden %20-50 oranında artabileceği ve bunun da gelir görünürlüğünü ve marj genişleme potansiyelini destekleyebileceği anlamına geliyor. Ancak CPO rampası rehberliğin gerisinde kalırsa veya Broadcom daha fazla özel projede üstünlük sağlarsa, 2028 büyümesi mevcut değerlemenin ima ettiği en iyi senaryonun altında kalabilir ve hisse senedi fiyatında düzeltme baskısı artabilir. Mevcut yüksek beta özelliği, anlatı odaklı yükselişleri büyütürken, aynı zamanda uygulama beklentilerin altında kaldığında oynaklığı da artırıyor.
CPO'nun Büyük Ölçekte Benimsenmesi Hâlâ Doğrulanması Gereken En Büyük Değişken
AI siparişlerinin güçlü olması, PAM'ın seri üretimde öncü olması ve NVIDIA uyumluluğunun gerçek bir orta vadeli ivme ve opsiyon değeri sunmasına rağmen, CPO'nun yeni bir teknoloji olarak hazırlık aşamasından büyük ölçekli dağıtıma geçişteki verimlilik, maliyet eğrisi, ısı yönetimi, tedarik zinciri istikrarı ve hyperscaler sermaye harcamalarının mevcut tempoyu koruyup koruyamayacağı, 2028 yılı büyüme sürdürülebilirliğinin temel kısıtları olmaya devam ediyor. Tarihsel deneyimler, yeni bir teknolojinin erken seri üretimden anlamlı bir gelir elde etmeye kadar genellikle birden fazla iterasyon gerektirdiğini gösteriyor ve CPO şu anda bu erken aşamada bulunuyor.
Marvell'in geçmişteki yönlendirme gerçekleştirme sicili iyi olsa da, bu seferki yükseliş hedefi nispeten agresif. Değerleme 2026 yılında önemli ölçüde yükseldi ve birçok en iyi senaryo varsayımını içeriyor; piyasa tartışmalarının yoğunlaşması da oynaklığı artırdı. Broadcom'un ölçek avantajı kısa vadede kaybolmayacak ve net pazar payı kazanımı için sürekli kanıt gerekiyor. Mevcut aşama bir hızlanma dönemi olmakla birlikte, geç dönem yoğunlaşmasının erken sinyalleri de ortaya çıkmaya başladı – fiyatlardaki keskin dalgalanmalar ve tartışmaların odağının gerçekleştirme baskısına kayması, bu özelliğin bir yansımasıdır.
Yatırımcılar yalnızca zirvedeki vizyonlara bakmamalı, bunun yerine 2027 yılı gerçek gelir kırılımı, sevkiyat kilometre taşları, CPO'ya özel müşteri doğrulama ilerlemesi ve hyperscaler sermaye harcama temposunu takip etmeye odaklanmalıdır. Bu değişkenler mevcut yargıyı değiştirme olasılığı en yüksek olanlardır. 2027 kilometre taşları güçlü bir şekilde gerçekleşirse, ara bağlantı içeriğindeki yapısal artış trendi daha sağlam bir destek kazanacaktır; gecikmeler veya beklentilerin altında pazar payı olursa, yüksek değerlemeler düzeltme baskısıyla karşı karşıya kalacaktır. AI ara bağlantısında yapısal bir fırsat gerçekten var ve Marvell'in tam yığın konumlandırması farklılaştırılmış bir seçenek sunuyor, ancak nihai gerçekleşme derecesi uygulama detaylarına bağlıdır ve 2027 yılı kritik bir doğrulama penceresi olacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler