DeFi Opsiyonlarından Kaçınma Rehberi: Primden Dalgalanmaya, Ayı Piyasasında Ana Parayı Korumanın Temel Mantığı
Orjinal Başlık: "Opsiyonlar: Eğer Anlamıyorsanız, Paranız Sadece Proje Ekibinin Yat Modelidir"
Orjinal Yazar: DD Didi, Şifre Analisti
Ayı Piyasası döneminde, birçok insan parayı finansal araçlarda değerlendirmeyi tercih eder.
Ancak şu anda, DeFi projelerinin ani çöküşü artık norm haline geldi.
Ve eğer proje ekibinin ne tür bir sihirbazlık yaptığını anlamazsanız, aslında sadece onların kesme tahtasındaki et olursunuz.
Bu nedenle, bu sefer en temel mantıktan başlayarak, DeFi'nin temel opsiyonlarını öğrenmeye çalışacağız.
İçindekiler
1. İnsanların Geleceği Satın Almak İçin İlk Olarak Nasıl Bir Seçenek Satın Aldığı
2. Bir Kağıt Sözleşmesi, Neden Geleceği Ticaret Edebiliyor?
3. İnsanların Ne Zaman Bir Seçeneğe İhtiyaç Duyduğu
4. Alım Opsiyonu, Satım Opsiyonu, Alıcı, Satıcı
5. Wall Street'ten Kripto Dünyasına: IV, Yunanlar ve Opsiyon Riskinin Gerçek Çekirdeği
1. İnsanların Geleceği Satın Almak İçin İlk Olarak Nasıl Bir Seçenek Satın Aldığı
Hayal edin, zamanı binlerce yıl öncesine, Eski Orta Doğu çöllerine geri saralım.
Hikayenin kahramanı Yakup'tur (Jacob). Uzun bir yolculuktan sonra eniştesi Laban'ın evine gelir ve Laban'ın küçük kızı Rahel'e (Rachel) aşık olur. Yakup Rahel'i almak ister, ancak o zamanlar parasız bir kaçakçıdır ve o dönemin toplumunun talep ettiği cömert düğün hediyesini karşılayamaz.
Genel spot işlemine göre (bir el para, bir el mal), Yakup bu evlilik konusunu konuşacak durumda değildir. Ayrıca, birkaç yıl para biriktirmeye çalışırsa, güzel Rahel'in muhtemelen başka zengin bir aile çocuğuna verilmiş olabileceği ihtimali vardır.
“Gelecek dolu belirsizlikle” karşı karşıya kalan Yakup ne yapmalı?
O, Laban'a şu teklifi yapar: "Sana ücretsiz olarak yedi yıl çalışmaya razıyım, böylece yedi yıl sonra Rahel'i almak için hak kazanırım."
Bir gün, Lavan ona şöyle dedi: “Biz akrabayız ama boş yere benim için çalışmana izin veremem. Bana ne tür bir ödül istediğini söyle.”
Lavan'ın iki kızı vardı; büyük olanı Lea, küçük olanı Rahel'di. Lea'nın gözleri cansızdı, ancak Rahel güzel ve çekiciydi.
Yakup Rahel'e aşık oldu, bu yüzden Lavan'a şöyle dedi: “Yedi yıl boyunca senin için çalışmaya razıyım, lütfen bana Rahel'i eş olarak ver.”
Lavan dedi: “Onu yabancıya vereceğine, sana vermeyi tercih ederim. Öyleyse sen burada kal!” 20 Yakup, Rahel'i alabilmek için Lavan için yedi yıl çalıştı. Çünkü Rahel'e aşıktı, bu yedi yıl onun için adeta birkaç gün gibi geçti.
Lavan kabul etti. Taraflar böylelikle zaman ve geleceğe karşı bir sözleşme yaptılar.
Bu aslında bir opsiyon sözleşmesinin dört temel unsuru
Alıcı (Buyer): Yakup.
O geleceği kontrol altına almak isteyen kişidir.
Satıcı (Seller): Lavan.
O karşılığında iyilik alır ve gelecekteki yükümlülüklerini yerine getirme sözü verir.
Dayanak Varlık (Underlying Asset):
Rahel'i evlilik hakkı. Bugünün dünyasında bu, Bank of America hissesi, Bitcoin veya altın olabilir.
Prim (Premium):
Yedi yıl boyunca ücretsiz emek. Yakup, bu hakı “satın almak” için önce bir bedel ödemelidir. Bu, sigorta için ödediğimiz prim gibidir, bir kere ödendiğinde geri alınamaz, ancak karşılığında gelecekteki koruma sağlanır.
Vade Tarihi (Expiration Date):
Yedi yıl sonra. Sözleşme, taahhüdün belirli bir zaman noktasında yerine getirilmesini öngörür.
Bu sözleşme aracılığıyla Yakup hangi sorunu çözmüştür?
Yakup, mevcut emeği (hak ediş) kullanarak, gelecekteki bir fiyatı ve hakkı kilitleyerek, bu yedi yıl boyunca Rahel'in başka biriyle evlenmesi riskini ortadan kaldırmıştır. İşte seçeneklerin en çekici yanı budur:
İnsanların zamandan kaynaklanan belirsizlikle mücadele etme yeteneği verir.
İlk DeFi Çöküşü: Karşı Taraf Riski
Bu hikayenin ilginç yanı, hikayenin ikinci yarısında en eski DeFi çöküş olayının da yanlışlıkla dahil edilmesidir, proje sahibi sessizce kişiyi değiştirdi
Yedi yılın sonunda (vade sonu), Yakup hakkını kullanmaya hazırlanıyor (Rahel'i alıp evlenmeyi talep etme). Sonuç olarak, kurnaz satıcı olan Lavan aslında düğün gecesinde sözleşmeyi ihlal etti! Rahel'i Yakup'a vermeyeceğine dair gizlice büyük kızı Lea ile değiştirdi.
Ertesi sabah, Yakup aldığı kişinin Lea olduğunu fark edince Lavan'a şöyle dedi: "Bana ne yaptın! Sana hizmet etmem Rahel için değil miydi? Neden beni kandırdın?"
Lavan şöyle dedi: "Yerel adetlere göre, küçük kız daha önce evlenemez. Bu yedi günlük düğün süresi bittiğinde, Rahel'i sana da vereceğim, sen de benim için yedi yıl daha çalışacaksın."
Bu, Karşı Taraf Riski olarak bilinir, yani sözleşmenin diğer tarafının sözünde durmaması, sözleşmenin zamanında yerine getirilememesine neden olur.
Bu aynı zamanda ilk DeFi çöküşüdür.
İkinci, Bir Sözleşme Nasıl Geleceği Alım-Satıma Dönüştürebilir?
Yakup'un durumunda, o yedi yıl emeği kullanarak gelecekteki bir taahhüdü kilitlemiştir. Modern finans piyasalarının mekanizması, bu tür sözlü taahhütleri standartlaştırılmış bir sözleşme haline dönüştürmektir, yani bilgisayar sistemlerindeki bir dizi kod. Bir sözleşmenin neden gelecekte işlem görebileceği ve hatta fiyatının büyük ölçüde dalgalanabileceği, günlük bir ev alımı siparişi üzerinden anlaşılabilir.
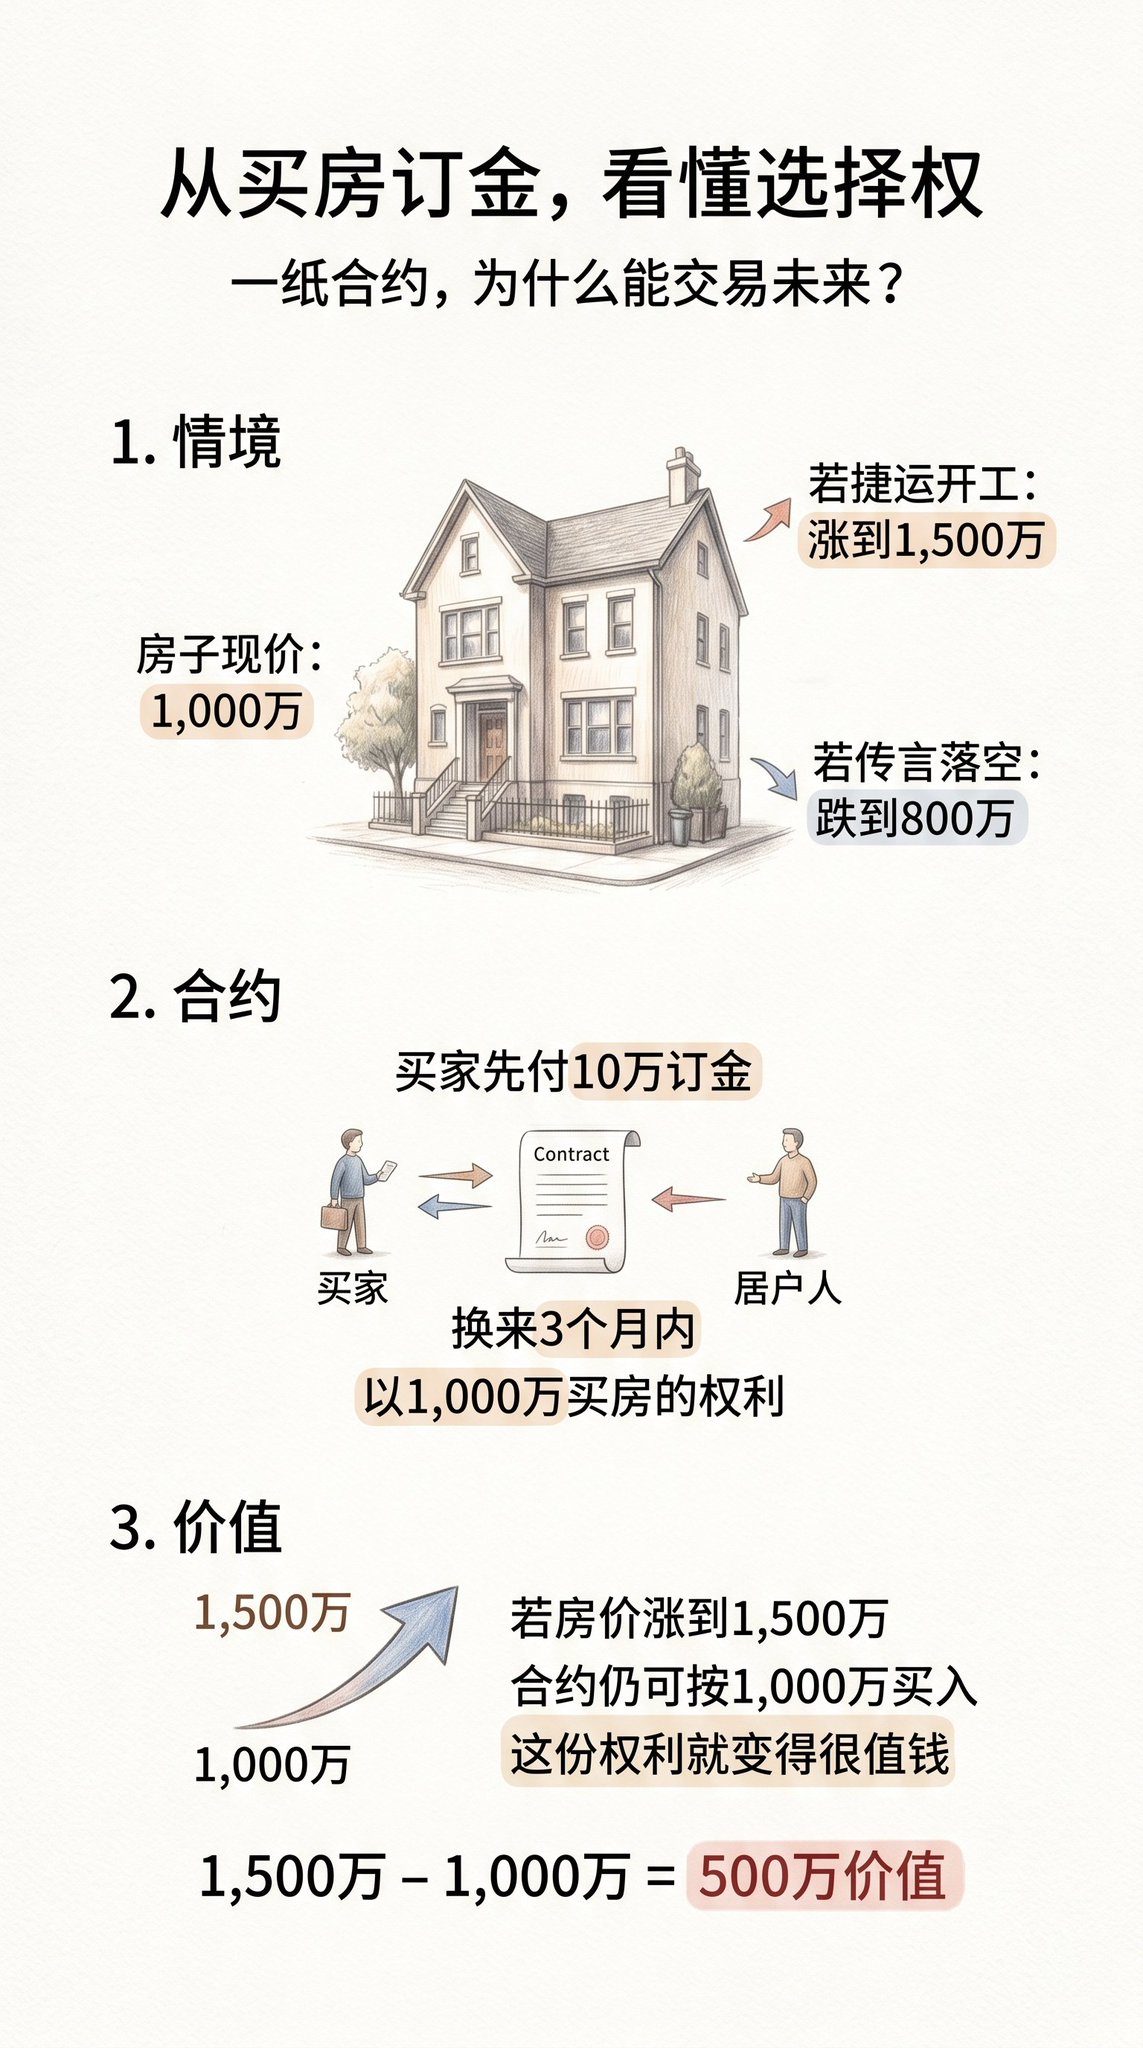
Rezervasyon Ücretiyle Opsiyonun Özünü Anlamak
Bir kişinin yaklaşık 10 milyon değerindeki bir şehir merkezi evini beğendiğini varsayalım. Piyasada yakında bir metro istasyonu inşa edileceğine dair söylentiler var. Eğer metro istasyonu inşa edilecekse, evin fiyatı 15 milyon'a fırlayabilir; söylenti gerçekleşmezse, evin fiyatı 8 milyon'a düşebilir.
Alıcıın elinde yeterli fon yoktur veya konut fiyatındaki düşüş riskini almak istemez. Bu nedenle satıcıya bir teklif sunar: Önce 100.000 RMB öde, bu 100.000 RMB geri ödenmeyecektir. Karşılığında satıcı, üç ay içinde, konut fiyatı ne kadar yükselirse yükselsin alıcının bu eve 10.000.000 RMB fiyatla sahip olma hakkı olduğunu taahhüt eden bir sözleşme sağlamalıdır.
Satıcı mevcut piyasa durumunu değerlendirir ve 100.000 RMB'nin garantili nakit gelir olduğunu düşünerek, alıcının üç ay sonra satın almaktan vazgeçmesi durumunda bile evin kalacağını ve 100.000 RMB'nin cebine gireceğini kabul eder, bu nedenle sözleşmeyi imzalar. Bu model, finansal piyasada standart bir Alım Opsiyonu (Call Option) işlemidir.
Bu Sözleşme Neden Değerlidir
Varsayalım ki bir ay sonra metro istasyonunun inşaatı başlayacağı kesinleşir ve konut fiyatı 15.000.000 RMB'ye fırlar. Bu noktada bu sözleşme nitelik değiştirir. Sözleşmeye göre, alıcı, 1.000.000 RMB fiyatla 15.000.000 RMB'lik bir ev satın alma hakkına sahiptir. Sözleşmeyi uygulayarak ve evi yeniden satışa çıkararak 5.000.000 RMB net kar elde edebilir. Bu, bu sözleşmenin kendi başına en az 5.000.000 RMB değerinde olduğu anlamına gelir.
Burada seçenek hakkının iki temel özelliği ortaya çıkar:
İlk olarak, Hak ve Yükümlülüğü Ayırır
Genel bir satış sözleşmesi çift yönlü yükümlülüklere sahipken, seçenek hakları tek yönlüdür. Alıcı hak sahibidir ancak yükümlü değildir, satıcı ise yükümlüdür ancak hak sahibi değildir. Metro inşa edilmezse ve konut fiyatı 8.000.000 RMB'ye düşerse, alıcı sözleşmeyi uygulamayı reddedebilir ve en büyük kaybı sadece ödediği 100.000 RMB opsiyon primidir. Alıcı sınırlı bir zarar riskini üstlenirken aynı zamanda potansiyel kar alanını da korur.
İkinci olarak, Varlığı Elde Tutmadan Fiyat Değişimlerine Katılma, Kaldıraç Etkisi Oluşturur
Alıcı aslında 1.000.000 RMB'lik bir konut satın almadı, ancak 100.000 RMB'lik bir sözleşme ile 1.000.000 RMB'lik varlığın fiyat değişimine hakim oldu. Gerçek alım-satım işlemiyle 500.000 RMB kar elde etme getirisi %50 iken, seçenek hakkı aracılığıyla 10.000 RMB'lik bir getiriyi 500.000 RMB kar elde etme, getiri 50 kat artar. Bu, seçenek hakkının neden küçük bir yatırımla büyük getiri potansiyeline sahip olduğunu gösterir.
Üç, İnsanların Ne Zaman Bir Seçenek Hakkına İhtiyacı Olur
Önceki bölümdeki soruyu sürdürerek, alıcının sınırlı kayıp ve sınırsız kazanç avantajından faydalandığı bir durumda, piyasada neden potansiyel olarak sınırsız risk taşıyan satıcı rolünü üstlenmek isteyen insanlar var? Cevap, katılımcıların piyasadaki belirsizlikle karşılaştığında, tamamen farklı sermaye planlaması ve ihtiyaçlara sahip olmalarından kaynaklanmaktadır.
Opsiyon Pazarının işleyişi, temel olarak üç tür motivasyonla yönlendirilir: Hedge (Riske Karşı Koymanın), Spekülasyon ve Ek Kazanç Elde Etmenin.
İlk talep Hedge'dir ve temelde sigorta satın almanın bir kavramıdır.
Farz edelim ki bir kripto para birimi tutuyorsunuz borsa platformunda. Bu varlıkların uzun vadeli büyüme potansiyeline güveniyorsunuz; ancak kısa vadede genel ekonomik değişiklikler veya düzenlemelerin piyasada keskin bir düzeltmeye yol açabileceğinden endişe duyuyorsunuz. Doğrudan spot varlıkları satmak, uzun vadeli artış alanını kaçırmanıza neden olur ancak ellerde tutmak da varlığın büyük ölçüde değer kaybetme riskini taşır.
Bu durumda, Bir Put Opsiyonu almayı tercih edebilirsiniz. Bu sözleşme, gelecekte belirli bir fiyattan varlıklarınızı satma hakkı verir. Eğer piyasa gerçekten çökerse, elinizdeki spot varlık değer kaybettiği halde, elinizdeki Put Opsiyon sözleşmesi değer kazanarak spot varlığın değer kaybını telafi eder.
Aksine, eğer piyasa yükselmeye devam ederse, sadece başlangıçta ödediğiniz opsiyon primini kaybedersiniz ve elinizdeki spot varlık hala yükselişin keyfini çıkarır. Bu, yatırım portföyünüz için bir fiyat düşüşü sigortası satın aldığınızı düşünebilirsiniz, sabit bir maliyet karşılığında aşağı yönlü riski koruma.
İkinci talep Spekülasyon'dur ve düşük riskli kaldıraç kullanarak potansiyel getiriyi artırmayı ifade eder.
Spot varlığa büyük miktarlarda sermaye yatırmak istemeyen tüccarlar için, Opsiyonlar oldukça yüksek sermaye verimliliği sağlar. Örneğin, bir blokzincir ağının (örneğin Base ekosistemi gibi) önemli bir yükseltme yaşayacağını öngörüyorsunuz ve ilgili jetonun patlayıcı bir büyüme göstereceğini tahmin ediyorsunuz. Doğrudan spot piyasada alım yapmak büyük bir sermaye yatırımı gerektirirken, Alım Opsiyonu satın alarak nispeten düşük bir prim ödeyerek eşdeğer varlıkların kontrolünü ele alabilir ve yükseliş karlarına katılabilirsiniz.
Piyasa tahmini doğruysa, sözleşme değerindeki artış spot fiyattan kat be kat fazla olabilir; yanlış tahmin ise, en büyük zarar başlangıçta ödenen opsiyon primi ile sınırlı kalır. Vadeli işlem sözleşmelerinden farklı olarak, Opsiyon Alan tarafın marjin çağrısına (tasfiye edilmeye) tabi olma zorunluluğu olmadığı için Opsiyonlar, mutlak risk sınırını belirlemede güçlü bir araçtır.
Üçüncü talep Kazanç Yaratmaktır ve bu, satıcıların yükümlülüğü üstlenmeye istekli olmalarının ana nedenidir.
Finansal piyasada, bir Opsiyon Satıcı rolü sigorta şirketi işletmek gibidir. İstatistiklere göre, opsiyon sözleşmelerinin çoğu vade tarihinde uygulanabilir değere sahip değildir ve sonunda değersiz hale gelir. Satıcı, nadir görülen aşırı riskleri üstlenerek, sürekli olarak Alıcıların ödediği primleri alır.
Ayrıca, birçok büyük kurum veya uzun vadeli sahip, Kapsam Satım (Covered Call) stratejisini kullanır. Eğer ellerinde zaten büyük miktarda spot varlık bulunuyorsa ve kısa vadeli fiyatın yatay seyredeceğini ve ani bir yükselme olmayacağını değerlendiriyorlarsa, Alım Opsiyonu satabilirler.
Vade sonunda varlık fiyatının belirlenen uygulama fiyatını aşmaması durumunda, satıcı bu primi güvenle kazanabilir. Piyasa yatay bir konsolidasyon dönemindeyken, bu yaklaşım mevcut pasif varlıklardan ek nakit akışı yaratmakla eşdeğerdir.
Opsiyon pazarı, bu üç talebin birleşimiyle oluşur. Hedge amacıyla koruma arayanlar, kaldıraç arayan spekülatörler ve likidite sağlayan ve zaman aşımı değerinden faydalanan satıcılar. Katılımcıların temel motivasyonunu anladıktan sonra, sözleşmedeki dört temel ticaret yönünü ve bunların münferit hak ve yükümlülük ilişkilerini daha iyi anlayabiliriz.
Dört, Alım Opsiyonu, Satım Opsiyonu, Alıcı, Satıcı: Opsiyonun Hakkı ve Yükümlülüğü
Opsiyon pazarına girdiğinizde, genellikle karışıklığa neden olan dört temel terimdir. Aslında, kontrat türünü ve katılımcı rolünü ayırmak, mantığın arkasındaki şeyi açıklığa kavuşturur. Tüm opsiyon pazarının karmaşıklığı, iki tür kontrat ve iki tür rolün birleşiminden oluşur.
İlk olarak, kontrat türlerini ayırın. Alım opsiyonu, alıcıya gelecekte belirlenen bir fiyatla dayanak varlığı "satın alma" hakkı verir. Bu, bir ön sipariş gibi düşünülebilir. Satım opsiyonu ise alıcıya gelecekte belirlenen bir fiyatla dayanak varlığı "satma" hakkı verir. Bu, bir sigorta poliçesi veya sabit fiyatlı satın alma belgesi gibi düşünülebilir.
Ardından, katılımcı rollerini ayırın. Alıcı prim öder ve sözleşme tarafından verilen hakkı alır. Alıcının mutlak inisiyatifi vardır ve zaman geldiğinde sözleşmenin uygulanıp uygulanmayacağına karar verebilir. Satıcı prim alır ve kontratın belirlediği yükümlülüğü üstlenir. Satıcı pasiftir, alıcının uygulama kararı vermesi durumunda koşulsuz olarak işbirliği yapmalıdır.
Yukarıdakileri çapraz olarak bir araya getirdiğinizde, opsiyonun dört temel stratejisini oluşturursunuz:
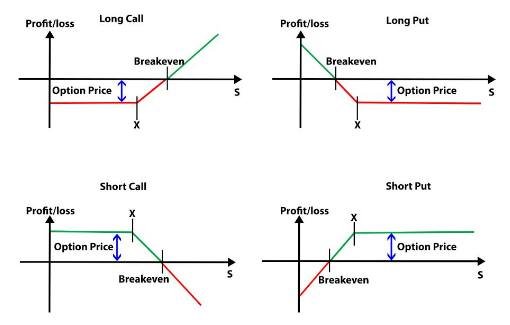
· Alım Opsiyonu Yapın (Long Call)
Yatırımcı bir prim öder ve gelecekte belirli bir fiyattan dayanak varlığı "satın alma" hakkını elde eder, piyasa görüşü yükseliş eğilimindedir.
· Satım Opsiyonu Satın Alın (Short Call)
Yatırımcı satım opsiyonu satar, prim alır ve gelecekte belirlenen bir fiyattan varlığı "satma" olasılığına karşı "yüklü" olur.
· Put Opsiyonu Alın (Long Put)
Yatırımcı bir prim öder ve gelecekte belirli bir fiyattan dayanak varlığı "satma" hakkını elde eder, genellikle piyasanın düşeceğini bekleyen veya düşüş riskine karşı korunma amacıyla kullanılır.
· Kısa Pozisyonlu Satım Opsiyonu (Short Put)
Yatırımcı, satım opsiyonu satarak prim alır ve gelecekte belirli bir fiyattan varlığı "satın alma" yükümlülüğünü üstlenir.
1. Alım Opsiyonu Alımı (Buy Call): Büyük Yükselişi Bekleyen Strateji
Bu, en açık ve net uzun pozisyon alma yöntemidir. Bir trader, belirli bir varlığın gelecekte büyük bir yükseliş yaşayacağına güçlü bir şekilde inanıyorsa ve tam miktarı riske atmak istemiyorsa, bir Call opsiyonu alacaktır. Örneğin, bir varlığın şu anki 100 TL'den 150 TL'ye çıkmasını bekliyor olabilir.
Trader, 110 TL kullanım fiyatıyla satın aldığı bir Call için 5 TL prim ödeyebilir. Eğer fiyat gerçekten 150 TL'ye çıkarsa, trader varlığı 110 TL'ye alım hakkına sahip olacak, 5 TL maliyetini çıkarırsak net karı 35 TL olacaktır. Eğer fiyat 110 TL'nin altına düşerse, trader alım hakkını kullanmaktan vazgeçer ve maksimum zararı sadece 5 TL olur. Bu tipik olarak sınırlı riskli, sınırsız kar potansiyeline sahip bir stratejidir.
2. Satım Opsiyonu Alımı (Buy Put): Büyük Düşüşü Bekleyen veya Riskten Korunma Stratejisi
Bu, varlık için sigorta satın almak gibidir. Bir trader, piyasanın çökeceğini öngörüyorsa veya elindeki spot piyasa varlıklarını korumak istiyorsa bir Put opsiyonu alacaktır. Örneğin, 100 TL değerinde bir varlık elinde bulunsun ve gelecek ay büyük bir düşüş olacağından endişe duyuyor olsun. Trader, 90 TL kullanım fiyatıyla satın aldığı bir Put için 5 TL ödeyebilir.
Eğer piyasa fiyatı 50 TL'ye düşerse, trader yine de varlığı 90 TL'ye satma hakkına sahip olacaktır. Put'un değeri dayanak varlık fiyatı düştükçe artacaktır. Bu da sınırlı riskli ve büyük kar potansiyeline sahip bir stratejidir.
3. Alım Opsiyonu Satımı (Sell Call): Yükseliş Beklemeyen Strateji
Bu, prim kazanma stratejilerinden biridir ve genellikle fiyatın yatay seyredeceği veya hafif bir düşüş yaşanacağı beklentisiyle kullanılır. Satıcı, alıcının ödediği primi alır ve eğer fiyat kullanım fiyatının üstüne çıkarsa, varlığı alıcıya satma yükümlülüğünü üstlenir.
Eğer elinde spot varlık yokken Call satıyorsa (çıplak satış olarak adlandırılır), varlık fiyatı sınırsızca artarsa satıcı sonsuz zarar riskiyle karşı karşıya kalır. Bu nedenle, kurumsal yatırımcılar genellikle ellerindeki spot varlıkları kullanarak kapsamlı opsiyon stratejileri benimserler ve fiyatların yatay seyrettiği dönemlerde ek getiri elde ederler.
4. Satım Opsiyonu Satımı (Sell Put): Düşüş Beklemeyen veya Hedef Fiyatla Pozisyon Alma Stratejisi
Bu, birçok değer yatırımcısı veya kantitatif tüccar tarafından geniş çapta kullanılan, ancak genellikle göz ardı edilen bir stratejidir. Beklenen fiyatın büyük düşmeyeceği durumlarda veya varlığı belirli bir düşük hedef fiyatta almayı umarken Put satarak yapılır. Örneğin, bir varlık şu anda 100 birim ise, tüccar fiyatın 80 birim olduğunu düşündüğü mükemmel bir alım noktası olduğunu düşünür.
Tüccar, 80 birimlik bir Kullanım Fiyatı'na sahip bir Put satıp hemen bir prim alabilir. Vade sonunda fiyatın 80 birimin altına düşmediği takdirde sözleşme işlemez ve bu prim kar elde eder. Fiyat 80 birimin altına düşerse, tüccar yükümlülüğünü yerine getirmek zorunda kalacak ve varlığı 80 birim fiyatla alacaktır. Bu, zaten 80 birimde pozisyon almak istediği planıyla uyumludur ve zaten prim alındığı için aslında alım maliyeti 80 birimin altında olacaktır.
Bu dört açı, tüm karmaşık türev finansal ürünlerin temelini oluşturur. Alıcı, kaldıraç ve seçme özgürlüğünü sınırlı bir risk karşılığında alırken; Satıcı, aşırı risk alma maliyeti karşılığında zamanın getirdiği sabit getiriyi alır.
Ancak, gerçek ticaret dünyasında, bir sözleşmenin fiyatlandırılması yalnızca yükselişe veya düşüşe bakılarak gerçekleşmez. Bir opsiyonun değeri, ayrıca piyasanın korku seviyesi ve zamanın geçmesiyle de ilgilidir. Bu da Wall Street ve kripto çevresindeki nicel modellemelerin en temel, aynı zamanda birçok ileri seviye tüccarın aşması gereken engellerden birini ortaya çıkarır.
Beş, Wall Street'ten Kripto Dünyasına: IV, Yunanlar ve Opsiyon Riskinin Gerçek Çekirdeği
Opsiyonlar, bu karmaşık finansal aracın, geleneksel Wall Street ticaret salonundan, 7/24 faaliyet gösteren ve fiyatında büyük dalgalanmaların meydana geldiği kripto para piyasasına taşınmasıyla, oyunun temel dinamiği temel bir değişiklik geçirdi.
Geleneksel hisse senedi piyasasında, bir yatırımcı muhtemelen bir çeyreklik raporu beklerken, piyasanın volatilitesi tahmin edilebilir düzeydedir. Ancak kripto dünyasında, bir hafta sonu ani bir haber, Bitcoin veya Ethereum'un %10'un üzerinde dalgalanmasına neden olabilir. Bu aşırı ortamda, nicel arbitraj yapmak veya hedge pozisyonu oluşturmak için fiyatın sadece yükselip düşeceğini tahmin etmek yeterli değildir.
Kendinizi tüm değişkenleri çözmeye çalışırken büyük bir siyah tahta önünde hayal edin; bu, opsiyonların fiyatını etkileyen tüm değişkenleri çözmeye çalıştığınızda, opsiyonun fiyatlandırma modelinin aslında bir dizi çok boyutlu diferansiyel denklem kümesi olduğunu fark edersiniz. Bu değişkenleri çözmek için, finansçılar, "Yunan Alfabesi" olarak adlandırılan bir gösterge sistemini icat ettiler.
Bu sistemdeki gerçek başlangıç noktası, Zımni Volatilite'dir (Implied Volatility, IV).
Zımni Volatilite: Korku ve Açgözlülüğe Fiyat Belirleme
Yunanca alfabeyi tanımadan önce, IV'yi anlamak önemlidir. IV, geçmişte yaşanan bir tarih öncesi deprem değil, gelecekteki dalgalanma derecesine ilişkin piyasa katılımcılarının kolektif fikridir.
Eğer piyasa bir sonraki büyük fiyat hareketini bekliyorsa (örneğin, belirli bir Katman 2 ağı büyük bir güncelleme yapacak ya da Fed faiz indirimi açıklayacaksa), herkes spekülasyon yapmak veya riskten kaçınmak için opsiyonlarını çılgınca satın alır. Bu tür alım eylemi sözleşme fiyatını yükseltir. Bu yükseltilmiş fiyatı fiyatlandırma formülüne tersine sokarak hesaplanan değer, IV'dir.
Basitçe söylemek gerekirse, IV opsiyon piyasasının korku ve açgözlülük endeksidir. Yüksek IV, piyasanın geleceğin daha sakin olmadığını düşündüğünü, bu nedenle primin pahalı olduğunu gösterir; düşük IV ise primin daha ucuz olduğunu gösterir.
Delta, Theta, Vega'ya İlk Seviye Risk Kontrol Paneli:
IV kavramına sahip olduktan sonra, opsiyon risk kontrol panelini açabiliriz. En temel üç gösterge fiyatı, zamanı ve hareketi temsil eder.
Delta, fiyat hassasiyetini temsil eder, yani yön riski. Tanımı gereği, dayanak varlık fiyatı 1 dolar değiştiğinde, opsiyon fiyatı ne kadar değişecektir. Delta'yı arabanızı kullanırkenki kilometre saati olarak düşünebilirsiniz. Eğer satın aldığınız opsiyonun Delta değeri 0.5 ise, bu, Bitcoin başına 1 dolar arttığında, opsiyonunuzun değerinin 0.5 dolar artacağı anlamına gelir.
Theta, zaman aşımını temsil eder, yani zaman riski. Opsiyonlar belirli bir süreyle sınırlı bir varlıktır, Theta, diğer koşullar sabitken, her geçen gün opsiyonunuzun ne kadar değer kaybedeceğini ölçer. Alıcılar için Theta acımasız bir taksi taksimetresi gibidir, her gün para kaybetmeye devam eder, adeta eriyen bir buz küpünü elinizde tutmak gibidir; ancak satıcılar için Theta her gün hesaba otomatik olarak eklenen faizdir.
Vega, oynaklık hassasiyetini temsil eder, yani duygusal risk. Vega, ima edilen oynaklık (IV) %1 değiştiğinde sözleşme fiyatının ne kadar değişeceğini ölçer. Kripto dünyasında, Vega'nın etkisi genellikle Delta'nın üzerine çıkar.
Bazen doğru yönde hareket ettiğinizi görürsünüz, Bitcoin gerçekten yükselir, ancak pazarın aşırı kızgın durumdan sakinliğe dönmesi nedeniyle IV büyük ölçüde düşer ve Vega'nın neden olduğu zarar, Delta'nın getirdiği karı tüketir, bu da Wall Street'te "Vol Crush" olarak adlandırılır.
İleri Düzey Ayar Dişlisi: Speed, Color, Ultima
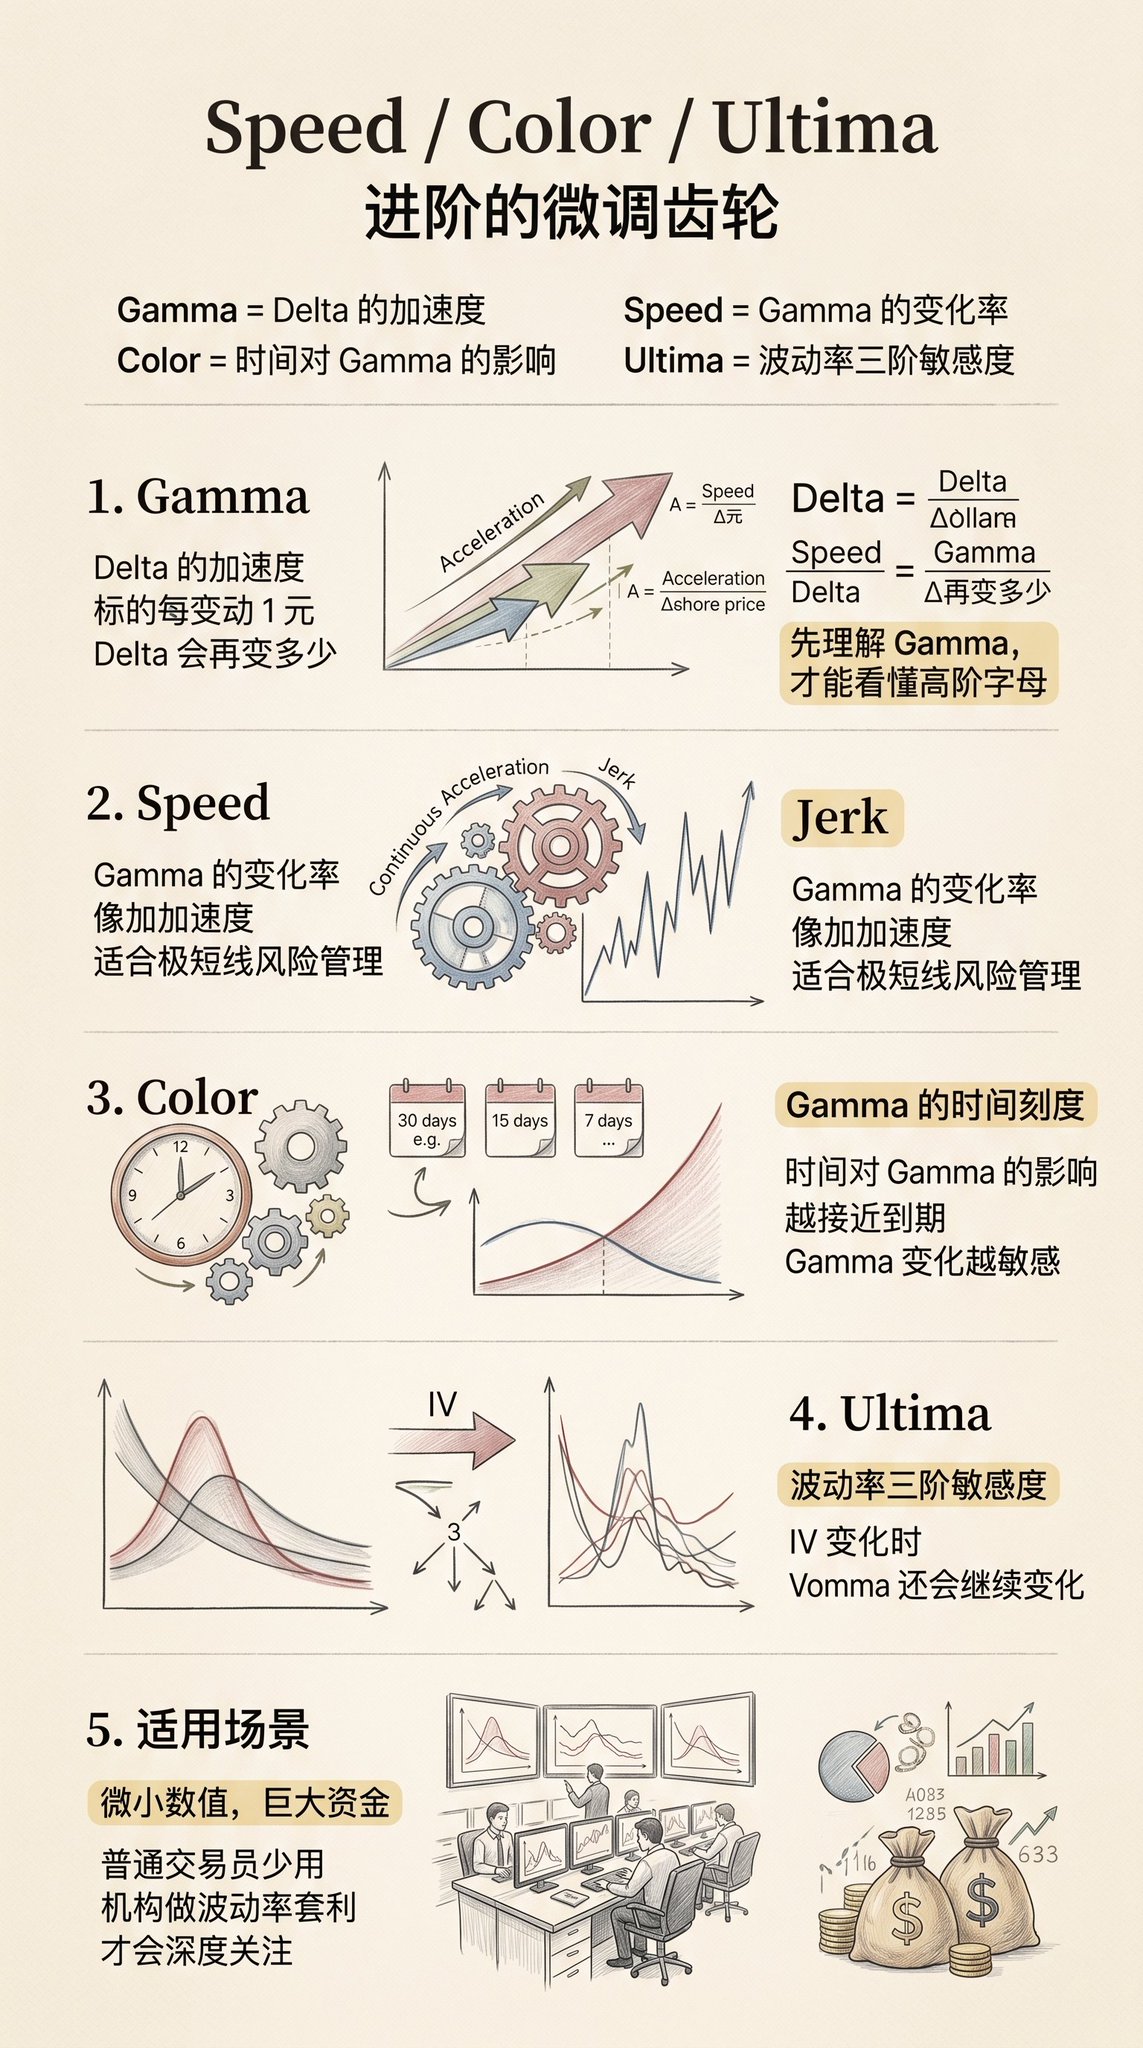
Eğer finansal piyasalar sadece yukarıda belirtilen üç değişken tarafından etkilenseydi, nicel işlem çok daha basit olurdu. Gerçek şu ki, piyasa fiyatı değiştikçe, Delta, Theta ve Vega da değişir. Bu dinamik değişikliği ele almak için daha yüksek seviyeli Yunan harfleri türetilmiştir.
Yüksek seviyeli harfleri anlamak için önce Gamma'dan bahsetmemiz gerekmektedir. Gamma, Delta'nın ivmesidir. Bir varlık fiyatının 1 birim değiştiğinde Delta'nın ne kadar değişeceğini ölçer.
Hız Gamma'nın değişim hızıdır. Fizikte, eğer Delta hız ise Gamma ivme ise, Hız da ivmenin ivmesidir (Jerk). Bu, dayanak varlık fiyatının devam eden değişmesi durumunda, Gamma'nın kendisinin ne kadar hızlı değiştiğini ölçer. Bu, çok kısa vadeli ve fiyatı hızla dalgalanan yüksek frekanslı pozisyonları yönetmek için son derece önemlidir.
Color zamanın Gamma üzerindeki etkisini ölçer. Sözleşme sona erme tarihine yaklaştıkça, Gamma'nın değeri değişir. Color, tüccarı, her geçen gün ivmenizin (Gamma) nasıl değişeceğini söyler.
Ultima ise oynaklık için üçüncü dereceden türevdir. IV değiştiğinde, Vega da değişir ve Vega'nın değişim oranını ölçen göstergeye Vomma denir. Ultima, IV tekrar değiştiğinde, Vomma'nın nasıl değişeceğini daha fazla ölçer. Bu aşırı derece küçük değerler genellikle volatilite eğrisini son derece ince arbitraj yapan milyarlarca dolarlık fonları kontrol eden kuruluşlarca kullanılır.
Boyutsuz Hayalet: Vanna ve Charm
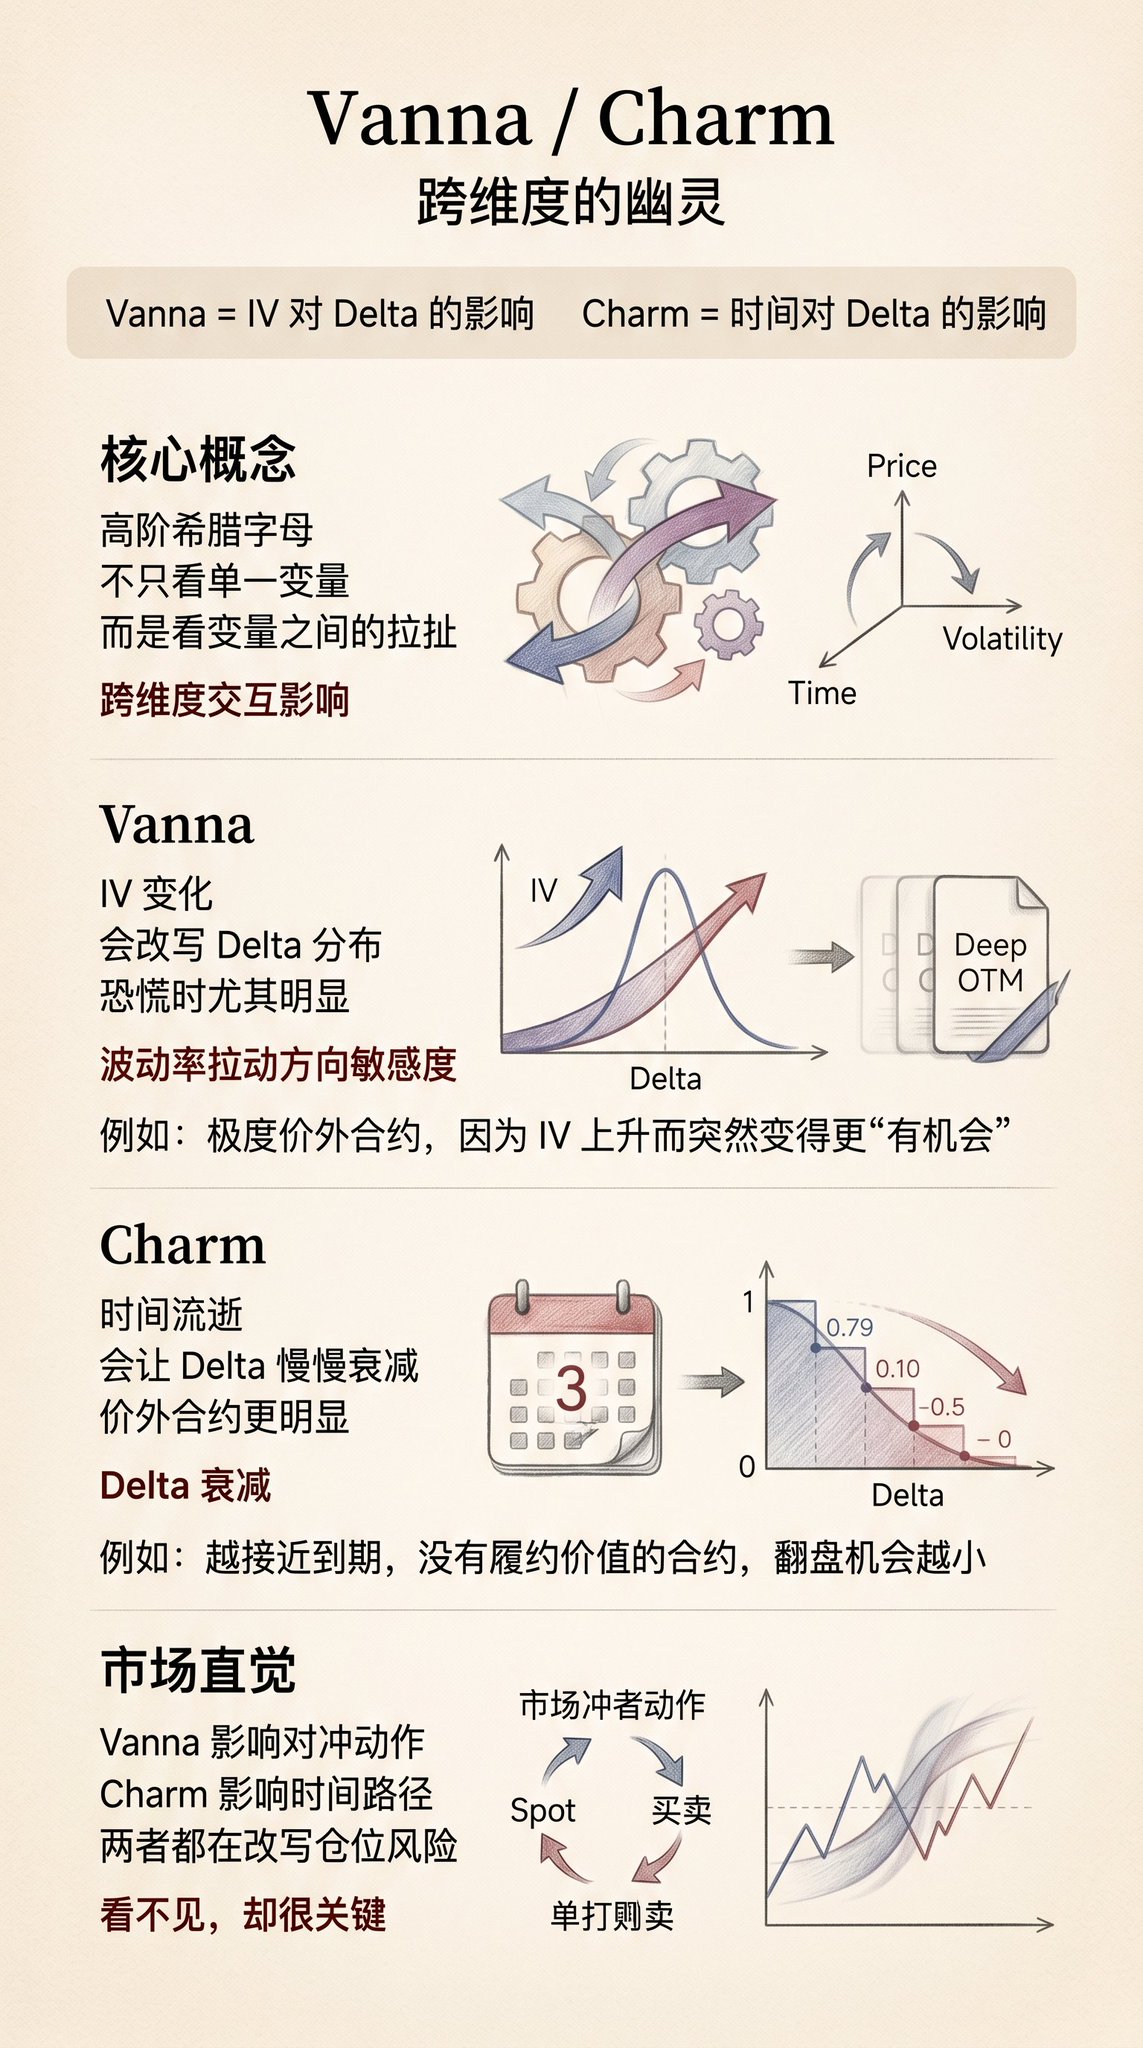
Modern nicel araştırmada, gerçekten yüksek seviyeli tüccarları büyüleyen şey, boyutsal etkileşimlerin Yunan harfleri olan Vanna ve Charm gibi en ünlüleridir.
Vanna, oynaklığın (IV) Delta üzerindeki etkisini ölçer. Bu, doğal olarak karşıintuitif gelebilir: Oynaklık değişiyor, neden fiyat duyarlılığımı etkiliyor? Çünkü piyasa panik durumundayken (IV artıyor), başlangıçta ulaşılamaz ve çok uzak olan sözleşmeler aniden "gerçekleşebilir" hale gelir.
Bu olasılığın genişlemesi, tüm portföy Delta dağılımını çeker. Kripto dünyasında peş peşe tasfiyelerin meydana geldiği aşırı durumlarda, Vanna genellikle market yapıcıları zorlayarak riski hedge etmek için nakit kripto alım satımını zorlayan gizli itici güç olur.
Charm, zamanın Delta üzerindeki etkisini ölçer ve aynı zamanda Delta erozyonu olarak da adlandırılır. Zaman geçtikçe, dışında kalan ve kullanım değeri olmayan bir sözleşmenin tersine dönme olasılığı giderek daha az olur. Charm, bu sözleşmenin Delta'sının zamanla nasıl sıfıra yaklaştığını açıklar.
Opsiyon Riskinin Gerçek Özü
Temel Delta'dan karmaşık Vanna'ya kadar, bu harfler opsiyon ticaretinin nihai gerçeğini ortaya koyar: Sattığınız veya aldığınız şey asla tek boyutlu bir varlık değildir, bunun yerine fiyat, zaman, oynaklık ve olasılığın iç içe geçtiği dört boyutlu bir uzaydır.
Acemi yönünden kaybeder (Delta'yı yanlış anlar), deneyimli olan zamana karşı kaybeder (Theta tarafından tüketilir), ancak ustalar genellikle oynaklıktan kaybeder (Vega ve Vanna tarafından etkilenir).
Elbette, bu makaleyi yazma amacımız sadece hedge etmeyi öğretmek değil, aynı zamanda herkesin DeFi projelerinin oyunlarını anlayacak beceriye sahip olmasını ummaktır.
Onun faizini istiyorsun, o senin sermayeni istiyor
O karmaşık yapısal ürünleri nasıl görüntüleyeceğinizi anlamak ve kendinizi korumak, ayı piyasasında kendi kendinizi korumanın yoludur.
Tabii ki, opsiyonun karmaşıklığı tek bir makalede tam olarak anlatılamaz.
Orijinal Makale Bağlantısı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler