



Q1 Piyasa Değerlendirmesi: Geleneksel Varlıkların Zincir Üstü Çağı; Jeopolitik Dalgalanma Kripto Piyasasını Baskı Altına Aldı
Metin Başlığı: Q1 2026 Değerlendirmesi: Geleneksel Varlıklar 7/24 Olurken Kripto Piyasaları Sıfırlandı
Orijinal Yazar: Tanay Ved, Coin Metrics
Çeviren: Chopper, Foresight News
Çok Uzun; Okumadım (ÇUOK)
· Makroekonomik ve jeopolitik belirsizliklerin yaşandığı bir ortamda, kripto piyasaları baskı altında kalmaya devam ederken, bu çeyrekte ETF talebi giderek arttı ve Bitcoin'in mevcut fiyatına destek sağladı.
· On-chain işlem platformları ve varlık tokenizasyonu, geleneksel varlıkların 7/24 sürekli işlem gören piyasaya girmesini teşvik etti. Hyperliquid gibi platformlar tarafından sunulan hisse senedi ve endeks sonsuz vadeli sözleşmeler ile ana akım borsaların eklediği hisse senedi sonsuz ürünler, açık pozisyonlu sözleşme hacminin istikrarlı bir şekilde artmasını sağladı.
· Stabilcoinlerin toplam arzı yaklaşık 300 milyar dolar civarında sabitlendi, 2026 yılının ilk çeyreğinde transfer hacmi yaklaşık 21,5 trilyon doları aştı; Stabilcoin gelirine ve ihraçla ilgili düzenleyici politikaların netleşmeye devam etmesi, endüstriyi sürekli olarak etkilemeye devam etti.
2026 yılının ilk çeyreği geride kaldı ve şimdi kripto piyasasının gelişim dinamiklerini ve ana konularını gözden geçirmenin önemli bir noktasıdır. Bu çeyrekte, jeopolitik ve makroekonomik belirsizlikler birbirine karıştı, piyasa genelinde sığınma ve yüksek volatilite özellikleri sergiledi. Kripto piyasası zorluklarla karşılaşsa da, toplam piyasa değeri yaklaşık %22 düştü, ancak tokenleştirilmiş hisse senetleri, geleneksel varlık üzerindeki on-chain işlemler gibi alanlar endüstrideki parlak noktalar haline geldi ve endüstri altyapısı önemli ilerlemeler kaydetti. Bu makale, 2026 yılının ilk çeyreğini gözden geçirecek, bu çeyreği şekillendiren trendleri ve ana konuları analiz edecektir.
Piyasa Performansı
Bitcoin'in Şubat ayındaki fiyatı yaklaşık olarak 95.000 dolardan %30'dan fazla düşerek, yıl başından bu yana %22'lik bir düşüş yaşadı. Makro ekonomik baskıların yanı sıra, risk varlıklarındaki genel satışlar ve türev piyasalarındaki likidasyonlar, düşüş eğilimini şiddetlendirdi ve Bitcoin'in sığınma özelliği ve değer deposu işlevi hakkında yeniden tartışmalara yol açtı.
Ancak, 28 Şubat'tan itibaren yaşanan İran çatışması sonrasında, Bitcoin'in hisse senedi ve altından daha güçlü bir performans sergilediği ve belirli bir direnç ve talep artışı işaretleri gösterdiği görüldü.
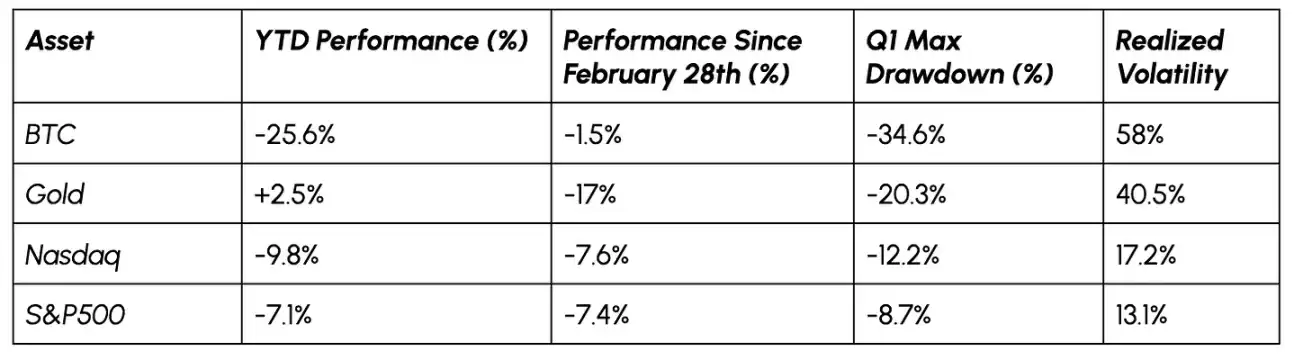
Veri Kaynağı: Coin Metrics ve Google Finance
Şifrelenmiş Varlıkların İçsel Performansı belirgin bir şekilde farklılaştı, yalnızca birkaç altcoin güçlü bir hikayeye ve gerçek kullanım büyümesine sahipken piyasayı geride bıraktı.
Performansı öne çıkan jetonlar arasında Hyperliquid (HYPE), Bittensor (TAO) ve Morpho (MORPHO) yer alıyor, bu jetonların çeyreklik artışı %30'un üzerinde. Hyperliquid, HIP-3 pazarındaki (özellikle emtia ve hisse senedi endeksleri kategorisi) büyümeden faydalandı, iş alanını şifrelenmiş varlıklardan daha fazla varlık sınıfına genişletti; Bittensor ve Morpho ise sırasıyla yapay zeka altyapısı ve merkeziyetsiz finans kredi alanındaki büyümeye dayanıyor, kurumlar merkeziyetsiz AI ve hazine yönetimi işine olan ilgilerini sürekli arttırıyor.
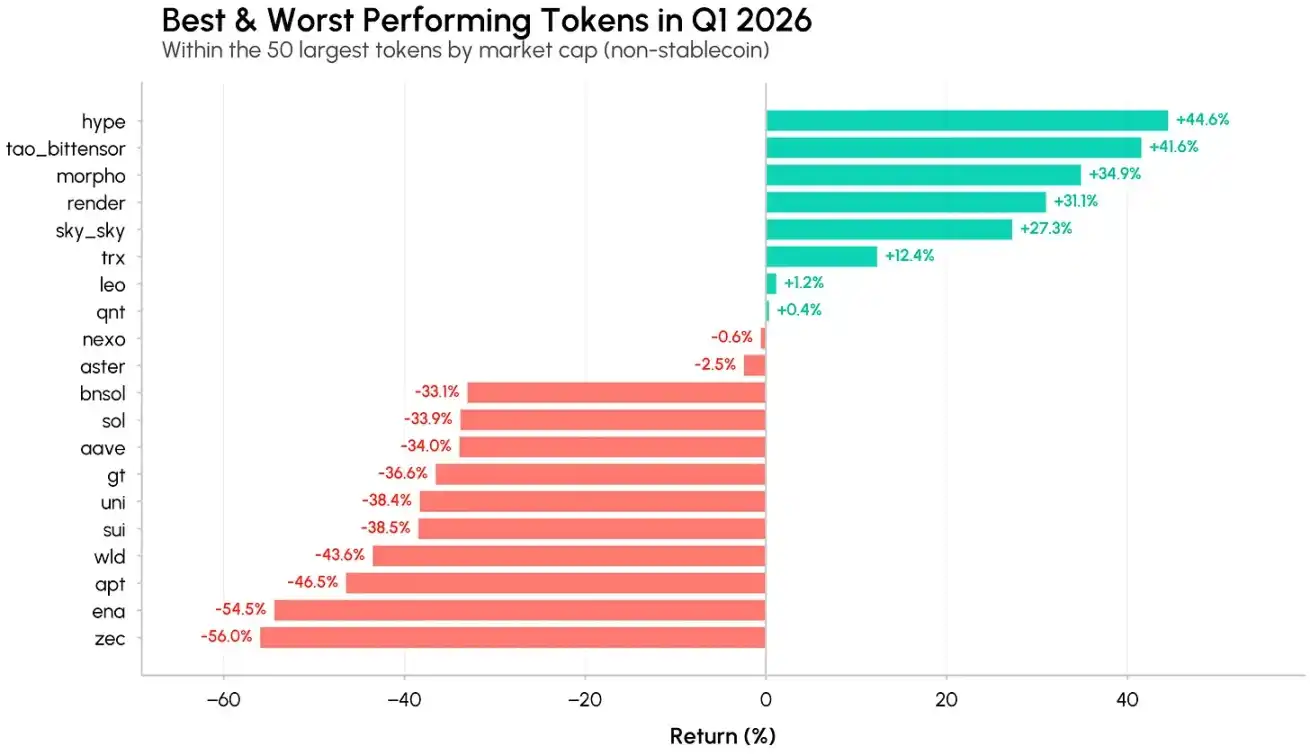
Veri Kaynağı: Coin Metrics
Bitcoin Talebi Yavaş Yavaş İyileşiyor
Çeyrek başındaki riskten kaçınma duygusu Mart ayında tersine döndü. Piyasanın hala zayıf işaretler göstermesine rağmen, Bitcoin spot ETF talebi belirgin şekilde iyileşti ve 2025 Kasım'ından bu yana süregelen sermaye çıkış eğilimini tersine çevirdi. 30 günlük yuvarlanan veriler, ETF fonlarının 30 binden fazla Bitcoin'in net girişiyle, Bitcoin'i 70.000 dolar civarında destekleyerek işlem gördüğünü gösteriyor.
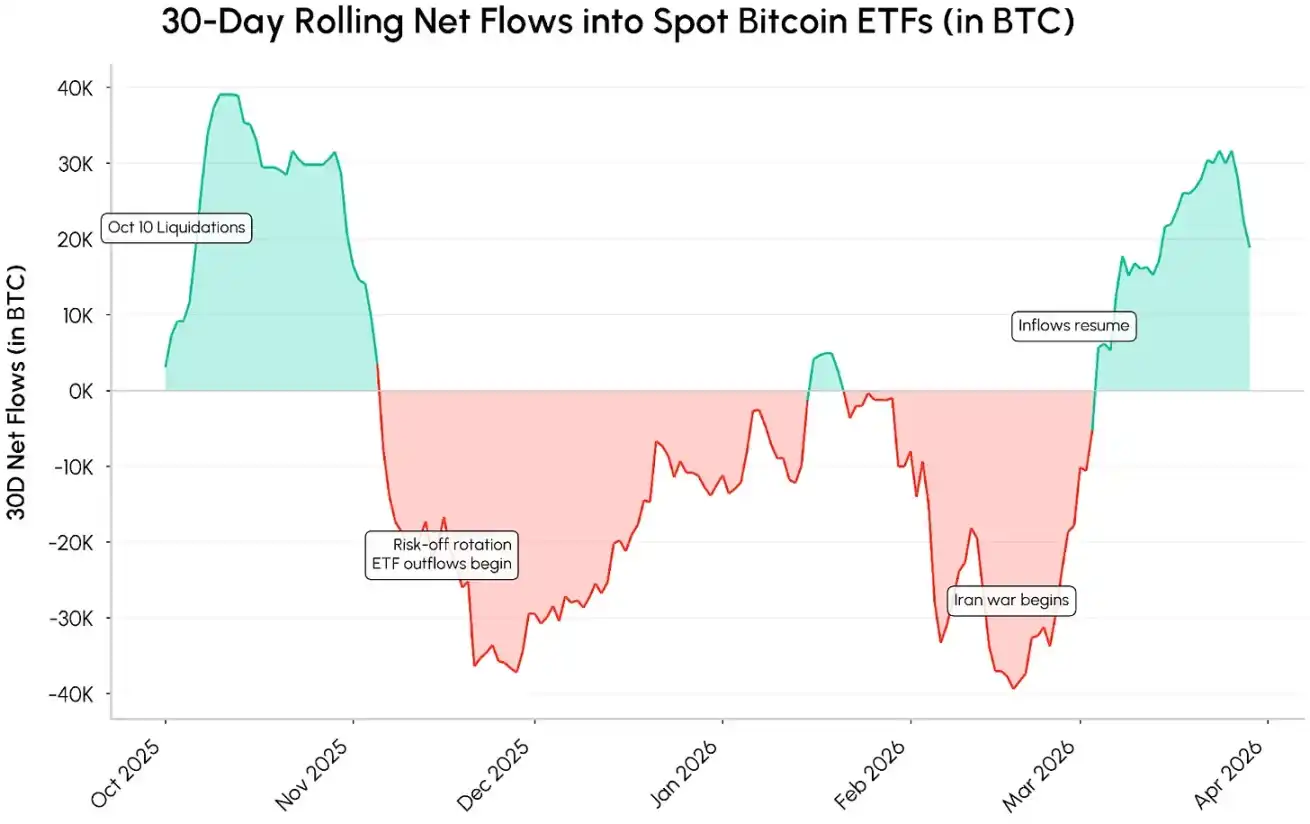
Veri Kaynağı: Coin Metrics Network
Bu talebin devam edip hızlanıp hızlanmayacağı büyük ölçüde genel çevre ve politika eğilimlerine bağlı olacaktır. Jeopolitik risklerin azalması, enflasyonun yavaşlaması, faiz indirim beklentilerinin geri dönmesi ve ETF ile kripto varlık hazinesi (DAT) tahsis talebinin sürekli artması (Strateji ve diğer kurumların 420 milyon dolarlık Bitcoin toplama planı da dahil olmak üzere) girişim sermayesini daha da güçlendirebilir.
Çok Yönlü On-chain Pazar ve Tokenleştirilmiş Hisseler
Hyperliquid ve Geleneksel Varlık Yarışı
Bu yılın temel trendlerinden biri, geleneksel finansal pazarların varlık tokenleştirme ve sürekli işlemle birleşerek on-chain altyapıyla hızla bütünleşmesidir. Geleneksel varlık türlerinin sonsuz vadeli sözleşmelerinin büyümesi, bu eğilimin en açık göstergelerinden biridir.
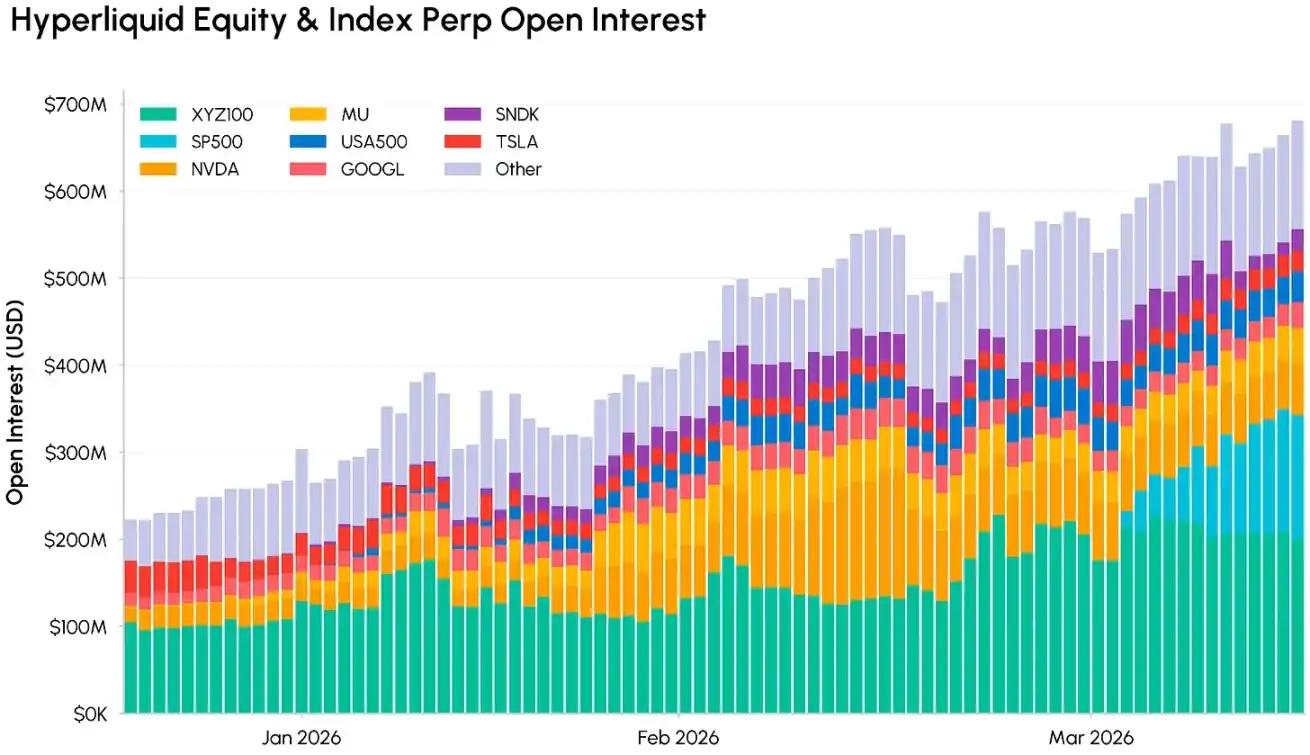
Hyperliquid, hisse senetleri, endeksler, emtialar ve benzeri kategorileri kapsayan HIP-3 pazarını tanıttıktan sonra, bu çeyrekte şifrelenmemiş varlıklara ait ticaret hacmi oranı yaklaşık %45'e yükseldi. Jeopolitik çatışmaların etkisiyle, işlemciler metaller ve petrol gibi varlıklara karşı sürekli maruziyet ararken, platformun toplam işlem hacmi ve açık sözleşme hacmi belirgin şekilde arttı; bunların içinde HIP-3 geleneksel varlık açık sözleşme hacmi platformun toplamının yaklaşık %28'ini oluşturuyor.
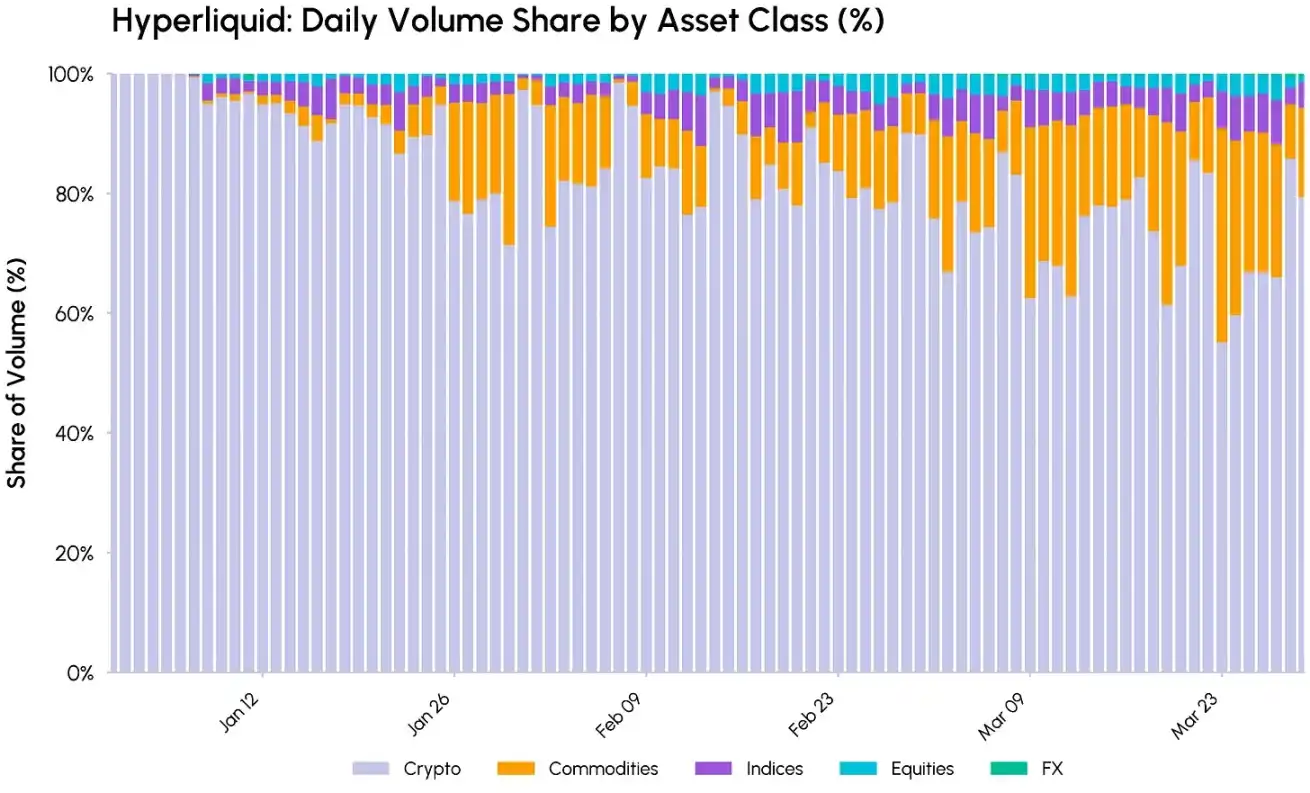
Veri Kaynağı: Coin Metrics
Menkul Kıymetler Vadeli İşlemlerinin Yükselişi
Bu alt alanında, işlem platformlarının işlerini genişletmesiyle birlikte, ana akım hisse senetleri ve endeksler en hızlı büyüyen kategori haline geldi. Kraken, Şubat ayında xStocks hisse senedi vadeli işlemlerini başlattı, Coinbase International platformu hisse senedi vadeli ürünleri çıkardı ve yatırımcılara ABD hisse senedi kaldıraçlı pozisyon imkanı sundu.
Aynı zamanda, Hyperliquid'in en büyük HIP-3 uygulaması olan [XYZ], S&P Dow Jones Endeksleri şirketiyle işbirliği yaparak resmi ilk S&P 500 vadeli işlem sözleşmesini piyasaya sürdü, küresel hisse senedi pozisyon ticaret pazarını daha da zenginleştirdi.
Veri Kaynağı: Coin Metrics
Hyperliquid hisse senedi ve endeks vadeli işlemler açık pozisyon hacmi istikrarlı bir şekilde artıyor, XYZ100 (Nasdaq 100), S&P 500 gibi temel endeksler platformun en büyük açık pozisyonlu işlem kategorilerine yükseldi, Nvidia (NVDA), Micron Technology (MU) gibi hisseler de önemli likidite oluşturdu.
Aynı anda, tokenleştirilmiş hisse senetleri ve fonlarının çıkışı eş zamanlı olarak artıyor, xStocks çerçevesinden, Ethereum ve Solana'da çıkarılan tokenleştirilmiş para piyasası fonları, hisse senedi fonları gibi kuruluşlar arası Ondo'ya kadar büyüme eğilimi gösteriyor.
Tokenleştirilmiş hisse senetleri ve gerçek dünya varlıkları (RWA) vadeli işlemlerinin büyümesi, bir trendi doğruluyor: Zincir üstü platformlar aşamalı olarak geleneksel piyasaların yükselen taleplerine karşılık veriyor ve sadece kripto doğal ticaret mekanları olmaktan ziyade tüm mevsimler için genişliyor.
Stabil Kriptopara: Tedarik Sabit, Kullanım Alanı Sürekli Artıyor
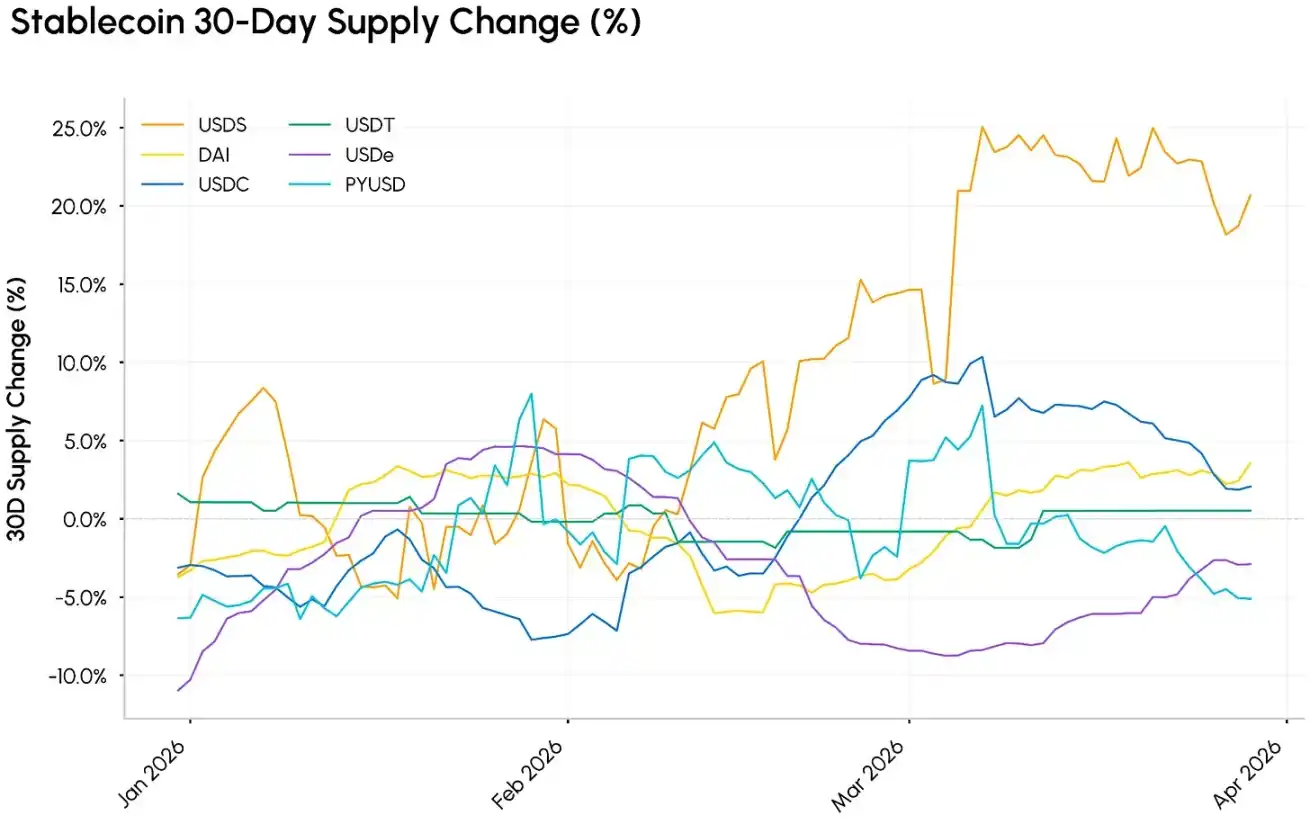
Stabil kriptoparalar, zincir üstü likiditenin temel taşı olarak rol oynamaya devam ediyor. Piyasa genelinde düşüş yaşanmasına rağmen, 2026 yılının ilk çeyreğinde stabil kriptopara toplam arzı yaklaşık 300 milyar ABD doları seviyesinde sabit kaldı ve 30 Şubat'ta arzında hafif bir artış görüldü.
En belirgin büyümeye sahip stabil kriptopara USDS'dir, bu Sky Protocol (orijinal MakerDAO) tarafından çıkarılan, kripto ve gerçek dünya varlıklarının teminat olarak kullanıldığı dolar ile sabitlenmiş bir kriptoparadır, arzı %43 artarak yaklaşık 8 milyar ABD dolarına ulaştı; Circle tarafından çıkarılan USDC'nin toplam büyüklüğü 770 milyar ABD dolarına ulaşırken, USDT ise yaklaşık 184 milyar ABD dolarında sabit kaldı.
Veri Kaynağı: Coin Metrics
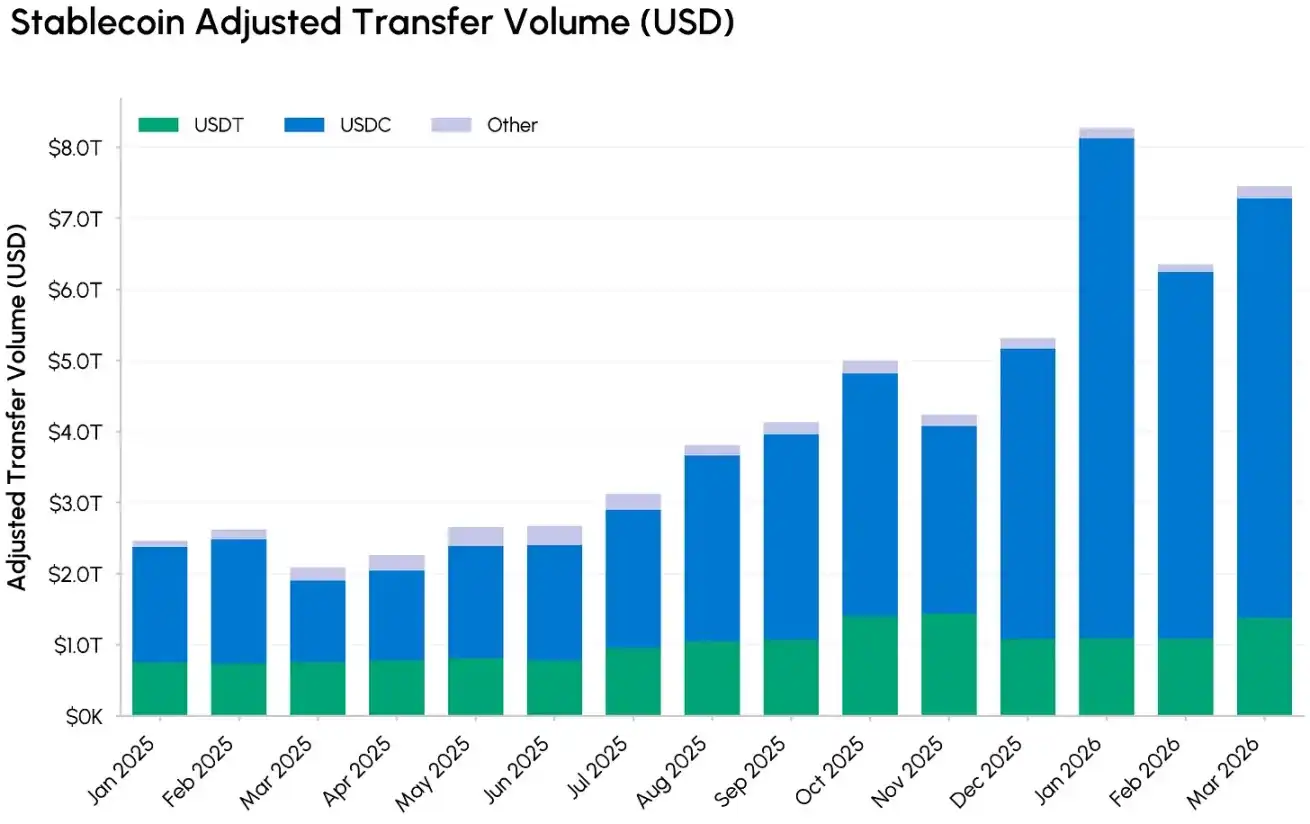
Arzın sabit kalırken, Stabil Koin Dolaşım Hızı ve Kullanım Ölçeği büyük ölçüde arttı. Birinci çeyrekte, düzeltilmiş Stablecoin transfer toplamı 21.5 trilyon ABD Dolarına ulaştı, bu da 2025 yılının aynı dönemine göre yaklaşık 3 katına denk geliyor. Bu transferin %80'den fazlası USDC'den gelirken, işlem kullanımı oranı USDT'ye kıyasla sürekli olarak genişliyor. Bu canlılık genellikle Base zincirindeki USDC tarafından sürüklenmekte olup, sadece bu zincirdeki transfer hacmi birinci çeyrekte 13 trilyon ABD Dolarına ulaştı.
Yakın zamanki raporlarımızda analiz ettiğimiz gibi, bu tür fon akışlarının büyük bir kısmı likidite sağlayıcıların yeniden dengeleme işlemleri, flash krediler gibi DeFi altyapısı faaliyetlerinden gelmekte olup, nihai kullanıcı ödemeleri veya uzlaşımları değil, ancak bu senaryonun da eşzamanlı olarak büyüdüğü gözlemlenmektedir.
Veri Kaynağı: Coin Metrics
Gelecekte, stabil koin endüstrisinin yönü, gelir mekanizması ve çıkış kurallarına bağlı olabilir. Son CLARITY Kanunu tasarısı, stabil koin bakiyelerinden pasif gelir elde etmeyi yasaklarken, ödeme ve platform kullanımıyla ilişkili faaliyet tabanlı ödüllere izin vermektedir. Bu madde, temel katılımcıların iş modelini değiştirebilir.
Toplam gelirinin %25'ten fazlasını oluşturan Coinbase için, USDC gelirlerinin kısıtlanması, fonları çekme ve elinde tutma kabiliyetini zayıflatabilir; ancak Circle daha az etkilenecektir. Eğer yüksek faiz ortamı devam eder ve düzenleyici kurallar açıklığa kavuşursa, Circle'ın ödeme ve işlem gelirleri fayda sağlayabilir. Kanun tasarısının ilerlemesiyle, DeFi borç verme, gelir getiren stabil koinler, tokenleştirilmiş devlet tahvilleri gibi alanlardaki etkileri sürekli olarak izlenmeye değer.
ABD SEC, Dijital Varlık Sınıflandırma Çerçevesini Yayınladı
Bu çeyrekte, düzenleyici açıdan önemli net bir sinyal alındı. ABD SEC ve Ticaret Vadeli İşlemler Komisyonu (CFTC) ortaklaşa bir açıklama belgesi yayınladı, beş büyük dijital varlık sınıflandırma çerçevesini duyurdu ve her varlık sınıfının mevcut menkul kıymetler ve emtia yönetmelikleri altındaki konumunu netleştirdi:
· Dijital Emtia: Çekirdek ağın yerel jetonları, değerleri genellikle şifreleme sisteminin işlevselliğine ve piyasanın arz-talep durumuna dayalı olan (örneğin, ana akım zincir jetonları), menkul kıymet yerine emtia olarak sınıflandırılır.
· Dijital Koleksiyon Eşyaları ve Araçları: NFT'ler, Oyun İçi Varlıklar, Gas Ücreti Token'ları, Erişim İzinli Token'lar, genellikle menkul kıymet düzenlemelerine tabi değildir, ancak parçalara ayrılmışsa veya başlıca olarak yatırım ürünü olarak pazarlanıyorsa uygulanabilir.
· Ödeme Amaçlı Sabit Kripto: Fiat para ve gerçek varlık destekli ödeme sabit kriptolar, genellikle para benzeri araçlar olarak kabul edilir, ancak getirili veya uygun olmayan şekilde tasarlanmış türler hala menkul kıymet olarak belirlenme sürecine tabidir.
· Dijital Menkul Kıymetler: Temsil edilen hisse senetleri, tahviller, gerçek varlık gibi gerçek dünya varlıklarının tokenleştirilmesi gibi araçlar, zincire bağlı olsun olmasın tamamen menkul kıymet kapsamına girer. Delegasyon, Madencilik, Paketleme: Doğuştan delegasyon, madencilik, havuz ödülleri ve paketleme hareketleri menkul kıymet işlemi olarak kabul edilmez, ancak birikimli delegasyon, gelir paketlemesi / yapılandırılmış tokenler yatırımcılara gelir vaadi sunarsa yatırım sözleşmesi olarak kabul edilebilir.
Yeni token sınıflandırma çerçevesi, CLARITY Yasası görüşmelerinin gelişimi ve küresel düzenleyici gelişmeler hakkında daha derinlemesine bilgi edinmek için Talos'un yakın tarihli Regülasyon Genel Bakış yayınına başvurabilirsiniz.
Kapanış
Şifreli varlık fiyatları hala makro ve jeopolitik faktörlerden önemli ölçüde etkilenirken, sektör altta yatan altyapısını sürekli olarak yenilemektedir. Bitcoin mevcut seviyesinde destek bulmaya devam ederken, blok zincir platformları hisse senetleri, emtialar, gerçek varlıkların her zaman açık olan birincil piyasasına daha fazla entegre olmaktadır.
Aynı anda, New York Menkul Kıymetler Borsası, NASDAQ gibi geleneksel devler tokenleşmeye aktif şekilde yatırım yapmakta ve hisse ticaret sistemini modernleştirmektedir. CLARITY Yasası'nın gelişimi ve sabit kripto getirisi ile ilgili düzenleyici politikalar, sektörün temel değişkenleri haline gelecektir; makro çevre iyileşirse, şifreli varlıklara olan risk iştahı kademeli olarak artabilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







