



ABD'de Kripto Vergi Denetimi Güncellemesi: Kripto İşlemler için Vergi Eklemesi Altı Yıl Geriye İzlenebilir mi?
Orjinal Metin Başlığı: "ABD Vergi İdaresi 6 Yıl Öncesine Kadar Yolculuk Yaptı ve Cüzdan Borsasını Buldu mu? IRS Yeni Formu Dört Katmanlı Açıklıyor"
Orjinal Metin Yazarı: Dangdang, Odaily Planet Daily
Son zamanlarda, Amerikan Vergi İdaresi (IRS), kripto vergi denetiminde yeni bir inceleme formu başlattı.
Bu formun tam adı "List of Digital Asset Platforms, Wallets, Services, and Products Used (Individual Taxpayers)" olup, vergi mükelleflerinden kullandıkları her kripto platformunu ve aracı tek tek açıklamalarını istemektedir. Mükellefler, bildirimi aldıktan yaklaşık dört hafta içinde formu doldurmalı ve imzalamalıdır.
Bu form üç bölüme ayrılmıştır:
1. Borsalar: Şu anda Coinbase, Binance, Kraken, Gemini, OKX gibi 100'den fazla büyük ve küçük kripto borsası listelenmiştir. Hatta iflas etmiş olan FTX bile listede yer almaktadır. Formu alan mükellefler, her bir borsa için "Evet" veya "Hayır" işaretlemeli ve hesap kimliği, işlem geçmişi vb. gibi kullanım detaylarını sağlamalıdır;
2. Kendi Cüzdandan veya Üçüncü Taraf Cüzdandan Tüm Detayların Açıklanmasını İsteme: MetaMask, Ledger, Trezor, Trust Wallet gibi tüm kendi cüzdanları veya üçüncü taraf cüzdanları açıklamaları gerekmektedir. Eğer mükellef önceki dönemde MetaMask gibi cüzdanları DeFi protokolleriyle etkileşime girmek için kullanmışsa (Uniswap, Aave, Compound vb.), örneğin borç verme, likidite sağlama veya cross-chain köprüleme, bunu açıklamalıdır;
3. Mükellefin Bilgi Sağladığına Dair Bir Beyan İmzalama Zorunluluğu: Bu, sağlanan bilgilerin eksiksiz ve doğru olduğunu ve sahte ifade suçundan sorumlu olacığını onaylamaktadır. Bu da demek oluyor ki, gelecekte vergi makamları bilgilerde eksiklik veya hata bulursa, bu belge kendisi başlı başına yasal kanıt haline gelebilir.
Birçok kişinin bu anketi gördükten sonra ilk tepkisi muhtemelen şu olacaktır: Acaba ABD aniden kripto vergilerini mi takip etmeye başladı?
Ancak aslında durum öyle değil, zaman çizgisini geriye alırsak, bu ani bir düzenleme fırtınası değil, Amerikan vergi sisteminin geçtiğimiz yıllarda adım adım ilerlemesinin bir sonucudur. Bugünün bu inceleme formu aslında vergi organının bazı bilgilere zaten sahip olduktan sonra, vergi mükelleflerine puzzle'ın geri kalanını tamamlamaları için yol gösteren bir adımdır.
Coinbase Davetiyesinden Başlayarak
2017 yılında, IRS (Amerikan Vergi Dairesi), adı 「John Doe Davetiye」 olan bir soruşturma emriyle federal mahkemeye başvurdu ve Amerika'nın en büyük kripto borsalarından biri olan Coinbase'den kullanıcı işlem verilerini sağlamasını talep etti. Söz konusu John Doe Davetiyesi, IRS'nin özel bir aracı olan bir vergi soruşturması aracıdır. IRS belirli bir vergi mükellepleri grubunun beyan edilmemiş gelire sahip olduğunu şüphelendiğinde, belirli bir kişinin kimliğini bilmeden, üçüncü taraf kuruluştan ilgili verileri talep edebilir. İlk başvuruda, vergi dairesi, Coinbase'in 2013 ila 2015 yılları arasında yaklaşık 500.000 kullanıcının işlem kayıtlarını, hesap bilgilerini, işlem geçmişini ve para akışını sağlamasını istedi. Coinbase daha sonra bu talebe yasal savunma yaptı ve kapsamın çok geniş olduğunu düşündü. Sonunda, IRS'ye sunulan, soruşturma döneminde 20.000 ABD dolarından fazla işlem yapan yaklaşık 13.000 kullanıcının hesap bilgileriydi.
50.000 kullanıcıdan çok daha düşük bir ölçekte olsa da, endüstri içinde bu olay hala önemli bir düzenleme dönüm noktası olarak görülüyor. Çünkü çok açık bir mesaj iletti: Amerikan vergi makamları artık kripto borsalarıyı vergi bilgisi için önemli bir kaynak olarak görmeye başladı.
Geleneksel finansal piyasada, aracı kurumlar benzer bir rolü zaten üstleniyordu. Ancak o zamanki kripto dünyasında, birçok kişi borsaların sadece bir teknoloji platformu olduğunu ve finansal altyapı olmadığını düşünüyordu.
2019 yılında, Amerikalı vergi mükellefleri 1040 vergi beyannamesini doldururken, ilk kez şu yeni soruyu gördüler: Bu yıl içinde herhangi bir dijital varlık aldınız mı, sattınız mı, değiştirdiniz mi veya başka bir şekilde tasarruf ettiniz mi……
2021: Kripto Borsaları Vergi Kanununa Dahil Edildi
Gerçekten vergi kurallarını değiştiren şey, 2021 yılında yürürlüğe giren 《Altyapı Yatırım ve İstihdam Yasası》 oldu, bu yasada Kongre ilk kez dijital varlık borsalarını vergi kanunundaki "aracı" tanımına dahil etti ve ilgili platformların gelecekte kullanıcı işlem bilgilerini IRS'ye bildirmelerini istedi.
Bu ne anlama geliyor?
Geleneksel finansal piyasada, hisse senedi aracı kurumları yatırımcı işlem bilgilerini IRS'ye rapor etmek zorundadır ve kullandıkları vergi formu 1099-B'dir. Bu veriler sayesinde, vergi sistemleri otomatik olarak yatırımcıların ilgili sermaye kazançlarını bildirip bildirmediğini kontrol edebilir. Ancak kripto piyasasında, bu tür bir mekanizma uzun süredir eksikti.
Birçok işlem farklı küresel platformlarda gerçekleşir, varlıklar birkaç dakika içinde işlem platformundan cüzi bir cüzdana, ardından on-chain protokole geçirilebilir.Vergi kurumları genellikle yalnızca mükellefin kendi beyanına güvenebilir. Yıllar süren kural oluşturma ve sektörle oyun, bu sistem sonunda yeni bir vergi formuna dönüştü—Form 1099-DA.
Kurala göre, 2025 yılından itibaren uygun dijital varlık aracıları, kullanıcıların dijital varlık yönetimini kaydetmeleri ve 2026 vergi mevsiminde kullanıcılara ve IRS'ye aynı anda işlem verilerini göndermeleri gerekmektedir. Bildirilen bilgiler, satış tutarı, işlem zamanı ve dijital varlık türünü içerir.
Amerikan düzenleyici kuruluşları ilk kez kripto borsaların verilerini sistematik bir şekilde toplamaya başladı. Ancak kripto dünyasındaki birçok işlem aslında borsalarda gerçekleşmiyor.
IRS, Kripto Dünyasının Vergi Haritasını Nasıl Adım Adım Oluşturuyor
Bir standart kripto yatırımcısının bakış açısına dönüştürülürse, bu sistem şöyle işleyebilir:
Varsayalım ki son birkaç yıl içinde Coinbase'den Bitcoin satın aldınız, birkaç yabancı borsada altcoin ticareti yaptınız ve bir bölümünü DeFi'ye katılmak için MetaMask'a aktardınız. Bir yıl vergi beyanı yaparken, 1040 formundaki dijital varlık sorusunda "Evet" işaretlediniz, ancak sermaye kazancınız pek fazla değil. Belki iki yıl sonra IRS'den bir denetim bildirimi alırsınız. Mektupta sizden 30 gün içinde işlem kayıtlarını sağlamanız ve kullandığınız borsaları, cüzdanları ve on-chain protokolleri listeleyen bir anket doldurmanız istenir.
Ani bir inceleme gibi görünüyor, ancak birçok durumda denetçiler aslında bazı verilere zaten sahiptir.Bu bilgi kaynaklarını ayrıntılı olarak incelediğinizde, IRS'nin kripto varlık akış yolunu yeniden oluşturmak için kullandığı verileri dört katmana ayırabiliriz.
İlk katman, borsa raporu veri.
1099-DA raporlama sistemi yerine oturmaya başladıkça, giderek daha fazla merkezi borsa, kullanıcı işlem bilgilerini geleneksel bir aracı kurum gibi IRS'ye iletmeye başladı. Kullanıcılar kripto varlık satarsa, bu işlem potansiyel bir vergilendirilebilir olay olarak kaydedilir ve vergi sistemine girer.
Borsaların düzenleyici sistemde anahtar bir nokta haline gelmesinin basit bir nedeni vardır: Kullanıcı kimlik bilgilerine sahiptirler. KYC sistemi altında, borsalar yalnızca cüzdan adresinizi değil, aynı zamanda gerçek adınızı, adresinizi ve banka hesabınızı da bilir.
Layer Two, Mevcut Finansal Sistemden Kalan Fon Kaydıdır.
Şifreli varlık ile fiat para birimi etkileşime geçtiğinde, örneğin bir banka havalesiyle bir işlem platformuna para yatırma, işlem platformundan para çekme, fon akışı genellikle banka sisteminde net izler bırakır. Bu kayıtlar, blokzincirdeki işlem ayrıntılarını doğrudan gösteremeyebilir, ancak finansal düzenleyici kurumların şifreli piyasaya giriş ve çıkışın zamanını ve ölçeğini belirlemelerine yardımcı olabilir. IRS, geçmiş yıllarda John Doe subpoenaları aracılığıyla defalarca işlem platformlarından ve finansal kurumlardan kullanıcı verilerini talep etmiştir; bu kayıtlar genellikle daha fazla soruşturmanın ipuçlarını oluşturur ve IRS'in fon kaynağını ve akışını belirlemesine yardımcı olabilir.
Layer Three, Blokzincir Analizidir. IRS, uzun süredir Chainalysis ve TRM Labs gibi blokzincir analiz şirketleriyle işbirliği yapmaktadır. Adres ve işlem yolunu analiz ederek, bu araçlar zamanla blokzincir üstündeki fon akışı ilişkiler ağını kurabilirler. Bir cüzdanın daha önce bir işlem platformu hesabıyla fon alışverişi yaptığı durumlarda, bu işlem kimlik bağlamalı kilit bir düğüm olabilir. Bir adresin bir işlem platformu hesabıyla ilişkilendirilmesi durumunda, blokzincir analiz araçları adres ilişkilendirmesi, işlem kalıbı ve fon yolunu kullanarak aynı kullanıcı kontrolündeki daha fazla adres gruplarını tanımlayabilir.
Layer Four, Şu An Tartıştığımız Denetim Anketidir. Gerçek denetimde, IRS personeli genellikle mevcut veriler doğrultusunda daha spesifik sorular sorar; örneğin başka bir işlem platformu kullandınız mı? Kendi kendine saklama cüzdanına sahip misiniz? DeFi'ye veya yurtdışı işlem platformlarına katıldınız mı? Amacı bilgi toplamak değil, eksikleri bulmaktır. İşlem platformu raporları, banka kayıtları ve blokzincir analizine dayalı olarak bir kısmı zaten fon akış yolunu ortaya koyduğunda, anket, vergi mükellefini kalan yapbozu tamamlamaya zorlayabilir ve yanlış beyan suçu hükmü altında bilginin doğruluğunu onaylayabilir.
Bu dört katmanlı veri bir araya getirildiğinde, şifreli varlık akışıyla ilgili bir vergi haritası yavaşça ortaya çıkmaya başlar.
Bu sistemde, en önemli veri giriş noktası genellikle merkezi borsalardır. Hem 1099-DA işlem raporu sistemi hem de son birkaç yılda IRS'in John Doe subpoenaları aracılığıyla elde ettiği veriler, aslında aynı bir düğüm etrafında döner – kullanıcı kimlik bilgilerini tutan borsalar.
Ancak sorun şudur ki, kripto dünyasındaki işlemler yalnızca borsalarda gerçekleşmez. Birçok durumda, borsalar yalnızca varlıkların kripto piyasasına giriş noktasıdır. Bir fon önce bir borsada alım yaparak, ardından birkaç dakika içinde kendi kendine saklama cüzdanına transfer edilerek, daha sonra borç verme, ticaret veya türev işlemlere katılmak üzere blokzincir protokollerine ilerler. Bundan sonraki işlemler genellikle artık geleneksel anlamda bir hesap yapısına dayanmamakta, ancak otomatikleştirilmiş likidite sağlayıcıları, blokzincir türev protokolleri veya diğer merkezi olmayan uygulamalar aracılığıyla gerçekleşmektedir.
Aynı şekilde, merkeziyetsiz borsaların vergi bilgilerinin giderek önemli bir kaynak haline gelmesiyle, doğal olarak şu soru ortaya çıkmaktadır: Eğer düzenleyici kurumlar bu platformlardan işlem verilerini sağlamaya giderek daha çok bağımlı hale gelirse, kullanıcıların işlem yolları değişir mi?
Gerçek dünya piyasasında, işlem yolu hiçbir zaman sabit değildir. Likidite derinliği, işlem ücretleri, düzenleyici ortam, hatta gizlilik gereksinimleri, kullanıcıların hangi platformlarda işlem yapmayı seçeceğini etkiler. Bir bileşenin maliyeti veya şeffaflığı değiştiğinde, piyasa katılımcıları genellikle bu faktörleri dengelemek için yeni yollar aramaya eğilimlidir.
Bu bağlamda, tamamen blokzincirde çalışan bazı işlem protokolleri yeniden değerlendirilebilir. Örneğin Hyperliquid gibi bir blokzincir türev platformu, geleneksel anlamda "aracı" rolünü oynamaz; bunlar blokzincirde dağıtılmış bir dizi işlem kuralıdır ve kullanıcı işlem verilerini doğrudan vergi kurumuna raporlayamazlar.
Bu tür protokollerde, işlem kayıtları hala herkese açıktır ve herhangi birisi her işlemin blokzincirde nasıl gerçekleştiğini görebilir. Ancak merkeziyetsiz borsalardan farklı olarak, blokzincir adresleri otomatik olarak belirli bir kimlik öznesine bağlanmaz, en azından teknik olarak, bunlar doğal olarak rapor sunabilecek bir düğüme karşılık gelmezler.
Aynı şekilde, düzenleyici sistemler merkezi platformlardan veri sağladığında, farklı altyapılar arasındaki düzenleyici görünürlükte belirli bir farklılık olabilir: İşlem davranışı hala şeffaf olabilir, ancak kimlik bilgileri aynı şekilde şeffaf olmayabilir.
Bu farklılık gelecekte kripto piyasasının işlem yapısını değiştirecek mi, şu an için belki de net bir cevap vermek zordur. Ancak kesin olan şey, vergi kurallarının kripto ekonomiye giderek daha fazla nüfuz etmeye başladığı zaman, piyasa katılımcılarının farklı işlem yolları arasındaki maliyeti, riski ve şeffaflığı yeniden değerlendireceğidir.
Peki, Amerikalılar geçmiş yıllarda elde ettikleri kripto kazançları için vergi ödemeli mi?
IRS'ın elde ettiği veriler arttıkça, bazı Amerikalı yatırımcılar şöyle düşünmeye başlayabilir: Eğer vergi kurumu geçmiş işlemleri görebiliyorsa, geçmiş yıllarda elde ettiğim kripto kazançları için vergi ödemem gerekecek mi?
Hukuki açıdan bakıldığında, aşırı endişelenmeye gerek yoktur. Çünkü Amerikan vergi sistemleri genellikle takip süresini izler. Normal koşullarda, IRS üç yıl geriye dönük vergi beyannamelerini denetleyebilir; büyük miktarda gelir eksik beyan edildiği tespit edilirse, takip süresi altı yıla kadar genişleyebilir; ve yalnızca aşırı durumlarda vergi dolandırıcılığı kabul edildiğinde takip süresi kaldırılabilir.
Ayrıca, gerçek denetimde, IRS hedefleri rastgele seçmez, ancak açıkça istatistiksel anormallik gösteren hesaplara öncelik verir.Vergi danışmanlarına göre, dijital varlık denetimleri genellikle üç tür kişiye odaklanır.
İlk tür, 1040 vergi formunda dijital varlık sorununu "Evet" olarak işaretleyen ancak işlem faaliyetini neredeyse hiç bildirmeyen mükelleflerdir. Bu durum veri açısından belirgin bir çelişki oluşturur çünkü "Evet" işaretlenmesi, dijital varlık işlemine katılındığını kabul etmek anlamına gelir, ancak vergi formunda neredeyse hiç ilgili gelir kaydı bulunmaz.
İkinci tür, 1099-DA raporunun ve vergi beyannamesinin uyuşmamasıdır. Eğer bir işlem platformu kullanıcının büyük miktarda varlık sattığını raporlarsa ve vergi formunda bildirilen sermaye kazancı belirgin şekilde düşükse, bu tür farklılıklar genellikle sistemin vurguladığı nokta olur.
Üçüncü tür ise 2017'den 2021'e kadar olan boğa piyasasında yüksek frekanslı işlem yapan kişilerdir. O dönemde, kripto piyasası birkaç kez büyük fiyat artışları yaşadı, birçok yatırımcı büyük ölçüde işlem yaptı, ancak tüm kazançları tam olarak bildirmedi.
Bu nedenle, vergi uzmanları, denetim anketini doldururken çok dikkatli olunması gerektiğini hatırlatıyor. Geçmiş platformları bildirmemek daha fazla incelemeye yol açabilirken, yeni blokzincir aktivitelerini aşırı derecede açıklamak da denetçilere yeni soruşturma ipuçları sağlayabilir. Bu nedenle, belgeyi imzalamadan önce dijital varlıklara hakim bir vergi avukatına danışmak genellikle daha güvenli bir yaklaşım olarak kabul edilir.
Vergi Kuralları Kripto Dünyasıyla Buluştuğunda
Vergi açısından, kripto varlıkların vergi yükümlülüğü aslında yeni bir şey değil. IRS, dijital varlıkları 2014 yılında mülk olarak tanımlamış ve ilgili kazançların sürekli bildirilmesini istemiştir.
Ancak vergi sistemlerinin giderek olgunlaşmasıyla, bu durum kripto piyasasının yapısını sessizce değiştiriyor olabilir. Büyük kurumlar için, bu değişiklik daha çok uyumluluk maliyetlerinde kendini göstermektedir. Fonlar, likidite sağlayıcıları veya halka açık şirketler genellikle kapsamlı bir muhasebe ve denetim sürecine sahiptir, bu nedenle yeni raporlama sistemleri genellikle ek bir veri denetim mekanizması gibi işlev görmektedir.
Ancak birçok bireysel yatırımcı için durum tamamen farklıdır.Özellikle birden fazla ticaret platformu, cüzdan ve blokzincir protokolü arasında sık sık işlem yapan kullanıcılar, varlıkları yönetmek için dağıtık hesap yapısına güvenmişlerken, şimdi bu görünüşte dağınık işlem yolları yavaş yavaş birleştiriliyor.
Günümüzde sadece ABD'nin IRS değil, İngiltere'nin HMRC'si, Avustralya'nın ATO'su ve Kanada'nın CRA'sı da kripto varlık işlemlerine yönelik bildirim gereksinimlerini giderek sıkılaştırmaktadır ve bu da özel bir kripto vergi yazılım ekosistemi ortaya çıkmasına neden olmuştur.
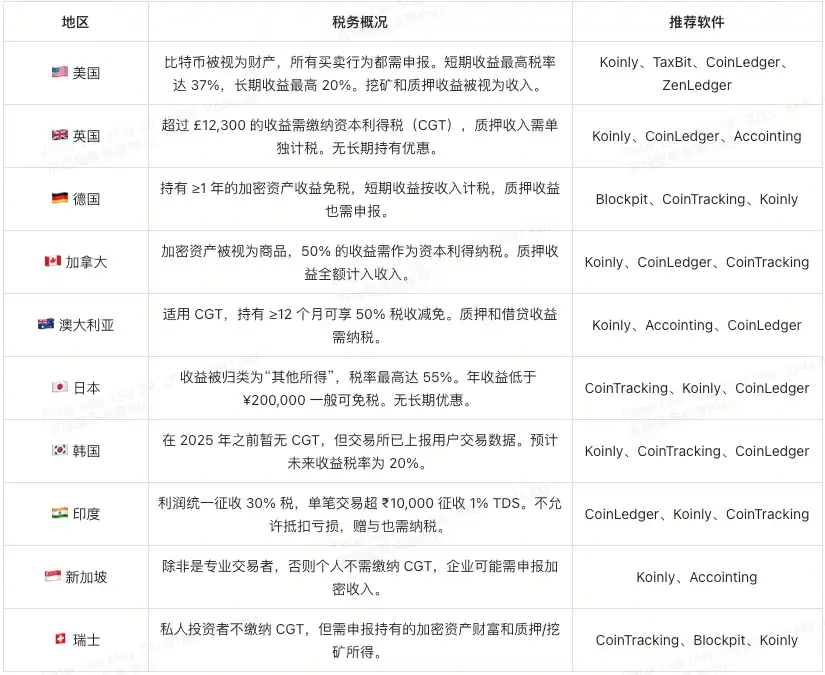
Resim Kaynağı: XT Araştırma Enstitüsü
Vergi kuralları kripto ekonomiye adım atmış durumda ve bu zaten denetim sisteminin yavaşça yaşadığı sürekli bir değişimin bir parçasıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







