Stripe'nin 160 milyar dolarlık bir değerlemesi var, neden halka arz olmuyor?
Orjinal Metin Başlığı: Fintech: Stripe'ın 160 milyar dolarlık değeri geleneksel halka arzlar için ne anlama geliyor?
Orjinal Yazar: Michiel Milanovic, Fintech Blueprint
Orjinal Metin Çeviri: Bitpush Haberler
Son iki hafta içinde, ödeme devi Stripe, şirketin değerlemesinin 1.59 trilyon doları bulan bir alım teklifini duyurdu.
Aynı zamanda, fintech altyapı sağlayıcısı Plaid de 80 milyar dolarlık bir değerlemeyi içeren bir alım teklifini tamamladı.
Birkaç gün sonra, Robinhood'un İlk Tur Yatırım Fonu (Ventures Fund I), New York Menkul Kıymetler Borsası'nda (NYSE) halka arz edildi, böylece perakende yatırımcılar doğrudan bir dizi özel sermaye şirketinin hisselerine erişebildi.
Bu olaylar birbiriyle bağlantılı ve şirketlerin fon sağlama, likidite sağlama ve nihayetinde halka arz yöntemini düşünme konularında yapısal bir dönüşümü yansıtıyorlar.
Neden mi böyle diyoruz?
Plaid ile başlayalım.
Şirket 2013 yılında kuruldu ve altyapı katmanı olarak, tüketicilerin banka hesaplarını Venmo, Robinhood ve Chime gibi finans uygulamalarına bağladı. Uygulamalar, kullanıcıların bankalarını sorunsuzca bağlamaları, kimlik bilgilerini doğrulamaları ve hesap bilgilerini paylaşmaları için Plaid'a ücret öderler. Bu özellik ABD'de özellikle değerlidir çünkü ABD'nin mevzuatı, bankaları üçüncü taraflarla bilgi paylaşmaya zorunlu kılmamaktadır (ABD'deki açık bankacılık ve AB'deki PSD2 gibi değil).
Aslında, raporlara göre, ABD'li insanların yarısından fazlası çeşitli finans uygulamaları aracılığıyla dolaylı olarak Plaid'in hizmetlerinden yararlandı. Şirketin 2021'de ulaştığı 13.4 milyar dolarlık değerlemesi zirveydi ve Visa'nın 53 milyar dolara Plaid'i satın almayı planladığı ancak sonunda düzenleyicilerin bu işlemi engellediği bildirildi. Nisan 2025'te 61 milyar dolara yeniden fiyatlandıktan sonra, en son 80 milyar dolarlık alım teklifi, ivmenin toparlanmasını yansıtıyor. 2025 yılında gelirinin 430 milyon doları bulması beklenmekte ve yeni müşterilerin %20'si şu anda AI şirketidir.

Stripe, aynı zamanda John Collison ve Patrick Collison kardeşler tarafından 2010 yılında kurulan bir ödeme hizmeti devi.
E-ticaretin on yıllık süreçteki kümülatif büyümesi sayesinde şirket, son zamanlarda 2025 yılı için şaşırtıcı bir performans rapor etti. Ödeme işlem hacmi toplamda 19 trilyon doları aşarak yıllık %34 büyüme gösterdi ve küresel GSMH'nın yaklaşık %1.6'sına denk geldi. Gelirleri açıklanmasa da, ancak içeriden gelen bilgilere göre, 2024 yılı gelirinin en az 5 milyar dolar olduğu tahmin ediliyor. Şu anda sadece Stripe'ın gelir paketi (Stripe Billing, Faturalandırma, Vergi vb. dahil) yıllık çalışan geliri (ARR)'nin 1 milyar doları bulması bekleniyor.
Ödeme işinin yanı sıra, Stripe ayrıca kripto para birimleri etrafında ve Ajans Ticareti (Agentic Commerce) etrafında aktif bir şekilde genişliyor ve bunu online tüketimin bir katalizörü olarak görüyor. Stabil kripto para platformu Bridge'i 1 milyar dolara satın alırken, cüzdan altyapı sağlayıcısı Privy'i satın aldı ve Visa, Nubank ve Klarna'nın da test ettiği Tempo adlı ödeme odaklı bir L1 blok zinciri oluşturuyor.Son 159 milyar dolarlık teklif satın alma fiyatı geçen yıla göre %74 arttı.
ARK Yatırımı Big
Teklif Satın Alma (Tender Offer), yeni yatırımcıların veya mevcut yatırımcıların doğrudan çalışanlardan ve erken yatırımcılardan hisse senedi satın almasına izin veren bir sekonder işlem türüdür. Şirketin hisse senetlerini seyreltimez ve IPO düzenlemeleri ve yapısal yükümlülüklerden etkilenmeden likidite sağlar.
Stripe ve Plaid bu büyük trendin bir parçasıdır: Şirketler halka arz piyasasını başarılı bir şekilde atlayarak özel küresel ticareti tercih ediyorlar.
Raporlara göre, Anthropic şu anda 3,500 milyar doları aşan bir değerleme ile teklif satın alma olasılıklarını araştırıyor, Revolut ise son zamanlarda 750 milyar dolarlık bir değerleme ile çalışan hisse senedi satışını tamamladı.
2025 yılında, özel küresel ticaretin ikincil pazar işlem hacmi 2,400 milyar dolara yükseldi, 2024 yılının 1,620 milyar dolarlık rakamını aştı. Buna karşılık, geleneksel IPO'lar aracılığıyla dünya çapında sağlanan fonlar yaklaşık 1,400 milyar dolar civarındadır.

Özel Sermaye Piyasasının canlanmasıyla, şirketlerin halka arz süreci yavaşladı.Şu anda şirketlerin ortalama olarak borsaya gitmeleri 16 yıl almakta, bu da on yıl öncesine göre %33 daha uzun bir süreyi temsil etmektedir. Son 12 yılda, özel sermaye piyasası varlıkları iki katına çıkarak 22 trilyon doları aşmıştır.SpaceX ve OpenAI gibi küresel olarak en değerli şirketlerden bazıları halen özel olarak kalırken, değerlemeleri büyük halka açık şirketlere eşit veya onları aşar hale gelmiştir.

Bu durum iki temel piyasa gelişmesine yol açmıştır:
İlk olarak, yeni sermaye piyasası altyapı katmanının oluşumu.Forge ve EquityZen gibi platformların yükselişini yakın zamanda analiz ettik; bu platformlar özel şirketlerin hisse senetlerinin ikincil ticaretini kolaylaştırmaktadır. Charles Schwab, 11. ayda Forge'u 6.6 milyar dolara satın alarak benzer bir alanda adım atmışken, Morgan Stanley, Ekim ayında EquityZen'i satın almıştır (miktar açıklanmamıştır).
İkinci olarak, özel sermaye piyasasının perakende yatırımcılara açılması.Robinhood'un geçen hafta New York Borsası'nda listelenen yeni oluşturulan Ventures Fund I, Ramp, Stripe, Revolut vb. büyük özel şirketlerin hisselerini taşıyarak 6.58 milyar dolar topladı. Bu bir ilk değil, Destiny Tech100 2024 yılında Mart ayında, SpaceX ve OpenAI dahil olmak üzere 100 risk sermayesi destekli şirketin bir kombinasyonunu sunan bir ETF piyasaya sürmüştü. Ancak Robinhood, portföyünü doğrudan 28 milyon kullanıcısına dağıtabilecek ve halka açık hisse senetleri piyasasındaki performansı gibi, kurumsal yatırımcılara sınırlı bir geçmişe sahip varlık sınıfını geniş kitlelere başarılı bir şekilde tanıttı.

Ayrıca, geçen yaz Trump yönetimi, 8.7 trilyon dolarlık 401(k) emeklilik hesaplarının kripto para birimi ve özel sermaye gibi alternatif varlıklara yatırım yapmasına olanak tanıyan bir dizi işlem imzası atmıştı.
Bunları büyümenin ana katalizatörleri olarak görüyoruz, ancak bazı gizli riskleri de ortaya çıkarmaktadırlar.
Bunlardan biri, özel sermaye hisselerinin satın alınmasının arkasındaki yapısal karmaşıklıktır. Aracı kurumlar genellikle bu hisseleri kendi özel amaçlı kuruluşlarına (SPV) paketlerler ve ücret alırlar ve bu SPV'ler bazen diğer enstrümanların pozisyonlarını tutarlar. Bu çakışan karşı taraf riskleri ve ücretler, yatırımcının aslında neye sahip olduğunu gölgeler. Bir sonraki büyük ekonomik durgunluk, SPV pozisyonlarının çöküşü ve buna bağlı davalara sebep olabilir.
Ayrıca, bir değerleme şeffaflık sorunu bulunmaktadır. Özel sermaye şirketlerinin değerlemesi genellikle en son yatırım turuna bağlıdır ve bu tür yatırımlar yılda bir veya iki kez gerçekleşebilir. Bu durum fiyat keşfine kısıtlama getirir ve raporlanan Net Varlık Değeri (NAV) ile açık pazarda ödenmeye istekli olan fiyat arasında bir boşluk yaratır.
Financial Times son zamanlarda yayınladığı bir makalede, Robinhood'un Ventures Fund I'in işlem gördüğü ilk gün %11 değer kaybettiğini bildirdi. Bu esnada, Destiny Tech 100'ün ticaret fiyatı NAV değerine yaklaşık 20 katına çıkmıştı. Bu tür belirsizlikler emeklilik tasarruf hesapları için iyi bir haber değildir.

Aynı zamanda, düzenleyici kurumlar açık pazarın cazibesini artırmak için reformları desteklemeye başladı. SEC Komiseri Hester Peirce, Şubat ayındaki bir konuşmasında özel sermaye piyasasıyla ilgili endişelerini dile getirdi: Şirketlerin borsaya gitme baskısı azaldı ancak özel sermaye piyasasında eşit düzeyde fiyat keşfini, ulaşılabilirliği ve likiditeyi sağlayacak bir mekanizma bulunmamaktadır.
SEC Başkanı Paul Atkins son zamanlarda "IPO'yu tekrar harika yapmak" amacıyla bir üç kollu plan önerdi; bilgi açıklama gereksinimlerini gevşetmek ve menkul kıymetler yasalarını reforme etmek suretiyle bunu gerçekleştirmeyi amaçlıyor. Bu reformların hayata geçirilip geçirilmeyeceği ise henüz belirsiz.
Özel sermaye işlemlerini bir kenara bırakırsak, 2025 yılında IPO'lar önemli ölçüde artmış durumdadır. Circle ve Klarna dahil 11 girişim sermayesi destekli fintech şirketi halka arz edilmiş ve daha fazla şirket yolda. Kraken ve Bitgo gizlice başvuruda bulunmuşken, Ramp ve Gusto gibi şirketler temizlik tablolarını hazırlamak, yeni CFO işe almak veya yatırım bankaları ile görüşmek suretiyle hazırlıklı bir şekilde beklemektedir. F-Prime'ın tahminine göre, fintech sektörünün toplam değeri 9,470 milyar ABD Doları'ndan 12 trilyon ABD Doları'na yükselebilir.

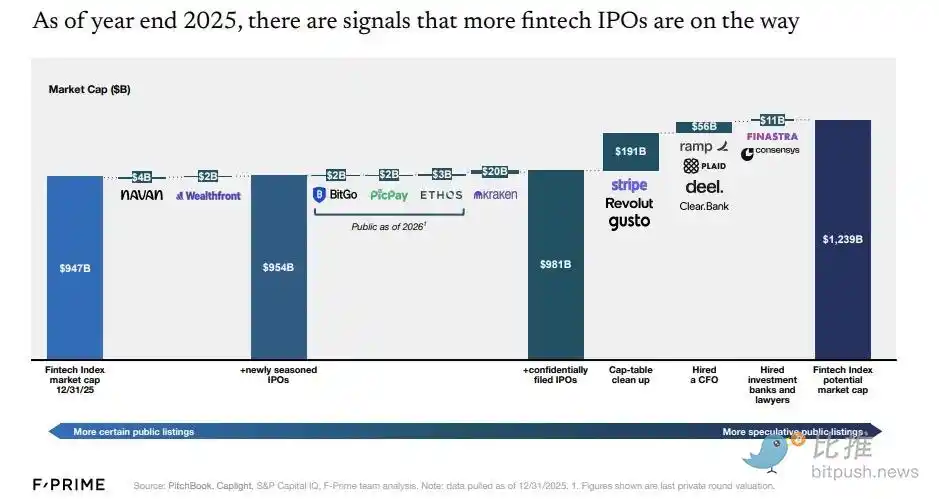
Bu şirketlerin istedikleri fiyatı elde edip edememesi ise ayrı bir konudur. Yıl sonuna kadar, 11 şirketin sadece 2 tanesinin işlem fiyatı halka arz fiyatının üzerindeydi. Chime özel değerlemesi 25 milyar ABD Doları iken halka arzda 13.5 milyar ABD Doları oldu. Klarna ise 17.3 milyar ABD Dolarıyla halka arz oldu ancak yıl sonuna kadar değeri 10.9 milyar ABD Dolarına geriledi.
Jeopolitik gerilim artarken ve makroekonomik görünüm belirsizleşirken, hala beklemekte olan şirketler, bu şekilde devralmanın daha az engellendiği yolu takip etmenin en kolay olduğunu fark edebilirler. En azından şimdilik, özel sermaye piyasasının likiditesinin hala yeterli olduğuna ve bu grup tek boynuzlu atları arzı çekebilecek kadar büyük olduğuna dair işaretler bulunmaktadır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler