6% Yıllık Faiz Oranıyla, Musk Geleneksel Bankalara Savaş Açtı
Orjinal Başlık: "Yıllık %6 Faiz Oranı, Musk Geleneksel Bankalara Karşı Savaş Açtı"
Orjinal Yazar: Cathy, Basit Blockchain
2026 yılının başlarında, Amerikalı oyuncu William Shatner - yani "Star Trek" teğmeni Kirk - X üzerinde bir ekran görüntüsü paylaştı.
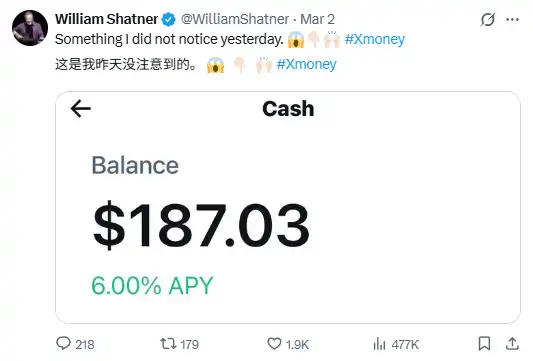
Büyük bir olay yok, sadece X Money adında yeni bir ürünü test ediyordu.
Ekran görüntüsünde bir satır rakam var, Yıllık Getiri Oranı: %6.
Bu gönderi büyük bir paylaşım dalgasına neden olmadı, ancak finans çevrelerinde sessizce patladı.
William Shatner'den değil, %6'dan dolayı.
Bir JPMorgan Chase'de bir mevduat hesabı açarsınız, faiz oranı %0,01'dir. Wells Fargo'da aynı şekildedir. 100 dolar yatırırsınız, bir yıl sonra büyük banka size bir kuruş verir. Oysa X Money, size 6 dolar verir.
Fark, 600 kat.
Bu, Musk'ın geleneksel finans sistemine karşı savaşının yolu - teknik bir beyaz kağıtla değil, düzenleyici PR ile değil, bir ekran görüntüsüyle.
Bir Siyah Metal Kart
X Money'nin görünümü oldukça anlaşılır: Bir dijital cüzdan, para gönderme, alma, saklama yeteneğine sahip, ayrıca fiziksel bir banka kartı ile geliyor.
Ancak her ayrıntı hırslarını yansıtıyor.
O banka kartı, siyah metal bir kart, üzerinde X kullanıcı adınızı (Handle) lazerle oymuş. Adınız değil, hesap numaranız değil, X platformundaki sosyal kimliğiniz.
Bu tasarım tesadüf değil. Bu, sosyal hesabı ve tüketim yeteneğini birleştiriyor, her kart ödemesinde ortaya çıkan şey sadece bir ödeme aracı değil, dijital kimliğiniz. X ekosisteminin yapışkanlığı, böyle katmanlar halinde birikir.
Uzlaşma düzeyinde, X Money, Visa Direct'e erişim sağladı. Geleneksel bankaların ACH havaleleri 1 ila 3 iş günü sürebilirken, Visa Direct anında hesaba para geçişi sağlar. Serbest meslek ekonomisi ve içerik oluşturucuları için, bu hız farkı gerçek bir deneyim artışıdır.
Mevduatlar, Cross River Bank (FDIC üyesi bir banka) tarafından güvence altına alınmakta olup, her kullanıcı FDIC'nin sağladığı 250.000 ABD Doları'na kadar olan mevduat sigortasından yararlanmaktadır.
Bu ürünü bir cümleyle açıklamak gerekirse: %6 APY, lazerle işaretlenmiş siyah metal kart, anlık yerleşim, sıfır yurtdışı işlem ücreti, 250.000 sigorta sınırı.
Parametre tablosuna bakarak eleştiri yapmak zordur.
Neden %6 Sunulabiliyor
Bu en önemli sorudur.
%6 APY için para nereden geliyor? X Money, şu anda en azından kullanıcılara sübvansiyon sağlayarak para yakmamaktadır. Cevap, gözden kaçan bir maliyet yapısı farkında yatmaktadır.
Geleneksel büyük bankalar fiziksel bir ağa sahiptir: şubeler, gişeler, ATM'ler, onlarca yıllık IT sistemleri. Bunlar büyük sabit maliyetlerdir; mevduat büyüklüğü değişse de, bu maliyet hep oradadır.
Oysa X Money, bulut tabanlı ve API odaklı bir platformdur, fiziksel şubeleri ya da tarihi yükü yoktur. Ön uç kullanıcı deneyimi X tarafından sağlanırken, bankacılık uyumluluğu ve fon güvencesi Cross River Bank'a emanettir. Bu "ön uç teknoloji şirketine, arka uç lisanslı bir bankaya" ait gömülü finans modeli, işletme maliyetini büyük ölçüde düşürür ve bu tasarruf kullanıcılara dağıtılabilir.
Bu mantık kendisi başlı başına yeni değildir. Robinhood, Ally Bank, SoFi aynı yolu takip ediyorlar.
Ancak X Money'nin yaygın olarak yaşanan bir şeye sahip olduğu önemlidir: 500 milyondan fazla aylık aktif kullanıcı, kullanıcı edinme maliyeti (CAC) neredeyse sıfır.
Yeni kullanıcılar için para harcamaya gerek yok, mevcut X üzerindeki kullanıcıların paralarının da X'te kalmasını sağlamak yeterlidir.
Kim Tehlikede
X Money'nin ezdiği rakipler, yüzeysel olarak düşündüğünüzden çok daha fazladır.
Öncelikle geleneksel mevduat piyasasıdır.
Büyük bankaların iş modeli bir varsayıma dayanır: Mevduat sahiplerinin daha iyi seçeneği olmadığı veya değiştirmeye üşendiği.
6% APY bu varsayımı yıktı. 5 milyardan fazla X kullanıcısının bu orana erişebileceği bir durumda, sermaye hareketinin baskısı gerçek bir baskıya dönüşecektir. Bankalar mevduat müşterilerini elinde tutmak için mevduat faiz oranlarını artırmak zorunda kalacak ve bu da faiz marjını sıkıştıracaktır. ABD bankacılığının yaklaşık %60'ı faiz net marj gelirinden gelmektedir, bu küçümsenmeyecek bir durum ve kâr yapısının sistemik bir sarsıntısıdır.
Sonra ödeme aracı katmanı gelir.
Venmo, PayPal, Cash App gibi sosyal ödeme oyuncuları, bu alandaki konumlarını benimsemiş durumda. Ancak bunların hiçbirinin 5 milyardan fazla kullanıcıya sahip bir sosyal platformu trafiğe giriş olarak kullanmamıştır.
X Money'nin temel mantığı, "sermaye döngüsü" inşa etmektir: Para gelir, X ekosistemi içinde dolaşır, içerik ödüllendirme, abonelik, ürün satın alma için kullanılır ve dışarı çıkmaya ihtiyaç duyulmaz. Döngü bir kez oluşturulduğunda, PayPal gibi aracı katmanların rolü marjinalleşecektir.
Ve son olarak, sınır ötesi ödemeler.
Dünya Bankası'nın 2025 ilk çeyrek verilerine göre, küresel sınır ötesi ödeme maliyeti ortalama olarak %6.49'dur ve genellikle para hesaba geçişi için günler alır. X Money, Visa Direct ağından yararlanarak bu maliyeti büyük ölçüde azaltmayı ve neredeyse anlık hesaba geçişi gerçekleştirmeyi hedeflemektedir. Western Union, MoneyGram gibi şirketlerin Hindistan, Endonezya, Brezilya gibi X kullanıcı yoğun pazarlardaki işleri, X Money'nin doğrudan hedeflediği alanlardır.
Düzenleyici Savaş Alanı
Ancak, tehdidin gerçekleşip gerçekleşmeyeceği en büyük belirsizlik düzenleyicidir.
X Payments LLC şu anda 40'tan fazla eyalette ve Columbia Bölgesi'nde Para Transferi Lisansı (MTL) almış durumda. Ancak bir eyalet her zaman onay vermedi: New York.
New York eyalet temsilcileri, New York Mali Hizmetler Dairesi'ne (DFS) X'e lisans verilmemesini talep etti. Sebepler arasında; Musk'ın düzenleyici kurumlara tarihsel bir düşmanlık gösteren tavırları, X platformunun kimlik doğrulama mekanizmasındaki eksiklikler ve daha hassas bir suçlama - Musk'ın yoğun bir şekilde yönlendirdiği Hükümet Etkinlik Departmanı (DOGE) döneminde, personelinin Tüketici Finansal Koruması Bürosu (CF...
Şu anda X Money, fiat para yatırma ödemeleri için %6 APY sunuyor. Bu, geleneksel banka mevduatı protokolünü kullanıyor ve mevcut çerçeve içinde doğrudan bir sorun yok. Ancak gelecekte X, hesap bakiyesini stablecoin formuna dönüştürmek veya Dogecoin, XRP gibi kripto varlıklarını derinlemesine entegre etmek isterse, GENIUS Act gelir yasağı bu yolun önünü kesebilir.
Musk'a regülatörlerin kanıtlaması gereken şey: O %6, uygun banka mevduatı faizi, kılıfına uydurulmuş kayıt dışı menkul kıymet geliri değil, yasaklanmış stablecoin temettüsü de değil.
Grok Giriş Yapıyor
Eğer %6 APY, X Money'nin giriş biletiyse, Grok onun inşa etmek istediği hendek (moat)'tir.
X'in AI Grok'u finansal özelliklerle derinlemesine entegre oluyor. Musk'ın hayali şudur: Grok, sadece bir sohbet botu değil, finansal sorumlulukları yerine getirebilen "akıllı bir temsilci"dir - platformdaki gerçek zamanlı duyumlara göre alım satım önerilerinde bulunur, farklı risk seviyelerindeki ürünler arasında otomatik fon dağıtımı yapar ve hatta kullanıcıların gönderilerini okurken, "Akıllı Etiketler" özelliği aracılığıyla doğrudan işlem ekranına geçer.
Bu, yeni bir ürün biçimidir: İçerik görüntüleme ve varlık yönetimi, aynı arayüzde meydana gelir.
Geleneksel servet yönetimi şirketleri, bilgi asimetrisinden ve insan hizmetlerinden ücret alır. Yapay Zeka, mili saniye hızında büyük miktarda sosyal veri ve piyasa sinyalini işleyebildiğinde, bu bilgi avantajı azalır.
Yaratıcılar için, değişim daha doğrudur: Bahşiş, abonelik paylaşımı, reklam geliri, doğrudan %6 APY'li X cüzdanına girer, aracı banka hesabı kullanmaya gerek yoktur. X, yaratıcıları için ödeme merkezi haline gelmektedir - yani aslında "bankaları"dır.
Özet
WeChat Pay ve Alipay'in Çin'deki başarısı, birçok Amerikan teknoloji şirketini kıskandırmış, ancak hiçbir zaman kopyalanamamıştır. Bunun birden fazla nedeni vardır: Amerikan finansal düzenlemeleri daha dağınıktır, tüketiciler kredi kartı nakit para iadesi kültürüne alışmıştır, farklı platformlar arasında engeller bulunmaktadır.
X Money, bu hedefe şimdiye kadar yapılan en yakın denemelerden biridir.
Bir kullanıcı tabanı, bir yapay zeka yeteneği, Visa'nın küresel ağı, mevcut kurallara aldırmayan bir kurucuya sahip olması - ayrıca ona sorun çıkarmayı bekleyen düzenleyiciler ve politikacılar da var.
Bu iki gücün mücadelesinin sonucu, önümüzdeki 18 ay içinde yavaş yavaş netleşecek. Eğer X Money New York lisansını almayı başarabilir, GENIUS Act uyumluluğunu koruyabilir ve aynı zamanda Grok'un yapay zeka tabanlı finans yönetimi özelliğini başarılı bir şekilde uygulayabilirse — belki de gerçekten Amerikan versiyonu süper uygulamanın deneyini tamamlayabilir.
Eğer başaramazsa geriye sadece şık bir siyah metal kart ve %6'lık güzel bir faiz oranı kalacak.
Geleneksel banka ve ödeme devleri için, bu iki sonuç arasındaki fark, şirketin kaderiyle eşdeğerdir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler