Çin AI Güç Karşı Saldırısı
Yazar | Sleepy.txt
Sekiz yıl önce, ZTE'nin kalbi durdu.
2018 yılının 16 Nisan'ında, ABD Ticaret Bakanlığı Sanayi ve Güvenlik Bürosu'nun bir yasağı, ZTE Corporation'ı - dünya genelinde 80 bin çalışana, geliri milyarlarca doları aşan dünyanın dördüncü büyük iletişim ekipmanı üreticisine - bir gecede durma noktasına getirdi. Yasağın içeriği oldukça basitti: gelecek yedi yıl boyunca, herhangi bir ABD şirketinin ZTE'ye parça, ürün, yazılım ve teknoloji satışını yasaklamak.
Qualcomm'un yongaları olmadan baz istasyonları durdu. Google'ın Android lisansı olmadan, telefonlarda kullanılabilir bir sistem de kalmadı. 23 gün sonra, ZTE bir duyuru yaparak, ana işletme faaliyetlerini artık sürdüremeyeceğini açıkladı.
Ancak ZTE sonunda hayatta kaldı, ancak bedeli 1.4 milyar dolar oldu.
1 milyar dolarlık bir ceza, bir seferde ödenmesi gerekiyordu; 400 milyon dolarlık bir teminat, Amerikan bankasının güven hesabına yatırıldı. Ayrıca, tüm üst düzey yöneticiler değişti, Amerikan uyumluluk gözetim ekibinin yerleştirilmesini kabul ettiler. 2018 yılında, ZTE'nin net zararı 7 milyar RMB'ye ulaştı, geliri ise %21.4 düştü.
O dönemin ZTE Başkanı Yin Yimin, içsel bir mektupta şunları yazdı: "Karmaşık, küresel tedarik zincirine yüksek derecede bağımlı bir endüstrideyiz." Bu cümle, o zamanlar duyulduğunda, düşündürücü ve bir o kadar da çaresiz olarak algılanmıştı.
Sekiz yıl sonra, 26 Şubat 2026'da, Çinli yapay zeka 'unicorn' şirketi DeepSeek, yakında piyasaya süreceği V4 multimodal büyük modelinin, yerli çip üreticileriyle derinlemesine işbirliği yapacağını duyurdu ve ilk kez öntanımlamadan ince ayara kadar tam bir Nvidia olmayan süreci gerçekleştireceğini belirtti.
Basitçe çevirirsek: Artık Nvidia kullanmayacağız.
Haber geldiğinde, pazarın ilk tepkisi kuşku oldu. Nvidia'nın küresel AI eğitim yongası pazarındaki payı %90'ı aşıyor, onu bırakmak, ticari olarak mantıklı mı?
Ancak DeepSeek'in seçimi, bir ticari mantıktan daha büyük bir sorunu içeriyordu: Çin yapay zekası, gerçekten hangi tür bir hesaplama bağımsızlığına ihtiyaç duyuyordu?
Boyun Eğdirilen Şey Aslında Ne
Birçok insan, yonga yasağının donanımı engellediğini düşünüyordu. Ancak gerçekte Çin yapay zeka şirketlerini boğan şey, CUDA adı verilen bir şeydi.
CUDA, Tam Ölçekli Bileşik Cihaz Mimarisi'nin kısaltmasıdır ve Nvidia'nın 2006'da piyasaya sürdüğü bir paralel hesaplama platformu ve programlama modelidir. Bu, geliştiricilerin Nvidia GPU'nun hesaplama gücünü doğrudan çağırmasına ve çeşitli karmaşık hesaplama görevlerini hızlandırmasına olanak tanır.
Yapay Zeka Çağı gelmeden önce, bu sadece az sayıda geek'in sahip olduğu bir araçtı. Ancak derin öğrenme dalgası geldiğinde, CUDA bütün yapay zeka endüstrisinin temeli haline geldi.
Yapay Zeka'nın büyük modellerinin eğitimi, esasen büyük miktarda matris hesaplamasından oluşur. Ve bu, GPU'nun en iyi şekilde yapılabileceği işe tam olarak uyar.
NVIDIA, gelişmiş bir yerleştirme sayesinde, CUDA'yı temel seviyeden uygulama seviyesine kadar bütün bir AI geliştirici kitini oluşturdu. Bugün, Google'ın TensorFlow'undan Meta'nın PyTorch'una kadar tüm dünya çapındaki yaygın AI çerçeveleri, alt seviyede CUDA'ya derinlemesine bağlıdır.
Bir yapay zeka doktora öğrencisi, giriş yaptığı ilk günden itibaren, CUDA ortamında öğrenir, kod yazar, deney yapar. Yazdığı her satır kod, NVIDIA'nın savunma hattını güçlendirir.
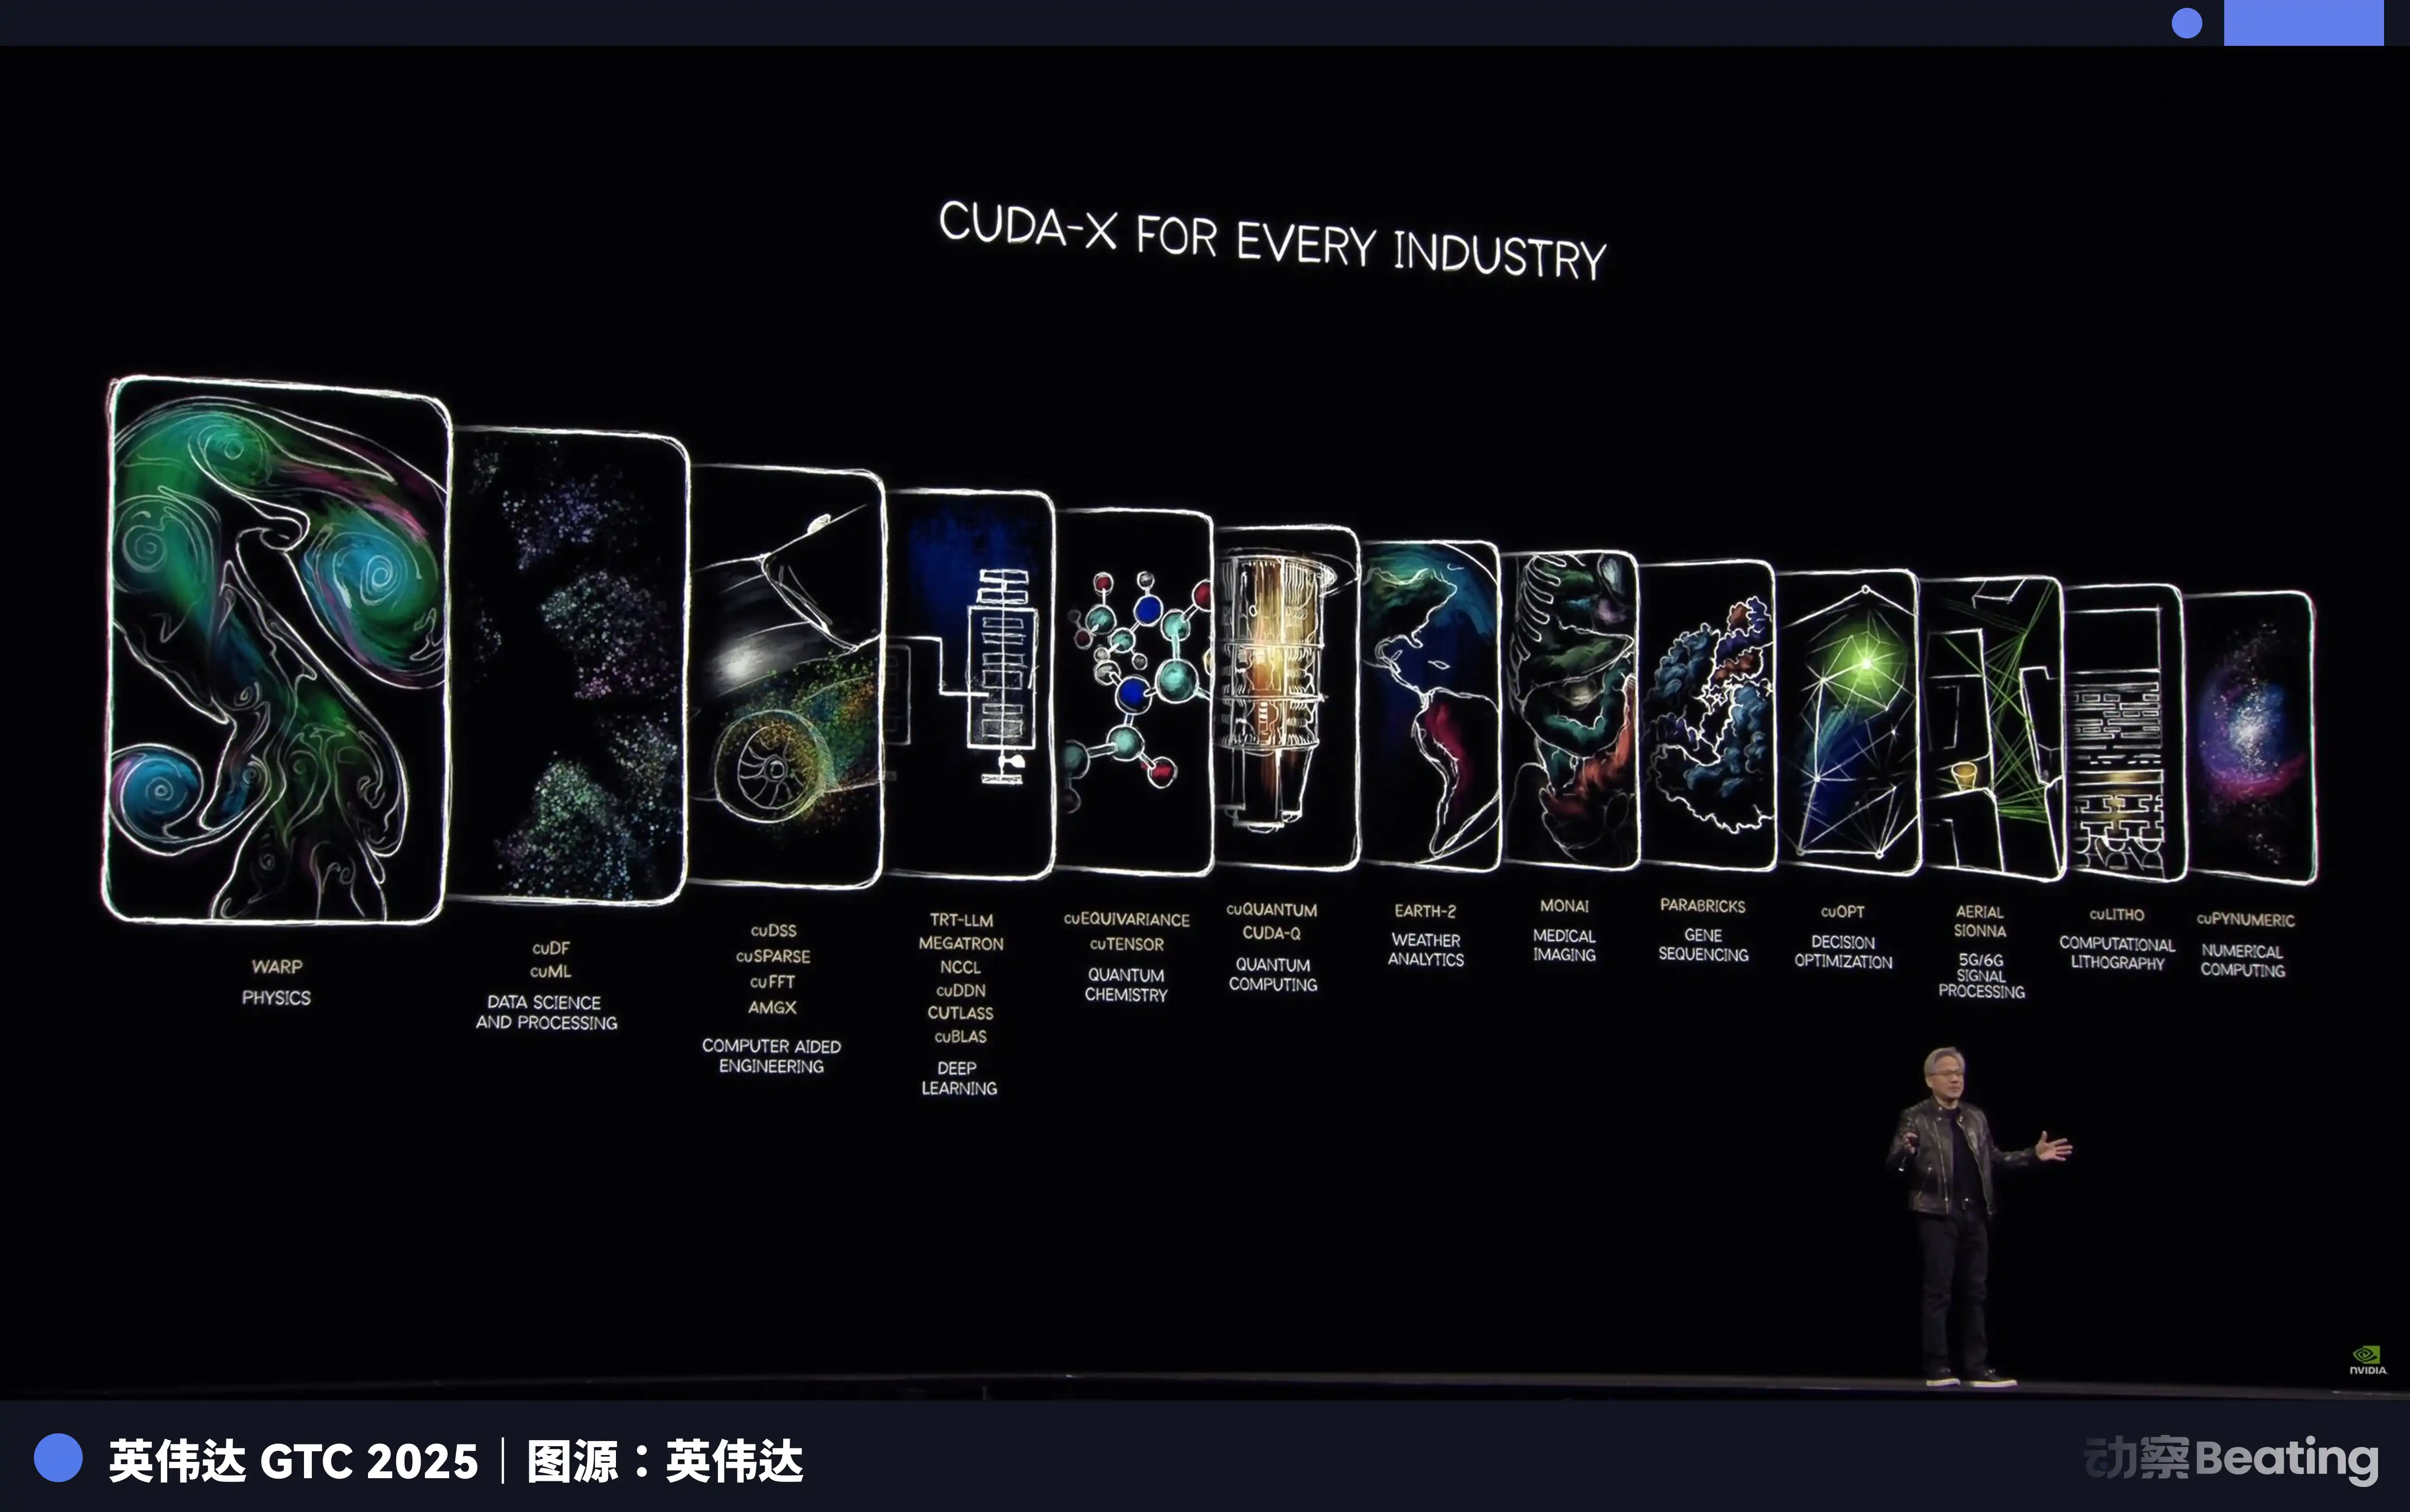
2025 yılına gelindiğinde, CUDA ekosistemi 4.5 milyondan fazla geliştiriciye sahipti ve 3000'den fazla GPU hızlandırılmış uygulamayı kapsıyordu, küresel olarak 40 binden fazla şirket CUDA kullanıyordu. Bu rakam, küresel AI geliştiricilerinin %90'ından fazlasının NVIDIA'nın ekosistine bağlı olduğu anlamına geliyor.
CUDA'nın korkunçluğu şurada; bu bir uçan çemberdir. Daha fazla geliştirici kullanıldıkça, daha fazla araç, kütüphane ve kod ortaya çıkar ve ekosistem daha da gelişir; ekosistem ne kadar gelişirse, daha fazla geliştiriciyi kendine çeker. Bu uçan çember bir kez dönmeye başladığında, neredeyse sarsılmaz hale gelir.
Sonuç olarak, NVIDIA size en pahalı küreği satar ve yalnızca madencilik pozisyonunu tanımlar. Başka bir küreği almak istiyor musunuz? Elbette. Ancak, küresel olarak on binlerce en zeki beyinin bu pozisyonda biriktirdiği tüm deneyimleri, araçları ve kodları son on yılda yeniden yazmanız gerekiyor.
Bu maliyeti kim ödeyecek?
İşte bu yüzden, 2022'nin 7 Ekim'inde BIS'in ilk kısıtlaması uygulanırken, NVIDIA A100 ve H100'ün Çin'e ihracatı sınırlandığında, Çin'in yapay zeka şirketleri, ilk kez bir ZTE tarzı boğulma hissini kolektif olarak yaşadı. NVIDIA daha sonra "Çin Özel Versiyonu" A800 ve H800'ü piyasaya sürdü, yonga setleri arasındaki iletişim bant genişliğini azalttı ve tedariki zorlukla sürdürdü.
Ancak sadece bir yıl sonra, 2023'ün 17 Ekim'inde, ikinci bir kısıtlama daha sıkılaştırıldı, A800 ve H800 de yasaklandı, 13 Çin şirketi varlık listesine alındı. NVIDIA, daha da kısıtlanmış H20'yi yeniden tanıtmak zorunda kaldı. 2024 Aralık ayına gelindiğinde, Biden yönetiminin son döneminde, H20'nin ihracatı bile sıkı bir şekilde kısıtlandı.
Üçlü Kontrol, Kademe Kademe Artırma.
Ancak bu sefer, hikayenin gidişatı, ve o dönemdeki ZTE'nin tamamen farklı.
Asimetrik Bir Çıkış Savaşı
Yasağın altında, herkes Çin AI'ın büyük model hayalinin burada biteceğini düşündü.
Hepsi yanıldı. Engelle karşı karşıya kalan Çin şirketleri doğrudan mücadele etmeyi seçmedi, ancak bir çıkış savaşı başlattı. Bu çıkış savaşının ilk savaş alanı, çip değil, algoritma oldu.
2024 sonundan 2025'e kadar, Çin AI şirketleri kolektif bir şekilde bir teknik alan olan: Hibrit Uzman Modeline yöneldi.
Basitçe söylemek gerekirse, devasa bir modeli birçok küçük uzmana ayırmak, görevleri yerine getirirken sadece ilgili olanların etkinleştirilmesi ve tüm modelin hareketlenmemesi demektir.
DeepSeek'in V3'ü bu düşüncenin tipik bir temsilcisidir. 671 milyar parametreye sahiptir, ancak her seferinde sadece 37 milyarı etkinleştirir, toplamın yalnızca %5.5'ini oluşturur. Eğitim maliyeti açısından, 2048 adet NVIDIA H800 GPU kullanmıştır, 58 gün eğitim yapmış ve toplam maliyeti 5.576 milyon dolardır. Karşılaştırma yapmak gerekirse, dış dünya GPT-4'ün eğitim maliyetini yaklaşık 78 milyon dolar olarak tahmin etmektedir. Bir derece farkı.
Algoritma üzerindeki en iyi optimizasyon, doğrudan fiyatlara yansır. DeepSeek'in API fiyatı, her bir milyon Token girişi için sadece 0.028 ila 0.28 dolar, çıkış 0.42 dolardır. GPT-4o'nun giriş fiyatı 5 dolar, çıkışı 15 dolardır. Claude Opus daha pahalıdır, giriş 15 dolar, çıkış 75 dolardır. Dolar olarak çevrildiğinde, DeepSeek Claude'den 25 ila 75 kat daha ucuzdur.
Bu fiyat farkı, küresel geliştirici pazarında büyük yankı uyandırdı. 2026 yılının Şubat ayında, küresel olarak en büyük AI model API ağı olan OpenRouter'da, Çin AI modelinin haftalık çağrı hacmi üç hafta içinde %127 artarak ilk kez ABD'yi geçti. Bir yıl önce, Çin modeli OpenRouter'da pay sahibi değildi. Bir yıl sonra, %421 büyüdü, altıda beşine yaklaştı.
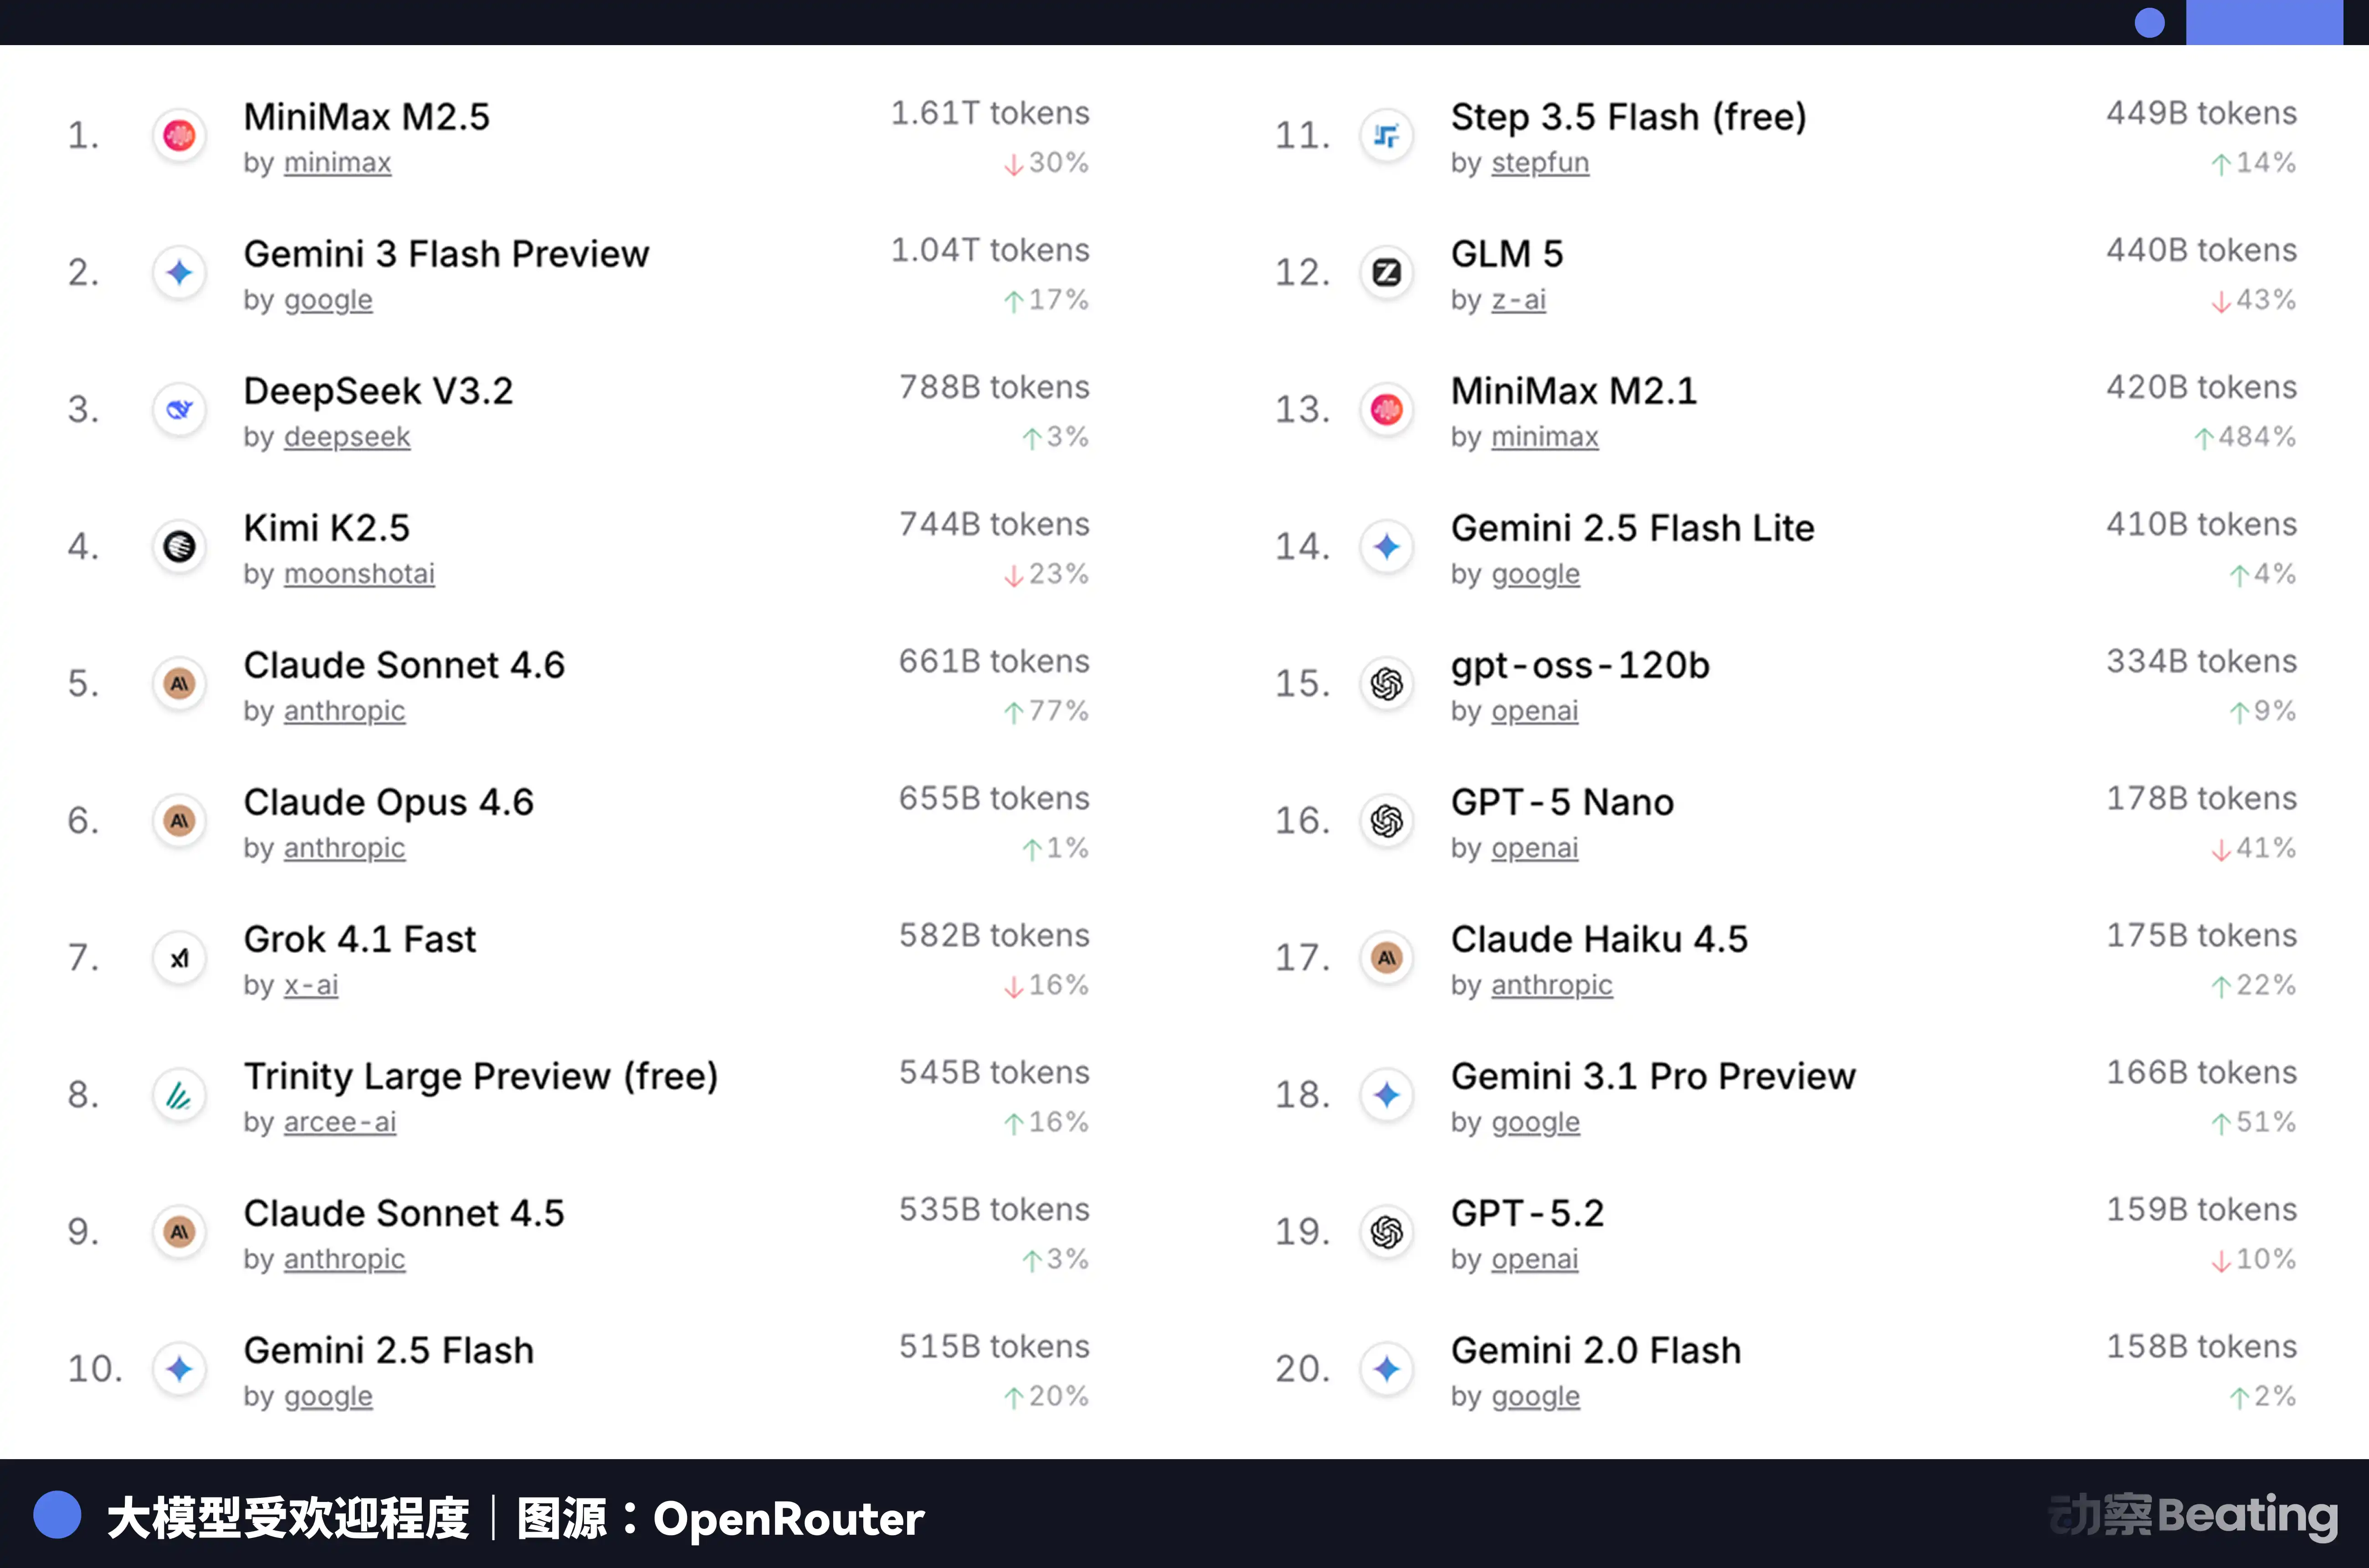
Bu veri setinin arkasında, gözden kaçma eğiliminde olan yapısal bir değişim var. 2025'in ikinci yarısından itibaren, AI uygulamalarının ana akım senaryosu sohbetten Agent'e kaydı. Agent senaryosunda, bir görevin Token tüketimi basit sohbetin 10 ila 100 katıdır. Token tüketimi endeks olarak arttığında, fiyat belirleyici bir faktör haline gelir. Çin modelinin en üst düzey fiyat/performans oranı, bu pencereyi tam olarak kaçırmadı.
Ancak sorun, akıl yürütme maliyetinin azaltılmasının, eğitimin temel sorununu çözmediği. Bir büyük model, en yeni verilerle sürekli eğitilip yenilenemediğinde, yetenekleri hızla gerilemeye başlar. Eğitim, hala kaçınılmaz olan bir hesaplama gücü kara deliğidir.
Peki, eğitimin "küreği", nereden geliyor?
Yedek Lastiğin Asalet Kazanması
Jiangsu Xinghua, orta büyüklükteki bir şehir olan Jiangsu'nun, paslanmaz çelik ve sağlıklı gıdalarıyla ünlü olduğu bir yerdi ve bundan önce yapay zeka ile hiçbir ilişkisi yoktu. Ancak 2025 yılında, 148 metre uzunluğunda yerli bir hesaplama gücü sunucu üretim hattı burada tamamlandı ve faaliyete geçirildi, sözleşmeden faaliyete geçişe sadece 180 gün sürdü.
Bu üretim hattının merkezinde, tamamen yerli iki yonga bulunmaktadır: Feitian Loongson 3C6000 işlemci ve Tachyum Prodigy T100 AI hızlandırıcı kartı. Loongson 3C6000, talimat setinden mikromimarisine kadar tamamen yerli olarak geliştirilmiştir. Tachyum Prodigy, Ulusal Süper Bilgisayar Merkezi ve Tsinghua Üniversitesi ekibinden türetilmiş olup heterojen çok çekirdekli bir mimari kullanmaktadır.
Bu üretim hattı tam kapasiteyle çalıştığında, bir sunucu 5 dakikada bir çıkıyor, bu üretim hattına toplamda 1.1 milyar yuan yatırım yapıldı ve yılda 100.000 ünite üretilecek.
Daha da önemlisi, bu yerli yongalardan oluşan on binlik kümeler, artık gerçek büyük model eğitim görevlerini üstlenmeye başladılar.
2026 yılının Ocak ayında, Zhipei AI ve Huawei, tamamen yerli yongalara dayalı ilk SOTA görüntü oluşturma modeli olan GLM-Image'ı tanıttı. Şubat ayında, China Telecom'un Shanghai Lingang'daki yerli on binlik hesaplama havuzunda yüz milyarlık "Xingchen" büyük modeli, tam döngü eğitimini tamamladı.
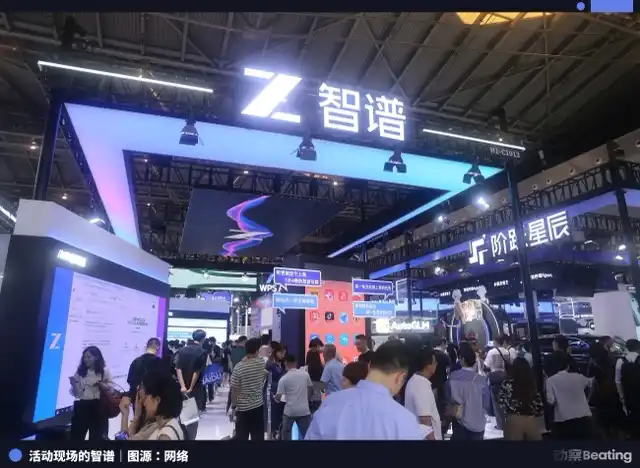
Bu örneklerin anlamı, şeyi kanıtlamış olmalarıdır: Yerli yongalar, artık "akıl yürütmek için kullanılabilir" aşamasını aşarak "eğitim için kullanılabilir" hale gelmiştir. Bu bir kalitatif bir değişimdir. Akıl yürütme, sadece eğitildikten sonra çalıştırılması gereken modelleri çalıştırmayı gerektirir, bu nedenle yonga için gereksinimler nispeten düşüktür; ancak eğitim, büyük miktarda veriyi işlemeyi, karmaşık gradyan hesaplamalarını ve parametre güncellemelerini gerektirir, bu da yonganın hesaplama gücü, bağlantı bant genişliği ve yazılım ekosistemi için bir derece daha yüksek gereksinimler demektir.
Bu görevleri yerine getiren temel güç, Huawei'nin Ascend serisi yongalarıdır. 2025 yılı sonuna kadar, Ascend ekosisteminin geliştirici sayısı 4 milyonun üzerine çıkmış, 3000'den fazla iş ortağı bulunmuş ve 43 sektör lideri büyük model, Ascend üzerinde öntanımlı eğitimi tamamlarken, 200'den fazla açık kaynaklı model de uyumlu hale getirilmiştir. 2026 yılı 2 Mart'ta MWC konferansında, Huawei ayrıca yurtdışı pazarlar için yeni nesil hesaplama koltuğu SuperPoD'u duyurdu.
华为 910B'nin FP16 performansı artık Nvidia A100 ile aynı seviyede. Aradaki fark hala var olsa da, artık kullanılabilir durumdan kullanılabilir hale gelmiş durumda ve kullanılabilirlik iyiye doğru ilerliyor. Ekosistemin kurulması, çip mükemmel hale gelene kadar beklememeli, yeterli seviyeye gelindiğinde büyük ölçekli olarak başlamalı ve çip ve yazılımın iterasyonunda gerçek iş ihtiyaçlarıyla zorlamalıdır. ByteDance, Tencent, Baidu, yerli güç sunucusu ithalatı hedefi 2026 yılında genel olarak bir önceki yıla göre iki kat artacak. Sanayi ve Bilgi Teknolojisi Bakanlığının verilerine göre, Çin'in zeki hesaplama ölçeği 1590 EFLOPS'u aşmış durumda. 2026 yılı, yerli güç hesaplama ölçeğinin dağıtımının başlangıç yılı olmak üzere.
Amerika'nın Elektrik Krizi ve Çin'in Küreselleşmesi
2026 yılının başlarında, küresel veri merkezi trafiğinin büyük bir kısmını taşıyan Virginia eyaleti, yeni veri merkezi inşaat projelerini durdurdu. Georgia eyaleti benzer adımlar attı ve onayları 2027 yılına kadar askıya aldı. Illinois ve Michigan eyaletleri de sırasıyla kısıtlama önlemleri aldı.
Uluslararası Enerji Ajansı'nın verilerine göre, 2024 yılında ABD veri merkezlerinin enerji tüketimi 183 teravatsaat'e ulaştı, ülkenin toplam enerji tüketiminin yaklaşık %4'ünü oluşturuyor. 2030 yılına gelindiğinde, bu rakamın 426 teravatsaate çıkarak %12'yi aşması öngörülüyor. Arm şirketinin CEO'suna göre, 2030 yılına gelindiğinde, yapay zeka veri merkezleri ABD'nin elektriğinin %20 ila %25'ini tüketebilir.
ABD'nin elektrik ağı artık yük altında kalmış durumda. ABD'nin doğu eyaletlerini kapsayan PJM elektrik ağı 6 GW'lık bir kapasite açığıyla karşı karşıya. 2033 yılına gelindiğinde, ABD'nin genelinde 175 GW'lık bir enerji kapasite açığıyla karşı karşıya kalacak, bu da yaklaşık 130 milyon hane halkının elektrik tüketimine denk geliyor. Veri merkezleri yoğun bölgelerinde toptan elektrik fiyatları, beş yıl öncesine göre %267 oranında artmış durumda.
Hesaplamanın sonu, enerjidir. Ve enerji boyutunda, Çin ve ABD arasındaki fark, çipten daha büyük olup, sadece yönü değişmiş durumda.
Çin'in yıllık elektrik üretimi 10.4 trilyon kilovatsaat iken, ABD'ninki 4.2 trilyon kilovatsaat, yani Çin ABD'nin 2.5 katı. Daha da önemlisi, Çin'in hane halkı elektrik tüketimi toplamın sadece %15'ini oluştururken, ABD'de bu oran %36. Bu, Çin'in endüstriyel elektrik kullanımı için ABD'den çok daha fazla kapasitesinin olduğu anlamına gelir.
Elektrik fiyatları açısından, ABD'deki yapay zeka şirketlerinin yoğunlaştığı bölgelerde elektrik fiyatı 0.12 ila 0.15 dolar arasında iken, Çin'in batı bölgelerinde endüstriyel elektrik fiyatı yaklaşık 0.03 dolar, yani ABD'nin dörtte biri ila beşte biri kadar. Çin'in elektrik üretim artışı, ABD'ninkinin 7 katına ulaşmış durumda.
Amerika'nın elektrik meseleleriyle boğuştuğu sırada, Çin'in yapay zekası sessizce denize açılıyordu. Ancak bu seferki denize açılma, ürün veya fabrika değil, Token idi.
Token, bilgiyi işleyen yapay zeka modelinin en küçük birimi, yeni bir dijital mal haline geliyor. Çin'in hesaplama gücü fabrikasından üretilen bu Token'lar, denizaltı fiber optik kablolar aracılığıyla küresel olarak taşınıyor.
DeepSeek kullanıcı dağılım verileri sorunu oldukça iyi açıklıyor: Çin yerli kullanımın %30.7'sine, Hindistan %13.6'sına, Endonezya %6.9'una, Amerika %4.3'üne, Fransa %3.2'sine sahip. DeepSeek, 37 dil desteği sunmakta olup, Brezilya gibi yükselen pazarlarda oldukça popülerdir. Küresel olarak 2.6 milyon şirket hesap açarken, 3200 kuruluş ise kurumsal sürümü dağıtmış durumda.
2025 yılında, yeni AI girişimlerinin %58'i DeepSeek'i teknoloji yığınlarına dahil etti. Çin'de, DeepSeek piyasanın %89'unu elinde bulunduruyor. Diğer yaptırım uygulanan ülkelerde ise pazar payı %40 ile %60 arasında değişmektedir.
Bu manzara, kırk yıl önce endüstriyel özerklik konusunda yapılan başka bir savaşı çok anımsatıyor.
1986 yılında Tokyo'da, Amerika'nın büyük baskısı altında, Japonya hükümeti "ABD-Japonya Yarı Lider Anlaşması"nı imzaladı. Anlaşmanın temel şartları üç taneydi: Japonya'nın yarı iletken pazarını açması, Amerikan çiplerinin Japonya'daki pazar payının %20'nin üzerine çıkması gerekliliği; Japon yarı iletkenlerin maliyetin altında ihraç edilmesinin sıkı yasaklanması; Japonya'ya yapılan 300 milyon dolarlık çip ihracatına %100 cezai gümrük vergisi uygulanması. Aynı zamanda, Amerika Fuji'nin O-Stor'u satın almasını veto etti.
O yıl, Japonya'nın yarı iletken endüstrisi zirvedeydi. 1988 yılında, Japonya küresel yarı iletken pazarının %51'ini kontrol ederken, Amerika'nın sadece %36.8'i vardı. Küresel olarak en büyük on yarı iletken şirketinden altısı Japonya'ya aitti: NEC ikinci sırada, Toshiba üçüncü, Hitachi beşinci, Fujitsu yedinci, Mitsubishi sekizinci, Panasonic ise dokuzuncu sıradaydı. 1985 yılında Intel, ABD-Japonya yarı iletken rekabetinde 173 milyon dolar zarara uğradı ve iflasın eşiğine geldi.
Ancak anlaşmanın imzalanmasından sonra, her şey değişti.
Amerika, 301 soruşturması vb. araçlarla Japon yarı iletken şirketlerine kapsamlı baskı uyguladı. Aynı anda, Kore'nin Samsung'u, Hynix'i destekledi ve düşük fiyatlarla Japonya pazarına saldırdı. Japonya'nın DRAM payı %80'den %10'a geriledi. 2017 yılında, Japonya'nın IC pazar payı sadece %7'ye düştü. Bir zamanlar egemen olan devler, ya bölündü, ya satın alındı, ya da bitmek bilmeyen zararlarla piyasadan çekildi.
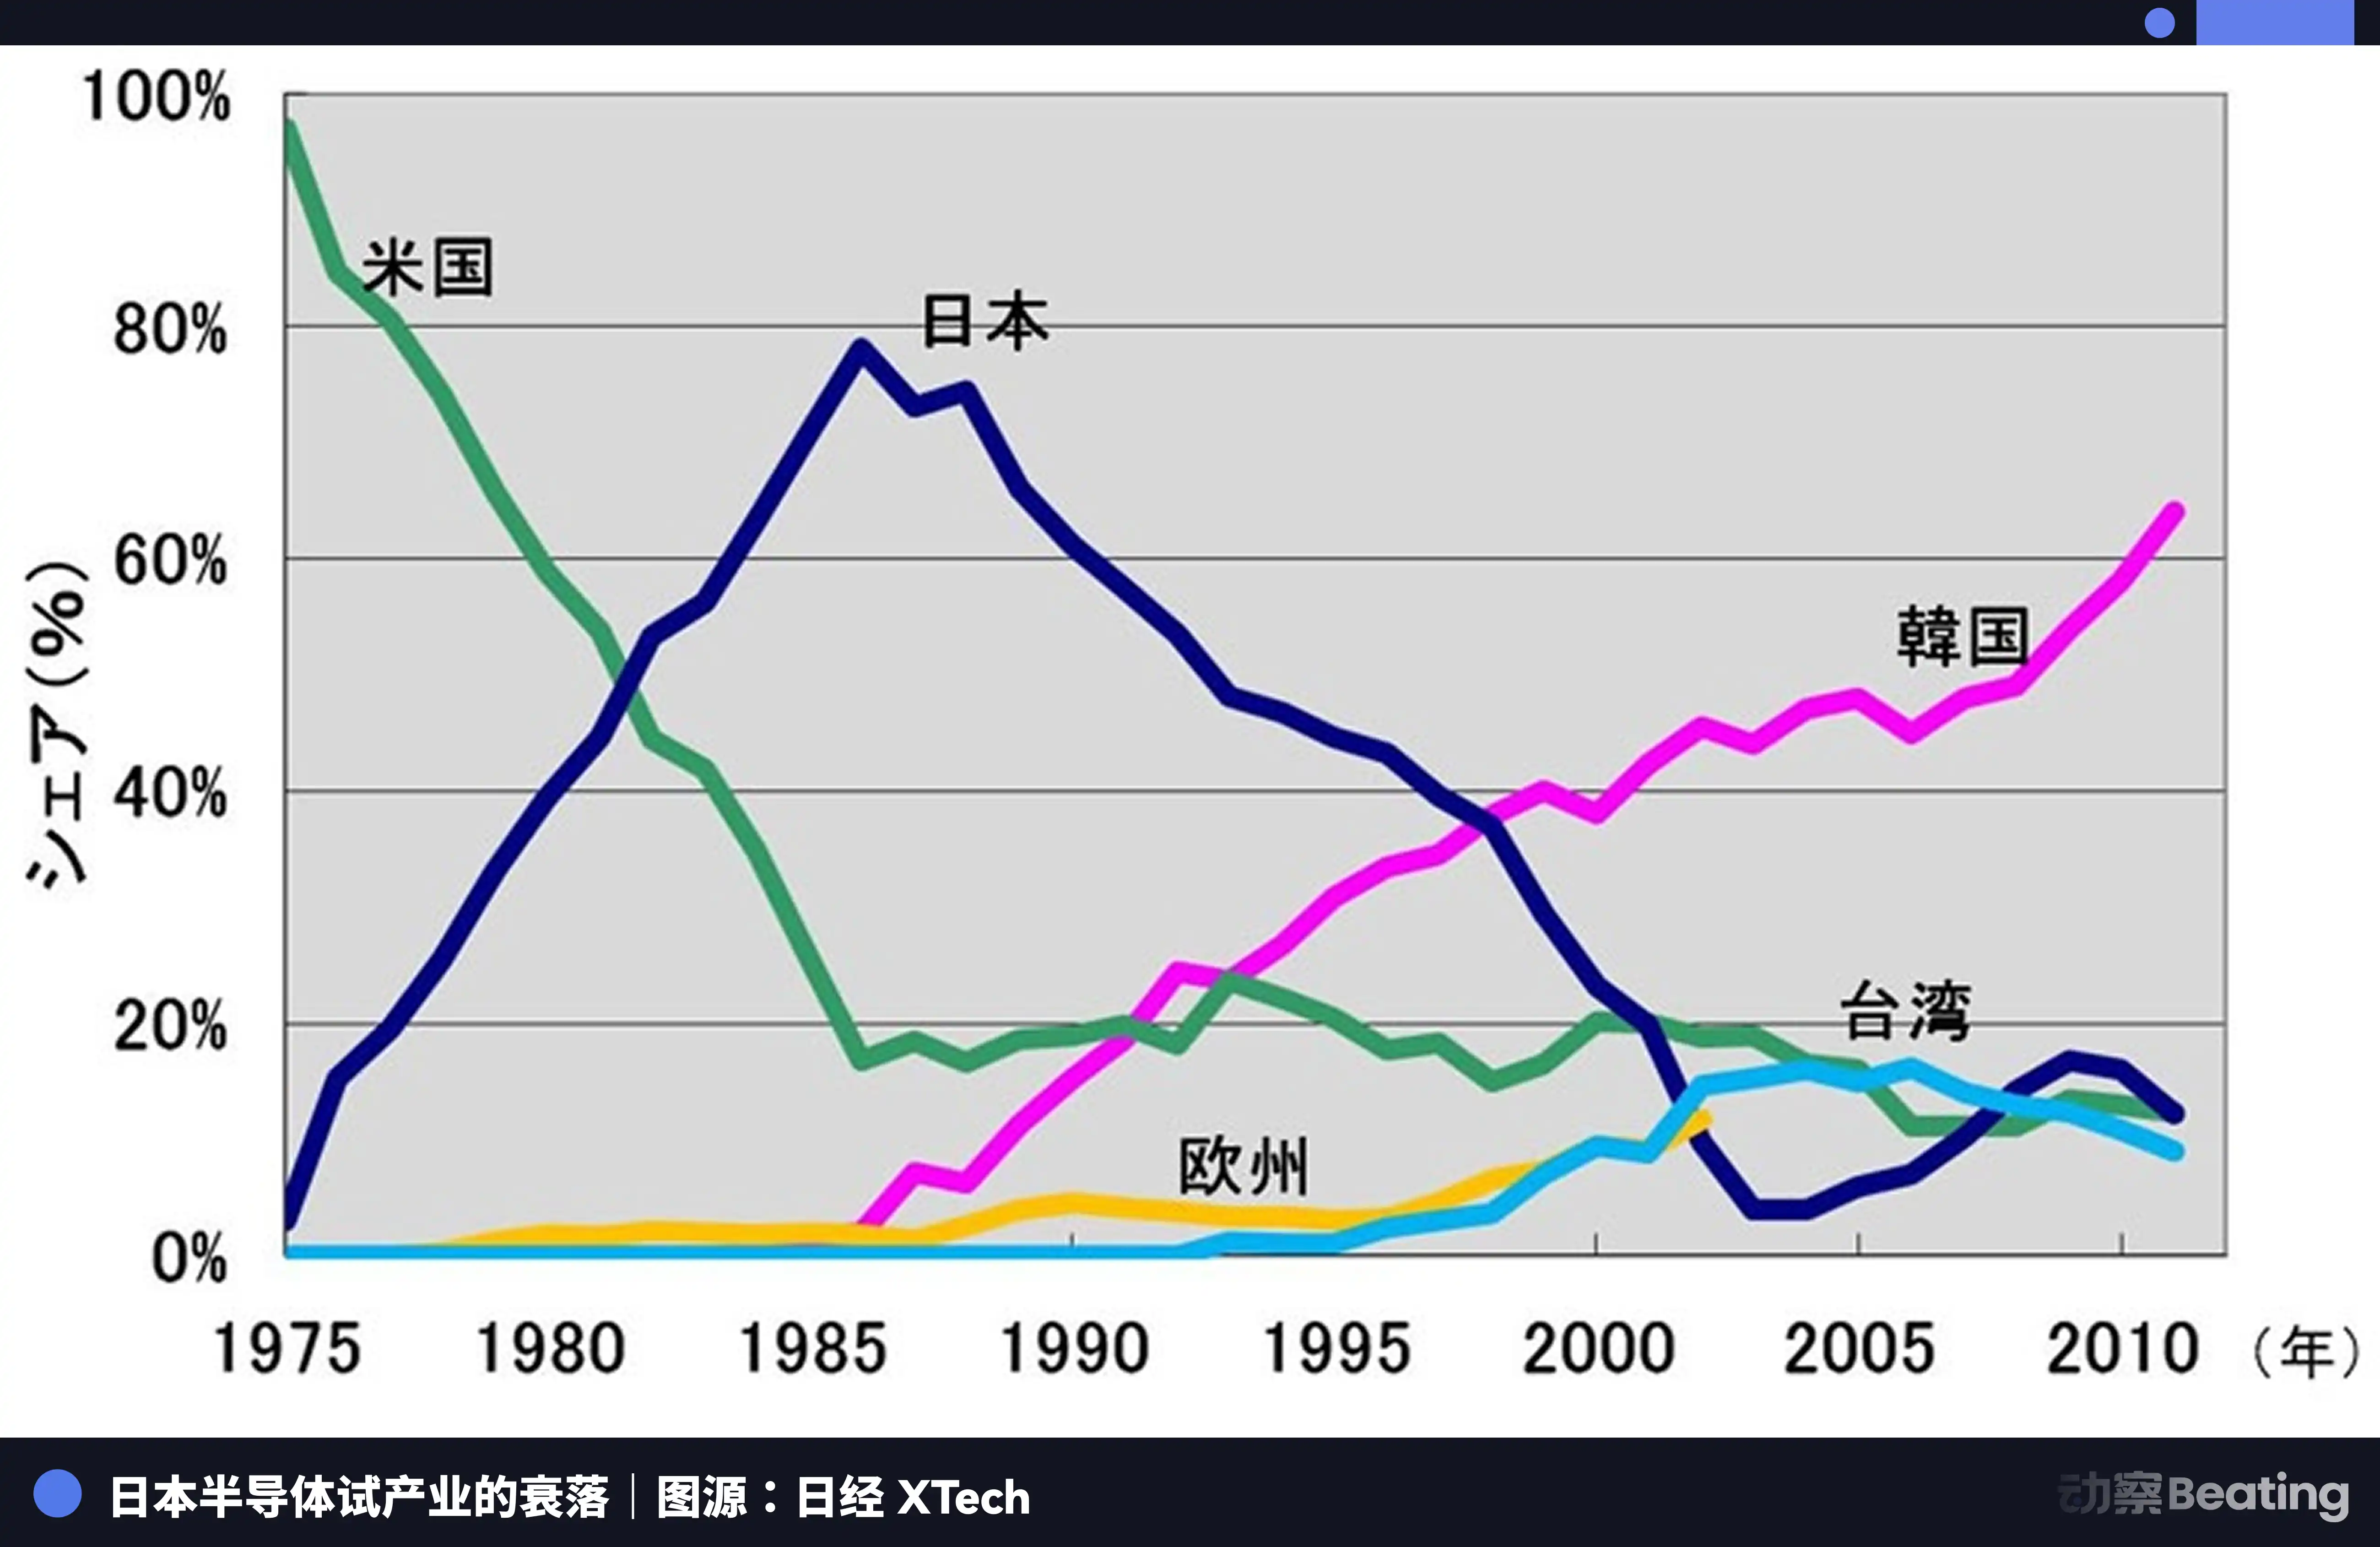
Japon Yarıiletkeninin trajedisi, küresel uzmanların tek bir dış gücün hakim olduğu küresel bir iş bölümü sisteminde en iyi üretici olmaya razı olması ve kendi bağımsız ekosistemini oluşturmayı hiç düşünmemesinden kaynaklanıyor. Gelgit çekilince, üretim dışında hiçbir varlığı olmadığını fark etti.
Bugünün Çin AI endüstrisi, benzer ancak tamamen farklı bir yol ağzında duruyor.
Benzer olan, dışarıdan büyük bir baskıyla karşı karşıya olmamızdır. Üçüncü taraf yonga kısıtlamaları, katmanlar halinde artan engeller, CUDA ekosisteminin hala yüksek olması.
Farklı olan ise, bu sefer daha zor bir yol seçtik. Algoritma düzeyindeki son derece optimize edilmiş, yerli yonga çiplerinden tahmine geçişi yaşayan eğitime, Düşünce ekosisteminden 4 milyon geliştiriciye, küresel piyasaya sızan Token destekli çıkışa kadar her adım, Japonya'nın hiç sahip olmadığı bağımsız endüstri ekosistemini oluşturmaktadır.
Sonuç
2026 yılının 27 Şubat'ında, yerli AI yonga şirketlerinden üçünün gelir raporları aynı günde yayınlandı.
Cambricon, gelirini %453 artırarak ilk kez yıllık kar elde etti. Moore Threads, gelirini %243 artırdı, ancak 1 milyar dolarlık net zarar açıkladı. Horizon Robotics, gelirini %121 artırdı, ancak neredeyse 8 milyar dolar net zarar etti.
Bir yarısı alev, diğer yarısı deniz suyu.
Alev, pazarın son derece ihtiyacının sonucudur. Hwang Ren Xun'un bıraktığı o boşluğun %95'i, bu yerli şirketlerin gelir rakamları tarafından adım adım doldurulmaktadır. Performans ne olursa olsun, ekosistem ne olursa olsun, pazarın Nvidia dışında ikinci bir seçime ihtiyacı vardır. Bu, coğrafi siyasetin açığa çıkardığı, nadir bir yapısal fırsattır.
Deniz suyu ise, ekosistem inşasının büyük maliyetidir. Her kuruş zarar, CUDA ekosistemini yakalamanın ödenmesi gereken gerçek altın ve gümüşüdür. Bu zararlar, kötü yönetim değil, bağımsız bir ekosistem inşa etmek için ödenmesi gereken bir savaş vergisidir.
Bu üç finansal rapor, bu hesaplama gücü savaşının gerçek yüzünü herhangi bir endüstri raporundan daha dürüstçe yansıtmaktadır. Bu, ilerlemenin değil, ağır bir şekilde kanayarak ilerlemenin yapıldığı acımasız bir cephe savaşıdır.
Ancak savaşın şekli gerçekten değişti. Sekiz yıl önce, "hayatta kalabilir miyiz" konusunu tartışıyorduk. Bugün, "hayatta kalmak için ne kadar bedel ödemeliyiz" konusunu tartışıyoruz.
Bedel kendisidir, ilerleme.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia