Backpack'un teminat jetonu karşılığında Hisse Devri nasıl kuruldu?
Orjinal Metin Başlığı: "Çanta(Backpack)'in Teminatlı Token ile Hisse Senedi Takası, Nasıl Kuruldu?"
Orjinal Metin Yazarı: Dingdong, Odaily Planet Daily
24 Şubat'ta, Çanta CEO'su Armani Ferrante, bir teminat karşılığı hisse senedi takası planını duyurdu. Yani, kullanıcılar Çanta platformunun yerel tokenini en az 1 yıl boyunca teminat olarak gösterirlerse, bu tokenleri sabit bir oranla şirketin gerçek hisselerine dönüştürme fırsatı elde edecekler. Ayrıca şirket bu plan için %20'lik bir hisse tahsis etmiştir.
Bu kısa paragraftan açığa çıkan bilgi miktarı, genel TGE anlatısının ötesine geçmektedir.
Çünkü, geleneksel TGE anlatısında, kullanıcılar genellikle trafik ve topluluk token sahipleri olarak görülürken; bu tasarımda, Çanta kullanıcılarını ürün kullanıcısından yasal anlamda şirket sahibine yükseltmeye çalışmaktadır.
Sorun şu ki: Bu gerçekten kurulabilir mi? Bu finansal bir yenilik midir, yoksa düzenlemenin sınırında oynanan yüksek riskli bir deney midir? Bu, güç yapısını değiştiriyor mu, yoksa sadece daha gelişmiş bir fişleme yönetimi mi? Bu anlaşılmalı için, Backpack'in kendi tarihine geri dönmeliyiz.
Backpack: Enkazdan Çıkan Bir Şirket
Çanta, Solana ekosistemi merkezli bir "cüzdan + ticaret platformu" bütünleşik platformudur ve eski FTX ve Alameda Research üyesi Armani Ferrante tarafından kurulmuştur. FTX'in çöküşünden sonra kurulan şirket, uyumluluk ve kullanıcı emanetini vurgulamaktadır.
Ancak, Binance gibi merkezi borsaların "önce ticaret, sonra ekosistem" gelişim yolundan farklı olarak, Çanta'nın yolu ters yönlüdür. Cüzdan ve NFT'den başlayan Çanta, kullanıcıları, topluluğu ve teknik altyapıyı aşamalı olarak biriktirerek nihayetinde ticaret platformunu başlattı.
Çanta'nın tarihine bir göz atalım. 2022 yılında, FTX'in çöküşü sadece tüm kripto endüstrisinde kredi yapısını parçalamakla kalmadı, aynı zamanda bununla ilgili projeleri de doğrudan etkiledi. Çanta, FTX çöküşünden hemen önce FTX Ventures ve Jump Crypto'nun liderlik ettiği 20 milyon dolarlık bir yatırım turunu tamamlamıştı. Ancak imparatorluk yıkıldıkça, Çanta'nın yaklaşık %80'i yok oldu. O zamanlar, Çanta, Solana kullanıcılarına daha güvenli, entegre bir giriş sağlamayı ve merkezi olmayan platformlara bağımlılığı önlemeyi amaçlayan "cüzdan + xNFT işletim sistemi" olarak konumlandırılmıştı.
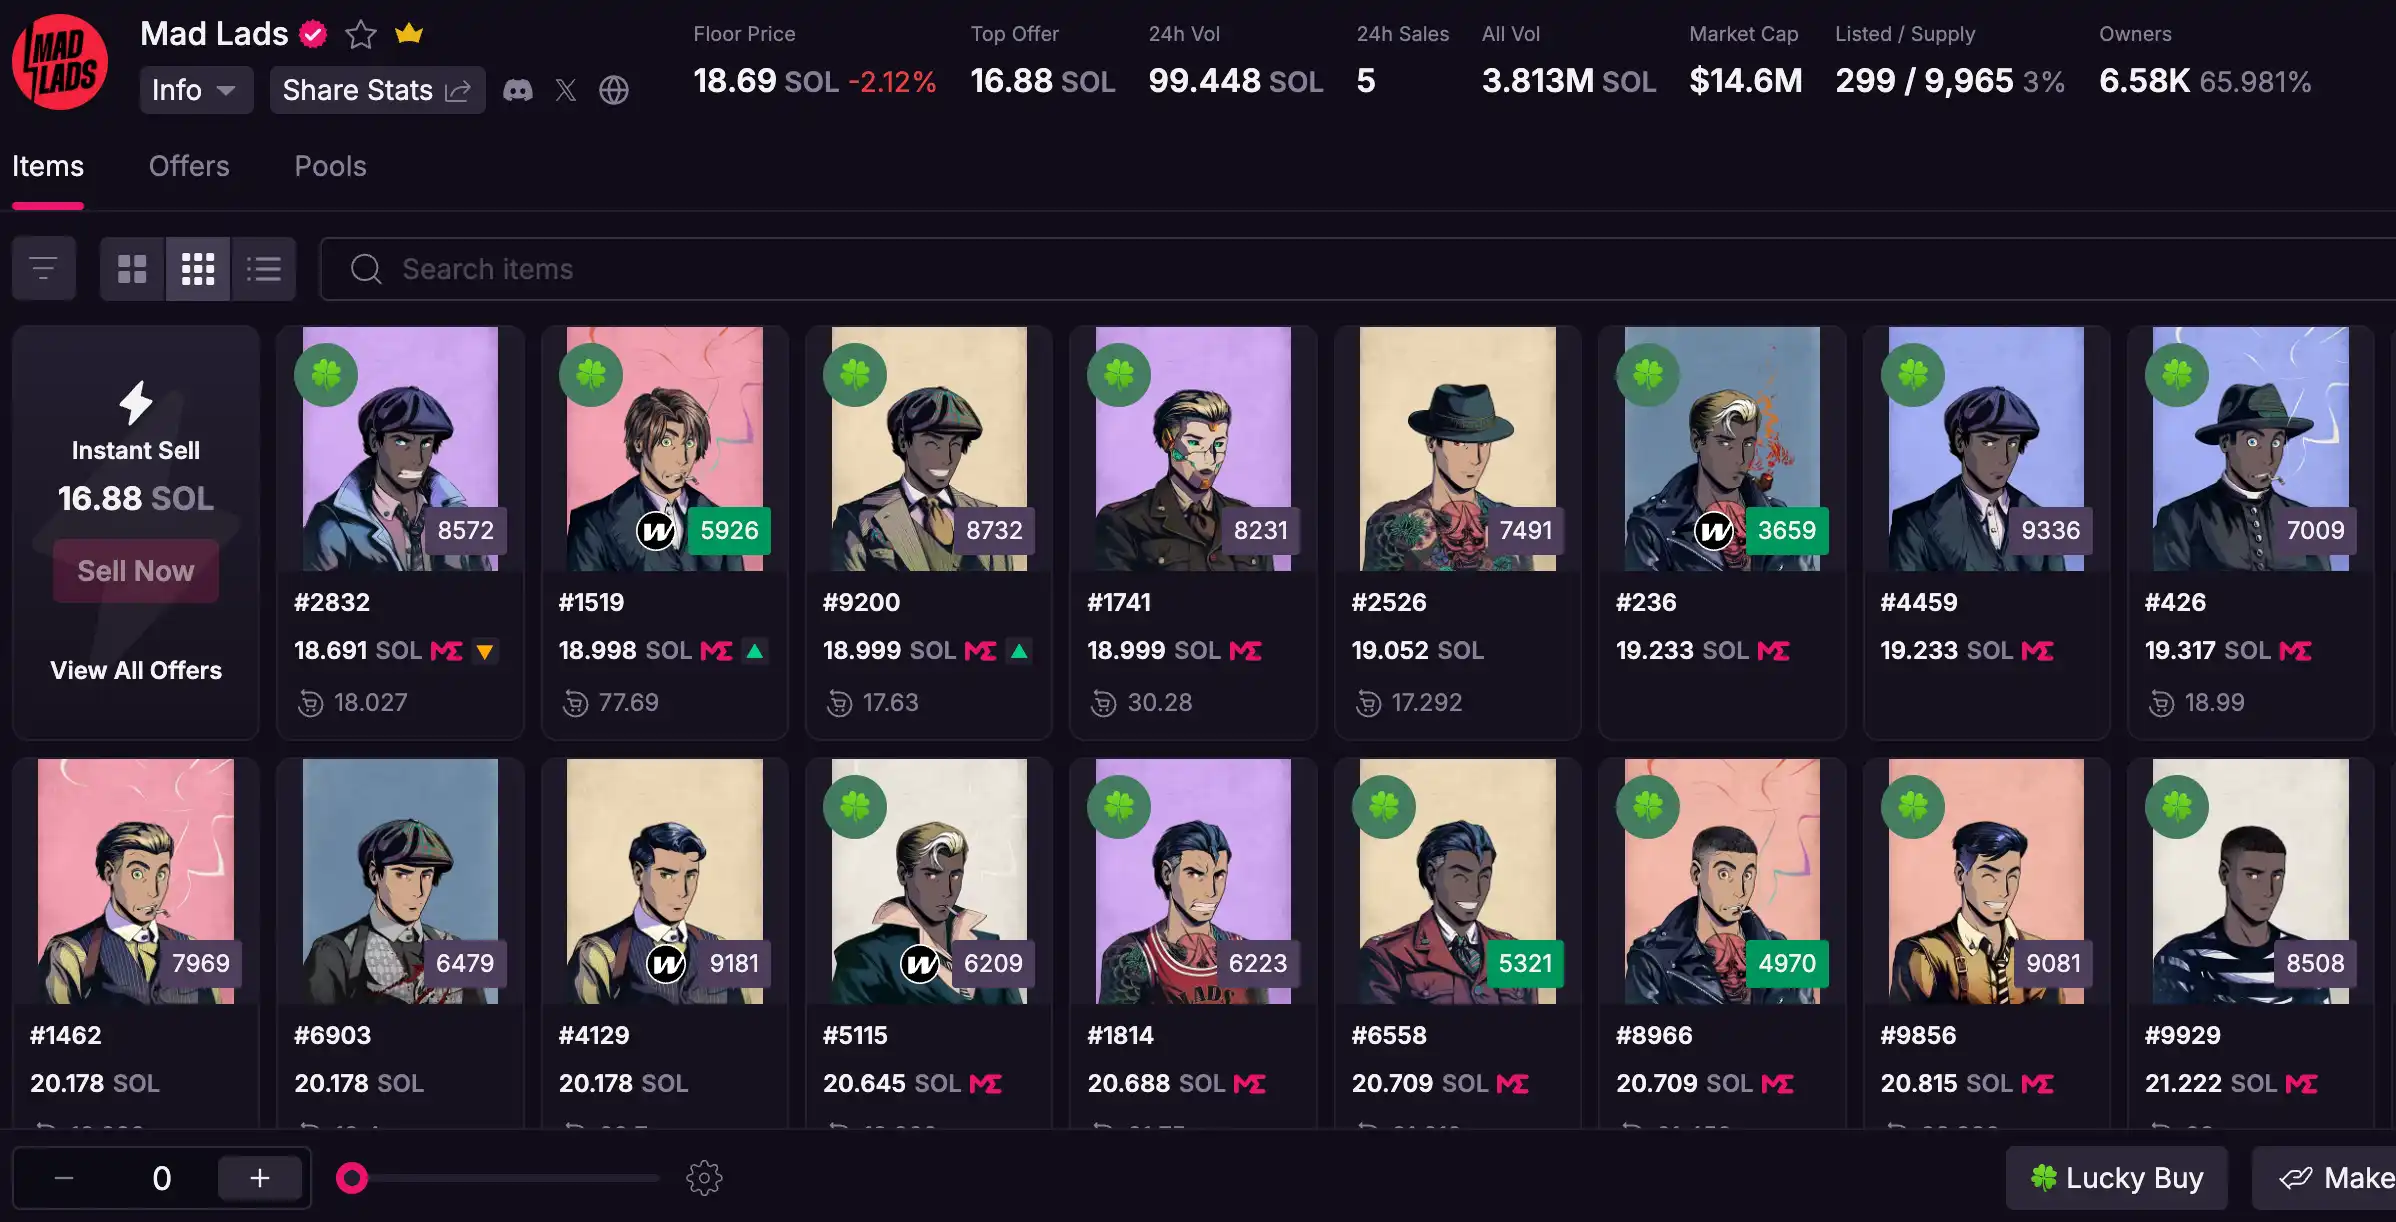
2023 Nisan ayında, ayı piyasasının dip noktasında, Backpack sessizce Mad Lads NFT serisini piyasaya sürdü, döküm ücreti 6.9 SOL olmasına rağmen o yıl Solana'daki en üst düzey NFT topluluklarından biri haline geldi ve zemin fiyatı en yüksek 229.4 SOL'a kadar yükseldi. Bugün artık NFT furyası geride kalmışken, Mad Lads zemin fiyatı 18.8 SOL'da sabitlenerek, o zamanlar döküm ücretinin 2 katından fazlasına ulaştı.
Aynı yılın Kasım ayında, Backpack Dubai VARA lisansını aldı ve Backpack Exchange (Borsa) 'yı piyasaya sürdü, ancak o zamanlar sadece sınırlı ölçüde test ediliyordu. Bu noktada, cüzdan ve NFT üzerinden kullanıcı güveni oluşturmuş ve borsa aracılığıyla likidite sağlama avantajına sahipti. 2024 Şubat ayında, Backpack 170 milyon dolarlık Seri A turunu tamamladı ve 1.2 milyar dolarlık bir değerlemeye ulaştı. 2025 Ocak ayında, FTX Europe varlıklarını 32.7 milyon dolar karşılığında satın alarak, Avrupa MiFID II lisansını elde etti, uyumluluk altyapısını daha da güçlendirdi ve FTX EU'nun müşteri taleplerini işleme koymayı taahhüt etti.
Backpack, altın kaşıkla doğmuş olabilir, ancak enkazdan yeniden inşa etti. Yaklaşık 3 yıl süren bir süreçte, Backpack'ın toplam işlem hacmi 400 milyar doları aşmış, kullanıcı varlıkları 350 milyon doların üzerine çıkmıştır.
Şimdi, daha büyük bir sıçrama yapmaya hazırlanıyor.
Token Dağıtımı ve Hisse Senedi Entegrasyonu Planı
17 Şubat'ta, Backpack, TGE öncesi kimlik doğrulamasını başlatacağını duyurdu, bu, kullanıcıların tokenlerini talep etme sürecinin ilk adımıdır.
Backpack tarafından açıklanan token ekonomi modeline göre, toplam jeton arzı 1 milyar jeton olup, halka arz öncesi toplam arzı 625 milyon jeton (toplam arzın %62.5'i) olacak şekilde üç aşamada serbest bırakılacaktır:
· Birinci Aşama (TGE): Toplam arzın %25'ini, yani 250 milyon jetonu serbest bırakır. Bu miktarın 240 milyonu (%24) puan sahiplerine, 10 milyonu (%1) Mad Lads sahiplerine dağıtılır. Bu aşama %100 kullanıcıya dağıtılır, iç ekip payı bulunmamaktadır.
· İkinci Aşama (IPO Öncesi): %37.5'lik bir pay olan yani 375 milyon jeton, "Büyüme Tetikleyici Kilidi" olarak belirlenmiş olup, düzenleyici onay, yeni ürün lansmanı ve bölgesel genişleme gibi kilit kilometre taşlarına bağlı olarak kademeli olarak serbest bırakılacaktır.
· Üçüncü Aşama (IPO Sonrası): Aynı şekilde %37.5, yani 375 milyon jeton, şirket rezervine konulacak, kilitleme süresi IPO sonrası bir yıl olacak, ekip ve yatırımcılar için kullanılacak.
Tüm jeton tahsis planından gördüğümüz gibi, jeton dağıtımı IPO'ya sıkıca bağlı. Backpack şu anda 500 milyon dolarlık yeni bir finansman turu için müzakerelerde bulunuyor, değerleme 1 milyar dolar olarak tahmin ediliyor. Bu değerleme üzerinden hesaplanırsa, %20 hisse değeri 200 milyon doları bulacak.
Kripto para sektöründeki kısa tarihinde, jeton dağıtımı, seçeneksel bir finansman aracından neredeyse tüm projelerin "doğal seçimi" ve varsayılan yoluna sessizce evirildi. Kullanıcılar olarak, bu yöntemi çok iyi biliyoruz, ancak tanıdığımız alanın ötesine geçiyor.
Sektöre genel bir bakış açısına göre, bu oyun boşluğu dolduruyor. Coinbase 2021'de başarılı bir şekilde IPO yaparken, asla yerli jeton çıkarmadı; Uniswap gibi DeFi projeleri yönetişim jetonları yayınlarken, hisse senedi piyasasına çıkmadı. Backpack ise "çift raylı" bir yaklaşım deniyor, jeton topluluk teşviki için kullanılırken, hisse senedi uzun vadeli sahiplik için kullanılıyor, ancak bu kripto sektöründe henüz bir örneği bulunmuyor.
Jeton Dağıtımı + IPO Mantıklı mı?
Bu plan cesur ve yenilikçi olsa da, düzenleme zorluklarıyla karşı karşıya.
Amerikan düzenleme bağlamında, çoğu jeton muhtemelen SEC tarafından menkul kıymet olarak görülebilir. Bu durumda şirketin kayıt, açıklama ve dolandırıcılıkla mücadele kurallarına uyması gerekir. Gelecekte bir IPO yapmaya devam etme kararı alınırsa, SEC, jeton dağıtım geçmişini, yapısal tasarımı ve olası ihlal kayıtlarını inceleyecektir.
Daha da karmaşık olanı, hisse senedi ile jetonun bir arada olması "mülkiyet çatışmasına" neden olabilir: IPO yatırımcıları, hakların sulandırılmasından (oy verme hakları, temettü gibi) endişe duyarken, jeton sahipleri değer yakalamayı beklerken, bu durum "çifte finansman" veya yanıltıcı bir davranış olarak görülebilir. Özellikle 2022-2024 Gensler döneminde, yasakların sıkılaştığı bir dönemde, birçok proje doğrudan IPO'yu terk ediyor.
Kısacası, Jeton Dağıtımı "Merkeziyetsiz/Blockchain Tabanlı Finansman" hızlı şeridiyle gitmekte, IPO ise "Merkezi Uyumluluk/Hisse Senedi Finansmanı" yavaş şeridine gitmektedir. Backpack, bu iki aracı aynı anda kullanmaya çalışıyor, bu da güçlü bir yapı tasarımı yeteneği ve düzenleyici iletişim yeteneği gerektirir, aksi halde borsaya çıkma süresi uzayabilir veya düzenleyici cezalarla karşılaşılabilir.
Kripto sektörü tamamen önce bir örneğe sahip olmasa da, buna benzer örnekler bulunmamaktadır. Coinbase aynı şekilde merkezi bir borsa platformu olarak 2021'de bir IPO gerçekleştirmesine rağmen, aslında bir jeton çıkarma olasılığını da düşünmüştü. Backpack'in kurucu ortağı Can Sun, iki yıl önce bir podcast yayınında, Coinbase'in halka arz çalışmalarına katıldığını ve onlara jeton ekonomi modelini tasarlamalarında yardımcı olduğunu açıklamıştı. Coinbase en sonunda sadece hisse senedi piyasasına çıkmayı tercih etti, ancak bu deneyim Backpack'e değerli bir referans sağladı. O zamanlar, o zaten Backpack'te bu hayali gerçekleştirmeyi düşünmüştü.
Sektörü Değiştirebilir mi?
Şu anda, kripto endüstrisinin durumu, birçok jetonun piyasaya sürülmesinden bir yıl sonra fiyatlarının %80'den fazla düşmesiyle karakterizedir; "Piyasaya Sürülme Zirvesi" neredeyse bir lanete dönüşmüştür. Backpack, başka bir yol aramakta gibi görünüyor: Jetonlara hisse senediye doğru bir yol sunarak teşvik biçimini değiştirmeyi hedefliyor.
Daha önce, aşina olduğumuz model "Ürün Yoluyla Jeton Kazanma"dı, yani proje ekibi önce iyi bir ürün ortaya koyar, kullanıcılar kullanarak jeton ödülü kazanırlar, örneğin işlem ücreti paylaşımı, likidite madenciliği, havuz paylaşımı vb.; jetonun değeri ürünün gerçek performansından gelirdi. Backpack'in bu yaklaşımı ise daha çok jetonun şirket değerini beslemesi gibi, yani hisse senedi bağlantılı, IPO anlatısı, jetonun beklenti değerinin hızla fon, topluluk ve dikkat çekmek suretiyle şirket değerini yükseltmesi, finansmanı hızlandırması ve ürün iterasyonunu hızlandırması. Jeton artık sadece bir ödül aracı değil, bir değerleme motoru haline geliyor.
Elbette, bu tür bir değişim dolu dolu belirsizlikle doludur. Düzenleyici kurumlar nasıl tanımlayacak? Hisse senedi ve jeton arasındaki haklar nasıl dengelenecek? Pazar gerçekten gelecekteki hissedarlara yönelik bu hikayeye prim verecek mi? Bu soruların hepsinin hazır cevapları yok. Ancak kripto endüstrisinin umutsuz anlarında, Backpack en azından yeni bir gerilim biçimi sunmaya çalışıyor.
Backpack daha önce enkaz üzerinde yeniden inşa etti, bu sefer, kurumsal çatlaklar arasında bir köprü kurmaya çalışıyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler