FinTech Devi Titanların Gözünde AI Ödeme: Beş Seviye, Sabit Coin Altyapısı, Sonraki Nesil Küreselleşen İşletme
Yazı | Sleepy.txt
25 Şubat'ta, Stripe yıllık açık bir mektup yayınladı.
2025 yılında, Stripe ödeme ağından geçen toplam işlem hacmi 19 trilyon doları buldu, küresel GSMH'nın %1.6'sına denk gelerek Avustralya'nın yıllık GSMH'sini aştı. Ancak Stripe'ın kurucuları Collison kardeşler, performanslarını övmek yerine endüstri devrimi, Nobel Ekonomi Ödülü ve kara delik fizikleri hakkında konuştular.
Bir ödeme şirketi olarak, neden bunları konuşmak istiyorlar? Aslında ne demek istiyorlar?
Stripe, "kimin gelecek nesil küresel iş alt yapısını oluşturacağı" üzerine bir savaşın sessizce başladığını düşünüyor. Ve kendisi, kuralları belirleyen kişi olmak istiyor. Bu mektup, bu savaşın öncesindeki bir hareketlenme çağrısı, dünya çapındaki CEO'lara ve girişimcilere yazılmış bir mektup.
Bu Makine, Her Geçen Gün Daha Hızlı Çalışıyor
Stripe, bu önemli bir an olarak görüyor çünkü "Pazar" adı verilen olağanüstü hızda işleyen bu makinenin.
Bu makinenin amacı, herkesi refah içinde yaşatmak değil, karı, sermayeyi ve yetenekleri acımasızca seçip, tekrar dağıtmak ve en üretken şirketlere yeniden tahsis etmek. Eskiden bu makine yavaş çalışırdı, herkesin ekmeği vardı. Ama şimdi, yapay zeka bu makineye yeni bir motor taktı.
Stripe, mektupta bir dizi veriye atıfta bulundu: ABD'nin en kârlı üstündeki üçte birlik borsa şirketi, borsanın toplam değerinin %67'sini alırken, bu 1963'ten beri kaydedilmiş en yüksek oran. JPMorgan, 2026 yılının başlarında piyasanın aşırı derecede odaklandığını anlatan bir açıklamada bulundu. S&P 500'deki en üstteki %10'luk şirketler, karın %59'unu sağlıyor.
Bu ayrışma sadece küçük ve büyük şirketler arasında değil, aynı zamanda sektör içi kıyamet. Mektupta birkaç sektör örneği verilirken, arka planı biz vereceğiz:
Perakende sektörü: Son 3 yılda, enflasyon çıkarıldıktan sonra brick-and-mortar satışlar %5 arttı, ancak e-ticaret aynı dönemde %30 büyüdü. Bu, eğer yalnızca fiziksel mağazalardan satış yapan bir perakendeciyseniz, işlerinizin hala iyi gittiğini hissedebilirsiniz, ancak aslında zamanın gerisinde kaldığınız anlamına geliyor.
Havayolu endüstrisi: Delta Air Lines ve United Airlines gibi devler, 2025 yılında ABD havayolu endüstrisinin tüm karını neredeyse alıyorlar. Diğer havayolu şirketleri ise hayatta kalmak için mücadele ediyor.
Sağlık Sektörü: Geleneksel hastane ve sigorta şirketlerinin kar payı önemli ölçüde azalırken, sağlık teknolojisi sektörünün EBITDA (faiz, vergi, amortisman ve itfa öncesi karlılık) kaleminin 2029 yılına kadar 1,1 trilyon doları aşması bekleniyor. Para eski modele doğru akıyor.
Daha geniş çaplı verilere göre, yazılım, bilgisayar ve veri merkezlerine olan talep, 2025 yılında ABD'nin Gayri Safi Yurt İçi Hasılasının neredeyse yarısını oluşturacak şekilde büyümeye katkıda bulunuyor. Eskiden "yazılım dünyayı ele geçiriyor" derdik, şimdi ise işlem gücü büyümeyi yönlendiriyor. İşlem gücü ve yazılım alanında olmayan sektörler her geçen gün daha da zorlanıyor.
Şimdi biraz "girişimcilik" ile ilgili verilere daha yakından bakalım. GitHub'da kod taahhüt hacmi 2025 yılında %41 arttı (daha önce yıllık ortalama %10-12 artışındaydı), iOS uygulama yayınları Aralık ayında %60 arttı, üç ay içinde yıllık 10 milyon dolar geliri olan şirket sayısı ikiye katlandı.
Yapay Zeka (AI), girişimcilik hızını en üst seviyeye çıkarıyor.
Stripe'ın kendi şirket kayıt hizmeti olan Stripe Atlas, 2025 yılında kayıt hacmini %41 artırırken, Atlas'ın yeni şirketlerinin %20'si ilk ödemelerini 30 gün içinde aldı; bu oran 2020 yılında %8'di.
Onlar ayrıca Claimable Sandbox'ları piyasaya sürdüler, bu sayede geliştiriciler Vercel, Replit gibi AI programlama araçlarından Stripe hesaplarını hızla dağıtabildiler; şu ana kadar 100 binden fazla kum havuzu bu şekilde oluşturuldu. Bu, bir geliştiricinin bir fikri hayata geçirmesinden, kod yazmasına ve ilk ödemeyi almasına kadar olan sürecin eşi benzeri görülmemiş derecede kısaltıldığı anlamına geliyor.
Sıralama makineleri hız kazanırken, yeni türler büyük miktarlarda ortaya çıkıyor ve doğdukları anda küresel ölçekte oluyorlar. Bu da şu soruyu akla getiriyor: Bu yeni türler küresel ödeme alabilir mi?
Ürünler sınırlara sahip değil, para ise sınırlara sahip
Cevap kesinlikle hayır.
İnternet bilgi ve ürünlerin sınırsızca dolaşımını mümkün kıldı, ancak para akışı hala görünmeyen duvarlarla engellenmiş durumda. Bu, günümüz küresel ticaretinin en büyük yapısal çelişkisi ve Stripe'ın en önemli savaş alanı.
Geçmişteki küreselleşme nasıldı? Coca-Cola'nın Küba'da ilk şişe gazozunu doldurması 20 yılını aldı; McDonald's ve Starbucks'ın sırasıyla Kanada'da ilk mağazalarını açmaları 27 ve 16 yılını aldı. İnternet çağında, Facebook'un uluslararası para birimlerini desteklemesi 5 yılını aldı, Google'ın ilk sterlin gelirini alması ise 4 yılını aldı.
Ancak şimdi, önce ana pazarı genişletme, ardından küresel pazarlara açılma stratejisi, artık popüler değil.
Şu anda, AI ürünleri, doğdukları günden itibaren "yerel pazarları"nın tüm interneti olduğu, küresel olarak eş zamanlı olarak piyasaya sürüldüğü birinci günden itibaren, hemen tüm pazarları kapsar. Ancak, müşterileri küresel olsa da, ödeme alabilme yetenekleri ulusal sınırlarca sıkıca kısıtlanmıştır.
Mali akışın arkasında, ulusal devlet sistemi üzerine inşa edilmiş eski bir altyapı vardır—SWIFT, her ülkenin merkez bankası takas sistemi, yerel ödeme lisansı, döviz kısıtlamaları, AML uyumluluğu. Bu sistem, paranın ulusal düzeyde dolaşımı için tasarlanmıştır, internet üzerinde dolaşımı için değil.
Bir geliştiricinin çevrimiçi yazılımını satmak istemesi durumunda, bir satıcı hesabı başvurusunda bulunması ve bu sürecin birkaç hafta sürebileceği, bir ödeme ağı entegre etmesi ve bunun için büyük miktarda kod yazması, farklı ülkelerin para birimlerini işlemesi ve karmaşık döviz hesaplamaları yapması, her ülkenin yasal düzenlemelerine uyması ve bir yasal ekibin olması gerektiği anlamına gelir. İki veya üç kişilik küçük bir ekibin bunu başarması neredeyse imkansızdır.
Stripe'ın kurucuları, Collison kardeşler, bunu ilk elden deneyimlemişlerdir.
2007'de, hala onlarca yaşındayken, ilk şirketleri olan Auctomatic'ı kurmuşlar, eBay satıcılarına yönelik bir yönetim aracı sağlayan bir yazılım. Çok geçmeden fark ettiler ki en zor olan şey kod yazmak değil, müşteri bulmak da değil, dünya çapındaki müşterilerden nasıl ödeme alacaklarıdır.
O zamanlar yalnızca iki seçeneğe sahiptiler: Ya PayPal kullanacaklardı, ancak PayPal geliştiricilere karşı son derece dostça değildi ve hesapları keyfi olarak dondurabiliyordu; ya da bir bankayla uğraşacaklardı, ki bu daha da karmaşık bir işti.
İşte bu nedenle Stripe doğdu. Yapmak istedikleri şey, çevrimiçi ödemeyi, bir API'yı çağırmak kadar basit hale getirmekti, karmaşık, izin gerektiren ve sürtünme dolu bir süreçten.
Stripe'ın başarısı, işte bu ağrı noktasını yakalamasındandır. Tüm karmaşık arka plan işlerini kendileri hallettiler, bankalarla, kredi kartı kuruluşlarıyla, düzenleyici kurumlarla iletişim kurdular ve daha sonra geliştiricilere son derece temiz bir arayüz sundular. Geliştiriciler artık o küçük detaylı karmaşıklarla ilgilenmek zorunda değiller, yalnızca kendi ürünlerine odaklanmaları yeterlidir.
Ancak Stripe bile, bu duvarı tamamen yıkamaz. Açık mektupta belirtildiği gibi, Stripe'ın yayımlanan kart ürünleri, 7 yıl süredir var olmasına rağmen yalnızca 22 ülkeyi kapsamıştır. Finansal teknoloji şirketleri, kendi küreselleşmeleri açısından en yavaş olanlardır, ABD'deki Chime 12 yıldır hala ABD'de sabit dururken, Brezilya'daki Nubank 6 yılını Brezilya dışına çıkmak için harcadı.
Ancak talep hala orada duruyor, California'da doğan bir AI PPT aracı olan Gamma, Hindistan'ın UPI ödeme sistemine entegre olduktan sonra o ayın Hindistan geliri doğrudan %22 arttı. Bu durum, altyapı bir kez kurulduğunda bastırılmış talebin anında patlayabileceğini gösteriyor. Stripe'ın verileri de bunu doğruluyor; ana gelirini yurtdışından elde eden şirketler için gelirlerinin %30'unun, ne kendi ülkelerinden ne de ABD, Çin, Japonya, Almanya gibi ilk on ekonomiden geldiğini, bunun yerine haberlerde nadiren görülen küçük şeffaf ülkelerden geldiğini ortaya koyuyor.
Eski finansal altyapı, eski dünya için tasarlandıysa, bu duvarı nasıl yıkabiliriz?
Stablecoin'ler, Kripto Paralardan Bağımsız Bir Anlatı
Artık Stablecoin'lerin kripto para olarak görülmemesi gerekebilir. Bu, parayı ilk kez internet üzerinde veri gibi doğal bir şekilde dolaşımını sağlayan yeni küresel ödeme altyapısıdır.
2025 yılında, Bitcoin'in fiyatı %50 düştüğü kripto kışında, Stablecoin'lerin işlem hacmi iki katına çıktı ve 400 milyar doları aşarak bunun %60'ı B2B ödemeleriydi. Stripe buna "Stablecoin Yazı" diyor. Artık insanlar sadece bununla kripto ticareti yapmıyor, iş yapmaya başlıyorlar.
Stripe'ın satın aldığı Stablecoin platformu Bridge'in işlem hacmi 4 katına çıktı. Bir YC kurucusu, Stablecoin'leri teminat olarak kullanarak Stripe'ın finansal hesabında faiz kazanabilir ve bunları dünya çapındaki herhangi bir mühendise ödeme yapmak için kullanabilir. Bu geçmişte hayal dahi edilemezdi.
Daha da ilginç olanı, İsveçli bir finans teknolojisi devi olan Klarna'nın CEO'sunun eski bir kripto para şüphecisi olduğu, ancak şimdi Klarna'nın kendi kendine Stripe'ın Tempo test ağı üzerinde Stablecoin ihraç eden ilk banka haline geldiği. Şirket, sınır ötesi ödemelerin yerleşim maliyetini düşürmeyi umuyor.
Stripe, gelecekte işlemleri yapacak AI ajanlarının aradığı şeyin, saniyede milyarlarca işlemi destekleyebilen bir blockchain olduğunu tahmin ediyor. Ancak mevcut blockchain altyapısı henüz bu geleceği taşıyamıyor. Bu yüzden, Stripe kendi blockchain'i olan Tempo'yu geliştirdi.
Ödeme odaklı olan Tempo, milisaniyeler içinde onaylama, isteğe bağlı gizlilik ve düzenleyici sistemlerle entegrasyon gibi özelliklere sahip. Visa, Nubank, Shopify zaten çeşitli senaryolarda onu test ediyor. Stripe ayrıca Financial Accounts'ı tanıttı ve piyasaya sürüldüğü ilk gün 100'den fazla ülkeyi kapsadı; bu gerçek anlamda küresel bir finansal üründü.
Stripe'nin hedefi, bu yeni altyapı setinin TCP/IP protokolü haline gelmesidir. Yapmak istediği şey, sadece eski boru sistemini onarmak değil, aynı zamanda tamamen yeni, internet odaklı küresel bir ödeme ağı oluşturmaktır.
Çoğu Şirket Boşuna Para Harcıyor
Stripe'ın bir e-postasında belirttiği üzere: Çoğu şirket "düşük gelir modunda" yaşamakta ve ödeme aşamasında her gün boşuna para harcamaktadır.
Düşük gelir modu nedir? Ödeme altyapısı optimize edilmemiş durumda olup dönüşüm oranı, yetkilendirme oranı ve sahtekarlık önlemede para harcamaktır. Yüksek gelir modu nedir? Stripe birkaç gerçek örnek vermektedir:
Microsoft, ödeme hizmet sağlayıcılarının performansını aylık olarak değerlendirir, yetkilendirme oranını sürekli optimize eder ve bu optimize işlemlerle geliri önemli ölçüde artırır.
Gatwick Havaalanı, ödeme sistemi Stripe'a geçtikten sonra başarı oranını 2.5 puan artırdı. Bu sayı küçük görünebilir, ancak yılda milyonlarca işlemle çarpıldığında ciddi bir maliyet ortaya çıkar.
Kredi puanlama şirketi FICO, A/B testi yaparak Stripe'a tamamen geçti ve yetkilendirme oranını 1 puan artırdı.
Uzaktan tıp şirketi Ro, Stripe'ı kullanmaya başladıktan sonra yetkilendirme oranını %2 artırdı, iade oranını %3 azalttı ve yılda milyonlarca dolar daha fazla kazanç elde etti.
Bu örnekler, ödeme optimizasyonunun mutlaka yapılması gereken bir şey olduğunu göstermektedir.
Şirketlerin karşılaştığı bir diğer sorun da finansmana erişimin zor olmasıdır. 2008'deki finansal krizden bu yana, küçük işletmelerin küresel kredilendirme imkanları sürekli olarak daralmaktadır. İrlanda'daki küçük işletmelere sağlanan krediler %66 düşmüştür, ABD'deki 1 milyon doların altındaki küçük krediler %5 azalmıştır, OECD ülkelerindeki GSYİH büyüme oranı yıllık %2.8'den %1.0'a düşmüştür. Geleneksel bankalar, işletmelerin risklerini değerlendirmek için yeterli veriye sahip olmadıkları ve onaylama maliyetlerinin yüksek olduğu için küçük işletmelere kredi vermek istememektedir.
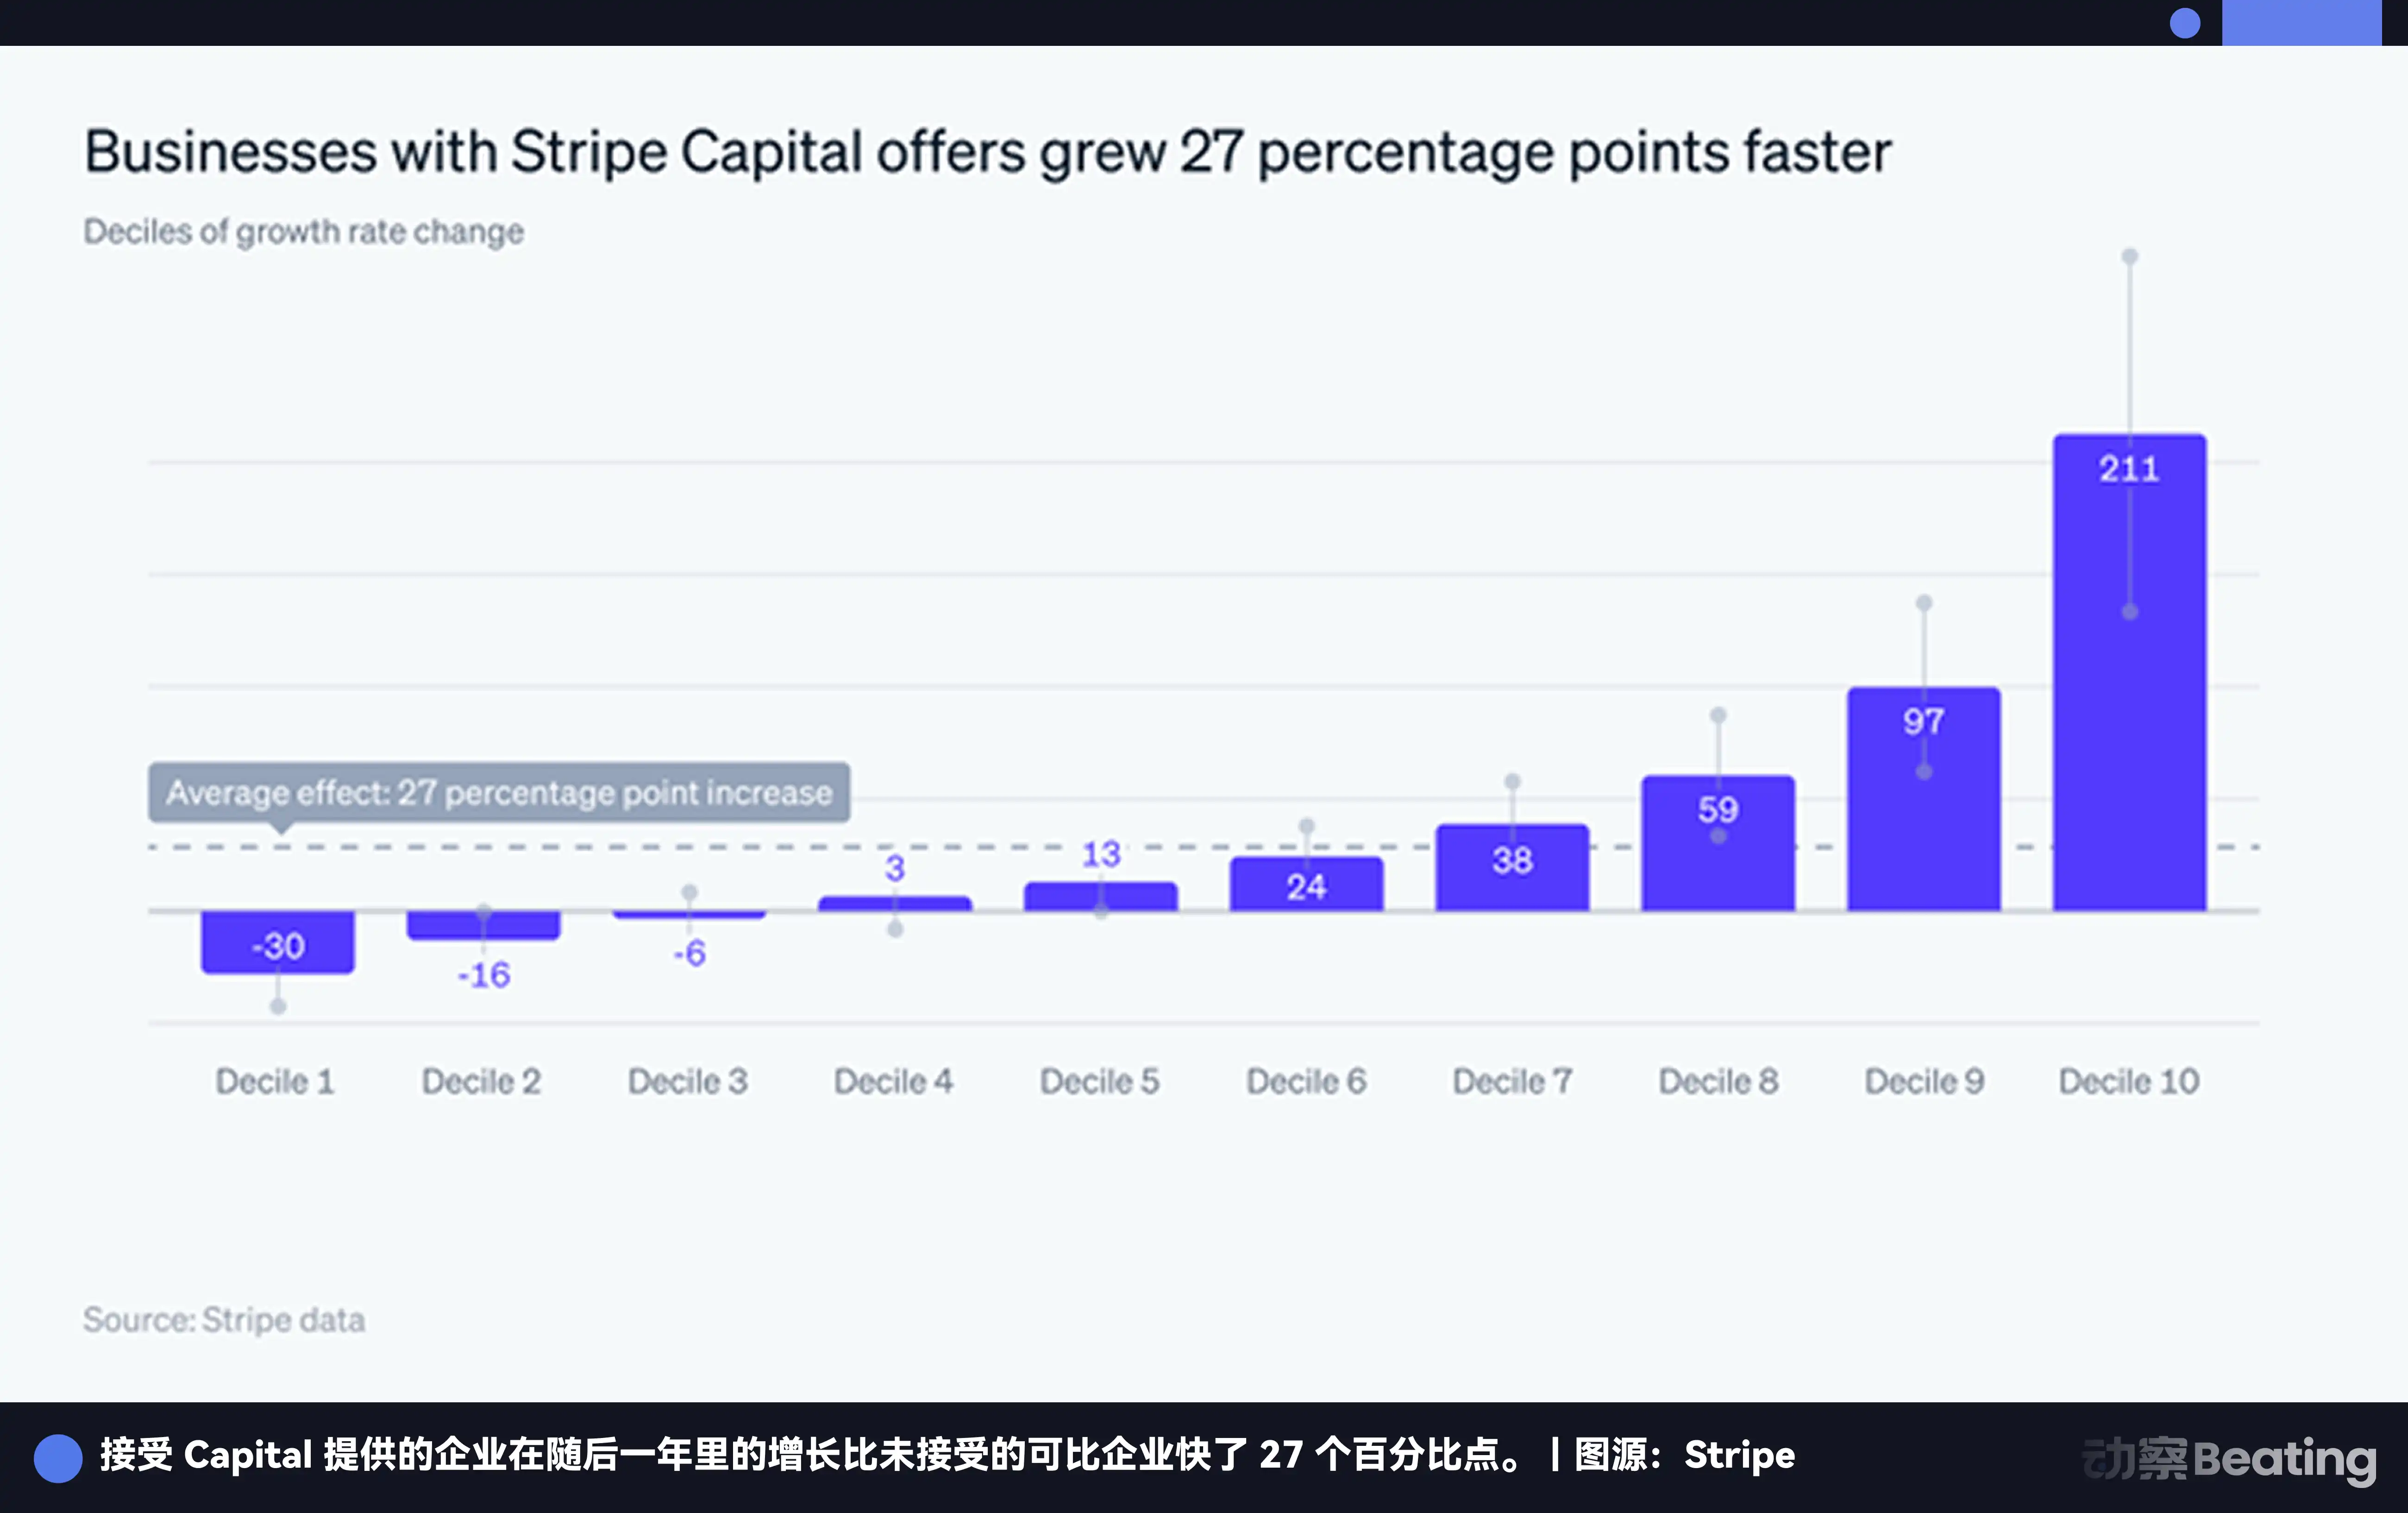
Stripe Capital'ın mantığı, tüm işlem verilerinize sahip olmam ve herhangi bir bankadan daha iyi işinizi anlamam. Gerçek zamanlı işlem verilerini kullanan Stripe Capital, geleneksel bankaların karmaşık onay süreçlerini atlayarak kredi vermektedir. Stripe Capital'den finansman alan şirketler, izleyen yılın büyüme hızı, benzer finansman almayan şirketlere göre %27 daha hızlı ve en hızlı olanlar arasında hatta 3 kat daha hızlı olmaktadır.
Stripe, kendisini bir ödeme aracından işletme işletim sistemine dönüştürmektedir. Sadece size para tahsil etmekle kalmaz, aynı zamanda size finansman sağlar, kart çıkarır, finans yönetimine yardımcı olur ve sahtekarlığı önler. Şirketlerin mali beyinleri olmayı ve sadece bir ödeme noktası değil, aynı zamanda e-ticaret işletim sistemi olmayı hedeflemektedir.
Ancak, bunlar insanların karar verme ve alışveriş yaptığı dünyadaki sorunlardır. Peki, karar verme ve alışveriş yapanlar AI ajanları haline geldiğinde, bu altyapı nasıl evrim geçirecek?
AI Ajanı Geldi, Onun Cüzdanını Kim Yapacak?
AI ajanı yeni tüketici öznesi haline geldiğinde, tüm ödeme altyapısı yeniden tasarlanmalı ve bu tasarım, gelecek neslin iş kurallarını belirleyecektir.
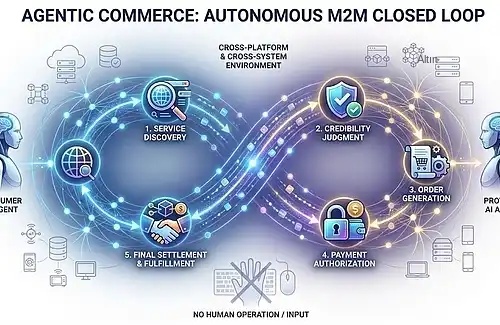
Ajansal Ticaret (Agentic Commerce) nedir? Basitçe söylemek gerekirse, AI yeterince akıllı hale geldiğinde, artık sadece bir arama aracı değil, sizin adınıza görevleri yerine getirebilecek bir temsilci haline gelir. Ona "Gelecek salı Şangay'a gidecek, pencere kenarında ve en iyi fiyat performansına sahip bir uçak bileti al" dediğinizde, kendi başına karşılaştırma yapar, sipariş verir, ödeme yapar ve tüm süreçte müdahalenize gerek kalmaz.
Şu anda yeni dünya patlaması öncesindeyiz. 1990'ların ortasındaki İnternet gibi, HTTP, HTML, DNS gibi temel protokoller karmaşık bir savaşın içinde oluşuyor, hangi protokolün kazanacağını kimse bilmiyor, AltaVista olduğu gibi Google da var. Şu anda da aynı durum, kimin ajansal ticaretin "HTTP'si" olabileceğini kimse bilmiyor.
Stripe, ajansal ticaretin evrimini beş seviyeye ayırdı:
L1, web sayfası formlarını ortadan kaldırmaktır; AI sizi sinir bozucu kayıt, giriş ve ödeme formlarını otomatik olarak doldurmanıza yardımcı olabilir;
L2, açıklayıcı arama yapmaktır; AI'ye ne istediğinizi doğal dilde söyleyebilir ve o da bulup sunabilir;
L3, kalıcı bellektir; AI tüm tercihlerinizi ve geçmişinizi hatırlar;
L4, yetkilendirilmiş vekil olmaktır; belirli bir limit içinde AI'yi satın alma kararı vermek için yetkilendirebilirsiniz;
L5, proaktif tahmindir; AI hatta neye ihtiyacınız olduğunu fark etmeden önce her şeyi ayarlayabilir.
Stripe'a göre, şu anda L1 ve L2'nin kenarındayız. Ancak L3 ve L4'e geçildiğinde, iş dünyası tamamen altüst olacak. Binlerce AI ajanı insanlar adına İnternet'te işlem yaparken, kendi cüzdanlarına ve kendi ödeme protokollerine ihtiyaçları olacak.
Bu, Stripe'ın mücadele ettiği gelecektir. Onlar, OpenAI ile iş birliği yaparak ajansal ticaret protokolünü geliştirdi, Microsoft ile iş birliği yaparak Copilot için ödeme yetenekleri sağladı ve Ajansal Ticaret Suite'ini piyasaya sürdü, Etsy, Coach gibi markaların birden fazla AI platformunda AI ajanlarına satış yapmasına olanak tanıdı. Hatta AI ajanlarının kendileri için makine ödemeleri adı verilen bir özellik bile sundular, yani sadece insanların AI kullanarak alışveriş yapmadığı, aynı zamanda AI'ın AI'lara ödeme yapabildiği bir yeni müşteri türü haline gelebilir.
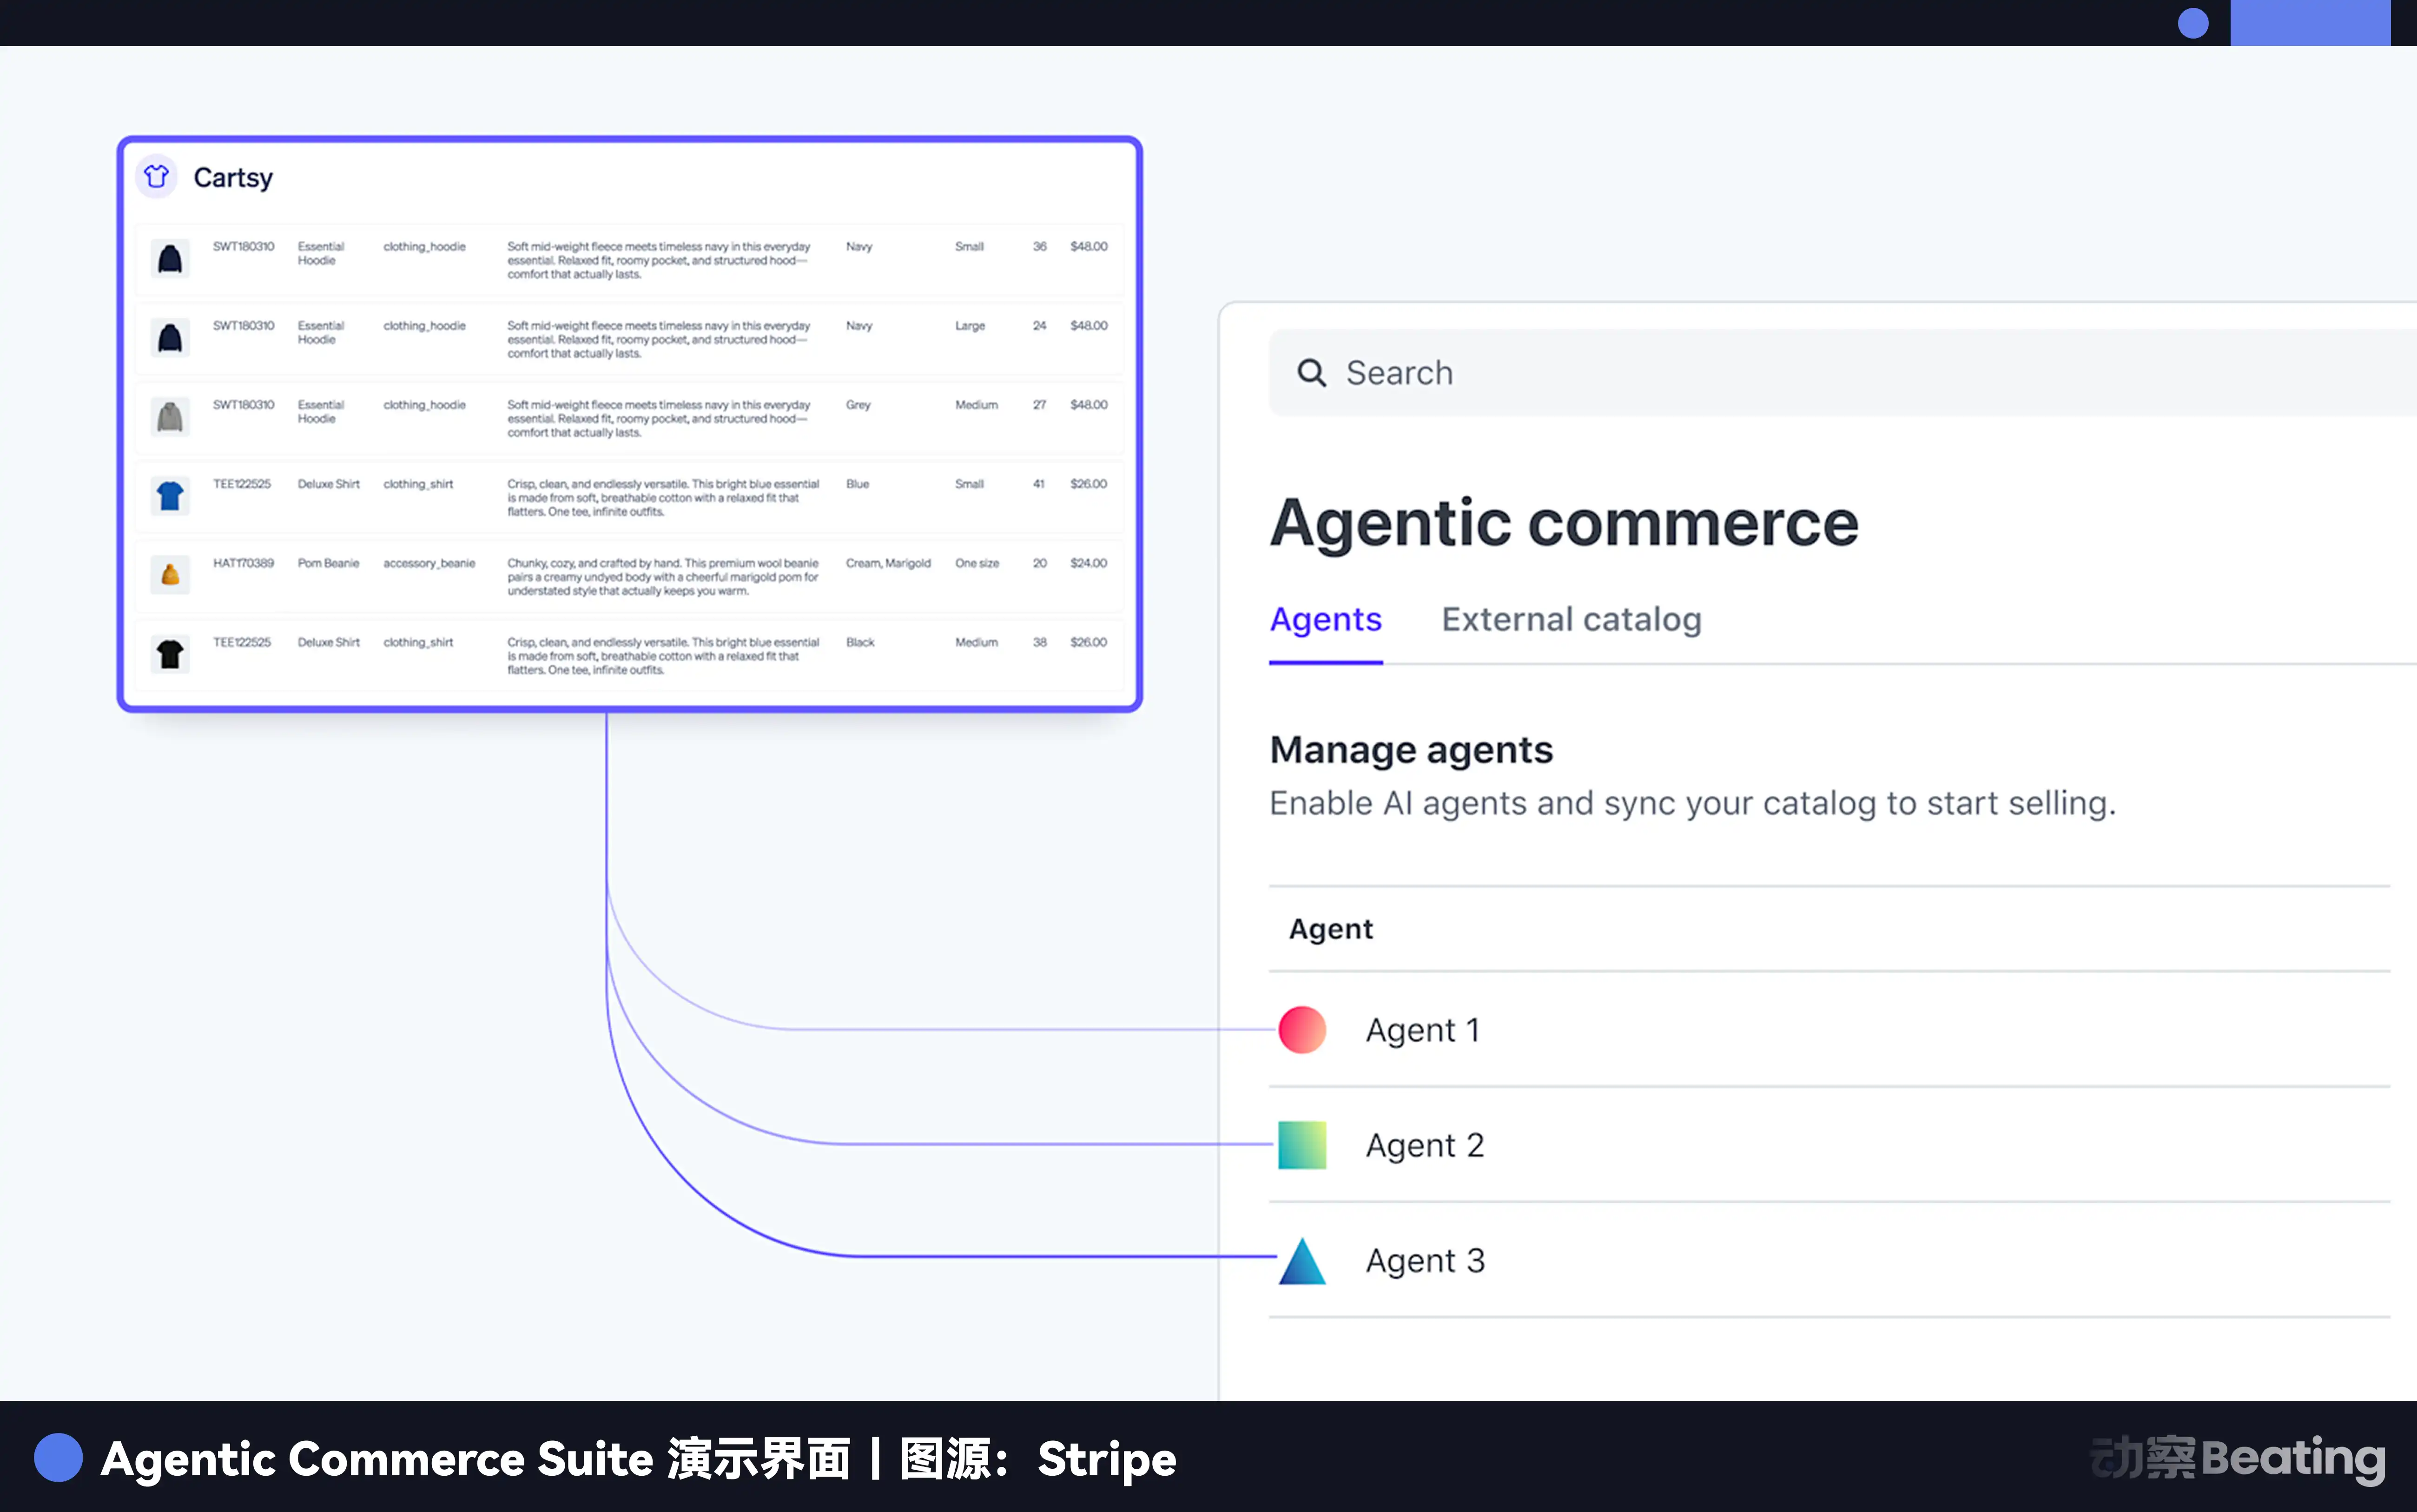
Yapay Zeka ajanlarının yeni tüketici unsur olarak ortaya çıktığı zaman, Stripe onlara cüzdan ve ödeme protokolü sağlayan kişi olmayı hedefliyor; bu, sadece ödeme işleme işinden çok daha büyük bir alan.
Hem ödemenin sınırları hem de AI ajanlarının cüzdanları olsun, Stripe birer birer teknik engelleri aşmaktadır. Ancak tüm bu olanakların önünde duran daha eski ve daha inatçı bir duvar daha vardır.
En Son Düşman
「İzin Cumhuriyeti」 (A Republic of Permissions). Bu, Stripe'ın bir mektubunun sonunda alıntı yapılan, 2025 Nobel Ekonomi Ödülü sahibi ve ekonomi tarihçisi Joel Mokyr'ın teorisine atıfta bulunularak dile getirilen, çok az şirketin açıkça dile getireceği bir tespittir: Tüm bunları engelleyen şey, teknoloji değil, kötü şeylerin olmasını önleme iddiasıyla «iyi şeylerin olmasını» sistematik olarak engelleyen regülatörler, komiteler ve mahkemelerden oluşan bir yapıdır.
Mokyr'ın temel argümanı, Sanayi Devrimi'nin sadece kömür ve buhar makineleri olmasaydı gerçekleşmediğidir; aynı zamanda o dönemde İngiltere'deki politik ortam ve toplumsal kültür, inovasyonu ve ticari riski teşvik eden bir iyileştirme zihniyeti geliştirmiştir. Tarih boyunca, sayısız yeni teknolojinin başarısız olmasının nedeni genellikle teknolojinin kendisinin başarısız olmaması, işte politikacılar, loncalar, kiliseler vb. gibi bu tür piyasa-dışı çıkar grupların etkisi altında kalmasıdır.
Stripe, bugün devasa bir «İzin Cumhuriyeti» içinde yaşadığımızı düşünüyor. Şirket, eleştirel bir liste sunar:
AI ile ilaç geliştirmede, AI'nın birkaç hafta içinde eskiden yıllar süren bir iş olan protein katlanma tahminini tamamlayabilmesine rağmen, yeni ilaçların piyasaya sürülme hızı, hala yavaş klinik deney sürecinden dolayı 10 yıldan fazla sürmektedir.
Avrupa'nın girişimcileri, Avrupa Birliği AI Kanunu'nun karmaşık hükümleri tarafından sıkıştırılmaktadır; küçük bir AI girişim şirketinin, ürün geliştirmeye odaklanmak yerine uyumluluk gereksinimlerini karşılamak için büyük zaman ve para harcaması gerekebilir.
Daha güvenli ve verimli nükleer enerji teknolojisinin dağıtımı, donuk reddiye dayalı düzenleyici engellerle engellenmekte ve daha sıkı iklim krizine rağmen uygulanamamaktadır.
Waymo'nun otonom araçları, San Francisco'da yerel düzenlemeler tarafından engellenmekte ve gelişme engellenmektedir, ancak veriler insan sürüşünden daha güvenlidir.
Ancak Stripe tamamen karamsar değil. Şirket, boşluklarda hızla büyüyen olumlu örnekleri de sunmaktadır:
Fransa'nın Mistral AI'si ve İtalya'nın Bending Spoons'u, Avrupa'daki sıkı düzenleyici ortamda, hala dünya çapında bir yapay zeka şirketi olmayı başardı;
Ruanda'nın Zipline'ı ve Amerika'nın Varda'sı, insansız hava aracı teslimatı ve uzay imalatı gibi sıkı denetim altındaki alanlarda, izinleri birer birer kazanarak yeni iş modelleri açtı;
Amerika'nın Spring Health'i ve Maven Clinic'i, en muhafazakar sektör olan sağlık sektöründe, yazılım ve veri kullanarak verimliliği arttırdı, ruh sağlığı ve kadın sağlığı hizmetlerinin sunum şeklini değiştirdi.
Bu, Stripe'ın en derin endişesi, aynı zamanda bu mektubun en ağır tonu. Şu anda yaşanan yapay zeka dönüşümünü, bir kara deliğe düşme sürecine benzetiyor; "Olay Ufku"nu aştığınız an, kendiniz hiçbir şey hissetmezsiniz, ancak geleceğiniz, geri dönülemez bir şekilde değişmiş olur. Stripe, şu an bir "farklı, umarız ki daha iyi bir kırılma noktasının" eşiğinde olduğumuzu düşünüyor.
Bu mektubun sonunda, Stripe herhangi bir iyimser garanti vermiyor, aynı zamanda herhangi bir karamsar kehanette bulunmuyor. Sadece pazarın bu ayrıştırma makinesinin durmayacağını, aksine gitgide hızlanacağını belirtiyor. Makinenin elemesinden sağ çıkan kazanan olmak ya da acımasızca dışarı atılan gereksiz veri olmak, şu anda nasıl tepki verdiğinize bağlıdır.
Yalnızca 102 kişilik küçük bir İrlanda köyü olan Dromineer'den çıkan Stripe, 15 yılda, yedi satır kodu küresel GSYİH'nın %1,6'sını döndüren bir iş imparatorluğuna dönüştürdü. Bir sonraki adımı, gelecek nesil küresel iş kurallarını tanımlamak olacak.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler