



Ethereum ETF'nin dağıtımı başladığında, yapısal bir dönemeç mi oluşuyor?
Orijinal Başlık: "Rekor Rehin, Çıkış Temizliği, ETH Yapısal Dönüşüm Eşiğinde mi?"
Orijinal Kaynak: imToken
Ethereum ETF'ye sahip olmak, tahvil sahibi gibi düzenli faiz almak mümkün mü?
Aylar başında, Grayscale'ın altındaki Grayscale Ethereum Rehin ETF'si (ETHE), 2025 yılı 6 Ekim ile 2025 yılı 31 Aralık tarihleri arasında rehin karşılığında elde edilen geliri mevcut pay sahiplerine dağıttığını duyurdu. Bu aynı zamanda ABD'nin ilk fiziksel kripto varlık ticaret ürününün pay sahiplerine rehin geliri dağıttığını işaret ediyor.
Bu adım, Web3 Native oyuncuları için sıradan bir işlem gibi görünse de, kripto finans tarihine bakıldığında, Ethereum'un doğal gelirinin ilk kez geleneksel finansın standart kabuğuna paketlendiği bir dönüm noktası olduğunu kabul etmek gerekir.
Daha da önemlisi, bu izole bir olay değil, çünkü Ethereum'un ağ verilerinde, Ethereum rehin oranı sürekli yükseliyor, doğrulayıcıların kuyruktan çıkması aşamalı olarak emilirken, kuyruğa yeniden girilirken bir dizi değişiklik eş zamanlı olarak gerçekleşiyor.
Bu dağınık sinyaller, daha derin bir soruna doğru işaret etmektedir: Ethereum, fiyat dalgalanmasının merkezinde olan bir yapılandırma varlığından, uzun vadeli fonlar tarafından kabul edilen, istikrarlı gelir özelliklerine sahip bir "faiz getirili varlık" türüne doğru evrim geçiriyor olabilir mi?
1. ETF Gelir Dağıtımı: Geleneksel Yatırımcıların Rehin "İlk Deneyimi"
Objektif olarak, uzun bir süre boyunca, Ethereum rehini daha çok, birazcık kod ustalığına sahip, "çevrimiçi dünya" ile sınırlı olan bir teknik deney gibi görünüyordu.
Çünkü bu, kullanıcılardan sadece bir cüzdan, özel anahtar gibi şifreleme temel bilgileri talep etmekle kalmaz, aynı zamanda doğrulayıcı mekanizmasını, uzlaşma kurallarını, kilitleme süresini ve cezalandırma mantığını anlamayı da gerektirir. Lido Finance gibi likidite rehini (LSD) protokolünü temsil eden, katılım eşiğini önemli ölçüde azaltan protokol bile, rehin geliri kendisi, halen çoğunlukla kripto doğal bağlamında kalmaktadır (stETH gibi paketlenmiş tokenlar).
Sonuç olarak, çoğu Web2 yatırımcısı için, bu sistem hem sezgisel değildir hem de doğrudan erişilemezdir, aşılamaz bir uçurumdur.
Şimdi, bu uçurum ETF tarafından kapatılıyor. Grayscale'ın bu dağıtım planına göre, ETHE sahipleri, her bir hisse senedi için 0.083178 ABD Doları alacaklar, bu miktar, ilgili dönemde rehin geliri elde edilen ve satılan fonu yansıtmakta olup, dağıtım 6 Ocak 2026 tarihinde (dağıtım tarihi) gerçekleştirilecek ve dağıtım, 5 Ocak 2026 tarihine (kayıt tarihi) kadar ETHE hisselerine sahip yatırımcılara yapılacaktır.
Özetle, bu gelir işletme faaliyetlerinden değil, ağ güvenliğinden ve uzlaşı katılımından kaynaklanmaktadır. Geçmişte bu tür gelir neredeyse yalnızca kripto endüstrisinde mevcuttu, ancak şimdi ETF gibi tanıdık bir finansal kabuk içine paketlenmeye başlıyor, bu sayede ABD borsa hesabı, geleneksel 401(k) veya yatırım fonu yatırımcıları, özel anahtarla uğraşmadan Ethereum ağı konsensüsünden elde edilen yerli geliri (dolar cinsinden) elde edebilirler.
Vurgulanması gereken husus, bu durumun Ethereum stake etmenin tamamen yasal hale getirilmiş olduğu anlamına gelmediği, aynı zamanda düzenleyicilerin ETF stake hizmetlerine tek bir yaklaşım sunmadığı anlamına geldiğidir, ancak ekonomik gerçekte, önemli bir değişiklik meydana gelmiştir: Kripto dışı doğal kullanıcılar, ilk kez düğüm, özel anahtar ve on-chain işlemleri anlamadan Ethereum ağı uzlaşısından doğan yerli geliri dolaylı yoldan elde etmişlerdir.
Bu bakış açısından, ETF geliri sağlamak yalnızca izole bir olay değildir, aksine Ethereum Staking'in daha geniş sermaye görüşüne doğru atılmış bir adımdır.
灰度'nin durumu da hızla bir istisna değil, 21Shares'in Ethereum ETF'si de, mevcut pay sahiplerine Ethereum stake'ten elde edilen geliri dağıtacağını duyurdu. Bu dağıtım miktarı başına 0.010378 dolar olup ilgili temettü ve ödeme prosedürleri eş zamanlı olarak açıklanmıştır.
Bu şüphesiz güzel bir başlangıçtır, özellikle Grayscale, 21Shares gibi hem TradFi hem de Web3 alanlarında etkili kuruluşlar için, gösterge etkisi, yalnızca bir kezlik temettüyü aşan bir etkiye sahiptir, şüphesiz kurumsal Ethereum Staking ve gelir dağıtımının fiili düzeyde etkinleşmesi ve yaygınlaşması, Ethereum ETF'nin yalnızca bir fiyat oynaklığı takipçisi olmaktan çıkıp, gerçek bir nakit akışı üretme yeteneğine sahip bir finansal ürün olduğunu işaret etmektedir.
Daha uzun vadeli olarak, bu modelin doğrulanmasıyla, gelecekte BlackRock, Fidelity gibi geleneksel varlık yönetimi devlerinin bu alana yatırım yapabileceği veya Ethereum'a uzun vadeli yatırım fonları enjekte edebileceği göz ardı edilmemektedir.
İki, Rekor Seviyede Stake Oranı ve Kaybolan "Çıkış Sırası"
Eğer ETF geliri daha çok anlatısal bir açıdan bir ilerleme ise, o zaman toplam stake oranı ve stake sırasındaki değişiklik, fon davranışını daha doğrudan yansıtmaktadır.
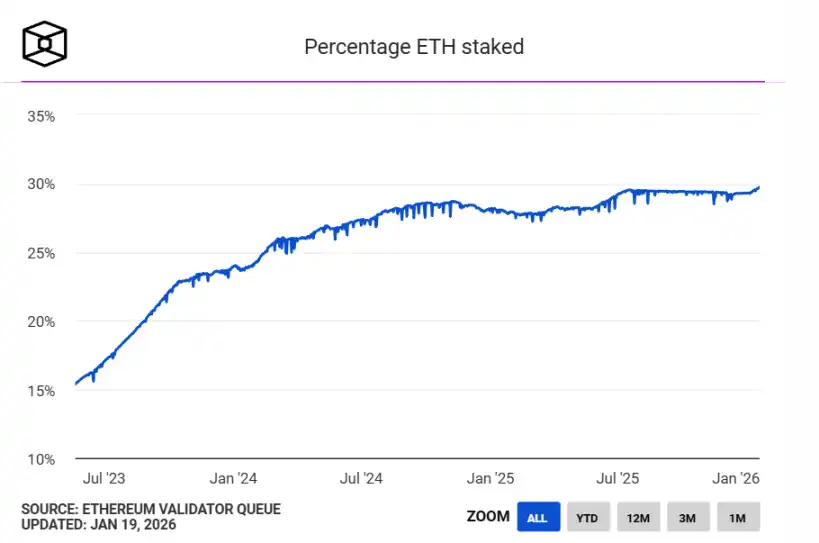
İlk olarak Ethereum stake oranı tarihi bir rekor kırdı, The Block'un verilerine göre, şu anda Ethereum 2.0 Beacon zincirinde 36 milyondan fazla ETH stake edilmiş durumda, ağın dolaşımdaki arzının yaklaşık %30'unu oluşturuyor ve stake edilen değer toplamı 118 milyar dolardan fazla, tarihi bir rekor daha kırmıştır, öncesinde en yüksek dolaşımdaki arz oranı %29.54 ile 2025 Temmuz'unda gerçekleşmişti.
Kaynak: The Block
Talep ve arz açısından, büyük miktarda ETH teminat olarak verildiğinde, bu geçici olarak serbest dolaşım piyasasından çıktıkları anlamına gelir ve ayrıca serbest dolaşımdaki ETH'nin önemli bir kısmının, yüksek frekanslı işlem varlıklarından, uzun vadeli yapılandırma varlığı rolünü üstlenmeye dönüşümde olduğunu gösterir.
Başka bir deyişle, ETH artık sadece bir Gaz, işlem aracı veya spekülasyon aracı değil, bir tür "üretim faktörü" rolünü üstleniyor - ağa katkıda bulunarak teminat veriyor ve sürekli gelir elde ediyor.
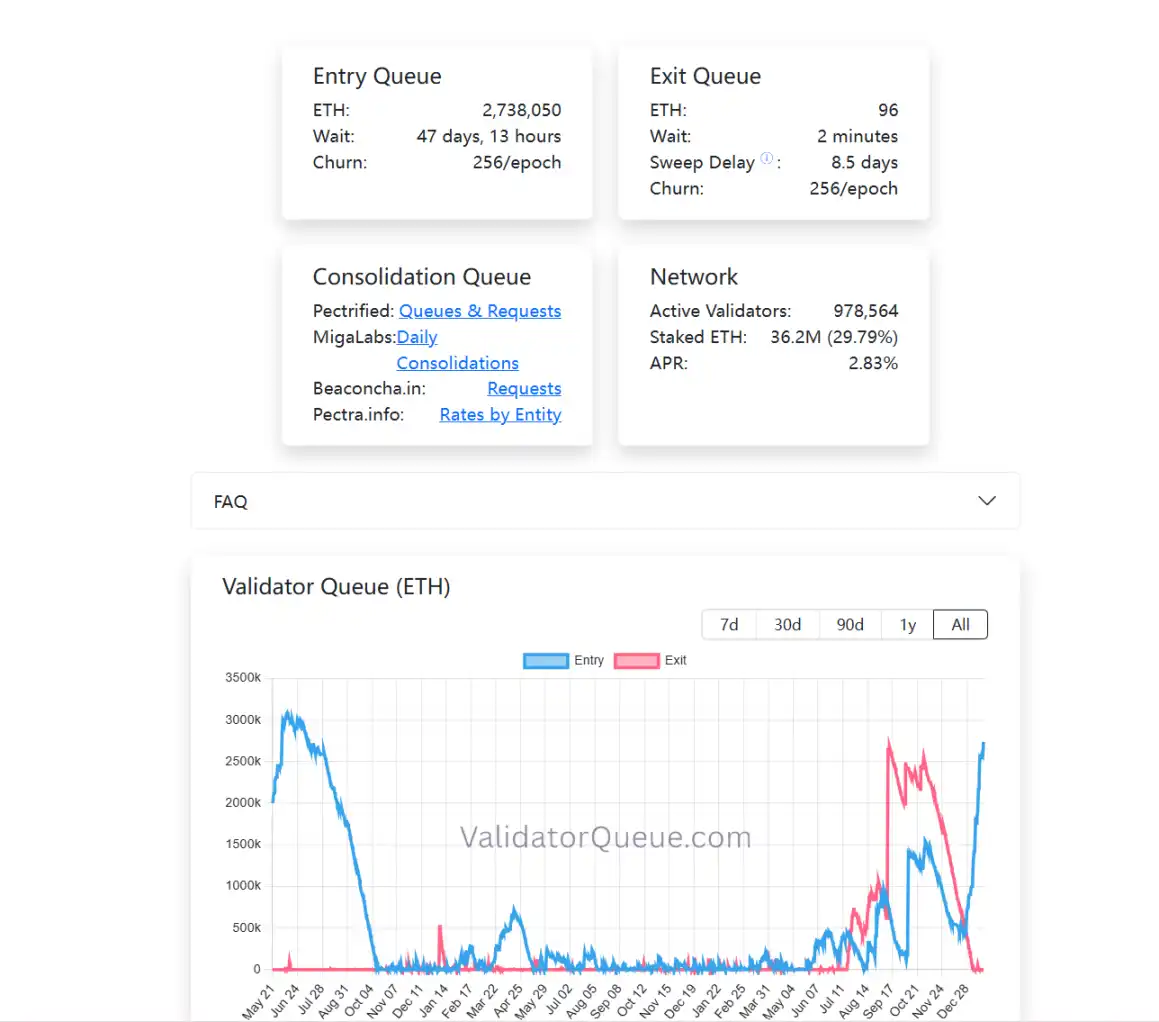
Aynı zamanda, doğrulayıcı sırasında da ilginç değişiklikler meydana geldi. Yazı yazılırken, Ethereum PoS teminat çıkış kuyruğunun neredeyse boşaldığı ve teminata giren kuyruğun sürekli büyüdüğü görülmektedir (273 milyonu aşkın). Basitçe söylemek gerekirse, mevcut durumda birçok ETH'nin bu sisteme uzun süreli olarak kilitlenmeyi tercih ettiği görülmektedir.
İşlem davranışından farklı olarak, teminat kendisi düşük likiditeye, uzun dönemlere ve istikrarlı getirilere vurgu yapan bir yapılandırma şeklidir, fonların tekrar teminata girmesi, en azından şu an için, şu şekilde en azından bir şeyi işaret eder, yani mevcut aşamada, daha fazla katılımcının bu uzun vadeli kilidi kabul etmeye, fırsat maliyetini göze almaya istekli olduğu.
Kurumsal ETF gelirleri, rekor teminat oranı ve kuyruk yapısı değişikliklerini bir araya getirirsek, nispeten net bir trend ortaya çıkıyor: Ethereum teminatı, erken aşama ağ katılımcıları için bir kazanç halinden başlayarak, yavaş yavaş kabul edilen geleneksel finans sisteminden bir TradFi yapısı olmaya ve uzun vadeli fonlar tarafından yeniden değerlendirilen bir yapısal getiri seviyesine dönüşmektedir.
Tek başına herhangi biri, bir trend belirlemek için yeterli değildir, ancak bir araya geldiklerinde, Ethereum Staking ekonomisinin giderek olgunlaşmaya başladığını açıkça ortaya koymaktadır.
Üçüncü, Staking Piyasasının Olgunlaşma Hızlandırması Geleceği
Bununla birlikte, bu, teminatın ETH'yi bir "risk olmayan varlık" haline getirdiği anlamına gelmez, aksine, katılımcı yapısındaki değişikliklerle, teminatın karşılaştığı risk türleri transfer olmaktadır, teknik risk yavaş yavaş emilirken, yapısal riskler, likidite riskleri, mekanizma anlayış maliyeti, daha da önemli hale gelmektedir.
Bilindiği üzere, geçmiş düzenleme döngüsünde, Birleşik Devletler Menkul Kıymetler ve Borsa Komisyonu (SEC), birçok likidite teminatı odaklı projeye yasal işlem başlatmış, bunlardan biri MetaMask/Consensys, Lido/stETH, Rocket Pool/rETH'e kayıtlı olmayan menkul kıymet suçlamaları dahil olmak üzere. Bu durum, Ethereum ETF'nin uzun vadeli gelişimi için belirsizlik yaratmıştır.
Gerçek dünya açısından bakıldığında, ETF'nin mevcudiyeti ve katılımın nasıl olacağı aslında daha çok bir ürün süreci ve uyumluluk yapılandırması sorunudur, Ethereum ağına yönelik bir reddetme sorunu değildir. Daha fazla kurum sınırı keşfederken, piyasa da gerçek fonlarla oy kullanmaktadır.
Örneğin, BitMine Ethereum PoS'a 1 milyondan fazla ETH stake etmiştir, 1.032 milyon ETH'e ulaşmıştır, yaklaşık 32.15 milyar dolar değerindedir, bu da toplam ETH varlıklarının (%25'i) dörtte birini oluşturmaktadır.
Genel olarak, Ethereum staking bugün artık sadece geek çevrelerin oynadığı bir oyun değildir.
ETF'nin istikrarlı bir şekilde kazanç dağıtmasına başlaması, uzun vadeli fonların konsensüs katmanına 45 gün boyunca bile sıraya girmeyi tercih etmesi, ETH'nin %30'unun güvenlik duvarına dönüşmesiyle, şu anda Ethereum'un küresel sermaye piyasaları tarafından kabul edilen yerli gelir sistemi şeklinde resmileştiğine şahit oluyoruz.
Bu değişimi anlamak, belki de katılmak ya da katılmamak kadar önemlidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

