Solana DEX'in Derinlemesine Ayrıntılı İncelenmesi: Emir Akışını Kim Bölüştü, Kim Elendi?
Orijinal Başlık: Solana DEX Kazananları: İşlem Akışı Hakkında Her Şey
Orijinal Yazar: Carlos Gonzalez Campo, Blockworks Araştırma
Orijinal Çeviri: BitpushNews
Önemli Görüşler
- Solana DEX'in hakimiyet yapısı varlık olgunluğuna göre farklılaşacaktır: Aktif likidite sağlayan AMM'ler, kısa kuyruk yüksek likidite pazarlarında devam ederek, pasif AMM'ler giderek uzun kuyruk varlıklara ve yeni jeton ihraçlarına odaklanacaktır.
- İki AMM türünün kazanan stratejileri tamamen farklıdır: Her ikisi de dikey bütünleşmeden faydalanabilir, ancak yönleri zıttır. Pasif AMM, kullanıcılara yakınlaşmak için jeton ihraç platformları (örneğin Pump-PumpSwap, MetaDAO-Futarchy AMM) aracılığıyla ilerliyor, aktif likidite sağlayan AMM ise aşağı akışa uzanarak işlem yerelleştirme hizmetlerine odaklanıyor (örneğin HumidiFi-Nozomi).
- HumidiFi, aktif likidite sağlayan AMM kategorisinde önde geliyor ve pazarın yaklaşık %65'ini oluşturuyor, büyük bir kısmı SOL-USDC ve SOL-USDT işlem çiftlerinde yoğunlaşıyor. Diğer rakipleri olan SolFi, Tessera ve pasif AMM'lere kıyasla, öngörü mekanizması güncelleme maliyeti açısından en iyisi ve daha iyi bir işaretleme marjı performansı sergiliyor.
- Bağımsız pasif AMM modeli artık eskimiştir. Geleceğin kazanan "pasif AMM"si artık saf bir AMM olarak değil, AMM'yi kârlılık katmanı olarak dikey bütünleştiren bir jeton ihraç platformu haline gelecektir - örneğin bir başlatma panosu haline gelen Pump veya bir ICO platformu haline gelen MetaDAO gibi.
- Yukarıda belirtilen her iki türe de ait olmayan DEX'ler yapısal büyüme gerilemesi ile karşı karşıya kalacaktır. Ne aktif likidite sağlayan AMM ne de dikey bütünleşmeli ihraç platformları (en dikkate değer olanı Raydium ve Orca) bu trendin bir kaybedeni haline gelebilir.
- Değerleme, iş kalitesini ve jeton değeri birikimini aynı anda yansıtmalıdır. P/S gibi çarpanlar sadece büyüme potansiyeli ve güvenilir jeton sahipleri değer yakalama geçmişi altında anlamlı olabilir. WET, önemli bir dengeleme durumudur: Benzerlerine kıyasla düşük değerlendiği görünse de, uzun vadeli jeton güçlendirme belirsizliği nedeniyle işlem fiyatı hala bir iskonto içerebilir.
Giriş
2025 yılı Şubat ayında, Solana DEX rekabeti konulu bir rapor yayınlamıştık. O zamanlar DEX işlem hacmi tarihi zirvedeydi ve (şimdi düşünüldüğünde) aşırı derecede heyecanlı bir dönemi içeren 90 günlük bir pencereye fazla odaklanmıştık: 2024'ün dördüncü çeyreğindeki ABD seçimleri sonrası toparlanma, Ocak ayındaki TRUMP meme coin çılgınlığı ve Şubat ayındaki LIBRA tarafından teşvik edilen aktif dönem. O zamanlar Raydium önde gelen DEX idi ve Solana'daki DEX işlem hacminin çoğu meme coin'lerden geliyordu.
Şimdi, manzara kökten değişti. Aktif likidite sağlayıcı AMM'lerin yükselişi pazar yapısını yeniden şekillendirdi ve işlem hacmi konsantrasyonu meme coin'lerden SOL-dolar işlem çiftlerine kaydı. Lifinity aktif likidite sağlayıcı AMM modelini başlattı, ancak 2024'ün sonlarına doğru SolFi başlatıldıktan sonra ancak aktif likidite sağlayıcı AMM'ler hızla artmaya başladı ve yüksek likiditeli işlem çiftlerinde önemli bir paya sahip oldu.
Aktif likidite sağlayıcı AMM'lerin kısa kuyruk varlıklarının sermaye akışına sürekli olarak hakim olmasıyla, pasif AMM'ler zor bir durumda kaldı ve giderek uzun kuyruk varlıklara ve işlem hacmine bağlı hale geldi. Pump, 2025'in Mart ayında AMM'yi piyasaya sürerek bu bağımlılığı kanıtladı: Pump, mezuniyet tokenlerini kendi AMM'sine yönlendirdiğinde, Raydium en büyük işlem hacmi ve gelir kaynağını kaybetti ve o zamandan beri sürekli olarak pazar payını kaybetti. Pasif AMM likiditesi büyük ölçüde ticarileştiğinden, hayatta kalması en muhtemel AMM'ler, ihraç ve sipariş akışını kontrol eden protokoller olacaktır.
Bu rapor, bu yeni pazar yapısı üzerine dayanarak Solana'nın DEX manzarasını yeniden değerlendiriyor, rekabet pozisyonlarını, değerlemeyi güncelliyor ve en çok potansiyele sahip protokollere kazançlı çıkma olasılığımıza ilişkin görüşlerimizi açıklıyor.
Uzmanlaşma: Kısa Kuyruk Varlıklar vs. Uzun Kuyruk Varlıklar
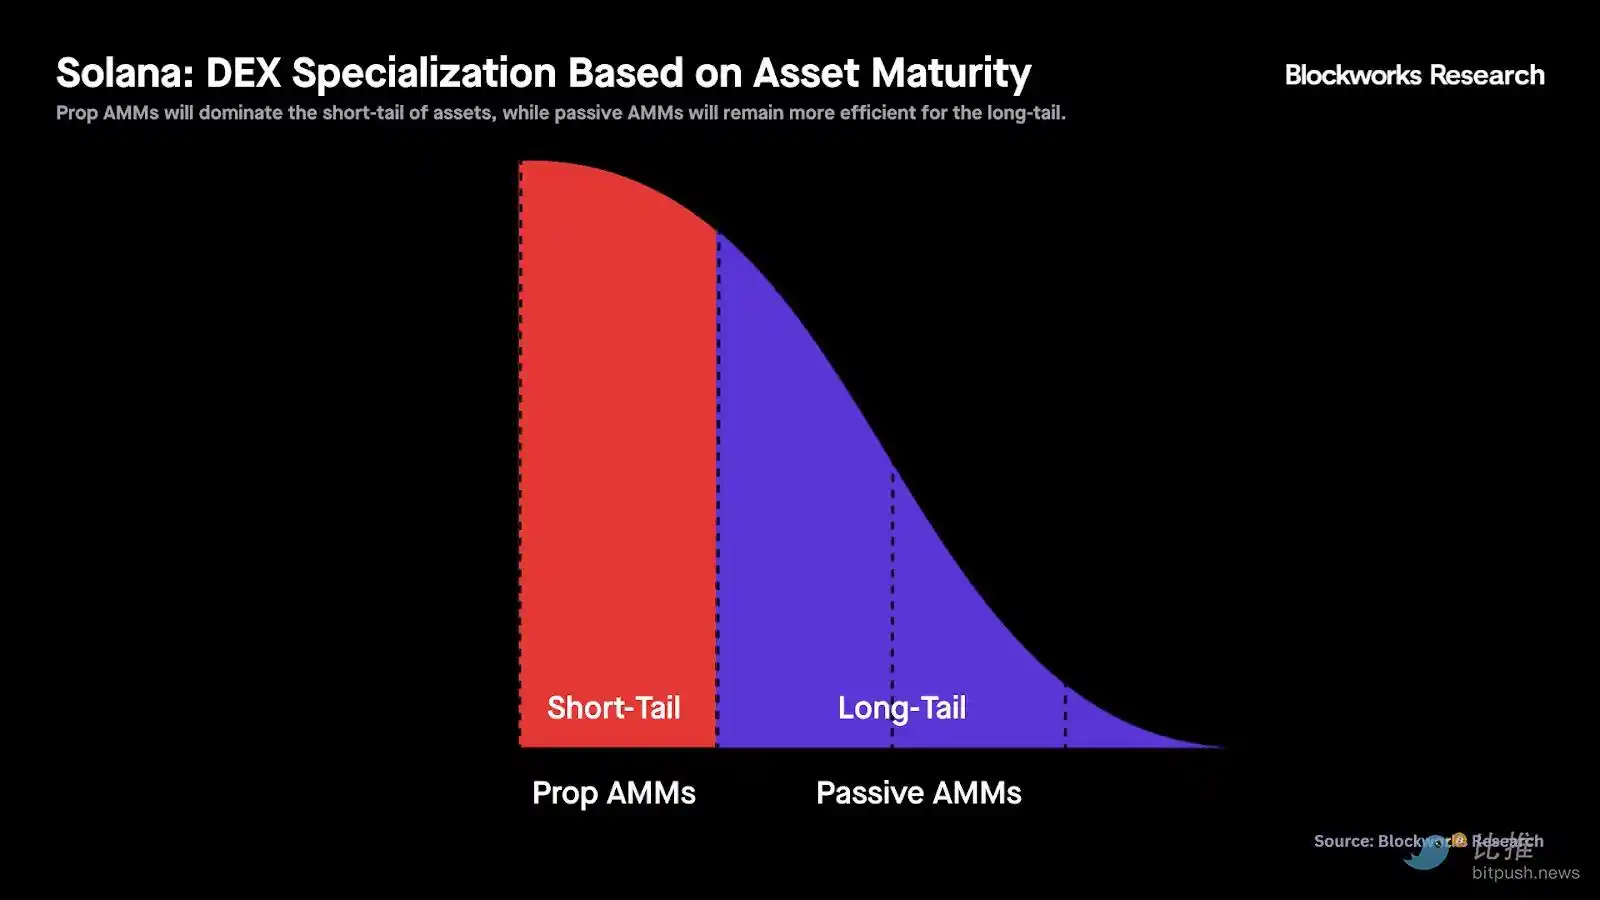
Solana'nın DEX liderliği varlıkların olgunluğuna göre bölünecektir.
Aktif likidite sağlayıcı AMM'ler kısa kuyruk varlıkları (yani yüksek likiditeli piyasalar) yönlendirecektir, bunlar SOL-sabitcoin ve sabitcoin çiftleri içerir.
Buna karşılık, Meteora ve Raydium gibi pasif AMM'ler, uzun kuyruk varlıkların likiditesini yönetme konusunda hala daha etkilidir. Aktif likidite sağlayıcı AMM'ler bu dikey alanda neredeyse hiç bulunmaz çünkü yeni varlıklar için anlık fiyatlandırma öngörülerine dayalı olarak likidite yönetimi yapmak onlar için çok risklidir.
Emir Akışı: Yürütme ve Yayınlama
Aktif Yapıcı AMM'nin bir ön ucu olmadığından, Jupiter ve DFlow gibi toplayıcılarla etkileşime girmek ve likidite havuzundan işlemi yürütmek için bu tür toplayıcılarla yapılandırılması gerekmektedir. Başka bir deyişle, Aktif Yapıcı AMM'nin emir akışını almak için bir toplayıcıya ihtiyacı vardır.
Aşağıdaki grafikte görüldüğü gibi, HumidiFi'nin işlem hacminin %95'ten fazlası DEX toplayıcısından gelmektedir, Tessera, GoonFi ve SolFi gibi diğer Aktif Yapıcı AMM'ler de benzer bir desen sergilemektedir.
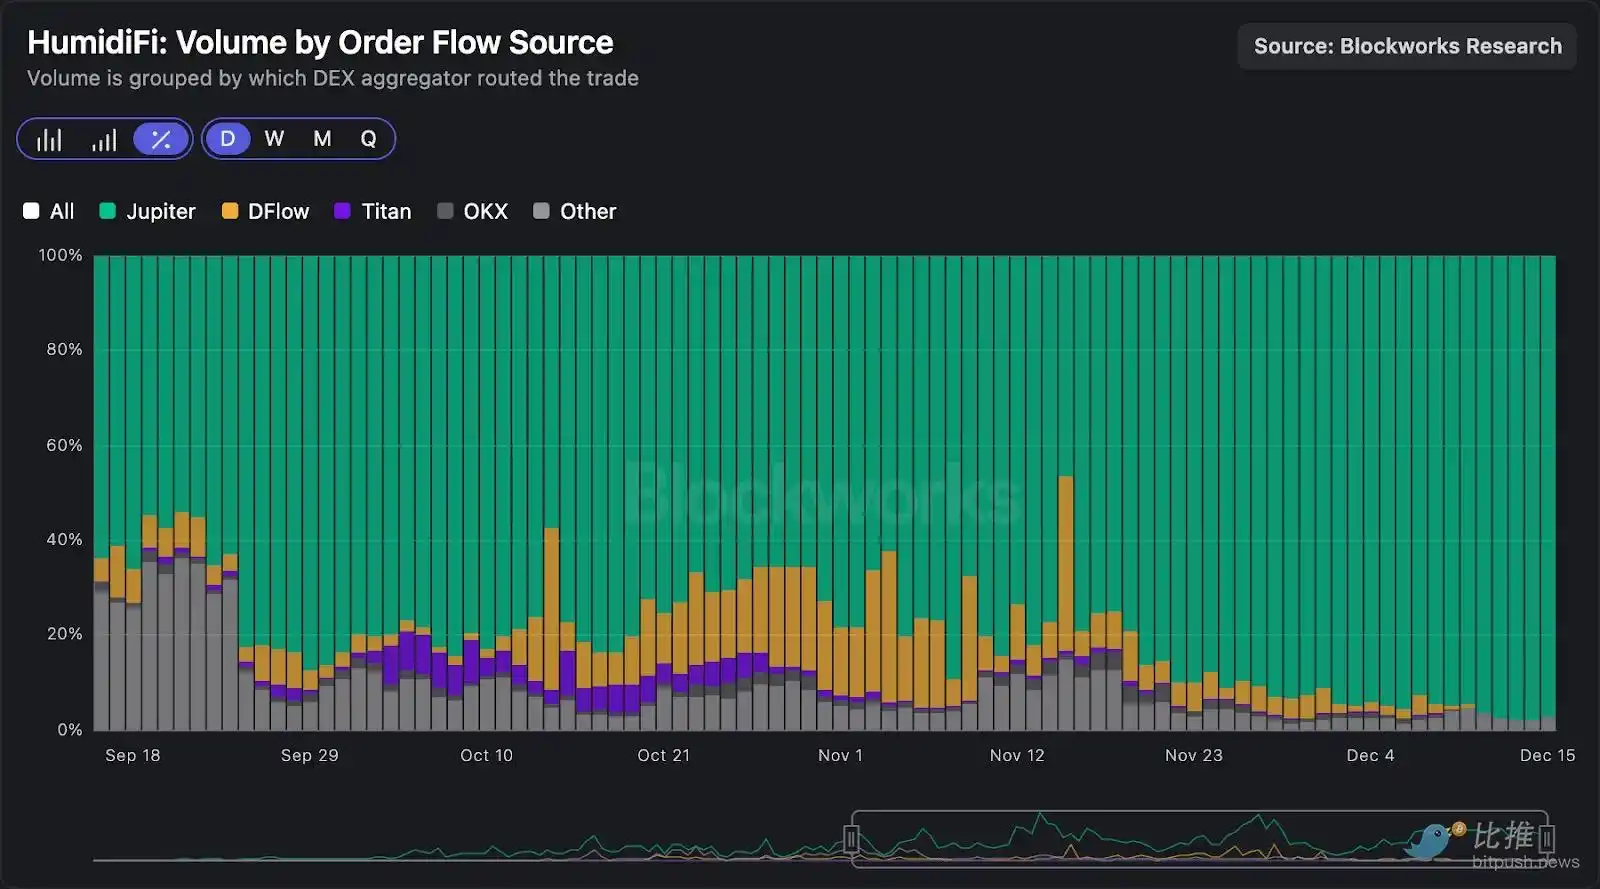
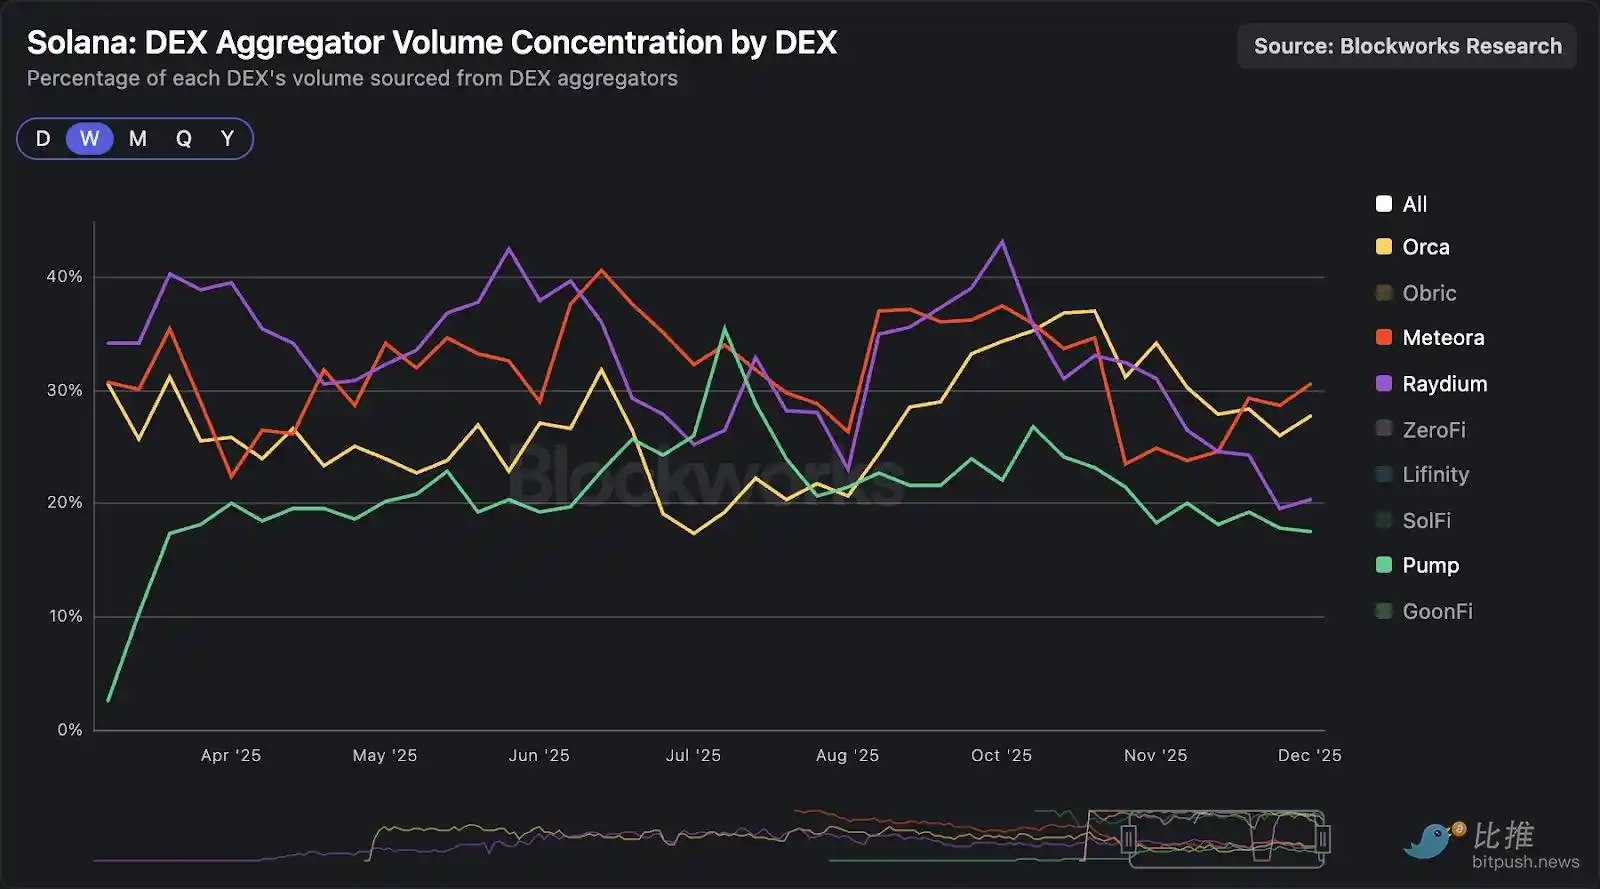
Öte yandan, Pasif AMM'nin toplayıcısından gelen işlem hacmi %33'ten azdır.
Pasif AMM, ana varlıkların fiyat yürütmesinde Aktif Yapıcı AMM ile rekabet edemez ve uzun kuyruk varlıklarının likiditesi büyük ölçüde ürünleştirildiğinden, bunlar yayınlama kanalında rekabet etmek zorundadır.
Özetle:
- Aktif Yapıcı AMM, fiyat yürütmesinde rekabet etmek zorundadır, toplayıcılar emri en düşük slippage sağlayan yere yönlendirir. Gelecek raporda detaylandırılacağı gibi, işlem sıralaması Aktif Yapıcı AMM'ler (aslında likidite sağlayıcılar olarak görülebilir) için hayati önem taşır, çünkü onlar fiyat farkını sömüren yatırımcılar tarafından aldatılmadan önce teklifi güncellemek zorundadırlar. Bu nedenle, Aktif Yapıcı AMM'ler, aşağı akışa yönelerek ve işlem yerine odaklanarak fayda sağlayabilir.
- Pasif AMM, yayınlama kanalında rekabet etmek zorundadır, bu da dikey bütünleşme yapmaları gerektiği anlamına gelir, aksi takdirde giderek anlamsız hale geleceklerdir. Aktif Yapıcı AMM'nin aksine, Pasif AMM kullanıcıya yaklaşabilmek için jeton çıkarma platformlarıyla (örneğin Pump-PumpSwap, MetaDAO-Fütarki AMM) işlem yapmak zorundadır.
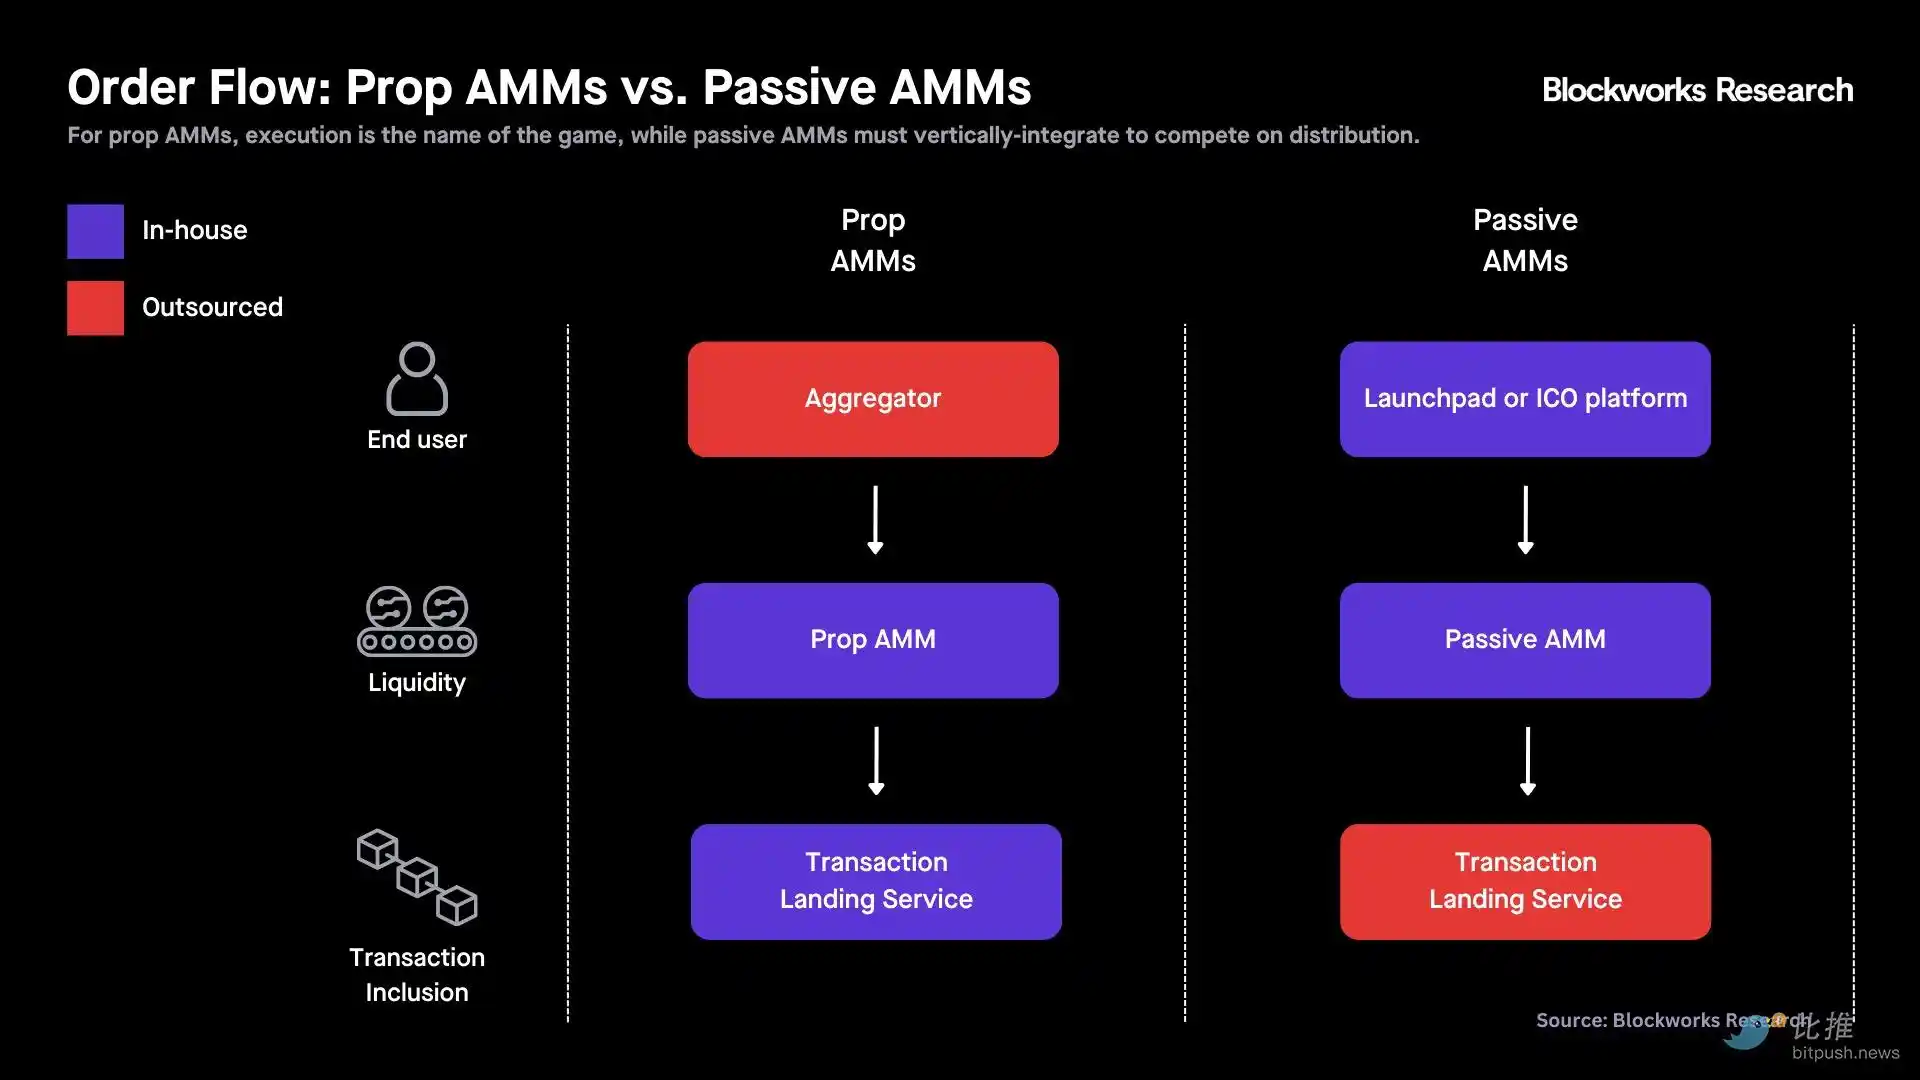
İnanıyoruz ki, uzun vadeli hayatta kalabilen Pasif AMM'lerin, sonunda saf bir AMM olarak görülmeyeceği. Onların başlıca işlevi, jeton çıkarma platformuna yönelecektir - yani bir başlatma tahtası veya ICO platformu gibi, AMM kendisi sadece jeton çıkarma için likidite sağlayan altta yatan bir araç olacaktır. Meteora buna bir istisna olabilir, ancak başarısı büyük ölçüde Jupiter'ın getirdiği trafik dağıtımına bağlıdır. Aşağıdakiler, bu trendin en tipik örnekleridir:
- Pump (Başlatma Tahtası) - PumpSwap
- MetaDAO (ICO Platform) — Futarchy AMM
- Jupiter's DTF (ICO Platform) — Meteora
HumidiFi, dikey bütünleşik aktif likidite AMM'lerinin en net örneğidir ve aynı temel ekip (Temporal) tarafından inşa edilen Nozomi tarafından desteklenmektedir.
Aktif likidite AMM ve geleneksel AMM arasındaki temel farklar için bağımsız bir rekabet analizi yapılmalıdır.
Aktif Likidite AMM: HumidiFi'nin Hakimiyeti
Aktif likidite AMM'leri, bir spot borsa olanaklığı yönetmek için bir orak makine tarafından güncellenen aktif likiditeyi yöneten bir işlemcisidir. Her aktif likidite AMM'si, dış kaynak sağlayıcısı olmayan bağımsız bir likidite işlemcisi tarafından işletilir ve yüksek derecede optimize edilmiş işlemleri kullanarak orak makine fiyatlarını günceller, böylece saniyede çok kez fiyatlandırma ayarlamaları gerçekleştirir. Şu anda Solana'da ondan fazla aktif likidite AMM'ü başlatıldı ve şu anda bu AMM'ler ağın tüm spot işlem hacminin %50'sinden fazlasını oluşturuyor.
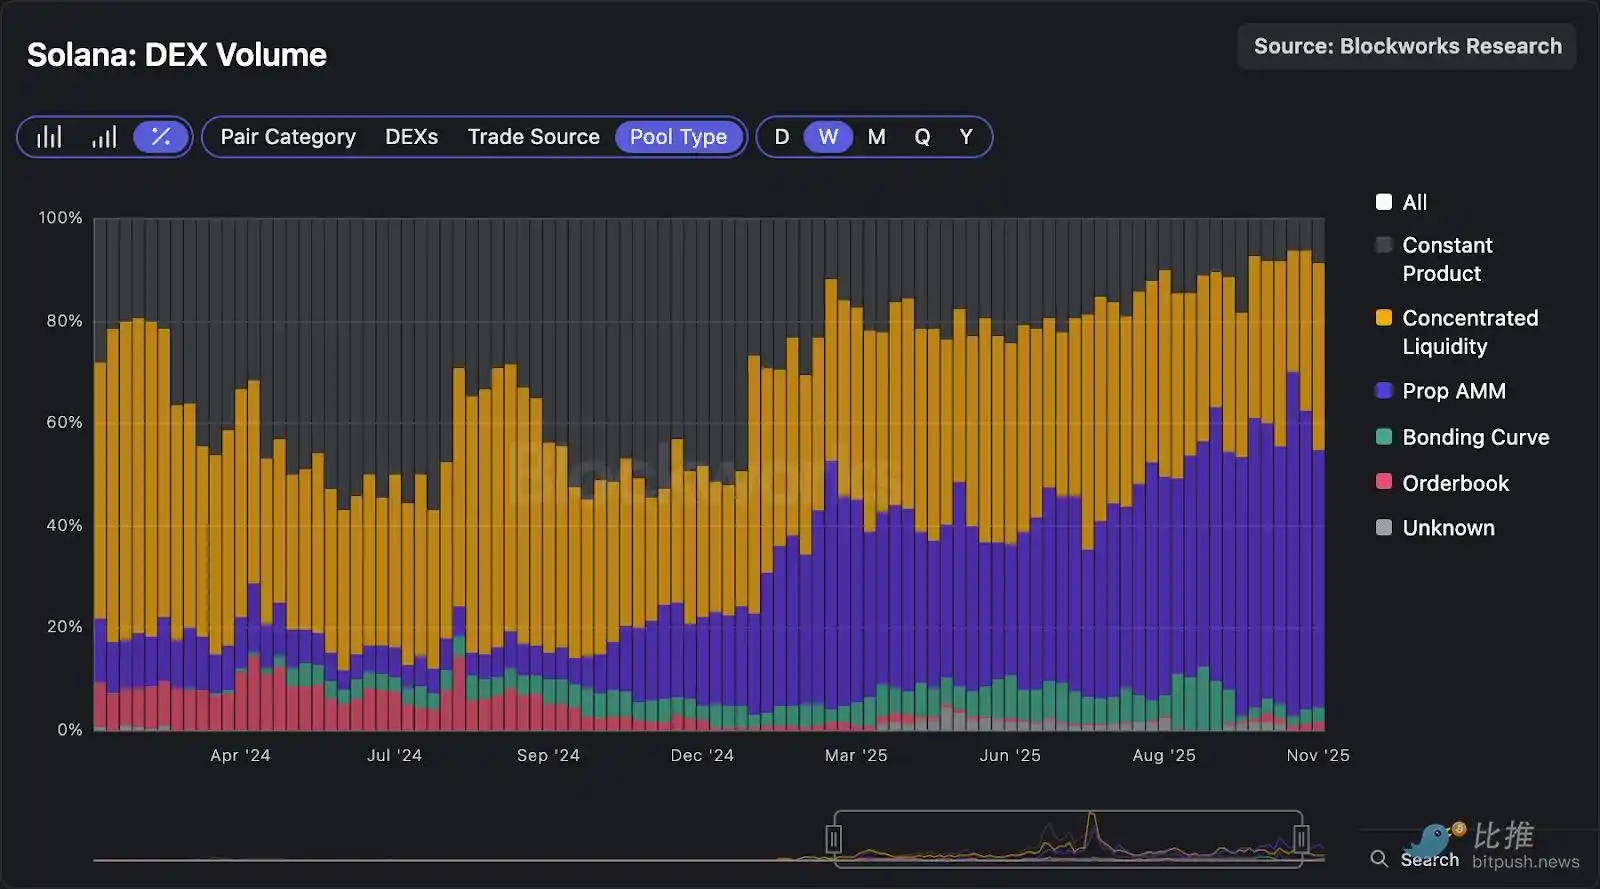
Yukarıda belirtildiği gibi Lifinity, protokol tarafından sağlanan likidite ve orak makine fiyatlarına dayalı fiyat ayarlamaları konseptini başlatan ilk aktif likidite AMM'sidir. Bununla birlikte, Ellipsis Labs (Phoenix'in arkasındaki ekip) Ekim 2024'te SolFi'yi başlattıktan sonra, Lifinity'nin pazar payı hızla azaldı ve işlem hacmi sürekli düştü. Lifinity, 20 Kasım 2025'te faaliyetlerini durdurdu ve bu karar, aktif likidite AMM alanındaki rekabetin ne kadar şiddetli olduğunu göstermektedir.
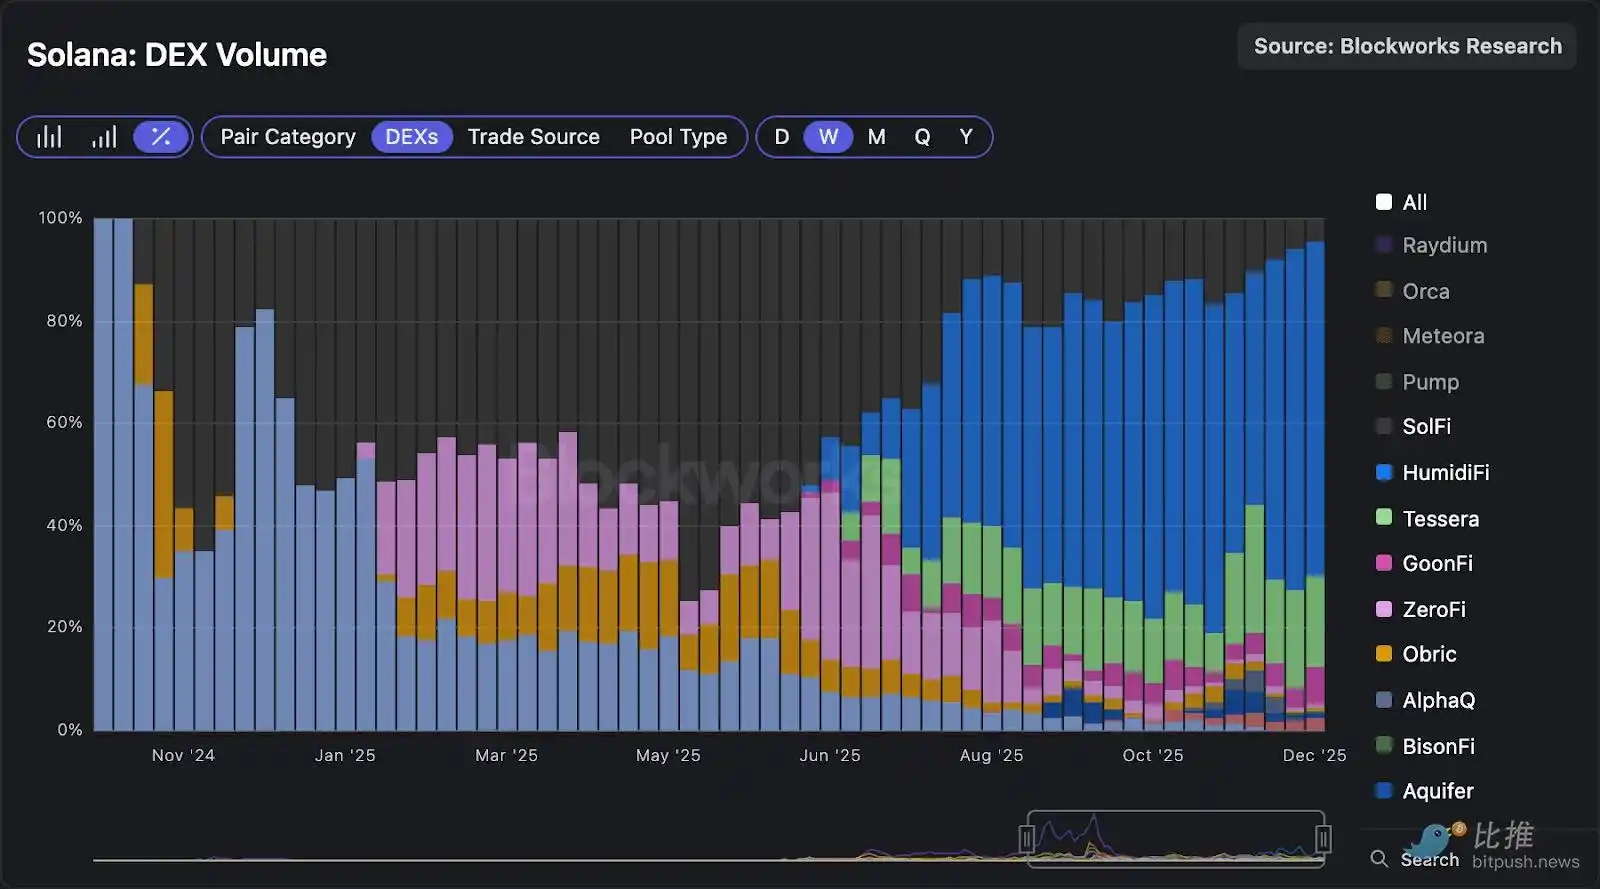
Yukarıdaki grafiğe göre, 2025'in birinci ve ikinci çeyreklerinde SolFi, neredeyse yarısını oluşturduğu aktif likidite AMM işlem hacminin bir kısmını oluştururken, HumidiFi 2025'in Haziran ayında piyasanın zirvesine hızla yükseldi. HumidiFi şu anda piyasanın %65'lik bir payıyla liderlik ediyor, onu Tessera (%18) ve GoonFi (%7) takip ediyor.
HumidiFi'nin öncü mühendislik ekibi Temporal tarafından desteklenmektedir, bu da Solana'da teknik açıdan en güçlü ekiplerden biridir.
Temporal, Nozomi (işlem yerine getirme hizmeti) ve Jito ile rekabet etmeyi amaçlayan Harmonic (bölgesel blok inşa sistemi) de dahil olmak üzere diğer ürünleri altyapı seviyesinde işletmektedir. Temporal'in katkılarının yanı sıra, HumidiFi'nin ortak kurucularından Kevin Pang, Jump, Paradigm ve Symbolic Capital Partners gibi firmalarda çalışmış ve bu aktif likidite AMM'ine vazgeçilmez yüksek frekanslı ticaret uzmanlığını getirmiştir.
HumidiFi, görüşümüzü kanıtladı: Sipariş akışını yakalamak için aşağı akışa göç etmek ve nihai kullanıcıyı kontrol etmek zorunda olan pasif AMM'den farklı olarak, aktif işlem yapma AMM, aşağı akışa göç etmek ve işlem paketleme ve sıralama altyapısı alanına girmek için daha uygundur. Temporal'ın altyapı yığını ile HumidiFi birbirini tamamlayıcı niteliktedir, bu durum Oracle güncelleme optimizasyonu hesaplama kullanımı ve işlem yerine iletme kapasitesini artırır.
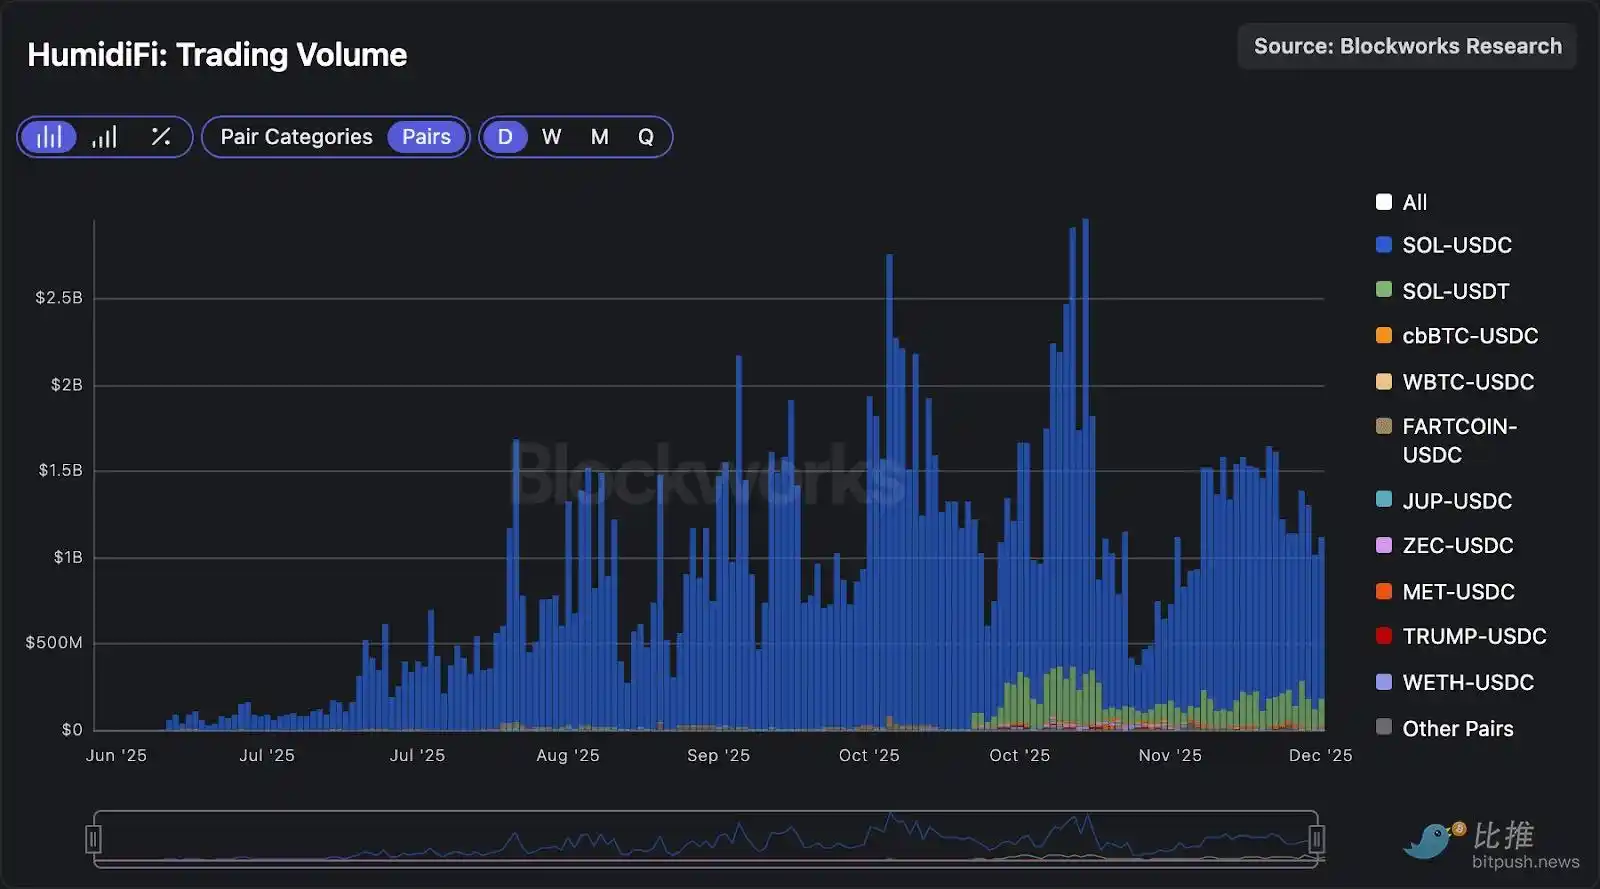
HumidiFi'nin 18 aktif likidite havuzu olmasına rağmen, işlem hacminin yaklaşık %98'i SOL-USDC (%83.3) ve SOL-USDT (%14.4) işlem çiftlerinden gelmektedir.
CEX<>DEX Arbitrajı On-Chain'e Kayıyor
Blockworks veri direktörü Dan Smith'in ifadesine göre, aktif işlem yapma AMM'nin SOL-dolar ticaret hacmini domine etmesinin en ilginç ikincil etkilerinden biri, CEX<>DEX arbitrajının CEX ayağının on-chain'e kaymaya başlamasıdır.
Geçmiş durum şuydu:
1. On-chain fiyatı 120 dolar, Binance fiyatı 125 dolara sıçradı.
2. CEX<>DEX arbitraj botu on-chain'de alım yapıyor, Binance'da satış yapılıyordu.
3. Arbitraj botu 5 dolarlık farkı yakalıyordu.
Şimdi durum şu şekilde:
1. On-chain fiyatı 120 dolar, Binance fiyatı 125 dolara sıçradı.
2. Aktif işlem yapma AMM, hızla fiyatını güncelliyor ve Binance'ın 125 dolarlık fiyatını yansıtıyor.
3. Arbitraj botu şimdi on-chain'de fiyatı geriden takip eden yerlerden atomik olarak alım yapabilir ve aktif işlem yapma AMM'ye satabilir.
4. Arbitraj botu 5 dolarlık farkı yakalıyor.
Fiyatı geriden takip eden on-chain yerler ve aktif işlem yapma AMM'nin her ikisi de on-chain olduğundan, şimdi arbitraj tek bir işlemde atomik olarak tamamlanabilir, işlem yapanlar daha düşük riskle karşılaşır. Bu nedenle, bu fırsatları yakalamak için flash loan kullanan arbitraj botlarının sayısında artış görülmektedir.
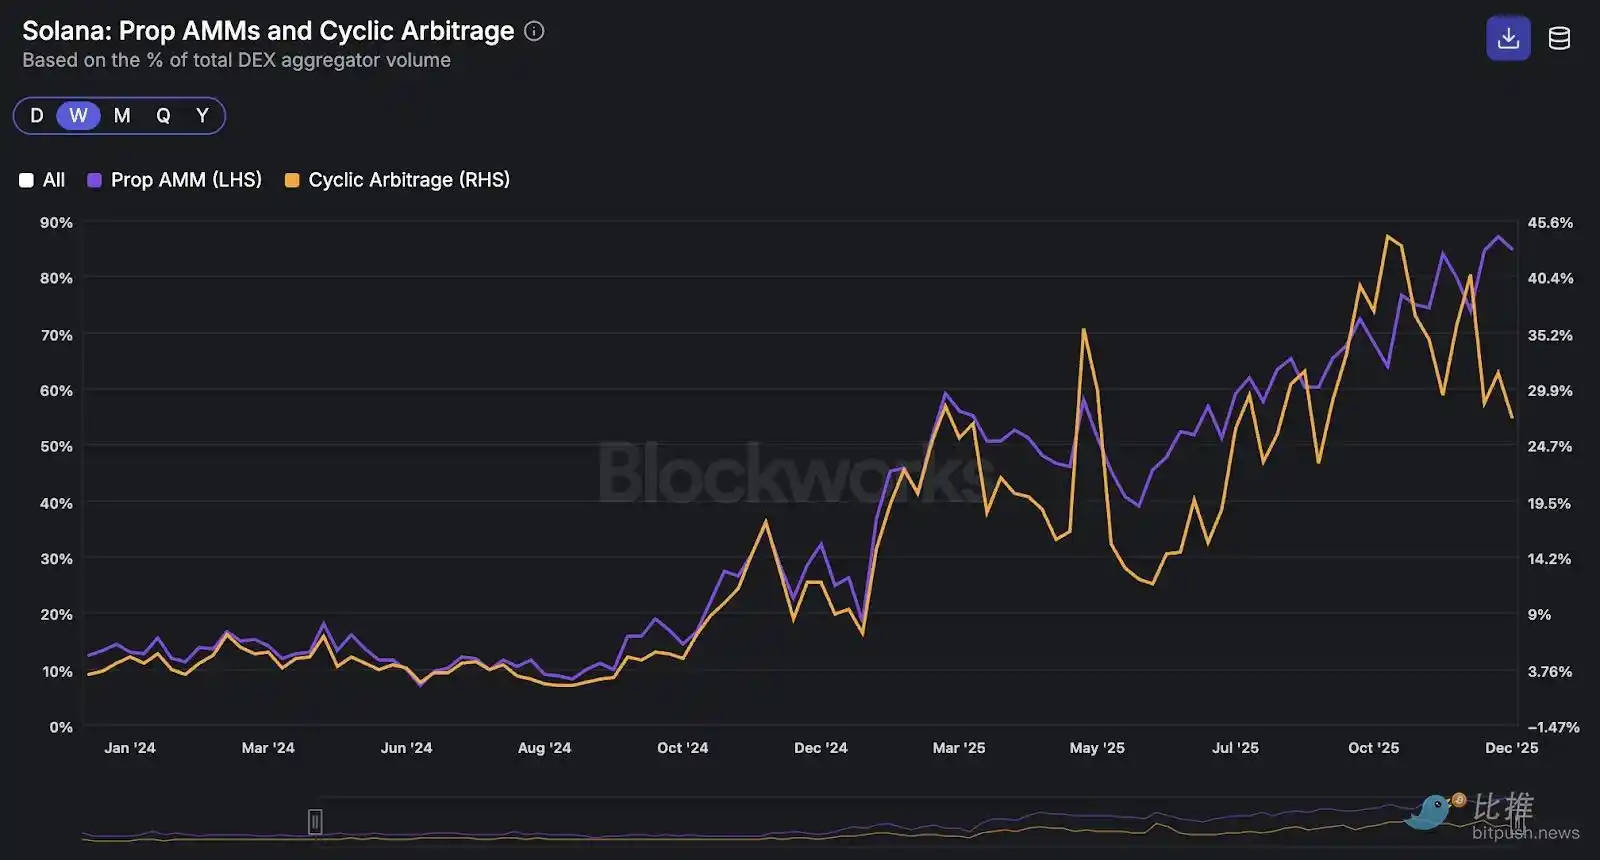
Aşağıdaki grafik, aktif işlem yapma AMM'nin DEX agregatörü ticaret hacmi yüzdesi (sol eksen) ile döngüsel arbitrajın DEX agregatörü ticaret hacmi yüzdesine (sağ eksen) olan son derece sıkı ilişkiyi göstermektedir. Burada döngüsel arbitrajı, giriş ve çıkış tokeninin aynı olduğu işlemler olarak tanımlıyoruz, bu da yukarıda bahsedilen arbitraj işlemlerini yakalar.
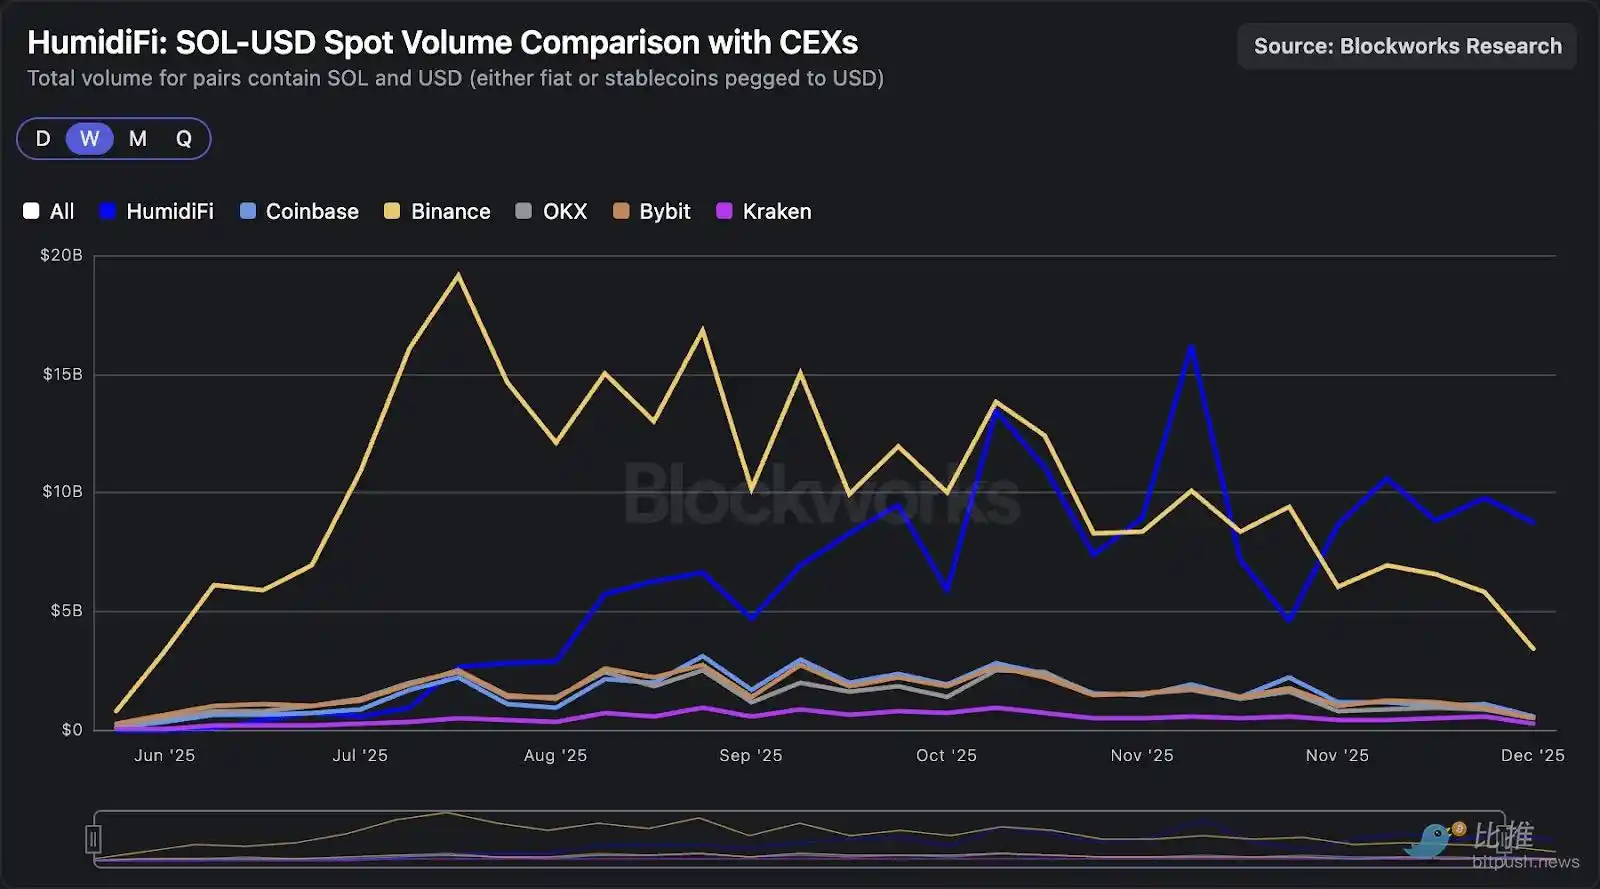
Görünüşe göre, Aktif Piyasa Yapıcısı AMM şu anda SOL-dolar ticaret çiftinde merkezi olmayan borsalardan daha fazla işlem hacmine sahip. Aşağıdaki grafikte, son dört hafta boyunca HumidiFi'nin SOL-dolar haftalık ortalama işlem hacmi 90 milyar doları aşarak Binance'ı geride bırakarak en büyük ticaret platformu haline geldi.
Oracle Gelişmeleri
Aktif Piyasa Yapıcısı AMM, fiyatlandırma eğrisini ayarlamak için bir orak aracının güncellemelerini kullanarak fiyatlandırmasını pasif AMM'den daha "taze" hale getiriyor. Oracle güncellemeleri, takas işlemine göre yaklaşık 100 kat daha yoğun olduğundan, Aktif Piyasa Yapıcısı AMM'deki likidite sağlayıcıları, iç fon havuzlarının parametrelerini hızlıca güncelleyerek, birleşik likiditeye sahip pasif AMM'den daha dar bir spread sağlayabiliyor.
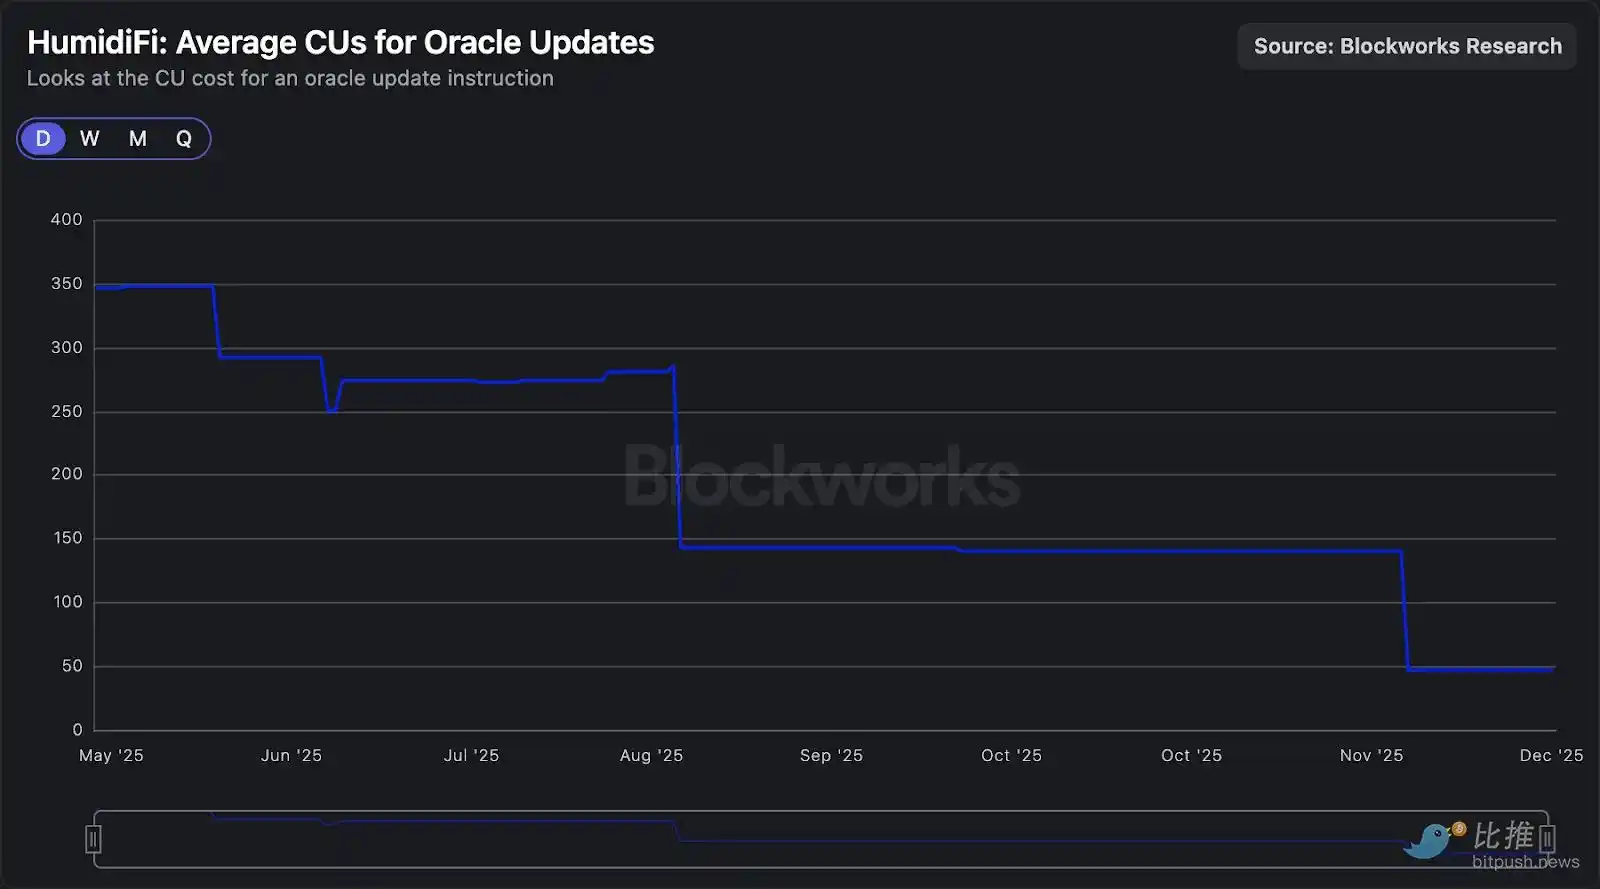
Bu oracle güncellemeleri, mümkün olduğunca az hesaplama birimi tüketerek yüksek derecede optimize edilmiş durumda. Blok içi işlemler, CU başına ödenen öncelik ücretine göre sıralandığından, daha hafif oracle güncellemeleri, işlemlerin blok içinde daha düşük toplam işlem ücretiyle daha yüksek bir sıralamaya sahip olmasını sağlar. İşlem sıralaması son derece önemlidir çünkü likidite avcılığı arbitrajcılarının güncellemeye önce erişebilmesi için bir yarış söz konusudur. Aşağıdaki grafikte, HumidiFi'nin oracle güncellemesi talimatlarını etkin bir şekilde optimize ettiği ve hesaplama miktarını Haziran ayından bu yana% 85'ten fazla azalttığı görülmektedir.
Ancak, yukarıdaki grafik sadece oracle güncelleme talimatlarının kendisinin tükettiği CU'yu ele almaktadır. Daha ilgili bir ölçüt, toplam CU işlemidir, çünkü Aktif Piyasa Yapıcısı AMM, orak güncellemelerini güncellemek için tam işlem gerçekleştirmeye dayanır, bu da ek program çağrılarının ve hesap işleme maliyetlerinin yanı sıra güncellemenin yürütülmesini içerir.
Aşağıdaki tablo, HumidiFi'nin oracle güncelleme işlemlerini <500 CU'ya düşürdüğünü ve benzerleri içinde en düşük seviyede olduğunu göstermektedir. HumidiFi dışında, yalnızca Tessera ve GoonFi 1000 CU'nun altında kalmaktadır.

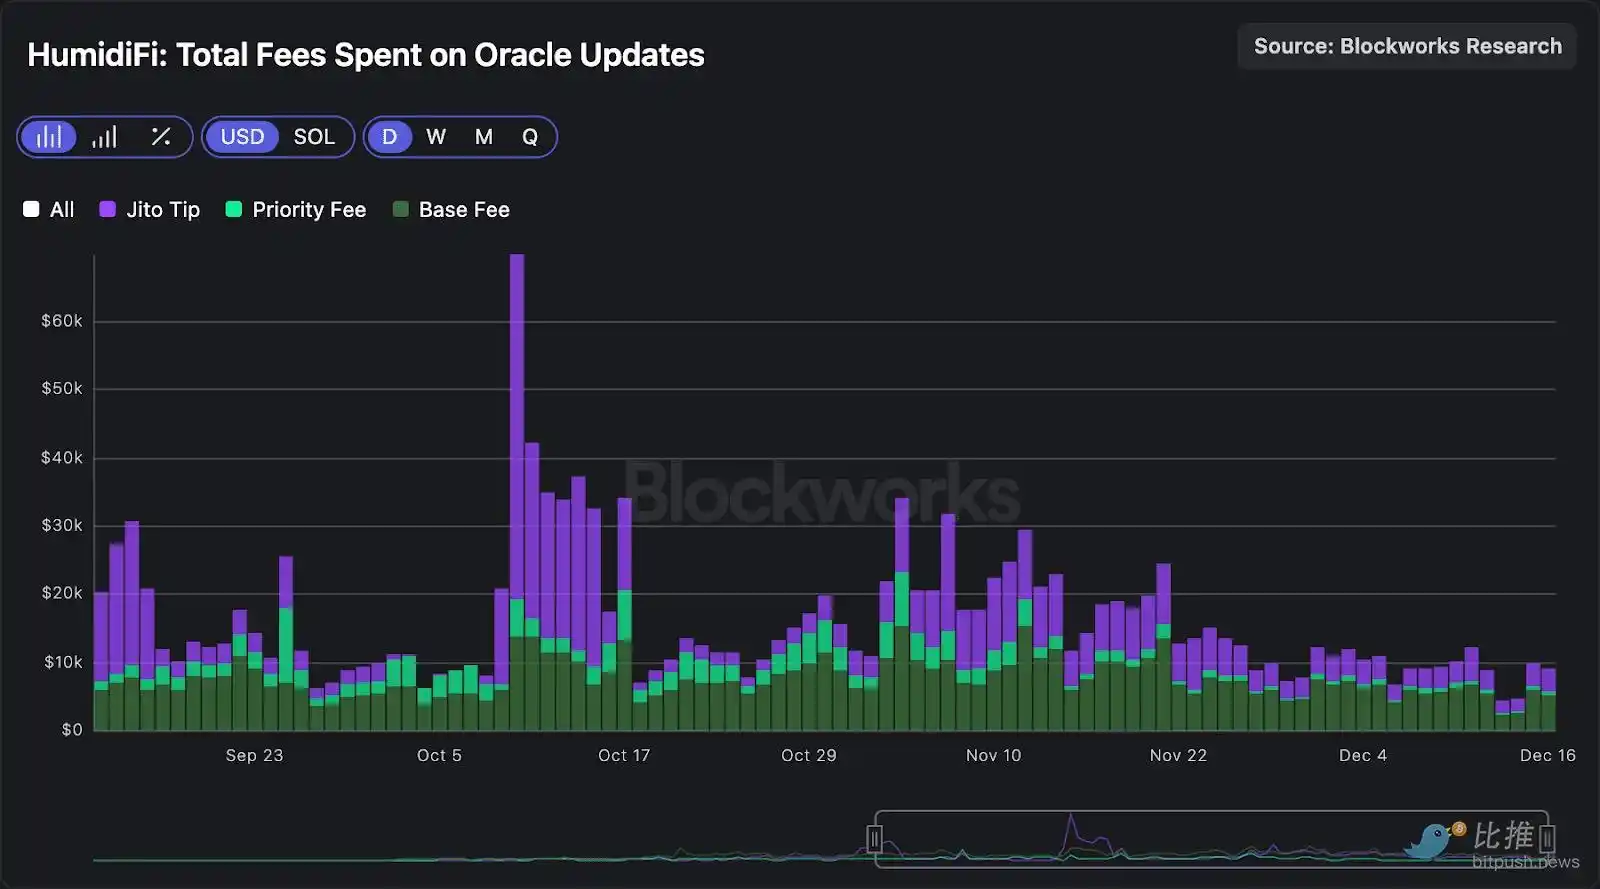
Her oracle güncelleme işlemi yaklaşık olarak 0.0016 dolar ödese de, HumidiFi toplam hesaplama miktarını 500 CU'nun altına düşürdükten beri günlük ortalama yaklaşık 6 milyon güncelleme işlemi gerçekleştiriyor (yaklaşık 70 işlem/saniye!). Bu hızda, HumidiFi'nin günlük işlem paketleme maliyeti (temel ücret + öncelik ücreti + Jito bahşiş) 9.000 ila 10.000 dolar arasında olmaktadır.
HumidiFi'nin Geliri
HumidiFi'nin geliri açıklanmasa da, kendi kuruluşundan bu yana jeton stoğundaki artışı gözlemleyerek tahmin yapabiliriz. Temel düşünce, HumidiFi'nin aslında bir likidite sağlayıcı olarak hareket ettiğinden (aktif likidite sağlayıcı AMM'de sadece bir LP olduğu için), her işlemin bir kazananı ve bir kaybedeni olmasıdır. Zamanla, likidite sağlayıcının net stok değişimi işlemlerin kârına ve zararına yansır. Bu nedenle, HumidiFi'nin açısından çeşitli jetonların birikimli net işlem akışını gelirinin bir temsilcisi göstergesi olarak izleyebiliriz.
Aşağıdaki grafik, HumidiFi'nin SOL üzerindeki birikimli net işlem akışını (toplam işlem hacminin %98'i buradan gelmektedir) 2025 yılı 12 Aralık itibariyle yaklaşık 25,000 SOL olarak göstermektedir. HumidiFi SOL stokunun günlük değişimini ölçerek ve bu bakiyeleri günlük SOL fiyatı ile çarparak, 2025 yılı Haziran ayından 12 Aralık'a kadar olan dönemde, birikimli işlem gelirinin yaklaşık 4.1 milyon dolar olduğunu tahmin ediyoruz, günlük brüt gelir yaklaşık 24,000 dolar.
Yukarıda bahsedilen metod, zincir üstü işlem kâr/zararını tahmin etmektedir, ancak HumidiFi'nin CEX'te stokları hedge ettiği ve finansman ücreti, işlem ücretleri ve hedge kâr/zararının zincir dışında gerçekleştiği durumda, gerçek net gelirle farklılık gösterebilir.
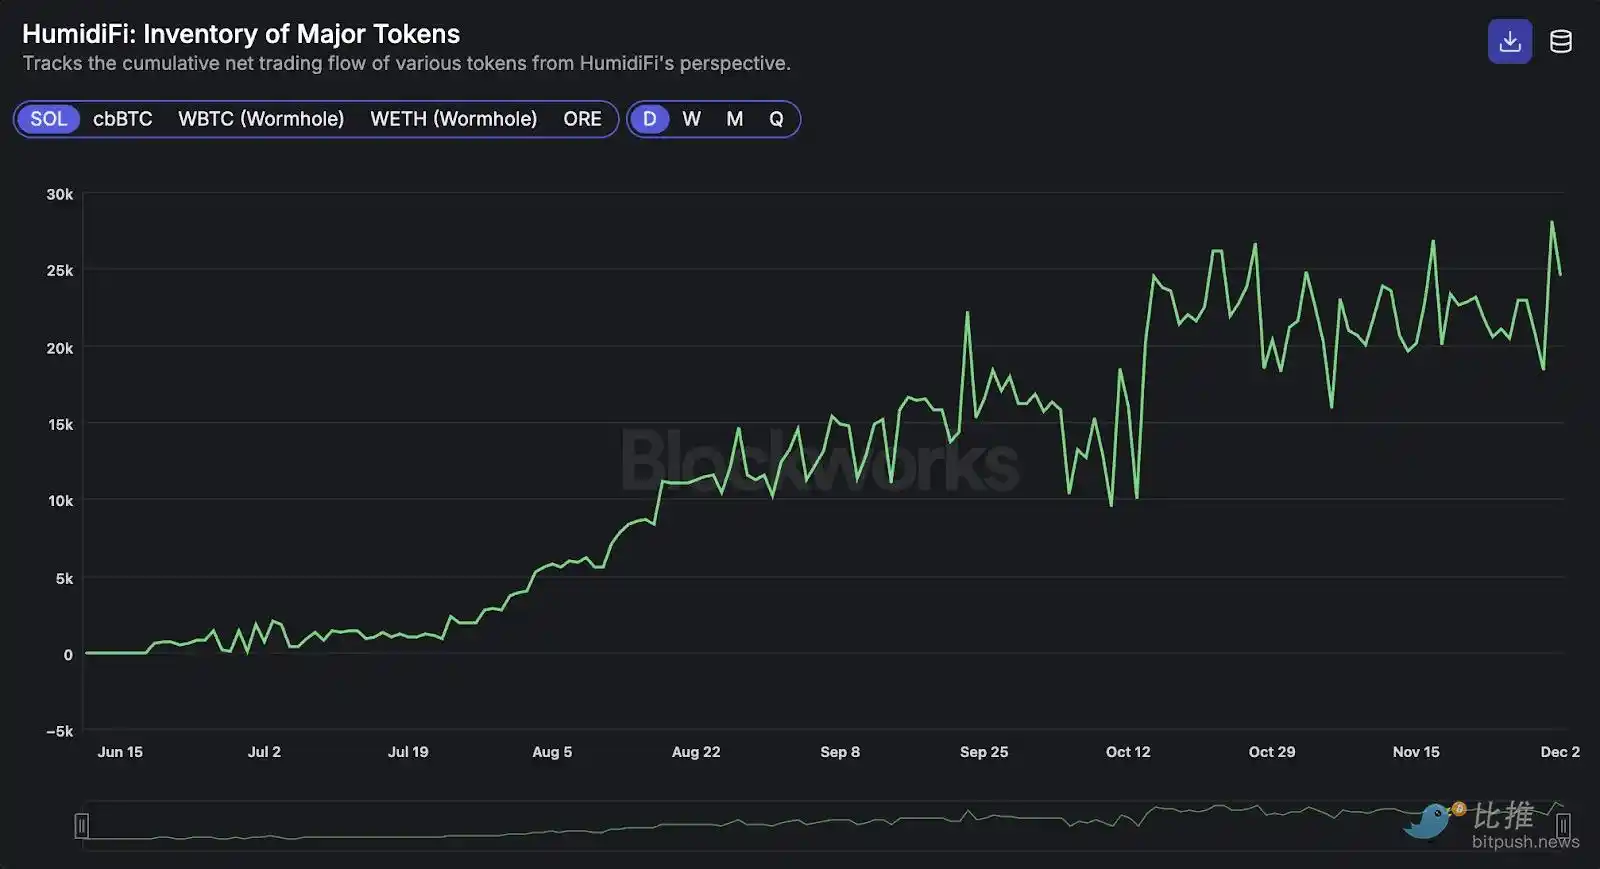
Bir diğer önemli uyarı, yukarıda tahmin edilenin brüt geliri yansıttığıdır. Günlük 9,000 ila 10,000 dolar arasındaki Oracle güncelleme ücretleri düşüldükten sonra, HumidiFi'nin ima edilen net geliri günlük 14,000 ila 15,000 dolar civarındadır. Tekrar vurgulamak gerekirse, bu yalnızca mevcut zincir üstü verilere dayalı tahminlerdir. Daha doğru gelir tahminleri, yukarıda belirtildiği gibi herhangi bir zincir dışı hedge etkinliğini içermelidir.
Spread Analizi: Aktif Likidite vs. Pasif Likidite
Spread, yürütme kalitesini ölçen ve likidite sağlayıcı ters seçimini değerlendiren bir ölçüdür ve aynı stratejiyi benimseyen (delta nötr sipariş defteri üstü likidite sağlayan) rekabet eden aktif likidite sağlayıcı AMM'ler için faydalı bir değerlendirme aracıdır.
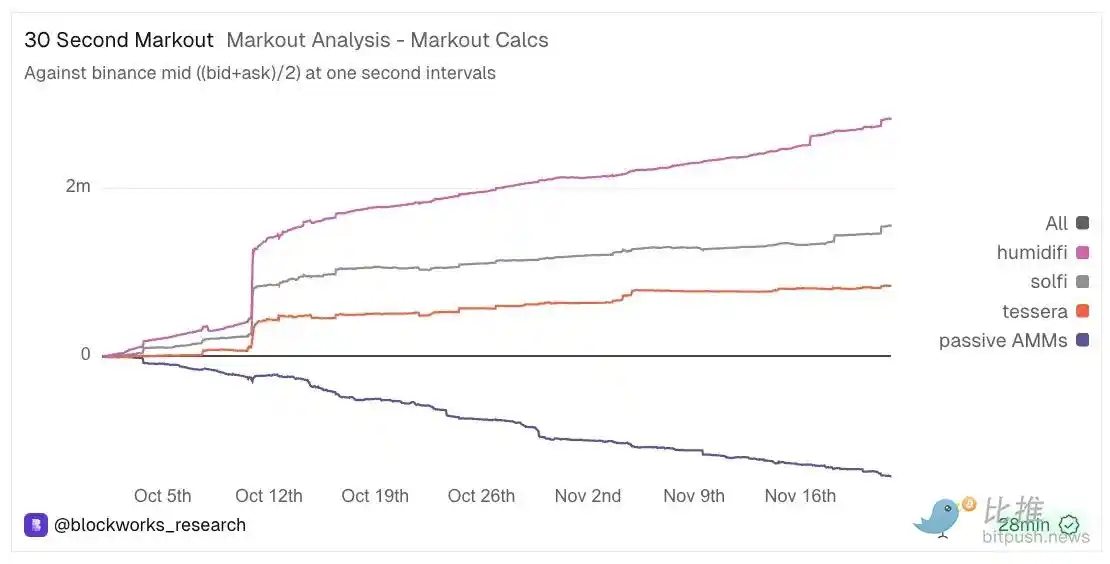
Bu analizde, veri ekibimiz yalnızca HumidiFi, SolFi ve Tessera üzerinde SOL-USDC işlem çifti ile gerçekleştirilen işlemlere odaklandı. Yürütmeden sonraki 30 saniyelik zaman aralığını kullanarak, zincir üstü gerçekleşen fiyatları Binance SOL-USDC ortalama fiyatı ile karşılaştırdık.
Kâr/Zarar hesaplama formülü: `((Binance gelecekteki ortalama fiyatı - Yürütme fiyatı) / Yürütme fiyatı) * Likidite sağlayıcı yönü * İşlem hacmi doları`.
Burada, likidite sağlayıcı yönünden likidite sağlayıcı bakış açısından tanımlanmaktadır: Aktif likidite sağlayıcı AMM SOL satın aldığında (alıcı emir SOL'ünü ona sattığında) +1 olarak kabul edilir, aktif likidite sağlayıcı AMM SOL sattığında (alıcı emir SOL'ü ondan aldığında) -1 olarak kabul edilir. Ayrıca, Binance orta fiyatını referans olarak kullanmanın, çapraz borsa fiyat farkını ve blok zincirindeki işlem zamanlamasının eşleşmeme sorununu ortaya çıkarabileceği unutulmamalıdır, bu nedenle işaretleme farkı, kesin gerçekleşmiş kar veya zararın ayrıntılı bir çözümü olarak değil, bir yönelimsel yorum olarak ele alınmalıdır.
Analiz zaman aralığı 1 Ekim 2025 - 22 Kasım 2025 tarihleri arasındadır.
Kümülatif net kar veya zarar, likidite sağlayıcının yürüttüğü yumuşak/toksik olmayan işlem hacmini gösterir ve işlemden sonraki 30 saniye içinde fiyatın likidite sağlayıcı lehine hareket ettiğini gösterir. Tersine, kümülatif negatif kazanç, ters seçimin varlığını gösterir, yani işlemden sonra fiyatın aktif likidite sağlayıcı AMM için olumsuz yönde hareket ettiğini gösterir.
Aşağıdaki grafikte, bu dönem boyunca aktif likidite sağlayıcı AMM'nin 30 saniyelik getirisi pozitif olduğunu göstermektedir, bu da bu aktif likidite sağlayıcı AMM'lerin toksik likiditeden kaçınmayı başardığını ve iyi niyetli kullanıcılardan fiyat farkını yakaladığını göstermektedir. Ayrıca, Solana'daki pasif AMM'lerin toplu verilerini de içerdiğimizi ve aktif likidite sağlayıcı AMM'nin işaretleme farkının, atasından önemli ölçüde daha iyi performans gösterdiğini belirtmek isteriz.
SOL-Dolar Pasif Likidite: Kaybedilmeye mahkum bir oyun
İşaretleme farkı analizimiz, aktif likidite yönetiminin, varlık hatalı fiyatlandan kar elde etmeye çalışan toksik alıcı emirlerinden fonları koruyabileceğini göstermektedir.
Ardından çıkan sonuç, geleneksel pasif AMM üzerinde SOL-Dolar işlem hacminin büyük ölçüde "organik" olmayan kullanıcı trafiğine sahip olduğudur ve eski fiyatlandırmaları fırsatçılık amacıyla hedefleyen işlemlerle gerçekleşmektedir. Pasif AMM'nin eğrisi daima hızlı fiyat değişimine ayak uyduran referans fiyattan geriden gelir. Bu gecikme, fırsatçı robotlar için mekanik bir fırsat yaratmış olup, yanlış fiyatlandırma ortaya çıktığında devreye girerek pasif likidite havuzundan işlem yapmalarını sağlar.
Geleneksel AMM'nin işlem hacmi yapısına bakıldığında, Solana-USDT çiftine ait işlem hacminin hala %50'den fazlasının olduğu görülmektedir. Aynı zamanda, Meteora ve Raydium (bu iki platformdaki faaliyetler daha çok mem coin'lere yöneliktir) son aylarda SOL-USDT işlem hacminde artış yaşamış, bu da önce bahsedilen döngüsel fırsatçılık payı artış eğilimi ile uyumludur.
Dikkat çekici bir husus, PumpSwap veya MetaDAO gibi daha yeni AMM'lerin, SOL-USDT gibi yüksek likiditeli işlem çiftleri için herhangi bir canlı likidite havuzu belirlemedikleridir.
Daha ayrıntılı bir düzeyde, aşağıdaki sipariş akışı grafiğinde gösterildiği gibi, Orca'nın SOL-stabilcoin işlem hacminin en az %85'inin "MEV robotu" faaliyetlerine atfedilebileceği görülmektedir. Bununla birlikte, çoğu işlem, eski fiyatları hedefleyen saf spekülatif arbitrajdan ziyade Wintermute'ün kamuya açık likidite sağlayan robotlarından gelmektedir.
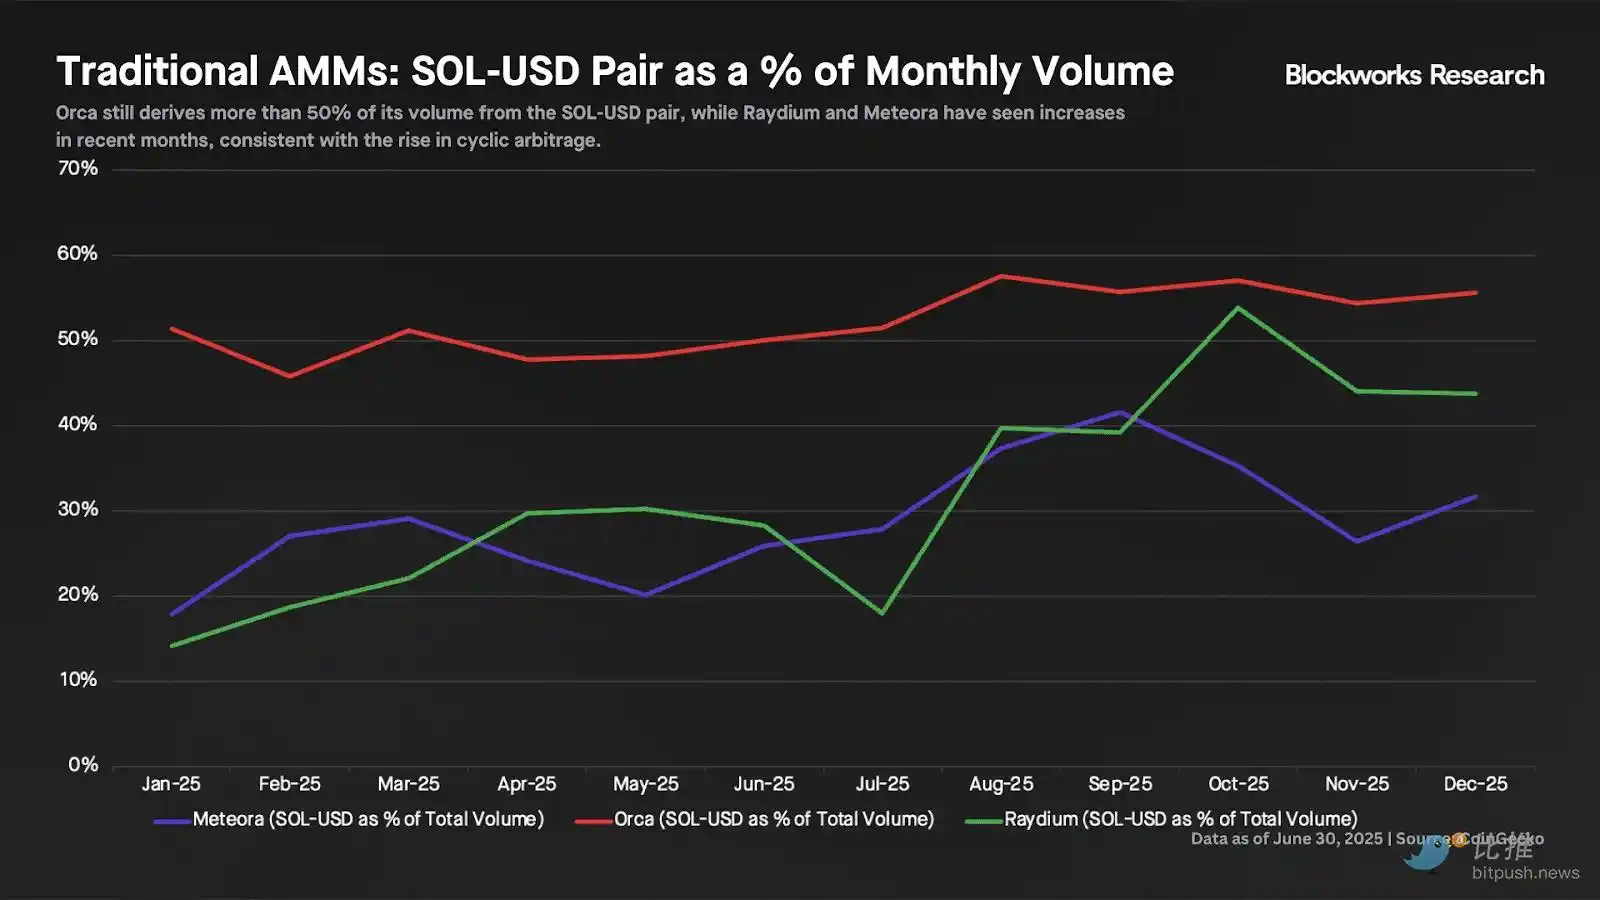
Tahrik eksikliği ve varsayılan katılımcıların rasyonel bir şekilde kâr aradıkları durumda, önümüzdeki aylarda, geleneksel AMM'lerde (SOL-stabilcoin, stabilcoin çiftleri, BTC-stabilcoin vb.) yüksek likidite işlem çiftleri için LP sermayesi doğal olarak azalacaktır.
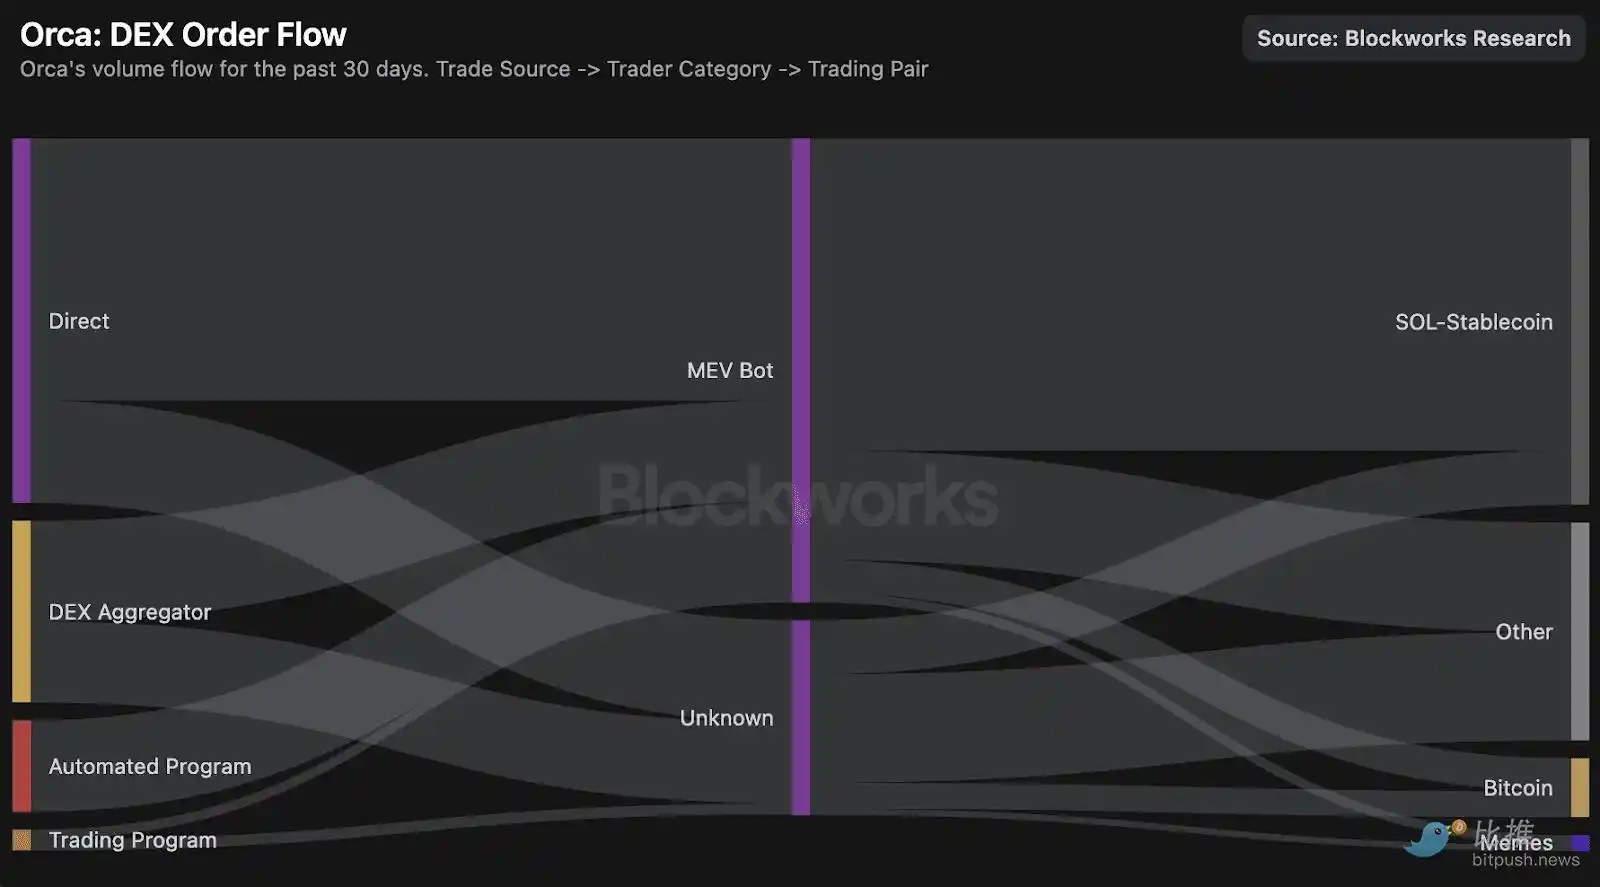
Bununla birlikte, geleneksel AMM'ler kısa kuyruklu varlıklarda halen önemli bir rol oynayabilirler. Özellikle, bunlar aktif piyasa yapıcı AMM likiditesi çekildiğinde bile her zaman erişilebilir olan yedek likiditeyi desteklemek için kullanılırlar.
Bağımsız DEX'lerin Sonu
Bu bir DEX raporu olmasına rağmen, iletmek istediğimiz temel noktalardan biri, aktif piyasa yapıcı AMM dışında, bağımsız DEX modelinin artık var olmadığıdır. Kripto para yatırımcıları tarih boyunca genellikle protokolleri izole bir şekilde analiz etmeyi tercih etmişlerdir, kısmen Ethereum'un belirli kategorilerde kazananları açıkça belirlemesinin bir sonucu olarak: Aave gibi borç alanlar, Uniswap gibi DEX'ler, Lido gibi LST'ler vb.
Aynı düşünce modelini doğal olarak Solana'ya da uygulamak cazip gelmiştir, ancak bu işe yaramamaktadır. İlk olarak, Solana'nın rekabeti çok daha yüksektir ve dikey alanında uzun süre lider konumda olan protokoller nadirdir. İkincisi, rapor boyunca gösterdiğimiz gibi, Solana'nın piyasa yapısı geleneksel pasif AMM'leri uzun kuyruklu varlıklara yönlendirmiştir, burada ilk gün likiditesini desteklemek ve on-chain fiyat keşfi yapmak için kullanılırlar.
Sorun şu ki, DEX'lerin bir hendek savunması yoktur, veya en azından kendi başlarına yoktur. AMM likiditesi giderek ticarileşmektedir, sabit veya odaklı bir likidite havuzuna sahip yeni bir AMM başlatmak önemsizdir. Geleneksel DEX olarak sipariş akışlarını kazanmak için, son kullanıcıya en yakın olmalısınız, bu da dağıtım kanalınızı kontrol etmeniz ve böylece bir jeton çıkaran katman olmanız gerektiği anlamına gelir.
Bu mantığı takip ederek, "kazanan spot DEX"i artık bir DEX olarak değil, bir jeton çıkarma platformu olarak görmeyeceğiz. Bu model şu şekillerde olabilir:
1. Meme paraları için yüksek hızlı başlangıç rampası (örneğin Pump).
2. Blok Zinciri Varlığı Oluşturması ICO Platformunu Daha Yasal Projelere Entegre Etmek (Örneğin MetaDAO, Jupiter'in DTF'si).
LaunchLab
Daha önce, LaunchLab'i geniş kapsamlı bir şekilde ele almış ve tüketicilere odaklanan, mobil odaklı bir ön uç ile kullanıcı ilişkilerini yönetmenin önemine vurgu yapmıştık. Bununla birlikte, belirtmediğimiz bir görüş, LaunchLab'in yükselişinin pasif AMM için sağladığı sarsıntının neredeyse aktif likidite sağlayan AMM ile benzer boyutta olduğu, ancak farklı bir yaklaşımla gerçekleştiğidir.
Aktif likidite sağlayan AMM, kuyruk uzunluğundaki varlıkların pazar payını ele geçirdi. Aynı zamanda, LaunchLab, uzun kuyruk varlıkların jeton ihracı katmanı haline gelerek bu varlıkların ihraç edilmesini ve emir akışını kontrol altına aldı. Bu sarsıntının kanıtı, Solana üzerindeki üç büyük pasif AMM'in (Raydium, Orca, Meteora) geçen yıl içinde tümü LaunchLab ile ilgili ürünlerini piyasaya sürmüş olmasıdır.
Raydium:
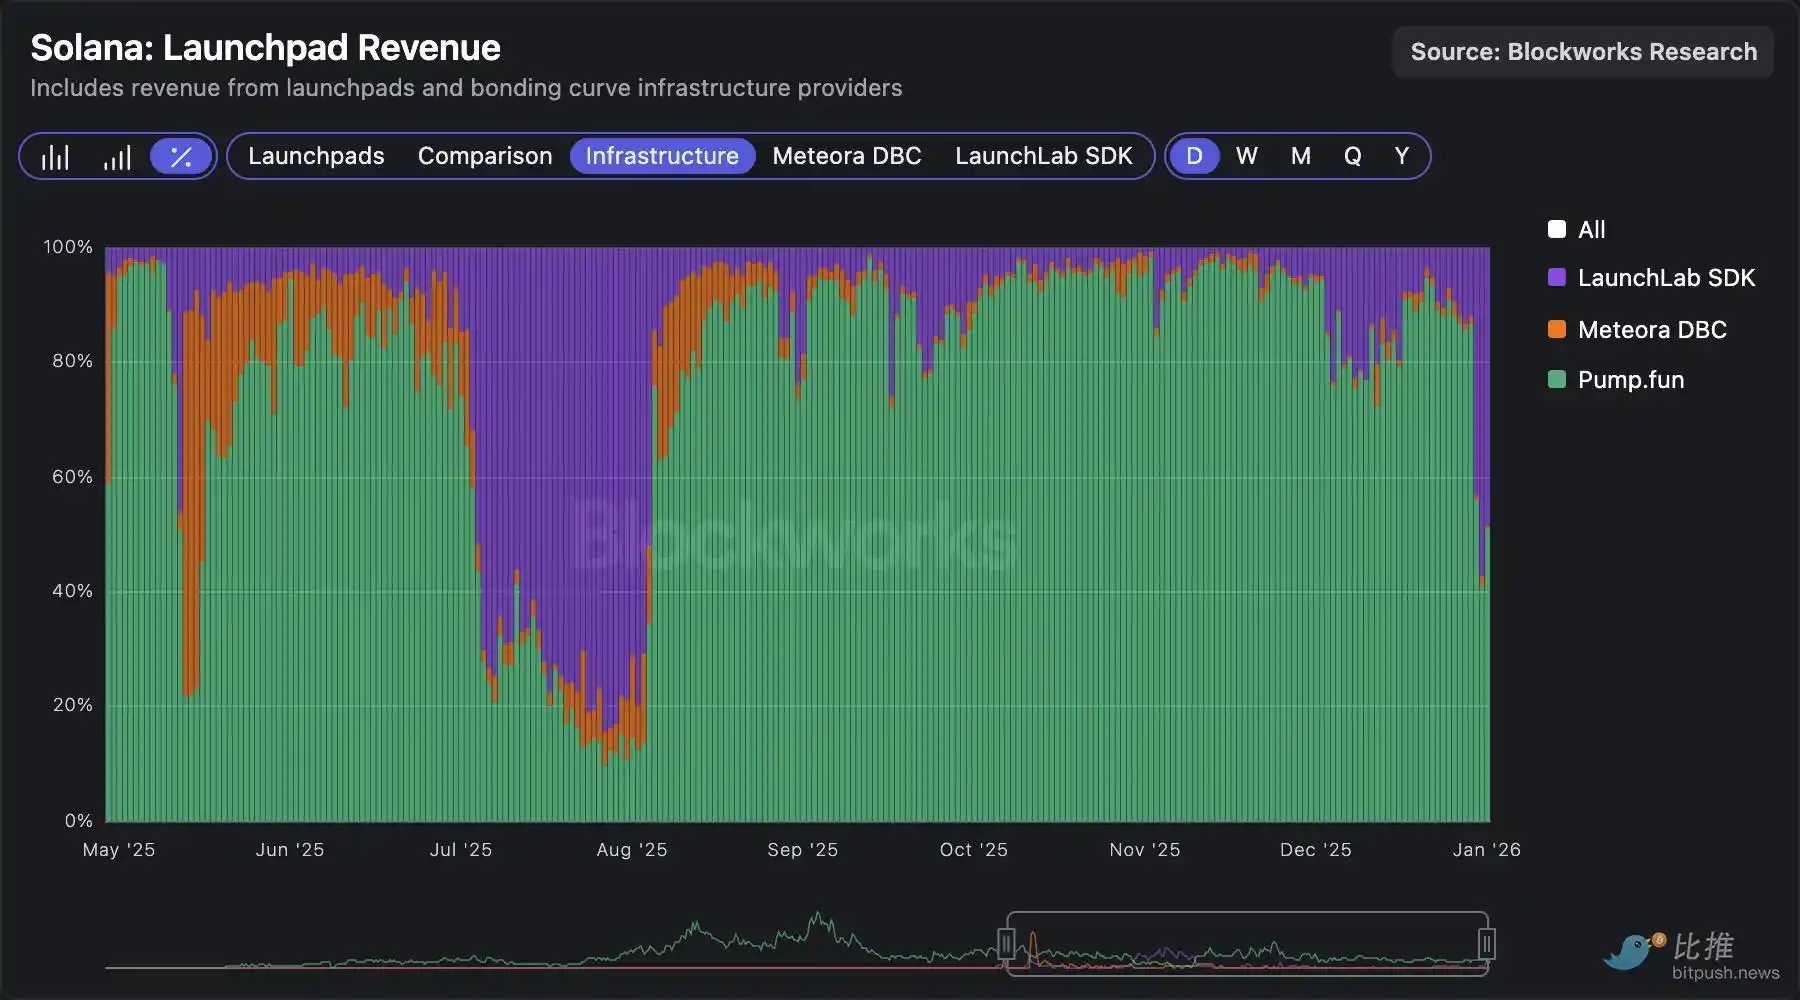
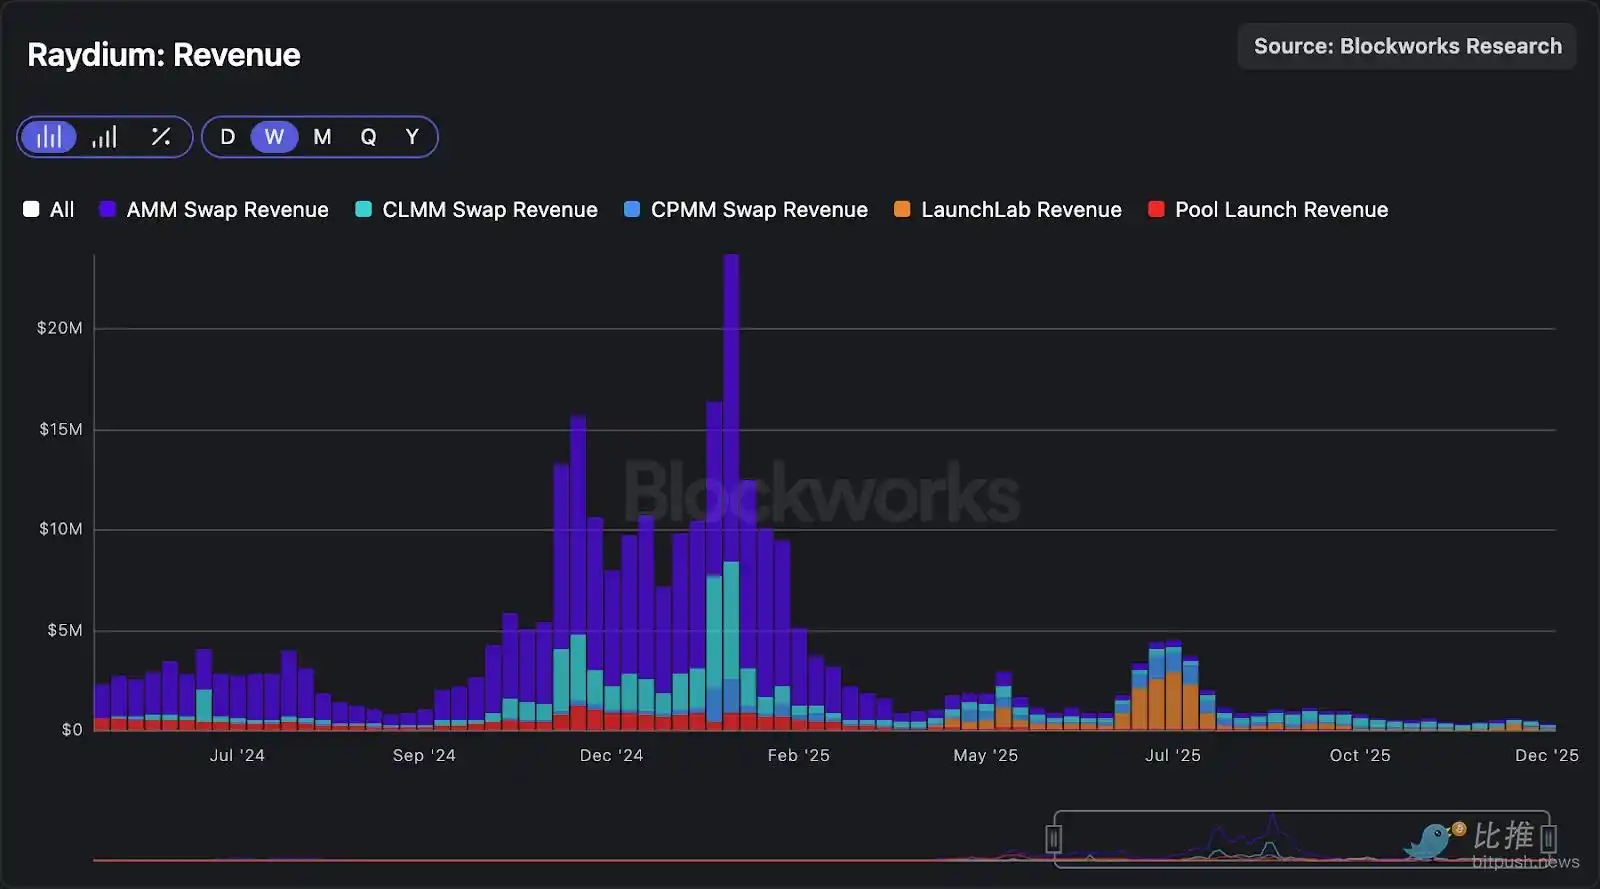
Pump, PumpSwap AMM'yi başlattı ve Raydium'un mezuniyet jetonunun akışını kestiğinden beri, Raydium, bu duruma yanıt olarak LaunchLab'i başlattı; bu, entegratörlerin kendi markalı LaunchLab'lerini kolayca oluşturmalarını sağlayan bir beyaz etiket çözümüdür. Raydium, LaunchLab kullanılarak oluşturulan herhangi bir üçüncü taraf LaunchLab'in işlem hacmine karşılık olarak 25 baz puanlık bir işlem ücreti alır; mezuniyet jetonları Raydium'un AMM'sine yeniden yönlendirilir.
Raydium'in en bilinen müşterisi Bonk'tur. Bonkfun aracılığıyla 2025 Temmuz'unda LaunchLab, kısa süreli olarak pazar payını geri aldı, ancak Pump hala baskın konumunu koruyor, sürekli olarak pazarın>90%'ını elinde tutuyor. LaunchLab, son günlerde bazı pazar payını geri kazandı, ancak belirgin yapısal bir katalizör olmaksızın, tarihsel desenler, bu büyümenin muhtemelen daha ziyade aralıklı ve kalıcı olmadığını göstermektedir.
Orca:
Orca, mem coin işlem hacminde önemli bir pay elinde tutmakta zorlanmıştır.
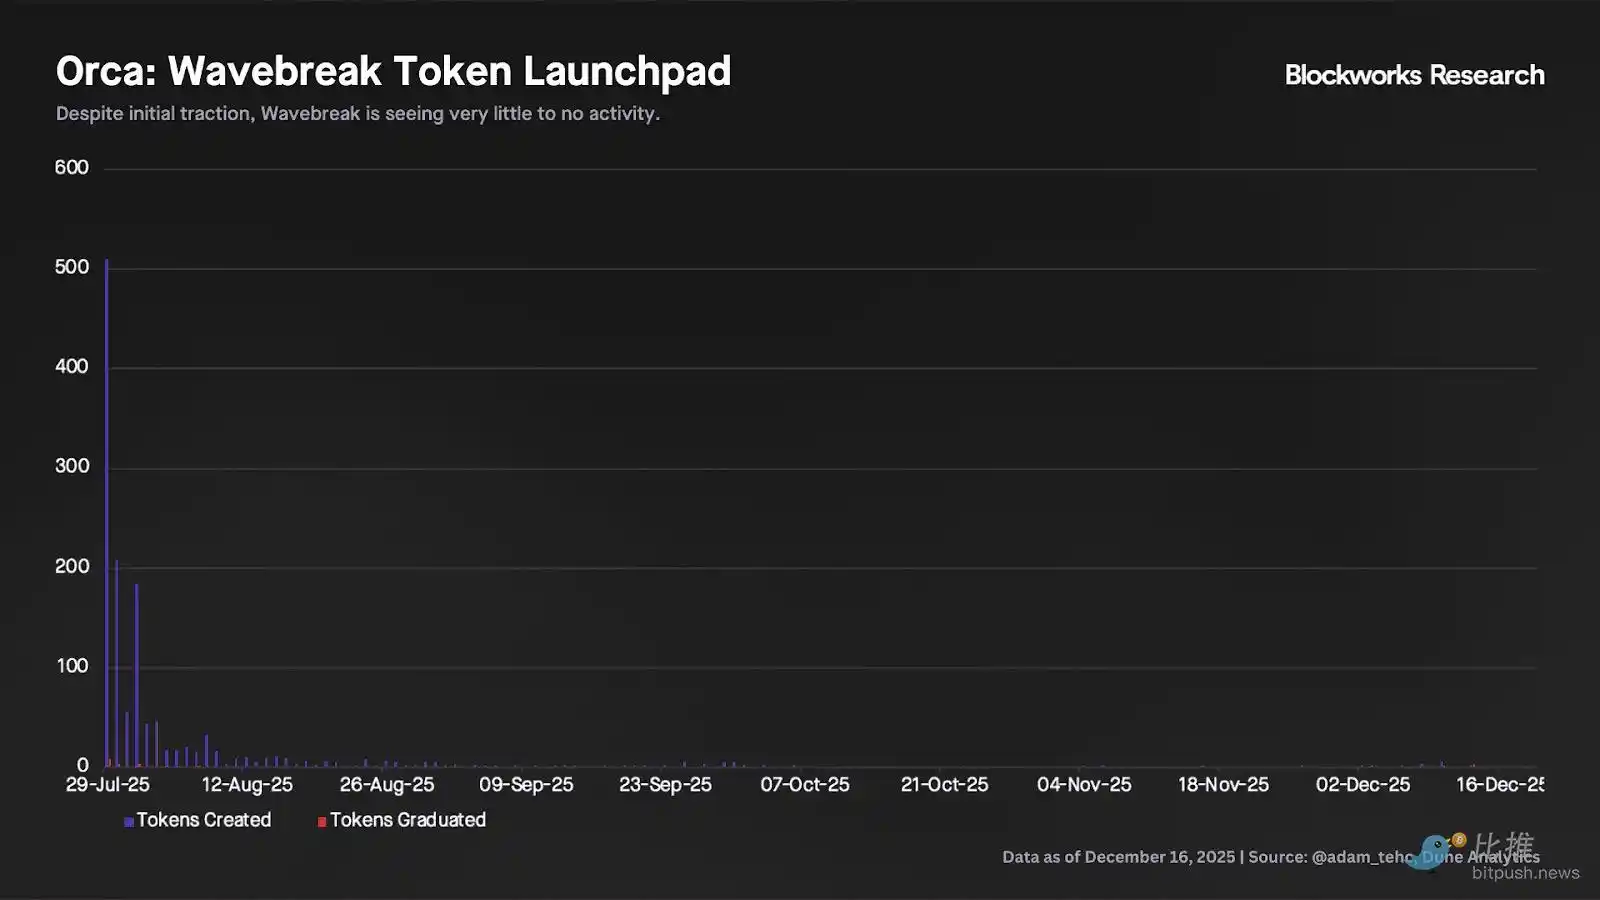
2023 yılından bu yana, aylık işlem hacminin %50'den fazlası SOL-USD ticaret çiftinden gelmektedir, geri kalanı ise projeye özgü jetonlar, kararlı coin değişimleri, BTC-USD ve sentetik jetonlar arasında giderek daha dağılmaktadır. Bu konumlandırma, Orca'nın son bir yıldaki zor durumunu açıklıyor: 2024'ün ilk çeyreğinde Pump tarafından hızlandırılan mem coin ihracatı, Raydium'a yerini bıraktı; ve aktif likidite sağlayan AMM'ler tüm kısa kuyruk likiditeyi ele geçirdikçe, protokolün ana yükseliş nedeni olan SOL-USD ve diğer yüksek likiditeli ticaret çiftleri de zarar gördü. Temmuz 2025'te, Orca, "özel anti-robot teknolojisi" ile pazarlanan Wavebreak başlatma tahtasını duyurdu ve DeFiTuna'nın TUNA'sı ilk kez piyasaya sürüldü. Ancak, başlangıçtan sonra ilgi odağı olmasına rağmen, Wavebreak, Ağustos sonundan beri neredeyse hiç etkinlik görmedi.
Meteora:
Meteora, Jupiter ekibi ile yakın işbirliği yaparak faaliyet gösteriyor; Jupiter, çoğu perakende kullanıcısının blokzincir tabanlı işlemleri gerçekleştirdiği bir kapı haline gelmiştir. Ürün yelpazesini genişletmek amacıyla Meteora, 2024 Ağustos'unda Moonshot ile işbirliği yaparak bir başlangıç platformu tanıttı.
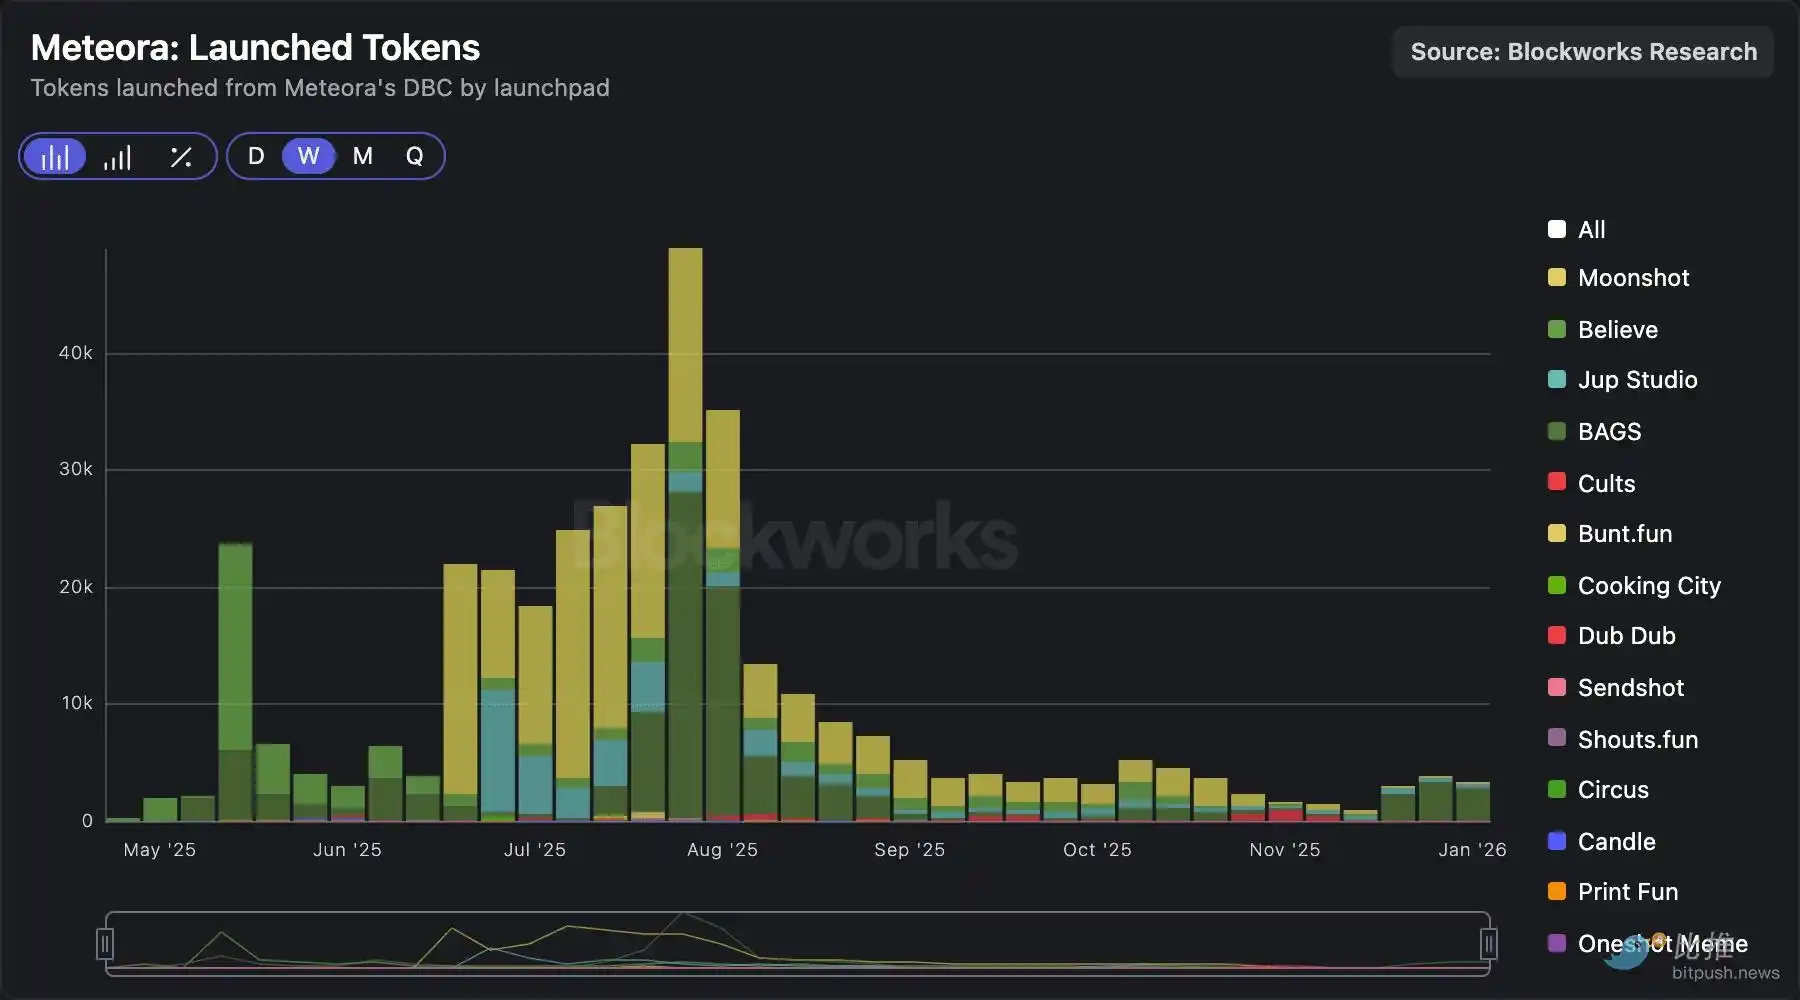
2025 Nisan ayında Meteora, dinamik bağlantı eğrisini tanıttı; bu protokol, başlangıç platformu etkinliklerinden %20'lik bir işlem ücretini yakaladı. Bu noktadan sonra, ekip Believe, BAGS ve Jup Studio gibi yeni ortaklar dahil etti. Bununla birlikte, Meteora'nın başlangıç platformu etkinlikleri, LaunchLab ve Wavebreak ile benzer bir modeli izlediği görünüyor. Jeton ihracı yoluyla 2025'in ikinci ve üçüncü çeyreğinde bir miktar toparlandıysa da, Eylül ayından bu yana kullanımı keskin bir şekilde azaldı.
Pump:
Yukarıda belirtildiği gibi, Pump hala hakim başlangıç platformu olup belirgin bir avantaja sahiptir.
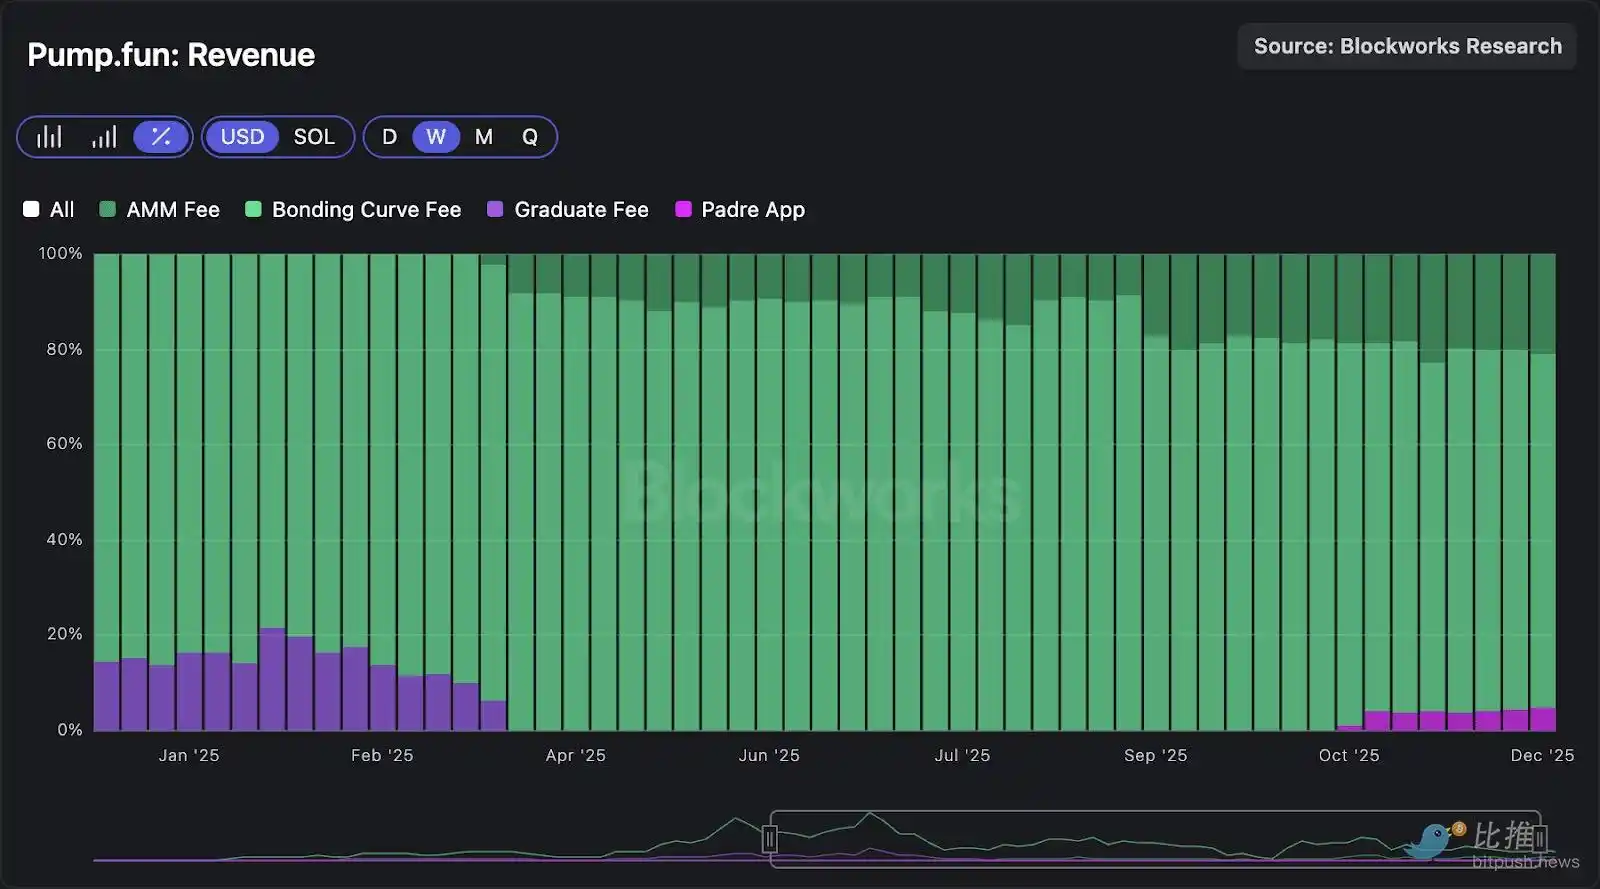
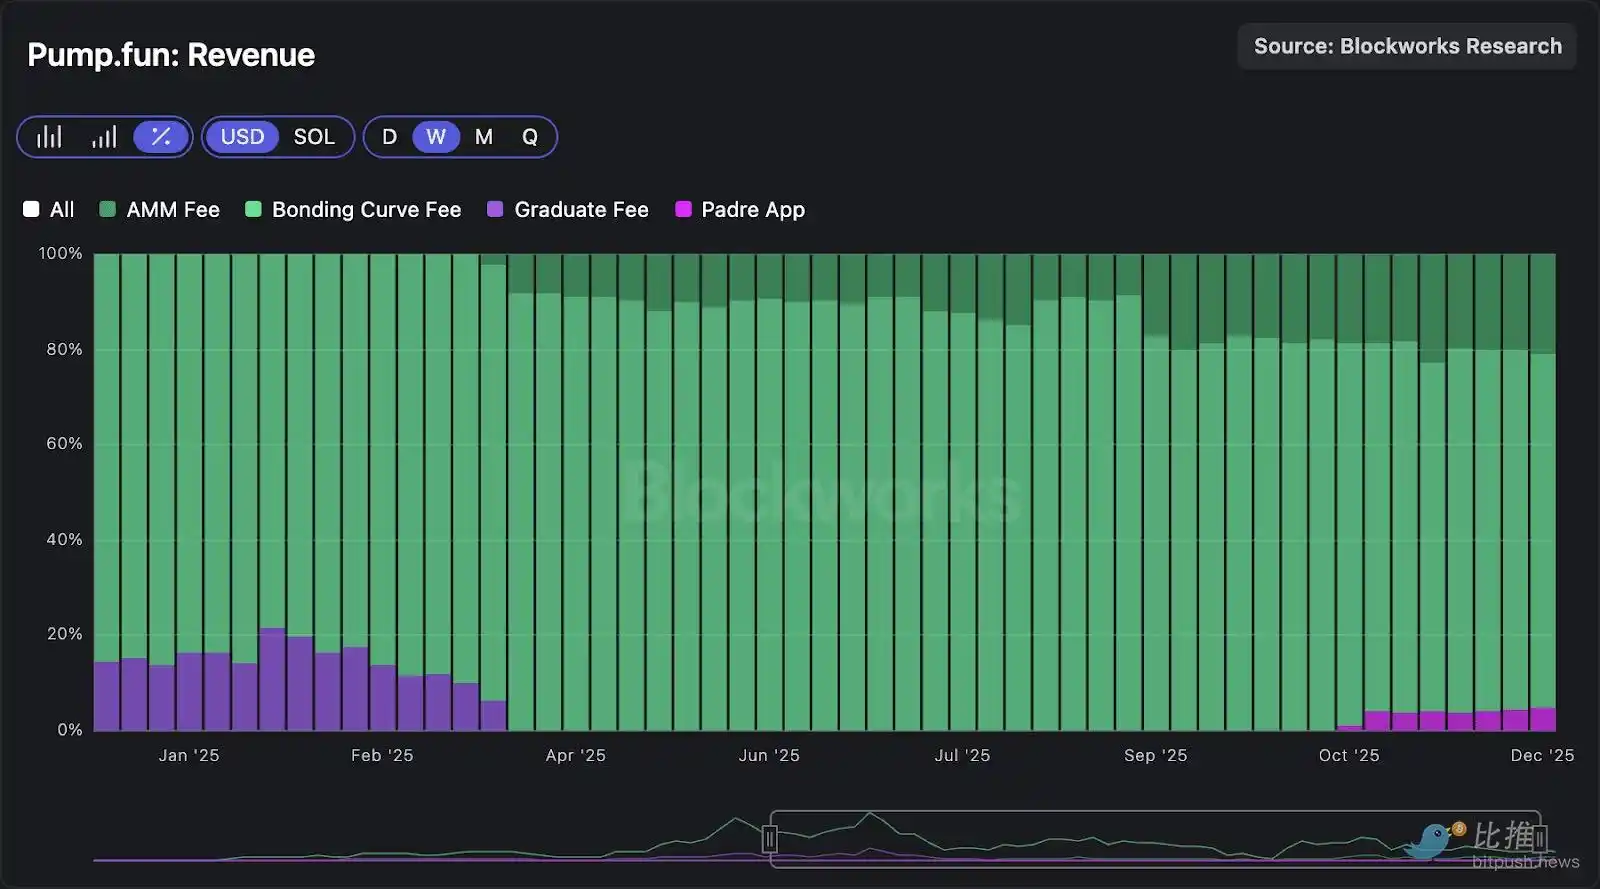
Daha önceki araştırmalarımızda detaylı olarak ele aldığımız için, burada en ilginç yönlerine odaklanacağız. Pump, dikey entegrasyonlu ilk DEX teorisinin bir yansıması olarak adlandırılabilir; başlangıçtan itibaren yukarıdan aşağıya doğru inşa edilmiştir, tersi değil. Jetonun dağıtım kanalını ve sipariş akışını başlatmadan önce başlangıç platformu aracılığıyla güvence altına alan Pump, pasif AMM'sini tanıttı ve aşağı akış işlem faaliyetlerini yakalamak için bu entegrasyonu gerçekleştirdi. Bu entegrasyon, Pump'ın gelir kaynaklarını çeşitlendirmesini sağladı ve artık sadece bağlantı eğrisi mekanizmasına bağlı kalmadı. Aşağıdaki grafik, Pump'ın artık jeton yaşam döngüsünün tüm faaliyetlerini paraya dönüştürdüğünü göstermektedir; AMM ücretleri artık toplam gelirinin %20'sinden fazlasını oluşturmaktadır.
ICO Platformu
Geçen yıl, düşük dolaşımdaki jetonlar likidite piyasasında cezalandırıldı ve daha elverişli düzenleyici ortam, ICO'ların canlanmasını destekledi. İlgi çekici bir şekilde, mizah jetonlarının başlangıç platformları tarafından sürülen hızlı dolaşıma dayanan bir modelin aksine, seçilmiş ICO platformları sürekli bir dağıtıma sahip olmayı umuyorlar, ancak kurucu niteliği, itibarı ve kurucular ile yatırımcıların uzun vadeli tutulmasına daha fazla önem veriyorlar.
MetaDAO:
MetaDAO'ya karşı olan görüşümüzü sürdürüyoruz ve bu protokolün bu pazarı kazanmak için en iyi konumlandırma protokolü olduğunu düşünüyoruz. Eylül raporumuzda şöyle özetledik: "MetaDAO, birinci prensiplerden yola çıkılarak inşa edilmiştir ve pazara sunulan diğer çözümlerden önemli ölçüde farklıdır. Dikkat çeken bir nokta, MetaDAO'nun bugün endüstrinin en önemli sorunlarından biri olan uygulanabilir jeton sahiplik hakları sorununu çözmeye odaklanmış olmasıdır."
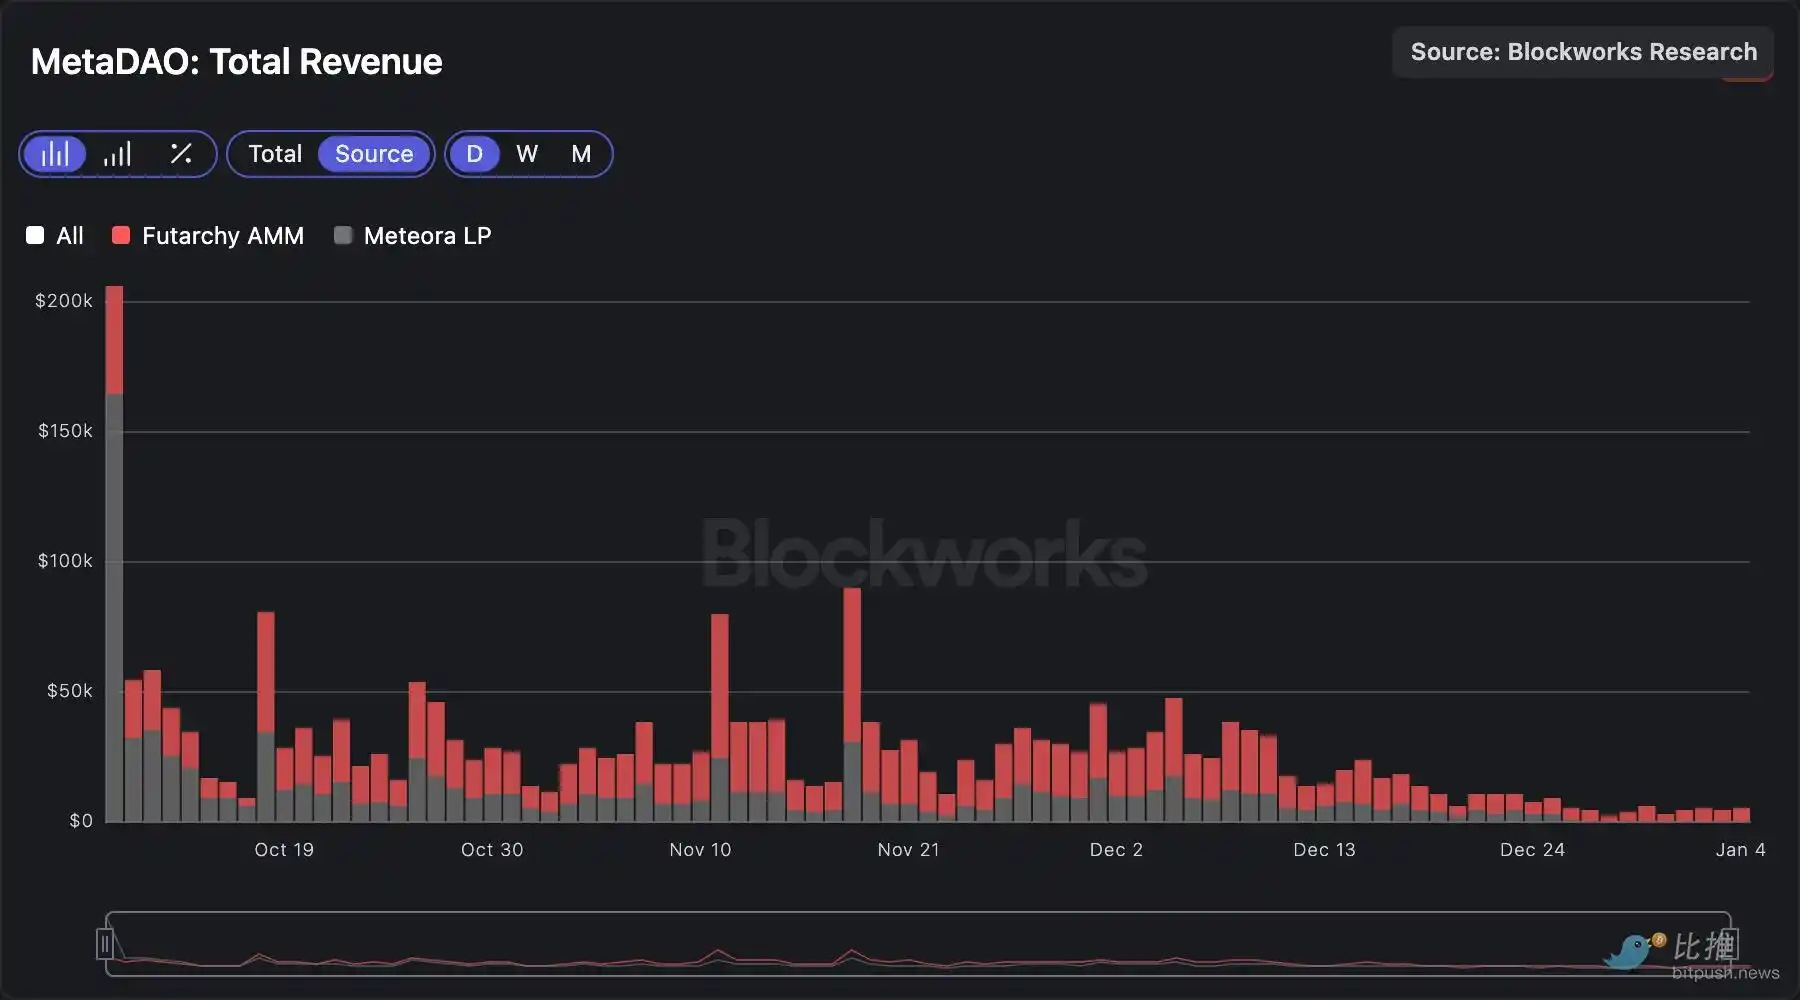
Başlatma Tahtası ile farklı olarak, MetaDAO bağlı eğriye sahip değildir. Bunun yerine, ICO'nun paraya dönüştürülmesini MetaDAO, Meteora'daki LP pozisyonu ve Futarchy AMM üzerindeki takas ücreti aracılığıyla gerçekleştirir. Futarchy AMM, işlem hacmi için %0.5 ücret alır ve başlangıçta MetaDAO ve fon toplama projesi arasında eşit olarak bölünmüştür (örneğin, %0.25 MetaDAO'ya, %0.25 Avici'ye). 28 Aralık'ta, ekiple yapılan ortak anlaşma sonucunda, dağıtım oranları geriye dönük olarak ayarlanmış ve artık tüm %0.5 MetaDAO'ya aittir.
Futarchy AMM'nin 10 Ekim'de başlatılmasından bu yana, MetaDAO 2.4 milyon dolar gelir elde etmiştir, bunun yaklaşık %60'ı Futarchy AMM'den, %40'ı ise Meteora LP pozisyonundan gelmektedir. MetaDAO belki de bağımsız AMM yok olma tezimizin en net örneğidir. Hiç kimse MetaDAO'yu bir AMM olarak görmemektedir. Bununla birlikte, Futarchy AMM, bu protokolün başlıca karlılık katmanı olarak işlev görür, ki bu da MetaDAO'nun jeton çıkarma katmanı ve takip eden dağıtım kanalına kontrol sağlamasından kaynaklanmaktadır.
Jüpiter ve Meteora:
3 Aralık'ta, Jüpiter, merkeziyetsiz jeton oluşturma platformunu başlattı ve ilk proje olarak HumidiFi'nin WET'ini sundu. DTF aracılığıyla yapılan projeler, Jüpiter ekibinin inceleme ve seçme sürecinden geçmek zorundadır, bu da yüksek hızlı başlatma tahtası ile seçilmiş ICO platformu arasındaki farkı vurgular.
WET'in satışı first come, first served prensibine göre birden fazla aşamada gerçekleştirilir; ilk iki aşamada fiyatlandırma tam sermaye piyasası değerlemesine (Fully Diluted Valuation) göre 50 milyon dolar, genel satış ise tam sermaye piyasası değerlemesine göre 69 milyon dolar olarak belirlenmiştir. Önemli bir nokta, Jüpiter'ün gelecekteki dağıtımların farklı satış mekanizmalarını deneyebileceğidir. Satışın bitmesinin ardından, herhangi bir artakalan tahsis payı Jup Lock şeffaf kilitleme mekanizması kullanılarak hemen Meteora'da likidite havuzu oluşturmak için kısmi satış gelirlerinden alınır.
Meteora'nın başlatma tahtası alanındaki çabaları sonuç vermedi, ancak Jupiter ile olan ilişkisi nedeniyle Raydium ve Orca'dan daha iyi bir konumda olduğunu düşünüyoruz ve daha iyi bir dağıtım kanalına ve iş geliştirme yeteneğine sahiptir. Örneğin, Meteora, TRUMP veya WLFI gibi yüksek ilgi gören jetonların yayınlanmasının tercih edilen yeri olmuştur, bu tür jetonların oluşturduğu işlem hacmi ve gelir oldukça dönemsel karakteristiklere sahiptir.
Değerleme Çerçevesi
Solana DEX token'ının değerlemesi için tarihsel P/S oranına dayanmak kolay olabilir, ancak bu tür bir karşılaştırma ile izole olarak gerçek değeri belirlemenin kısıtları vardır. Bir varlığı sadece "en ucuz" olarak tanımlamak, Solana'nın spot ticaret yapılanmasının hala hızla evrim geçirdiği gerçeğini göz ardı eder; geleceğe dönük büyüme, bir varlığın tarih boyunca nerede toplandığına değil, işlem hacminin nerede konsolide olduğuna bağlı olacaktır. Bu nedenle, piyasa yapısının yönünü anlamak, herhangi anlamlı bir değerleme analizinin temelidir. Ayrıca, tüm jetonlar eşit değildir ve bazı jetonlar diğerlerine göre daha güçlü jeton sahibi korumasına sahiptir.
Solana'nın spot ticaret yapılanmasından yukarı yönlü potansiyeli yakalamak isteyen yatırımcılar için iki ana yol belirliyoruz:
1. Aktif Piyasa Yapıcısı AMM'leri, kısa kuyruk varlıklarında paylarını korumaya devam etmelidir. Şu anda SOL-USD işlem çifti çoğu işlem hacmini oluşturuyor olabilir, ancak gelecek aylarda da aktif piyasa yapıcısı AMM'lerinin özellikle tokenleştirilmiş hisse senetleri gibi Solana için önemli diğer kategorilerde hükümet edeceğini öngörüyoruz.
2. AMM'ye dikey entegre olan jeton çıkarma platformları, burada AMM, çıkarma için kârlı bir katman olarak hizmet eder. Yatırımcıların aldığı risk pozisyonuna bağlı olarak, bu bahis, yüksek hızlı başlangıç panelleri (örneğin Pump gibi) veya zincir üstü sermaye oluşturmanın sağlandığı ICO platformları (örneğin MetaDAO gibi) ile ifade edilebilir. Güncel piyasa ortamı düşünüldüğünde, yasal projeler için ICO platformlarının büyüme potansiyeline daha iyimseriz.
Bu bağlamda, yukarıda bahsedilen tiplere uymayan, örneğin Raydium ve Orca gibi DEX'ler için uzun vadeli yükseliş görüşünün makul olup olmadığını savunmak giderek zorlaşmaktadır.
P/S Oranı
Aşağıdaki grafik, bu raporda ele alınan jetonların dolaşımdaki piyasa değeri P/S çarpanını göstermektedir. Dikkate değer ilk sonuç, RAY ve ORCA'nın zamanla daha pahalı hale gelmesidir (gelir, değerlemeye göre daha hızlı düşer), bu da onların mevcut P/S oranının sırasıyla 10 kat ve 14 kat olduğu anlamına gelir. Diğer yandan, PUMP ve MET'in ticaret fiyatlarının sırasıyla yaklaşık 4 kat ve 6 kat P/S olduğu, ancak çıkarma ve büyüme potansiyeli açısından daha avantajlı bir konumda oldukları görülmektedir.
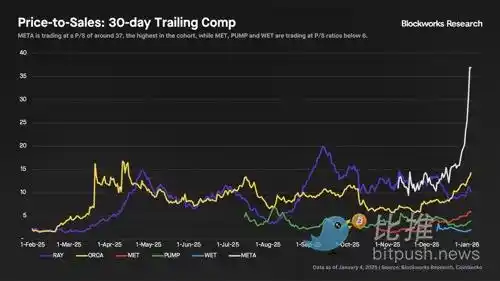
WET'in P/S oranını tahmin ederken, HumidiFi'nin gelirini hesaplamak için işlem hacmine 0.5 baz puanlık (0.005%) bir alım-satım ücreti uyguladık. Bu varsayım, benzer kategorilere göre bir işaretlemeye değer olabilir, ancak HumidiFi'nin gerçek alım satım marjı piyasa koşullarına bağlı olarak önemli ölçüde değişebileceğinden, bu tahmin tam olarak doğru olmayabilir. Bu çerçeve içinde, HumidiFi'nin P/S oranı yaklaşık olarak 2 kat civarındadır.
Ancak META, benzerleri arasında en “pahalı” jeton olacak şekilde yaklaşık 36 katı fiyat/çarpan oranına sahip olmuştur - bu durum, sadece geçmiş çarpanlara dayanarak karar vermememiz gerektiğini doğrulamaktadır. META'nın jeton sahiplerinin haklarını açıkça güvence altına alması ve geleceğe dönük büyüme potansiyeline sahip olması nedeniyle, sahiplik temelli olmayan jetonlara göre prim yapması makuldür. Daha önce META için geleceğe dönük bir değerleme modeli yayınlamıştık.
Bununla birlikte, META'nın mevcut yaklaşık 36 kata varan fiyat/çarpan oranı, tarihsel ortalamasının (yaklaşık 15 kata) çok üzerindedir, bu da piyasanın yakın zamanda gerçekleşen bir dizi katalisti önceden sindirdiğini göstermektedir. Geçen hafta META %40'a kadar yükselirken, bu değerleme çarpanının genişlemesini tetikledi ve son bir ay içinde ICO faaliyetlerinin geçici olarak yavaşlamasından dolayı gelirinde bir düşüş yaşandı. Gelecek için, aşağıdaki gelişmelerin gelirin toparlanmasını desteklemesi beklenmektedir:
- Futarchy AMM'nin ücret paylaşım oranı 0.25%'ten 0.50%'ye yükseltildi;
- Omnibus teklifine göre, yaklaşık %90 oranında META likiditesi Meteora DAMM v1'den Futarchy AMM'ye taşınıyor;
- Yakında başlayacak olan Ranger ICO (planlanan olarak 6 Ocak 2026'da başlatılacak).
Bu katalistler, gelecekte gelirin artış trendine dönmesiyle birlikte FDV değerlendirme çarpanının daha stabil bir aralığa doğru yavaşça düşmesine yardımcı olabilecek açılacak olan ayrı izinli ihraç ve STAMP gibi mekanizmalarla birlikte birkaç ay içinde beklenmektedir.
Tamamen Sularının Arındırılmış Değerleme (FDV) ve Gelir Oranı
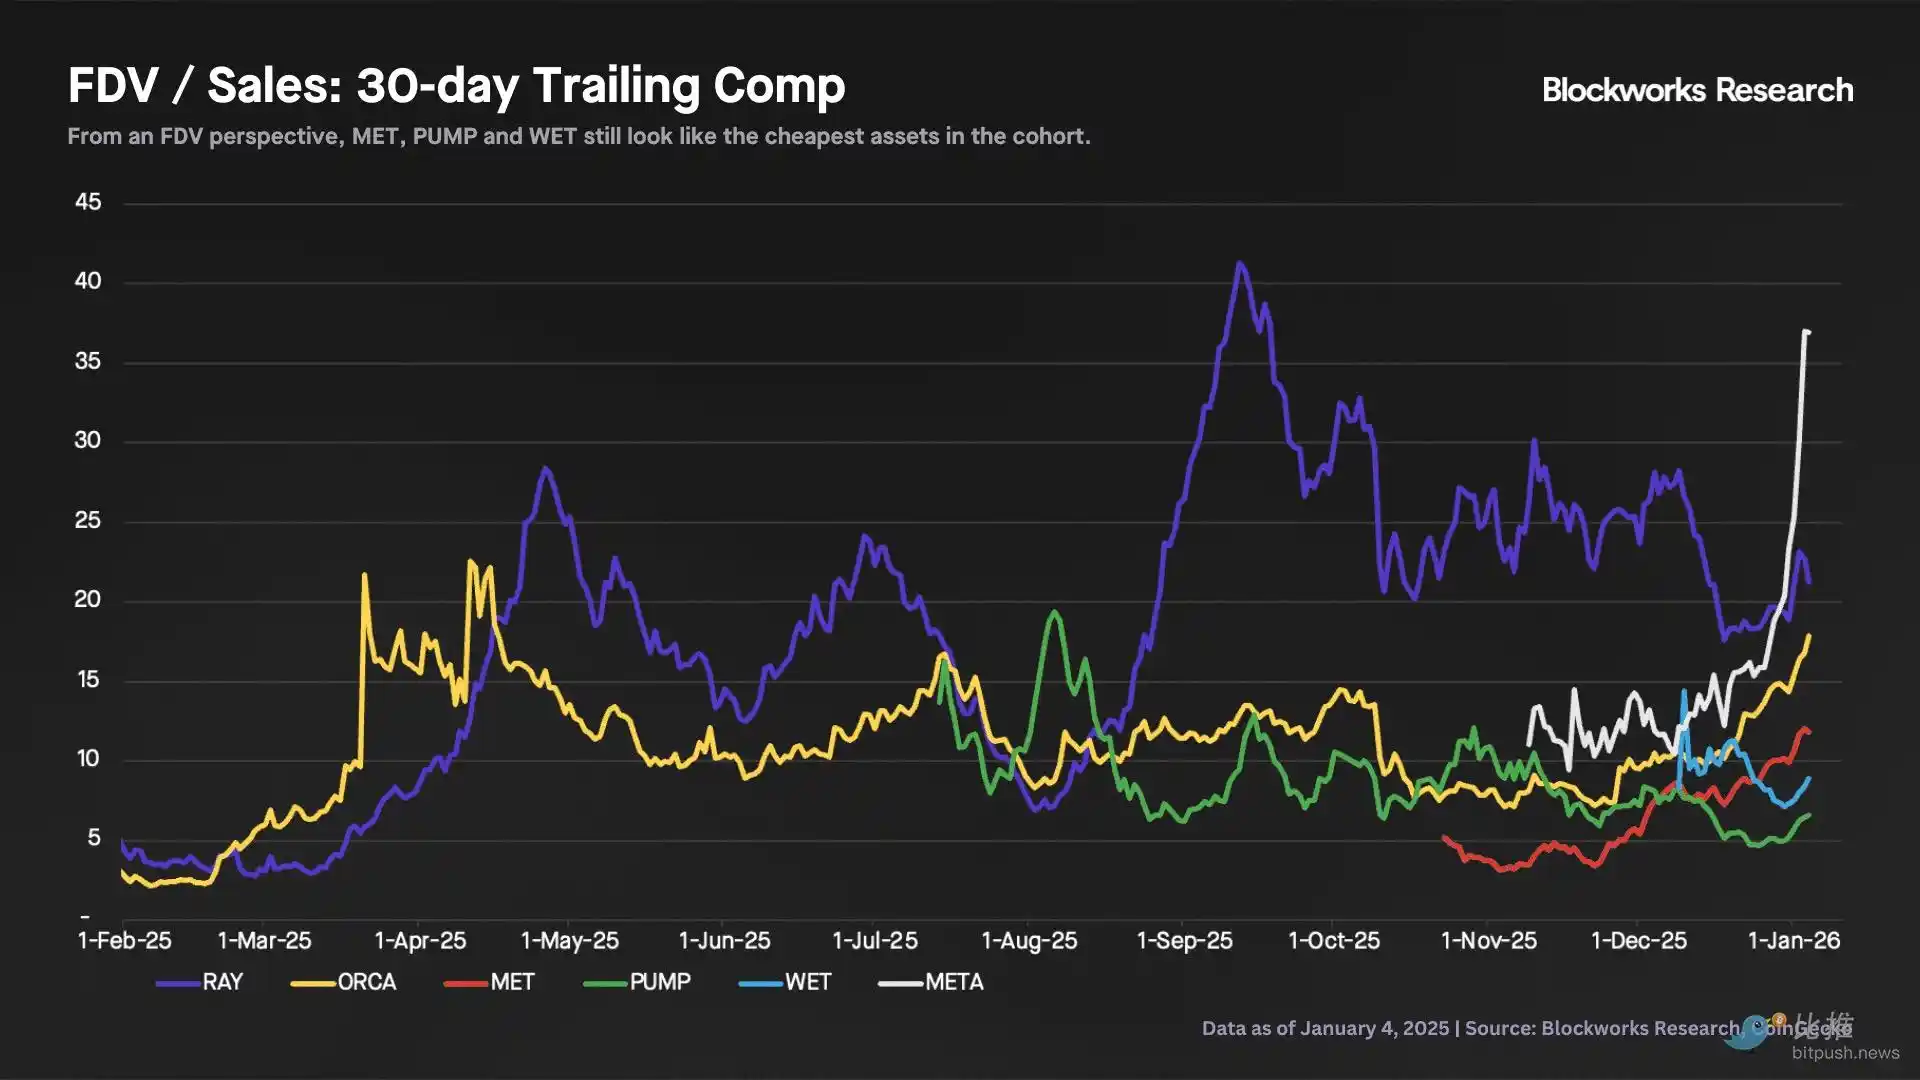
Tamamen Sularının Arındırılmış P/S temelinde, META ve RAY aynı kategoride en pahalı olanlardır. Raydium için, daha zorlu bir geleceğe sahip olması ve ihraç katmanında kalıcı bir kontrol gücü eksikliği nedeniyle primin makul olduğunu kanıtlamak zordur. Öte yandan, MET, WET ve PUMP'ın çarpanları aynı kategoride en düşük olanlardır; sırasıyla 12 kata, 9 kata ve 7 kata eşittir.
Likitlik Jetonlarının Ters Seçimi
Genel olarak, gözlemlediğimiz P/S ortalaması 8 kata ve tamamen sularının arındırılmış değerleme/gelir oranı 15 kata ulaşmaktadır. Bu çarpanlar yüzde olarak düşük olabilir gibi görünse de, indirim yapılması gereken temel neden, token sahipliği hakları etrafındaki belirsizliktir.
Yatırımcılar, temelde güçlü bir işletmeye yatırım yapmak isterken, aynı zamanda jeton sahibi olmanın bu işletmeye karşı mülkiyet sağlayacağından emin olmak ister. Daha spesifik olmak gerekirse, ekip projeye ve jeton sahiplerinin en iyi çıkarlarına hizmet edeceğine dair güvence ister ve jetonun kalan nakit akışı, varlıklar ve yasal alacaklar üzerinde güvenilir bir talep hakkına sahip olduğundan emin olmak ister.
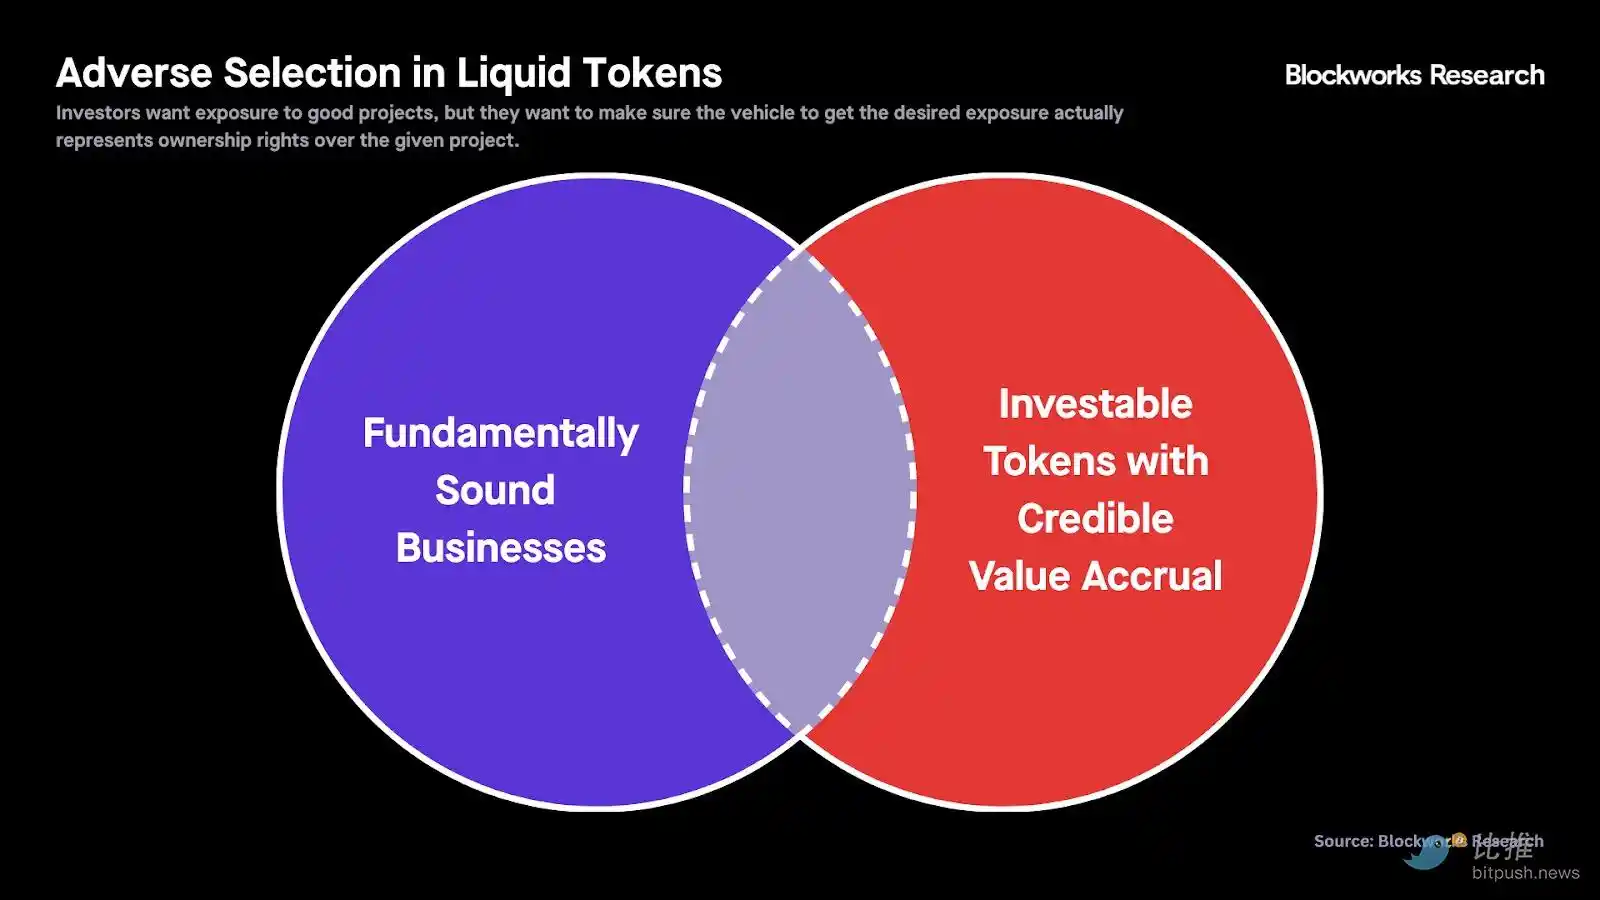
Meta için benzersiz prim iddiasında bulunuyoruz, çünkü bu iki kritere birden uyan varlıklardan biri olarak değerlendiriyoruz: İyi temellere sahip bir iş modeli ve güvenilir bir yatırım değerine sahip bir token. Bununla birlikte, önümüzdeki haftalarda gelirin hızlanarak artmasıyla mevcut ~36x PS değerinin ~20x'e doğru yakınsayacağını öngörüyoruz. Aksi takdirde, son zamanlardaki fiyat artışının sadece temellere dayanarak makul olduğunu kanıtlamak daha zor olacaktır.
RAY da yatırım yapılabilir bir token. Raydium, token şeffaflık çerçevesinde 38/40 puan alarak, bu projenin gelir kaynaklarını, hisse senedi ve token sahiplerinin haklarını, danışman hizmet sağlayıcılarını ve çekirdek ekip üyelerini tamamen açıkladığını gösteriyor. Ayrıca yüksek dolaşımda bulunuyor ve ekip, RAY'i programlı bir şekilde geri almak için %12 değişim ücretini kullanıyor.
Raydium'ın sorunu, benzerlerine göre yüksek çarpanıyla büyüme potansiyeli arasında temel bir ayrışma olmasıdır. Gelir düşüş hızı, değer düşüş hızının üzerindedir ve net bir yapısal katalizör olmaksızın, bu trendin tersine döneceğini açıklamak oldukça zordur. Raydium gibi, Orca da benzer yapısal sorunlarla karşı karşıyadır; ORCA'yı yatırım yapılabilir bir token olarak savunabilirsiniz ancak büyüme potansiyeli de aynı şekilde sınırlıdır.
İlginç bir gözlem, ekiplerin mülkiyet tokenlerinin yanı sıra, tokenlerini önemsediklerine dair piyasaya ilettikleri tek güvenilir sinyalin geri alma olduğudur (RAY, PUMP, ORCA, MET) — bu, en iyi sermaye kullanım yöntemi olmayabilir. Pump, yaklaşık 230 milyon dolar harcayarak dolaşımdaki PUMP arzının yaklaşık %17'sini geri aldı, ancak tokenin işlem fiyatı hala tarihsel PS değerinin yaklaşık 3 katıdır. Aynı zamanda Meteora, yaklaşık 12 milyon dolar harcayarak toplam MET arzının yaklaşık %3'ünü geri aldı, ancak bu tokenin işlem PS oranı biraz yüksektir, 5 katıdır.
Pump ve Meteora'yı iş büyüme potansiyeli için savunabilirsiniz, bu iki tokenin de iskontolu işlem yapılabilirliğini kanıtlama ihtimaliyle karşı karşıyalar. Pump için, açık piyasa katılımcıları için, değerin token ve hisse senedi arasında nasıl dağıtıldığı ve token sahiplerinin Pump'un kasasına sahip olup olmadığı hala belirsizdir. Meteora için, ekip ve ekosistem rezerv paylaşımının bir parçası olarak, her ay yaklaşık 7.2 milyon MET jetonu kilidi açılır, bu da satış baskısına dönüşebilir. Örneğin, mevcut 280 milyon dolarlık değerlemeye göre, bu kilidin her ay potansiyel olarak 2 milyon dolarlık satış baskısına dönüşebileceğini belirtmek önemlidir.
Buna rağmen, bu iki tokenin işlem yapılabilirliğini kanıtlama ihtimaliyle karşı karşıya olmasıyla birlikte, RAY ve ORCA, PUMP ve MET'ten iki katından fazla çarpanla işlem görmelerine rağmen, büyüme potansiyelleri daha düşüktür, bu da piyasanın hatalı fiyatlandırma yaşadığını ve göreceli değer eşleşmesi işlemleri için çekici bir fırsat sunduğunu gösterebilir.
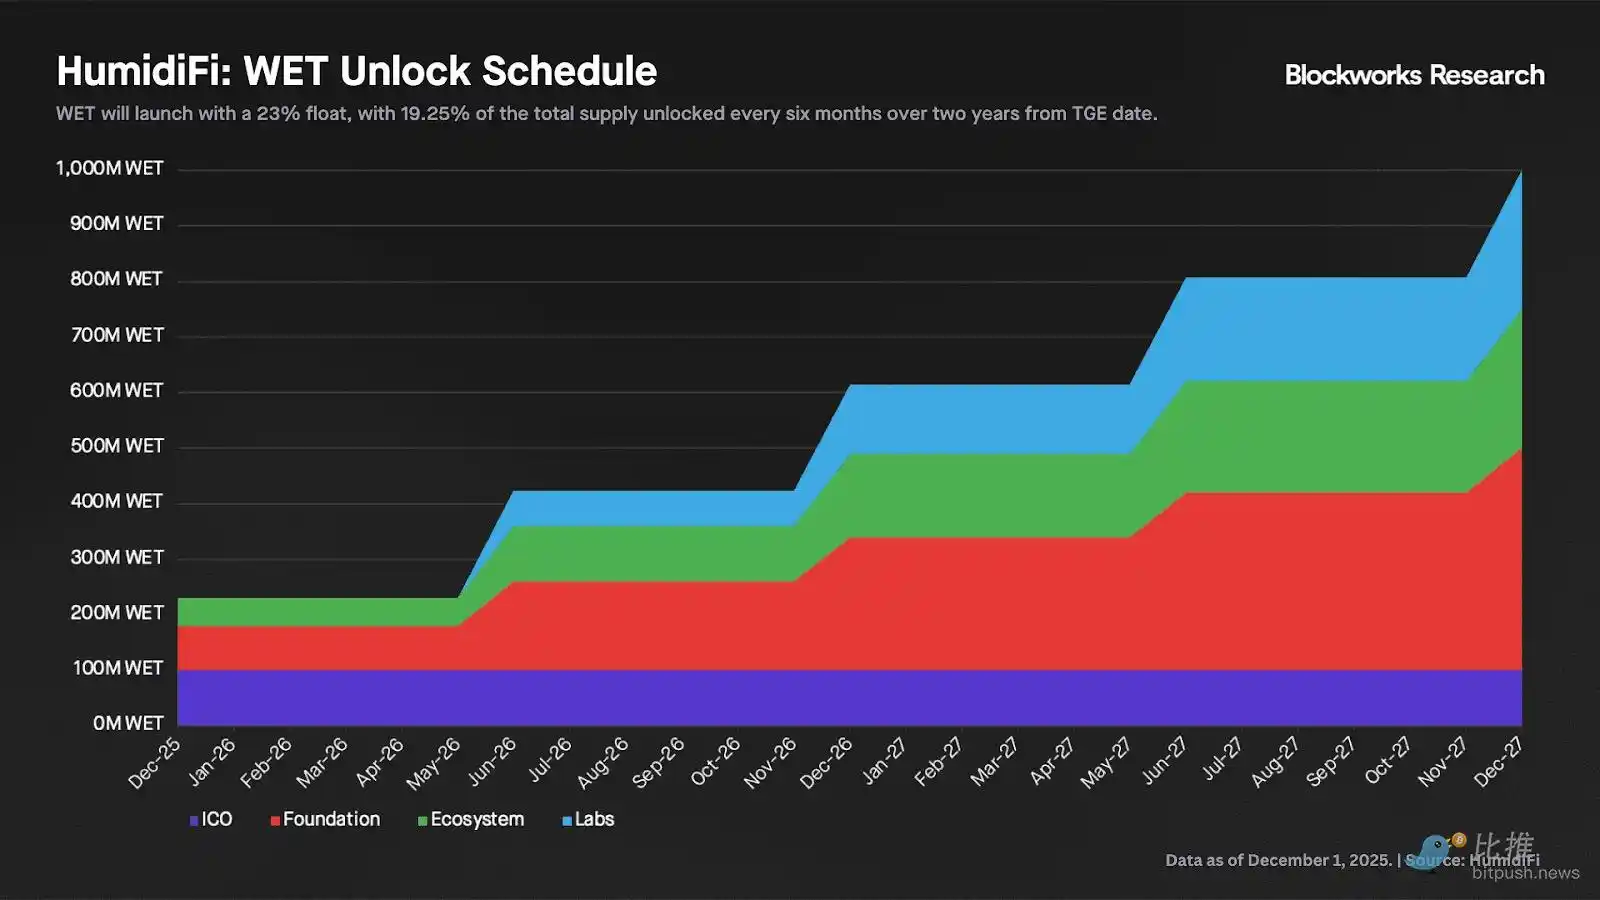
Son olarak, HumidiFi'nin WET'i de benzer bir sorunla karşı karşıya. HumidiFi, Solana üzerinde hakim ve en hızlı büyüyen DEX'tir ve teorik olarak, WET, aktif likiditeyi sağlamak için her türlü piyasa yapıcılığı AMM'sinin tek likidite yolu olmalıdır. Ancak, yatırımcıların (bir nebze de olsa) takımın jetonu terk etmeyeceğine inanmaları gerekmektedir.
Jetonun yararına gelince, kullanıcılar işlem ücreti geri ödülü almak için WET'i stake etme imkanına sahip olacaklar, ve takım açıkça "WET'in bir yatırım olmadığı ve olmaması gerektiği"ni belirtiyor. Eğer takımın uzun vadeli olarak jetonun menfaatleriyle uyumlu olduğunu kabul edersek, o zaman şu anda WET'in düşük miktarlı olmasına rağmen fiilen değerinin altında olduğunu kolayca iddia edebilirsiniz. Ancak sorun şurada yatmaktadır: Genel piyasa katılımcıları WET'in bir meme para mı yoksa güvenilir bir değer biriktiren yatırım yapılabilir bir jeton mu olduğunu belirleyemezler. Bu nedenle, işlem fiyatı öngörülenin altında kalmaktadır.
Yine de, Temporal'ın Solana ekosisteminde uzun vadeli bir yapılandırıcı olarak kalitesi ve geçmişini göz önünde bulundurarak, ekibin WET ile uyumlu büyümeyi ve değer biriktirme olasılığının daha yüksek olduğunu düşünüyoruz. Bu nihayetinde subjektif bir değerlendirmedir ve uygun bir temkinle yaklaşılmalıdır. Yine de, risk/getiri açısından, Haziran 2026'da kilidin açılmasının başlamasından önce, en azından kısa vadede, WET'in RAY, ORCA, PUMP ve MET'ten daha büyük bir yükseliş potansiyeline sahip olduğunu düşünüyoruz.
Riskler
Olumlu bir görüşe sahip olduğumuz her projenin kendine özgü bir risk seti bulunmaktadır, özetle:
- HumidiFi: Daha önce belirtildiği gibi, başlıca yatırım riski hala WET değerinin belirsizliğidir. Token tasarımının yanı sıra, HumidiFi'nin aktif likidite AMM alanındaki rekabet pozisyonu da riskler içermektedir. Şimdiye kadar, HumidiFi, Temporal'ın derin teknik uzmanlığından ve altyapı katmanındaki dikey bütünleşmesinden faydalanmıştır. Ancak, bugünün aktif likidite AMM'lerindeki belirleyici bir avantaj, zincir üstü kombinasyon kabiliyetidir: Piyasa gecikmesi olan yerler ve aktif likidite AMM'lerinin her ikisi de zincir üstünde olduğundan, arbitraj tek bir işlemde atomik bir şekilde gerçekleştirilebilir, bu da icra riskini önemli ölçüde azaltır. Bu açıdan, Titan'ın yakın zamanda tanıttığı kombinasyon RFQ ürünü, RFQ ile aktif likidite AMM arasındaki farkı daraltabilir ve gelecek aylarda aktif likidite AMM'nin pazar payı üzerinde baskı oluşturabilir.
- Pump: Önceki tartışmalı jeton sorusunu bir kenara bırakırsak, Pump'ın yüksek hızlı başlatma tablosu kategorisindeki hakimiyeti tartışmasızdır. Daha önemli olan konu gelirinin kalıcılığıdır, yaygın bir endişe, meme paraların uzun vadeli bir düşüş içinde olabileceğidir. Zincir üstü veriler, genel pazar zayıf olsa da, son günlerde gelirin direnç gösterdiğini ve günlük olarak yaklaşık 900.000 dolarda tutunduğunu göstermektedir. Bununla birlikte, bu durum, veri kalitesi ve sürdürülebilirlik konusunda şüpheleri beraberinde getirmiştir. mevcut bağlantılı eğri aktivitesi hala sağlıklı görünmektedir, her gün yaklaşık 1-2 milyon işlem yapılmaktadır. Ancak, artan bir şekilde, bu talebin dışsal bir teşvikle desteklenip desteklenmediği konusu da gittikçe artmaktadır, bu iddia henüz spekülatif olsa da, uzun vadeli gelir görünümü etrafında belirsizliği artırmaktadır.
- MetaDAO: META'ya hala olumlu bakış açısına sahibiz ve MetaDAO'nun en farklılaştırıcı ICO platformu olduğunu düşünüyoruz, ancak yürütme riski hala mevcut, özellikle yayın hızı açısından. Eylül ayındaki temel varsayımlarımıza göre, aylık yaklaşık 5 ICO olacağını tahmin ettik. Şu ana kadar, son yayından bu yana bir aydan fazla bir süre geçti ve MetaDAO 2025'in Aralık ayında hiçbir ICO gerçekleştirmedi. Bununla birlikte, Ranger ICO'nun gelir büyümesini yeniden hızlandırması gerektiği düşünülmektedir. MetaDAO'nun içinde ve açık tartışmalarda, tamamen seçimli modu koruma veya izinsiz yayını deneme konusunda bir sürtüşme yaşanmaktadır. Bizce, çiftin yüksek kalite riski olmasına rağmen, bu, işlem kapasitesini ve platform ölçeklenebilirliğini artırmak için gereken bir deneyimdir ve muhtemelen takımın nihai olarak seçeceği yöndür. Ayrıca, Colosseum'un STAMP'ının MetaDAO'ya sürekli ve yüksek kaliteli bir yayın hacmi getireceğini ve izinsiz yayın ile birbirini tamamlayacağını düşünüyoruz.
- Meteora: Meteora, açıkça Jupiter'ın yayın kanalından faydalanmaktadır, ancak bu iki protokolün önemli bir ince farkı, bu iki protokolün bağımsız token'larına sahip olmasıdır. Dolayısıyla, Jupiter'ın önde uç odaklı büyümesinin sonucu olarak ne kadarının JUP yerine MET'e ait olduğu açık değildir. Ekip çıkarları son derece uyumlu olsa da, Meteora hala kısmen arka uç likidite altyapısına odaklanırken Jupiter'ın çoğu kullanıcı trafiği ve arayüz düzeyindeki değeri yakaladığı bir durumda, MET'in daha düşük bir çarpana sahip olması muhtemelen makuldür.
Final Değerlendirme
Bu rapor, Solana spot ticaretinin mevcut durumunu incelemiştir. Temel sonuç, piyasanın sürekli olarak ayrışacağı yönündedir: Aktif likidite sağlayan AMM, kısa kuyruklu yüksek likidite pazarını devam ettirecek, passive AMM ise giderek daha fazla uzun kuyruklu varlık ve yeni jeton yayılımına odaklanacaktır.
Aktif likidite sağlayan AMM ve passive AMM her ikisi de dikey entegrasyondan faydalanabilecek olsa da, yönleri tamamen farklı olacaktır.
Passive AMM, jeton yayım platformları aracılığıyla (örneğin Pump-PumpSwap, MetaDAO-Futarchy AMM) kullanıcıya doğru yol almaktadır; aktif likidite sağlayan AMM ise tedarik zinciri yukarı doğru genişlemekte ve HumidiFi-Nozomi gibi işlem yerine getirme hizmetlerine odaklanmaktadır. Bu trend altında kaybeden, nihai kullanıcı kontrolünde kısıtlı olan ve kalıcı yayımdan kaynaklanan sipariş akışını yönlendirmeyen geleneksel AMM'ler olacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler