



Eski Altcoin Senaryosu Artık Modası Geçti, Sizi Yeni Piyasa Düzenini Anlamaya Davet Ediyor
Orijinal Başlık: Yeni Piyasa Rejimi
Orijinal Yazar: David Attermann
Orijinal Çeviri: SpecialistXBT
Ed. Notu: Bu döngüde neden artık "shitcoin mevsimi" ortaya çıkmıyor? Yazar bu makalesinde, yüksek kaldıraç ve spekülasyona dayalı eski pazar paradigmasının tamamen sona erdiğini ve onun yerine uyumluluk eşiği ve kurumsal sermayenin hakim olduğu tamamen yeni bir düzenin geldiğini belirtmektedir. Bu yeni yapıda, yatırım mantığı likidite taşmasını yakalamaktan ziyade uzun vadeli değer varlıklarını seçmeye doğru değişecektir.
Aşağıda orijinal metnin içeriği bulunmaktadır:
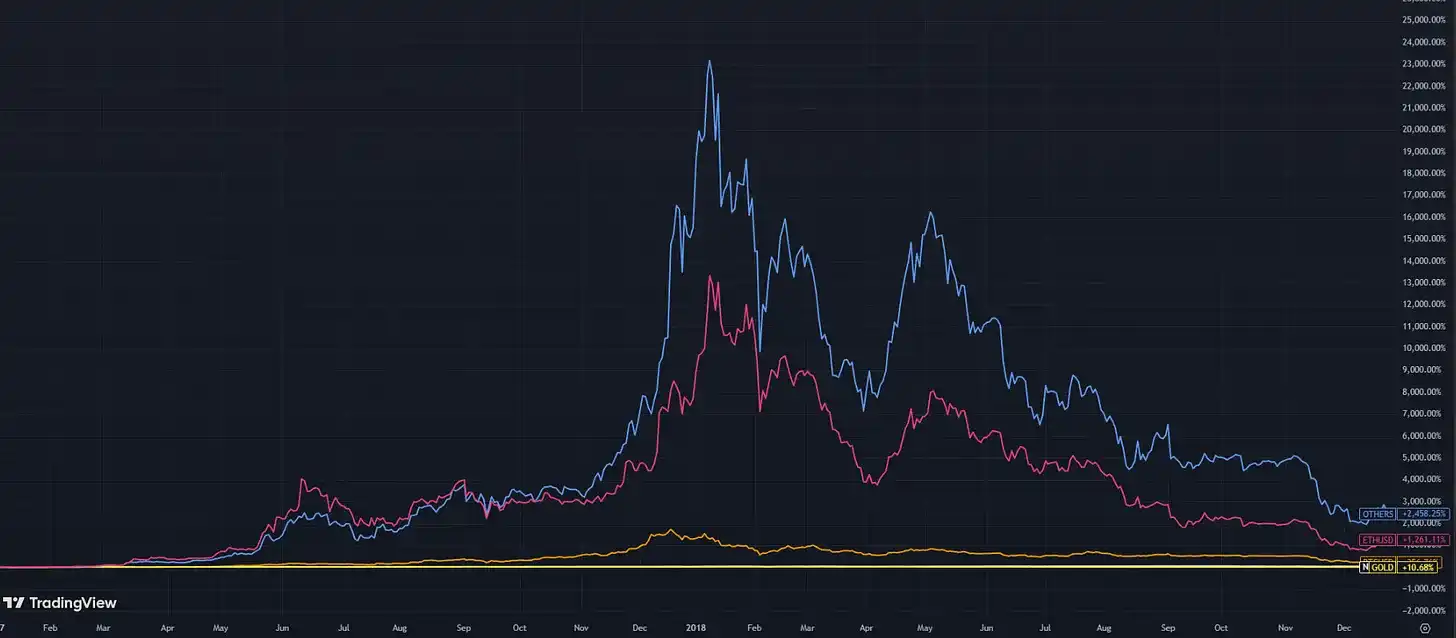
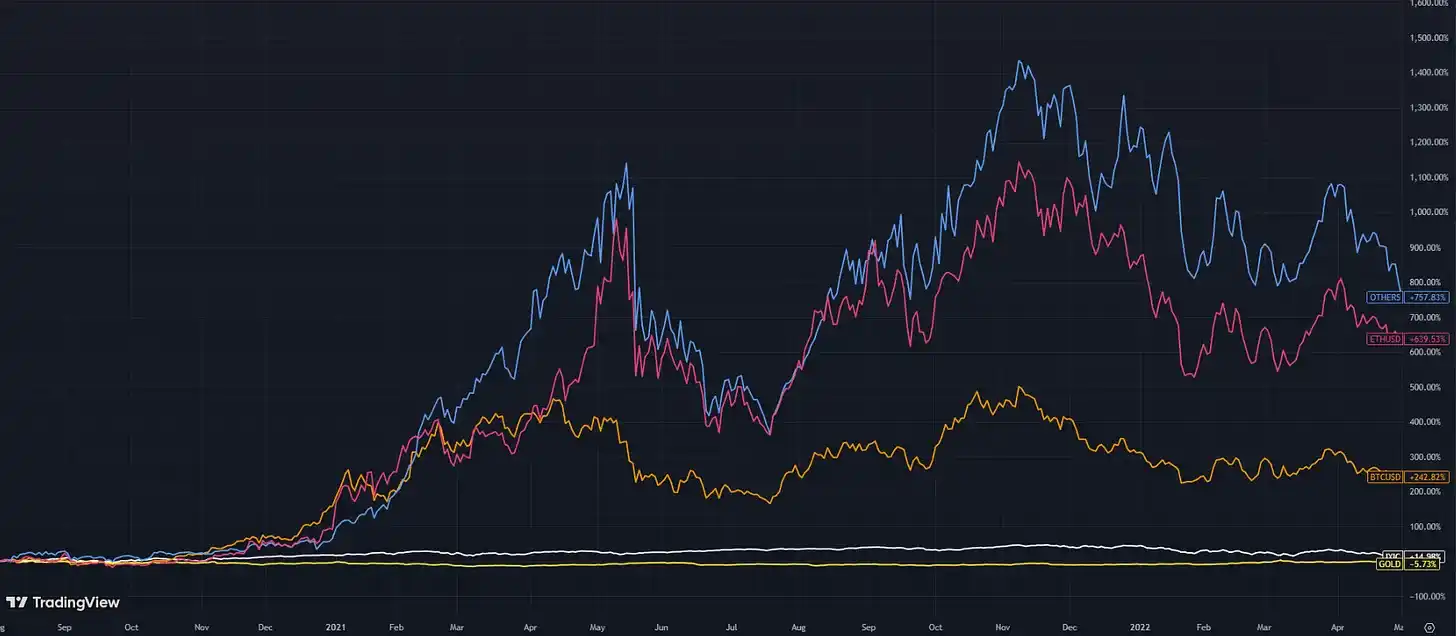
2022'den bu yana shitcoinlerin genel performansı zayıf olmuştur, bu da tipik bir piyasa döngüsü değil, altta yatan yapıda bir değişimi yansıtmaktadır.
Bir zamanlar sermayeyi risk eğrisinin her iki ucuna da yayarak yaygınlaştıran likidite mimarisi çökmüş ve asla yeniden inşa edilmemiştir.
Bunun yerine, fırsat oluşturma ve yakalamanın şeklini değiştiren yeni bir piyasa düzeni var.
2022'deki Luna çöküşü, bir zamanlar sermayeyi kripto risk eğrisine aktaran likidite mimarisini çözdü. Piyasa 10 Ekim'de birdenbire çökmüş değildi; birkaç yıl önce çökmüştü, sonrasında yaşananlar sadece artçı sarsıntılardı.
Son Luna dönemi, kripto tarihindeki en olumlu makro, düzenleyici ve temel arka planı gördü. Geleneksel risk varlıkları ve altın büyük ölçüde yükseldi, ancak kripto piyasasının uzun kuyruk varlıkları yükselmedi. Nedeni yapısal: bir zamanlar geniş varlık döngüsünü destekleyen likidite sistemi artık mevcut değil.
Bu, sağlıklı bir büyüme motorunu kaybetmek değil. Bu, kalıcı değer yaratımı ile temelde uyuşmayan bir piyasa yapısının çöküşüdür.
2017-2019:
2020-2022:
2022 Mayıs'tan itibaren:
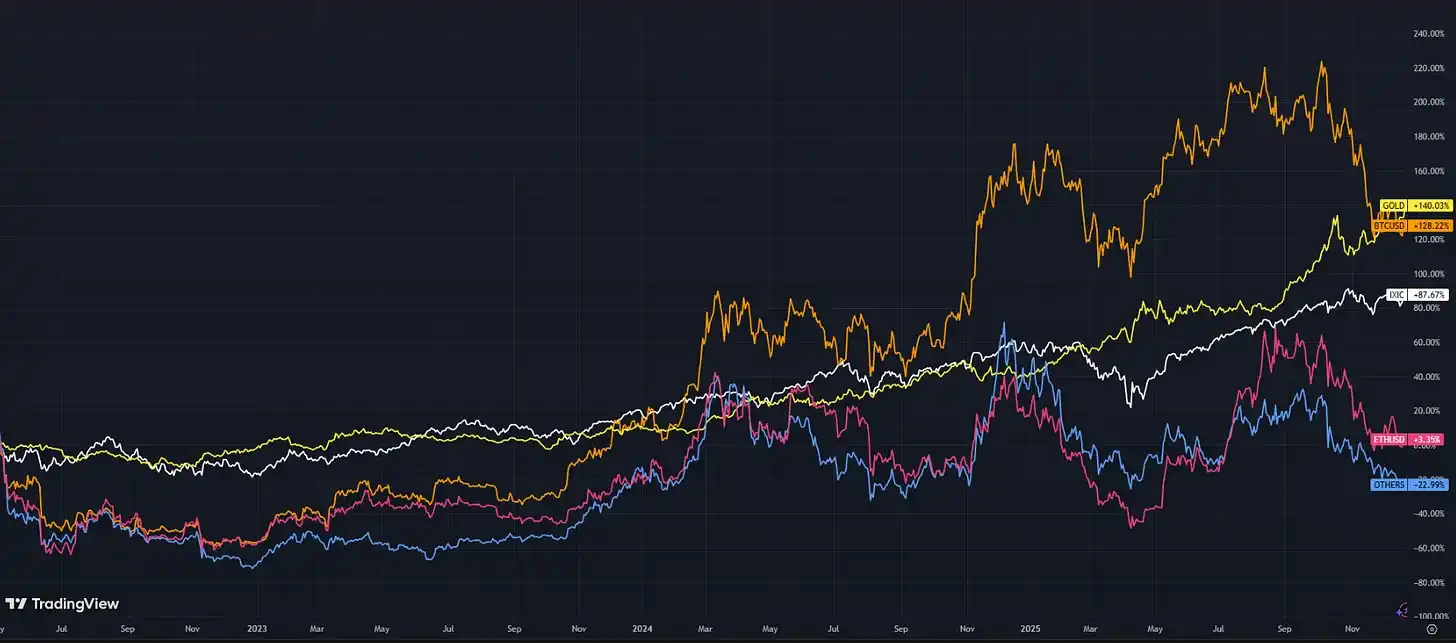
(Not: "DİĞERLERİ" = İlk on kripto dışındaki toplam piyasa değeri)
Luna çöküşünden sonra, shitcoinler halen ilerleme kaydedemedi
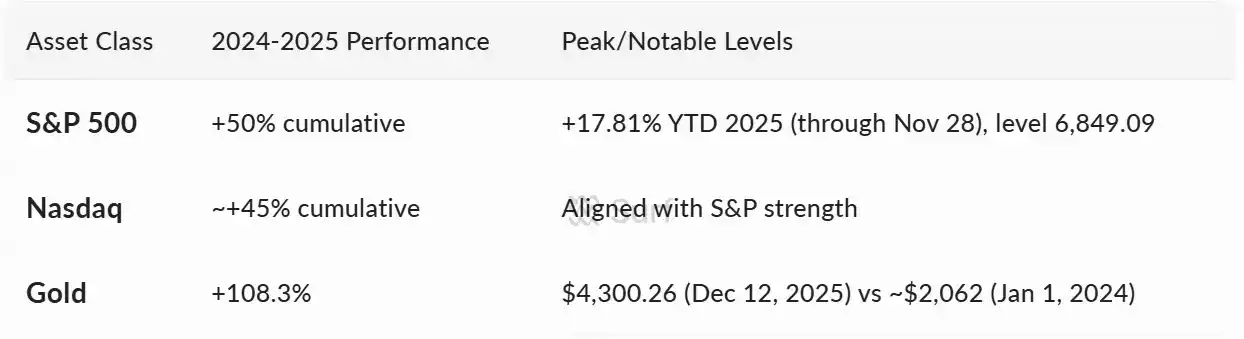
Luna'nın çöküşünden sonraki yıllarda, özellikle 2024-2025 yıllarında, kripto endüstrisi makro çevrede, düzenleyici politikalarda ve temel argümanlarda benzeri görülmemiş en güçlü kombinasyonu gördü. Luna öncesi piyasa yapısı altında, bu güçler genellikle güvenilir bir şekilde derin bir risk eğrisi döngüsü tetiklerdi. Ancak, kripto yatırımcılarını şaşırtan şey, son iki yılda bu durumun gerçekleşmemiş olmasıdır.
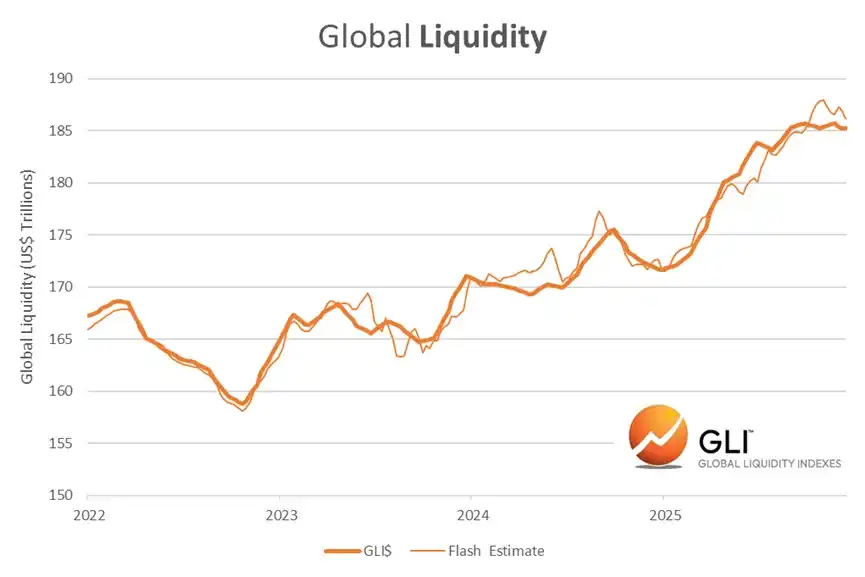
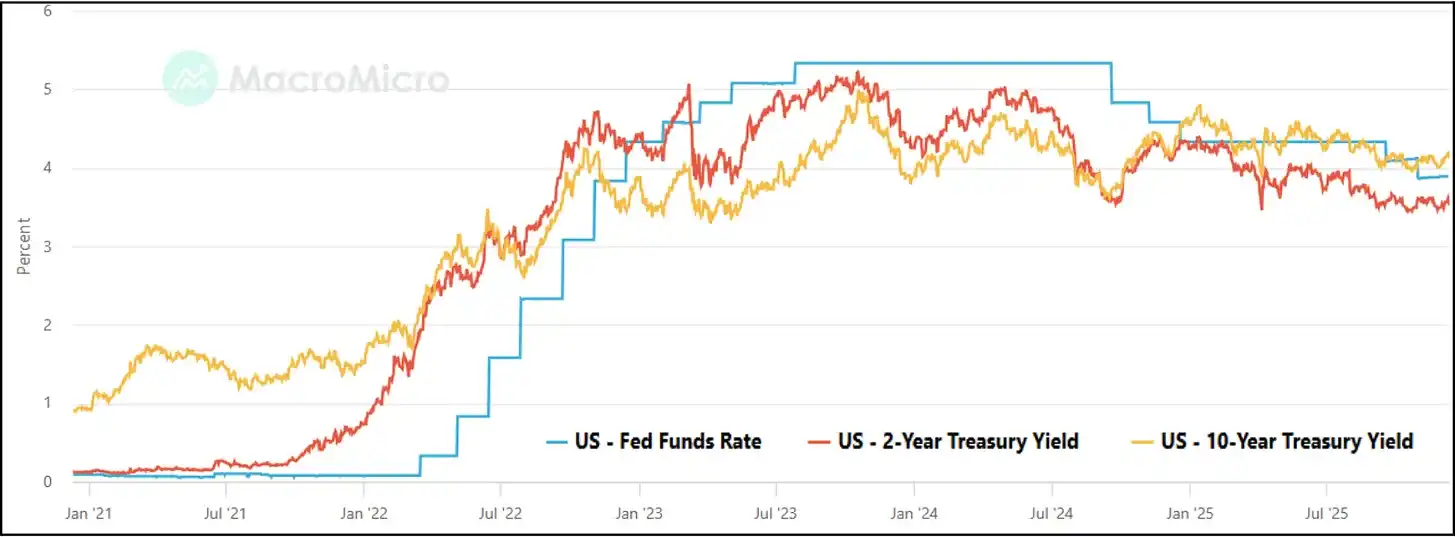
İdeal Likidite Koşulları
Küresel likidite genişlerken, gerçek faiz oranları düşüyor, merkez bankaları risk iştahı moduna geçiyor (Risk-on), geleneksel risk varlıkları sürekli yeni zirveler kaydediyor.
Denetim Baskısı Güçlü
· Uzun süredir büyük yatırımcıların eşiği olarak belirlenen düzenleme açıklığının hızlanan süreci:
· ABD, kripto para birimlerini destekleyen ilk hükümetini karşıladı.
· Bitcoin ve Ethereum spot borsa fonları piyasaya sürüldü.
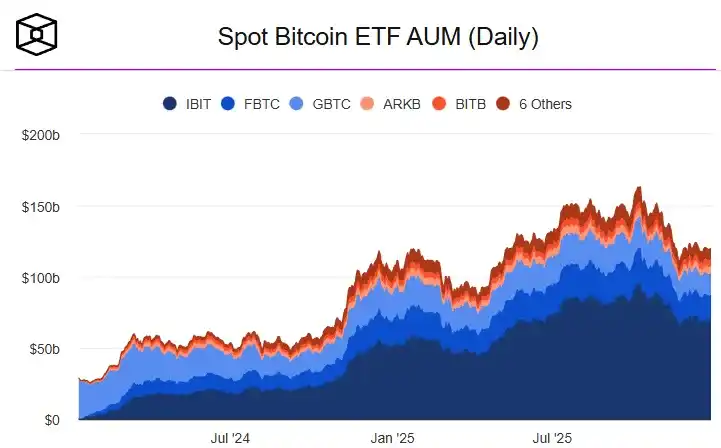
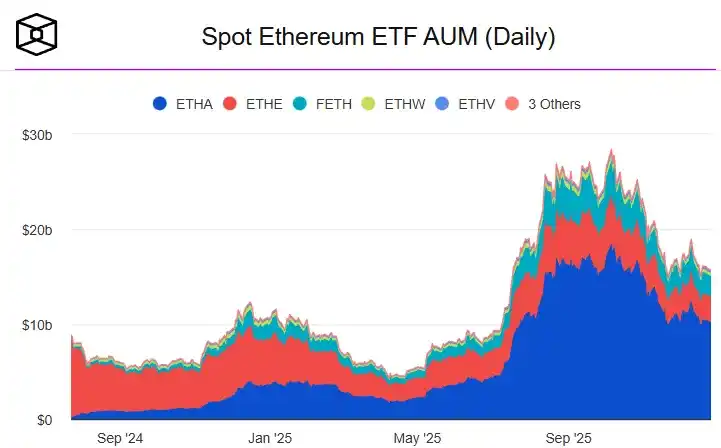
· ETP çerçevesi standardizasyonu gerçekleştirildi (aşağıda bahsedilen DAT çılgınlığına yol açtı).
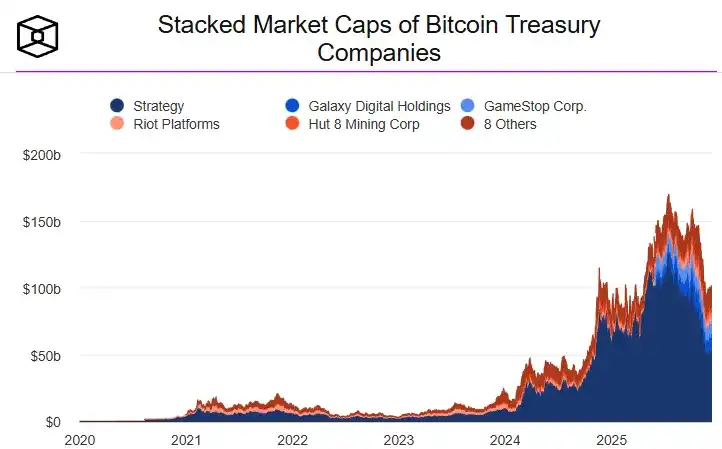
· MiCA net ve birleşik bir çözüm belirledi.
· ABD, Stabilcoin Yasası'nı (GENIUS Act) kabul etti.
· Clarity Act'ın yalnızca bir oyla kabul edilmesi gerekiyor.
Block Zinciri Temelleri Tarihi Zirvelere Çıktı
Aktivite, talep ve ekonomik ilişki hepsi büyük ölçüde arttı:
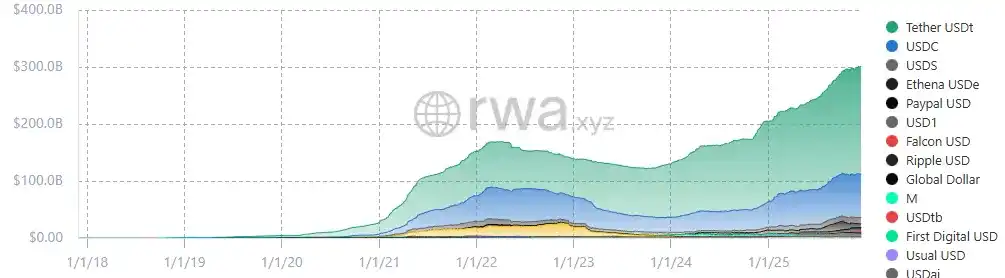
· Stabilcoin hacmi 300 milyar doları aştı.
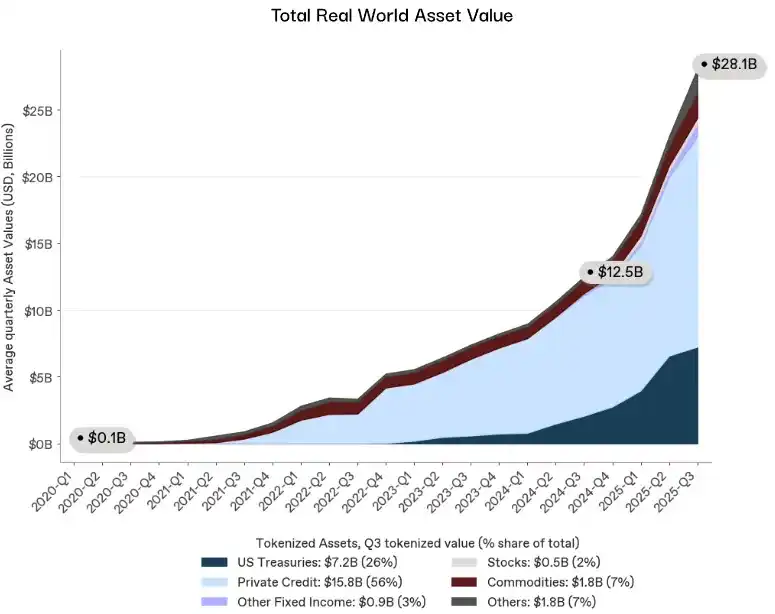
· RWA (Gerçek Dünya Varlıkları) 280 milyar doları aştı.
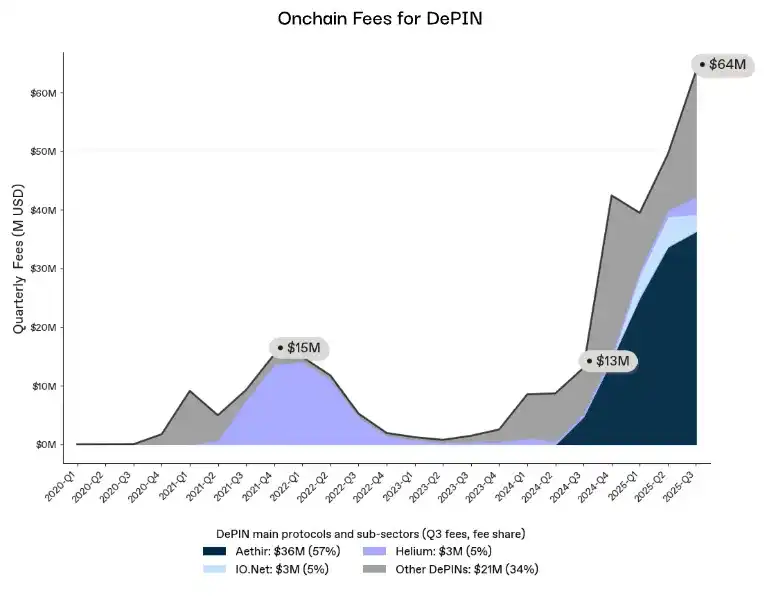
· DePIN geliri toparlandı.
· Block zinciri ücretleri yeni zirvelere ilerliyor.
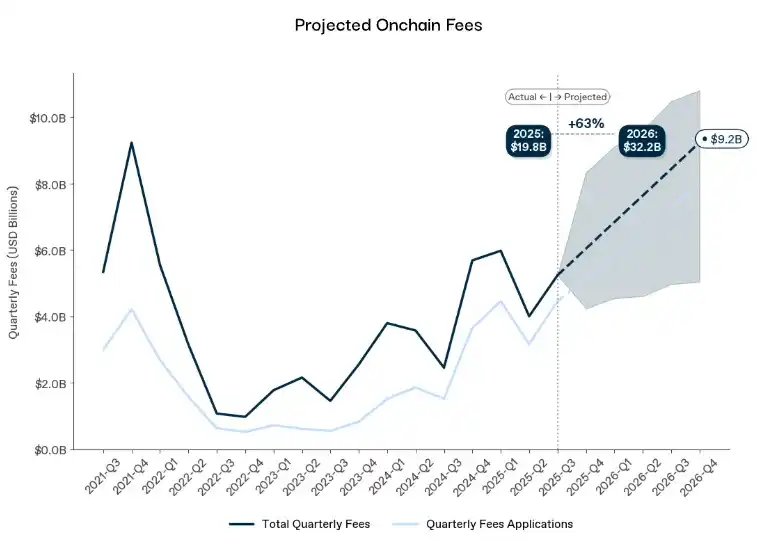
Bu Açıkça Yapısal Bir Sorun
Bu, talep, anlatı, düzenleme veya makro koşulların başarısızlığı değil. Bu, parçalanmış bir likidite iletim sisteminin sonucudur. 2017-2021 yıllarını yöneten piyasa yapısı artık mevcut değil, hiçbir makro, düzenleyici veya temel analitik güç onu yeniden canlandıramaz.
Bu, fırsatın kaybı anlamına gelmez, ancak fırsatın ortaya çıkması ve yakalanma şeklinin değişmesidir; zamanla, bu dönüşümün belirleyici bir şekilde olumlu olduğu kanıtlanacaktır.
Önceki pazar gerçekten daha büyük bir nominal "pump" üretti, ancak yapısal olarak sağlam değildi. Bu, temel analize değil, yansıtıcılığa ödül verdi; fayda yerine kaldıraç ödüllendirdi; manipülasyonu, içeriden bilgiye sahip olma avantajını ve sömürücü davranışları teşvik etti, tüm bunlar kurumsal sermaye veya anaakım benimseme ile uyumsuzdu.
Neden sorun çıktı?
Pazar likiditesi üç düzeyde oluşur: sermaye sağlayıcıları, dağıtım kanalları ve kaldıraç katsayısı. Luna'nın çöküşü bu üçüne de yıkıcı bir darbe vurdu.
Likidite Motoru Bozuldu
2017'den 2021'e kadar, shitcoin sezonu merkezi bilanço sağlayıcılarının itici gücü ile sağlandı, sermayelerini binlerce likid olmayan varlığa taşımaya istekliydiler:
· Çapraz platform aracısılar.
· Teminatsız kredi sağlayan offshore borç verenler.
· Uzun kuyruk pazarını destekleyen borsalar.
· Risk biriktiren prop tüccarlar.
Ardından Luna çöktü. Three Arrows Capital (3AC) battı. Alameda risk altında. Genesis, BlockFi, Celsius ve Voyager sırayla iflas etti. Offshore aracılar tamamen çekildi. Sermaye sağlayıcıları kayboldu ve benzeri olmayan bir bilanço ölçeği, risk taşıma kapasitesi veya uzun kuyruk pazarına müdahale etmeye istekli yeni oyuncular ortaya çıkmadı.
Distribution Pipeline Failure
Sermaye kendisi kadar önemli olan şey, sermayenin nasıl dağıtıldığının mekanizmasıdır. 2022'den önce, likidite doğal olarak risk eğrisi boyunca aşağı doğru aktı, çünkü az sayıda aracı onu sürekli olarak taşıdı:
· Alameda borsalar arasında fiyatı dengeledi.
· Offshore aracılar binlerce işlem çifti için teklif verdi.
· FTX yüksek sermaye verimliliği sağladı.
· İç kredi limitleri likiditeyi varlıklar arasında transfer etti.
Luna'nın krizi 3AC ve FTX'a yayıldığında, bu yönlendirme katmanı kayboldu. Sermaye hala kripto alanına girebilir, ancak onu uzun kuyruk pazarına nakleden boru hattı artık yok.
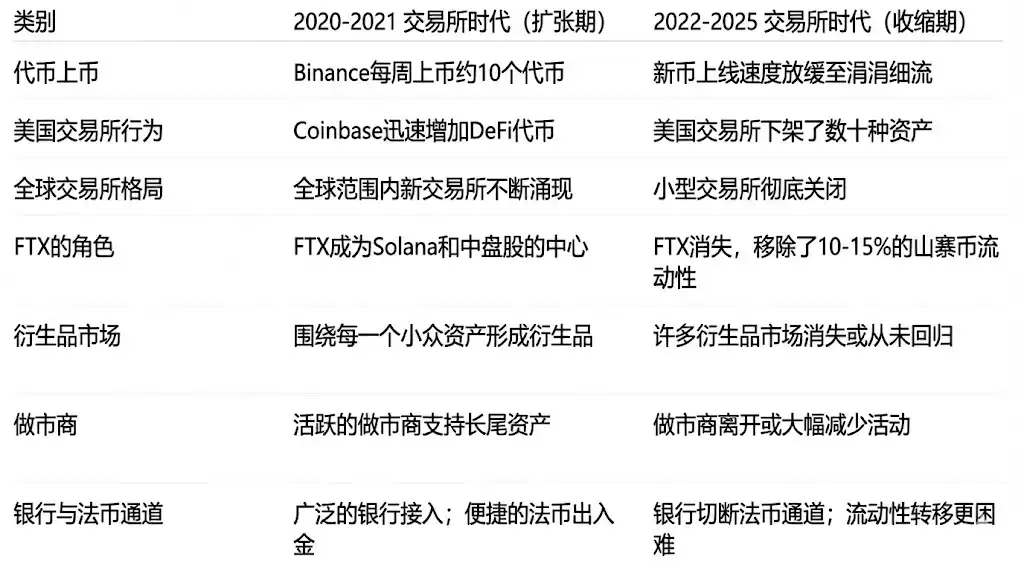
Liquidity Amplifier Failure
Nihayet, likidite sadece sağlanmıyor ve yönlendirilmiyor, aynı zamanda artırılıyordu. Küçük miktarlı likidite girişleri piyasayı kaldırmaya yetiyordu, çünkü teminat radikal bir şekilde tekrarlanıyordu:
· Uzun Kuyruk Jetonu Teminat olarak kullanıldı.
· BTC ve ETH, Yüksek Kaldıraçlı olarak Alması için Altcoin Sepeti'ne katıldı.
· Yinelemeli On-chain Getiri Döngüsü.
· Çoklu platformda yeniden teminatlandırma.
Luna'dan sonra, sistem hızla darmadağın oldu, düzenleyici kurumlar kalan kısmı dondurdu:
· SEC'nin yaptırımı kurumsal risk pozisyonunu kısıtladı.
· SAB-121 Bankaları Custody işinden uzak tuttu.
· MiCA sıkı rehin kuralı uyguladı.
· Kurumsal Uyumluluk Departmanı faaliyetleri BTC ve ETH ile sınırladı.
Merkezi Olmayan Finansmanın (CeFi) kredi hacmi bir ölçüde toparlandı, ancak temel piyasa öyle değil. Geçmişin kredi verme tarafını tanımlayanlar artık yok olmuş, yerini daha çok riskten kaçınan, neredeyse tamamen önde gelen varlıklara odaklanan bir sistem almıştır. Geri dönen, uzun kuyruk kredi iletim mekanizmasına sahip olmayan bir kredi verme durumudur.
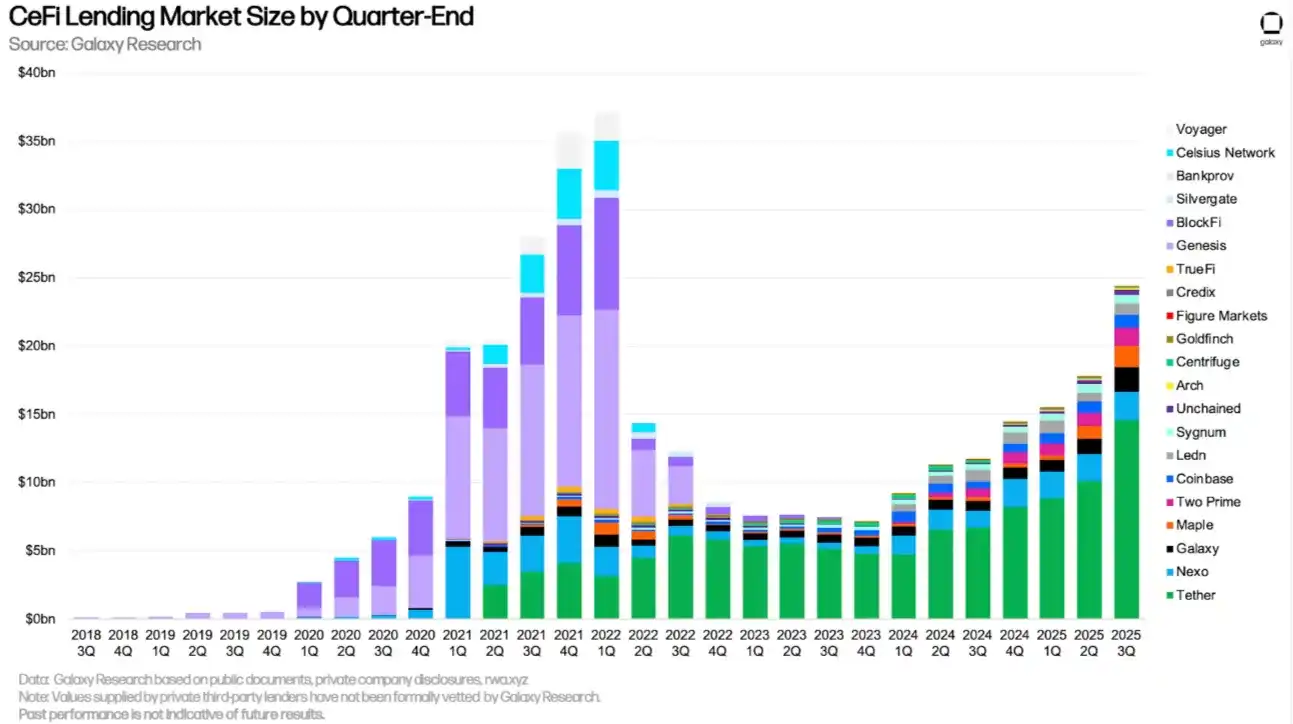
Bu tür bir sistem, kaldıraç artış hızının risk maruziyet hızından hızlı olduğunda ancak çalışabilir; bu dinamik, sonunda başarısızlığa mahkum edilmiştir.
Yapısal Altcoin Likiditesinde Azalma
Motor durduğunda, boru hattı kırıldığında, teminat artırıcı kapatıldığında, pazar benzersiz bir duruma girdi: Yıllar süren yapısal likidite azalması. Bu durumla birlikte tamamen farklı bir pazar ortaya çıktı.
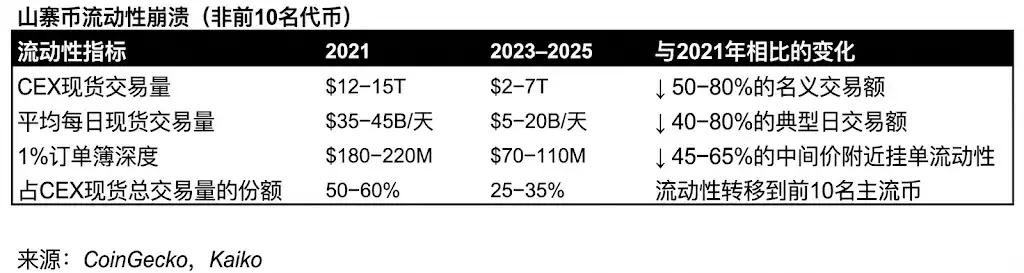
Pazar Derinliği Çöküşü
Tarih boyunca, derinlik her zaman geri kazanıldı çünkü aynı oyuncu grubu onu yeniden inşa etti. Ancak artık onlar olmadan, altcoin'lerin derinliği eskisine geri dönemeyecek.
· Uzun Kuyruk Varlıkların Derinliği %50-70 düştü.
· Fiyat Makası Genişledi.
· Birçok emir defteri aslında terkedilmiş durumda.
· Farklı platformlar arası fiyat düzeltme mekanizması kayboldu.
Talep Önde Gelen Varlıklara Yönlendi
Likit akışı yukarı doğru göç etti ve artık geri dönüş alamıyor.
· Kurumsal Uyumluluk Departmanı uzun kuyruk maruz kalımını yasakladı, BTC ve ETH gibi ana akım varlıklara sadık kaldı.
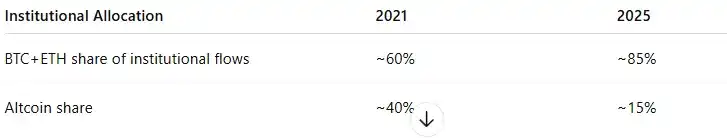
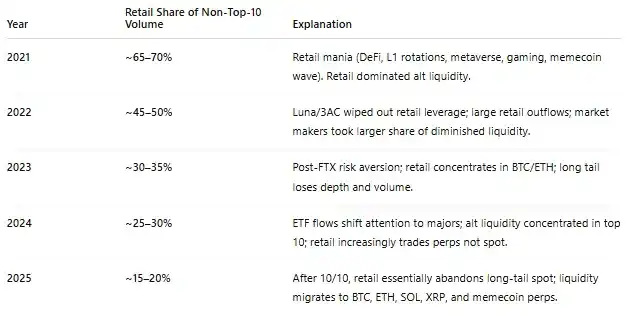
· Perakende yatırımcılar pazardan çıktı.
· ETF ve DAT yalnızca yeterli mevcut likiditeye sahip mavi yonga jetonlara odaklanır.
Çılgın Jeton İhraçları, Alıcı Olmayan Bir Pazarla Karşılaştı
2021/2022'deki VC etkinliği zirvesi, devasa gelecekteki arz dalgasına neden oldu.
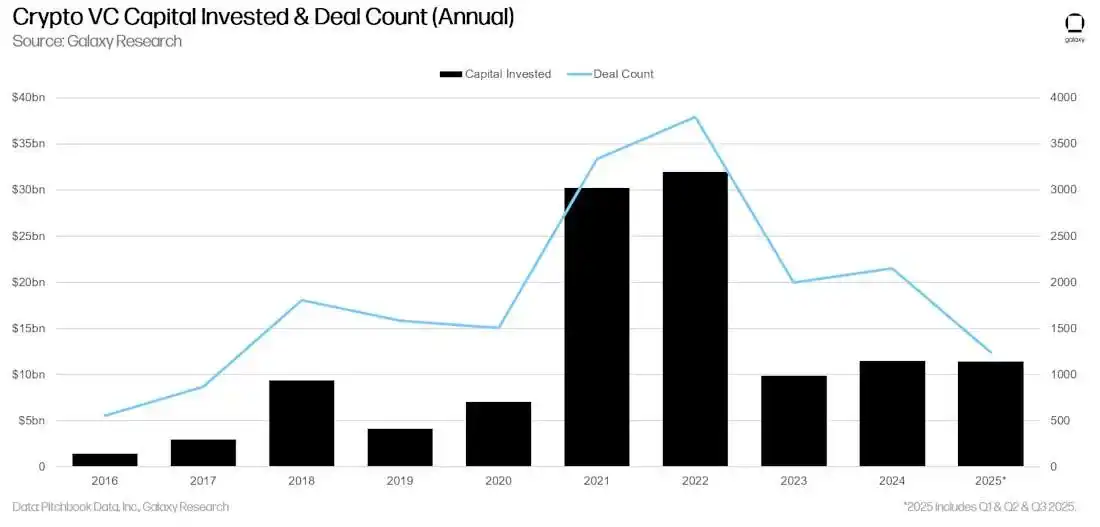
Bu projeler 2024-2025 yıllarında jetonlarını ihraç ettiklerinde, tüm emme mekanizmalarının eksik olduğu bir pazara çarptılar. Zarar gören sistem sürekli satış baskısını kaldıramadı.
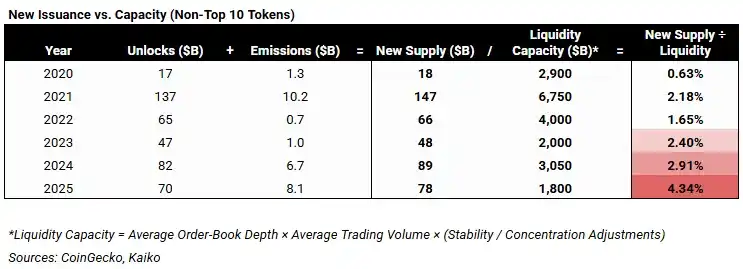
(2021-2022'deki risk sermayesi ihraç döneminin temizlenmesiyle, jeton kilidinin 2026 yılında normalleşmesi bekleniyor, bu da uzun kuyruk likiditesindeki önemli yapısal bir direnci hafifletecek)
Eskiden kripto sezonunu güçlendiren koşullar sistematik olarak kaldırıldı. Peki, bugün neredeyiz?
Yeni Düzen'e Yatırım Yapma
2022 sonrası dönem, altcoinler için acı verici olsa da, bu, ölçeklendirilemeyecek bir temelde pazar yapısından kesin bir kopuşu temsil ediyor. Ardından gelen şey normal bir pazar geri çekilmesi değil, daha çok yetersiz yansımalı, kaldıraç destekli likidite tarafından tanımlanan bir rejimdir. Bu eksiklik halen pazarı tanımlıyor.
Mevcut yapı içinde, temel olarak güçlü varlıklar bile sürekli likidite eksikliği koşullarında ticaret yapmaktadır. Fiyatları belirleyen şey zayıf bir emir defteri, sınırlı kredi ve parçalanmış yönlendirme olurken temel performans değil. Birçok varlık uzun süreli olarak durgunluk yaşayacaktır. Bazıları hayatta kalamayacak. Bu, suni likidite veya varlık tablosu büyütmesi olmadan işletmenin kaçınılmaz maliyetidir.
Bu durumun önemli ölçüde değişmesi için düzenlemelerin değişmesi gerekecektir.
Yakında yürürlüğe girecek Şeffaflık Yasası, altcoin pazar yapısının kritik bir dönüm noktasıdır. Bu, devasa bir sermaye havuzuna giriş iznini kilitleyerek: düzenlenmiş varlık yönetim şirketleri, bankalar ve servet platformları yüz trilyonlarca doları yönetiyor; açık bir yasal sınıflandırma, vekalet düzenlemeleri ve uyumluluk belirsizliği olmadan, bunlar risk pozisyonu bulunduramazlar.
Bu sermayenin katılım gösterebilmesi öncesinde, altcoin piyasası likidite eksikliği rejiminde sıkışmış kalacaktır. Katılım gösterilebilir hale geldiğinde, pazar yapısı tamamen değişecektir.
Önde gelen finansal kurumlar, bu dönüşüm için pozisyon alıyor:
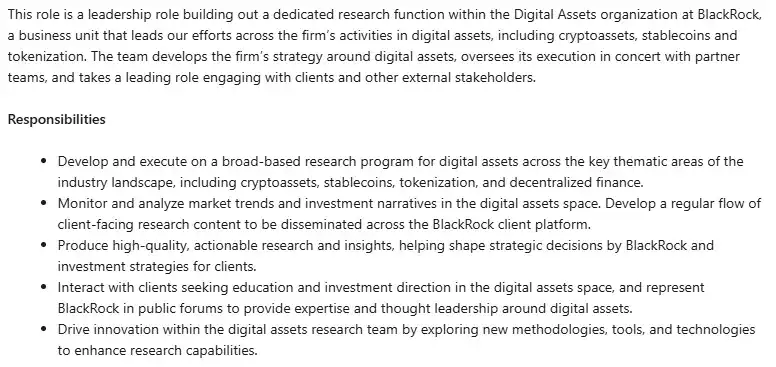
· BlackRock, hisse senetleriyle aynı şekilde jetonları kapsayan özel bir dijital varlık araştırma fonksiyonu oluşturuyor.
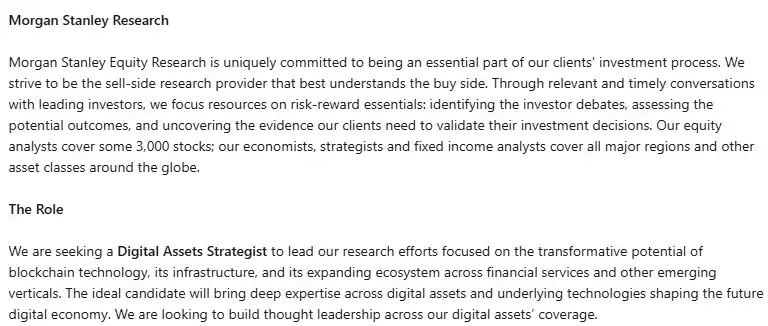
· Morgan Stanley da aynı durumdadır.
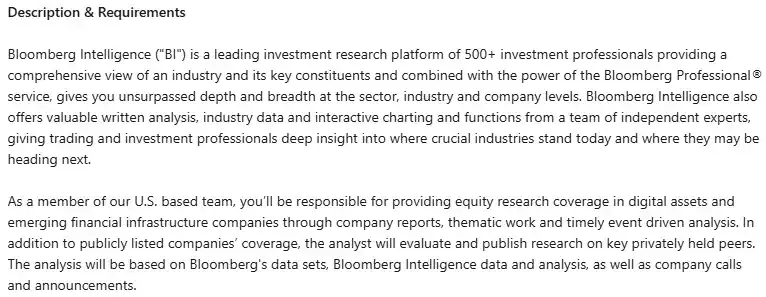
· Bloomberg de aynı şekildedir.
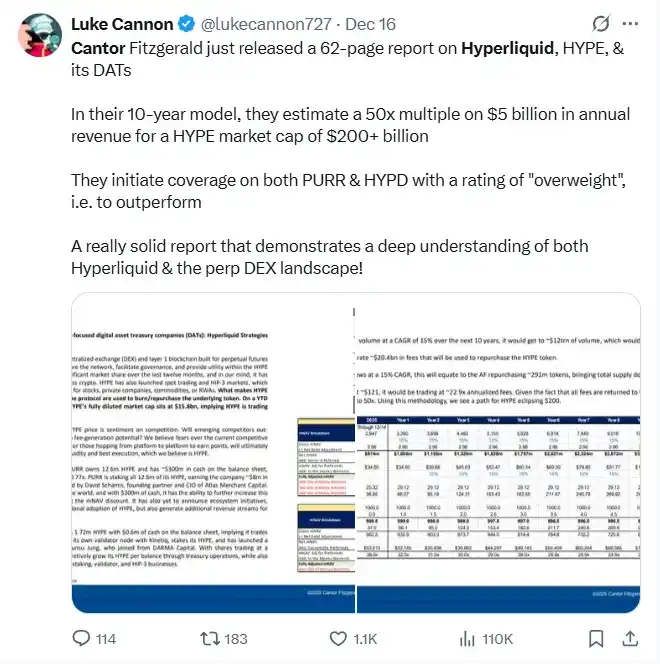
· Cantor Fitzgerald, bireysel jetonlara yönelik hisse senedi araştırması tarzındaki raporları yayınlamaya başladı.
Bu kurum oluşumu, yeni bir piyasa rejiminin başlangıcını işaret etmektedir. Düzenlemenin netleştirdiği sermaye, offshore kaldıraç, içe dönük döngü veya perakende yatırımcı momentumundan geçmeyecek. Yavaşça ve seçici bir şekilde tanıdık kurumsal kanallar aracılığıyla girecek. Konfigürasyon kararları, nitelik, süreklilik ve ölçek potansiyeli tarafından yönlendirilecektir - hikaye hızı veya kaldırağın büyütme yerine.
Anlam oldukça açıktır: Eski şifrelenmiş para senaryosu artık eskimiştir. Fırsat artık sistemik likidite akışından gelmeyecek. Bu, uzun vadeli likidite eksikliğini aşma becerisine sahip ve uygun görme yetkisi verilen özel varlıklardan gelir.
Daha önce bu süzme koşulları isteğe bağlıydı. Yeni rejim altında, bunlar zorunludur.
· Sürekli talep: Bu varlık sürekli, yetkilendirilmemiş ihtiyacı yakalıyor mu, yoksa sadece motive ediciler, hikaye anlatımı veya spekülasyon varken mi hareketleniyor?
· Kurumsal kimlik: Düzenlenmiş sermaye, bu varlığa yasal veya saklama riski olmadan sahip olabilir, ticaret yapabilir ve tahvil edebilir mi? Teknolojik üstünlüğe bakılmaksızın, kurumsal yetkilendirme kapsamının dışındaki varlıklar hala likidite kısıtlamalarına tabi olacaktır.
· Titiz ekonomik model: Arz, emisyon ve kilidin açılması öngörülebilir ve sınırlı olmalıdır. Değer yakalanmalıdır. İçe dönük enflasyon artık tolere edilmeyecektir.
· Kanıtlanmış kullanım: Ürün, farklılaşmış ve değerli bir işlev sağladığı için mi kullanılıyor, yoksa ilgili kalmasını beklerken hayatta kalmak için sübvansiyona mı güveniyor?
Sabit coinler ve tokenleştirilmiş varlıklar (hala odak noktasında olanlar), blockchain tabanlı sistemlerin yanı sıra sağlık hizmetleri, dijital pazarlama ve tüketici düzeyi AI'ye entegre olmaya başlıyorlar, yüzeyin altında sessizce çalışıyorlar.
Bu uygulamaların fiyatlarına nadiren yansıtılmakta ve geniş ölçüde hala göz ardı edilmektedir, sadece ana akım toplum değil, hatta çoğu Web3 çalışanı bile. Tasarımları parlamak veya viral bir şekilde yayılmak için değil; çekicilikleri ince, gömülü ve gözden kaçırılması kolay bir şekilde olabilir.
Ancak, spekülatiften gerçeğe dönüşüm başladı: Altyapı artık aktif, uygulamalar gerçek, yenilikçi farklılaşma doğrulandı. Piyasa katılımcıları giderek daha fazla kurumsal yatırımcı ve düzenlenmiş sermaye tarafına kaydıkça, değerleme ile aralarındaki farkın görmezden gelinmesi giderek zorlaşacak.
Nihayetinde, bu fark kapanacak.
Geriye çekilip baktığımızda, başardık
2014 yılında ilk kez kripto para tuzağına düştüğümde, o zamanlar Blockchain'in sadece dijital bir para birimi olmadığını, veri ağının devrimsel bir teknolojisi olduğunu net bir şekilde fark ettim.
On yıl sonra, bir zamanlar soyut bir fikir gerçek dünyada işliyor.
Yazılım nihayet güvenli ve kullanışlı olabilir hale geldi: Verileriniz sizin kontrolünüzde, gizli ve korumalı kalırken hala daha iyi bir deneyim sağlamak için kullanılabilir.
Bu artık deneysel değil. Bu, günlük altyapının bir parçası olmaya başlıyor.
Başarılı olduk: "Kripto para süper döngüsü"nü değil, gerçek hedefi başardık.
Artık uygulama aşamasındayız.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






