



Sonsuz Vadeli İşlem Öncüsü: Likiditeyi Fiyatlandırmak İçin Büyü Formülü, Şeffaflık Onu Büyüleyemez hale getiriyor
Orijinal Başlık: Kapsamlı Okuma: Kripto'nun En Sıcak Türevinin Nasıl Ortaya Çıktığının Anlatılmayan Hikayesi
Orijinal Yazar: IZABELLA KAMINSKA, The Peg
Çeviren: Peggy, BlockBeats
Editör Notu: Periyodik Vadeli İşlemler genellikle kripto piyasasının en spekülatif işlem araçlarından biri olarak görülürken, mucidi ve bu işlemi yapan borsa da aynı şekilde uzun süredir tartışma konusuydu. BitMEX, küresel kripto türev işlemlerinin merkeziydi, ancak AML uyumluluğu eksikliği nedeniyle düzenleyici darbeyi yaşadı; kuruculardan biri olan Ben Delo, hem Periyodik Vadeli İşlemlerin tasarımcısıydı hem de ABD yargı sistemine davalık oldu. İnovasyon, genişleme ve kurumsal sürtüşme, bu örnekte her zaman bir araya geldi. Bu makale, bu periyodik vadeli işlemin doğuş noktasına geri dönüyor, BitMEX'in mühendislik seçimlerinden, piyasa kısıtlamalarından ve tesadüfi ilhamdan yola çıkarak, nasıl merkezi bir tasarıma sahip olmadan, fiyatlandırma ve takas mekanizmasını kendiliğinden evrimleştirdiğini izliyor.
Aşağıda Orijinal Metin Bulunmaktadır:
Eylül 2015'te, Şanghay'da bir taksi aracının arka koltuğunda, genç bir matematikçi ve ortak kurucu, kripto borsaları için uzun süredir devam eden bir sorunu çözmeye çalışıyordu. Belli belirsiz şekilde çizdikleri şey, vadesi olmayan garip bir vadeli işlem sözleşmesiydi.
Bu icat, sonradan "perpetual future" olarak adlandırılan finansal araçtı. Bugün, kripto piyasasında en önemli ve en yüksek işlem hacmine sahip türevlerden biri haline geldi, ancak geleneksel finans sistemlerinde hala ciddiye alınmıyor.
Son birkaç haftada, nihayet bazı gözlemciler fark etmeye başladı: Bu aracın modern finans sistemi üzerinde bir etkisi olduğu. Ancak ilgili tartışmalar hala sınırlı ve yüzeysel, daha da önemlisi, bu, bir ana arka planı göz ardı etti - Perpetual Future'ın yükselişi, izole bir olay değil, aynı anda üç derin yapısal değişimle gerçekleşmiştir:
· Merkez Bankaları "Kıt Rezerv" operasyon çerçevesine geri dönüyor;
· Teminatsız finansman acil likidite kaynağı olarak ortadan kayboluyor;
· Uluslararası Dolar Ödeme Sistemi'nde, fonların sürekli maliyeti artıyor.
İşte bu arka plana karşılık, stabil kripto paraların yükselişi, tamamen teminatlı, kısa vadeli dolar finansman kaynağı yarattı. Ancak ilginç olan, bu sistemde, bu likiditenin marjinal fiyatlandırması ve takası konusunda belirleyici bir merkezi otoritenin var olmamasıdır.
Şu anda, tüm bunlar genellikle sürekli işlem sözleşmesi finansman oranı (funding rate) aracılığıyla otomatik olarak gerçekleşmektedir — istikrarlı kripto para birimleri işlem gördükçe, bu mekanizma otomatik olarak çalışmaya devam eder.
Daha da şaşırtıcı olan şey şudur: Resmi finansal sistem, LIBOR'un (Londra Bankalararası Faiz Oranı) yerine geçecek bir çözüm için birkaç yıl süren bir çalışma sonucunda, çok sayıda düzenleyici kurumun ve uzman komitesinin katkılarıyla oluşturulmuşken; sürekli işlem sözleşmesi tarafından üretilen finansman oranı, şimdi günlük olarak on trilyonlarca dolarlık istikrarlı kripto para birimi fonunu hesaplamaktadır ve neredeyse tamamen doğal bir evrimin ürünüdür.
Aynı zamanda, merkez bankası içerisinde para politikası işlem çerçevesi üzerine bir akademik tartışma devam etmektedir. Merkez bankası yetkilileri, para politikasını iletmek ve marjinal likiditeyi fiyatlandırmak için teminatsız federal fonlar faiz oranına (Fed Fonlar) dayanmanın uygulanabilir olmadığını giderek fark etmektedir. Ancak sorun şudur ki, "Yeni işlem çerçevesinin hangi piyasa faiz oranlarına dayanması gerektiği" konusunda bir görüş birliğine varacak kimse bulunmamaktadır.
Eğer LIBOR ve Avrupa dolar piyasasının tarihsel deneyimleri hala referans değerine sahipse, o zaman, dolar marjinal finansmanın gerçek maliyeti, resmi sistem ile resmi olmayan sistem arasındaki kesişim noktasında her zaman ortaya çıkar. Çünkü istikrarlı kripto paralar yeni "teminatlı Avrupa doları" haline gelirken, bu sistemlere hesaplama yapmalarında yardımcı olan ve sistematik fon baskısını gerçek zamanlı yansıtan en önemli gösterge muhtemelen sürekli işlem sözleşmesi finansman oranıdır.
Bununla birlikte, sürekli işlem sözleşmesinin emici, fiyatlandırma ve likidite baskısını hafifletme rolünü üstlendiği ve geleneksel mekanizmanın artık zarif bir şekilde başa çıkamadığı görüşü hala merkez bankası karar vericilerinin dikkatini tam olarak çekmemiştir.
İşte bu nedenle, şimdi bu araçların nasıl ortaya çıktığını, başlangıçta hangi sorunu çözmeye çalıştıklarını yeniden gözden geçirmek son derece önemlidir. Aşağıda, bu tarihi süreç, kripto endüstrisine erkenden adım atan ve bu alandaki gelişmeleri sürekli olarak takip eden benim benzersiz bakış açımdan gelmektedir.
Hikayenin baş aktörü, Ben Delo'dur: Oxford Üniversitesi'nde eğitim almış, nazik konuşan bir matematikçidir. 2014 yılında, Detroitli, doğrudan konuşan Amerikalı Arthur Hayes ve daha az tanınan Amerikalı Samuel Reed ile birlikte Hong Kong'da BitMEX borsasını kurmuştur.
Üçü de 2020 yılında Bankacılık Gizlilik Yasası'nı ihlal ettikleri iddiasıyla ABD Adalet Bakanlığı tarafından dava edilmiştir; çünkü BitMEX, hızla küresel kripto türevleri borsalarından biri haline gelirken yeterli bir kara para aklama (AML) mekanizmasını uygulamamıştır. 2025 yılında, Donald Trump'ın onlara beklenmedik bir şekilde af çıkarmasıyla birlikte, kamuoyu tekrar bu üç kurucunun üzerine odaklanmıştır.
Ancak tüm bu manşetlerden önce, onlar sadece işlemcilerin memnuniyetsizliğini gidermeye çalışan üç girişimciydi.
İlk kez onlarla etkileşime geçmem 2017 yılında oldu. O zamanlar hala Financial Times'ın FT Alphaville yayını için yazılar yazıyordum ve genellikle kripto endüstrisinin en son çılgınlıklarını, İlk İcoin Teklifi (ICO) konularını ele alıyordum.
Birisi bana Arthur Hayes ile konuşmamı önerdi. Onlar Hayes'i iş dünyasında oldukça bilgili bir yorumcu olarak tanımladılar ve daha da önemlisi, Hayes'ın gerçekçi, iş odaklı ve anlatıya kapılmamış bir bakış açısı sunabileceğini belirttiler.
Açıkçası, o zamanlar temkinliydim. O yıllarda, kripto dünyası hype ve pump-and-dump programlarla doluydu ve neredeyse herkes kendi pozisyonunu pazarlıyordu. Ancak Hayes beni hayal kırıklığına uğratmadı.
İletişimimiz olağanüstü sakin ve doğrudan oldu. Açıkça finansal piyasanın gerçekte nasıl işlediğinin farkındaydı ve aynı zamanda kripto endüstrisinin yaygın abartılı anlatılarına ve boş konuşmalarına karşı oldukça bağışıktı.
ICO konusunda, şöyle açık bir şekilde ifade etti: "İnsanlar bir şeyler için para ödemeye istekli olabilirler, ancak sonunda ellerinde hiçbir şey kalmaz. Bu sadece bir geliştirme ekibinin vaadi, gerçekten ne işe yarayıp yaramayacağını ise kimse bilemez." "İlginç olan, insanların bir hayal üzerine, birkaç dakika içinde 10 milyon dolar toplayabilmeleridir."
O zamanlar, BitMEX'in karlılığı "blockchain her şeyi çözer" ICO anlatısının bir kısmından kaynaklanan büyük bir artış yaşıyordu. "Dişçoin" (sadece diş hekimliği ödemeleri için kullanıldığını iddia eden bir jeton) gibi uçuk projeler, kripto ekosisteminde büyük miktarda paranın akmasına neden oldu ve BitMEX doğal olarak bu kutlamadan faydalandı.
Ancak kurucular için, bu tür bir şan belki de bir acı tadı taşıyordu.
Birkaç yıl öncesine kadar, yatırımcıları BitMEX'e ilgi göstermeye ikna etmek bile zordu.
Sonradan Ben Delo bana, 2014'ten 2016'ya kadar birkaç kez finansman sağlamaya çalıştıklarını ancak sürekli başarısız olduklarını anlattı. Dış destek olmadan, sadece kendi birikimlerine güvenerek projeyi sürdürmek zorunda kaldılar, kahve dükkanlarında ve dairelerde çalışarak ürünlerini yavaş ama sağlam bir şekilde ilerlettiler.
2017 yılında BitMEX ekibi, Arthur, Ben, Sam, Greg ve Jinming. Resim BitMEX tarafından sağlanmıştır.
2015 yılı Eylül ayına kadar, Delo'nun bir fikri onların kaderini tamamen değiştirdi.
Normal kullanıcıların kaldıraçlı işlem yapmasını daha kolay hale getirmenin yollarını düşünürken, vadesiz türev ürün yapısına sahip bir şey keşfetti — sonsuz vadeli sözleşme. 2019 yılına gelindiğinde, bu yenilik BitMEX'i endüstrinin en karlı borsalarından biri haline getirmişti.
Aynı zamanda BitMEX'in zirveye yaklaştığı, henüz salgın patlak vermemiş zaman diliminde, bu şirketle tamamen farklı bir etkileşim yaşadım.
Delo, kaderlerini değiştirecek bir ilham anına ancak Eylül 2015'te kavuşabildi.
Normal kullanıcıların kaldıraçlı işlemlere katılmasını nasıl daha kolay hale getirebileceğini defalarca düşünürken, yepyeni bir türev ürün yapısı hayal etmeye başladı: vadesi olmayan sözleşmeler, yani sonradan "sonsuz vadeli sözleşme" olarak adlandırılan ürün. 2019 yılına gelindiğinde, bu yenilik BitMEX'i kripto endüstrisindeki en karlı borsalardan biri haline getirdi.
Aynı zamanda bu fikrin borsayı zirveye taşıdığı ve COVID-19 salgınının henüz patlak vermediği o dönemde, BitMEX ile tamamen farklı bir etkileşim yaşadım.
Şirket içinden bir ihbarcı benimle iletişime geçti ve BitMEX'in düzenlemelere aykırı hareket ettiğini ifşa etmek istedi. Bu kişi, kurucu ekipnin karlarını artırmak için kara para aklama düzenlemelerinden kaçındığını bilerek yaptığını iddia etti. İhbarcı, Bloomberg'ün o sırada bu şirket hakkında düzenleyici kurumların soruşturma yürüttüğünü ancak çok sayıda önemli detayın henüz açıklanmadığını bildirdiğini belirtti ve bu ayrıntıları Financial Times'a daha fazla bilgi sağlamak için kullanabileceğimi söyledi.
Bu ipucu çok ileriye gitmedi. Derinlemesine bir araştırma yapmaya hazırlandığım sırada, COVID-19 salgını patlak verdi ve tüm haber akışını hızla sildi. Duraklamayı daha da derinleştiren şey, bu bilgi kaynağının endişeleri nedeniyle, delilleri basına sağlamanın ABD Adalet Bakanlığı ve Ticaret Vadeli İşlemler Komisyonu'nun (CFTC) üzerinde çalıştığı genel davayı etkileyebileceğinden, iddialarını doğrulamak için talep ettiğim materyalleri bana teslim etmedi. Financial Times ekibi bağımsız bir soruşturmaya başlamadan önce, piyasada ciddi bir çalkantı yaşandı ve Financial Times kendisi, başka bir kara para aklama olayı olan Wirecard davasının tüm dikkatini yoğunlaştırdı.
Bununla birlikte, ihbarcıyla olan bu temasımızda, en etkileyici olanın, kişinin anlatımında ortaya çıkan içsel çelişkiler olduğunu hala düşünüyorum. Bu kişi açıkça BitMEX'in yasa dışı davranışlarını ifşa etmek istiyordu, ancak aynı anda, suçladığı kişilere karşı belirgin bir saygı duyuyordu — sadece şirketin profesyonelliğini defalarca övmekle kalmadı, özellikle Ben Delo'nun zekasını yücelten, özellikle de "sonsuz vadeli sözleşme" aracını tasarlamadaki merkezi rolünü büyük ölçüde överek.
İşte tam o anda, bu konsept beni sıkıca kendine çekti.
Sonsuz Nedir? Ne Demek?
İhbarda bulunan beni aramadan önce, daha önce hiç böyle bir "sürekli sözleşme" duymamıştım. Bu durum beni biraz utandırdı, sonuçta uzun yıllar emtia vadeli işlemler hakkında haber yaptım, türev ürün piyasasına oldukça aşina olduğumu düşünüyordum. Ancak bu yeni tür aracın işleyişi, sezgisel anlayışımın tamamen ötesine geçiyordu. BitMEX'in ticaret arayüzüne dik dik baktığımı hatırlıyorum, mantığı anlamaya çalıştım ancak açıkça yetkin olmadığımı hissettim.
Platformda kendi küçük Bitcoin varlığımı (yaklaşık 10 dolar değerinde) kullanmaya başladıkça, durum yavaşça netleşmeye başladı. Sürekli sözleşmenin sadece ustaca bir şifreleme aracı olmadığını fark etmeye başladım. Belirli bir anlamda, bu daha çok kendini düzenleyen bir LIBOR'a benziyordu, 2008 küresel finans krizinde temelli bir şekilde başarısız olduğu kanıtlanmış toptan finansman faiz oranı.
Bu açıdan bakıldığında, sürekli sözleşme, geleneksel olarak opak ve uzun süre incelenmemiş bir finansman piyasasına net fiyat sinyalleri getirebilen, özellikle günlük bazda fon fiyatlandırmasına odaklanan bir mimari oluşturmayı ima ediyor.
Gerçekten dikkat çekici olan şey, kripto endüstrisinin kendisinin neredeyse ne yarattığının farkında olmamasıydı. Açıkçası onlar da merkez bankası düzeyindeki bilgi ve deneyime sahip değillerdi, bu aracın finansal sistemdeki güvence altına alınmış finansmanın yeni paralı bir paradigmaya nasıl entegre edildiğini anlamakta zorlandılar.
O zaman kendime şunu söyledim: Doğrudan Delo ile konuşmam gerekiyor. Onun nasıl bu noktaya geldiğini anlamalıyım ve dolar sistemi arkasındaki daha derin "altyapı sorununu" ne kadar anladığını bilmek istiyorum.
Ne yazık ki, bu röportajla ilgili tüm düşüncelerim, kısa sürede gerçeklik tarafından baltalandı. Karantina, günlük düzenleme işleri, köşe yazıları, ve küçük kızımla ilgilenme tüm enerjimi aldı.
Gerçek anlamıyla belirleyici olan dönüm noktası, 1 Ekim 2020'de gerçekleşti. Neredeyse kaçınılmaz bir şekilde, işler sonunda o noktaya geldi: Delo ve ortak kurucuları resmi olarak ABD yasalarını ihlal etmekle suçlandı, ihbarda bulunan tarafın önceden tahmin ettiği gibi.
Açıkçası, BitMEX'in kurucularının "içeriden ihbar" almasına şaşıracaklarını düşünmüyorum. ABD makamları uzun süredir şeffaf bir ihbarcı ödül sistemi işletiyor ve duruşmada ortaya çıkan kanıtlar, şirket içinde birinin soruşturmaya yardımcı olduğunu açıkça gösteriyor. Belki de gerçekten şaşırdıkları şey, resmi suçlama yapılmadan önce, hikayelerinin birçok medyaya sunulmaya çalışılmasıydı.
Bu bağlamda, bu hikayenin olası bir gelişmesini takip etmeye devam ettim, ancak artık hiçbir olasılık kalmadı. BitMEX yasal sorunlar içine sürüklendi ve kurucuları kamuoyundan zamanla çekilmek zorunda kalacaklar. Delo nihayetinde 2021 Mart ayında New York'a giderek suçsuz olduğunu iddia ettiği suçlamalarla ilgili olarak teslim oldu. 2022 Şubat ayında, "Bankacılık Gizlilik Yasası" ile ilgili ceza sürecinde, üç kişi nihayetinde suçlarını kabul etti. Son uzlaşma koşullarına göre, her biri 10 milyon dolarlık bir ceza ödeyecek ve Delo'ya ayrıca 30 ay ertelenmiş hapis cezası verilecek.
Bu en kötü senaryo değil. BitMEX'in faaliyetlerine devam edebilmesi için tamamen KYC ve AML sistemlerini uygulaması gerekiyor, ancak üç kurucu da geçen birkaç yılda biriktirdikleri önemli serveti koruyabildiler.
2022 Şubatına gelindiğinde, ben Financial Times'dan ayrılmış ve Blind Spot'u kurmuştum. Bu, yaklaşık bir yıl hatta daha uzun bir süre boyunca konu seçiminde kısıtlanmış olmam anlamına geliyordu ve nihayet kendi editoryal planımı ilerletebileceğim özgürlüğe kavuşmuştum.
Yeni projenin başlaması birkaç ay süre aldı, ancak sonunda bu hikayeye geri dönebildim. O zamanlar, BitMEX'in yasal sorunları neredeyse netleşmişti ve Delo'ya ulaşmanın uygun bir zaman olduğu görünüyordu. Ona rica ettim, başlangıçta tereddüt etti, ancak sonunda röportajı kabul etti.
Bu nedenle, 28 Haziran 2022'de Delo'nun sadece döşenmiş olduğu Westminster'daki ofisinde oturmuş ve bana sonsuz vadeli kontratı nasıl icat ettiğini anlattığını dinledim. Konuşurken, arka planda eski tarz bir salon saati ritmik olarak çalıyordu.
O röportaj neredeyse iki buçuk saat sürdü (ya da en azından saat üç kez çaldı) ve neredeyse tamamen sonsuz vadeli kontratın doğuşu sırasındaki tıkanıklık dolu ve karmaşık teknik detayları ele aldı.
O konuşmadan bu yana üç yıldan fazla zaman geçmişti. Okuyucular muhtemelen haklı olarak şunu merak ediyor olabilir: Neden bu tam hikayeyi ancak şimdi görüyoruz? Açıkçası, sorumluluk başta bende olmak üzere, ve girişim sürecinin getirdiği çeşitli gerçek dünya zorlukları yüzünden.
Bu konuya ihanet etmemek adına resmi yazmayı defalarca erteledim, her seferinde kendime bunu gerçekleştirebileceğim hiçbir zaman gerçekleşmemiş bir "yüzde 10 zamanı"nda yapabileceğime inanarak. Daha da karmaşık olanı, bu hikayenin önemli bir bölümünü Bloomberg'e verme sözü vermiş olmamdı— çünkü bence Delo'nun deneyimi Blind Spot'tan daha geniş bir şekilde duyulmayı hak ediyordu.
O Bloomberg makalesi sonunda 31 Ağustos 2022'de yayınlandı. Bu, aslında yazmayı umduğum tam anlatı olmasa da, en azından en önemli gerçeklerin kamu kayıtlarına girdiğini onayladı ve bu yüzden tam odaklanabileceğim bir zamana tam versiyonu bırakabileceğime karar verdim.
İnanılmaz bir şekilde, o an, bu hafta sonuna kadar nihayet gelmedi, sebebi çok yakında ortaya çıkacak.
Bir bakıma, bu tür bir gecikme her zaman kötü bir şey değildir. Yıllar önceye kıyasla, şimdi sahip olduğum hikaye parçaları çok daha bütünlüklü. Ayrıca, ünlü ertelemeci ve Galaksi Rehberi yazarı Douglas Adams'ın dediği gibi: Yaratıcılar için en zor olan genellikle en son milidir.
Köken
Daha önce belirtildiği gibi, "ultimate derivative" araştırması, 2015 Eylül'ünde Şangay'da bir taksi arka koltuğunda uygun bir şekilde başladı. O zamanlar, Delo ve Hayes, Çin'de bir girişim hızlandırma programına katılıyor ve BitMEX vadeli işlemler konusunda sürekli artan kullanıcı şikayetlerinden rahatsız oluyordu. Her iki kişi de geleneksel türev piyasalarına oldukça aşina olsalar da, kripto tüccarlarının belirli bir vade tarihine sahip araçlardan nefret ettiğini ve stopaja veya vadenin uzatılmasına karşı olduklarını giderek fark ettiler.
Matematik ve mühendislik eğitimi almış biri olarak, Delo her zaman hız, belirlilik ve piyasa yapısı konularına büyük önem verirdi.
BitMEX'i kurmadan önce, finans mühendisi olarak, GSA Capital ve J.P. Morgan'da ticaret algoritmaları ve veri sistemleri oluşturmak üzere çalışmıştı. GSA'da çalışırken, Rusya doğumlu bir matematik dehası olan ve daha sonra Birleşik Krallık'ın en zenginlerinden biri haline gelen Alex Gerko ile doğrudan çalışmıştı.
Delo'nun Bitcoin'e ilgisi yaklaşık 2013 yılında başlamıştı ve daha çok zeka açısından merak duygusundan kaynaklanıyordu, ideolojik bir tutkudan değil. Bana ilk Bitcoin alımını yaptığında, sistem hakkında daha iyi bir anlayışa sahip olmak istediğini belirterek, "Bu yeni teknoloji bana çok çekici geldi, onu derinlemesine anlamak istedim." dedi.
Ancak bu merakı, erken dönem kripto altyapısının karmaşık gerçekliğiyle çabucak karşılaştı. Temas ettiği borsaların çoğu yavaş, kırılgan yapıya sahipti ve sürekli felaketle karşı karşıyaydılar. Pek çok platform, işletme hataları veya doğrudan hacker saldırıları nedeniyle büyük zararlara uğradı. Güven sürekli olarak aşındırıldı ve tüm piyasanın herhangi bir profesyonel ticaret standardına alışmış kişi tarafından gerçekten kullanılması neredeyse imkansız hale geldi. Delo, bu endüstrinin teknik potansiyelinin, kendi korkunç "altyapısı" tarafından boğulmakta olduğunu hızla fark etti.
Uzun bir süre boyunca, Delo bu risklerden kaçınmaya çalıştı. Bitcoin almanın tercih ettiği yöntem, o dönemin erken dönemindeki bir noktadan noktaya ticaret platformu olan LocalBitcoins'ti, bu platform aracılığıyla alıcı ve satıcıyı yüz yüze eşleştirerek birçok sistemsel riskten kaçınılarak gerçekleşiyordu. Aynı zamanda Delo, Arthur Hayes ile tanıştı: Almanya Bankası ve Citibank'ta hisse senedi türevleri ticareti yapmış, Wharton School finans geçmişine sahip bir tüccar.
İki kişi neredeyse anında bir araya geldi çünkü kripto piyasasının en derin yapısal eksikliği konusunda son derece tutarlı bir değerlendirmeye sahiptiler ve bu sorunların giderilmesinin ne tür bir bedel gerektireceğini açıkça anlıyorlardı.
Çoğu insanın göz ardı ettiği bir gerçeği fark etmişlerdi: Mevcut neredeyse hiçbir borsanın teminat mekanizmasını gerçekten anlamadığını. Ve hızla fark ettiler ki, bu büyük bir fırsat demekti.
Kısa bir süre sonra, Hayes Delo'ya bir türev ürünler borsası kurma önerisinde bulundu, geleneksel finanstan olgun teminat disiplinini kripto piyasasına getirecekti.
İki kişi net bir görev bölümüne vardı: Delo sistemdeki teknik ve altyapı mekanizmasını oluştururken, Hayes finansman ve pazarlamadan sorumlu olacaktı. Ancak hala bir yazılım mühendisine ihtiyaçları vardı, bu nedenle o dönemde Hong Kong'da ikamet eden Sam Reed, ekibe katılmak için davet edildi ve BitMEX'in üçüncü kurucu ortağı oldu.
2014 yılında, üçü birlikte HDR Global Trading'i kurdu, yani BitMEX'in ana şirketi, ve "HDR" Hayes, Delo, Reed'i temsil ediyordu.
Bu anlamda, Delo, BitMEX'in doğuşunun her zaman Mt. Gox'un çöküşü gölgesinde olduğunu belirtti. Bu erken dönem kripto borsası, 2014 yılında 850.000 Bitcoin' "kaybetti" ve sorunun varlığını uzun bir süre fark etmedi.
O dönemde dış dünya hemen tam resmi görmesine rağmen, Mt. Gox'un başarısızlığı, tek bir yıkıcı hacker saldırısından kaynaklanan bir şey değildi, ancak yıllar süren işletme eksiklikleriydi. İlk olarak 2010 yılında çevrimiçi hale gelen platform, aslında Magic: The Gathering kartlarını alışveriş yapmak için tasarlanmış bir web sitesi olsa da hızla genişledi ve altyapı henüz olgunlaşmamışken büyümeye devam etti. Eşleştirme motoru ve cüzdan sistemi kırılganlıklarıyla ünlendi ve 2011-2013 yılları arasında, muhasebe açıkları, kaydedilmemiş çekimler ve kullanılabilecek sistem hataları (en ünlüsü "işlem hızı esnekliği" sorunu) yavaş yavaş büyük ancak neredeyse görünmez bir müşteri varlık boşluğuna neden oldu.
2014 yılının 28 Şubat'ında Mt. Gox iflas başvurusunda bulundu ve 650.000 ila 850.000 arasında Bitcoin kaybı açıklandı, tüm kripto topluluğu bununla sarsıldı. İlk başta, neredeyse herkes bunun bir dolandırıcılık veya hacker saldırısı olduğunu düşündü - borsanın sahibi de dahil. Ancak soruşturma derinleştikçe, insanlar kayıpların aslında yıllar süren yavaş birikiminin sonucu olduğunu keşfetmeye başladılar, sızdırma yoluyla hırsızlıklar, insan hataları ve kötü muhasebe mekanizması tarafından ortaklaşa oluşturulmuştu.
BitMEX'in kurucuları bundan dolayı bir fikir birliğine vardı: onların işlem platformu, bir başka Mt. Gox'un asla meydana gelmeyecek kadar sıkı tasarlanmış olmalıydı.
Bunun için, Delo şu temel ilkeyi öne sürdü: BitMEX sistemi her zaman mutlaka sıfır bakiyede olmalıdır. "BitMEX'in işlem motorunu tasarladım, böylece hiçbir zaman kuruş bile kaybetmemesini sağladım," diye açıkladı ve bugüne kadar sistemin hiçbir zaman bir satoshi bile kaybetmediğini vurgulayarak, "Eğer sıfır toplamlı değilse, bu demek ki siz Bitcoin'i havadan yaratıp yok ediyorsunuz demektir—bu imkansızdır."
Bunu başarmak için, BitMEX gerçek zamanlı bir denetim mekanizması getirdi ve her zaman, işlem motorunun kaydettiği Bitcoin miktarının, borsa cüzdanında gerçekte bulunan miktarla tam olarak uyumlu olduğundan emin oldu.
Teorik olarak, bu kadar kusursuz bir tasarım yatırımcıları kolayca etkilemeliydi.
Ancak, üçü dış finansman arayışına girdiğinde, bir kripto borsası kurmak için en kötü zamanda olduklarını fark ettiler. Bu, 2014'te "kripto kışı" olarak adlandırılan en düşük noktaya denk gelmekteydi, risk sermayedarları neredeyse tamamen borsalardan ve tüm Bitcoin ile ilgili alanlardan çekilmişti. O zamanlar en popüler anlatı "kurumsal blockchain" idi ve temel altyapıya yatırım yapmaktan çok uzak olduğundan, kimse onlara bahse girmek istemiyordu.
Delo, 2022'deki bir yüz yüze röportajda şunları hatırladı: "Biz 2014'te sahneye çıktığımızda, borsalar zaten var olmuştu, VC'ler de çoktan yatırım yapmıştı. Arthur yatırımcıları aradı ve onlar ciddi bir şekilde şunu dediler: 'Oh hayır, artık Bitcoin'e yatırım yapmıyoruz, blockchain'e yatırım yapıyoruz.' Biz de sorduk: 'Peki blockchain aslında ne?' Sonuç olarak, kendileri de net bir şekilde açıklayamadılar."
Fon kıtlığı ve neredeyse hiç ilgi olmadığı bir ortamda, kurucular başka seçeneğe sahip değildi ve BitMEX'i başlatmak için kendi birikimlerini ortaya koymak ve tamamen kendi kendine finanse etmek zorunda kaldılar.
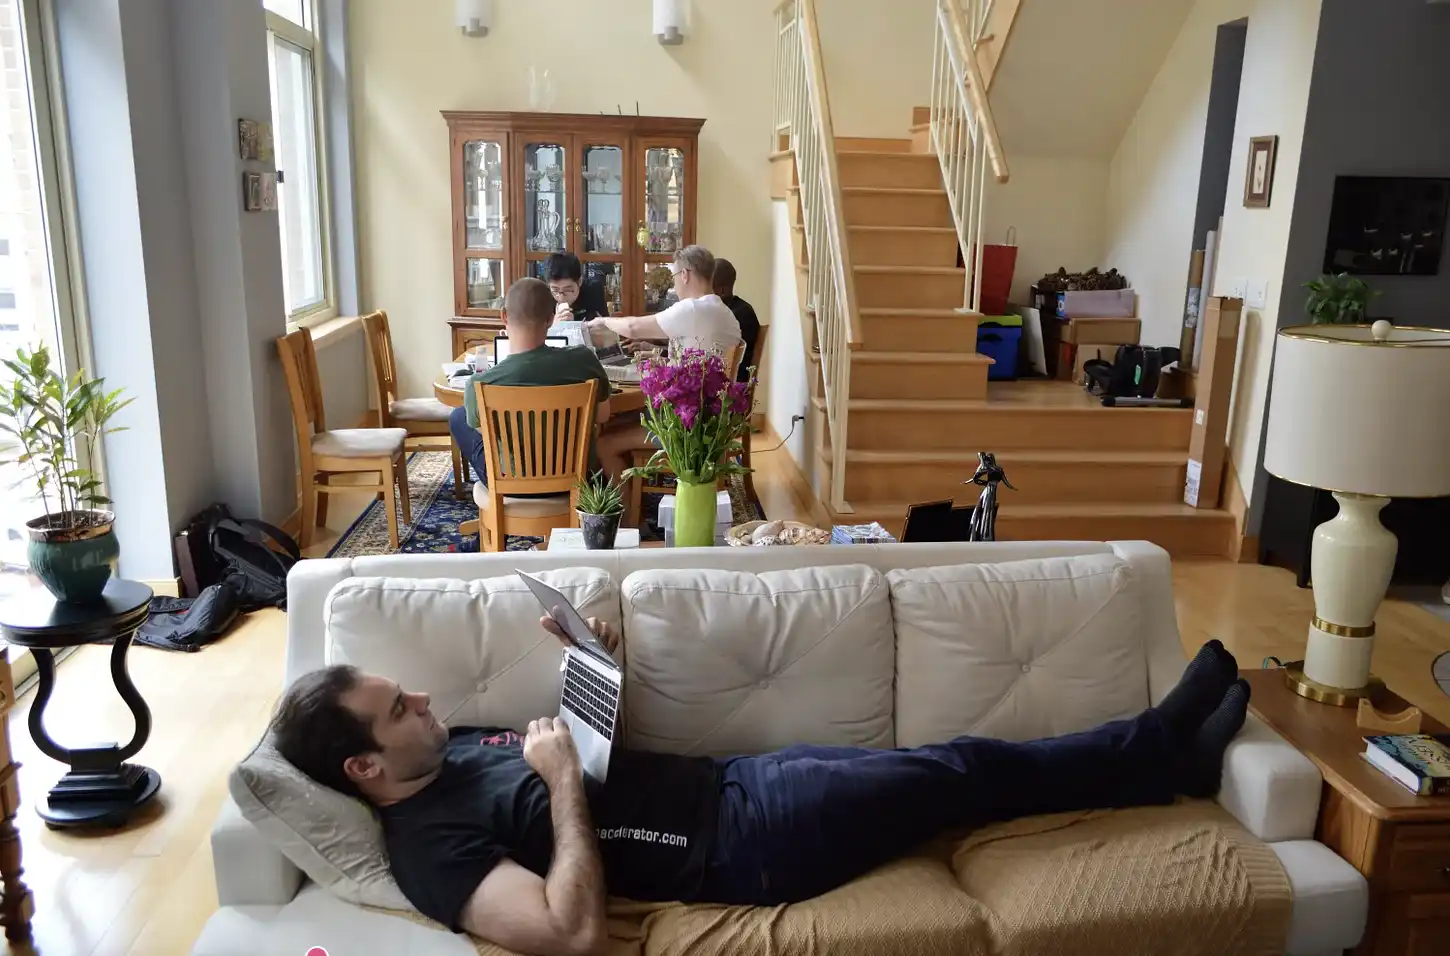
Ekip, Sam Reed'i ziyaret etmek için Milwaukee'ye gitti. Resim BitMEX tarafından sağlandı.
Tam bir ironiyle, dış kaynakların eksikliği, sonuçta bir avantaj haline geldi. Çoğu borsanın aksine, BitMEX neredeyse sürekli olarak kurucu ekibin elinde kaldı. 2018'de platformun yıllık geliri 10 milyar dolara yaklaşırken, gerçek meyveleri toplayanlar bir dizi risk sermayesi kuruluşu değil, bu üç kurucu ortak kendileriydi.
2019 yılında, BitMEX'in yıllık işlem hacmi 1 trilyon doları aştı ve Delo'nun sahip olduğu %30'luk hissesi, 36 milyar dolarlık bir değere ulaştı.
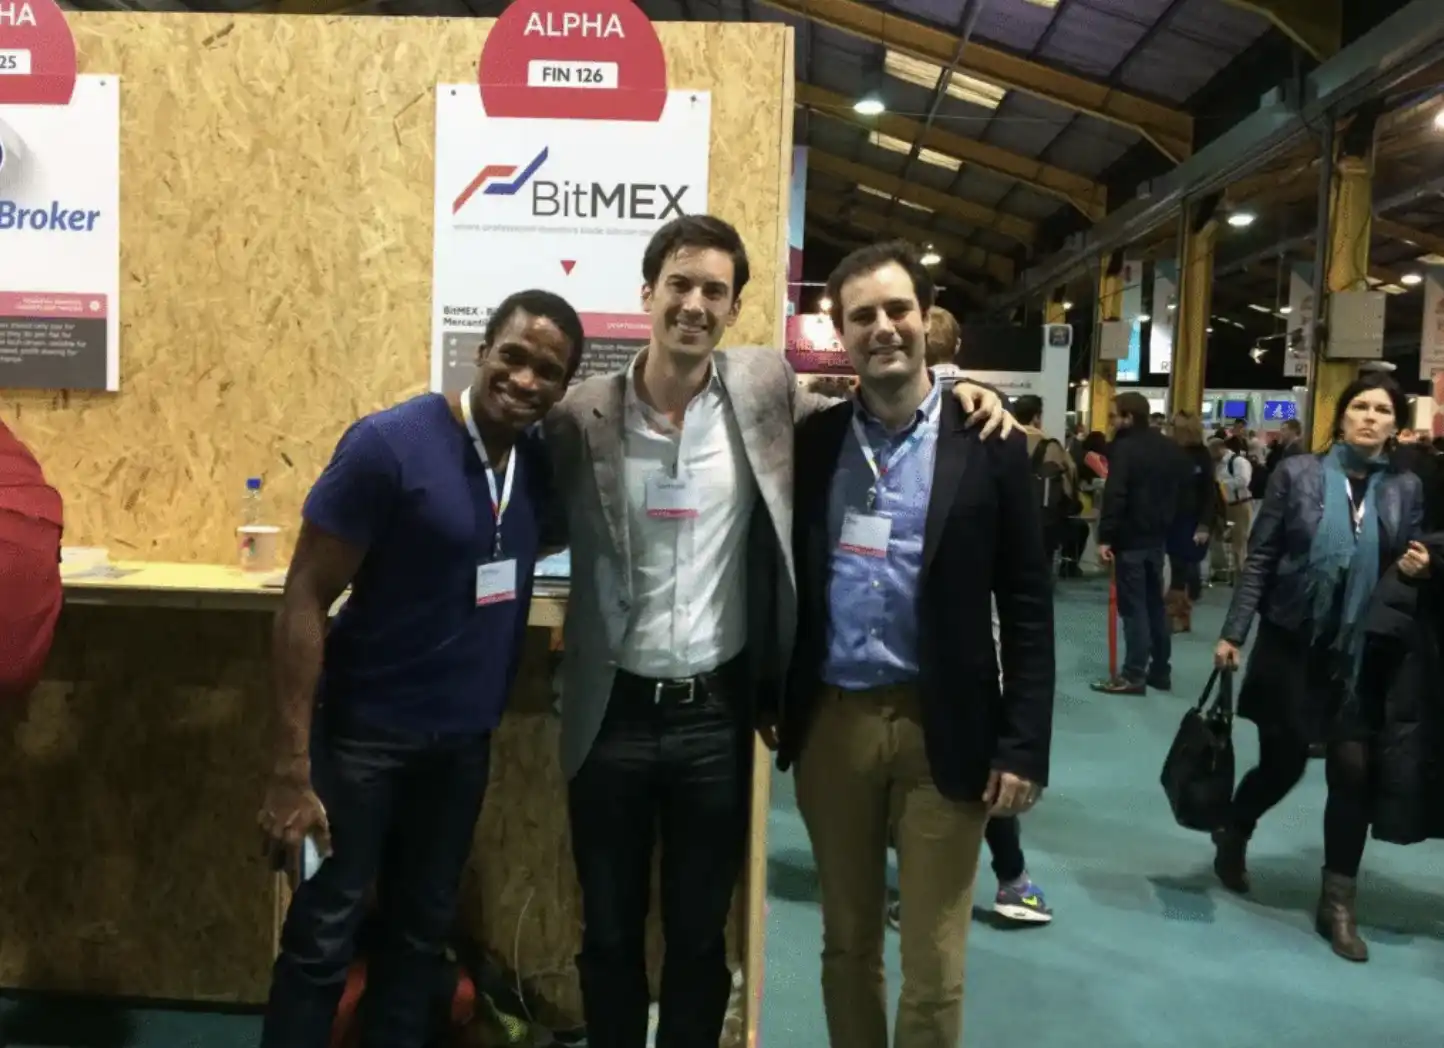
2014 yılında, Arthur Hayes, Ben Delo ve Sam Reed Web Zirvesi konferansında. Resim BitMEX tarafından sağlanmıştır.
Ancak, kurucu ekip için büyük bir dönüm noktası, aslında doğrudan sonsuz vadeli işlemlerden değil, daha kaba ve daha açık olan bir şeyden kaynaklanmıştır: aşırı kaldıraç.
Delo ve Hayes, geleneksel finansal piyasalarda bireysel tüccarların genellikle yalnızca 2 ila 3 kat kaldıraç kullanabildiğini çok iyi biliyorlardı — 1000 dolar yatırım yaparak genellikle 2000 veya 3000 dolarlık bir pozisyon açabilirlerdi. Ancak onlara göre, kripto piyasasının hesap bütünlüğünü tehlikeye atmadan daha agresif bir riski tolere etmesi mümkündü.
Bu değerlendirme nihayetinde "izole marjı" tasarlamaya yol açtı: Her işlem bağımsız bir marjin havuzunda izole edilir, hesaptaki geri kalan fonlardan tamamen ayrılır.
Bu modelde, bir işlem hatası artık tüm hesabı mahvetme riskini taşımamaktadır. Sonuç olarak, sadece 100 doları olan bir tüccar bile 10.000 dolarlık bir pozisyon kontrolü sağlayabilir; piyasa hareketi ona karşı olsa bile, kayıp yatırdığı marj ile sınırlı kalacaktır. Bir Bitcoin fiyatındaki hatta en küçük bir dalgalanma bile bir servet yaratabilir veya silip süpürebilir, ancak risk sınırı her zaman nettir.
Bu tür bir güvenlik ağı mantıksal olarak muhafazakar görünse de aslında daha agresif bahislere teşvik etmiş ve işlem sıklığını önemli ölçüde artırmıştır. BitMEX için bu son derece önemliydi çünkü platformun çoğu geliri işlem ücretlerinden geliyordu.
Delo, BitMEX'in kaldıraç limitini resmi olarak 50x'ten 100x'e çıkardığı gün, işlem hacminin patladığını hatırlıyor. Aynı zamanda, o gün borsa nihayet kar etmeye başladı.
Bu "büyülü formül"ün çekirdeği, Delo'nun tasarladığı anlık marjin sisteminde yatmaktadır.
"Her işaret fiyatı değiştiğinde, her pozisyonun ve her tüccarın marjin durumunu hemen yeniden hesaplarız," şeklinde açıklıyor, "Bir pozisyonun anlık olarak tasfiye edilmesi gerekip gerekmediğini hemen belirleyebiliriz. Gerektiği durumda tasfiye hemen gerçekleşir - birkaç dakika sonra manuel bir süreçle değil, fiyat daha fazla olumsuz yönde dalgalanmadan önce."
O dönemde birçok borsa zaten zorunlu tasfiye mekanizmasına sahipti, ancak BitMEX'in temel yeniliği, tasfiye sürecini daha ucuz ve düzenli hale getirmesiydi. Özellikle, tasfiyeyi tetikleyen şey, BitMEX'in kendi iç fiyatı değil - bu tür bir fiyat genellikle likidite eksikliğinden kaynaklanan bir bozulma yaşayabilirdi - bağımsız bir üçüncü taraf fiyat endeksiydi. Bu tasarım, bir domino etkisini önlerken, platformun kendi piyasası tarafından yanıltılma riskinden kaçınmasını sağladı.
Delo şöyle diyor: "Kimse zorunlu likidasyonu sevmez, ancak kuralları mümkün olduğunca net bir şekilde anlatmaya ve şeffaf olmaya çalışıyoruz, böylece en azından beklenmedik bir durumla karşılaşılmaz."
Bu sistem hızla "istemsiz tasfiye" fenomenine yol açtı. Kripto topluluğunda genellikle "rekt" olarak adlandırılan ve giderek kendi mizah kültürünü oluşturan bir fenomen.
Sonsuzluğa Doğru
Yüksek kaldıraçlı ürünlerin erken dönemde başarılı olmasına rağmen, 2015 yılına gelindiğinde, vadeli işlemlere dayalı bu borsa hala farklı bir tür sorunla karşı karşıyaydı. Bu sorunların bir kısmı, türev ürünün kendine özgü karmaşıklığından kaynaklanıyordu.
Bireysel yatırımcı kripto trader'ları, vadeli işlemlerin beraberinde getirdiği sabit vade tarihine alışkın değildi. İlk başta BitMEX ve geleneksel piyasa arasında, petrolün Haziran teslimatı, Aralık teslimatı gibi farklı vade dönemlerine sahip Bitcoin vadeli işlemleri sunuldu. Ancak tüm vadeli işlemler piyasasında olduğu gibi, bu sözleşmelerin fiyatları zamanla spot fiyattan sapıyordu. Bu durum, gelecekteki arz-talep beklentilerini, depolama maliyetlerini, finansman maliyetlerini yansıtırken, fiyat farkları ve spot fiyat arasındaki ilişkiye geleneksel finansta "baz" deniyordu.
Ancak, bu mekanizmaların geleneksel piyasalarda yaygın olduğu halde, BitMEX'in kurucuları çok geçmeden fark etti: Birçok trader bu dinamikleri anlamıyordu. Daha da kötüsü, bu anlayış engelinin, kullanıcıların ticarete daha fazla katılımını sınırlayan bir faktör haline geldiğini gördüler.
Belirttiğimiz Şanghay taksi yolculuğunda, Delo ve Hayes'in ürün eksikliklerini gözden geçirirken ve kullanıcı geri bildirimlerini tartışırken, Delo şu soruyu defalarca düşünmeye başladı: Vadeli işlem sözleşmelerinin gerçekten vadesi gelmeli miydi?
Anladı ki, trader'lar uzatmayı düşünmek veya bazı terimleri anlamak istemiyordu. Onların istediği, sadece Bitcoin fiyatına temiz, kesintisiz ve kesintisiz bir maruziyetti.
O zaman neden asla vadesi gelmeyecek bir vadeli işlem sözleşmesi yaratmıyoruz?
Bu fikir yüzeyde neredeyse saçma görünüyordu. Delo bu konsepti bir miktar ticaret yapan bir arkadaşına sunduğunda derhal sorgulandı: Vadesi olmayan bir sözleşmenin, teorik adil değeri sonsuz olacaktı. "İçindeki faiz faktörünü çıkarmalısın," dedi arkadaşı hemen.
Bu cümle Delo'nun daha derin düşünmesine neden oldu. Trader'ların finansman maliyetini Bitcoin fiyatına yansıtmak istemediklerini düşünürsek, neden bu maliyeti tamamen dışlamıyorduk? Ona göre, en temiz yol, her pozisyon için dinamik bir finansman oranı belirlemekti.
Bu durumda ortaya çıkan soru şuydu: Bu oran nasıl belirlenecekti?
Delo, bu mekanizmanın işlerliğini sağlamak için, piyasa tarafından belirlenen bir referans faiz oranının -kripto dünyasında LIBOR'un rolünü üstlenecek- tanıtılması gerektiğini fark etti. Ancak 2015 yılında, böyle bir şey henüz mevcut değildi. En yakın alternatif, Bitfinex, Poloniex gibi spot borsalardaki borç verme faiz oranlarıydı: Kullanıcılar bu platformlarda dolar veya Bitcoin borç vererek long-short işlemlere fon sağlıyordu. Bu sistem kusursuz değildi, ancak en azından bir başlangıç noktası olarak kullanılabiliyordu.
İşte bu, sonsuz vadeli sözleşmelerin gerçek anlamda başlamasını sağlayan ilk kırılmaydı.
İlk versiyon sonsuz vadeli sözleşme 2016 yılında Mayıs ayında piyasaya sürüldüğünde, tüccarlar neredeyse bir çılgınlıkla bu alana akın ettiler. İşlem hacmi hızla zirveye ulaştı. Birçok kişi bu ürünü neredeyse "büyülü" bir varlık olarak gördü: Vadeli işlemlerin tüm kaldıraç avantajlarına sahip olmalarına rağmen, rollover sıkıntısını çekmek zorunda kalmadan işlem yapabiliyorlardı. Bu önceki karmaşık türev ürünlere kıyasla daha mantıklı bir işleyişe sahipti.
Aynı zamanda, BitMEX'in önceden sunduğu haftalık, günlük vade tarihine sahip bir dizi vadeli sözleşme -XBT 7G, XBT 48s, XBT 24s gibi karmaşık kodlarla- gereksiz hale geldi.
"Bunların hepsini kesip attık, sadece bir sözleşme bıraktık, adı XBT USD," diye hatırlıyor Delo.
Bu basitleştirme umulmadık bir olumlu etki de getirdi: Likidite büyük ölçüde odaklandı, BitMEX'in piyasa derinliği önemli ölçüde arttı, işlem verimliliği de buna paralel arttı, adeta kuş diliyle konuşuluyordu.
Likidite İçin Fiyatlama
Şüphesiz tüccarlar bu ürünü çok sevdiler. Sorun, biraz abarttıklarıydı.
Zaten fonlama oranı ayarlamasını tanıttıkları halde, sonsuz vadeli sözleşme fiyatının hala sürekli olarak spot fiyatın üzerinde seyretmeye başladığını, bazen primin %5 veya daha üzerine çıktığını gösteriyordu. Bu, üçüncü parti borç verme verilerine dayalı olarak oluşturulan fondan alınan faizin, gerçek piyasa koşullarına göre gecikmeye başladığını gösteriyordu.
Delo'ya göre, bu ciddi bir soruna neden oldu; sadece %1 teminatla uzun pozisyonlar açan tüccarlar, sonsuz vadeli sözleşme fiyatı hızla spot fiyat seviyesine geri çekildiğinde kolayca tasfiye edildi. Daha da kötüsü, bu tüccarlar, tasfiyelerinin "piyasadan kopuk bir fiyat" tarafından tetiklendiğini düşünebilir ve sistemdeki adaletsizliği sorgulayabilirler.
Bu sorunu çözmek için Delo'nun ilk tepkisi market yapıcıları bulmaktı, onlara sonsuz vadeli sözleşme spot fiyatından %5 yukarıya taşındığında short işlem yapmalarını ve fiyatı tekrar dengelemelerini hatırlatmaktı; bu neredeyse risksiz bir arbitraj fırsatıydı. Ancak market yapıcılar buna katılmadı, onlar primin %10'a veya daha da yukarısına genişleyebileceğini düşündüler.
Bu noktada Delo, arbitraj fırsatının varlığının mesele olmadığını fark etti; asıl mesele, fonlama oranının yeterince kısa pozisyonun girişini çekmeye yetecek kadar çekici olmamasıydı.
Yeni bir mekanizma tasarlaması gerekiyordu; böylece oran, piyasa sapmasına uyum sağlayabilirdi.
Çözüm şuydu: Sürekli vadeli kontrat fiyatının spot fiyata göre sapmasını dakika bazında ölçmek. Bu sapma değeri daha sonra "prim endeksi" olarak adlandırıldı ve fonlama oranını belirlemek için kullanıldı. Oranlar her 8 saatte bir güncellenir ve her dönem otomatik olarak hesaplanır, ödeme Bitcoin veya fiat para birimi ile yapılabilir.
"Bu, kendi piyasa verilerimizi endeks oluşturmak için ilk kez kullandığımız anlamına geliyor," diyor Delo.
Mekanizma açısından, fonlama oranı, BitMEX sürekli vadeli kontrat fiyatı ile spot endeksine göre primin birlikte belirlediği bir yapıya sahipti. Ancak sağlamlığı artırmak için, Delo sadece işlem fiyatına güvenmedi; bunun yerine, tüm BitMEX emir defterine dayalı olarak hesaplanan ağırlıklı ortalama fiyat farkına dayalı olarak belirlendi. Bu değer daha sonra sözleşme için mevcut "adil fiyat" ile dengelemeye sokuldu - bu, Bitcoin spot fiyatı ve bir önceki dönemdeki fonlama oranı tarafından ima edilen ücret farkından oluşuyordu.
Bu sistem, aslında gelecek 8 saatlik fonlama oranlarını önceden "duyurdu". Çoğu durumda, oran pozitif olarak kaldı, hem piyasanın doğal olarak uzun pozisyon eğilimini yansıttı hem de fiyat sapmalarını düzeltmek için ekonomik teşvik sağladı.
"Kısa pozisyonlar genellikle erken bir giriş yapar, o %1 karı alır, ardından pozisyon alır, kapatır, hedge eder veya başka işlemler yapar," diyor Delo, "Anahtar nokta şu ki, davranışları, primi aşağı çeker."
Sonuç, bir pozitif geri besleme döngüsü oluşturdu.
Spot fiyatının sürekli vadeli kontrattan yüksek olduğu durumlarda uzun pozisyonlar maliyeti hızla arttı; kısa pozisyonlar hakim olduğunda ise fonlama oranı azalır.
Delo, bu mekanizmayı "likidite için fiyatlandırma dinamik bir mekanizması" olarak tanımlar: Piyasa talebi belirli bir yöne kaydığında, fonlama oranı tüccarları ters yönde harekete geçirir, böylece fiyatı makul aralığa geri getirir ve sürekli vadeli kontratın her zaman spot fiyatına sıkıca yapışmasını sağlar.
"Bu sistemi matematiksel olarak çözümlediğinizde," diye açıklıyor, "aslında Bitcoin'in gecelik faizini ve doların gecelik faizini ortadan kaldırdık. Onlar sadece sistemin evrimi sırasında geride kalan gölgeler. Sonunda, fonlama oranı tamamen ürünün kendisinin spot fiyata göre primine bağlı olarak belirleniyor. İşte dinamik fiyatlandırma budur."
BitMEX için, sürekli vadeli kontrat hızla imza niteliğinde bir yenilik haline geldi.
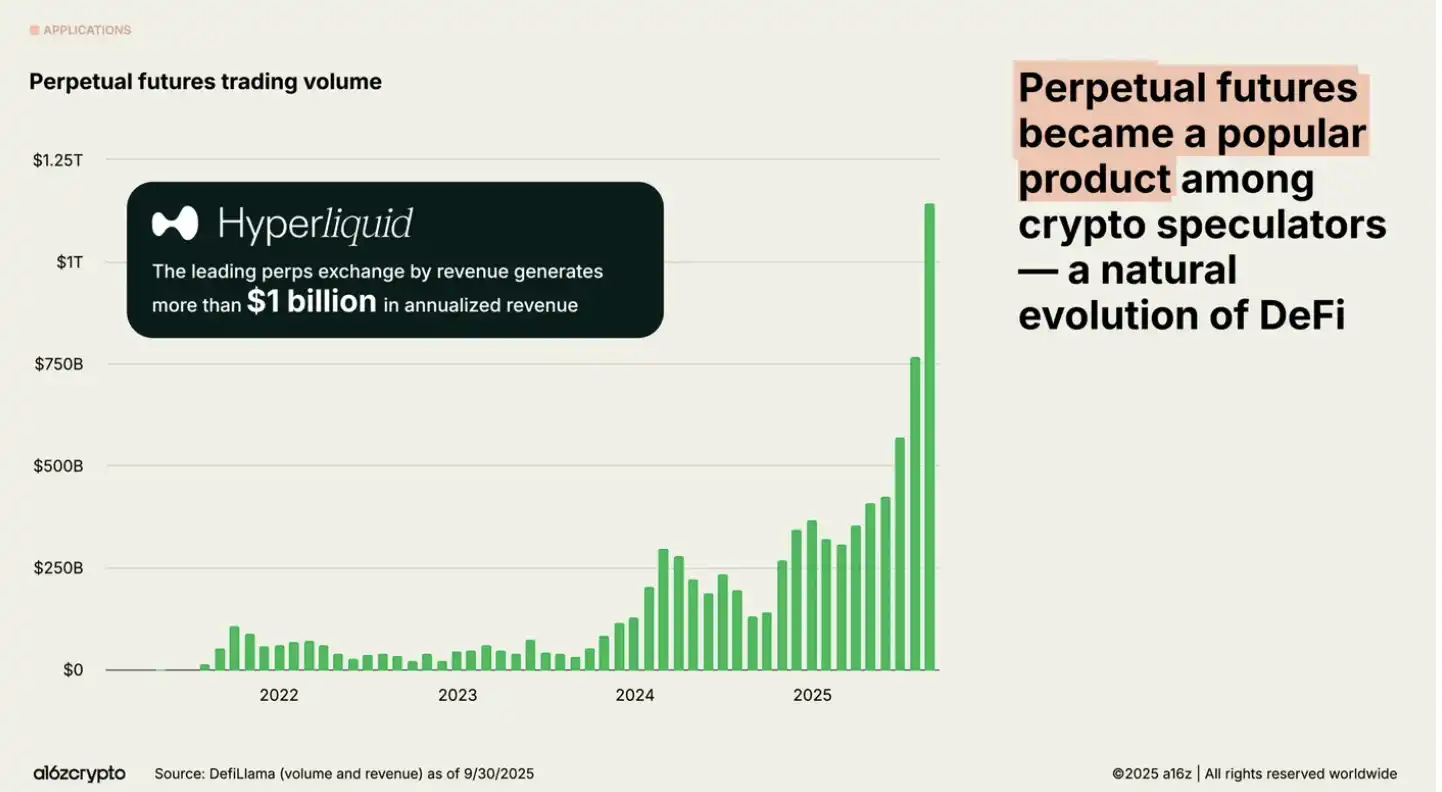
İşlem faaliyeti hızla patladı. Kısa bir süre içinde, 「perp」 küçük çaplı bir deneyden pazarın standart aracına dönüştü. Başlangıçta sadece BitMEX'in öncü ürünü olan bu ürün, kısa sürede tüm sektör tarafından kopyalandı ve nihayetinde tüccarların kripto piyasasında kaldıraç elde etmenin varsayılan yoluna dönüştü.
Aşağıda yer alan a16zcrypto'nun grafiğinde görüldüğü gibi, artık, vadeli işlem sözleşmeleri DeFi endüstrisinin temel ticaret birimi haline gelmiş olup günlük olarak trilyonlarca dolarlık işlem hacmine ev sahipliği yapmaktadır.
Bir Gölge Faiz Oranı mı?
Oldukça uzun bir süre boyunca, Delo, vadeli işlem sözleşmelerinin daha geniş kapsamlı kullanımını makro düzeyde düşünmedi.
「O zamanlar sadece bir kullanıcı sorununu çözmeyi düşünüyorduk,」 dedi ve tasarım olgunlaştıktan sonra, Singapur'dan Hong Kong'a üç saatlik bir uçuşla tam mekanizmayı yazmayı başardığını belirtti. 「Bu şey icat edildikten sonra, işler çok düzgün bir şekilde yürütüldü ve önceden var olmadığına inanamazdım,」 diye hatırladı.
Delo'ya göre, vadeli işlem sözleşmeleri kendileri herhangi bir şekilde Bitcoin temelli zorunlu bir özelliğe sahip değil. Aynı yapı, tamamen hisse senedi, altın, petrol veya yeterli spot likiditeye sahip diğer varlıklara uygulanabilir, hatta doların kendisini de kapsar — örneğin, bir tür yaklaşık gece endeksli bir takas (OIS) olarak.
Tüm bu durumlarda, sonunda benzer bir sonuca yol açma eğilimi vardır: Nominal olarak 「teminatlı」 ancak gerçek işleyişte yüksek kaldıraçlı offshore finansman faiz oranı. Teorik olarak, bu, aktif spot piyasaya sahip herhangi bir varlık sınıfına uygulanabilir.
İşleyiş mantığı tüm varlık sınıflarında oldukça tutarlıdır: Vadeli işlem sözleşmesinin fonlama oranı belirgin şekilde yükseldiğinde, aslında piyasa, kar sağlamak için işlemin diğer tarafında durmanın bir sinyalini vermektedir.
Bu, offshore sistemde, kaldıraç maruziyeti talebinin sistemin sağlayabileceği dolar likiditesini aştığı anlamına gelir; ve bu likiditeyi sağlamaya istekli herkes, bundan önemli kazanç elde edebilir.
Önemli olan şudur ki, bu talep kendisi yüksek kaldıraçla olduğundan, ortaya çıktığında, Amerikan Hazine tahvillerine karşı bir yeni talep de eş zamanlı olarak oluşturulacaktır; özellikle (özellikle kısa vadeli Hazine bonoları da dahil olmak üzere) ABD Hazine bonolarının birikimini nasıl yönettiğinize göre.
Daha derin anlamı şudur: Bu tür bir gölge benzeri 「likidite fiyatı」, tamamen Fed'in kontrolü dışında mevcuttur.
Dolayısıyla, vadeli işlem sözleşmesinin fonlama oranı açıkça Fed'in politika faizinden belirgin şekilde yüksek olduğunda, arbitraj yolunun açık olduğu apaçıktır: Bankacılık sisteminden düşük faizle dolar borç alınır, bunlar karşılığında stablecoin'e dönüştürülür, ardından sentetik getirinin daha yüksek olduğu vadeli işlem pazarında yakalanır. Bu süreç, stablecoin sistemine yeni talebi çekecek ve rezerv yöneticileri aracılığıyla daha da ABD Hazine bonolarına (özellikle kısa vadeli Hazine bonolarına) yönlendirecektir.
Aksine, eğer Fed politika faizini sürekli kontratın finansman ücretinden daha yüksek bir seviyeye yükseltirse, teşvik tersine dönecektir: stabilcoinler geri alınacak, ihraççı nakit çekme talebini karşılamak için devlet tahvili satmak zorunda kalacak ve kısa vadeli devlet tahvili alıcılarının kenarda durma yetenekleri azalacaktır.
Bu bağlamda, sürekli kontratın finansman ücreti, hem ABD para politikasının bir "alt sınırı" hem de bir "üst sınırı" olabilir, bir gölge faiz oranı olarak, herhangi bir stabilcoin sistemine erişim sağlayabilen tüccarların karşılaştığı dolar marjinal likidite gerçek maliyetini yansıtır.
Politika faizine göre göreceli olarak yüksek olduğunda, likiditeyi bankacılık sisteminden çeker ve kripto pazarına ve devlet tahvillerine yönlendirir; aşırı düşük olduğunda, kaldıracı kapatma sürecini tetikler ve devlet tahvilleri pazarına zıt etki yapar.
Dahası, eğer dolara dayalı sürekli kontratlar sunan bir borsa olursa, o zaman finansman ücreti, basitçe "stabilcoin temelli dolar kıtlığına" dayalı bir ölçüt haline gelecektir, bir kripto doğalı LIBOR. Teknik olarak belki "teminatsız" olabilir, ancak seviyesi, aşırı kaldıraçlı bir pazardaki güvence koşulları tarafından şekillendirilecektir. Bu, Fed'in politika faizine yaklaşmaz, ancak offshore dolar likiditesinin gerçek marjinal maliyetini ortaya koyar ve Fed'in doğrudan kontrolü altında değildir.
Elbette, uzun vadede, piyasalar genellikle dengeye doğru eğilim gösterir. Stabilcoin destekli sürekli kontratın finansman ücreti uzun süre boyunca politika faizinden belirgin şekilde yüksekse, arbitraj faaliyeti nihayetinde yeterince likiditeyi ana bankacılık sisteminden çekecek ve bunu stabilcoin-sürekli kontrat yapısına getirecek, böylece ikisinin de kademeli olarak yaklaşmasını sağlayacaktır. Ancak bu yaklaşım, Fed'in düzenleyici kapasitesinin zayıflamasıyla gerçekleşir, çünkü likidite Basel Anlaşması kapsamı dışındaki yargı alanlarına akıyor.
Daha olası bir senaryo şudur: Fed, Avrupa dolar piyasasına yaptığı gibi, bu tür arbitraj yolunu kısıtlamak için elinden geleni yapacaktır. Eğer ABD Hazine Bakanlığı aynı anda kendi finansman ihtiyacı veya borç tavanı kısıtlamaları dışında ekstra hazine bonolarını pazara sürmeyi reddederse, o zaman offshore sürekli kontratın finansman ücreti, kurumsal tasarımda daha yüksek bir seviyede tutulacaktır.
Bu tür bir ortamda, "sentetik dolar arzını genişletme" yeteneğine sahip tek aktör, zaten büyük miktarda ABD Hazine bonosu bulunduran yabancı resmi veya yarı resmi kuruluşlar olacaktır - örneğin Çin, Japonya ve diğer ülkeler. Eğer sürekli kontratın finansman ücreti uzun vadeli olarak yüksekse, bu kuruluşlar, kendi dolar destekli stabilcoin'lerini çıkararak ve bunları sürekli kontrat piyasasına borç vererek rezerv varlıklarını likit hale getirme ve arbitraj yapma konusunda güçlü teşvikler alacaklardır.
Eğer beklenmedik bir şekilde her iki sistem arasında gerçekten faiz oranı eşitliği sağlanırsa (yani sürekli kontratın finansman ücreti ile Fed politika faizi uyumlu hale gelirse), o zaman sürekli kontratın gücü, şaşırtıcı bir şekilde kripto pazarının dışında daha net hale gelir.
Altın örneğinde: Eğer XAUT veya diğer fiziksel altına sabitlenmiş jetonlar temel alınarak sonsuz vadeli kontratlar piyasaya sürülürse, bu kontratın oluşturduğu fonlama oranıyla belirlenen vadeli faiz oranı, şu anda CME vadeli işlem fiyatlamasından ve özel bankalar arası kıymetli maden borç verme tekliflerinden oluşan opak sistemden daha doğru ve daha şeffaf olabilir. Londra Altın-Gümüş Piyasa Derneği (LBMA) içindeki gerçek ve teminatlı altın finansman maliyeti çoğu zaman hala arka planda gizlenmektedir ve ilk kez gerçek zamanlı olarak kamuoyunun dikkatine sunulacaktır.
Delo'ya göre, bu şeffaflık, çoğu geleneksel finans platformunun sonsuz vadeli kontratlara karşı çekimser olmasının temel nedenidir. Bu, sadece onların kar marjını sıkıştırmakla kalmayacak, aynı zamanda kendi finansman pazarlarının ekonomik yapısını da herkese açık bir denetime tabi tutacaktır.
「Bu kontratın gerçekten benzersiz olduğu yer, kendisinin bir pazar, dinamik bir pazar olmasıdır,」 diyor Delo, 「Platformun kendi başına sermaye koymasını gerektirmez ve platformun piyasa yapıcı olarak hareket etmesine gerek yoktur. Doğal olarak piyasa yapıcıları, alıcılar ve satıcılar, uzun ve kısa pozisyon sahipleri, fiyat kabul edenler ve fiyat oluşturanlar cezbolunur, herkesi aynı sistemde toplar.」
İroninin sonuçta olduğu yer burasıdır: Başlangıçta sadece türev ürün fiyatını spot fiyatla uyumlu hale getirmek için tasarlanmış bir mekanizma, belki de gelecekte tüm dolar sistemine kendiliğinden bir çekim uygulayabilir.
Özgürlük Savunucusu
Bu, Ben Delo hikayemdeki son değil.
Birçok okuyucu muhtemelen benim uzun süredir ifade özgürlüğü topluluğunda dolaştığımı bilir. Benim bakış açıma göre, bu bir gazetecinin açıkça destekleyebileceği ve mesleki tarafsızlığına zarar verme endişesi duymadan destekleyebileceği bir konudur. Çünkü ifade özgürlüğü, temelde haber yapma sorumluluğundan sapmaz.
Bu nedenle, 2023 Yazı'nda hala bu makaleyi tamamlamadığım için vicdan azabı duyduğumda, Delo'nun Westminster'daki ofisine tekrar girdiğimde, biraz şaşırmıştım. Bu sefer, ifade özgürlüğü temasına katılmak için davet edildim ve beni daha da şaşırtan şey, etkinliğin organizatörünün doğrudan Delo olmasıydı. Bu zamana kadar, sürekli olarak bu girişimi desteklediğini bilmiyordum. Açıkça söylemek gerekirse, o anın utancı beni mahçup etti.
Şanslıyım ki, "Daily Telegraph" Ben Delo'nun hikayesini anlatma konusunda benim yaptığımdan çok daha iyi iş çıkardı. Geçen hafta, onlar Ben Delo'nun ifade özgürlüğü alanındaki çalışmalarını zamanında ve detaylı bir şekilde ele aldılar ve bu beni nihayet karar almaya sevk etti, uzun süredir ertelediğim bu makaleyi tamamlamak için.
Eğer bu erteleme için bir neden bulunacaksa, o zaman muhtemelen şudur: Bugünkü yazarlar için bastırma, yalnızca hükümet emirlerinden, iftira tehditlerinden veya yasal savaşlardan gelmekle kalmaz, aynı zamanda zamandan kaynaklanır. Faturaları ödemeniz gereken kurumların içinde "geçim derdinde şarkı söylemeniz" ve onların düzenleme önceliklerini takip etmeniz gerektiğinde, tutkuyla yapılan yazma projeleri sürekli olarak ertelenmeye mahkumdur.
Bazen bir hikayenin anlatılmasını engelleyen şey sansür sistemi değil, yaşamın kendisinin maliyetidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






