Beş Büyük Platform Federal Bank Lisansı Aldı, Kripto Kuruluşları İlk Kez "Listelendi"
Original Title: "The End of the Era of 'Proxy Banks'? Five Crypto Firms Get the Key to Direct Access to the Fed's Payment System"
Original Author: Ethan, Odaily Planet Daily
On December 12, 2025, the Office of the Comptroller of the Currency (OCC) in Washington, D.C., USA, announced that it has conditionally approved Ripple, Circle, Paxos, BitGo, and Fidelity Digital Assets to transition into federally chartered national trust banks.
This decision did not cause significant market fluctuations but was widely seen in regulatory and financial circles as a watershed moment. Crypto firms that have long operated on the fringes of the traditional financial system and frequently experienced banking service interruptions were officially included in the U.S. federal banking regulatory framework for the first time as "banks."
The change was not sudden but was thorough. Ripple plans to establish the "Ripple National Trust Bank," and Circle will operate the "First National Digital Currency Bank." These names themselves already clearly convey the signal released by regulators: digital asset-related businesses are no longer merely passive subjects of scrutiny as "high-risk exceptions" but are now allowed to enter the core of the federal financial system under clear rules.
This shift is in stark contrast to the regulatory environment of a few years ago. Especially during the banking turmoil of 2023, the crypto industry was once deeply mired in the so-called "unbanking" dilemma, being systematically cut off from the U.S. dollar settlement system. With President Trump's signing of the "GENIUS Act" in July 2025, stablecoins and related entities received a clear federal legal position for the first time, providing the institutional basis for the OCC's concentrated licensing this time.
This article will focus on four aspects: "What is a Federal Trust Bank," "Why is this License Important," "Regulatory Shift in the Trump Era," and "Response and Challenges of Traditional Finance," to clarify the institutional logic and real impact behind this approval. The key judgment is: The crypto industry is transitioning from being "external users" relying on the banking system to becoming part of the financial infrastructure. This is not only changing the cost structure of payments and settlements but is also reshaping the definition of "banks" in the digital economy.
What Is a "Federal Trust Bank"?
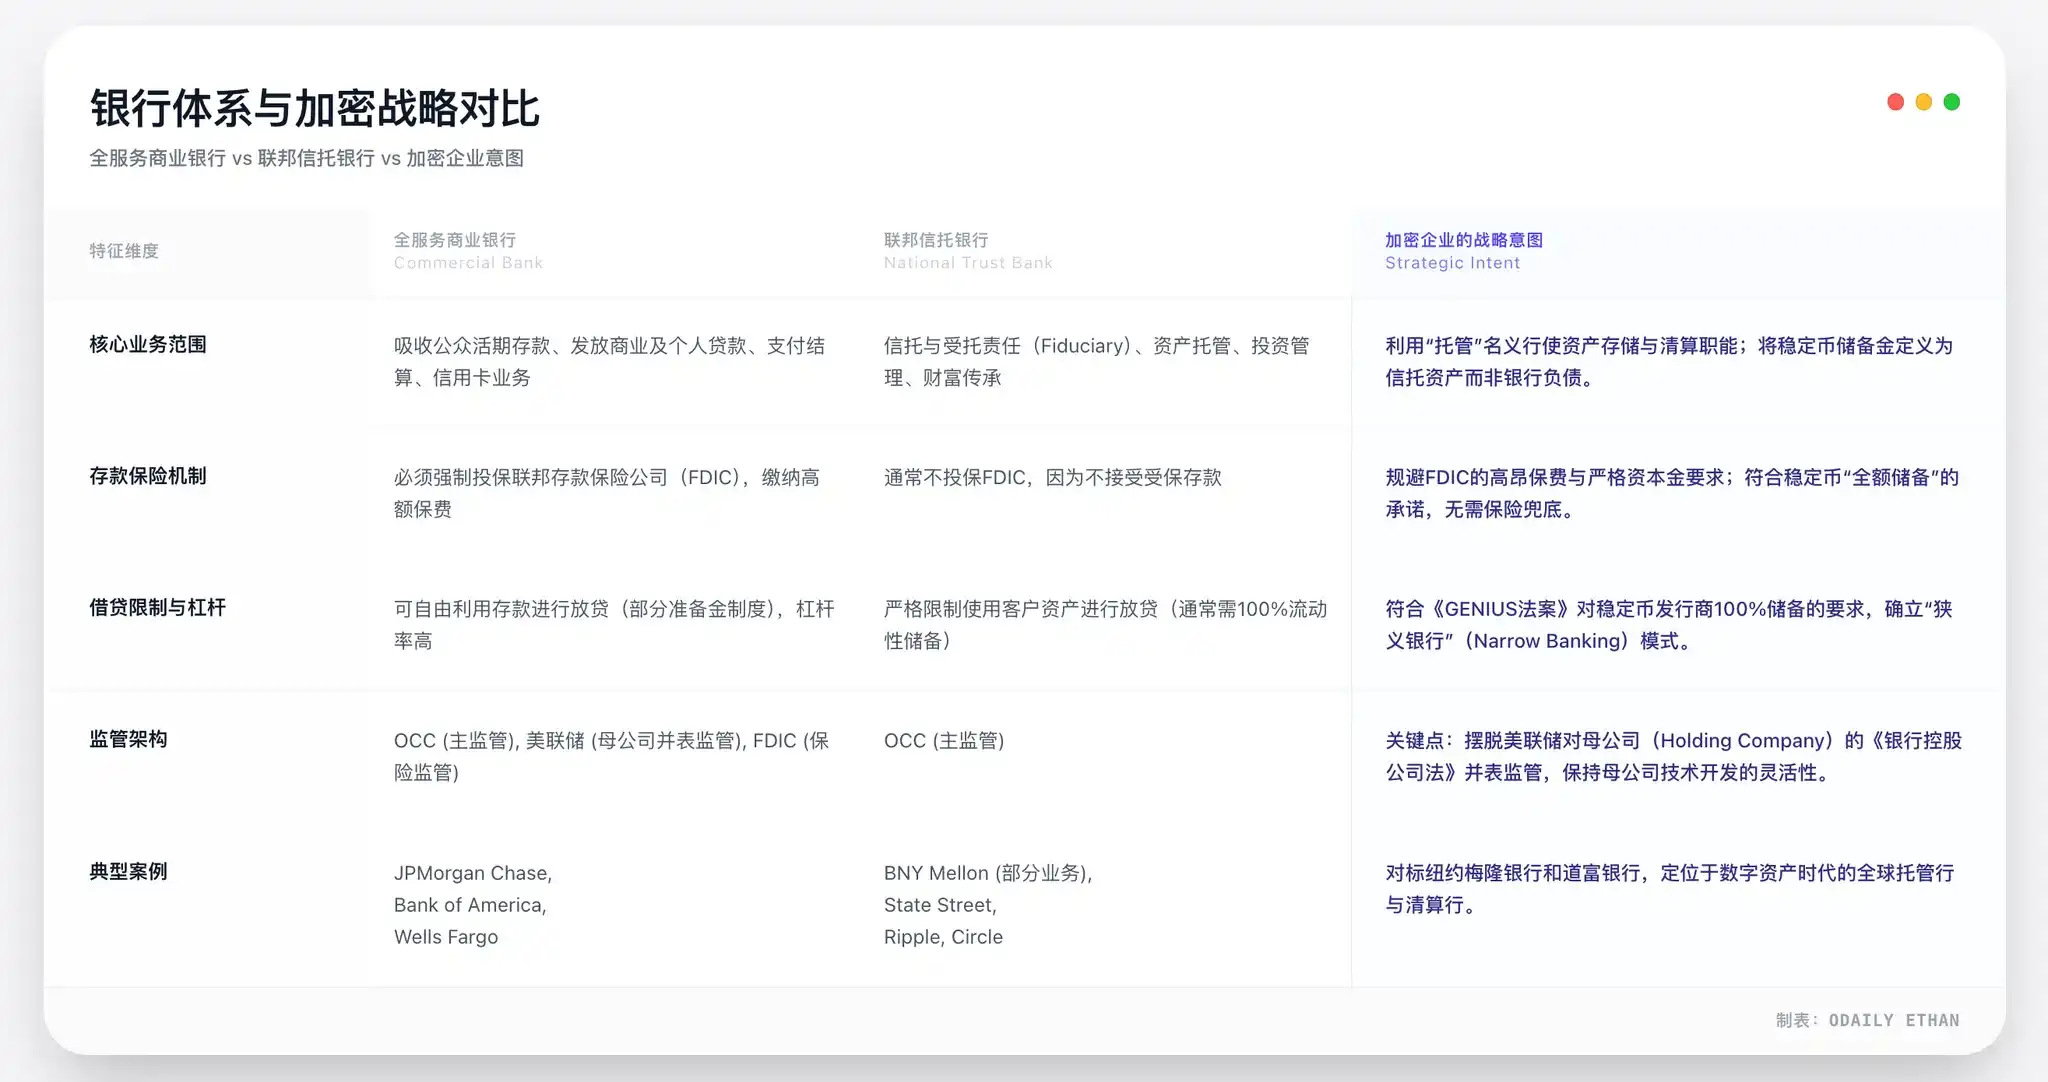
Bu OCC'nin onayladığı gerçek önemi anlamak için öncelikle yanlış anlaşılabilen bir konuyu açıklığa kavuşturmamız gerekiyor: Bu, beş kripto şirketinin geleneksel anlamda bir "ticari banka lisansı" aldığı anlamına gelmiyor.
OCC'nin onayladığı şey "Ulusal Güven Bankası" statüsüdür. Bu, Amerika'daki bankacılık sisteminde uzun zamandır var olan ancak genellikle varlık yönetimi, kurumsal vesayet vb. işletme tiplerine hizmet eden bir bankacılık lisansı türüdür. Temel değeri "ne kadar iş yapabildiğinde" değil, denetim seviyesi ve altyapı durumu açısından.
Federal Lisans Ne Anlama Geliyor?
Amerika'daki çift izlekli bankacılık sisteminde, finansal kuruluşlar eyalet hükümeti veya federal hükümet denetimini seçebilirler. İkisi de uyumluluk gücü açısından basit bir şekilde yan yana gelmez, ancak net bir yetki farkı vardır. Amerikan Merkez Bankacılık Dairesi (OCC) tarafından verilen federal lisans banka lisansı, kuruluşun doğrudan Hazine Departmanı sistemi denetimine tabi olduğu anlamına gelir ve "federal öncelik"ten yararlanır, uyumluluk ve işletme açısından artık her bir eyaletin denetim kurallarını tek tek uyarlama ihtiyacı duymaz.
Bunun altında yatan yasal dayanak noktası, 1864 tarihli "Ulusal Bankalar Yasası"dır. Ardından gelen bir buçuk yüzyıl boyunca, bu sistem Amerika'da birleşik bir finansal pazar oluşturmanın önemli kurumsal araçlarından biriydi. Kripto şirketleri için, bu özellikle önemlidir.
Bu onaya sahip olmadan önce, Circle, Ripple veya Paxos olsun, Amerika genelinde uyumlu bir şekilde faaliyet göstermek isteyen herkesin 50 eyalette ayrı ayrı para transferi lisansı (MTL) başvurusunda bulunması gerekiyordu. Karşılaştıkları şey, farklı denetim yaklaşımları, uyumluluk gereksinimleri ve uygulama ölçeğine tamamen farklı bir "puzzle" sistemi idi. Bu sadece maliyetli değil, aynı zamanda işletme genişleme verimliliğini ciddi şekilde kısıtlıyordu.
Federal Güven Bankasına dönüştükten sonra, denetlenen kurumlar artık her bir eyaletin maliye denetim kurumları yerine OCC tarafından merkezi olarak denetlenir. Şirketler için, bu, uyum yoluunun standartlaştırılması, ulusal iş yapma izni ve denetim itibarının yapısal olarak yükseltilmesi anlamına gelir.
Güven Bankası, "Küçük Ticari Banka” Değildir
Özellikle vurgulanması gereken bir nokta, federal güven bankasının "tam özellikli bir ticari banka" ile aynı şey olmadığıdır. Bu sefer onaylanan beş kuruluş, FDIC sigortalı halkın mevduatlarını kabul etmelerine izin verilmez ve ticari krediler veremezler. Bu durum, geleneksel bankacılık endüstrisi kuruluşları (örneğin, Bank Policy Institute gibi) tarafından bu politikaya yöneltilen eleştirilerin temel nedenlerinden biri olarak görülmektedir; onlar buna "hak ve sorumluluk eşitsizliği" girişi derler.
Ancak kripto şirketlerinin kendi iş yapısına baktığımızda, bu kısıtlama tam tersine oldukça uyumludur. DStablecoin ihraç eden bir kuruluşu ele alalım, hem Circle'ın USDC'si hem de Ripple'ın RLUSD'si için, iş modeli kendisi zaten %100 rezerve dayalı bir yapıya dayanmaktadır. Stablecoin'ler kredi genişlemesi yapmazlar, kısmi rezerv tabanlı kredilendirme modeline dayanmazlar, bu nedenle geleneksel bankacılıktaki "vadesine uygun olmayan mevduat/kredi uyuşmazlığından" kaynaklanan sistemik risk bulunmamaktadır. Bu varsayım altında, FDIC mevduat sigortasının getirilmesi ne gerekli ne de uyumluluk yükünü önemli ölçüde artırır.
Daha da önemlisi, güven bankacılığı lisansının merkezinde Güven Sorumluluğu bulunmaktadır. Bu, lisanslı kurumun yasal olarak müşteri varlıklarını kendi varlıklarından kesin bir şekilde ayırmak zorunda olduğu ve müşteri çıkarlarını öncelikli tutmak zorunda olduğu anlamına gelir. Bu nokta, FTX'in müşteri varlıklarının zimmetine para geçirme olayını yaşadıktan sonra, varlık ayırma artık şirket sözü değil, federal yasalar altındaki bir zorunlu görev haline gelmiştir.
‘Guardian’den ‘Ödeme Düğümü’ne
Bu dönüşümün başka bir derin anlamı, düzenleyici kurumların ‘güven bankacılığı’ iş kapsamına ilişkin yorumunun önemli bir değişime uğramış olmasıdır. OCC Başkanı Jonathan Gould, yeni federal bankacılık erişiminin ‘tüketicilere yeni ürünler, hizmetler ve kredi kaynakları sunarak bankacılık sisteminin canlı, rekabetçi ve çeşitli olmasını sağladığını ve bunun için altyapıyı güçlendirdiğini’ açıkça belirtmiştir. Bu, kripto kurumlarının kabul edilmesi için politika temellerini atmıştır.
Bu çerçevede, Paxos ve BitGo'nun eyalet düzeyinden federal güven bankacılığına yaptığı “dönüşüm”, stratejik değeri sadece isim değişikliğinin ötesindedir. Özünde, OCC rejimi federal güven bankalarına kritik bir hakkı vermiştir: Amerikan Merkez Bankası'nın ödeme sistemine erişim başvurusu yapma hakkı. Dolayısıyla, gerçek hedefleri ‘banka’ unvanı değil, merkez bankası çekirdek takas sistemi ile doğrudan bağlantı sağlayan bir kanalın peşinde olmaktır.
Paxos örneğinde, daha önce New York Finansal Hizmetler Departmanı'nın sıkı düzenlemesi altında yasalara uygun hale gelmiş olmasına rağmen, eyalet lisansının doğal kısıtlamaları vardır: Doğrudan federal ödeme ağına entegre olmalarını engellemektedir. OCC'nin onay belgesi açıkça, dönüşüm sonrası yeni varlıkın stabil kripto para, varlık tokenleştirme ve dijital varlık güvenliği gibi işlemleri sürdürebileceğini belirtmektedir. Bu, kurumsal seviyede stabil kripto paraların ve varlık tokenleştirmenin yasal olarak ‘bankacılık işlemi’ haline geldiğini resmi olarak kabul etmek anlamına gelmektedir. Bu, bireysel şirketlerin değil, ‘bankacılık’ işlev alanının önemli bir genişlemesidir.
Nihai olarak yerine getirildiğinde, bu kurumların Federal Rezerv veya CHIPS gibi merkez bankası ödeme sistemlerine doğrudan bağlanma olasılıkları olacaktır, artık geleneksel ticari bankalara aracı olmadan yapamayacaklardır. ‘Güvene alınmış varlık yöneticisinden’ ‘ödeme ağında doğrudan düğüm’ haline gelmek, bu düzenleyici değişimdeki en yapısal anlamlı ilerlemedir.
Bu Lisans Neden Değerlidir
Federal güven bankacılığı lisansının gerçek değeri, ‘banka’ kimliğinde değil, Amerikan Merkez Bankası takas sistemine doğrudan erişim sağlayabilecek bir kapının olabileceği noktada yatmaktadır.
Bu aynı zamanda Ripple CEO'su Brad Garlinghouse'un bu onayı "büyük bir ilerleme" olarak adlandırmasının nedeni de budur, ancak geleneksel banka lobisi (BPI) son derece endişeli görünüyor. İlk grup için, bu verimlilik ve belirlenmişlikte bir artış anlamına gelirken; ikinciler için ise, uzun süreli bir tekel olan finansal altyapının yeniden dağıtıldığı anlamına gelmektedir.
Amerikan Merkez Bankası ile Doğrudan Bağlantı Ne Anlama Geliyor?
Daha önce, kripto şirketleri her zaman dolar sisteminin "çevresel katmanı"nda yer almaktaydı. Circle'ın USDC çıkarması veya Ripple'ın sınır ötesi ödeme hizmeti sunması fark etmeksizin, son dolar uzlaşması söz konusu olduğunda, işlem tamamlanabilmesi için bir ticari banka aracı olarak görev yapmak zorundaydı. Bu model, finansal terimlerde "aracı banka sistemi" olarak adlandırılmaktadır. Yüzeysel olarak, bu sadece işlemi uzatmak gibi görünse de, aslında endüstriyi uzun vadeli üç sorunla karşı karşıya bırakmaktadır.
İlk olarak, hayatta kalma belirsizliği söz konusudur. Geçmiş yıllarda, kripto endüstrisi birkaç kez bankaların tek taraflı olarak hizmeti sonlandırma durumuyla karşılaşmıştır. Aracı banka çekildiğinde, kripto şirketlerinin fiat para kanalları hızla kesilir ve işleri durma noktasına gelir. Bu, endüstride "bankasızlaşma" riski olarak adlandırılmaktadır.
İkinci olarak, maliyet ve verimlilik sorunu vardır. Aracı banka modeli, her bir fon akışının çok katmanlı banka takasından geçmesi gerektiği anlamına gelir, her katman ekstra ücretler ve zaman gecikmesi ile birlikte gelir. Yüksek frekanslı ödemeler ve stablecoin uzlaşmaları için, bu yapı doğal olarak uygun değildir.
Üçüncüsü, uzlaşma riski'dir. Geleneksel banka sistemleri genellikle T+1 veya T+2 gibi bir uzlaşma hızı kullanır, fonlar yoldayken likiditeyi sıkıştırır ve banka kredi riskine maruz kalır. 2023 yılında Silicon Valley Bank battığında, Circle'ın yaklaşık 33 milyar dolarlık USDC rezervi kısa bir süre banka sistemine hapsolmuştu, bu olay hala endüstrinin bir uyarı örneği olarak görülmektedir.
Federal Trust Bank statüsü, işte bu yapının değişmesidir. Kurumsal düzeyde, lisanslı kuruluşlar Amerikan Merkez Bankası'ndan bir "ana hesap" başvurusunda bulunma yeteneğine sahiptirler. Onay alındığında, doğrudan Fedwire gibi federal düzeydeki takas ağlarına erişebilirler, dolar sisteminde gerçek zamanlı ve geri alınamaz son uzlaşmayı tamamlayabilirler ve artık herhangi bir ticari banka aracısına bağımlı olmazlar.
Bu, fon uzlaşmasında, Circle, Ripple gibi kuruluşların, ilk kez JPMorgan Chase, Citibank gibi kuruluşlarla aynı "sistem seviyesinde" durduğu anlamına gelmektedir.
Marjinal Optimize Edilmesi Yerine Nihai Maliyet Avantajı
Ana hesap ile ödeme maliyetlerinde yaşanan indirim, yapısal bir değişiklikten kaynaklanır ve marjinal değildir. Temel prensip, doğrudan Federal Rezerv ödeme sistemine (örneğin Fedwire) yapılan bağlantının, geleneksel aracı bankaların çok katmanlı aracılığını tamamen atlamasıdır, bu da ilgili ara maliyetlerin ve fiyat artışlarının ortadan kaldırılmasını sağlar.
Sektör uygulamalarına ve Fed'in 2026 açık ücret yapısına dayanarak bir projeksiyon oluşturabiliriz. Yapılan hesaplamalar sonucunda, stabilcoin çıkarımı ve kurumsal ödemeler gibi yüksek frekanslı, yüksek tutarlı senaryolarda, bu doğrudan bağlantı modelinin genel hesaplama maliyetini yaklaşık %30-%50 oranında düşürebileceği görülmüştür. Maliyetlerdeki azalmanın ana kaynakları şunlardır:
1. Doğrudan Maliyet Avantajı: Federal Rezerv, Fedwire büyük tutarlı ödemeleri için tek seferlik ücretinin, ticari bankaların havale fiyatından çok daha düşük olduğu bir ücretlendirme uygular.
2. Yapısal Basitleştirme: Aracı banka aşamasındaki çeşitli işlem ücretleri, hesap bakım ücretleri ve likidite yönetimi maliyetleri kaldırılmıştır.
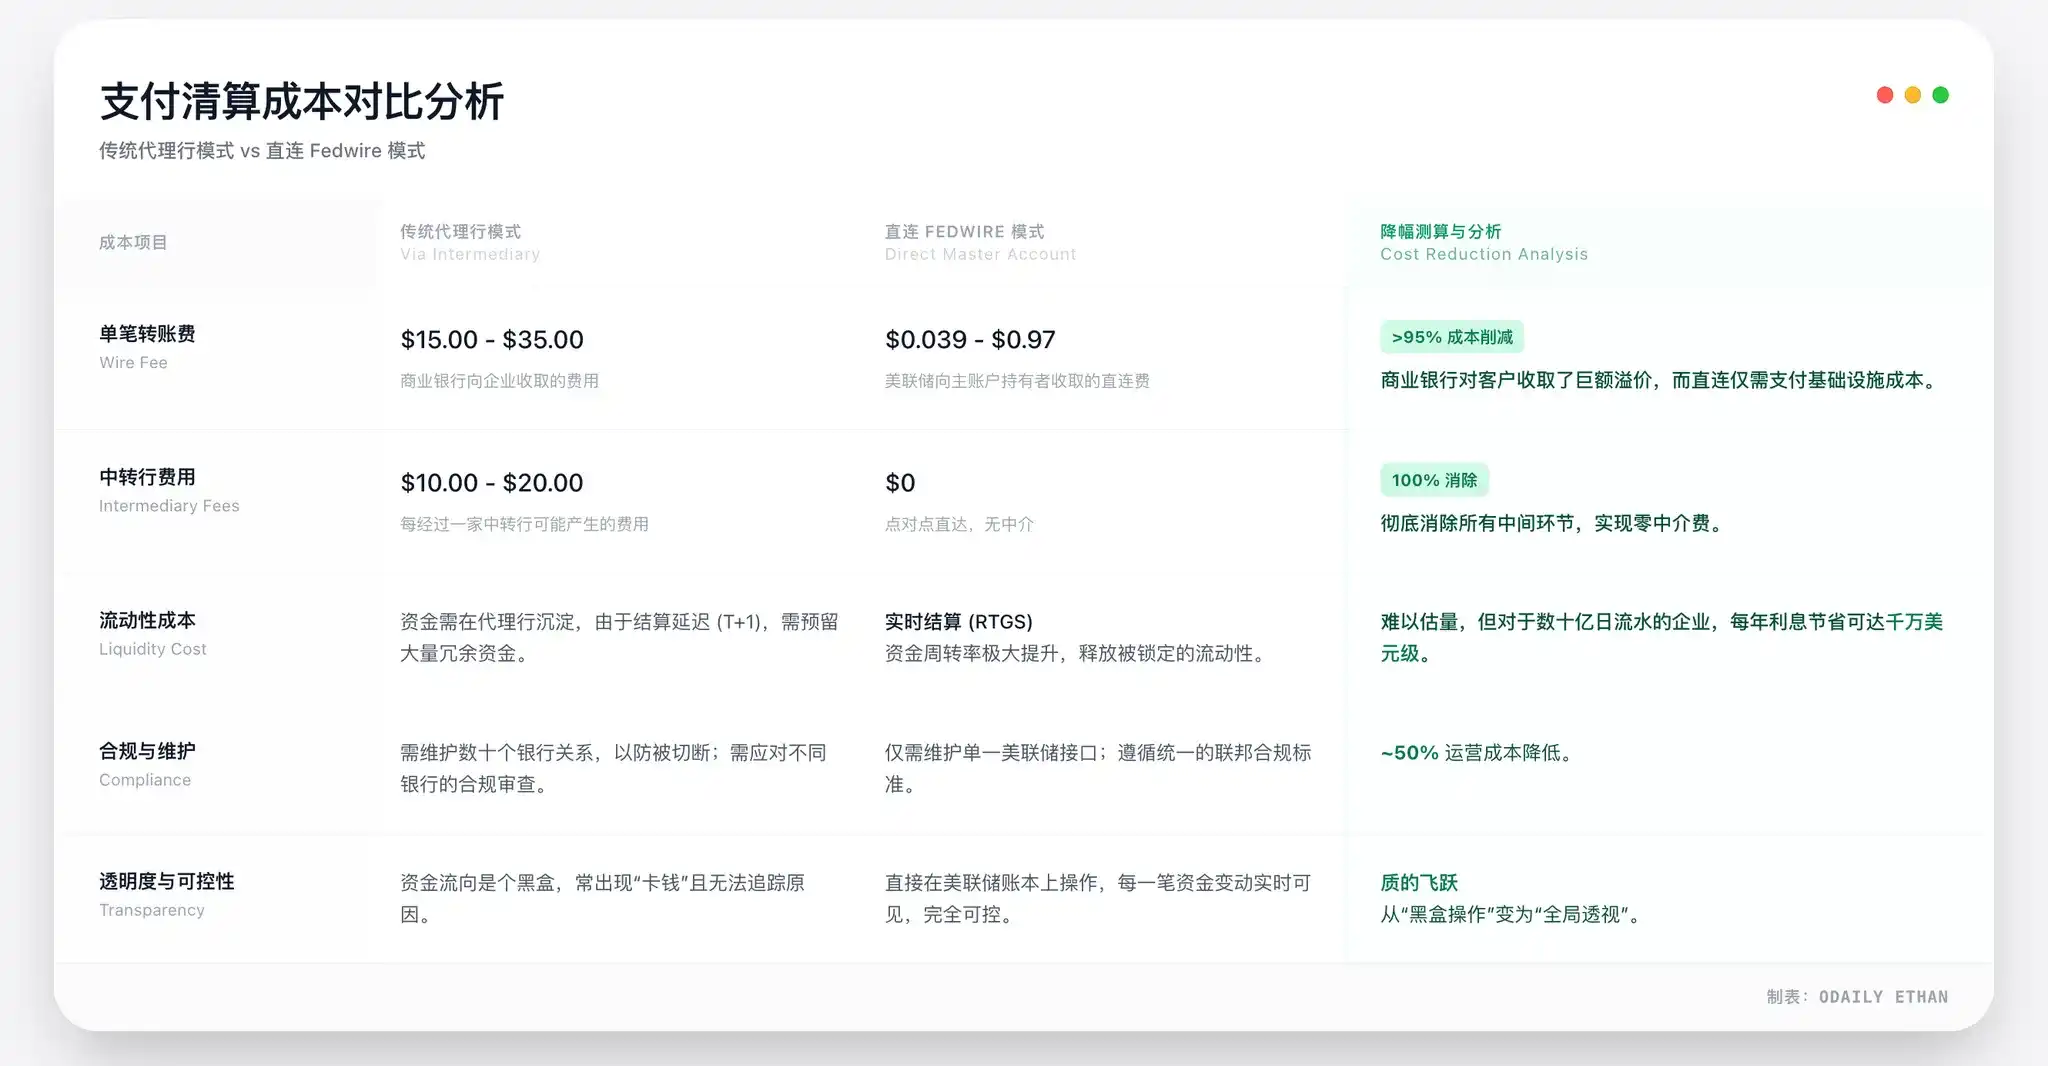
Örnek olarak, Circle örneğini ele alalım; yönettiği yaklaşık 80 milyar ABD Doları değerindeki USDC rezervi günlük olarak büyük ölçekli fon akışlarıyla karşı karşıyadır. Doğrudan bağlantı sağlanırsa, sadece ödeme kanalı masrafı ödenir ve yılda biriktirilen miktar milyonlarca doları bulabilir. Bu, ince ayar değil, iş modeli düzeyinde temel maliyet yapılandırmasıdır.
Dolayısıyla, ana hesap ayrıcalığının getirdiği maliyet avantajı kesin ve büyüktür, bu da stabilcoin çıkarıcılarının ücret rekabeti ve işletme verimliliği konularında temel rekabet gücü haline gelmesi demektir.
Stabilcoin'in Hukuki ve Finansal Özellikleri Değişiyor
Bir stabilcoin çıkarıcısı federal güven kurumu bankası olarak faaliyet gösterdiğinde, ürünün özellikleri de değişir. Eski modelde, USDC veya RLUSD, daha çok "bir teknoloji şirketi tarafından çıkarılan dijital belge” şeklindeki bir yapıya sahipken, güvenlik düzeyi büyük ölçüde çıkarıcı firma yönetimine ve iş birliği içinde olduğu bankanın sağlamlığına dayanır. Yeni yapıda ise, stabilcoin rezervi, OCC Federal Düzenleme Çerçevesi'ne tabi güven kurumu yapısı içinde yer alacak ve çıkarıcı tarafın kendi varlıklarıyla yasal olarak ayrılacaktır.
Bu durum, merkez bankası dijital parası (CBDC) ile eş anlamlı değildir ve FDIC sigortası bulunmamaktadır, ancak "100% Tam Rezerv + Federal Düzeyde Düzenleme + Güven Verme” kombinasyonuyla, kredi derecelendirme seviyesi çoğu offshore stabilcoin ürününden belirgin şekilde daha yüksektir.
Daha gerçekçi bir etki, ödeme seviyesinde görülmektedir. Örneğin Ripple, ODL (On-Demand Liquidity) ürünü uzun süredir banka iş saatlerine ve fiat para kanalının açık olduğu süreçlere bağımlı kalmıştır. Federal ödeme sistemi için onay alındığında, fiat para ile dijital varlık arasındaki geçiş artık zaman kısıtlamalarından etkilenmeyecek ve sınır ötesi uzlaşmanın sürekliliği ve belirlenirliği önemli ölçüde artacaktır.
Piyasanın Tepkisi, Beklendiği Kadar Sert Değil
Bu gelişme endüstride bir kilometre taşı olarak kabul edilse de, piyasanın tepkisi sert dalgalanmalar şeklinde ortaya çıkmadı. Hem XRP hem de USDC ile ilgili varlıkların fiyatı nispeten sınırlı bir şekilde değişti. Ancak bu, lisans değerinin düşük olduğu anlamına gelmez; daha çok şunu gösterebilir: Piyasa bunu uzun vadeli bir kurumsal değişim, kısa vadeli bir işlem konusu olarak değil, benimsemiş olabilir.
Ripple CEO'su Brad Garlinghouse, bu gelişmeyi "Kararlı Coin'in Uyum Yolu üzerindeki en yüksek standart" olarak tanımladı. Artık RLUSD'nin Federal (OCC) ve eyalet düzeyindeki (NYDFS) çift düzenleme altında olduğunu vurgulamanın yanı sıra, geleneksel bankalara karşı doğrudan bir şekilde agresif bir tavır sergiledi: "Sizin rekabete aykırı yöntemleriniz artık açığa çıkarıldı. Siz kripto sektörünün kurallara uymadığını söylüyorsunuz, ancak şimdi doğrudan OCC'nin denetim standartları altındayız. Peki, siz neyden korkuyorsunuz?"
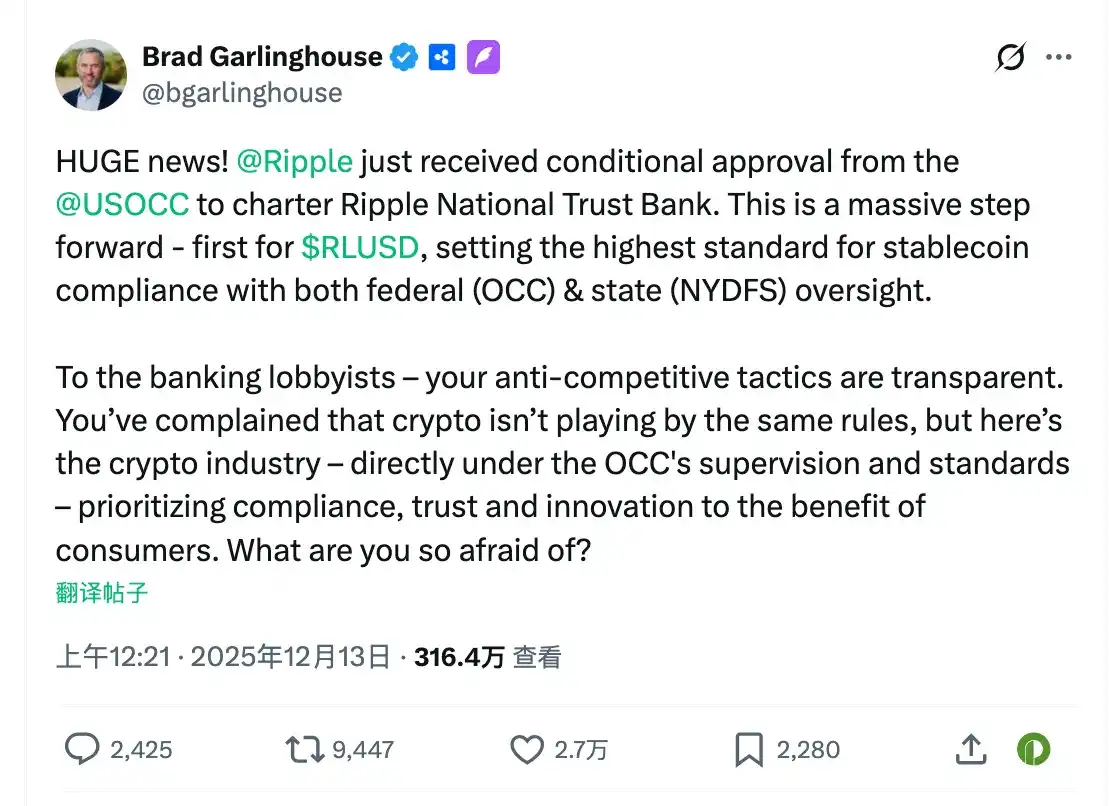
Aynı anda, Circle da ilgili açıklamada, ulusal güven bankası lisansının kurumsal güveni temelden yeniden şekillendireceğini ve ihraççının kurumsal müşterilere daha sorumlu bir dijital varlık saklama hizmeti sunmasını sağlayacağını belirtti.
Her ikisinin de açıklamaları aynı yöne işaret ediyor: "Banka Hizmeti Almak"tan "Bir Banka Parçası Olmak"a, kripto finansı tamamen yeni bir aşamaya geçiyor. Ve federal güven bankası lisansı, sadece bir izin belgesi değil, uyumluluk belirsizliği nedeniyle bekleyen kurumsal sermaye için kripto pazarına güvenli bir giriş yolu açıyor.
Trump Dönemi'nin "Altın Çağı" ve "ZEKA Yasası"
Zamanı üç veya dört yıl geriye sarsak, kripto şirketlerinin 2025'in sonunda "banka" olarak federal kabul almasını hayal etmek zordu. Bu dönüşümü mümkün kılan şey teknik bir ilerleme değil, politik ve düzenleyici çevrenin temel bir değişimi oldu.
Trump yönetiminin geri dönüşü ve "ZEKA Yasası"nın yürürlüğe girmesi, kripto finansın federal sistemle bütünleşmesi için yol açtı.
"Bankasızlaştırmadan" Kurumsal Kabulüne
Joe Biden yönetimi döneminde, kripto endüstrisi uzun bir süre sıkı düzenleme ve yüksek belirsizlik ortamında bulundu. Özellikle 2022'de FTX'in çöküşünden sonra, düzenleyici ana strateji "risk izolasyonu"na döndü ve bankacılık sistemi kripto işlerinden uzak durmaları konusunda uyarıldı.
Bu aşama endüstri içinde "bankasızlaştırma" olarak adlandırılırken, bazı milletvekilleri tarafından "Operation Choke Point 2.0" olarak nitelendirildi. Temsilciler Meclisi Mali Hizmetler Komitesi'nin sonraki soruşturmasına göre, çeşitli bankalar gayri resmi düzenleyici baskı altında kripto şirketleriyle işbirliğini kestiler. Silvergate Bank ve Signature Bank'ın art arda çekilmesi, bu eğilimin merkezi bir yansımasıydı.
O dönemin düzenleme mantığı çok açıktı: Kripto risklerle uğraşmaktan ziyade, bunu bankacılık sistemine dışarıda tutmak daha iyiydi.
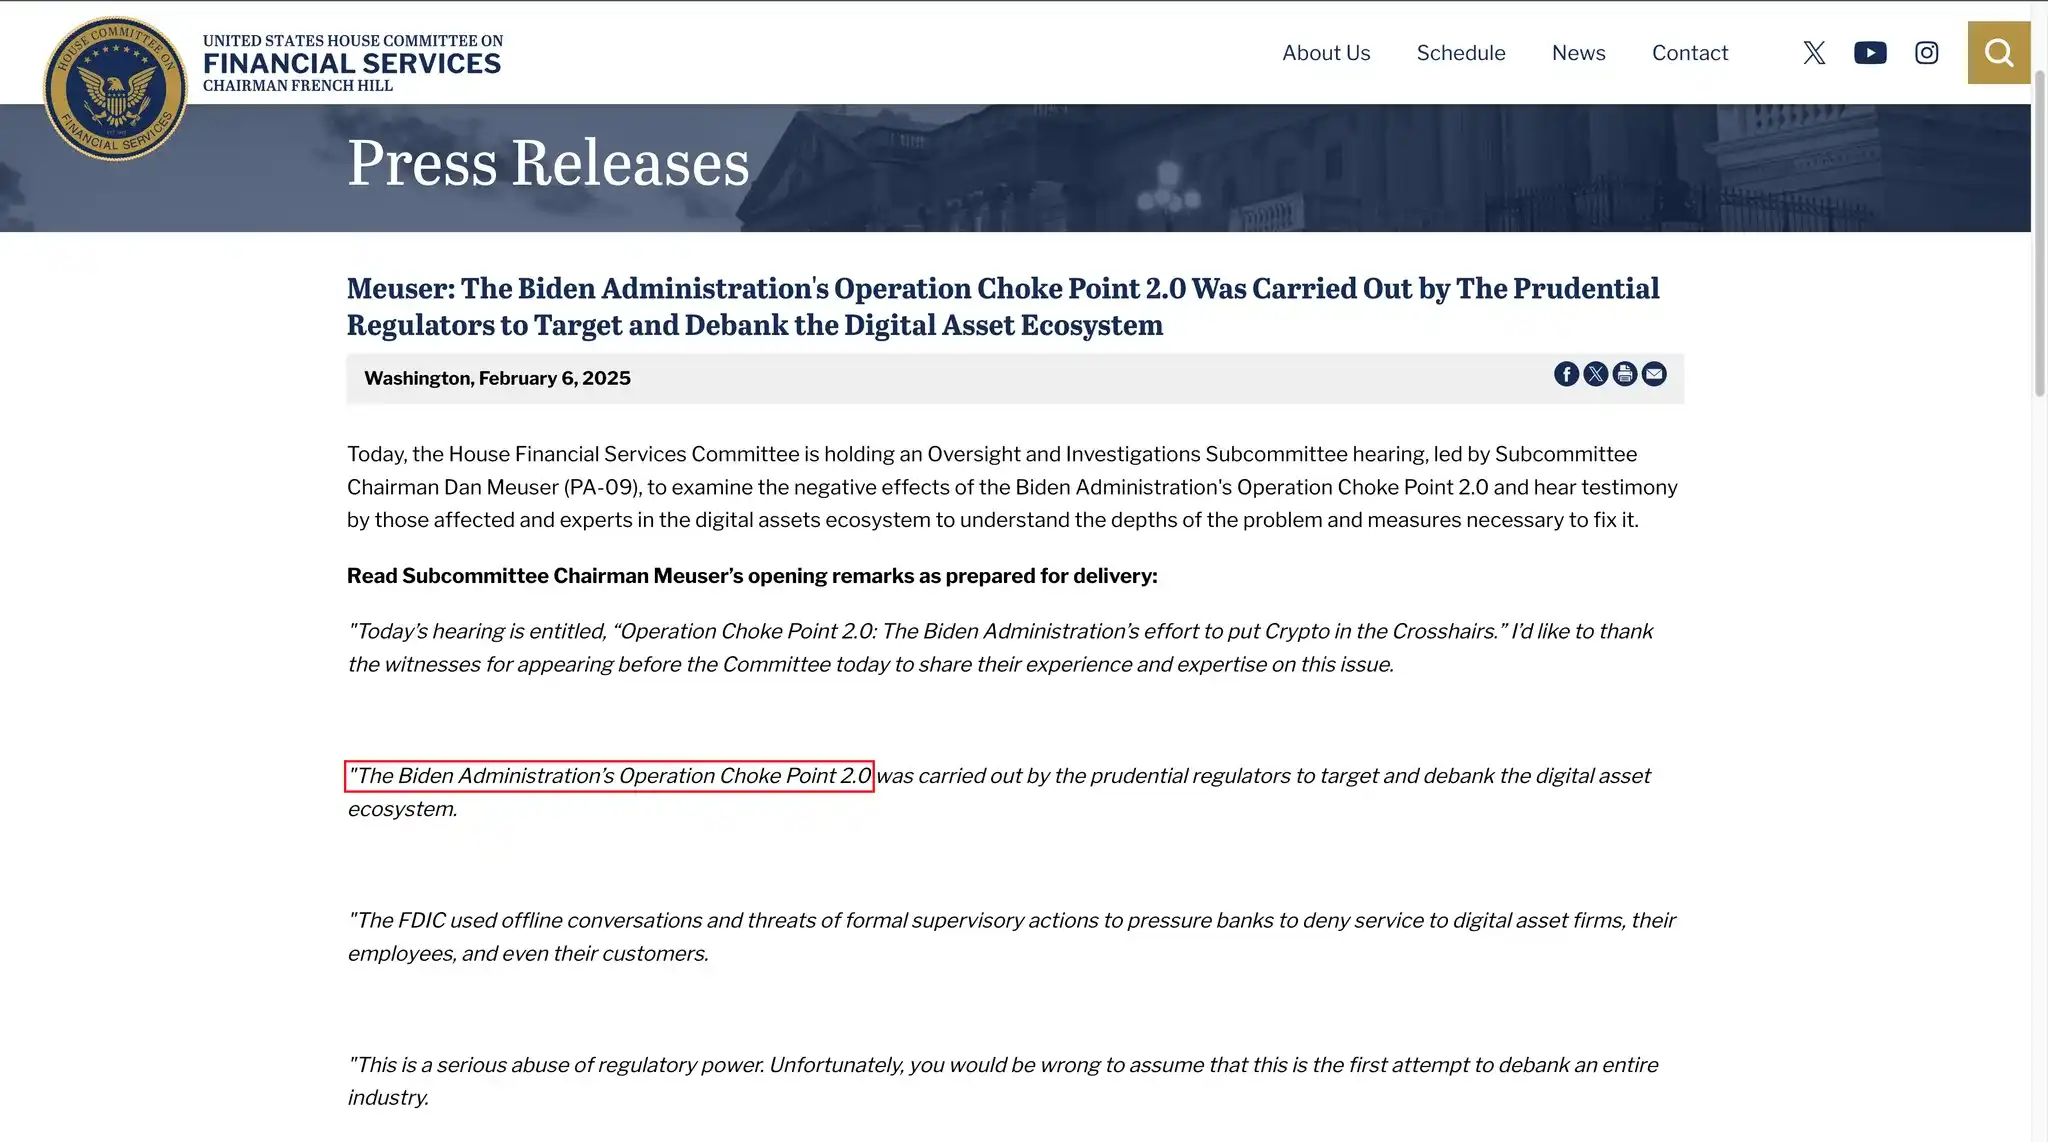
Bu mantık, 2025 yılında temel bir şekilde tersine döndü.
Trump, seçim kampanyası sırasında defalarca kripto endüstrisini desteklediğini açıkça belirtti ve Amerika'nın "küresel kripto inovasyon merkezi" olmasını vurguladı. Yeniden göreve geldikten sonra, kripto varlıklar artık sadece bir risk kaynağı olarak değil, daha geniş finansal ve stratejik düşüncelere dahil edildi.
Ana değişiklik, stablecoin'in "dolar sistemine uzantı aracı" olarak görülmeye başlamasıydı. "DEHA Yasası"nın imzalanmasının ardından, Beyaz Saray'ın açıklamasında düzenlenmiş dolar destekli stabilcoin'lerin ABD hazine bonosu talebini genişletmeye ve dijital çağda doların uluslararası statüsünü sağlamlaştırmaya yardımcı olduğu açıkça belirtildi. Bu esasen stabilcoin ihraççısının ABD finansındaki rolünü yeniden tanımlamıştır.
"DEHA Yasası"nın Kurumsal Etkisi
Temmuz 2025'te, Trump, "DEHA Yasası"nı imzaladı. Bu yasa, ilk kez stablecoin ve ilgili kuruluşlar için federal düzeyde net yasal kimlik belirledi. Yasanın, banka olmayan kuruluşların belirli koşulları yerine getirdikten sonra "Uygun Ödeme Tipi Stabilcoin İhraççısı" olarak federal düzenlemeyi kabul etmelerine izin verdiği açıktır. Circle, Paxos gibi aslen bankacılık sisteminden uzak şirketler için federal çerçeveye giriş yapma imkanı sağladı.
Daha da önemlisi, yasa, rezerv varlıklar için sert gereklilikler belirledi: Stabilcoin'in ABD doları nakit veya kısa vadeli ABD Hazine bonosu gibi yüksek likiditeye sahip varlıklarla %100 desteklenmesi gerekmektedir. Bu, temelde algoritmik stabilcoin'leri ve yüksek riskli yapılandırmaları dışlamış, aynı zamanda "muhafaza ve kredi verme" olmayan güven bankası modeliyle uyumlu hale getirmiştir.
Buna ek olarak, yasa, stabilcoin sahiplerine öncelikli ödeme hakkı sağladı. İhraççı firma iflas etse bile, ilgili rezerv varlıkların stabilcoin'i geri ödemek için öncelikli olarak kullanılması gerekmektedir. Bu madde, regülatörlerin "ahlaki risk" konusundaki endişelerini önemli ölçüde azaltmış ve kurumsal düzeyde stabilcoin'in güvenilirliğini artırmıştır.
Bu çerçeve içinde, OCC, kripto şirketlerine federal güven bankası lisansı dağıtırken, uyumlu bir şekilde hareket etme fırsatını doğal olarak elde etti.
Geleneksel Finansın Savunması ve Gelecekteki Zorluklar
Kripto endüstrisi için bu gecikmiş bir kurumsal atılım olabilir, ancak Wall Street'in çıkarlarına sahip olanlar için, bu daha çok bir karşılık verilmesi gereken bir toprak istilası gibiydi. OCC, beş kripto kuruluşunun federal güven bankasına dönüşümünü onaylamış olmasına rağmen, bu oybirliğini getirmedi; aksine hızla, Banka Politikası Enstitüsü (BPI) gibi geleneksel bankacılık sektörü ittifakının sert bir savunmasını tetikledi. Bu "yeni eski banka" savaşı henüz yeni başlamıştır.
BPI'nin Güçlü Karşı Atağı: Üç Ana Suçlama
BPI, JPMorgan Chase, Bank of America, Citigroup gibi devlerin çıkarlarını temsil ediyor. OCC'nin kararını duyurduğu ilk anda, yöneticileri derinlemesine çatışmayı gösteren keskin bir eleştiri yaptı ve temel argümanı düzenleme felsefesinin derin çatışmasını işaret etti.
İlk olarak, "Köpeği Kuzu Postunda Satma" düzenleme fırsatçılığı hakkında. BPI, bu kripto kuruluşlarının "yüksek sesle bankacılık hizmetlerine" gerçekten sahip olmadığını ve aslında ödeme ve takas gibi bankacılık temel işlerle uğraştıklarını, hatta birçok orta ölçekli ticari bankadan daha sistemik öneme sahip olduklarını belirtti.
Bununla birlikte, güven şirketliği lisansı aracılığıyla, ana şirketleri (örneğin Circle Internet Financial) "banka holding şirketi" olarak kabul edilmekten kaçındı ve Federal Rezervasyon tarafından zorunlu kılınan konsolidasyon denetiminden muaf oldu. Bu, düzenleyicilerin ana şirketin yazılım geliştirme veya dış yatırımlarını inceleme yetkisine sahip olmadığı anlamına gelir - eğer ana şirketin yazılımındaki bir zayıflık bankanın varlıklarının zarar görmesine yol açarsa, bu düzenleme kör noktada büyük bir risk pozisyonu oluşturacaktır.
İkinci olarak, "Bankacılık ve Ticaret Ayrımı" kutsal ilkesine zarar verme. BPI, Ripple, Circle gibi teknoloji şirketlerinin bankalara sahip olmalarına izin vermenin, şirketlerin banka fonlarını kullanarak kan nakli yapmasını önlemeye yönelik yangın duvarını yıktığını uyarısı yaptı. Geleneksel bankaları daha da rahatsız eden şey, adil olmayan rekabetidir: Teknoloji şirketleri, sosyal ağ ve veri akışındaki tekel güçlerini kullanarak bankaları dışlamak için topluluk yeniden yatırım (CRA) taahhüdünü yerine getirmek zorunda olmayan avantajlarından yararlanabilirler.
Son olarak, sistematik risk ve kurtarma ağının eksikliği endişesi hakkında. Bu yeni tip güven bankaları FDIC sigortası olmadığından, istikrarlı para birimini bağlama konusunda endişe oluştuğunda, geleneksel mevduat sigortasının bir tampon sağlayamayacağını BPI savundu. Bu tür korumasız likidite sıkıntısının hızla yayılacağını ve 2008 krizine benzer bir sistemik krize dönüşeceğini iddia etti.
Federal Rezerv'in "Son Kalkanı"
OCC lisans vermesi her şeyin yolunda olduğu anlamına gelmez. Bu beş yeni "federal güven bankası" için, Federal Rezerv'in, Federal Ödeme Sistemi'ne erişmenin son ve en kritik engeli olan "ana hesap açma yetkisi" halen sıkı sıkıya elinde tutuyor.
OCC onların banka kimliklerini onaylasa da, ABD'nin çift banka sistemi altında, Federal Rezerv bağımsız takdir yetkisine sahiptir. Daha önce, Wyoming merkezli kripto bankası Custodia Bank, Federal Rezerv'in ana hesabı açma talebini reddettiği için uzun bir yasal süreç başlatmıştı; bu örnek, lisans almanın ve asıl Fedwire'a erişimin sağlanması arasında devasa bir uçurum olduğunu gösteriyor.
Bu aynı zamanda Geleneksel Bankacılık Sektörü'nün (BPI) lobi faaliyetinin sonraki ana savaş alanıdır. OCC'nin lisans vermesini engelleyemeyeceğine göre, geleneksel bankacılık gücü zorunlu olarak Fed'e baskı yapacak ve bu kurumların ana hesaplarını onaylarken çok yüksek engeller oluşturmasını isteyecek – örneğin, bu kurumların karşı-para aklama (AML) yeteneklerini JP Morgan gibi tüm yetenekli bankaların seviyesinde kanıtlamalarını veya ana şirketlerinin ek sermaye teminatı sağlamalarını isteyecek.
Ripple ve Circle için, bu oyun yeni başlıyor: Lisans alırlarsa ancak Fed ana hesabını açamazlarsa, hala aracı banka modeli aracılığıyla faaliyet gösterebilirler, bu da "ulusal düzeyde banka" prestijinin büyük ölçüde azalacağı anlamına gelir.
Sonuç: Gelecek, Sadece Düzenleyici Oyunda Değil
Tahmin edilebileceği gibi, kripto bankacılığı etrafındaki bu oyunun gelecekte sadece lisans yönünde kalacağı açık değil.
Bir yandan, eyalet düzeyindeki düzenleyici kurumların tutumu hala belirsizlik içeriyor. Güçlü eyalet düzenleyicileri arasında önde gelen New York Finansal Hizmetler Departmanı (NYDFS) gibi, kripto düzenlemelerinde uzun süredir öncü bir rol oynuyor. Federal önceliğin genişlemesiyle, eyalet düzenleme yetkisi zayıflatılırsa, yeni yasal anlaşmazlıklara yol açabilir.
Diğer yandan, GENIUS Kanunu yürürlüğe girmiş olsa da, uygulama ayrıntılarının çoğu hala düzenleyici kurumlar tarafından belirlenmeyi bekliyor. Sermaye gereksinimleri, risk izolasyonu, ağ güvenliği standartları gibi belirli kurallar, gelecekteki politika odak noktaları haline gelecektir. Farklı paydaşların çıkar çatışmaları, bu teknik terimlerde muhtemelen ortaya çıkacaktır.
Ayrıca, piyasa düzeyindeki değişiklikler de dikkate değerdir. Kripto kuruluşlarının banka kimliği kazanmasıyla, hem geleneksel finans kuruluşlarıyla işbirliği yapabilecekleri hem de potansiyel birleşme ve satın almaların hedefi olabilecekleri bir potansiyel oluşabilir. Geleneksel bankaların kripto kuruluşlarını satın alarak teknoloji yeteneklerini tamamlamaları veya kripto şirketlerinin bankacılığa tersine girmeleri, finansal haritanın yapısal olarak değişmesine neden olabilir.
Belli olan şey, OCC'nin bu onayının tartışmanın son noktası olmadığı, aksine yeni bir başlangıç noktası olduğudur. Kripto finans artık kurum içine girmiştir, ancak yenilik, istikrar ve rekabet arasında dengeyi nasıl bulacakları yine de gelecek birkaç yıl boyunca ABD finans düzenlemesinin yanıtlaması gereken bir sorun olacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler