



Görüş: Lighter neden ciddi anlamda hafife alınıyor?
Orijinal başlık: Çakmak Vakası
Orijinal yazar: PlayRisk
Orijinal çeviri: SpecialistXBT, BlockBeats
Okuması çok uzun
Lighter, diğer Perp Dex ürünlerine kıyasla hak ettiği değeri görmüyor.
Şu anda dolaşımdaki tokenların çoğu Hyperliquid'in ilk kullanıcıları tarafından fiyatlandırılıyor. Bu grup, Perp Dex tokenlarını elinde tutarak inanılmaz derecede zenginleşti ve hatta riskten korunmak için Lighter satın alıyorlar. Girişim sermayesi şirketlerinin %99'u $HYPE'ı kaçırdı ve acilen bir sonraki hedefe ihtiyaç duyuyorlar.
Token değerlemelerinin büyük çoğunluğu anlatıya dayanıyor ve Lighter'ın sinyali şimdiden çok açık.
Mevcut kripto para fiyatları tamamen programatik spot alımlarla (otomatik geri alımlar gibi) desteklenmektedir. Spot alımlar yeterince güçlü olmadıkça, tokenların yükselmesi zordur (ETHFI ve GRASS'ın derslerine bakın). Şu anda, bu mantığı gerçekten kanıtlayan tek sektör Perp Dex'tir.
Lighter'ın Vlad'ı, Robin Hood'un Vlad'ı ile yakından ilişkilidir ve Robin Hood'un gelecekte Lighter'a emirler vermesi çok muhtemeldir.
Ücretsiz komisyon modeli kullanıcılar arasında çok popüler.
Büyük yatırımcıların hepsinin gizliliğe ihtiyacı var; hiç kimse tasfiye fiyatının tüm internet tarafından incelenmesini istemez.
Değerleme Analizi
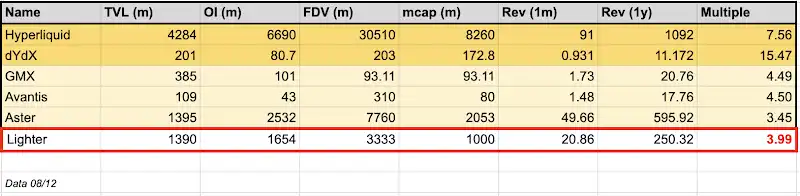
Şu anda Lighter'ın tezgah üstü piyasadaki temel doğrudan değeri (FDV) yaklaşık 3,3 milyar dolar. %30'luk bir airdrop varsayarsak, başlangıçtaki dolaşımdaki piyasa değeri yaklaşık 750 milyon dolar olacaktır. Buna karşılık, Hyperliquid'in dolaşımdaki piyasa değeri inanılmaz bir rakam olan 8,2 milyar dolardır.
Sadece gelir açısından bakıldığında (not: Lighter'ın geliri, Hyperliquid'inki gibi bir yıl boyunca piyasa tarafından henüz doğrulanmadı), son bir ayın gelirine dayanarak tahmin yürütürsek, Lighter'ın yıllık geliri 250 milyon dolara ulaşabilir. Bu, Lighter'ın fiyat-satış oranının (piyasa değeri/gelir) sadece 2,5 kat olduğu anlamına gelir; bu oran Hyperliquid'in 7,6 katından çok daha düşüktür ve bu da onu inanılmaz derecede ucuz hale getirir.
Daha yakın bir rakip olan Aster'e bakalım. Aster'in TVL'si Lighter'ınkiyle karşılaştırılabilir düzeyde ve açık pozisyonları (OI) Lighter'ınkinden yaklaşık bir milyar daha fazla, ancak FDV'si 7 milyar gibi devasa bir rakama ulaşıyor ve dolaşımdaki piyasa değeri yaklaşık 2 milyar. Buna karşılık, Lighter'ın işlem fiyatı Aster'in fiyatının sadece üçte biri.
Kendinize şu soruyu sorun: Aster'in Binance/CZ'den aldığı desteği bile göz önünde bulundursak, Lighter'ın fiyatının Aster'in fiyatının sadece üçte biri olması makul mü? Bence mevcut değerlemesine bakıldığında, Lighter temel göstergeler açısından ciddi şekilde düşük değerlenmiş durumda.
Temellere baktığınızda, uzun vadede yüksek getiri oranlarını koruyabilen sadece iki token olduğunu göreceksiniz: Hyperliquid ve DYDX. Neden? İlki en şeffaf geri alım mekanizmasına sahipken, ikincisi sektörde uzun süredir yerleşik bir oyuncu. Listelenen diğer Perp Dex tokenlarının aksine, Lighter'ın CZ gibi üst düzey bir destekçisi yok, fiyatını yapay olarak desteklemek için Coinbase'den likidite desteği almıyor ve rakiplerinin karşılaştığı "gerçek kullanıcı eksikliği" sorunuyla da karşılaşmıyor.
Ayrıca, tezgah üstü (SOTC) piyasada genellikle indirimler olduğunu belirtmek önemlidir; çünkü alıcılar temerrüt riskini üstlenir (açılış fiyatı OTC işlem fiyatının iki katıysa, satıcının temerrüde düşme teşviki vardır). Bu durum, insanların OTC piyasasında yüksek fiyatlar teklif etmekten çekinmelerine ve bunun yerine piyasanın gerçek performansının nasıl gelişeceğini beklemelerine neden olur.
Yıllıklandırmayı en son ayın gelirine göre yapma tercihimin bir nedeni var: kripto dünyasında herkesin hafızası sadece yedi saniyelik; kimse bir yıl sonrasını öngöremez veya o geleceğe göre işlem yapamaz. Bu nedenle, en önemli gösterge yalnızca en son ayın anlık geliridir.
Fon Akışı
Hyperliquid, birçok piyasa yapıcı başlangıçta modeline inanmadığı için piyasadan bağımsız hareket edebildi. Bu durum, zeki bireysel yatırımcıların tüm tokenları satın alıp daha sonra geç kalan alıcılara daha yüksek fiyatlarla satmalarına yol açtı.
Son birkaç aydır çok sayıda risk sermayesi yatırımcısıyla yaptığım görüşmelerde bir olguya dikkatimi çekti: Paradigm dışında neredeyse herkes Hyperliquid'i kaçırdı. Bu da likidite fonu olan her risk sermayesi yatırımcısının (ve büyük çoğunluğunun var) bir sonraki $HYPE'ı yakalamaya çalıştığı anlamına geliyor.
Bir sonraki Hyperliquid kim olacak? Çok basit: Lighter'ın hikayesiyle Hyperliquid'in hikayesi arasında bir "örüntü eşleştirmesi" yapın ve cevabın Lighter olduğunu göreceksiniz.
Puan dağılımına baktığınızda, büyük Hyperliquid sahiplerinin aynı zamanda büyük Lightner sahipleri ve yoğun kullanıcıları haline geldiğini göreceksiniz. Zenginliklerinin sırrı basit: Elde tutmak.
Peki ya bu insanlar tokenlarını satmak istemezlerse ve hatta daha fazla almak isterlerse (çünkü Lighter'ın mevcut ivmesi, HYPE'ın ilk günlerindeki ivmesiyle karşılaştırılabilir)? Satış baskısı ortadan kalkar, alım baskısı artar. Paradigm gibi HYPE'a 700 milyon dolarlık yatırım yapmış bir balina bile olsanız, yine de rakibine, yani sizi tahtınızdan indirebilecek olana yatırım yapmak zorundasınız. Lighter'ın değeri ikiye, üçe veya hatta on katına çıkarsa ve siz ona yatırım yapmazsanız, bu bir görev ihmali olur. Paradigm şu anda sadece işlem altyapısı/borsa projelerine bakıyor, bu da Lighter ile mükemmel bir şekilde örtüşüyor… Koruma için 50 milyon dolar almak mantıksız değil, değil mi?
Evet, Lighter 1,5 milyar dolarlık piyasa değeri (1 milyar dolarlık öz sermaye değerlemesi) ile 68 milyon dolar topladı ve bu da bazı risk sermayesi fonlamalarını fiyatlandırdı. Ancak, bu turda her bir yatırımcının payının 2 milyon dolarla sınırlandırıldığını ve 1 yıllık kilitlenme süresinin ardından 3 yıllık hak kazanma süresinin geldiğini belirtmek önemlidir. Bu, birçok katılımcının token'ı sadece bir yatırım olarak değil, likidite ticareti perspektifinden de değerlendireceği anlamına gelir. Dahası, bu tur 6 kat fazla talep gördü; ekiple çok güçlü bağlantılarınız yoksa, katılmak neredeyse imkansız.
"Her yıl, herkesi pozisyonlarını yeniden dengelemeye zorlayan bir veya iki önemli olay mutlaka olur."
Benzer şekilde, çoğu bireysel yatırımcı Hyperliquid'in servet yaratma efsanesini kaçırdı ve Hyperliquid topluluğu üyelerinin Twitter'da zaferlerini kutlamalarını kıskançlıkla izlemekle yetindi. Bir yıl boyunca Hyperliquid, piyasadaki tek seçenekti, "kısa vadeli CEX / uzun vadeli DEX" düşüncesini ifade etmenin tek yoluydu. Bu durum Aster'in TGE'si ile değişti, ancak TGE sonrası beklenti yönetiminde başarısız oldular ve bu da büyük sermaye çıkışlarına ve bir sonraki cazip yatırımı bekleyen atıl fonlara neden oldu.
Anlatı Premium
Bence bu, özellikle TGE'den sonraki ilk iki hafta içinde fiyatı belirleyen en büyük faktör. TGE'deki herhangi bir varlığın fiyatlandırılması ve ardından gelen değerlemesi, ilk iki hafta boyunca anlamsızdır çünkü piyasa fiyat duyarlılığı düşük alıcılarla doludur. Bu, insanların aşırı abartma ve aşırı değer biçme eğilimine girmesine neden olan bir dinamik yaratır. Jeff'in dediği gibi, "Fiyat kısa vadeli insan duygusudur."
Sadece bu nedenle bile Lighter daha yüksek bir değerlemeyi hak ediyor. Her açıdan bakıldığında, yılın en çok beklenen token lansmanı.
Değerleme Zirveye Ulaştığında Beklenen Göstergeler
Token geri alımı
Pasif spot alım, bir kripto paranın fiyatını destekleyebilecek tek şeydir. BTC'nin Saylor'ın mikro stratejisi, ETH'nin Tom Lee'nin stratejisi var, ancak altcoinler için piyasa yalnızca gelir geri alımlarını tanıyor. Kripto paranızın fiyatının istikrarlı kalmasını istiyorsanız, geri alım şeklinde pasif alıma ihtiyacınız var. Hyperliquid bunu çok iyi anlıyor.
Lighter, özünde Hyperliquid'in bir kopyası. Kurucusu Vlad, geri alım yapacaklarını açıkça belirtti. Tokenların %97'sini geri almalarını beklemek gerçekçi olmasa da, %30 veya %50'lik bir geri alım makul olurdu. On milyonlarca tokenın pasif alımıyla bu yeterince cazip olurdu.
Not: Ekip, 68 milyon dolarlık fonlama turunun (çoğunlukla sigorta fonları için) bir kısmını TGE'de token geri alımlarına ayırdı. Bu, Hyperliquid'in 75 milyon dolarlık erken dönem spot alımına benzer.
Robinhood ile derin entegrasyon
Vlad Tenev (Robinhood'dan Vlad1), Addepar'daki stajı sırasında Vlad (Lighter'dan Vlad2) ile tanıştı. Robinhood, Lighter'ın yatırımcılarından biridir ve Vlad1 aynı zamanda Lighter'ın danışmanlarından biridir.
Robinhood blok zincirinde Lighter'ın kullanımıyla ilgili çok sayıda söylenti dolaşıyor. Lighter, birleştirilebilirliği hedefliyor ve Ethereum L1'e entegre edilecek, nihayetinde teminatlandırılmış LLP token'ları kullanarak borç vermeyi mümkün kılacak. Bu birleştirilebilirlik, Robinhood'un "her şeyi tokenleştirme" ve her şeyi zincire alma vizyonuyla örtüşüyor.
Bu spekülatif olsa da, Robinhood'un Lighter'da (token veya hisse senedi yoluyla) önemli bir pay edineceği argümanını destekliyorum. "Akışa Göre Ödeme" (PFOF) modellerinin benzerliği göz önüne alındığında, Robinhood Lighter'da pay sahibi olduktan sonra trafiğinin büyük bir bölümünü Lighter'a yönlendireceğini tahmin ediyorum. Bu da bu senaryoyu daha da güçlendirecektir.
RWA Ticareti
Sadece Lighter ile sınırlı olmamakla birlikte, RWA sözleşme ticareti, erken aşamada önemli bir ürün-pazar uyumu olduğunu kanıtlamıştır. Veriler, Lighter'ın tüm RWA ürünlerindeki toplam günlük işlem hacminin 517 milyon dolar, açık pozisyonun (OI) ise 271 milyon dolar olduğunu göstermektedir. Hyperliquid ile karşılaştırıldığında, Lighter hızla ona yetişmekte ve hatta onu geçmektedir.
Önemli bir fark, Lighter'ın RWA hizmetinin ekosistemdeki üçüncü bir tarafça sağlanmaması, aksine şirket içi olarak işletilmesidir. Bu, yeni token'ların koordinasyonunu ve listelenmesini daha sorunsuz ve hızlı hale getirir. Ayrıca, Lighter'ın işlem hacminin büyük çoğunluğu forex sözleşmelerinden gelirken, Hyperliquid ağırlıklı olarak endeks sözleşmelerini ( %80) kullanmaktadır. Sonuç olarak, bu durum kullanıcıları çekmek için likidite ve emir defteri derinliği açısından saf bir rekabete dönüşecektir.
Hyperliquid'in ilk gerçek rakibi
Türev piyasası son derece hızlı bir şekilde büyüyor. Twitter'da "Hyperliquid tek seçenek" diye bağıran fanatik bir grup olsa da, piyasa birden fazla üst düzey oyuncuyu barındıracak kadar büyük. Robinhood da sözleşme ticaretini açtı çünkü sözleşmeler kripto alanında çok baskın ve gerçekten de opsiyonlara kıyasla üstün bir ticaret yöntemi.
Çapraz marj sorununu çözmek, Hyperliquid'in Flood ve Fullstack Trade'e dış kaynak olarak verdiği en önemli zorluktur. Bildiğim kadarıyla, Flood'un bu sorunu çözmesi en az altı ay sürecek. Daha büyük bir ekibe sahip olan Lighter'ın bu işi üstlenmesi muhtemel. Evet, Hyperliquid'in ilk hamle avantajı var, ancak Lighter bu işlevi hızlı bir şekilde entegre edebilirse, pazar paylarından bir dilim alabilir.
Mahremiyet
Hyperliquid, adeta bir kült haline gelmiş bir topluluk kültürü oluşturmuş olsa da, mimarisinin büyük kullanıcılar için ölümcül bir kusuru var: tam şeffaflık.
Hyperliquid'de, liderlik tabloları ve zincir içi veriler, her büyük pozisyonu, giriş fiyatını ve likidasyon noktasını dünyaya yayınlar. Bu, ticareti, benim gibi yırtıcı oyuncuların balina likidasyon emirlerini avlamaya ve büyük miktarda parayı önceden ele geçirmeye odaklanabileceği bir PvP arenasına dönüştürür. Likidasyon verilerini kullanarak daha düşük zaman dilimlerinde zirveleri ve dipleri tahmin etmek öngörülebilir bir stratejidir ve bundan sürekli olarak kar eden birçok yatırımcı tanıyorum.
Lighter, bu riske karşı panzehir olarak konumlanıyor. İşlem akışlarını gizleyerek ve pozisyon verilerini maskeleyerek, çalışma şekli standart bir DEX'ten ziyade zincir üstü karanlık havuza daha yakın. "Akıllı para" ve büyük fonlar için anonimlik sadece bir özellik değil, bir zorunluluktur. Büyük miktarda sermayeniz varsa, kartlarınızı ve likidasyon puanlarınızı doğrudan karşı taraflara teslim ettiğiniz bir platformda kesinlikle işlem yapamazsınız. DeFi olgunlaştıkça, kullanıcıların alfa'sını koruyabilen platformlar kaçınılmaz olarak en büyük fon girişlerini çekecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
