



Kredi piyasasının bir yönetici modeline ihtiyacı yoktur.
Orijinal başlık: CLOB Kredilendirme: Piyasaların Küratörlere İhtiyacı Yok
Orijinal yazar: @0xJaehaerys, Gelora Araştırma
Orijinal çeviri: EeeVee, SpecialistXBT, BlockBeats
Editörün Notu: Stream Finance ve USDX'in çöküşlerinin ardından, DeFi topluluğu acı verici bir hayal kırıklığı yaşıyor. Likidite parçalanmasını ele almak amacıyla Morpho ve Euler gibi protokoller tarafından tanıtılan "Küratör" modeli, istemeden de olsa "insan" aracıların ahlaki riskini blok zincirine geri getirdi. Bu makale, mevcut borç verme protokollerinin "risk tanımını" "emir eşleştirme" ile hatalı bir şekilde karıştırdığını savunmaktadır. Geleneksel finansın emir defteri modelinden ilham alan bu makale, bir Küratöre olan ihtiyacı ortadan kaldıran ve otomatik algoritmik yönlendirmeye olanak tanıyan yeni bir paradigma oluşturmaktadır.
Kredi Piyasasının Evrimi
Zincir içi işlemlerin evrimini incelemek, kredi piyasasına dair anlayışımızı geliştirebilir.
Sabit fonksiyonlara dayalı AMM'ler (Uniswap gibi) temel bir sorunu çözüyor: aktif piyasa yapıcılar olmadan nasıl bir piyasa oluşturulur? Cevap, değişmez fonksiyonlar kullanarak likiditenin "şeklini" önceden tanımlamaktır. Likidite sağlayıcıları bir dizi strateji üzerinde önceden anlaşır ve bu stratejiler daha sonra protokol tarafından otomatik olarak işlenir ve uygulanır.
Bu durum ticaret alanında iyi sonuç verir çünkü ticaret nispeten basittir: alıcılar ve satıcılar belirli bir fiyatta buluşurlar. Ancak borç verme çok daha karmaşıktır. Bir borç verme işlemi birden fazla boyutu içerir:
faiz oranı
Teminat türleri
Kredi-Değer Oranı (LTV)
Süre (Sabit Süreli vs. Esnek Süreli)
tasfiye mekanizması
Kredilerin eşleştirilmesi, yukarıda belirtilen tüm boyutların kısıtlamalarını aynı anda karşılamalıdır.
DeFi'nin ilk dönemlerindeki kredi verme işlemleri doğrudan AMM benzeri çözümleri benimsedi. Compound ve Aave gibi protokoller, önceden tanımlanmış faiz oranı eğrilerine sahipti ve borç verenler ortak bir likidite havuzuna katılıyordu. Bu, aktif borç verenler olmasa bile kredi piyasasının işlev görmesini sağladı.
Ancak bu benzetmenin ölümcül bir kusuru var. DEX işlemlerinde, sabit fonksiyon eğrisinin şekli işlem kalitesini (kayma, derinlik) etkilerken; borç vermede faiz oranı eğrisinin şekli doğrudan riski belirler. Tüm borç verenler bir havuzu paylaştığında, bu havuz tarafından kabul edilen tüm teminatların riskini de paylaşırlar. Borç verenler yalnızca belirli bir risk türünü üstlenme isteklerini ifade edemezler.
Alım satım dünyasında, emir defteri bu sorunu çözer: piyasa yapıcıların kendi "eğri şekillerini" tanımlamalarına olanak tanır. Her piyasa yapıcı tercih ettiği fiyattan teklif verir ve emir defteri bu teklifleri birleşik bir piyasada bir araya getirir, ancak her piyasa yapıcı yine de kendi risk maruziyetini kontrol eder.
Aynı yöntem kullanılarak borç verme işlemi de yapılabilir mi? Avon adlı bir proje bu soruyu yanıtlamaya çalışıyor.
Likidite Bağlantısının Kopması Sorunu
DeFi'nin borç verenlere kontrol sağlama konusundaki ilk girişimi piyasa ayrıştırması oldu.
Morpho Blue ve Euler gibi protokoller, herkesin belirli parametrelerle borç verme piyasaları oluşturmasına olanak tanır: belirtilen teminat, ödünç verilen varlıklar, sabit bir tasfiye kredi-değer oranı (LTV) ve bir faiz oranı eğrisi. Borç verenler, risk iştahlarına uygun piyasalara para yatırırlar. Bir piyasadaki batık borçlar asla başka bir piyasayı etkilemez.
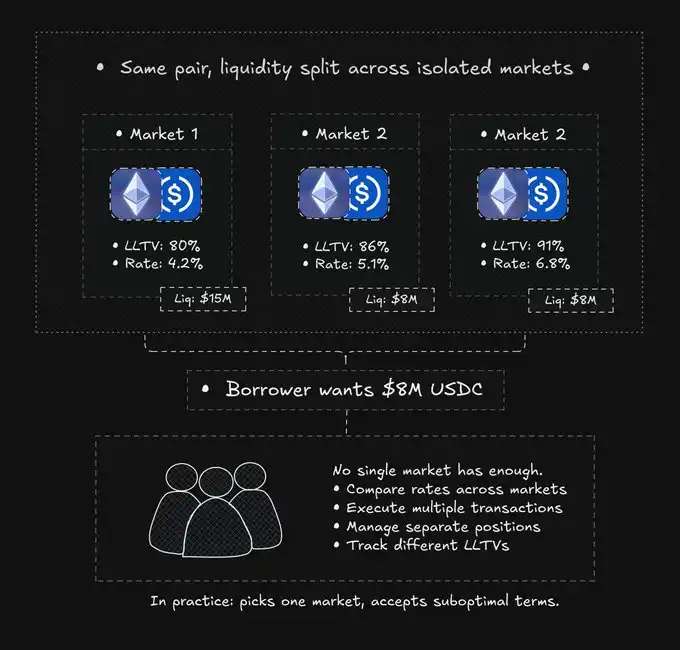
Bu, kredi verenler için mükemmel; istedikleri risk izolasyonunu elde ediyorlar.
Ancak bu durum, borç alanlar için bir ayrılık yaratıyor.
ETH-USDC ödünç verme işlemlerini örnek alırsak, bir düzineden fazla farklı piyasa olabilir:
Piyasa B: 3 milyon likidite, %86 kredi-değer oranı, %5,1 faiz oranı
Piyasa C: 2 milyon likidite, %91 kredi-değer oranı, %6,8 faiz oranı
...ve likiditesi düşük olan diğer dokuz piyasa
8 milyon dolarlık kredi arayan kullanıcılar tek bir piyasadan tatmin edici bir sonuç elde edemezler. Fiyatları manuel olarak karşılaştırmaları, birden fazla işlem gerçekleştirmeleri, çeşitlendirilmiş pozisyonları yönetmeleri ve değişen tasfiye eşiklerini takip etmeleri gerekir. Teorik olarak, en uygun çözüm kredinin dört veya daha fazla piyasaya bölünmesini gerektirir.
Gerçekte kimse bunu yapmaz. Borç alanlar genellikle sadece bir piyasa seçer. Parçalanmış havuzlarda fonlar yeterince kullanılmaz.
Piyasa riskinden izole olma yöntemi, borç verenin sorununu çözdü ancak borç alan için sorun yarattı.
Küratörlük hazinesinin sınırlamaları
Küratörlük hazinesi modeli bu açığı kapatmayı amaçlıyor.
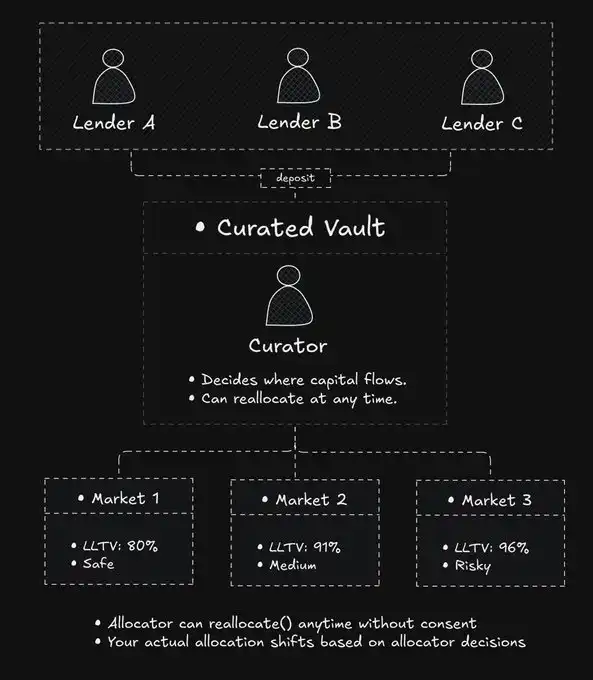
Konsept şu ki, profesyonel yöneticiler fon akışını kontrol ediyor. Borç verenler paralarını bir kasaya yatırıyor ve yöneticiler fonları çeşitli temel piyasalara dağıtarak getirileri optimize ediyor ve riski yönetiyor. Borç alanlar hala parçalı bir piyasayla karşı karşıya kalıyor, ancak en azından borç verenlerin artık portföylerini manuel olarak ayarlamalarına gerek kalmıyor.
Bu durum, "sabit kalmak" isteyen borç verenlere yardımcı oldu, ancak DeFi'nin ortadan kaldırmayı amaçladığı bir şeyi, yani keyfi gücü de beraberinde getirdi.
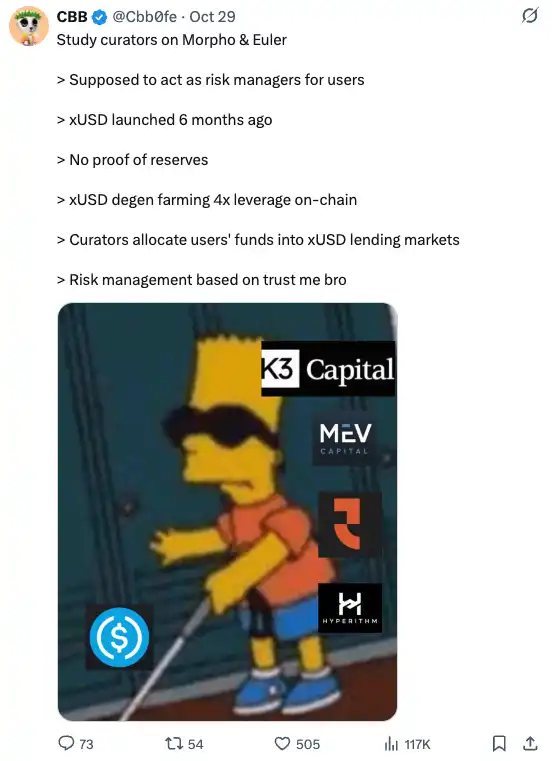
Fon yöneticisi hangi piyasalara fon sağlanacağına karar verir ve fonu istediği zaman yeniden tahsis edebilir. Borç verenin risk maruziyeti, fon yöneticisinin kararlarına bağlı olarak değişir ve öngörülemez ve kontrol edilemezdir. Bir Twitter kullanıcısının dediği gibi, "Fon yöneticisi borç alanla PvP oynuyor, ancak borç alan sömürüldüğünün farkında bile değil."
Bu asimetri sadece stratejide değil, temel arayüzün doğruluğunda da kendini gösteriyor. Morpho'nun kullanıcı arayüzü bazen "3 milyon dolar kullanılabilir likidite" gösteriyor, ancak gerçekte fonların çok azı düşük faiz oranlarında bulunuyor ve fonların büyük çoğunluğu yüksek faiz oranlarında yer alıyor.
Likidite koordinasyonu insan kararlarına dayandığında şeffaflık tehlikeye girer.
Fon yöneticileri, piyasa likiditesini anlık piyasa talebine göre değil, kendi zaman çizelgelerine göre ayarlarlar. Hazine bonoları, "yeniden dengeleme" yoluyla borçlu dağılımını ele almaya çalışır, ancak bu işlem komisyon ücretleri gerektirir, fon yöneticisinin isteğine bağlıdır ve genellikle gecikmeli olarak gerçekleşir. Borçlular hala optimal olmayan faiz oranlarıyla karşı karşıyadır.
Riskleri eşleştirmeden ayırmak
Kredi sözleşmesi birbirinden çok farklı iki modülü birbirine karıştırıyor.
Kullanıcıların risk tanımı: Farklı kredi verenlerin teminatın kalitesi ve kaldıraç oranı konusunda farklı görüşleri vardır.
Protokol tabanlı ödünç verme ve alma yöntemi mekaniktir. Kullanıcıdan öznel bir değerlendirme gerektirmez, yalnızca verimli yönlendirme gerektirir.
Fon havuzu modeli, bu iki tarafı birbirine bağlar ve borç veren kontrolü kaybeder.
Ayrıştırma havuzu modeli, risk tanımını ayırır ancak eşleştirmeyi terk ederek, borç alanların en uygun yolu manuel olarak bulmasını gerektirir.
Küratöryel arşiv modeli, küratörün rolü aracılığıyla eşleştirmeyi yeniden gündeme getiriyor, ancak küratöre duyulan güven varsayımını da beraberinde getiriyor.
İnsan müdahalesi (takdir yetkisi) olmadan eşleştirme işlemini otomatikleştirmek mümkün mü?
Alım satım dünyasında emir defterleri bunu sağlar. Piyasa yapıcılar fiyatları belirler, emir defterleri derinliği toplar ve eşleştirme önceden belirlenir (en iyi fiyat önceliği). Emirlerin nereye gideceğine kimse karar vermez; mekanizma her şeyi belirler.
CLOB kredileri, kredi piyasasına da aynı prensipleri uygular:
Kredi verenler riski ayrıştırma stratejileri aracılığıyla tanımlar.
Bu strateji, fiyat tekliflerini ortak emir defterine yayınlar.
Borç alanlar, birleşik bir likidite mekanizmasıyla etkileşim halindedir.
Eşleştirme, yönetici müdahalesine gerek kalmadan otomatik olarak gerçekleşir.
Risk, borç verenin üzerinde kalır ve koordinasyon mekanize hale gelir. Hiçbir aşamada üçüncü bir tarafa güvenmeye gerek kalmaz.
İki katmanlı mimari
Avon, sipariş defteri kredilendirmesini iki farklı kademe üzerinden uyguluyor.
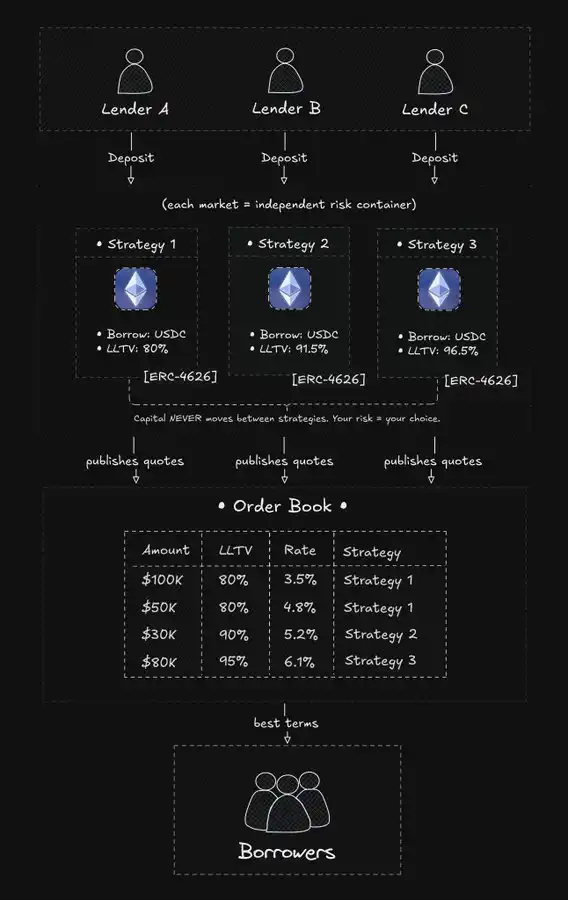
Strateji katmanı
"Strateji", sabit parametrelere sahip, ayrıştırılmış bir kredi piyasasıdır.
Strateji oluşturucu aşağıdaki parametreleri tanımlar: teminat/ödünç verilen varlıklar, tasfiye LTV'si, faiz oranı eğrisi, oracle ve tasfiye mekanizması.
Bir kez uygulamaya konulduktan sonra, getiri eğrisinin şekli değiştirilemez. Borç verenler, para yatırmadan önce kuralları tam olarak bilirler.
Fonlar asla farklı stratejiler arasında hareket etmez.
A stratejisine para yatırırsanız, paranızı çekene kadar A stratejisinde kalır. Yönetici yok, yeniden dengeleme yok ve risk maruziyetinde ani değişiklikler yok.
Hâlâ parametreleri belirleyen kişiler (strateji yöneticileri) olsa da, bunlar temelde asıl yatırımcıdan farklıdır: Asıl yatırımcı fon tahsis edicisidir (paranın nereye gideceğine karar verir), strateji yöneticisi ise gerçek risk yöneticisidir (kuralları tanımlar ancak parayı yönetmez), bkz. Aave DAO. Fon tahsisine ilişkin karar verme yetkisi her zaman borç verendedir.
Bir sistem piyasa değişikliklerine nasıl uyum sağlar? Parametre değişiklikleriyle değil, rekabet yoluyla. Risksiz faiz oranı yükselirse, eski stratejilerin aşamalı olarak devre dışı bırakılmasına (fon çıkışı) ve yeni stratejilerin oluşturulmasına (fon girişi) yol açar. "Takdir yetkisi", "Fonlar nereye gitmeli?" (yöneticinin kararı) sorusundan "Hangi stratejiyi seçmeliyim?" (kredi verenin kararı) sorusuna kayar.
Eşleştirme katmanı
Bu strateji doğrudan borç alanlara hizmet etmez, bunun yerine teklifleri ortak bir sipariş defterine yayınlar.
Sipariş defteri, tüm stratejilerden gelen teklifleri birleşik bir görünümde bir araya getirir. Borç alanlar, teminatlarını kabul eden tüm stratejilerin kapsamlı bir listesini görürler.
Borçlu sipariş verdiğinde, eşleştirme motoru şunları yapacaktır:
Teklifleri uyumluluk kriterlerine göre filtreleyin (teminat türü, kredi-değer oranı gereksinimleri).
Faiz oranına göre sırala.
Anlaşma en ucuz olanla başlayacak.
Ödeme, atomik bir işlemle gerçekleşir.
Bir strateji siparişin tamamını karşılayabiliyorsa, siparişin tamamını kapsar; aksi takdirde, sipariş otomatik olarak birden fazla stratejiye bölünür. Borçlu yalnızca tek bir işlem algılar.
Önemli Not: Emir defteri yalnızca poliçe durumunu okur ve değiştiremez. Sadece erişimi koordine etmekten sorumludur ve sermaye tahsis etme yetkisi yoktur.
RWA'nın İncili
DeFi, kurumsal benimsemede her zaman yapısal bir çelişkiyle karşı karşıya kalmıştır: uyumluluk gereksinimleri ayrıştırmayı zorunlu kılar, ancak ayrıştırma likiditeyi engeller.
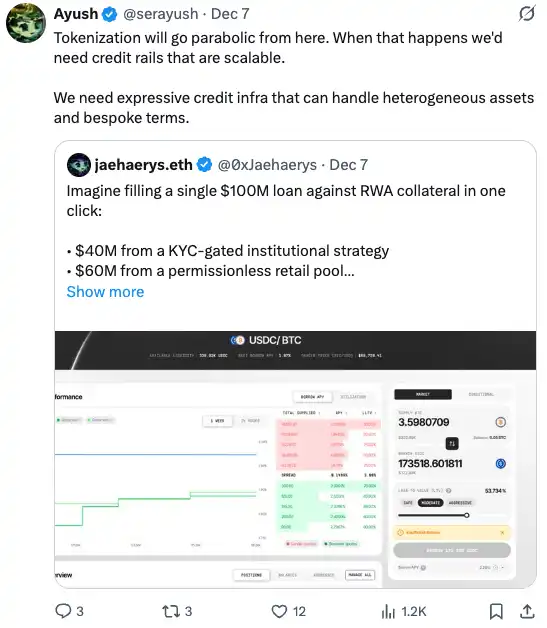
Aave Arc, uyumlu katılımcıların kendi havuzlarına sahip olduğu "kapalı bahçe" modeliyle denemeler yaptı. Sonuç olarak likidite sığlaştı ve faiz oranlarında geniş farklar oluştu. Aave Horizon ise "yarı açık" bir modelle (RWA ihraççıları KYC gerektiriyordu, ancak borç verme izinsizdi) denemeler yaptı; bu bir ilerlemeydi, ancak kurumsal borçlular yine de Aave'nin ana havuzundaki 32 milyar dolarlık likiditeye erişemiyordu. Bazı projeler izinli rollup'ları araştırdı. KYC süreci altyapı düzeyinde tamamlandı. Bu yaklaşım belirli kullanım durumları için işe yarar, ancak ağ katmanında parçalanmış likiditeye yol açar. A zincirindeki uyumlu kullanıcılar B zincirindeki likiditeye erişemez.
Emir defteri modeli üçüncü bir yol sunar.
Politika katmanı, her türlü erişim kontrolünü (KYC, coğrafi kısıtlamalar, akredite yatırımcı kontrolleri) uygulayabilir. Eşleştirme motoru yalnızca eşleştirmeden sorumludur.
Hem uyumlu bir strateji hem de lisans gerektirmeyen bir strateji uyumlu şartlar sunuyorsa, ikisi de aynı krediyi karşılayabilir.
Bir şirket hazinesinin 100 milyon dolar borç almak için tokenleştirilmiş devlet tahvillerini teminat olarak kullandığını hayal edin:
30 milyon dolarlık tutar, kurumlardan (emeklilik fonu ortaklarından) KYC doğrulaması talep eden bir stratejiden kaynaklanıyor.
20 milyon dolar, akredite yatırımcı sertifikası gerektiren stratejilerden (aile ofisi LP'leri) geliyor.
50 milyon dolar tamamen lisans gerektirmeyen bir stratejiden (perakende lisanslı satışlar) geliyor.
Fonlar asla kaynakta karıştırılmaz, kurumlar uyumluluğu sağlar, ancak likidite küresel olarak homojendir. Bu, "uyumluluk eşittir ayrıştırma" çıkmazını kırar.
Çok boyutlu eşleştirme mekanizması
Emir defteri, emirleri yalnızca tek bir boyutta eşleştirir: fiyat. En yüksek alış fiyatı, en düşük satış fiyatıyla eşleştirilir.
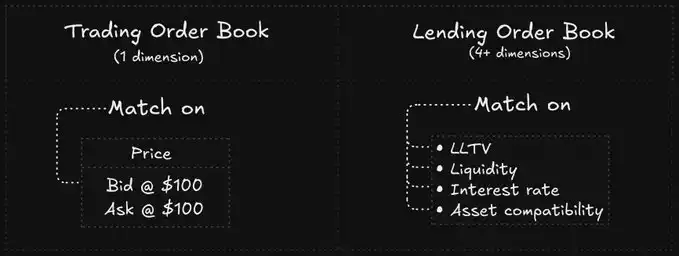
Kredi sipariş defteri, birden fazla boyutta eş zamanlı olarak siparişleri eşleştirmelidir:
Faiz oranı: Borçlunun kabul edebileceği maksimum orandan düşük olmalıdır.
LTV: Borçlunun teminat oranı, politika gerekliliklerini karşılamalıdır.
Varlık uyumluluğu: Para birimi eşleştirme.
Likidite: Piyasa yeterli likiditeye sahiptir.
Borç alanlar, daha fazla teminat sağlayarak (daha düşük LTV) veya daha yüksek faiz oranlarını kabul ederek daha fazla stratejiye erişebilirler. Sistem daha sonra bu sınırlı alan içinde en ucuz yolu bulacaktır.
Büyük borç alanlar için dikkat edilmesi gereken bir nokta var. Aave'de 1 milyar dolarlık likidite tek bir fon havuzunu temsil eder. Ancak, emir defteri kredilerinde 1 milyar dolar yüzlerce stratejiye dağılmış olabilir. Tek bir 100 milyon dolarlık kredi, en ucuz stratejiden başlayarak kademeli olarak en pahalıya doğru ilerleyerek tüm emir defterini hızla tüketebilir. Kayma (slippage) kaçınılmazdır.
Havuzlu sistemlerde de kayma (slippage) mevcuttur, ancak farklı şekilde kendini gösterir: kullanımda ani bir artış faiz oranlarını yükseltebilir. Aradaki fark şeffaflıkta yatmaktadır. Emir defterinde kayma önceden görülebilir. Havuzlu bir sistemde ise kayma ancak işlem gerçekleştirildikten sonra ortaya çıkar.
Değişken faiz oranları ve yeniden fiyatlandırma
DeFi kredilerinde değişken faiz oranları kullanılır. Kullanım oranı değiştikçe faiz oranı da değişir.
Bu durum bir senkronizasyon sorununa yol açıyor: eğer strateji kullanımında değişiklik olursa ancak emir defterindeki fiyatlar güncellenmezse, borç alanlar yanlış fiyattan işlemi kapatacaktır.
Çözüm: Sürekli olarak yeniden fiyat teklifi verin.
Strateji durumu değiştiğinde, emir defterine anında yeni bir fiyat teklifi yayınlanır. Bu, son derece yüksek altyapı performansı gerektirir.
Son derece hızlı blok oluşturma süresi.
Son derece düşük işlem maliyetleri.
Atom durumunu okuma.
Bu nedenle Avon, MegaETH üzerine inşa etmeyi tercih etti. Ethereum ana ağında, aşırı yüksek gas ücretleri nedeniyle bu mimari mümkün değil.
Mevcut sürtünme:
Piyasa faiz oranları değişirse ancak stratejinin sabit eğrisi uyarlanmazsa, bir "ölü bölge" oluşacaktır; faiz oranları çok yüksek olduğu için borç alanlar borç vermeyecek ve borç verenler kar elde edemeyecektir. Aave'de eğri otomatik olarak ayarlanır, ancak CLOB modunda bu, borç verenlerin fonları manuel olarak çekmelerini ve yeni stratejiye geçmelerini gerektirir. Bu, kontrolü ele geçirmenin bedelidir.
Çoklu strateji pozisyon yönetimi
Bir kredi birden fazla stratejiyle finanse edildiğinde, borçlu aslında çoklu strateji pozisyonu almış olur.
Arayüzde bir kredi gibi görünse de, altta yatan yapı bağımsızdır:
Bağımsız faiz oranları: A bileşeninin faiz oranı, A stratejisinin kullanım oranı arttıkça artabilirken, B bileşeninin faiz oranı değişmeden kalabilir.
Bağımsız Sağlık Oranı: Kripto paranın fiyatı düştüğünde, daha sıkı LTV (Ömür Boyu Değer) kısıtlamalarına sahip bileşenler önce kısmen tasfiye edilecektir. Bir anda tamamen tasfiye edilmeyeceksiniz, bunun yerine "kemirilir gibi" bir dizi kısmi tasfiye yaşayacaksınız.
Kullanıcı deneyimini basitleştirmek için Avon, birleşik pozisyon yönetimi (tek tıklamayla teminat ekleme, ağırlığa göre otomatik tahsis) ve tek tıklamayla yeniden finansman (anlık krediler aracılığıyla eski borçları ödemek için otomatik borçlanma, her zaman en iyi piyasa faiz oranını sabitleme) sunmaktadır.
Sonuç olarak
DeFi kredilendirmesi birkaç aşamadan geçti:
Ortak kredi anlaşmaları: Borç alanlara çeşitlilik sağlarken, kredi verenlerin kontrolünü elinden alır.
İzole piyasalar: Borç verenlere kontrol imkanı verir, ancak borçlanma deneyimini parçalara ayırır.
Küratörlük Depoları: İkisi arasındaki boşluğu kapatmaya çalışır, ancak insan kararının riskini de beraberinde getirir.
Emir Defteri Kredilendirmesi (CLOB): Bu model, yukarıda bahsedilen modelden ayrışır. Risk tanımlama hakkı borç verene aittir ve eşleştirme emir defteri motoru aracılığıyla gerçekleştirilir.
Tasarım ilkesi açık: Eşleştirme kod yoluyla sağlanabiliyorsa, insan müdahalesine artık gerek kalmaz. Piyasa kendi kendini düzenleyebilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






