8 büyük yatırım bankası 2026 hakkında ne düşünüyor? Gemini sizin için okudu ve önemli noktaları vurguladı.
Orijinal başlık: Banka Görünümleri 2026 Araştırma Planı
Orijinal yazar: szj capital
Orijinal makaleyi çeviren: Deep Tide TechFlow
Yıl sonuna yaklaşırken çeşitli kurumlar önümüzdeki yıla ilişkin piyasa görünümü hakkında tahminlerde bulunmaya başlıyor.
Son zamanlarda, yurtdışındaki internet kullanıcıları Goldman Sachs, BlackRock, Barclays ve HSBC gibi sekiz büyük yatırım bankasının yıllık görünüm raporlarını derledi ve Gemimi Pro3'ten kapsamlı bir yorum ve analiz istedi.
Aşağıda, size zaman kazandırmak ve gelecek yılın önemli ekonomik eğilimlerine genel bir bakış sunmak için tam bir çeviri yer almaktadır.
Özet: "K Tipi" Yeni Dünya Düzeni'nde Yol Almak
2026, artık tek ve senkronize bir küresel döngüyle değil, karmaşık ve çok yönlü bir ekonomik gerçeklikler, politika kopuklukları ve tematik çalkantılarla karakterize edilen derin bir yapısal değişim dönemi olmaya aday. Bu kapsamlı araştırma raporu, JP Morgan Varlık Yönetimi, BlackRock, HSBC Küresel Özel Bankacılık, Barclays Özel Bankası, BNP Paribas Varlık Yönetimi, Invesco, T. Rowe Price ve Allianz gibi önde gelen küresel finans kuruluşlarının ileriye dönük stratejilerini ve ekonomik tahminlerini bir araya getiriyor.
Bu kurumlar topluca, "esnek ama bozulmamış" bir küresel ekonomi tablosu çiziyor: Geçtiğimiz on yılın "gevşek para politikası" dönemi, yerini "daha uzun süre yüksek", mali hakimiyet ve teknolojik bozulmanın hakim olduğu yeni bir manzaraya bıraktı. Barclays Private Bank'ın 2026 yılı için belirlediği temel tema, çelişkili ekonomik veriler ve hızla değişen anlatıların olduğu, piyasa katılımcılarının pasif yatırımlara güvenmek yerine çelişkili sinyalleri proaktif olarak yorumlamak zorunda olduğu bir ortam olan "Yorumlama Oyunu".
2026'nın temel dayanaklarından biri, Amerika Birleşik Devletleri ile diğer ülkeler arasındaki önemli ayrışmadır. JPMorgan Chase ve T. Rowe Price, ABD ekonomisinin yapay zekâ (YZ) sermaye harcamaları ve "Tek Büyük Güzel Yasa Tasarısı Yasası" (OBBBA) olarak bilinen mali teşviklerden kaynaklanan benzersiz bir büyüme ivmesiyle yönlendirildiğine inanıyor. Bu teşvikin, 2026 başlarında %3'ün üzerinde bir ekonomik büyüme "uyarıcı etkisi" sağlaması ve sonrasında kademeli olarak azalması bekleniyor. Allianz ve BNP Paribas ise Avro Bölgesi'nin "düz" bir toparlanma modeli sergileyeceğini öngörüyor.
Ancak, yüzeysel büyüme rakamlarının altında daha değişken bir gerçeklik yatıyor. Allianz, küresel işletme iflas oranının 2026 yılına kadar %5 artarak "tarihi bir zirveye" ulaşacağı ve bunun yüksek faiz oranlarının "zombi şirketler" üzerindeki gecikmeli etkilerinin nihai yansıması olacağı konusunda uyarıyor. Bu senaryo, "K şeklinde" bir genişlemenin resmini çiziyor: Büyük sermayeli teknoloji şirketleri ve altyapı sektörü, "Yapay Zeka Mega Gücü" (BlackRock konsepti) sayesinde gelişirken, kaldıraca bağımlı küçük işletmeler varoluşsal bir krizle karşı karşıya.
Varlık tahsisi konsensüsü önemli bir değişim geçiriyor. Geleneksel 60/40 portföyü (%60 hisse senedi, %40 tahvil) yeniden tanımlanıyor. BlackRock, kamu ve özel piyasalar arasındaki sınırların belirsizleştiğini ve yatırımcıların kalıcı olarak özel kredi ve altyapı varlıklarına yatırım yapması gerektiğini savunarak "Yeni Süreklilik" kavramını önerdi. Invesco ve HSBC, sabit getirili yatırımlarda "kaliteye" geri dönülmesini, yatırım yapılabilir tahvillere ve gelişmekte olan piyasa borçlarına yönelmeyi ve yüksek getirili tahvillerden vazgeçmeyi öneriyor.
Bu raporda, "Fiziksel Yapay Zeka" ticareti, "Elektroteknoloji Ekonomisi", korumacılığın ve tarifelerin yükselişi ve yatırımcıların bu bölünmüş dünyada alması gereken stratejik öncelikler gibi çeşitli kurumların yatırım temaları analiz ediliyor.
Birinci Bölüm: Makroekonomik Manzara – Çok Hızlı Büyüme Dünyası
Pandemi sonrası dönemde, pek çok kişinin umduğu senkronize küresel toparlanma gerçekleşmedi. 2026, benzersiz büyüme dinamikleri ve politika farklılıklarıyla karakterize ediliyor. Büyük ekonomiler, kendi mali, politik ve yapısal güçleri nedeniyle farklı hızlarda ilerliyor.
1.1 Amerika Birleşik Devletleri: Küresel Ekonominin "Kutup Yıldızı" ve OBBBA'dan Gelen Teşvik
ABD, küresel ekonominin tartışmasız lokomotifi olmaya devam ediyor, ancak büyüme dinamikleri değişiyor. Artık yalnızca organik tüketici talebine değil, giderek artan bir şekilde hükümet mali politikalarına ve yapay zekaya yönelik kurumsal sermaye harcamalarına da bağımlı.
"Büyük ve Güzel Eylem" (OBBA) fenomeni
JPMorgan Asset Management ve T. Rowe Price'ın 2026 görünümüne ilişkin temel bulgularından biri, Büyük ve Güzel Yasası'nın (OBBBA) beklenen etkisidir. Bu yasal çerçeve, 2026 yılı için belirleyici bir mali olay olarak kabul edilmektedir.
• İşleyiş Mekanizması : JPMorgan Chase, OBBBA'nın 2017 Vergi Kesintileri ve İş Kanunu'nun (TCJA) temel hükümlerini sürdürürken yeni harcama kalemleri getiren kapsamlı bir yasama programı olduğunu belirtiyor. Yaklaşık 170 milyar dolarlık sınır güvenliği (kolluk kuvvetleri, sınır dışı etme) finansmanı ve 150 milyar dolarlık savunma harcaması (Altın Kubbe füze savunma sistemi ve gemi yapımı gibi) içeriyor. Ayrıca, yasa tasarısı borç tavanını 5 trilyon dolar artırarak mali gevşemenin devam edeceğini gösteriyor.
• Ekonomik Etki : T. Rowe Price, bu yasa tasarısının yapay zekâ harcamalarıyla birlikte ABD ekonomisinin 2025 sonundaki büyüme paniğinden kurtulmasına yardımcı olacağına inanıyor. JPMorgan Chase, OBBBA'nın reel GSYİH büyümesini 2025'in dördüncü çeyreğinde yaklaşık %1'e çıkaracağını ve vergi iadeleri ve harcamaların doğrudan ekonomiye aktarılmasıyla 2026'nın ilk yarısında %3'ün üzerine çıkacağını öngörüyor. Ancak bu büyüme, kısa süreli bir hızlanma - "mali uçurum"un tersine dönmesi - olarak görülüyor ve teşvik etkileri azaldıkça, büyüme yılın ikinci yarısında %1-2 trend çizgisine gerileyecek.
• Vergi Etkisi : Tasarının, %37 olan en yüksek kişisel gelir vergisi oranını kalıcı olarak artırması ve Ar-Ge harcamaları için kurumsal ikramiye ve indirimlerin %100 amortismanını geri getirmesi bekleniyor. Morgan Stanley, bunun bazı sektörlerde efektif kurumsal vergi oranını %12'ye kadar düşürebilecek büyük bir arz yönlü teşvik olduğunu ve böylece üretim ve teknoloji sektörlerinde bir "Capex Süper Döngüsü" yaratabileceğini belirtiyor.
İşgücü piyasasının paradoksu: "Ekonomik sürüklenme"
Mali teşviklere rağmen, ABD ekonomisi hâlâ önemli bir yapısal engel ile karşı karşıya: işgücü arzı. JPMorgan Chase, bu ortamı "ekonomik sürüklenme" olarak tanımlıyor ve net göçteki keskin bir düşüşün, çalışma çağındaki nüfusta mutlak bir düşüşe yol açmasının beklendiğini belirtiyor.
• Büyüme üzerindeki etkisi : Bu arz kısıtı, 2026 yılında her ay yalnızca 50.000 yeni iş yaratılmasının öngörüldüğü anlamına geliyor. Bu, talep tarafında bir başarısızlık değil, arz tarafında bir darboğazdır.
• İşsizlik sınırı : Sonuç olarak, işsizlik oranının düşük kalması ve %4,5'e ulaşması bekleniyor. Bu "tam istihdam" dinamiği derin bir durgunluğu önlerken, aynı zamanda potansiyel GSYİH büyümesine sert bir sınır getirerek ekonomik "sürüklenme" hissini daha da kötüleştiriyor; ekonomi olumlu verilere rağmen durgun görünüyor.
1.2 Avro Bölgesi: Sadeliğin Şaşırtıcı Güzelliği
ABD'deki değişken ve mali açıdan dramatik söylemin aksine, Avro Bölgesi giderek istikrarın sembolü haline geliyor. Allianz ve BNP Paribas, Avrupa'nın 2026'da beklentileri aşarak olağanüstü bir performans gösterebileceğine inanıyor.
Almanya'nın "mali sıfırlaması"
BNP Paribas, Almanya'nın önemli bir yapısal değişimden geçtiğine dikkat çekiyor. Almanya, geleneksel "kara sıfır" mali kemer sıkma politikalarından kademeli olarak uzaklaşıyor ve altyapı ve savunma harcamalarını önemli ölçüde artırması bekleniyor. Bu mali genişlemenin, Avro Bölgesi genelinde çarpan etkisi yaratarak 2026 yılına kadar ekonomik faaliyet seviyelerini artırması bekleniyor.
Tüketici destek politikaları
BNP Paribas ayrıca, ikram sektöründe KDV'nin kalıcı olarak düşürülmesi ve enerji sübvansiyonları gibi politikaların tüketici harcamalarını destekleyeceğini ve böylece talepte bir çöküşün önleneceğini kaydetti.
Büyüme tahmini
Allianz, Avro Bölgesi'nin GSYİH büyüme oranının 2026 yılında %1,2 ile %1,5 arasında olacağını öngörüyor. Bu rakam, ABD'nin "OBBBA teşviki" ile karşılaştırıldığında mütevazı kalsa da, 2023-2025 durgunluğundan güçlü ve sürdürülebilir bir toparlanmayı temsil ediyor. Barclays da bu görüşü paylaşıyor ve Avro Bölgesi'nin "olumlu sürprizler sunabileceğine" inanıyor.
1.3 Asya ve Gelişmekte Olan Piyasalar: "Uzamış Pist" ve Yapısal Yavaşlama
Asya'ya ilişkin görünüm açıkça kutuplaşmış durumda: Bir yanda olgunlaşan ve yavaşlayan Çin, diğer yanda dinamik ve hızla gelişen Hindistan ve ASEAN bölgesi.
Çin: Düzenli Yavaşlama
Çoğu kurum Çin'in yüksek hızlı büyüme döneminin sona erdiğine inanıyor.
• Yapısal karşı rüzgarlar: BNP Paribas, Çin'in ekonomik büyüme oranının 2027 yılı sonuna kadar %4'ün altına düşeceğini öngörüyor. T. Rowe Price, teşvik önlemlerine rağmen, gayrimenkul piyasasındaki ve demografik yapıdaki köklü sorunlar nedeniyle bu önlemlerin "önemli bir destek" sağlamasının pek olası olmadığını sözlerine ekledi.
• Hedefli Teşvik: Geniş tabanlı ve kapsamlı bir teşvikin aksine, Çin hükümetinin "ileri üretim" ve stratejik endüstrileri desteklemeye odaklanması bekleniyor. Bu değişim, ekonomiyi değer zincirinde yukarı taşımayı hedefliyor, ancak kısa vadeli tüketim büyümesini feda edecek. Barclays, Çin'in tüketim büyümesinin 2026'da yalnızca %2,2 olacağını öngörüyor.
Hindistan ve ASEAN: Büyüme Motorları
HSBC ve S&P Global ise Güney Asya ve Güneydoğu Asya'nın küresel büyümenin yeni şampiyonları olarak ortaya çıktığına inanıyor.
Hindistan'ın büyüme trendi : HSBC, Hindistan'ın 2026'daki GSYİH büyümesinin %6,3 olacağını ve bu sayede en hızlı büyüyen büyük ekonomilerden biri olacağını öngörüyor. Ancak HSBC, taktiksel bir uyarıda da bulunuyor: Güçlü makroekonomik performansa rağmen, kurumsal kazanç büyüme ivmesi kısa vadede nispeten zayıf ve bu durum, mevcut değerlemeler ile mevcut seviyeler arasında bir kopukluk yaratabilir ve bu da hisse senedi yatırımcılarını etkileyebilir.
• Yapay Zeka Tedarik Zinciri : Hem JPMorgan Chase hem de HSBC, özellikle Tayvan ve Güney Kore (yarı iletken sektörü) ve ASEAN ülkeleri (veri merkezi montajı ve bileşen üretimi) olmak üzere gelişmekte olan Asya pazarlarında "yapay zeka temasının" önemli bir itici güç olduğunu vurgulamaktadır. Yapay zeka ticaretinin "genişlemesi", bölgedeki temel itici güçlerden biridir.
1.4 Küresel Ticaret: Tarifelerin "Vergi Etkisi"
2026 görünümü üzerinde olası bir gölge beliriyor: Korumacılığın yeniden canlanması. HSBC, küresel büyüme tahminini, özellikle ABD tarafından uygulanan "çok amaçlı tarifeler" nedeniyle, açıkça %2,5'ten %2,3'e düşürdü.
Ticaret büyümesi durgunlaşıyor
HSBC, 2026 yılında küresel ticaret büyümesinin yalnızca %0,6 olacağını öngörüyor. Bu neredeyse durgunluk, tedarik zincirlerinin küçüldüğü ("yakın kıyı dış kaynak kullanımı") ve tarife engellerini aşmak için yeniden yapılandırıldığı bir dünyayı yansıtıyor.
Enflasyonist baskılar
T. Rowe Price, bu tarifelerin bir tüketim vergisi gibi davranacağı ve ABD enflasyonunun "hedef seviyeleri sürekli aşmasına" yol açacağı konusunda uyardı.
İkinci Bölüm: Enflasyon ve Faiz Oranları İkilemi
2020'lerden önceki "Büyük Ilımlılık" dönemi yerini yeni bir oynaklık normaline bıraktı. Amerika Birleşik Devletleri'ndeki kalıcı enflasyon ile Avrupa'daki deflasyonist baskıların iç içe geçmesi, merkez bankaları politikalarında "Büyük Ayrışma"ya yol açtı.
2.1 Enflasyondaki Farklılıklar
• Amerika Birleşik Devletleri: İnatçı ve yapısal
T. Rowe Price ve BNP Paribas, OBBBA mali teşvikleri ve tarifeler nedeniyle ABD enflasyonunun yüksek kalacağına inanıyor. JPMorgan Chase ise daha detaylı bir analiz sunuyor: Tarifeler nedeniyle enflasyonun 2026'nın ilk yarısında %4'e yakın bir seviyeye ulaşmasını, ancak ekonominin şoku kademeli olarak atlatmasıyla yıl sonuna kadar %2'ye gerilemesini bekliyor.
Avrupa: Deflasyonun Beklenmedik Sürprizi
Öte yandan BNP Paribas, Avrupa'nın kısmen "ucuz Çin ihracatının Avrupa pazarına geri dönmesi" nedeniyle deflasyonist baskılarla karşı karşıya kalacağını belirtiyor. Bu durum, enflasyonun Avrupa Merkez Bankası'nın (ECB) hedefinin altına düşmesine yol açabilir ve bu durum, Amerika Birleşik Devletleri'ndeki enflasyon eğiliminin tam tersi bir durum yaratabilir.
2.2 Merkez Bankası Politikasından Ayrılma
Enflasyon dinamiklerindeki ayrışma doğrudan para politikasında anlaşmazlıklara yol açarak makro yatırımcılar için fırsatlar yarattı.
• Federal Rezerv ("yavaş" yol)
Federal Rezerv'in sınırlamalarla karşı karşıya kalması bekleniyor. JPMorgan Chase, Fed'in 2026'da faiz oranlarını yalnızca 2-3 kez düşürebileceğine inanıyor. Ancak T. Rowe Price daha şahin bir tavır sergileyerek, OBBBA'nın mali teşviklerinin aşırı ısınmış bir ekonomiye yol açması durumunda Fed'in 2026'nın ilk yarısında faiz oranlarını hiç düşüremeyebileceği konusunda uyarıyor.
• Avrupa Merkez Bankası ("güvercin" yolu)
Zayıf büyüme görünümü ve deflasyonist baskılar karşısında Avrupa Merkez Bankası'nın (ECB) faiz oranlarını önemli ölçüde düşürmesi bekleniyor. Allianz ve BNP Paribas, ECB'nin faiz oranlarını mevcut piyasa beklentilerinin önemli ölçüde altında, %1,5-%2,0'ye düşüreceğini öngörüyor.
Döviz piyasasının etkisi
Bu artan faiz oranı farkı (ABD faiz oranlarının yüksek seyretmesi ve Avro Bölgesi faiz oranlarının düşmesiyle birlikte), doların avro karşısında yapısal olarak güçlendiğini gösteriyor ve ekonomik döngü olgunlaştıkça doların zayıfladığı yönündeki yaygın kanıya aykırı. Ancak Invesco, zayıflayan doların gelişmekte olan piyasa varlıklarını destekleyeceği yönündeki iddiasıyla tam tersi bir görüşe sahip.
Üçüncü Bölüm: Temanın Derinlemesine Analizi – “Muazzam Güç” ve Yapısal Değişim
2026 yılı yatırım stratejisi artık geleneksel iş çevrimlerine odaklanmayacak, bunun yerine üç aylık GSYİH verilerinin ötesine geçen yapısal "mega güçler" (BlackRock tarafından önerilen bir kavram) etrafında dönecek.
3.1 Yapay Zeka: "Abartıdan" "Fiziksel Gerçekliğe"
Yapay zeka anlatısı yazılımdan (büyük dil modelleri gibi) donanıma ve altyapıya ("fiziksel yapay zeka") doğru kayıyor.
• "Sermaye Harcamaları Süper Döngüsü" : JPMorgan Chase, veri merkezi yatırımlarının ABD GSYİH'sinin %1,2-1,3'ünü oluşturduğunu ve artmaya devam ettiğini belirtiyor. Bu kısa vadeli bir trend değil, çelik, çimento ve silikon bazlı teknolojilerde önemli bir genişleme.
• "Elektroteknoloji Ekonomisi" : Barclays, "Elektroteknoloji Ekonomisi" konseptini önerdi. Yapay zekanın enerji talepleri sonsuzdur. Elektrik şebekesine, yenilenebilir enerji üretimine ve kamu hizmetlerine yatırım yapmak, yapay zeka dalgasına katılmanın en güvenli yolu olarak kabul edilir. HSBC de aynı fikirde ve yatırım portföylerinin bu devrime "güç verecek" kamu hizmetleri ve sanayi sektörlerine kaydırılmasını tavsiye ediyor.
• Karşıt Görüş (HSBC'nin Uyarısı) : Piyasanın iyimser konsensüsünün tam tersine, HSBC mevcut yapay zeka modeli liderlerinin finansal uygulanabilirliği konusunda derin şüpheler taşıyor. HSBC'nin iç analizine göre, OpenAI gibi şirketler 1,8 trilyon dolara kadar bilgi işlem gücü kiralama maliyetleriyle karşı karşıya kalabilir ve bu da 2030 yılına kadar büyük bir finansman açığına yol açabilir. HSBC, yapay zekanın gerçek bir olasılık olduğunu, ancak model oluşturucularının kârlılığının şüpheli olduğunu düşünüyor. Bu durum, model geliştiriciler yerine "araç ve ekipmanlara" (çip üreticileri ve kamu hizmetleri şirketleri gibi) yatırım yapma önerisini destekliyor.
3.2 Özel Sermaye Piyasasının "Yeni Sürekliliği"
BlackRock'ın 2026 öngörüsü, özel piyasanın gelişimine odaklanıyor. "Kamu piyasaları" (yüksek likidite) ve "özel piyasalar" (düşük likidite) arasındaki geleneksel ikili ayrımın modasının geçtiğine inanıyorlar.
• Sürekliliğin yükselişi : "Daima yeşil" yapılar, Avrupa Uzun Vadeli Yatırım Fonları (ELTIF'ler) ve ikincil piyasa sayesinde, özel sermaye varlıkları giderek yarı likit hale geliyor. Bu demokratikleşme eğilimi, daha fazla yatırımcının "likidite primine" erişmesine olanak tanıyor.
• Özel Kredilendirme 2.0 : BlackRock, özel kredilendirmenin geleneksel kaldıraçlı satın alma modelinden "varlık bazlı finansmana" (ABF) doğru evrildiği görüşündedir. Bu model, yalnızca kurumsal nakit akışına güvenmek yerine, gerçek varlıkları (veri merkezleri, fiber optik ağlar ve lojistik merkezleri gibi) teminat olarak kullanır. Bunun 2026 yılında "derin ve artan fırsatlar" getireceğine inanmaktadırlar.
3.3 Nüfus Yapısı ve İşgücü Açığı
JPMorgan Chase ve BlackRock demografiyi yavaş ama durdurulamaz bir itici güç olarak görüyor.
• Göçmenlik Uçurumu : JPMorgan Chase, Amerika Birleşik Devletleri'ne net göçteki düşüşün büyüme için önemli bir sınırlayıcı faktör olacağını öngörüyor. Bu, işgücünün kıt ve pahalı kalacağı anlamına geliyor. Bu durum, yalnızca ücret enflasyonunu desteklemekle kalmayacak, aynı zamanda işletmeleri insan işgücünün yerini alacak otomasyon ve yapay zekaya yatırım yapmaya daha fazla teşvik edecek.
Dördüncü Bölüm: Varlık Tahsis Stratejisi – “60/40+” ve Alfa'nın Dönüşü
Birçok kuruluş, 2010'lu yıllarda popüler olan pasif "piyasadan alım" stratejisinin 2026 yılı için artık uygun olmayacağı konusunda hemfikir. Yeni piyasa ortamında yatırımcıların aktif yönetime güvenmeleri, tahsislerini alternatif varlıklara çeşitlendirmeleri ve "kaliteye" odaklanmaları gerekiyor.
4.1 Portföy Oluşturma: "60/40+" Modeli
JPMorgan Chase ve BlackRock, geleneksel %60 hisse senedi/%40 tahvil portföyünün reformunu açıkça talep etti.
• "+" bileşeni : Her iki kurum da portföyün yaklaşık %20'sini alternatif varlıklara (özel sermaye, özel kredi ve reel varlıklar) tahsis eden "60/40+" modelini savunmaktadır. Bu tahsis, hisse senetleri ve tahviller arasındaki artan korelasyon karşısında genel portföy oynaklığını azaltırken, geleneksel varlıklardan bağımsız getiri sağlamayı amaçlamaktadır.
4.2 Borsa: Kalite ve Rotasyon
• ABD Hisseleri : BlackRock ve HSBC, yapay zeka teması ve ekonomik dayanıklılık nedeniyle ABD hisselerinde aşırı ağırlık taşıyor. Ancak HSBC, aşırı değerleme nedeniyle yakın zamanda ABD hisselerine ayırdığı payı azalttı. "Mega teknoloji hisselerinden" finans ve sanayi sektörleri gibi daha geniş kapsamlı fayda sağlayanlara yönelmeyi öneriyorlar.
• Uluslararası Değerli Hisse Senetleri : JPMorgan, Avrupa ve Japonya'daki değerli hisse senetlerinde güçlü yatırım fırsatları olduğuna inanıyor. Bu piyasalar bir "kurumsal yönetim devrimi" (hisse geri alımları ve artırılmış temettüler dahil) yaşıyor ve değerlemeleri, Amerika Birleşik Devletleri'ne kıyasla tarihi bir iskontoda.
Gelişmekte Olan Piyasalar : Invesco, gelişmekte olan piyasalara en çok güvenen şirket. Diğer kurumların tahminlerinin aksine, zayıflayan doların gelişmekte olan piyasa varlıklarının değerini artıracağına inanıyorlar.
4.3 Sabit Gelir: Getirilerin Yeniden Canlanması
Tahvillerin rolü değişiyor; artık sadece sermaye artışına (faiz indirimlerine) güvenmekle kalmıyorlar, aynı zamanda özünde "getiri" olan niteliklerine geri dönüyorlar.
• Kredi Kalitesi : Allianz'ın artan şirket iflas oranlarına ilişkin uyarıları göz önüne alındığında, HSBC ve Invesco, yüksek getirili (HY) tahviller yerine yatırım yapılabilir (IG) tahvilleri güçlü bir şekilde tercih etmektedir. Yüksek getirili tahvillerin risk primi, yaklaşan temerrüt döngüsünü dengelemek için yetersiz görülmektedir.
• Süre Tahsisi : Invesco, özellikle Birleşik Krallık devlet tahvilleri olmak üzere süre konusunda aşırı ağırlıklı bir pozisyon tutuyor ve merkez bankası faiz indirimlerinin piyasanın tahmin ettiğinden daha hızlı gerçekleşmesini bekliyor. Öte yandan JPMorgan Chase, büyük ölçekli yönlü bahisler yapmak yerine belirli bir aralıkta işlem yaparak "esnek" kalmayı öneriyor.
• CLO'lar (Kredi Destekli Menkul Kıymetler) : Invesco, getiri iyileştirmelerinin ve yapısal güvenliklerinin nakit varlıklardan daha üstün olduğuna inanarak, AAA notlu CLO'ları (Kredi Destekli Menkul Kıymetler) model portföyüne açıkça dahil etmektedir.
4.4 Alternatif Varlıklar ve Koruma Araçları
• Altyapı : Altyapı yatırımı, "gerçek varlıklar" arasında en güvenilir işlem alanıdır. BlackRock, bunu yalnızca enflasyona karşı koruma sağlamakla kalmayıp aynı zamanda yapay zekaya yönelik sermaye harcamaları dalgasından doğrudan yararlanan "nesiller arası bir fırsat" olarak adlandırıyor.
• Altın : HSBC ve Invesco, altını portföylerde önemli bir korunma aracı olarak görüyor. Jeopolitik bölünmeler ve olası enflasyonist dalgalanmalar ortamında, altın gerekli bir "kuyruk riski" sigortası olarak görülüyor.
Beşinci Bölüm: Risk Değerlendirmesi – İflasın Gölgesi
ABD'nin makroekonomik görünümü mali teşvikler sayesinde güçlü görünse de, kredi verileri daha kasvetli bir tabloyu ortaya koyuyor. Allianz, piyasalardaki iyimserliğe ilişkin ciddi bir değerlendirme sunuyor.
5.1 İflas Dalgası
Allianz, küresel işletme iflas oranının 2025 yılında yüzde 6, 2026 yılında ise yüzde 5 daha artacağını öngörüyor.
• "Gecikmeli travma" : Bu büyüme, yüksek faiz oranlarının gecikmeli etkilerine bağlanıyor. 2020-2021 yıllarında düşük faiz oranlarını sabitleyen şirketler, 2026 yılında önemli ölçüde daha yüksek maliyetlerle yeniden finansman yapmak zorunda kalacakları bir "vade duvarı" ile karşı karşıya kalacaklar.
• "Teknoloji Balonu Patlaması" Senaryosu: Allianz özellikle olumsuz bir senaryoyu simüle etti: "yapay zeka balonunun patlaması". Bu senaryoya göre, ABD'de 4.500, Almanya'da 4.000 ve Fransa'da 1.000 yeni iflas olacağı öngörülüyor.
5.2 Savunmasız Endüstriler
Raporda, şoklara karşı özellikle savunmasız olan birkaç sektör belirlendi:
• İnşaat sektörü : Faiz oranlarına ve işçilik maliyetlerine karşı oldukça hassastır.
• Perakende/Tek Kullanımlık Tüketim Malları : “K” şeklindeki tüketim eğiliminin baskısı altında kalan düşük gelirli tüketiciler harcamalarını önemli ölçüde azalttılar.
• Otomotiv sektörü , yüksek sermaye maliyetleri, tedarik zinciri yeniden yapılandırmaları ve gümrük savaşları gibi çok sayıda baskıyla karşı karşıyadır.
Bu risk değerlendirmesi, varlık tahsisinde "önce kalite" yaklaşımını daha da destekliyor. Rapor, yatırımcıları yalnızca ucuz sermayeyle ayakta kalabilen "zombi" şirketlerden uzak durmaları konusunda uyarıyor.
Altıncı Bölüm: Kurumsal Perspektiflerin Karşılaştırmalı Analizi
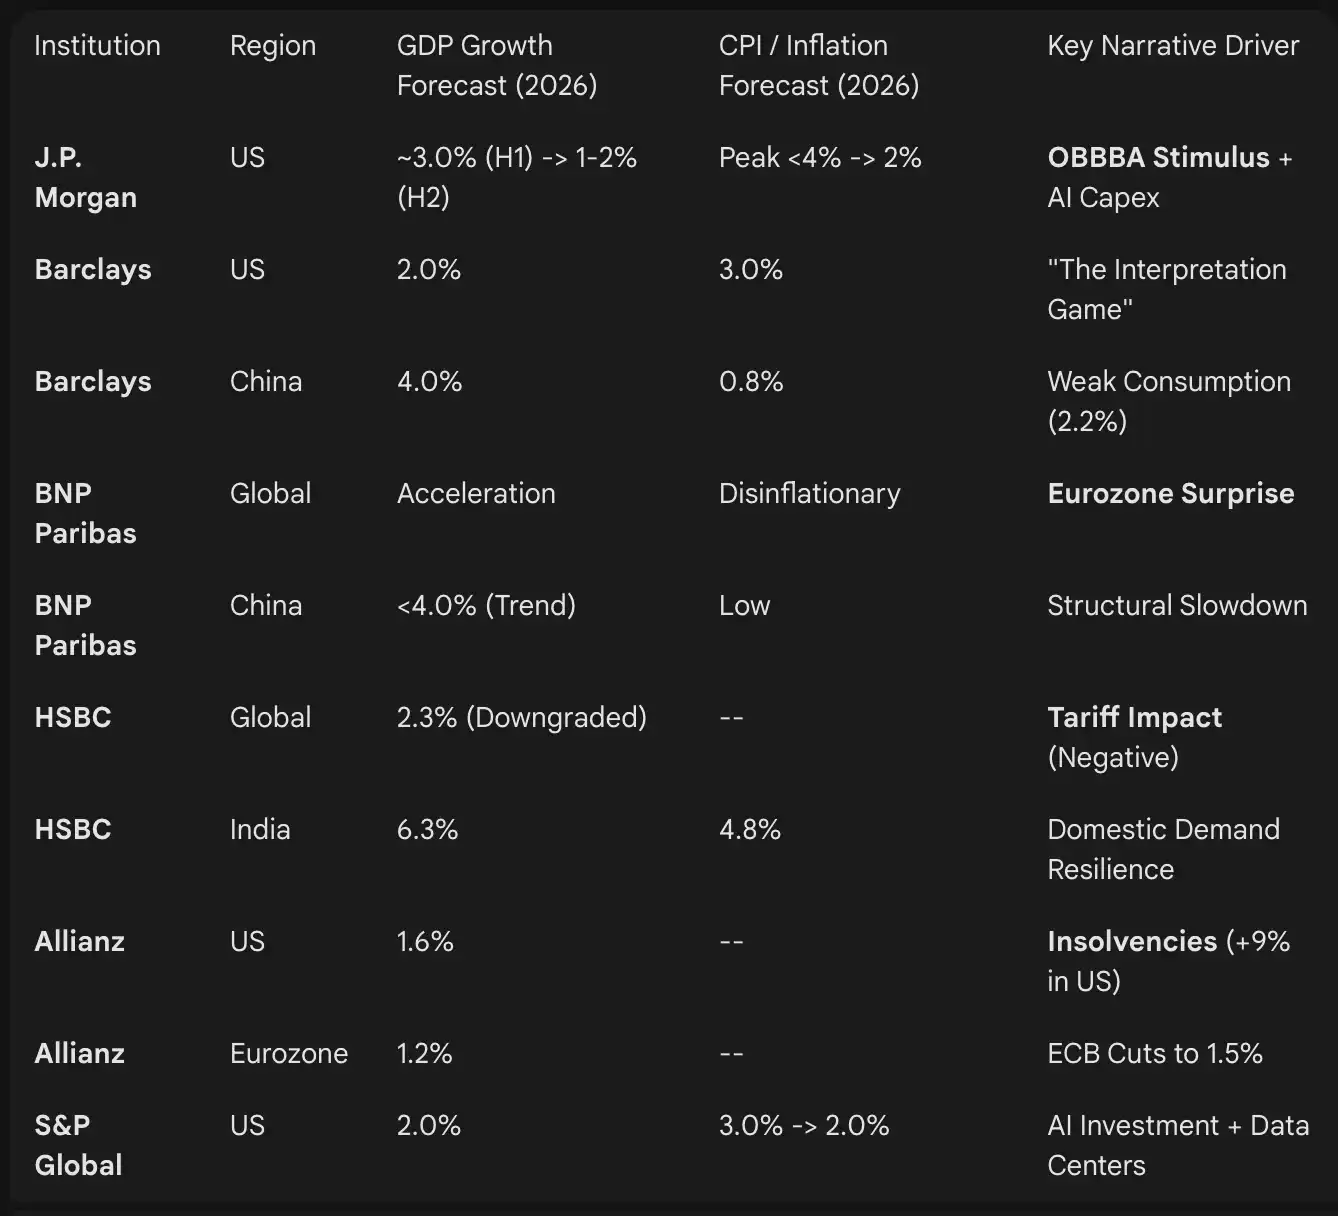
Aşağıdaki tabloda, kurumsal raporlarda yer alan 2026 yılına ilişkin GSYH ve enflasyon tahminleri özetlenmiş olup, beklentilerdeki tutarsızlıklar vurgulanmıştır.
Sonuç: 2026 Stratejik Öncelikleri
2026 yılındaki yatırım manzarası iki güç arasındaki gerilimle belirleniyor: mali ve teknolojik iyimserlik (ABD OBBBA programı, yapay zeka) ile kredi ve yapısal kötümserlik (iflas dalgası, demografik sorunlar).
Profesyonel yatırımcılar için gelecek, geniş endeks yatırımlarından uzaklaşmayı gerektiriyor. "K" şeklinde bir ekonominin özellikleri (veri merkezlerindeki patlama ve inşaat şirketlerinin iflasları), yatırımcıların sektörleri aktif olarak seçmelerini gerektiriyor.
Temel stratejik noktalar:
• "OBBA"nın nabzını izleyin : ABD mali teşvikinin zamanlaması, 2026'nın ilk yarısının hızını belirleyecek. ABD varlıkları üzerindeki birinci ve ikinci çeyreklerdeki "uyarıcı etkiye" ve ikinci yarıdaki olası geri çekilmeye yanıt olarak taktiksel ticaret stratejileri geliştirmek akıllıca bir harekettir (JPMorgan Chase).
• Yapay zeka için “araç ve ekipmana” yatırım : Saf yapay zeka modellerinin değerleme risklerinden kaçının (HSBC'nin uyarısı) ve kamu hizmetleri, elektrik şebekeleri ve veri merkezi REIT'leri (Gayrimenkul Yatırım Ortaklıkları) (Barclays, BlackRock) gibi fiziksel altyapıya odaklanın.
• Özel pazar aracılığıyla çeşitlendirme : Özel kredi ve altyapı sektörlerine girmek için “yeni sürekliliği” kullanın, bu varlıkların bir iflas dalgasının etkisine dayanacak şekilde “varlık tabanlı” olmasını sağlayın (BlackRock, Allianz).
• “Oyunu Çözme” Riskten Korunma : Hızla değişen bir anlatı ortamında, altın gibi yapısal riskten korunma araçlarını koruyun ve oynaklıkla başa çıkmak için bir “halter stratejisi” (büyüme hisseleri + yüksek getirili varlıklar) benimseyin (HSBC, Invesco).
2026 pasif yatırım yılı değil, piyasa sinyallerini iyi yorumlayan yatırımcıların yılı olacak.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler