



## Kripto İnternet Bankalarının Karşı Karşıya Olduğu Karlılık Tuzakları İşletmeler kripto para ve geleneksel finansman arasındaki boşluğu doldurmaya devam ederken, artan sayıda kripto internet bankası pazara girmeye başladı. Bu bankalar, müşterilere merk
Orijinal Başlık: Neobank Hatasını Kriptoda Tekrar Oynamak mı Yoksa Doğru Bir Şekilde Yeniden İnşa Etmek mi?
Orijinal Yazar: @0xcoconutt
Orijinal Derleme: SpecialistXBT, BlockBeats
Editörün Notu: Bu makale, şu anda sıcak olan "kripto bankacılığı" alanına bir ayıklık iğnesi niteliğindedir. Yazar, çoğu "geleneksel internet bankasının" kar elde edemediğini keskin bir şekilde belirtiyor çünkü bunlar ince takas ücretlerine aşırı derecede bağımlı ve temel borç verme işlerinden yoksun, sonuçta pahalı "mevduat depoları" haline geliyorlar. Bugün, çoğu kripto neobank'ın kârlı olmayan mevduatlar karşılığında yüksek teşvikler kullanarak körü körüne aynı hatayı tekrarladığı görülüyor.
Biliyor musunuz? İnternet bankalarının (Neobank) sadece %5'inden azı kârlılık elde etti.
İnternet bankalarının pazarlama argümanları cazip: tamamen dijital bankacılık hizmetleri, daha düşük ücretler ve daha iyi kullanıcı deneyimi. Ancak, bu dijital bankaların ekonomik modelinin temelden kusurlu olduğu kanıtlandı.
Bu makale, neden bu kadar çok geleneksel internet bankasının kârlılık elde etmekte zorlandığını ve neden kripto internet bankalarının da aynı yolu izlediğini derinlemesine inceleyecek.
Resim Kaynağı: @ashwathbk (https://x.com/ashwathbk/status/1975899128745054710)
İş Modeli Aşırı Derecede Takas Ücretlerine Bağımlı
İnternet bankalarının gelirlerinin büyük çoğunluğu "takas ücretlerine" dayanır; yani, kullanıcı her banka kartını kullandığında bankanın kazandığı küçük bir pay.
Bu model, ölçek ekonomileri altında ve kar marjlarının korunması ve toplam harcamanın yeterince yüksek olması koşuluyla etkilidir. Ancak pratikte, bu ekonomik model genellikle ince marjlı ve son derece kırılgandır.
ABD internet bankası Chime'ı ele alalım; kendi bankacılık lisansı yok ve mevduatları tutmak ve kartları çıkarmak için ortak bankalara güvenmek zorunda – bu, kripto internet bankalarının işleyişine çok benziyor. İş modeli, banka kartı işlemlerine yüksek oranda odaklanmıştır. 2024'te, toplam gelirinin yaklaşık %80'i takas ücretlerinden geldi.
Ancak, birçok bölgedeki düzenleyici kurumlar takas ücretlerine üst sınırlar koymuştur:
AB: İşlem başına %0,2
ABD (Durbin Değişikliği): Kart başına yaklaşık 0,21 $ + %0,05
Chime, her işlemde küçük ortak bankaları kullanarak yaklaşık 0,44 $'a kadar ücret alabilir.
Ancak bu "düzenleyici arbitraj", giderek artan bir baskıyla karşı karşıya ve internet bankaları için yalnızca değişim ücretleri, sürdürülebilir bir iş modelini desteklemek için zaten çok düşüktür.
Ayrıca, değişim ücreti geliri, tüketici harcama döngüsüne son derece duyarlıdır. Ekonomik durgunluk dönemlerinde insanlar kartlı harcamalarını azalttığında, internet bankalarının gelirleri de buna paralel olarak düşer.
Boşta Kalan Sermaye: Borç Yoksa Faiz Geliri Yok
Bankacılık işinin temel geliri ödemelerden değil, borç vermeden elde edilen faizden gelir.
Geleneksel bankalar mevduatları kredilere dönüştürerek ipotek, kredi limitleri ve ticari finansman yoluyla faiz kazanır.
Ancak internet bankaları, bankacılık lisansı olanlar bile, bu temel işlevi çoğunlukla kurmayı başaramamıştır.
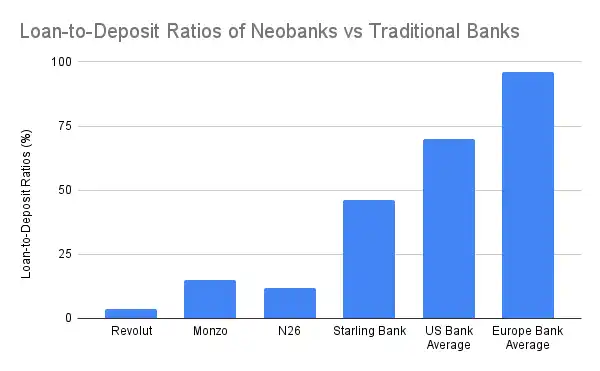
Geleneksel bankaların gelirlerinin %60-65'i net faiz gelirinden gelir ve kredi/mevduat oranları %55-65'e ulaşır, küresel ortalama ise daha da yüksektir. Ancak, çoğu internet bankası bu ana gelir kaynağında çok geride kalmaktadır; tek istisna, bir ipotek portföyü satın alan Starling Bank'tır.
Kendi kendine saklama modeliyle çalışan kripto internet bankaları, mevduatlardan faiz geliri elde etme yeteneğine sahip değildir. Kullanıcı fonlarını gelir elde etmek için kullanamazlar. En iyi ihtimalle, mevduatları Aave veya Lido gibi DeFi protokollerine "yönlendirirler" ve komisyon olarak gelirin küçük bir kısmını alırlar. Ancak bu entegrasyon, risk üstlenmeyi veya gerçek fon kontrolünü sağlamaz ve protokolün hacklenmesi, stablecoin'lerin sabitlenmesinin bozulması gibi kendine özgü riskleri de beraberinde getirir.
Hem geleneksel fintech hem de kripto para birimini kullanan modellerde aynı paradoks tekrarlanır: Mevduatlar yığılır, ancak para kazanılamaz.
Özünde, birçok internet bankası (kripto internet bankaları dahil) sadece pahalı "mevduat depolarıdır".
Yüksek Müşteri Edinme ve Bakım Maliyetleri
Geleneksel bankalar tarihsel olarak şube ağları aracılığıyla organik olarak büyürken, internet bankaları kalabalık dijital pazarda her müşteri için pazarlama ve tavsiyelerle rekabet etmek zorundadır. Bu durum, son derece yüksek müşteri edinme maliyetlerine yol açarak kar marjlarını ciddi şekilde sıkıştırmaktadır.
Daha yüksek giriş engelleri ve gerekli kullanıcı eğitimi maliyetleri nedeniyle, kripto internet bankalarının müşteri edinme maliyeti yalnızca daha yüksek olacaktır. Çoğunun kullanıcı mevduatlarını çekmek için yüksek yıllık yüzde getirisi (APY) ve token teşvikleri kullandığını söylemeye gerek yok. Bu, şirketlerin geri ödemesi gereken "ertelenmiş bir yükümlülük" oluşturur ve müşteri edinme maliyetlerini önemli ölçüde artırır.
Kripto internet bankalarının maliyet/gelir oranı, geleneksel internet bankalarından bile daha kötüdür:
Stabilcoin tabanlı ödemeler, döviz kuru ve takas ücretleri üzerindeki kar marjlarını sıkıştırarak, giderek artan rekabette bir "dip yarışına" yol açmaktadır.
Düzenleyici yükümlülükler (kendiliğinden saklama modeli benimsense bile) KYC (Müşterini Tanı), para yatırma ve çekme kontrolleri ve banka kartı uyumluluğu gerektirir. Dolandırıcılık amaçlı kart harcamaları tespit edilirse, ters ibrazlar ve cezalar kripto internet bankası tarafından karşılanacaktır. Hatta merkezi kart ihraççıları tarafından hizmetlerinin askıya alınması riskiyle bile karşı karşıya kalabilirler.
Kullanıcıların çoğu düşük bakiyeli perakende müşterileridir (mevduat < 1.000 $), ancak müşteri desteği, dolandırıcılıkla mücadele ve altyapı maliyetleri sabittir.
İş Modelini Yeniden İnşa Etmek: Gömülü DeFi ile Kazanmak
Kendi kendine saklama doğası göz önüne alındığında, kripto internet bankalarının iş temeli tamamen farklıdır ve bu nedenle Chime veya Monzo'yu taklit ederek kazanamazlar. Kripto internet bankalarının geleneksel internet bankalarına göre bir avantajı olduğunu düşünmüyorum, ancak kripto teknolojisinin "gömülü DeFi" aracılığıyla internet bankalarının karlılığını artırmasına yardımcı olabileceğine inanıyorum.
Ana Gelir Kaynağı Olarak İşlemler
İşlem gelirleri, geleneksel internet bankaları ve kripto cüzdanları için yüksek kar marjlı gelir elde etmenin kanıtlanmış bir yolu haline gelmiştir.
Revolut Varlık Yönetimi departmanı (kripto işini içerir, 2024): 506 milyon £ gelir (toplam gelirin %16,3'ü), yıldan yıla %298 artış, bu esas olarak müşterilerin kripto para spekülasyonu tarafından yönlendirildi, geleneksel bankacılık tarafından değil.
Phantom cüzdan (2025 tahmini): Cüzdan içi token işlemlerinden 79 milyon dolar kar elde edildi.
İşlem işlevselliğini gömmek, sektör standardı haline geldi. Uygulamaların öne çıkmak ve kullanıcıların en iyi işlem deneyimini elde etmesini sağlamak için geniş bir varlık sınıfı yelpazesi, işlem çiftleri, MEV (maksimum çıkarılabilir değer) koruması, hızlı yürütme ve diğer özellikleri sunması gerekir.
Yapılandırılmış Getiriler ve Zincir Üstü Finansal Ürünler
İnternet bankalarının doğrudan borç vermesi gerekmez; bunun yerine karmaşık DeFi ürünlerini perakende yatırımcıların anlaması ve yatırım yapması kolay finansal ürünler olarak paketleyebilirler.
Kendi stablecoin'inizi çıkarın ve kullanıcıları bu stablecoin'i bozdurmaya teşvik ederek arkasındaki ABD Hazine Bonosu (T-bill) getirilerinden kazanç elde edin.
Özenle hazırlanmış getiri kasaları ve perakende odaklı tasarruf protokolleri.
Zincir üstü ETF'ler / Gerçek Dünya Varlıkları (RWA).
Sigorta.
Çok fazla batılı internet bankasının "Alipay Wealth" ürün paketinin başarısını tekrarladığını görmedim.
Alipay Varlık Yönetimi Ürün Arayüzü Ekran Görüntüsü
Geniş bir varlık yönetimi ürün yelpazesi sunmada, kripto internet bankaları DeFi'yi basitleştirebilir ve yüksek getirili finansal ürünleri daha geniş bir kitleye daha erişilebilir hale getirebilir, bu da onlara avantaj sağlar.
Gömülü DeFi, internet bankalarının varlık yönetimi ürün yelpazesini büyük ölçüde zenginleştirmeye yardımcı olur.
Bankaları Yeniden İnşa Etmek Yerine DeFi "Raylarını" Oluşturmak
İnternet bankaları her zaman düşük kârlı olmuştur. Kripto internet bankaları ise, DeFi'ye özgü araçlara sahip olmalarına rağmen daha da zorlu zorluklarla karşı karşıyadır: stablecoin ödemelerinden kaynaklanan daha düşük ücretler, daha yüksek uyumluluk maliyetleri, daha zorlu kullanıcı katılımı (onboarding) ve geleneksel internet bankalarının da "kriptoyu kucaklaması" durumunda ortaya çıkacak şiddetli rekabet.
Revolut ve Nubank mevcut altyapıları üzerine stablecoin'ler, kripto para birimi ticareti ve zincir üstü getiriler sunmaya başladığında, "kripto öncelikli" internet bankalarının kullanıcı zihninde yer kapmakta zorlanacakları açıktır.
Gerçek zaferin anahtarı bir internet bankasını yeniden inşa etmekte değil, "raylar" sağlamakta yatmaktadır: yani mevcut banka dağıtım kanallarına entegre edilebilecek getiri yönlendiricileri, stablecoin döviz katmanları, DeFi sarmalayıcıları veya kürasyon protokolleri geliştirmektir. Halihazırda büyük bir kullanıcı tabanı biriktirmiş olan internet bankalarıyla rekabet etmek zordur, ancak kripto teknolojisini kullanarak onların karlılığını tamamlamak ve artırmak için çaba göstermeliyiz.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






