Akıllı Ödemeler: Yeni Nesil Ödeme Sistemlerinin Gelişim Yolu
Orijinal başlık: The Hitchhiker's Guide to Agentic Payments
Orijinal yazar: @13yearoldvc
Çeviri: Peggy, BlockBeats
Editörün notu: Yeni bir dönüm noktasındayız. Akıllı ödemeler (Agentic Payments), işlemlerin temel mantığını yeniden şekillendiriyor. ChatGPT içinde ödeme yapmaktan, aracılar arasında mikro ödemelere ve içeriğe makine tarafından ödeme yapılan yeni bir ağ düzenine kadar, "aracı ekonomi"nin tablosu yavaş yavaş şekilleniyor.
Yapay zeka ve blockchain'in entegrasyonu, yeni nesil ödeme protokollerinin uygulanma yolu veya gelecekteki iş otomasyon eğilimleri hakkında endişeleriniz varsa, bu makaleyi okumak için zaman ayırmanızda fayda var.
Aşağıda orijinal metin bulunmaktadır.
Giriş
Bu uzun bir makale, ancak kesinlikle okunmaya değer. Akıllı ödemelerin (Agentic Payments) geleceğini şekillendiren birçok öncü geliştiricinin içgörülerini bir araya getiriyor. Gerçekten çözmeye çalıştıkları sorunları, bu teknolojilerin pratikte nasıl uygulanabileceğini ve arkasındaki gerçek darboğazların neler olduğunu inceleyeceğiz.
Bunu, öncü bir yolculuk olarak düşünebilirsiniz. On sayfalık içerik, makine ekonomisi için altyapı inşa edenlerden fikirleri, deneyleri ve deneyimleri kapsıyor. Başlamaya hazır olun.
ERC-8004'ün koordinatörü ve Ethereum Vakfı merkezi olmayan yapay zeka (dAI) ekibinin yapay zeka danışmanı olarak, son birkaç aydır stabilcoinler, merkezi olmayan altyapı ve yapay zeka kesişimi üzerine odaklanarak geliştiriciler, araştırmacılar ve protokol ekipleriyle yakın bir şekilde çalıştım. Bu bana bu teknolojilerin gerçek zamanlı evrimini yakından gözlemleme fırsatı verdi. Bu makale sadece araştırma sonuçlarının bir sunumu değil, aynı zamanda akıllı ekonomi geliştiricilerinin gerçek bağlamından geliyor.
Aşağıdaki kişilere (soyadına göre alfabetik sıraya göre) gözden geçirme ve tartışmaları için özel teşekkürlerimi sunuyorum:
@louisamira (ATXP), @RkBench (Radius), @DavideCrapis (Ethereum Foundation), @nemild (Coinbase/x402), @Cameron_Dennis_ (Near Foundation), @marco_derossi (Metamask), @dongossen (Nevermined), @jayhinz (Stripe/Privy), @sreeramkannan (EigenCloud), @kevintheli (Goldsky), @MurrLincoln (Coinbase/x402), @benhoneill (Stripe/Bridge), @programmer (Coinbase/x402), @FurqanR (Thirdweb), @0xfishylosopher (Pantera Capital).
Akıllı Ödemelerde Dönüşüm
Bir ay önce, Stripe ve OpenAI, çevrimiçi alışverişi değiştirebilecek yeni bir özellik sundu: Artık doğrudan ChatGPT içinde alışveriş yapabilirsiniz. Form yok, yönlendirme yok, ödeme sayfası yok. Sadece bir cümle: "Bana el yapımı bir seramik kupa bul," ve sistem Stripe'ın "paylaşılan ödeme belirteci" aracılığıyla otomatik olarak ödemeyi tamamlar.
Bu süreç son derece sorunsuz, hatta biraz büyülü görünüyor, ancak arkasında gelecekteki gerçek yenilik alanını sınırlayabilecek yüksek derecede merkezi bir mimari var. Ödeme belirteçleri, ödeme kanalları ve hatta kullanıcı kimliği OpenAI ve Stripe gibi iki platform tarafından kontrol ediliyor. Bu modelde, akıllı aracılar kullanışlı olsa da, yalnızca belirli ekosistemler içinde çalışabilir ve serbestçe birleştirilemez. Bu, gelecekteki olasılıkları gösterse de, bize şunu hatırlatır: Açık standartlar ve nötr bir ödeme katmanı olmadan, akıllı ödemeler platformlara kilitlenecek ve gerçek potansiyellerini açığa çıkarmakta zorlanacaktır.
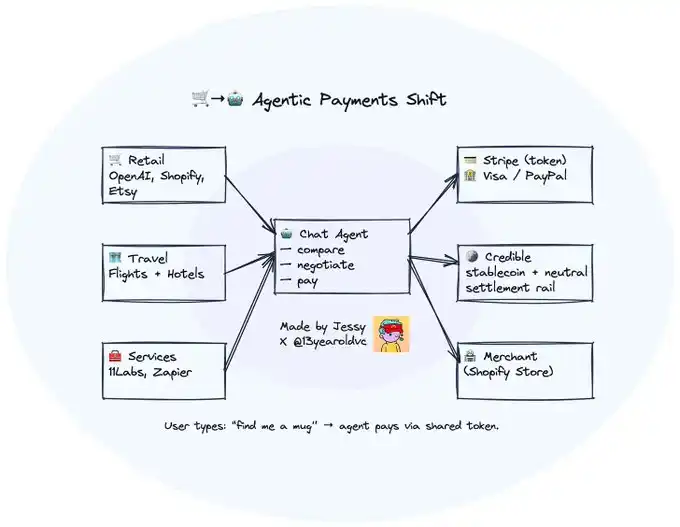
Bu arada, bu yeni ödeme süreci daha büyük bir değişimi de işaret ediyor: Artık işlemi gerçekten gerçekleştiren kullanıcı değil, "aracı". Girdiğimiz arayüz, bizim adımıza fiyatları karşılaştırmaya, pazarlık etmeye ve hatta ödeme yapmaya başladı. Ticaret, yavaş yavaş "akıllı aracı tabanlı ticaret" tarafından yutuluyor.
Şu anda, eş zamanlı olarak üç şey gerçekleşiyor gibi görünüyor: Aracılar insanların yerine işlemleri gerçekleştirmeye başlıyor; bu işlemler geleneksel finans sistemleri yerine kripto ağlar üzerinde sonuçlanacak gibi duruyor; ve bu, blockchain ve yapay zekanın gerçek anlamda birleştiği çığır açan bir uygulama senaryosu olabilir.
Neden stabilcoinler ve blockchain? Çünkü bu işlemlerin biçimi, Visa veya PayPal tarafından tasarlanan modellerden tamamen farklıdır. Akıllı aracı ekonomisi, küçük, koşullu tetiklenen, birleştirilebilir, yüksek frekanslı ödemelerle doludur – hızlı, ince taneli ve geniş kapsamlı.
Radius'tan Robert Bench ile yaptığımız sohbetten sonra, "3V3C"nin çok uygun bir açıklayıcı model olduğunu gördük: Yüksek Hız (Velocity), Yüksek Hacim (Volume), Düşük Değer (Value), Koşullu (Conditional), Birleştirilebilir (Composable), Küresel (Cosmopolitan).
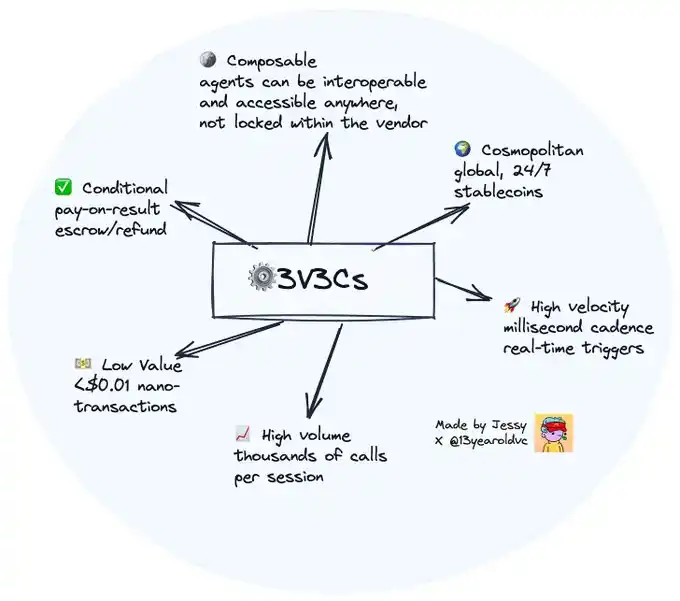
Ortaya çıkan üç davranış modelini gözlemliyoruz:
1. İnsanların aracılara ödeme yapması (2C, 2B, karmaşık optimizasyon senaryoları);
2. Aracıların diğer aracılara veya insanlara ödeme yapması
3. Aracıların tüm ağa ödeme yapması
Bu üç davranış da geleneksel ödeme sistemlerinin temel varsayımlarını bozmaktadır.
1. İnsan → Aracı
Sohbet arayüzleri sessizce yeni tüketici girişi haline geliyor. Geçmişte tarayıcılarda başlatılan işlemler artık diyaloglarda tamamlanıyor.
Artık ChatGPT'nin "anında ödeme" özelliği aracılığıyla doğrudan Etsy ürünleri satın alabilirsiniz ve gelecekte Shopify de bu sürece dahil olacak ve arkasında Stripe desteği bulunacak. Google, Amazon ve Perplexity de benzer alışveriş modellerini test ediyor, böylece yapay zeka asistanları sohbet penceresinde kullanıcıların ürünleri keşfetmelerine ve satın almalarına yardımcı oluyor.
Bu yapay zeka ön uçları, özellikle perakende e-ticaret (2C) senaryolarında dijital mağazalara dönüşüyor; ürün keşfi, fiyat karşılaştırması ve satın alma tek bir süreçte tamamlanıyor. Zamanla insanlar, kişisel alışveriş rehberi, seyahat planlayıcısı veya rezervasyon asistanı olarak yapay zeka aracılarına giderek daha fazla güveneceklerdir.
İlginçtir ki, bu aracılar insanlardan farklı davranır: fiyatları gerçek zamanlı olarak izleyebilir, indirimler olduğunda otomatik olarak sipariş verebilir; çok taraflı işlemleri koordine edebilir (örneğin aynı anda uçak bileti ve otel rezervasyonu yapabilir); veri veya hizmet ücretlerini isteğe bağlı olarak ödeyebilir ve artık abonelik modeline bağlı kalmaz (bu konuyu "Aracı → Ağ" bölümünde ayrıntılı olarak tartışacağız).
Kısa vadede, bu ödeme süreçlerinin çoğu hala Stripe veya Visa gibi geleneksel kanallar aracılığıyla tamamlanacaktır – bu sorun değil. Perakende e-ticaret (2C) için, mevcut altyapı "insan → aracı" arayüzünü desteklemek için yeterlidir, en azından şimdilik.
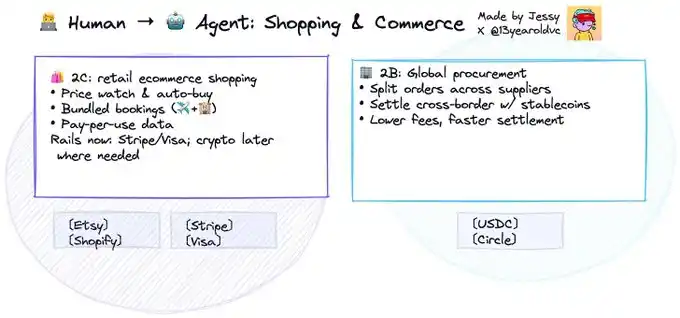
Kripto ödemelerinin gerçekten devreye girdiği yer, küresel tedarik (2B) aşamasıdır.
Birçok denizaşırı tüccar ve üretici, SWIFT veya geleneksel vekalet bankacılık sistemlerine erişim zorlukları nedeniyle hala gecikmiş ödemeler ve yüksek maliyet sorunlarıyla karşı karşıyadır. Örneğin, dünyanın en büyük küçük emtia toptan satış pazarı olan Çin'in Yiwu kentinde, küçük tüccarların çoğu hala stabilcoinleri duymamıştır. Ancak düzenleyici ortam olgunlaştığında, bu doğal bir uygulama alanı haline gelecektir.
Stabilcoinler, sınır ötesi değerin anında, düşük maliyetli, şeffaf dolaşımını sağlayabilir – tıpkı kripto havalelerinin bazı bölgelerde Western Union'ı geride bırakması gibi.
Hem tüketici hem de kurumsal tarafta, eskiden imkansız olan yeni türde kullanıcı davranışları göreceğiz: karmaşık, koşullu tetiklenen, "3V3C" modeline uyan ve arka planda aracılar tarafından otomatik olarak tamamlanan işlemler. Özellikle Büyük Dil Modelleri (LLM'ler) daha akıllı hale geldikçe ve çalışma maliyetleri daha da düştükçe, bu işlemlerin sağladığı maliyet tasarrufu, gereken token ücretlerini çok aşacaktır.
Örneğin:
Bir satın alma aracısı, birden fazla uluslararası tedarikçiyi aynı anda izleyebilir, siparişleri otomatik olarak en ucuz üreticiye bölebilir ve bütçe dahilinde nakliye ücretlerini müzakere edebilir;
Bir yaratıcı ajans, birden fazla SaaS aracının aboneliklerini paketleyebilir, kullanım durumuna göre hizmetleri dinamik olarak yenileyebilir veya iptal edebilir.
Bu aynı zamanda aracıların "birleştirilebilir" olması gerektiği anlamına gelir: bir aracının çıktısı başka bir aracının girdisi haline gelebilir ve karmaşık çok adımlı iş akışları oluşturabilir (örneğin, aracı kümeleri veya modeller arası düşünce zincirleri). Eskiden "parasal legolar"dan bahsederdik, şimdi "aracı legolarına" da ihtiyacımız var.
Pratikte, "birleştirilebilirlik", standartlaştırılmış API'ler, mesaj formatları ve izin yönetimi gerektirir. Bunlar olmadan, aracılar API'leri olmayan uygulamalar gibi izole kalır ve işbirliği yapamazlar.
Bu nedenle, bu işlemler o kadar karmaşık, o kadar sık, o kadar kombinasyona ve işbirliğine bağımlı ki, insanlar veya geleneksel ödeme sistemleri tarafından koordine edilmesi uygun değil; ancak programlanabilir ödeme sistemlerinde çalışan aracılar için çocuk oyuncağıdır.
2. Aracı → Aracı
Gelecekte, aracılar görevleri tamamlamak için başka aracılar (hatta insanlar) "işe almak" zorunda kalacaklar.
Mevcut iş modelleri (abonelikler, lisanslama, ödeme duvarları) özerk yazılımlar arasındaki etkileşimler için uygun değildir. Aracılar arasındaki ödemeler genellikle çağrı başına, token sayısına göre, çıkarım sayısına göre ücretlendirilir ve miktar birkaç sente veya daha aza kadar düşebilir.
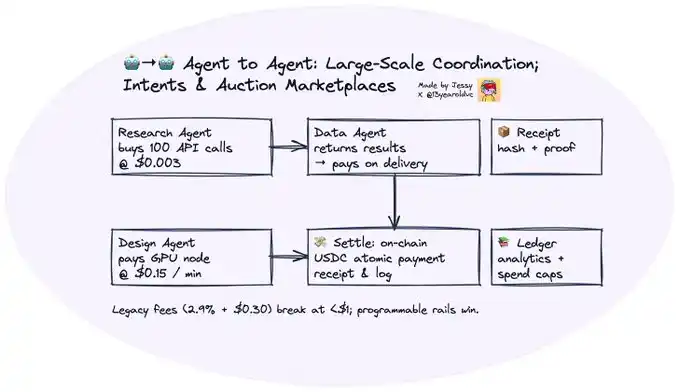
Bir araştırma aracısının bir veri aracısından 100 API çağrısı satın aldığını; bir tasarım aracısının GPU kullanım süresi için bir hesaplama düğümüne ödeme yaptığını hayal edin. Bunlar, yüksek frekanslı ve düşük miktarlı, makineden makineye işlemlerdir.
Örneğin, bir aracının başka bir aracıya 100 API çağrısı için 0,003 dolar ödemesi veya GPU işlemleri için 0,15 dolar ödemesi, hatta her bir çıkarım için sadece 0,0001 dolar ödemesi gerekebilir.
Geleneksel ödeme sistemleri bu ölçekteki işlemleri kaldıramaz; kredi kartları her işlem için sabit bir ücret alır (örneğin %2,9 + 0,30 dolar) ve bu senaryoda tamamen işe yaramaz.
Ancak kullanıcı deneyimi açısından, bu işlemlerin "yüksek frekanslı, düşük değerli" biçimde yapılması şart değil. Örneğin, OpenRouter gibi platformlarda işletmeler ayda milyonlarca API çağrısı gönderiyor ve ödeme, her işlem için ödeme sürecinden geçmekten daha verimli olan stablecoinlerle puan yükleyerek yapılıyor.
Daha fütüristik bir senaryo ise: Ya her robotun, görevler, veriler ve işlemlerden (muhtemelen ön ödemeli puanlarla) sorumlu bir temsilcisi olsaydı? Örneğin, bir drone hava durumu verileri, navigasyon güncellemeleri veya belirli bir özel teslimat rotasının geçici kullanımı için ödeme yapması gerekebilir.
İşte bu yüzden yeni bir programlanabilir ödeme yapısına ihtiyacımız var. Temsilciler şunları yapabilmeli: bütçe ve kurallar belirleyebilmeli; ön ödeme yapabilmeli; görev tamamlandıktan sonra anında, iş kanıtıyla birlikte ödeme yapabilmeli.
Başka bir deyişle, kripto ödemeler özerk varlıklar arasında "atomik ödemeleri" mümkün kılıyor.
Zamanla, temsilcilerin ödeme davranışları sadece AI hizmetleriyle sınırlı kalmayacak. Özellikle stablecoinlerin halihazırda pratik ödeme yeteneğine sahip olduğu uluslararası pazarlarda, küresel insan katkıda bulunanları doğrudan "işe alabilirler". Bu trend çok uzak değil; geliştiricilerle yaptığımız görüşmelerde ilgili deneyleri şimdiden görüyoruz ve önümüzdeki bir ila iki yıl içinde büyük ölçekli uygulamalarla karşılaşabiliriz.
Bu model, havale mantığına çok benziyor. Fiverr'a benzer, temsilcilere yönelik bir serbest çalışma platformu düşünün:
Bir pazarlama temsilcisi, Güneydoğu Asya'daki düzinelerce mikro-influencer'a otomatik olarak görev verebilir ve etkileşim verileri önceden belirlenmiş bir eşiğe ulaştığında otomatik olarak ödeme yapabilir;
Bir veri etiketleme temsilcisi, Kenya veya Bangladeş'ten etiketleyicileri işe alabilir, görev başına anında mikro ödemeler yapabilir ve toplu faturalandırmaya bağlı kalmak zorunda kalmaz.
Temsilciler anında ve küresel olarak para transferi yapabildiğinde, işin kendisi bir API çağrısı gibi olmaya başlar.
Pazar tasarımı açısından (ki bu, kripto sistemlerinin benzersiz bir gücüdür), dünya çapında yüz binlerce insan ve temsilciden oluşan özerk varlık olduğunda başka bir trend de ortaya çıkacaktır: niyet ve teklif piyasaları. Temsilciler görev istekleri etrafında rekabet edeceklerdir.
En iyi performans gösteren temsilciler ödüllendirilecek (örneğin stablecoinler, itibar puanları veya zincir üstü kredi limitleri); kötü performans gösteren temsilciler ise teminatlarını veya itibarlarını kaybedebilirler. İşte ERC-8004'te öngördüğümüz ve inşa etmeyi umduğumuz vizyon budur.
Başlangıçtaki bir model şunları içerebilir:
1. Amaç Katmanı: Yapılandırılmış istekleri yayınlamak ve aracı kimliğini doğrulamak için paylaşılan bir aracı kayıt sistemi (ör. ERC-8004);
2. Teklif Katmanı: Hollanda veya İngiliz açık artırması gibi mekanizmalar aracılığıyla görev dağıtımını tamamlama;
3. Değerlendirme Katmanı: Görev tamamlamanın kitleler, diğer yapay zeka ajanları veya oracle'lar tarafından doğrulanması ve ödüllerin otomatik olarak dağıtılması;
4. Uzlaşma Katmanı: Stabilcoin ödemeleri aracılığıyla ve ERC-8004'te itibar ve staking durumunun güncellenmesi.
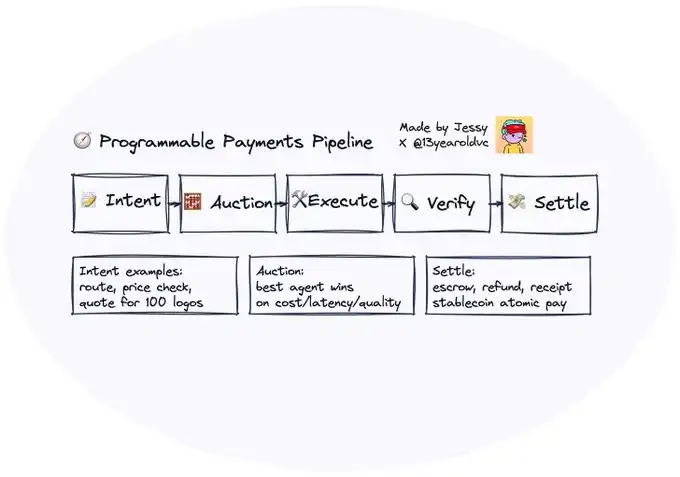
Geçmişte, merkeziyetsizlik genellikle verimsiz olarak görülüyordu; kısmen insan eylemlerinin yavaş olması ve koordinasyon maliyetlerinin yüksek olması nedeniyle. Ancak şimdi, aracılar bu darboğazları ortadan kaldırıyor: bir görevi kimin en iyi şekilde yerine getireceğini, hangi fiyatın makul olduğunu ve hangi verilerin güvenilir olduğunu sürekli olarak değerlendirebilirler.
Blockchain burada "durum koordinasyon katmanı" rolünü oynuyor; sonuçları, depozitoları ve puanları kaydetmek için değiştirilemez, paylaşılan bir bellek sistemi; stabilcoinler ise gerçek zamanlı değer değişimi için mikro ödeme kanallarıdır (cevap başına ödeme, eylem başına ödeme).
Bu karmaşık "aracı ↔ insan" işbirliği senaryosu, blockchain ve stabilcoinlerin çözmek için en uygun olduğu sorundur.
Birlikte çalışabilirlik, aracılar arasında iletişime izin verirken, birleştirilebilirlik onların işbirliği yapmasına olanak tanır.
3. Ajan → Ağ
Dikkate değer bir diğer trend ise, ağ kullanıcılarının artık sadece insanlar olmamasıdır. Giderek daha fazla içerik yapay zeka ajanları tarafından taranmakta, okunmakta ve etkileşim kurulmakta, gelecekte ise ajanlar tarafından domine edilebilir. Bu, web sitelerinin artık sadece insanlardan ücret almakla kalmayıp, makinelerden de ücret almaya başlayacağı anlamına gelir; buna "tıklama başına ödeme" (pay-per-crawl) diyoruz.
Örneğin, yayıncılar sınırsız içerik tarama uygulamalarına karşı mücadele ediyor. Anthropic, yazarlarla olan telif hakkı davasını çözmek için yakın zamanda 1,5 milyar dolar ödedi; bu, yapay zeka şirketlerinin telif hakkıyla korunan içeriği serbestçe kullanıp kullanamayacağını test eden birçok vakadan biri. OpenAI, Microsoft, Meta ve diğerleri de benzer tartışmalara karıştı. Nihai makul sonuç, eğitim verileri ve içerik kullanımının "erişim başına ödeme" modelini benimsemesi olabilir.
Bu arada, Cloudflare (web isteklerinin yaklaşık %20'sinin ağı üzerinden geçtiği iddia ediliyor), web sitelerinin verilere erişime izin vermek için ajanlardan nanoskopik ücretler (mikro ödemelerin bile altında) alabileceği yeni bir modeli deniyor. Ayrıca yakın zamanda kendi stabilcoinlerini, NET Dolar'ı da piyasaya sürdüler.
Kripto ödemelerinin tekrar devreye girdiği yer tam da burasıdır.
Web siteleri ve API'ler, vekillerin abonelik veya reklam olmaksızın içeriği okumak, sorgulamak veya kullanmak için birkaç sent veya daha az ödeme yapabileceği bir "ödeme gereklidir" arayüzü açabilir. Bu, web'i, değer akışının aylık faturalandırma döngülerine bağlı olmak yerine gerçek zamanlı olarak gerçekleştiği bir mikro hizmetler sistemine dönüştürür.
İnternetin ilk günlerindeki "402 durum kodu" ve Andreesen gibi isimlerin ilgili tartışmalarıyla ilgileniyorsanız, Pantera Capital'den Jay Yu, bu evrimi derinlemesine inceleyen harika bir makale yazmıştır.
1950'lerde faturaları ve irsaliyeleri zarflara tek tek yerleştiren bir posta odasını hayal edin. Bu verimsiz süreç, sonuçta "Net 30 ödeme koşulları"nı benimsememizin nedenlerinden biriydi.
Gerçekte, "taramaya göre öde" (pay-per-crawl) ekonomik modeli bir güç yasası dağılımı sergileyecektir. Yalnızca birkaç yüksek trafikli veya yüksek değerli web sitesi (vekillerin gerçekten ihtiyaç duyduğu verilere sahip olanlar) bu tür bir para kazanma mantığını aktif olarak entegre edecektir. Çoğu web sitesi için, vekil trafiğini ölçme, ücretlendirme ve uzlaştırma maliyetleri kazançtan çok daha yüksek olacaktır. Başka bir deyişle, sonuçta çoğu geliri yalnızca birkaç büyük yayıncının elde edeceğini, uzun kuyruklu web sitelerinin ise açık erişimli kalacağını veya para kazanamayacağını düşünüyoruz.
İşte Cloudflare gibi aracı platformların eğriyi değiştirebileceği yer burasıdır. Cloudflare, web sitelerinin tek bir anahtarla "vekil ödemelerini etkinleştirmesine" olanak tanıyabilirse ve x402 veya Web Bot Auth gibi protokoller aracılığıyla kimlik doğrulama, ölçüm ve uzlaştırmayı yönetirse, katılım eşiği önemli ölçüde düşecektir.
Cloudflare, yetkili vekil isteklerini otomatik olarak tanımlayabilir, web sitesi adına nano-ücretler tahsil edebilir ve geliri otomatik olarak dağıtabilir.
Bu modelde, açık web'in kendisi yerel bir makine ticareti katmanı kazanacaktır: herhangi bir web sayfası faturalandırılabilir bir API'ye dönüşebilir ve herhangi bir vekil, göz atma, tarama veya öğrenme sırasında sorunsuz bir şekilde ödeme yapabilir.
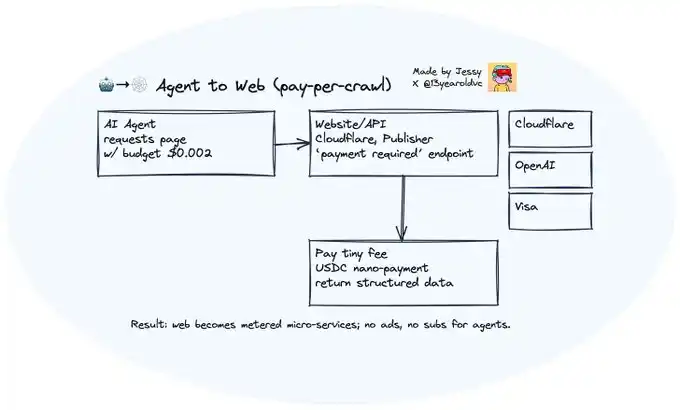
Bu eğilim yalnızca veri erişimiyle sınırlı değildir. Neredeyse tüm çevrimiçi hizmetler, gelecekte "kullandıkça öde" modeline geçebilir. ATXP kurucu ortağı Louis Amira ile yaptığımız bir sohbette, işletmelerin vekil ödemeleri aracılığıyla nasıl yeni gelir kanalları açabileceğini tartıştık. Birkaç örnek: LegalZoom, bir NDA için 2 dolar alabilir; Netflix, ödeme deneyimi yeterince sorunsuz olursa bölüm başına 0,5 dolar alabilir; Replit, token sayısına göre faturalandırarak size sınırsız "vibe-code" imkanı sunabilir, milyon token başına 1,23 dolar; PitchBook veya Bloomberg, vekillerin bir değerleme modelini bir defaya mahsus çekmesi için 0,25 dolar alabilir; hastaneler, model eğitimi için anonim kanser tarama verileri sağlayarak kayıt başına ücret alabilir.
Louis, karşılaştığı "zorunlu yükseltme" veya "gereksiz ödeme duvarı" senaryolarının ekran görüntülerini almaya başlamıştı – bu şirketler, onu müşteri yapabilecekleri tek seferlik ödeme yöntemleri kullanabilirdi.
İdeal durumda, kurumsal geliştiriciler geçici API arayüzlerini hızlı bir şekilde yayına alabilir, aylık abonelik yerine tek seferlik ödeme alabilir; yazarlar veya araştırmacılar sorgu başına tek metin parçaları, grafikler veya veri setleri satabilirler.
Bunun yerine, aracı kurumlar da gizli veri API'lerine talep üzerine erişebilir, web sayfalarının tarayamadığı tedarikçi verilerini sorgulayabilir, ön ödemeli mikro istekler kullanarak. Bu model, uzun kuyruklu API'ler ve kurumsal veri setleri için çok uygundur.
Coinbase'in CDP ekibi, Payments MCP üzerinde erken denemeler yaparak LLM'lerin API anahtarı olmadan cüzdan ve ödeme işlevleri gibi zincir içi araçları kullanmasını sağladı.
İnternet, abonelik paketleri koleksiyonu olmaktan çıkıp, her etkileşimin fiyatlandırıldığı, ödendiği ve sonuçlandırıldığı, değerin sürekli aktığı bir "gerçek zamanlı faturalandırma sistemi" haline gelmeye başlıyor.
Henüz erken aşamalardayız, ancak entegrasyon gerçekleşiyor.
Kapsamlı bir araştırma turunun ardından vardığımız sonuç şudur: Akıllı aracı ödemelerinin hayal gücü büyük olsa da, şu anda hala erken aşamalardadır. En büyük zorluklardan biri, ödemenin internetteki en sıkı denetlenen ve izinleri en karmaşık alanlardan biri olmasıdır. Uygulanışı genellikle teknik fizibiliteye değil, büyük işletmeler ve finansal ağlarla entegrasyon ve birlikte çalışabilirliğin sağlanmasına bağlıdır. Bu da ilerlemenin doğal olarak yavaş olmasına neden olur.
Yeni başlayan şirketler için, temel teknoloji mevcut olsa bile, bankalara, kart kuruluşlarına veya ana akım ödeme işlemcilerine erişim izni olmadan anlamlı deneyler yapmak neredeyse imkansızdır.
Gelecekte büyük olasılıkla kurumsal düzeyde, uyumlu çözümler ortaya çıkacaktır. Bu nedenle, Catena Labs gibi ekipler, aracı kimlik doğrulamasına, insan ve aracı arasındaki ödeme etkileşimlerine odaklanan ve lisanslı finansal kuruluşlara, düzenleyici uyumluluğa ve kurumsal düzeydeki uygulama senaryolarına yönelik Agent Commerce Kit'i geliştiriyorlar. PayPal'ın da benzer bir yönü denemesi muhtemeldir.
Gerçek akıllı ödemelere ne kadar uzaktayız?
Şu anda, sözde "aracıların" çoğu aslında yarı özerk sistemlerdir. Teknik olarak, bunlar, otonom olarak alışveriş yapabilen veya pazarlık yapabilen akıllı aracılardan ziyade, karmaşık iş akışı otomasyon araçlarına daha çok benzerler. Goldsky'den Kevin Li'nin dediği gibi: "Şu anda 'tam otomatik ticareti' gerçekten satamazsınız, çoğu yapay zeka şirketi hala iş akışı otomasyonu yapıyor."
Kısa vadeli fırsat, "yarı özerk aracı bölge"de yatıyor: insanlar tarafından başlatılan eylemler, stabilcoin kanalları aracılığıyla API düzeyinde kullandıkça öde faturalandırmayı tetikler. Bu süreçler henüz tamamen akıllı aracı davranışları olmasa da, gelecekteki gerçek "aracı ↔ aracı" işlerinin temelini oluşturan aynı altyapıyı – düşük gecikmeli programlanabilir cüzdanlar, çağrı başına ölçüm, anında uzlaşma – zaten kullanıyorlar.
Aynı zamanda, temel blok zincirinin de gelişmesi gerekiyor. Akıllı ödemeler, stabilcoin kanallarının yüksek verim, düşük gecikme ve gizlilik koruması gibi özelliklere sahip olmasını gerektirir. Bir sonraki nesil ödeme odaklı genel blok zincirleri, Stripe'ın yeni zinciri Tempo, Circle'ın yerel zinciri gibi büyük oyuncular tarafından keşfediliyor ve Ethereum L2 ekosisteminde (Thirdweb gibi) aracı ve stabilcoin odaklı daha fazla ekibin ortaya çıkmasını bekliyoruz. Tüm bunlar gösteriyor ki: programlanabilir paranın altyapısı, saniyede milyonlarca mikro ve nano ödemeyi desteklemek için sıfırdan yeniden inşa ediliyor.
Ayrıca, programlanabilir cüzdanlar ve sunucu mimarisi de eşzamanlı olarak yükseltilmelidir. Cüzdanlar hala mnemonic ifadelerin insanlar tarafından saklandığını varsayarsa, bunların hiçbiri gerçekleşemez. Akıllı işler, programlanabilir bütçeler, oran sınırları, harcama aralıkları, çoklu imza/TEE kontrolleri ve denetlenebilir yetkilendirme mekanizmaları ile ilkeye dayalı sunucu tabanlı saklama gerektirir.
İşte programlanabilir cüzdanların anlamı tam da budur: "mnemonic ifadeleri tutmaya" gerek kalmadan aracı tarafından çağrılabilir anahtar yönetimi ve ilke uygulama yetenekleri sunarlar. Privy'den Jamie Hinz'in belirttiği gibi, dört yıl önce Fireblocks veya MetaMask'ı bu forma dönüştürmeye çalışıyor olabilirdik; ancak bugün, tüm teknoloji yığını, aracıların şifrelere güvenmek yerine politika çerçevesinde işlemleri tamamlayabilmesi için özel olarak tasarlanıyor – güvenlik ve otomasyon artık çatışmak yerine birleşiyor. (Daha derinlemesine bilgi edinmek isterseniz, Privy'nin doğal dil kontrolü ve politika yürütme hakkındaki makalesini okumanızı öneririm.)
Daha da önemlisi, bu eğilim zaten kendini göstermeye başladı. Visa ve Mastercard bile ağlarını akıllı aracı işlerine uyarlamak için ayarlıyor, Web Bot Auth tabanlı Güvenilir Aracı ve Aracı Ödeme protokollerini başlattılar – bu, kimlik doğrulama, yetkilendirme ve uzlaşmanın hem blok zincirinde hem de geleneksel ödeme kanallarında hızla birleştiğini gösteriyor.
Bu vizyonu gerçekten gerçekleştirmek için bir veya iki kritik atılıma ihtiyacımız olabilir.
Ödemeler programlanabilir hale geldiğinde, internetin çalışma şekli de değişecektir. Her eylem fiyatlandırılabilir, ödenebilir ve gerçek zamanlı olarak uzlaştırılabilir. Her aracı, ister bir model ister bir insan olsun, katkılarından dolayı anında ödüllendirilebilir.
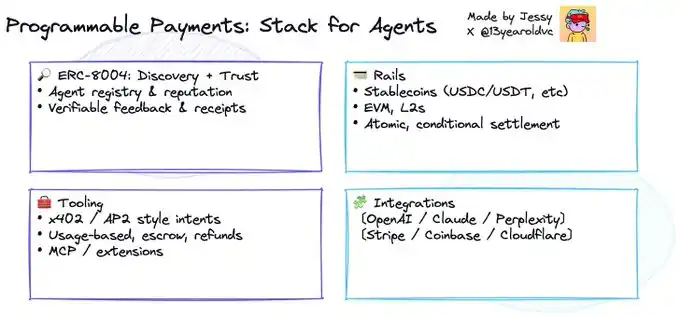
Altyapı giderek olgunlaşırken, iki temel standart ortaya çıkıyor: ERC-8004, aracıların merkezi bir aracıya ihtiyaç duymadan birbirini keşfetmesini ve işbirliği yapmasını sağlayan bir güven katmanı sunuyor; x402 ise aracılar arasında anında, sürtünmesiz ödemeleri mümkün kılıyor.
Birlikte, akıllı aracı ekonomisinin temel altyapısını oluşturuyorlar.
Geleceğe inanıyoruz: A Aracısı, ERC-8004 kayıt defteri aracılığıyla B Aracısını bulacak, hizmet içeriklerini müzakere edecek ve ardından x402 gibi akıllı bir ödeme protokolü aracılığıyla ödemeyi anında tamamlayacak, nihai ödeme ise Ethereum'un tarafsız finansal katmanında gerçekleşecek.
Gerçek aracı işbirliğini sağlamak için, aracıların birlikte çalışabilirliğe sahip olması gerekir – yani paylaşılan protokoller aracılığıyla birbirlerini keşfetme, iletişim kurma ve veri alışverişinde bulunma yeteneği; aynı zamanda birleştirilebilirliğe de sahip olmaları gerekir – yani birbirlerinin üzerine inşa etme yeteneği.
Coinbase'den Lincoln Murr'un dediği gibi: "Makineler arasındaki ödemeler, stabilcoin kanalları tarafından domine edilirse, stabilcoinlerin tüm internette yaygın olarak kabul edilmesini sağlayabilir. Visa ve Mastercard, insanlara yönelik ödemelerde hala dominant konumda olsa da, aracılar kripto ödemelerinin yaygınlaşmasında bir 'Truva Atı' olacak."
İnternet, web sayfalarından uygulamalara geçmesi 20 yıl, uygulamalardan platformlara geçmesi ise 15 yıl sürdü. Ancak aracılar bu döngüyü sıkıştıracak. Ticaret artık sizin "aktif olarak yaptığınız" bir şey olmaktan çıkacak, aksine "otomatik olarak gerçekleşen" bir süreç haline gelecek – sessizce, sürekli ve her yerde.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler