Bay Canavar'ın Finansal Kumarı
Ekim 2025'te MrBeast, "MrBeast Financial" için ABD Patent ve Ticari Marka Ofisi'ne bir ticari marka başvurusunda bulundu.
Gerçek dünyaya gömülerek video içerik üretmeyi göze alan ve sanal dünyada 450 milyon takipçisi bulunan 27 yaşındaki bu adam, iş imparatorluğunu fast food ve atıştırmalıklardan bankacılık, yatırım ve hatta kripto para ticareti platformlarına kadar genişletmeyi planlıyor.
Başvuru belgelerine göre, şifreli ödeme işleme, mikro kredi ve yatırım yönetimini kapsayan bir SaaS platformu oluşturmak istiyor. Bay Beast ve yaklaşık 5 milyar dolar değerindeki iş imparatorluğu, güven, risk ve düzenlemelerle sıkı sıkıya bağlı bir alana, yani finans sektörüne girmeye hazırlanıyor.
Bu, yeni bir alana ani bir giriş değildi. Zaten atıştırmalık markası Feastables ve sanal restoran zinciri MrBeast Burger'ın sahibiydi. Ancak finansal hizmetler tamamen farklı; insanların en hassas sinirlerine dokunuyorlar.
Daha da inceliklisi, bundan sadece bir yıl önce, kripto para yatırımlarını çevreleyen tartışmalar nedeniyle ilgi odağı haline gelmişti. Blockchain araştırmacıları, onu nüfuzunu kullanarak birden fazla projedeki yatırımcıları "dolandırıp" on milyon dolardan fazla kâr elde etmekle suçladı.
Şimdi, bu tartışmalı internet devi, çoğunluğu Z kuşağından oluşan yüz milyonlarca hayranını, sıkı bir şekilde düzenlenen bir finans dünyasına sürüklemeye hazırlanıyor.
Bu, yüksek riskli bir kumar. Bahisler itibarı, jetonlar ise bir neslin güveni. Sonuç, trafik, finans ve güven arasındaki ilişkiyi yeniden tanımlayacak.
Z Kuşağının Bankacılıktan "Çıkış"ı
Geleneksel bankalar geleceklerini kaybediyor.
Gençler artık mermer ve kurşun geçirmez camdan yapılmış o görkemli salonlara girmiyor. Ebeveynlerinden iki ila üç kat daha sık banka değiştiriyorlar ve bu da daha yüksek faiz oranları için değil, daha iyi bir dijital deneyim için. Z kuşağının yalnızca %16'sı geleneksel bankalara "çok güvendiğini" söylüyor; bu oran, Y kuşağının neredeyse iki katı ve Baby Boomer kuşağının neredeyse üç katı.
Algoritmalar ve ekranlarla çevrili büyüyen onlar için, takım elbise ve kravatlı bir banka memuru, akıcı bir uygulama arayüzünden çok daha az güvenilirdir.
Geleneksel bankalar, güven mekanizmaları oluşturmak için bir asır harcadı. Fiziksel şubeler "erişilebilirliği", marka geçmişi "zaman testinden geçmeyi", devlet desteği "iflas etmemeyi", mermer tezgahlar ve takım elbiseli personel ise "profesyonelliği" ve "istikrarı" temsil ediyor. Bu görsel semboller ve kurumsal düzenlemeler geçmişte gerçekten de etkiliydi.
Bank of America | Görsel kaynağı: Bloomberg
Ancak yüksek frekanslı etkileşim ve anında geri bildirim dünyasında yaşayan Z Kuşağı için ihtiyaç duydukları şey, statik, kurumsallaşmış bir güven kanıtı değil, dinamik ve somut bir güven deneyimidir. Bir bankanın yüzyıllık bir geçmişe sahip olması, uygulama arayüzünün kullanıcı dostu olup olmamasından, müşteri hizmetlerinin hızlı yanıt verip vermemesinden veya ürünlerinin bireysel ihtiyaçlara göre özelleştirilip özelleştirilemeyeceğinden çok daha önemlidir.
Daha derin bir sebep ise Z Kuşağı'nın geleneksel finans sistemine karşı köklü bir hoşnutsuzluk duymasında yatıyor. 2008 mali krizinden sonra büyüyen Z Kuşağı, sıradan insanların işsiz kalıp servet kaybına uğrarken büyük bankaların nasıl kurtarıldığına tanık oldu. Finans kuruluşlarının defalarca veri ihlallerine tanık oldular ve Wall Street elitlerinin kâr uğruna etik sınırları nasıl terk ettiğini gördüler. Bu deneyimler, geleneksel finansa karşı içgüdüsel şüpheciliklerini şekillendirdi.
Z Kuşağı'nın büyük çoğunluğu, finansal etkileyicilerin önerilerinden etkileniyor. Sosyal medya aracılığıyla yeni finansal ürünler keşfediyor, Xiaohongshu'da yatırım hakkında bilgi ediniyor ve Douyin'deki finans blog yazarlarını takip ediyor. Bu davranış kalıplarının ardında, güven temelinin çöküşü ve yeniden inşası yatıyor.
Z Kuşağı "daha iyi bir banka" aramıyor; tamamen farklı bir şey arıyorlar: finansal hizmetleri, sosyal deneyimleri ve kişisel değerleri kusursuz bir şekilde entegre eden bir ekosistem. Finansın artık sadece rakamlardan ibaret bir oyun değil, onları anlayan, onlara yanıt veren ve hatta değerlerini temsil eden bir ortak olmasını istiyorlar.
Bay Canavar'ın gördüğü fırsat tam da buydu.
Hayranlarıyla olan ilişkisi, uzun zamandır geleneksel marka-tüketici ilişkisinin ötesine geçerek yarı sosyal bir ilişkiye dönüşmüştür. Sosyal medya araştırmacıları bu olguya "yarı sosyal etkileşim" adını veriyor; izleyiciler, bir medya figürünün içeriklerini sürekli izleyerek, sanki o kişi hayatlarındaki bir arkadaşmış gibi, tek yönlü ama güçlü bir duygusal bağ kuruyorlar.
Bay Canavar bunun gayet farkındadır.
Haftalık videoları, servetin yeniden dağıtımının titizlikle koreografisini yaptığı performanslardır. 100 çocuğun dünyanın en güçlü adamına meydan okumasından, 500.000 dolar için nükleer bir sığınakta 100 gün hayatta kalmaya çalışan yabancılara, 50 saat diri diri gömülmeye kadar, bu zorlu mücadeleler sürekli nakit para çekilişleriyle destekleniyor.
Bağışladığı nakit para, araba ve evlerin toplam değeri on milyonlarca doları buluyordu. Bu hediyeler, bir pazarlama stratejisinin basit aksesuarları değildi; başlı başına birer tatmin kaynağıydı, kendisi ve hayranları arasındaki güven anlaşmasının sürekli bir şekilde yerine getirilmesiydi.
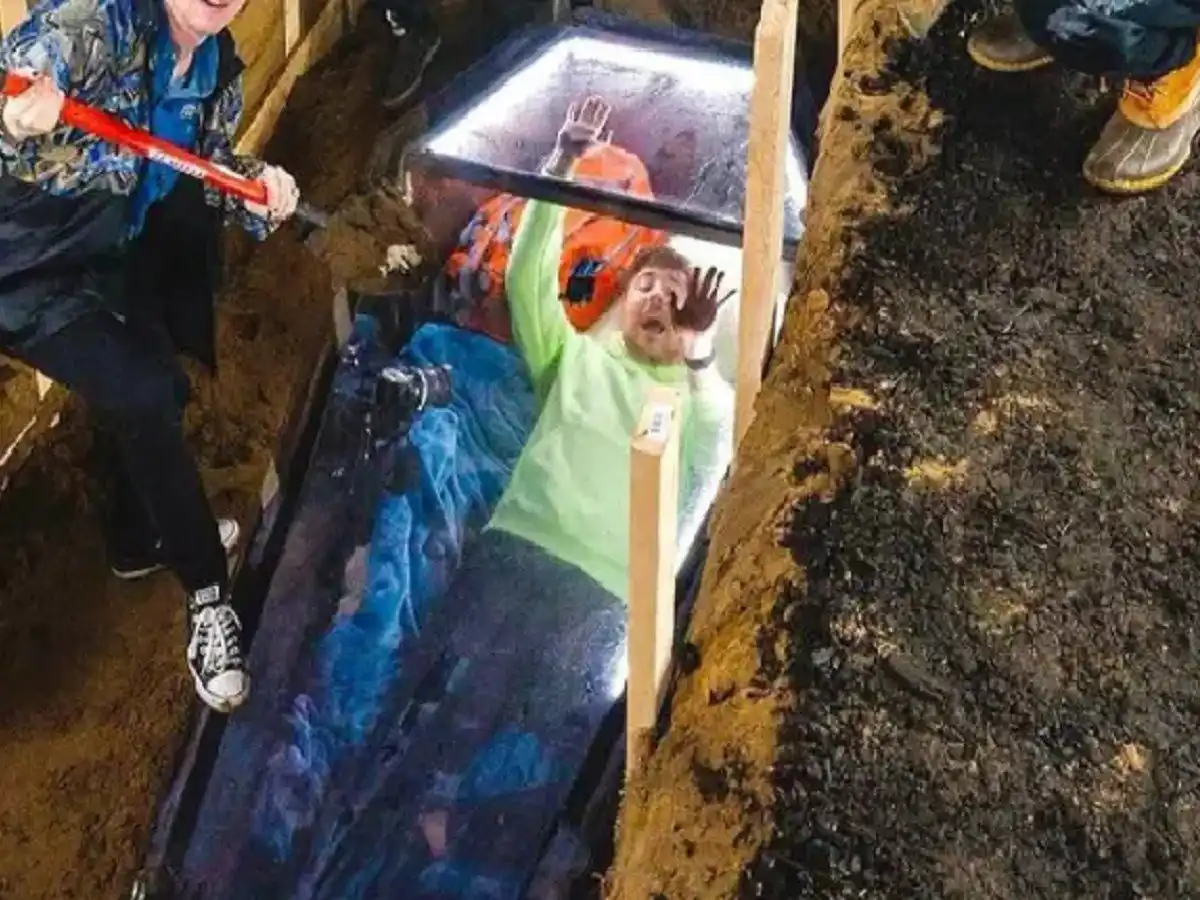
Bay Canavar, 50 saat boyunca diri diri gömülmeye meydan okuyor | Görsel kaynağı: Instagram
Her bağış, hayranlarına sözünü tuttuğunu, vaatlerinin gerçek olduğunu ve kazancını paylaşmaya istekli olduğunu kanıtlıyor. Bu "görünür cömertlik", Z Kuşağı için herhangi bir marka beyanından daha ikna edici.
2024 yılında Mr. Beast, 4,2 milyon dolarlık bir bağış kampanyası başlatmak için fintech şirketi MoneyLion ile ortaklık kurdu. Mr. Beast'e güvenen genç kullanıcılar, MoneyLion uygulamasını isteyerek indirdiler. Bir finansal ürün seçmiyorlardı; güvendikleri birini takip ediyorlardı.
Bu etkinliğin başarısı Bay Beast'e daha büyük bir olasılık gösterdi: Eğer trafiği doğrudan finansal hizmetlere dönüştürebilir ve aracıları ortadan kaldırabilirse, para kazanma verimliliği daha önce görülmemiş bir seviyeye ulaşacaktır.
Geleneksel bankalar, "100 yıllık bir tarihimiz var, Büyük Buhran'ı ve mali krizi atlattık, ayrıca devlet desteğimiz var" diyor.
Bay Canavar, "Az önce 100 kişiye 100.000 dolar verdim." dedi.
İlkinin güveni geçmiş birikime, ikincisinin güveni ise mevcut performansa dayanır. İlki kurumsal onay gerektirirken, ikincisi algoritmik güçlendirmeye ihtiyaç duyar. İlki statik ve soyutken, ikincisi dinamik ve görünürdür.
Paradoks, Z Kuşağı'nın geleneksel finans sektörüne duyduğu güvensizliğin, tam da bu kuşağın şeffaflık ve etik konusundaki kusurlarından kaynaklanmasında yatıyor. Finansal hizmetler sektörünün küresel güven endeksi, tüm sektörler arasında uzun süredir düşük seviyelerde seyrediyor ve gençlerin finans kurumlarına duyduğu memnuniyetsizlik, büyük ölçüde kâr karşısındaki etik zaaflarından kaynaklanıyor.
Peki, kripto para dünyasında bir "leke" bırakan internet ünlüsü Bay Beast, nasıl oldu da onların finansal kurtarıcısı oldu?
"Orak" ile "bahisçi" arasındaki mesafe
Ekim 2024'te blockchain dedektifi SomaXBT, sosyal platform X hakkında detaylı bir rapor yayınlayarak, Mr. Beast'in kripto dünyasındaki diğer yüzünü neşter gibi parçalara ayırdı.
Raporda, Bay Beast ile ilişkili cüzdan adresleri incelenerek, onun birden fazla "pomp and dump" planına dahil olduğu iddia edildi. Bu suçlamalar asılsız değil, blok zincirindeki şeffaf işlem kayıtlarına dayanıyor. Merkezi olmayan bir dünyada, her işlem kalıcı olarak kaydedilir, silinmez ve inkâr edilemez.
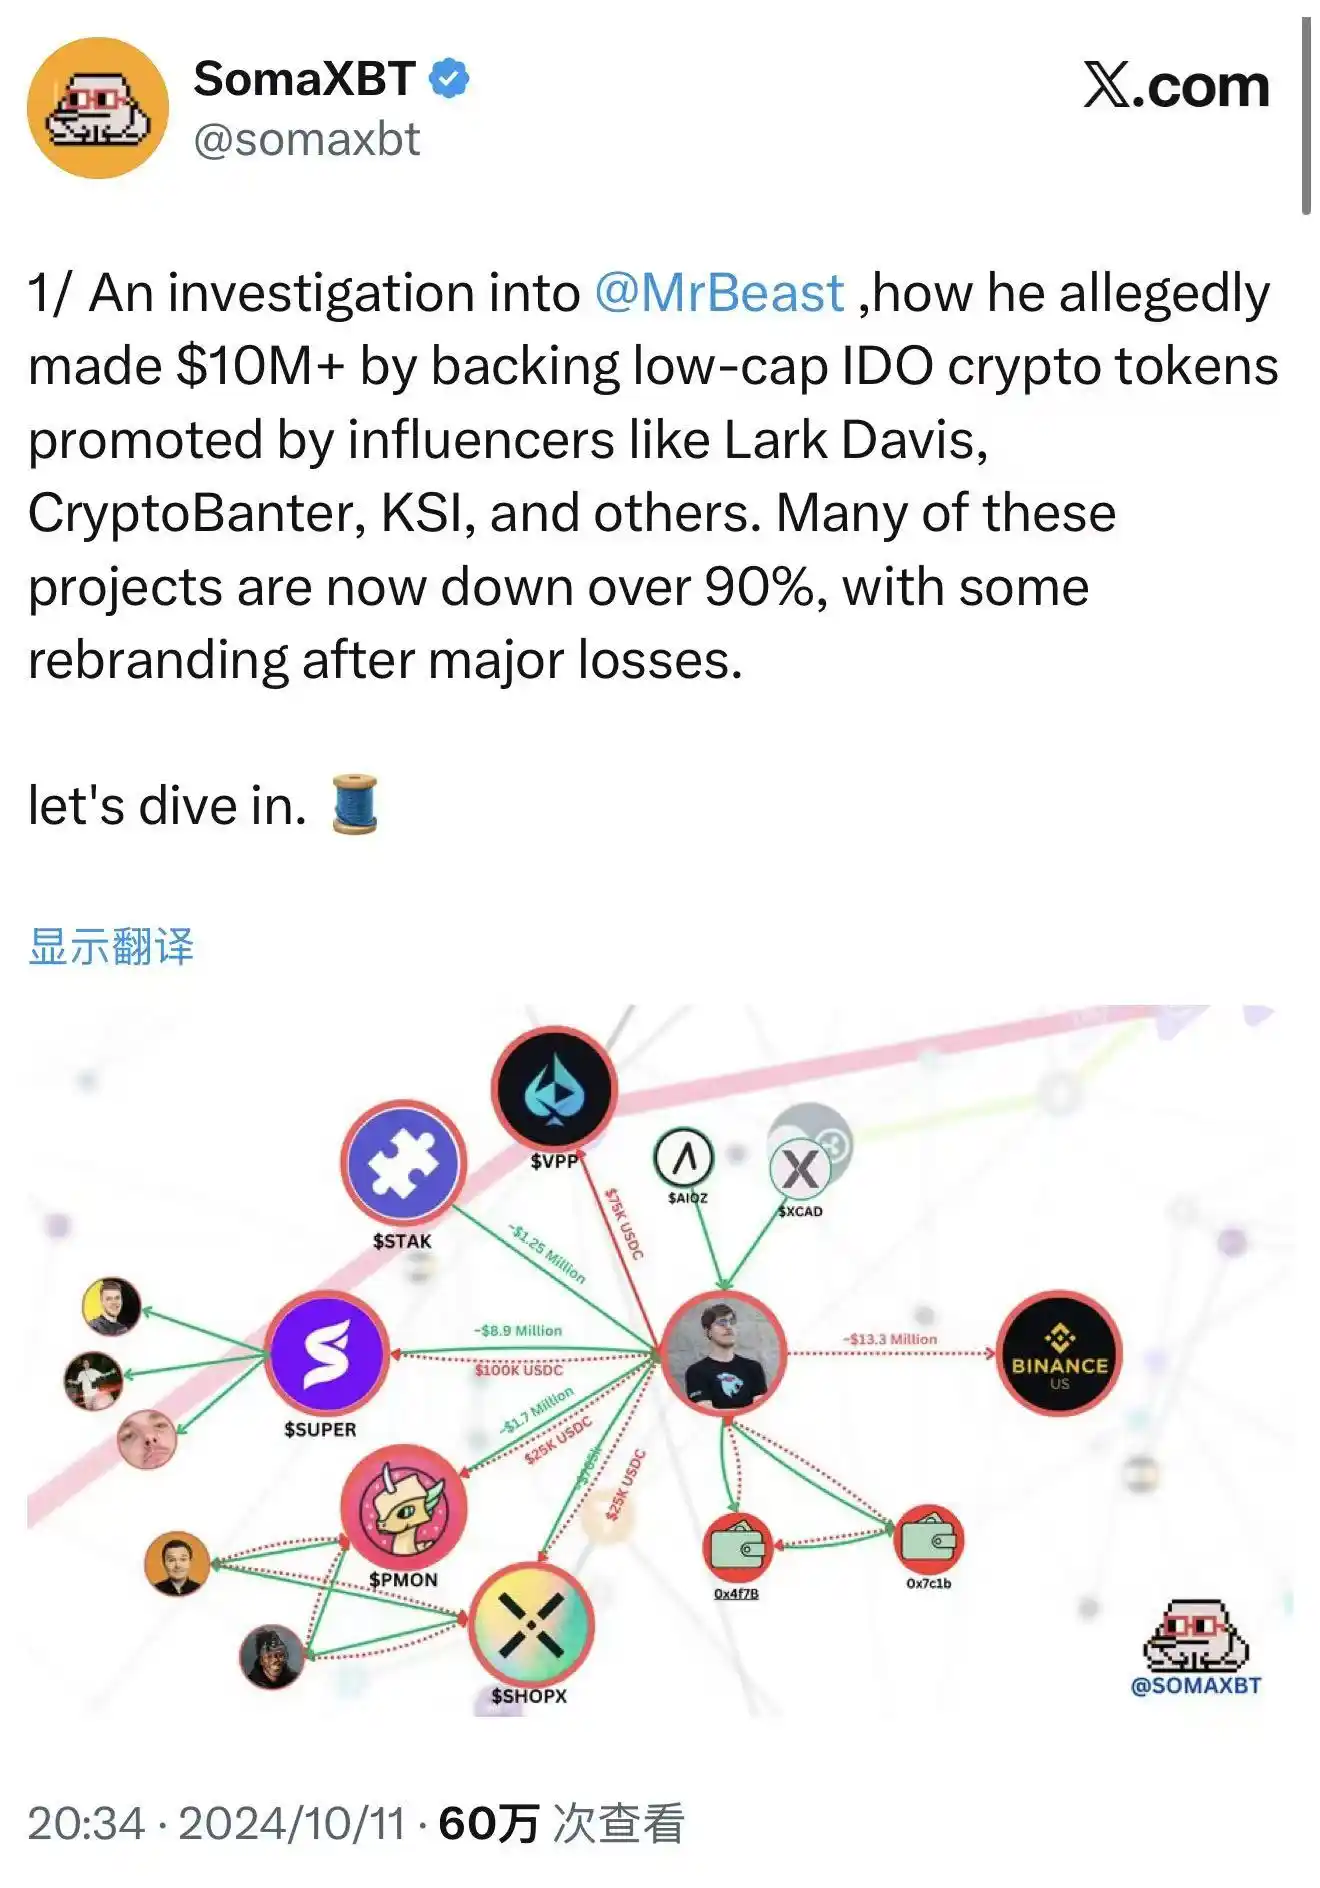
SomaXBT'nin Bay Beast'i ifşa etmesi | Görsel kaynağı: X
En tipik örnek SuperFarmDAO'dur. Bay Beast, projenin ön satışı sırasında 100.000 dolar yatırım yaparak 1 milyon SUPER token satın aldı. Ardından, projeyi tanıtmak için eşsiz nüfuzunu kullandı. Token fiyatı fırlayarak piyasa duyarlılığını artırdı. Ardından, elindeki varlıkları satmaya başladı.
Sonuç olarak, bu 100.000 dolarlık yatırım ona milyonlarca dolarlık kâr getirdi. Bu şaşırtıcı rakamın ardında sayısız bireysel yatırımcının kaybı yatıyor. Bay Canavar'ın projeye dahil olduğunu gören yatırımcılar, bunu güvenilir bir yatırım fırsatı olarak görüp hemen yatırım yaptılar. Ancak Bay Canavar satmaya başladığında, kripto paranın fiyatı hızla düştü ve kalan son yatırımcılar, ellerindeki parayı tutanlar oldu.
Polychain Monsters, STAK, VPP ve SHOPX gibi birçok projede benzer çalışma modelleri defalarca kullanıldı. SomaXBT, Mr. Beast'in bu projelerden 10 milyon doların üzerinde kâr elde ettiğini tahmin ediyor.
Hukuki açıdan bakıldığında, bu eylemler yasa dışı olmayabilir. Bay Beast, bu token'ları uzun vadeli tutmayı açıkça taahhüt etmemiş ve herhangi bir menkul kıymet düzenlemesini ihlal etmemiştir. O dönemde kripto para piyasası hâlâ düzenleyici bir gri alandaydı ve geleneksel finans piyasalarındaki birçok kural tam olarak uygulanmıyordu. Geleneksel bir borsada, bu tür davranışlar piyasa manipülasyonu teşkil edebilir ve ciddi yasal yaptırımlarla karşı karşıya kalabilirdi. Ancak kripto dünyasında böyle kurallar yoktu.
Ancak etik açıdan bakıldığında, bu eylemler önemli tartışmalara yol açtı. Kripto para topluluğundaki birçok kişi, token fiyatlarını yükseltmek için nüfuz kullanmanın ve ardından bunları elden çıkarmanın, esasen takipçilerin güveninden kâr elde etmek olduğuna inanıyor. Bu, yalnızca projelerin uzun vadeli değerini yok etmekle kalmıyor, aynı zamanda tüm sektörün itibarını da zedeliyor. Büyük KOL'ler, bilgi asimetrisini ve nüfuzu kullanarak bireysel yatırımcıları kandırdığında, piyasa Wall Street oyununun bir başka versiyonuna dönüşüyor.
Bay Canavar'ın ekibi, yatırımların üçüncü bir tarafça yönetildiğini ve kendisinin bunlardan haberdar olmadığını iddia ederek doğrudan bir müdahalede bulunduklarını inkar ederek yanıt verdi. Ancak bu savunma zayıf görünüyor. Yatırım kararları başkaları tarafından verilmiş olsa bile, Bay Canavar'ın adı ve etkisi, bireysel yatırımcıları bu projelere çeken temel faktörler olmaya devam ediyor.
Sosyal medyada bir projeden bahsettiğinde veya bir videoda bir projenin unsurları göründüğünde, hayranları doğal olarak bunun bir destek olduğunu varsayar. Tetiği kim çektiyse, kurşun onun adını taşır.
Şimdi Ekim 2025. SomaXBT'nin soruşturma sonuçlarını kamuoyuna açıklamasının üzerinden bir yıldan kısa bir süre sonra, Bay Beast "MrBeast Financial" için ticari marka başvurusunda bulundu. Daha da ilginci, planladığı hizmetlerin arasında "kripto para borsası" ve "merkezi olmayan borsa işletmeciliği" de var; tam da daha önce tartışmalara yol açtığı alanlar.
Sanki dünyaya eski "orak"ın artık uysal bir "piyasa yapıcı"ya dönüştüğünü anlatmak istiyor.
Bunun arkasında iki olası iş mantığı var ve bunlar birbirini dışlamıyor.
İlk tür, ticari "aklama"dır. Uyumlu bir finans platformu kurarak, geçmiş spekülatif geçmişini örtbas etmeye ve kendini sorumlu bir finansal hizmetler sağlayıcısı olarak yeniden sunmaya çalışır. Bu strateji, iş dünyasında nadir görülen bir durum değildir. Birçok eski spekülatör, resmi kurumlar inşa ederek "barbar"dan "kuruluş"a dönüşmüştür. JPMorgan Chase'in kurucusu da ilk yıllarında agresif bir spekülatördü, ancak sonunda Wall Street'in en saygın bankacılarından biri haline geldi.
İkinci yaklaşım, daha derin bir iş mantığından kaynaklanıyor. Trafiği doğrudan finansal varlıklara dönüştürmenin daha verimli bir yolunu gördü. Tek seferlik spekülatif kârlar elde etmek için üçüncü taraf platformlar aracılığıyla yatırım yapıp işlem yapmak yerine, kendi platformunu kurup tüm ekosistemi kontrol etmeye karar verdi. Bu şekilde, yalnızca içerik üretiminden kâr etmekle kalmayacak, aynı zamanda hayranlarının yaptığı her finansal işlemden komisyon kazanacak, her krediden faiz elde edecek ve her yatırımdan kâr payı alacaktı.
İçerikten para kazanmadan finansal paraya, nüfuzdan sermayeye ve hayranlardan müşterilere uzanan bu yol, içerik üreticileri için nihai para kazanma biçimidir. Başarılı olursa, Bay Beast yepyeni bir iş modeline öncülük edecek ve gerçekten anlamlı ilk "internet ünlüsü bankacısı" olacaktır.
Ancak mantık ne olursa olsun, aynı sorunla yüzleşmek zorunda. Finansın özü güvendir ve güven bir kez kırıldığında, onu yeniden inşa etmenin maliyeti katlanarak artar. Düzenleyicileri, bir zamanlar kripto para piyasasında bireysel yatırımcıları avlayan birinin artık tüketici çıkarlarını koruma yeteneğine, iradesine ve sistematik becerisine sahip olduğuna ikna etmesi gerekiyor.
Üstelik başının üzerinde Demokles'in düzen kılıcı sallanıyor.
Düzenlemenin sınırında dans etmek
2025 yılında ABD'de kripto para düzenlemesinde ince bir değişim yaşanıyor.
31 Temmuz'da, SEC Başkanı Paul Atkins, menkul kıymetler yasalarını reform etmeyi ve kripto inovasyonunu teşvik etmeyi amaçlayan "Proje Kripto"nun başlatıldığını duyurdu. Bu önemli bir işaret. SEC, son yıllarda kripto para sektörüne karşı sert bir tavır takınarak, Coinbase ve Binance gibi çok sayıda borsaya dava açarak çoğu kripto varlığı menkul kıymetler düzenleme çerçevesine dahil etmeye çalıştı. Ancak 2025'te durum değişti.
29 Eylül'de SEC ve CFTC, kripto para spot ticareti için düzenleyici çerçeveyi görüşmek üzere tarihi bir ortak yuvarlak masa toplantısı düzenledi. Bu, iki büyük düzenleyici kurumun kripto para düzenlemesini ilk kez ortaklaşa ele aldığı ve ABD kripto para düzenlemesinde "sert kurallardan" "net kurallara" geçişin yeni bir aşamaya geçtiği anlamına geliyor.
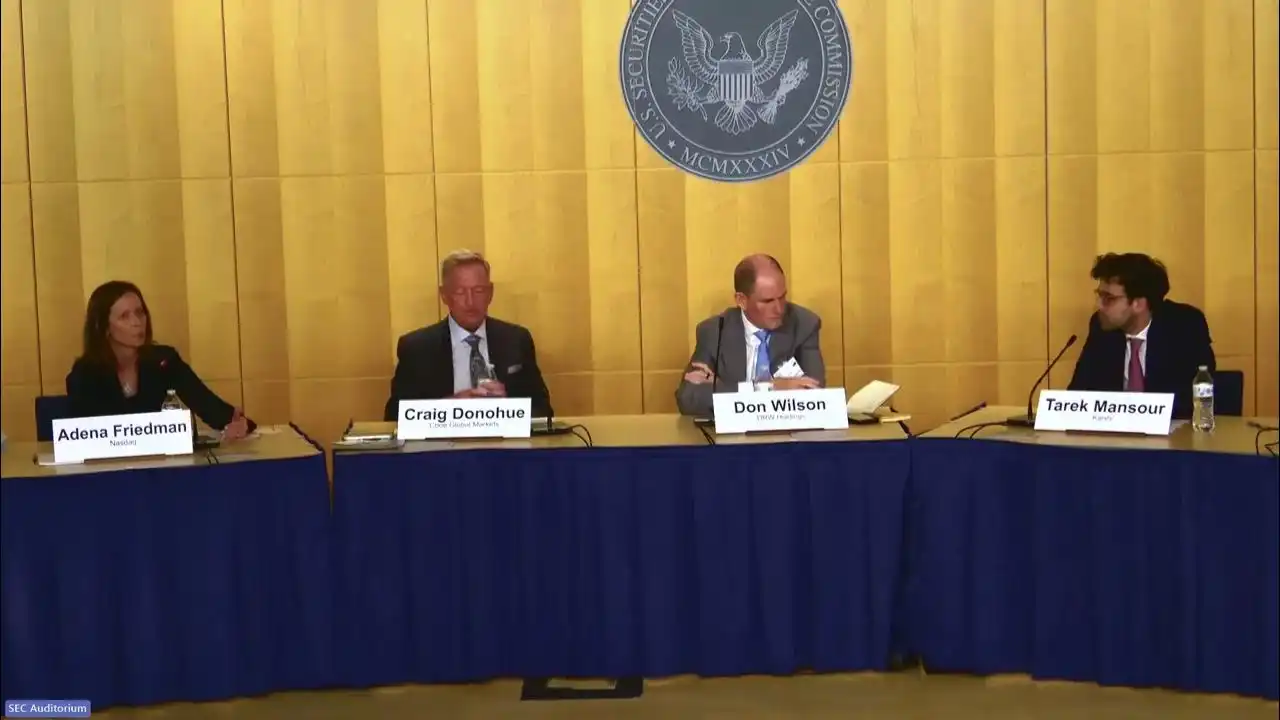
SEC ve CFTC arasında yuvarlak masa tartışması | Görsel kaynağı: YouTube
Bu durum, kripto finans sektörüne girmek isteyen şirketler için nadir bir düzenleme fırsatı sunuyor. Düzenleyiciler, tüketicileri korumak ve inovasyonu teşvik etmek arasında bir denge kurmaya çalışarak dostane sinyaller gönderiyor. ABD Patent ve Ticari Marka Ofisi'nin zaman çizelgesine göre, "MrBeast Financial" ticari marka başvurusu ilk incelemesini 2026 ortalarında gerçekleştirecek ve nihai onay veya ret kararının 2026 sonunda alınması bekleniyor. Bu, her şey yolunda gitse bile, platformun 2027 yılına kadar resmi olarak faaliyete geçmeyeceği anlamına geliyor.
Ancak fırsat penceresi başarının garantisi değildir. MrBeast Financial, çok katmanlı ve kapsamlı düzenleyici zorluklarla karşı karşıya kalacaktır.
Federal düzeyde, SEC platformun menkul kıymet ihraçlarına dahil olup olmadığını inceleyecektir. Platform tarafından sunulan yatırım ürünleri menkul kıymet olarak kabul edilirse, platform bir aracı kurum veya yatırım danışmanı olarak kayıt yaptırmalı ve sıkı düzenlemelere tabi olmalıdır. CFTC, platformun piyasa manipülasyonu veya dolandırıcılık yapmamasını sağlamak için türev ve emtia işlemlerini düzenleyecektir. FinCEN (Finansal Suçları Uygulama Ağı), platformun Kara Para Aklamayı Önleme (AML) ve Müşterinizi Tanıyın (KYC) protokollerine uymasını zorunlu kılacaktır; bu da platformun güçlü kimlik doğrulama sistemleri oluşturması, şüpheli işlemleri izlemesi ve olağandışı faaliyetleri düzenleyici kurumlara bildirmesi gerektiği anlamına gelir.
Bir platform kripto ödemelerini ve işlemlerini teşvik ediyorsa, büyük olasılıkla Para Hizmetleri İşletmesi (MSB) olarak sınıflandırılacaktır; bu da kayıt, düzenli raporlama ve denetim gibi daha sıkı uyumluluk gereklilikleri anlamına gelir. Bu gerekliliklerin her biri, önemli miktarda insan, malzeme ve finansal kaynak yatırımı gerektirir.
Eyalet düzeyinde ise zorluklar daha da karmaşıktır. ABD finansal düzenleme sistemi, federal ve eyalet düzeyinde ikili bir çerçeve kullanır ve çeşitli eyaletlerde faaliyet gösteren kripto para borsalarının veya mobil bankaların düzinelerce farklı eyaletten havale lisansı (MTL) almasını gerektirir. Her eyaletin farklı lisans gereklilikleri vardır ve başvuru süreci zaman alıcı ve maliyetlidir.
Bay Canavar'ın genç perakende yatırımcıları doğrudan hedeflemesi, işletmesini yoğun bir düzenleyici incelemeye tabi tutacak. Düzenleyiciler temel bir soruyu soracak: Markası aşırı içeriklere dayanan bir içerik üreticisi, tüketici tasarruflarını ve yatırımlarını yönetmek için gereken "tedbire" sahip mi?
Bu durum yalnızca uyumluluğu değil, aynı zamanda itibar riskini de beraberinde getirir. Düzenleyiciler, finansal lisans başvurularını değerlendirirken teknolojik yeterliliklerin ve sermaye gücünün ötesine bakar; ayrıca "risk kültürü" ve "yönetişim"i de dikkate alırlar. Şirketin geçmişini inceler, yönetimin dürüstlüğünü ve profesyonelliğini değerlendirir ve şirketin uzun vadede tüketici çıkarlarını koruma becerisini belirlerler.
Marka başvurusundan sadece birkaç hafta önce, Bay Beast'in "500.000 Dolar İçin Hayatınızı Riske Atabilir misiniz?" başlıklı videosu büyük bir tartışmaya yol açtı. Videoda, profesyonel bir dublör, yangını simüle ederek ödülü kazanmak için bir binadan kaçıyor. Bay Beast, profesyonel bir dublör ve piroteknik ekibinin sahada olması nedeniyle güvenlik önlemlerinin "herkesin tahmin ettiğinden daha sıkı" olduğunu ve tüm risklerin kontrol altında olduğunu söyleyerek kendini savundu.
Eleştirmenler, bu yüksek riskli ve son derece dramatik içeriğin, insan hayatını parasal ödüllere bağlayan tehlikeli bir değer sistemi taşıdığını savunuyor. Gerçek risk düşük olsa bile, bu sunum "para için hayatın riske atılabileceğini" öne sürüyor. Bu durum, genç izleyiciler üzerinde olumsuz bir etki yaratabilir.
Finansal lisans arayan şirketler için bu tür tartışmalar olumsuz bir kanıt olabilir. Düzenleyiciler bunu bir "risk kültürü"nün tezahürü olarak görebilir. Bir ödül uğruna insanların hayatlarını riske atmaya gönüllü bir yaratıcı, finansal ürünler tasarlarken benzer bir maceracı yaklaşım benimser mi? Dikkat çekmek için tüketicilere son derece zararlı, yüksek riskli ve yüksek getirili ürünler mi tasarlar?
Bu endişe yersiz değil. Finansal ürünler son derece dikkatli olmayı gerektirir; risk almayı veya spekülasyonu teşvik eden herhangi bir unsur, tüketiciler için önemli kayıplara yol açabilir. Ünlü olmanın cazibesi, finansal ürünlerin uyumluluk ve etik standartları göz önüne alındığında tamamen önemsizdir.
Finansal ürün tasarlamak derin bir uzmanlık ve tüketici çıkarlarına gerçek bir ilgi gerektirir; yalnızca marka bilinirliğine güvenilemez. Düzenleyici kurumlar ve tüketici koruma kuruluşları, ünlülerin desteklediği finansal ürünler konusunda daha dikkatli davranarak, şüpheli ücretlendirme yapılarını veya risk tasarımlarını dikkatle inceliyorlar.
Bay Canavar'ın görevi daha karmaşık. Sadece ürünün uyumluluğunu ve adilliğini kanıtlamakla kalmayıp, aynı zamanda kripto para tartışmalarının gölgesinde ahlaki imajını da yeniden inşa etmesi gerekiyor. Düzenleyici çerçevede hassas bir denge kurmalı, genç kullanıcıları çekmek için "canavar" kişiliğini korurken, düzenleyicileri ikna edecek yeterli "tedbiri" göstermelidir.
Bu, bıçak sırtında bir dans. Tek bir yanlış adım, tüm planı altüst edebilir. Ancak başarılı olursa, 445 milyon taraftarın güvenini doğrudan finansal sermayeye dönüştürerek yepyeni bir iş modeli yaratacaktır.
Güven üzerine nihai bir deney
Bay Canavar'ın finansal kumarı bir iş macerasından ziyade, çağımızda "güven" kavramının doğası üzerine nihai bir deneydir.
Üç dalganın bir araya gelmesinin ürünüdür: Influencer ekonomisinin finansallaşması, Z kuşağının geleneksel finansa karşı isyanı ve kripto paraların yasallaştırılma süreci.
Bu üç gücün 2025 yılında bir araya gelmesi benzersiz bir fırsat penceresi yarattı ancak aynı zamanda eşi benzeri görülmemiş riskleri de beraberinde getirdi.
Başarılı olursa, güven oluşturma mekanizmasının paradigma değişikliğine uğradığı kanıtlanacaktır. Güven artık zamanın birikimi ve kurumların onayıyla ortaya çıkmak zorunda değil; kişisel karizma ve algoritmik güçlendirme yoluyla kısa sürede hızla geliştirilebilir. Geleneksel finans kurumları, gurur duydukları yüzyıllık temellerinin Z Kuşağı'nın gözünde gerçekten de savunmasız olabileceğini kabul etmek zorunda kalacaklar.
Bu durum, geleneksel bankaları genç kullanıcıları çekme stratejilerini yeniden gözden geçirmeye ve algoritmalar ve ekranların hakim olduğu bir dünyada güven inşa etmenin yollarını yeniden düşünmeye zorlayacaktır. Bu nedenle, duruşlarını yumuşatmaları, etkileyicilerin dilini öğrenmeleri, sosyal medyanın mantığını benimsemeleri ve hatta genç kullanıcılara nüfuzları aracılığıyla ulaşmak için etkileyicilerle iş birliği yapmaları gerekebilir.
Bu durum, diğer çevrimiçi influencer'lar için de yeni bir para kazanma yolu açacak. İçerik üreticisi ekonomisi, içerik üreticilerinin artık yalnızca reklam ve ürün satıcısı olmaktan çıkıp finansal hizmet sağlayıcısı haline gelebilecekleri yeni bir döneme girecek. Daha fazla "influencer bankası", "influencer fonu" ve "influencer sigortası" görebiliriz. Trafik ve güven arasındaki sınırlar yeniden tanımlanacak.
Ancak başarısız olursa, bu bir kez daha asırlık bir ders olarak karşımıza çıkacak: Trafik gösteri yaratabilir, ancak yoktan güven yaratamaz. Özellikle finans alanında, etik kusurlar ve uyum riskleri, her büyüklükteki hayran kitlesini yutmaya yeter. Etki, dikkat çekebilir, ancak finans dünyasının en değerli varlığına, yani sorumluluğa doğrudan dönüştürülemez.
Bu, düzenleyicilere, influencer odaklı finansal inovasyonun daha sıkı bir denetim ve daha net kurallar gerektirdiğini hatırlatıyor. Finansal hizmetler, içerik üretimi ve hayran ekonomisiyle derinlemesine bütünleştiğinde, geleneksel düzenleyici çerçeveler artık geçerliliğini yitirebilir. Düzenleyicilerin, yüz milyonlarca takipçisi olan bir influencer'ın etkisinin, finansal hizmet sağlayıcısı haline geldiğinde sistemik bir risk oluşturup oluşturmadığını değerlendirmeleri gerekiyor. Peki, hayran ilişkileri finansal ilişkilere dönüştüğünde tüketici hakları nasıl korunabilir?
Bay Canavar'ın markası, diri diri gömülme, nükleer sığınaklarda bulunma ve ekstrem zorluklar gibi içeriklerle "gösteri" ve "aşırılıklar" üzerine kuruludur. Bu içeriklerin özü, kuralları çiğnemek ve sürprizler yaratmaktır.
Ancak finansal hizmetler "istikrar" ve "tedbir" gerektirir, öngörülebilirliğe, güvenliğe ve uzun vadeli sürdürülebilirliğe ihtiyaç duyar.
Eğlence değerini korurken güvenilir bir finansal marka yaratabilir mi? Bu sadece bir iş meselesi değil, aynı zamanda karmaşık bir kimlik meselesi. "Çılgınlığı" ile tanınan bir yaratıcı, zor kazandığınız parayı kendisine emanet etmeniz için sizi ikna etmeye çalıştığında, markanın sınırlarını mı genişletiyor yoksa temel değerlerini mi zayıflatıyor?
Bu paradoksun kolay bir cevabı yok. Belki de Bay Canavar, hem eğlenceli hem de profesyonel olan yepyeni bir finansal markalaşma biçimi yaratacaktır. Ya da belki de ikisinin temelde uyumsuz olduğunu görecek ve sonunda ikisi arasında seçim yapmak zorunda kalacaktır.
Sonuç ne olursa olsun, bu kumar başladı. Herkesin bir medya kuruluşu olabildiği bir çağda, emanetimizi kime emanet edeceğimizi yeniden düşünmemize neden olacak. Emanetimizi anlamadığımız jargonlar konuşan takım elbiseli kurumlara mı, yoksa ekranda bizim için neşe ve hayaller yaratan internet ünlülerine mi emanet etmeliyiz?
MrBeast Financial'da ilk kullanıcı ilk işlemini tamamladığında, ister "satın al" ister "sat" tuşuna bassın, bir oylama yaparak zamanımızın güven ikilemine kendi cevabını sunmuş oldu. Ve yüz milyonlarca genç, zor kazandıkları parayı bu deneyin sonunu hep birlikte yazmak için kullanacak.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia