OKX Araştırma Enstitüsü | Son 10 yılda ana akım varlıkların performansına bir bakış: Bitcoin, altın, ABD hisse senetleri, ABD tahvilleri ve diğer veriler
Kaynak: OKX
2015'ten 2025'e kadar küresel finans piyasaları dramatik bir döngü yaşadı. Finansal kriz sonrası dönemdeki niceliksel gevşemeden tarihi sıfır faiz oranı ortamına ve ardından yüksek enflasyonun tetiklediği keskin sıkılaşma döngüsüne kadar, makroekonomik dalgalanma dalgası tüm varlık sınıflarını sürekli olarak etkiledi. Bu ortamda, BTC ve ETH tarafından temsil edilen kripto varlıklar, endekslerin, altının ve ABD Hazine Bonolarının kazanımlarını çok aşarak, teknoloji meraklısı deneylerden Wall Street kurumlarının bilançolarında sabit bir unsur haline gelerek şaşırtıcı bir sıçrama gerçekleştirdi. Ancak, bu büyük getiriler aynı zamanda aşırı riskleri de beraberinde getirdi: Kripto varlıklar bir noktada %75'i aşan düşüşler yaşadı ve toparlanma süreleri genellikle yıllara uzadı. Geleneksel varlıklar ise daha büyük bir dayanıklılık gösterdi. Bu amaçla, "Beş Büyük Varlığın 10 Yıllık Performansı"na odaklanan OKX Araştırma Enstitüsü, şu temel soruyu yanıtlamayı amaçlıyor: 10 yıllık bir zaman diliminde, BTC ve ETH'yi altın, S&P 500 Endeksi ve ABD Hazine Bonoları gibi ana akım varlıklarla karşılaştırdığımızda, ilgili getiri ve risklerinin gerçek tablosu nedir? Kripto varlıklarının şaşırtıcı getirileri için buna karşılık gelen, hatta aşırı bir risk mi ödüyoruz? Bu amaçla, tek bir getiri karşılaştırmasının ötesine geçecek ve varlık performansının eksiksiz, nesnel ve döngüsel bir resmini çizmeye çalışacağız. (İstatistikler 31 Ağustos 2025 itibarıyla) 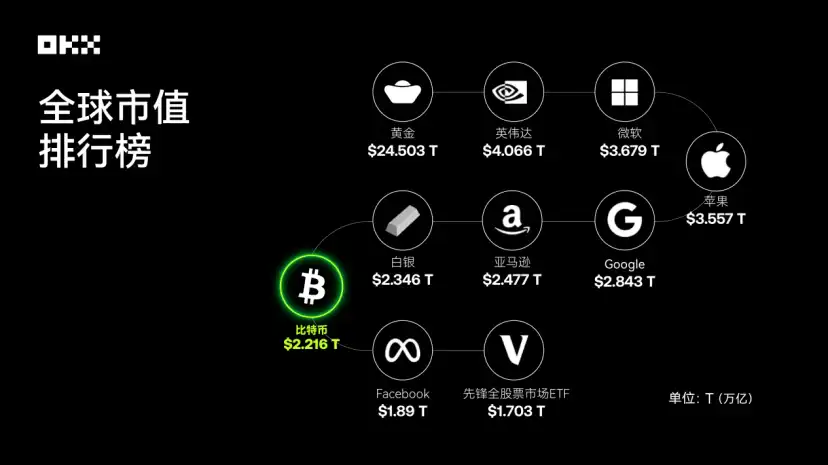 Veri kaynağı: 8MarketCap; Ağustos 2025 sonu itibarıyla Bitcoin, büyük varlıkların küresel piyasa değeri sıralamasında zaten en üst sıralarda yer alıyor. Getiri savaşında, varlıkların kralı kim? Bir varlığı değerlendirmenin en sezgisel yolu, uzun vadeli değer büyüme yörüngesini gözlemlemektir. 1 Ağustos 2015'te bu beş varlığa 10.000 ABD doları yatırıldığını varsayalım ve 1 Ağustos 2025'e kadar kümülatif değer değişimlerini izleyelim. Bu karşılaştırma, farklı varlık sınıflarının servet yaratma gücündeki büyük farklılıkları açıkça ortaya koymaktadır. (I) Yıllık Fiyat Anlık Görüntüleri: Önemli Noktalardaki Değer Ölçeği (2015-2025, her yılın 1 Ağustos'u) Aşağıdaki tablo, 2015'ten 2025'e kadar her yılın 1 Ağustos'unda (veya sonrasındaki ilk işlem gününde) beş temel varlığın kapanış fiyatlarını göstermektedir.
Veri kaynağı: Yahoo Finance ve CoinGecko'ya göre kapanış fiyatı, o günkü veya sonrasındaki ilk işlem günündeki kapanış fiyatıdır. ETF fiyatı ise düzeltilmiş kapanış fiyatıdır.
Veri Kaynağı: Ethereum, 30 Temmuz 2015'te piyasaya sürüldü. İlk veriler düşük likiditeye sahipti ve bazı hatalar içerebilir. Kalan veriler, Yahoo Finance'in günlük geçmiş verilerine dayanarak hesaplanmıştır.
Yıllık fiyat zirvelerini gözlemleyerek, varlık büyüme farklılıklarının büyüklüğünü açıkça görebiliriz. Bitcoin ve Ethereum, boğa piyasaları sırasında şaşırtıcı fiyat sıçramaları yaşadı. Buna karşılık, S&P 500 ve altının yıllık zirveleri ile anlık fiyatları arasındaki fark çok daha küçüktür ve bu da daha olgun ve istikrarlı piyasa özelliklerini yansıtır. Farklı varlık sınıflarının servet yaratma yeteneklerini daha sezgisel olarak anlamak için basit bir deney simüle ettik: 1 Ağustos 2015'te, 10.000 ABD doları beş farklı varlığa yatırıldı ve 1 Ağustos 2025'e kadar tutuldu. Aşağıdaki grafik, bu yatırımın kümülatif değer değişimini logaritmik koordinatlar kullanarak göstermektedir. Bu koordinat sistemi, büyüklük sıraları arasında büyük farklılıklar gösteren verileri daha iyi işler ve yüksek büyüme gösteren varlığın dik eğrisinin diğer varlıkların ayrıntılarını gizlemesini önler.
Veri kaynağı: Yahoo Finance, FRED, Macrotrends, vb.
Tablo, 2015 ile 2025 yılları arasında farklı varlıkların büyüme katlarının şöyle olduğunu göstermektedir: BTC 402,17 kat, 10 yılda yaklaşık 4,02 milyon dolarlık kümülatif getiri; ETH 1195,55 kat, 10 yılda yaklaşık 11,95 milyon dolarlık kümülatif getiri; altın 3,08 kat, 10 yılda yaklaşık 30.000 dolarlık kümülatif getiri; S&P 500 2,97 kat, 10 yılda yaklaşık 29.600 dolarlık kümülatif getiri; ve ABD Hazine Bonoları 1,26 kat arttı ve 10 yıl boyunca yalnızca yaklaşık 12.600 ABD doları kümülatif getiri sağlandı.
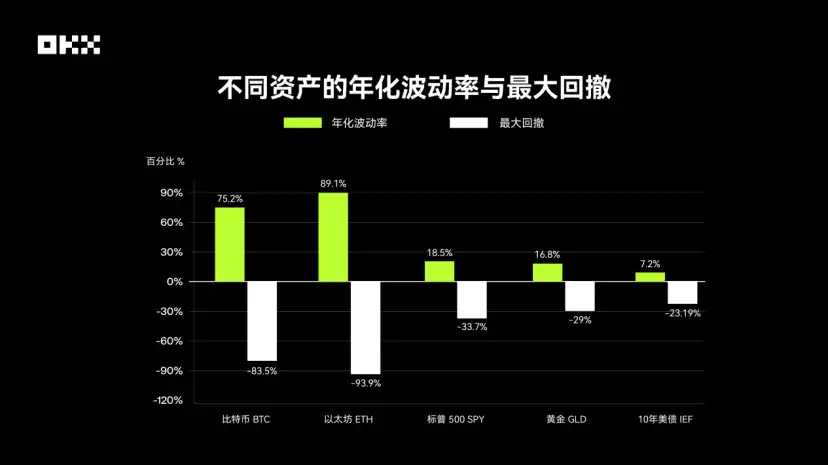
Bunlar arasında Bitcoin ve Ethereum, geleneksel varlıkların getirilerini çok aşan, hatta yüzlerce hatta binlerce kat daha yüksek getirilerle şaşırtıcı bir servet oluşturma etkisi göstermiştir. Bu, yüksek riske rağmen gelişmekte olan teknoloji varlıklarının asimetrik getiri potansiyelini göstermektedir; bu, geleneksel finans dünyasında hayal bile edilemeyen bir olgudur. Buna karşılık, S&P 500, istikrarlı bileşik büyümesi sayesinde yatırımını üç katına çıkarırken, altın daha çok bir değer saklama aracı olarak hizmet etmiştir. Bu arada, düşük ve yüksek faiz oranlarının tam bir döngüsünü deneyimledikten sonra, ABD Hazine tahvilleri 10 yıldır neredeyse durgun kalmıştır ve bu durum, faiz oranı riskinin tahvil varlıklarının uzun vadeli performansı üzerindeki kısıtlamalarını vurgulamaktadır. Maksimum Düşüş: Getirilerin Arkasındaki Risk Ne Kadar Yüksek? Hiçbir varlık sürekli olarak daha iyi performans gösteremez; getiri oranları hikayenin sadece başlangıcıdır. Deneyimli bir yatırımcı, getirilerin kalitesiyle, yani bu getirileri elde etmede yer alan risk seviyesiyle daha fazla ilgilenir. Bu nedenle, farklı varlıkların risk profilini anlamak, getiri potansiyellerini anlamak kadar önemlidir. Üç temel ölçütü (oynaklık, maksimum düşüş ve Sharpe oranı) kullanarak, çeşitli varlıkların para karşılığı gerçek değerini daha kapsamlı bir şekilde değerlendirebiliriz. Genellikle standart sapma ile ölçülen oynaklık, varlık fiyat dalgalanmalarının büyüklüğünü yansıtır. Maksimum düşüş ise, bir varlığın tarihsel en yüksek seviyesinden sonraki en düşük seviyesine kadar olan maksimum düşüşü ölçer. Düşüş riskinin doğrudan bir göstergesi olarak hizmet eder ve yatırımcıların psikolojik toleransını ve portföylerinin uygulanabilirliğini doğrudan etkiler.Veri kaynağı: Bloomberg, S&P Global, Yahoo Finance vb.
Kripto varlıklar, geleneksel varlıklara göre çok daha oynaktır. Digital One Agency verilerine göre, Bitcoin'in yıllık standart sapması yaklaşık %70-90 iken, S&P 500'ünki yalnızca %15-20'dir. Bu aşırı oynaklık, doğrudan şaşırtıcı maksimum düşüşlere yol açıyor: Son on yılda Bitcoin ve Ethereum, %70'i aşan sayısız derin düşüş yaşadı. Örneğin, 2018 ayı piyasası sırasında BTC'nin fiyatı yaklaşık 20.000 dolardan yaklaşık 3.000 dolara düştü; bu da %80'i aşan bir düşüş anlamına geliyor. S&P 500'ün en büyük düşüşü, COVID-19 pandemisinin başlangıcında, 2020'de yaklaşık %34'lük bir düşüşle gerçekleşti. Tarihsel olarak, 2008 mali krizi sırasında düşüşler %50'yi aştı. Altın ise nispeten istikrarlı bir seyir izledi ve son 15 yılda yaklaşık %29'luk bir maksimum düşüş yaşadı. ABD Hazine Bonoları, güvenli liman varlığı olarak en küçük düşüşleri yaşadı, ancak faiz oranı döngüleri nedeniyle, 2020'den bu yana faiz artırım döngüsü sırasında yaklaşık %23'lük maksimum düşüşler yaşadılar ve bu da "risksiz" itibarlarını yerle bir etti.
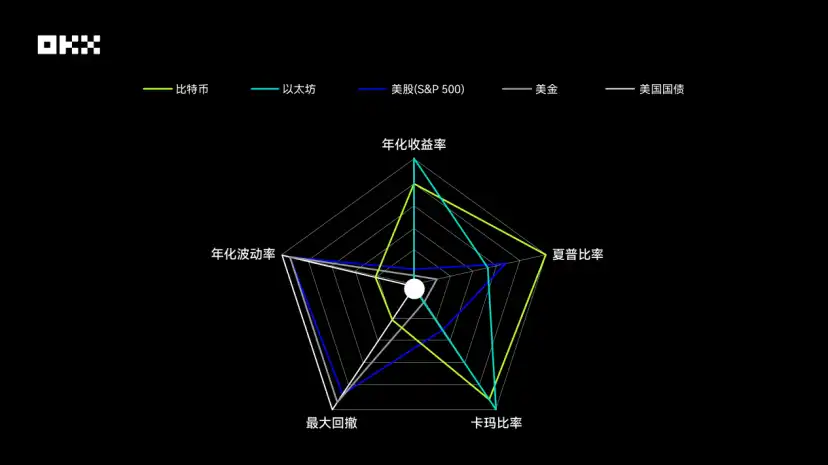
Bitcoin ve Ethereum en agresif radar grafik şekillerini sergiliyor. Yıllık getiri ve Karma oranında benzersiz bir güç sergileyerek, iki dışa dönük köşe oluşturuyorlar. Bu, olağanüstü servet oluşturma etkilerini ve son on yıldaki düşüşlere karşı güçlü dirençlerini gösteriyor. Ancak bu yüksek getirinin bir bedeli var. Maksimum düşüş ve yıllık oynaklık puanları, tüm varlıklar arasında en düşük olanlardır; bu da grafiklerinin her iki boyutta da ciddi şekilde içe dönük olduğu ve önemli zayıflıklar yarattığı anlamına gelir. Bu, kripto varlıklarının yüksek riskli ve yüksek oynaklıklı yapısını açıkça ortaya koymaktadır. Özellikle, Bitcoin'in Sharpe oranı Ethereum'dan daha iyi performans gösteriyor ve bu da Bitcoin'in risk ayarlamasından sonra biraz daha iyi yatırım verimliliği sunduğunu gösteriyor.
ABD borsası (S&P 500) radar grafiği, önemli bir alanı kapsayan nispeten dengeli bir beşgen oluşturuyor. Beş boyutun tamamında ne önemli bir zayıflık ne de aşırı bir güç sergiliyor. Sharpe oranı olağanüstü, Bitcoin'den sonra ikinci sırada ve mükemmel risk ayarlı getiriler gösteriyor. Dahası, yıllık getirisi güçlü, volatilite ve maksimum düşüş iyi kontrol ediliyor ve kripto varlıklardan çok daha iyi performans gösteriyor. Bu, klasik bir "çekirdek varlık"ı tasvir ediyor: riski nispeten makul bir aralıkta tutarken önemli uzun vadeli getiriler sağlayabiliyor ve bu da onu bir portföyün temel taşı haline getiriyor.
Altının radar grafiğinin şekli risk kontrol boyutuna doğru eğiliyor. Yıllık volatilite ve maksimum düşüşteki yüksek puanları, göreceli fiyat istikrarını ve dayanıklılığını gösteriyor. Ancak, yıllık getiri, Sharpe oranı ve Karma oranı olmak üzere getiriyle ilgili üç boyutta altının performansı nispeten vasat. Bu, altının geleneksel olarak güvenli liman varlığı olarak konumuyla tutarlı: yüksek büyüme için bir araç değil, daha ziyade bir değer deposu ve piyasa çalkantıları sırasında riske karşı bir koruma. Daha küçük grafik alanı aynı zamanda daha düşük genel getiri verimliliğini de yansıtıyor.
ABD Hazine Bonoları için radar grafiği, sıkı bir şekilde merkezlenmiş bir şekle sahip olmasıyla, tüm varlık sınıfları arasında en küçük alana sahiptir. Hem yıllık oynaklık hem de maksimum düşüşte en yüksek puanı alarak olağanüstü bir istikrar sergiler. Ancak, getiriyle ilgili tüm boyutlarda en düşük puanı alır. Bu durum, son on yılda düşen faiz oranlarının makroekonomik ortamında, ABD Hazine Bonolarının öncelikle bir sermaye koruma ve likidite sağlayıcısı olarak hizmet ettiğini ve bir portföyde getiri sağlayıcı olmaktan ziyade bir "balast" görevi gördüğünü açıkça göstermektedir. Son derece düşük riskleri ve son derece düşük getirileri, çarpıcı bir tezat oluşturur. Varlıklar Arası Korelasyon: Bir Portföy Nasıl Optimize Edilir? Portföy çeşitlendirmesinin özü, düşük korelasyona sahip varlıkları dahil etmektir. Bir varlık düştüğünde, diğerinin yükselmesi veya sabit kalması muhtemeldir ve bu da genel portföyün oynaklığını dengeler. Bitcoin ilk piyasaya sürüldüğünde, geleneksel finans piyasalarıyla neredeyse hiçbir korelasyonu yoktu ve mükemmel bir "çeşitlendirici" olarak kabul ediliyordu. Ancak bu özellik, özellikle kurumsallaşmanın hızlanmasıyla birlikte son on yılda önemli ölçüde değişti. Korelasyon katsayısı, iki varlık fiyatının aynı yönde hareket etme derecesini ölçer ve -1 (tamamen negatif korelasyon) ile +1 (tamamen pozitif korelasyon) arasında değişir. Etkili bir şekilde çeşitlendirilmiş bir portföy, genellikle düşük veya negatif korelasyona sahip varlıklardan oluşur. Birden fazla araştırma kuruluşundan alınan verilerden derlenen aşağıdaki tablo, son on yılda çeşitli varlıklar arasındaki yaklaşık korelasyonları göstermektedir.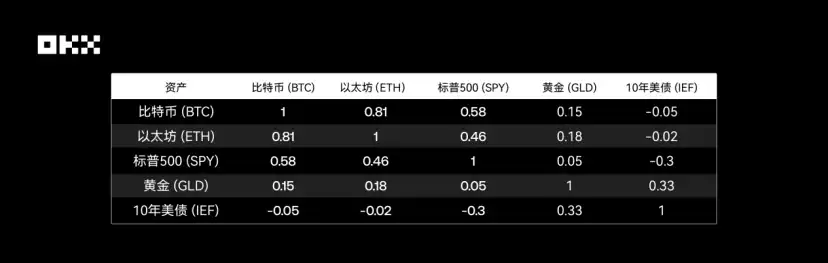 Veri Kaynağı: Kripto Araştırma Raporu, LSEG, Newhedge Bitcoin ve S&P 500: Bağımsızlıktan senkronizasyona. Bu, on yılın en önemli değişimlerinden biridir. 2020'den önce: Kripto varlıklar ile geleneksel varlıklar arasındaki korelasyon genellikle düşük ve değişkendi, sıklıkla pozitif ve negatif trendler arasında dalgalanıyordu ve güçlü bir bağımsızlık gösteriyordu. 2020-2021: Pandemi ve parasal genişleme döneminde, küresel merkez bankalarının büyük ölçekli likidite enjeksiyonları uygulamasıyla, "yükselen dalga tüm tekneleri kaldırır" etkisi tüm riskli varlıklar için önemliydi. Bu dönemde, Bitcoin ile S&P 500 (özellikle teknoloji hisseleri) arasındaki korelasyon keskin bir şekilde yükselerek bir noktada 0,6'yı aştı ve güçlü bir "bağlantı" olgusunu ortaya koydu. Bu, makro likidite odaklı bir piyasada Bitcoin'in güvenli liman olmaktan çok yüksek beta riskli bir varlık gibi işlev gördüğünü gösteriyor. 2022-2023: Faiz artırımı ve sıkılaştırma döngüsü. Federal Rezerv agresif bir faiz artırımı döngüsüne girerken, riskli varlıklar genellikle baskı altında. Bitcoin ile S&P 500 arasındaki korelasyon yüksek kalmaya devam ediyor ve her iki fiyat da düşüş gösteriyor. Ancak, ABD Dolar Endeksi (DXY) ile negatif korelasyonu önemli ölçüde güçlendi ve ABD doları güçlendiğinde Bitcoin fiyatları genellikle baskı altında kalıyor. 2024-2025: ETF dönemi. ABD spot Bitcoin ETF'sinin onaylanması yapısal bir dönüm noktası olarak görülüyor. Bir yandan kripto para piyasası ile geleneksel finans sistemi arasındaki bağlantıyı güçlendiriyor; Öte yandan, ETF'ler tarafından sağlanan fon akışının devam etmesi, makroekonomik görüşlerden bağımsız bir fiyatlandırma faktörü haline gelebilir ve bu da korelasyonda yeni bir kaymaya yol açabilir. Veriler, ETF onaylandıktan sonra Bitcoin ile S&P 500 arasındaki korelasyonun azaldığını ve bazı "ayrılma" belirtileri gösterdiğini gösteriyor.Bitcoin ve Altın: "Dijital Altın" Anlatısının Zorlukları. Bitcoin, sabit arzı nedeniyle "dijital altın" olarak nitelendirilse de veriler, güvenli liman özelliklerinin ve gerçek altınla korelasyonunun istikrarsız olduğunu gösteriyor. Avrupa Menkul Kıymetler ve Piyasalar Otoritesi (ESMA) tarafından yapılan araştırmalar, ikisi arasında net ve istikrarlı bir ilişki olmadığını gösteriyor. Özellikle piyasa paniği dönemlerinde Bitcoin, altınla aynı korumayı sağlamak yerine riskli varlıklarla birlikte düşüş eğiliminde. Geleneksel Varlıklar Arasındaki İç İlişkiler: Altın, ABD Hazine Bonoları ve S&P 500 arasındaki klasik negatif veya düşük korelasyon, portföylere önemli bir istikrar sağlayarak geleneksel varlık tahsisinin temel taşı olmaya devam ediyor. Beş büyük varlık, önemli olaylar karşısında nasıl performans gösteriyor? Uzun vadeli ortalamalar, kritik anlarda aşırı performansı maskeleyebilir. Birkaç önemli olayı analiz ederek, çeşitli varlıkların gerçek "stres tepkisi" hakkında daha derin bir anlayış kazanabiliriz. (I) Mart 2020: COVID-19 Kara Kuğu Olayı, Küresel Piyasalarda Ayrımsız Satışlar Mart 2020'de COVID-19 salgını, küresel finans piyasalarında "Kara Yürüyüş" olarak bilinen paniğe yol açtı. Bu aşırı likidite krizi sırasında neredeyse tüm varlıklar ayrım gözetmeksizin satıldı. S&P 500 endeksi, yalnızca 16 işlem günü içinde ayı piyasasına girdi ve bu, tarihteki en hızlı düşüş oldu ve maksimum %34'lük bir düşüş yaşandı. Bitcoin de bu durumdan muaf değildi ve fiyatı 12 Mart'ta tek bir günde yaklaşık %50 düşerek yaklaşık 8.000 dolardan 4.000 doların altına indi. Altın (GLD) da tamamen muaf değildi ve kullanıcılar ABD doları likiditesi karşılığında varlıklarını sattıkça kısa vadeli bir düşüş yaşadı. Yalnızca nihai güvenli liman olan ABD Hazine Bonoları dirençli kaldı. Bu olay, aşırı risk azaltma dönemlerinde korelasyonların 1'e doğru yaklaştığını ve Bitcoin'in "dijital güvenli liman" anlatısını likidite tükenmesine karşı savunmasız bıraktığını derinlemesine ortaya koymaktadır. (II) Mayıs ve Kasım 2022: Kripto yerel krizleri, LUNA ve FTX'in çöküşü yıkıcı bir darbe vurdu. 2022, kripto endüstrisi için bir felaket yılıydı. Mayıs ayında, algoritmik stablecoin TerraUSD (UST) ve kardeş token'ı LUNA'nın çöküşü, birkaç gün içinde yaklaşık 50 milyar dolarlık piyasa değerini yok etti. Aynı yılın Kasım ayında, dünyanın en büyük ikinci kripto borsası FTX'in ani iflası, piyasa paniğini daha da şiddetlendirdi. Bu iki olay, "içsel" kripto krizlerinin klasik örnekleridir. Araştırmalar, FTX çöküşünün ardından hem Bitcoin hem de Ethereum fiyatlarının %20'den fazla düştüğünü ve FTX ekosistemiyle yakından ilişkili varlıkların daha da büyük düşüşler yaşadığını gösteriyor. Ancak bu olaylar sırasında altın, S&P ve ABD Hazine tahvilleri gibi geleneksel finans piyasaları büyük ölçüde etkilenmeden kaldı ve bu durum, kripto para piyasası ile geleneksel finans arasındaki risk izolasyonunu açıkça ortaya koydu. Bu durum, kripto varlıkların yalnızca makroekonomik risklerle değil, aynı zamanda benzersiz ve potansiyel olarak daha yıkıcı iç protokol, platform ve güven riskleriyle de karşı karşıya olduğunu gösteriyor.(III) 2020-2025: Makroekonomik Politika Döngüsel Olarak Değişiyor, Likidite Dalgası
Federal Rezerv'in para politikası, küresel likiditenin "ana vanası"dır. 2020-2021'deki büyük niceliksel genişleme ve sıfır faiz oranı politikası altında, bol miktarda likidite riskli varlıklara aktı ve hem Bitcoin hem de S&P 500 için önemli bir yükseliş piyasası yarattı. Ancak, Fed'in Mart 2022'de enflasyonla mücadele etmek için agresif faiz artırımı döngüsüne başlamasından bu yana küresel likidite daraldı ve riskli varlık fiyatları düştü. Akademik araştırmalar, Bitcoin'in Fed'in faiz oranı kararlarına ve para politikası belirsizliğine (MPU) olan fiyat duyarlılığının 2020'den bu yana önemli ölçüde arttığını göstermektedir. Bu durum, Bitcoin'in makro-finansal çerçeveye derinlemesine entegre olduğunu ve fiyat dalgalanmalarının Fed politika beklentileriyle yakından bağlantılı olduğunu bir kez daha teyit etmektedir.
Ayrıca, araştırmalar Bitcoin piyasasının önemli "öngörü ticareti" özellikleri sergilediğini ortaya koymuştur. Faiz artırımı kararı açıklanmadan önce, piyasa genellikle beklenen artışı hesaba katarak Bitcoin fiyatlarına önceden baskı uygular. Tersine, faiz indirimi beklentileri güçlü olduğunda, fiyat önceden yükselir. Karar günü, sonuç beklentilerle uyumluysa, piyasa tepkisi genellikle zayıftır. Gerçekten dramatik dalgalanmalar, FOMC kararının faiz oranı vadeli işlemleri gibi araçlar aracılığıyla fiyatlandırılan piyasa beklentilerinden sapması durumunda ortaya çıkan "faiz oranı sürprizlerinden" kaynaklanmaktadır. Aşağıdaki grafik, Bitcoin'in faiz artırımı ve indirimi olay penceresi (T-5 ila T+5 gün) boyunca S&P 500'e kıyasla ortalama kümülatif aşırı getirisini (CAR) göstermektedir. Faiz indirimi döngüleri sırasında Bitcoin'in karar açıklanmadan önce önemli pozitif aşırı getiriler elde ettiği, faiz artırımı döngüleri sırasında ise bunun daha az belirgin, hatta negatif olduğu görülebilir. Bu durum, piyasanın faiz indirimlerine daha proaktif ve önleyici tepki verdiğini göstermektedir.
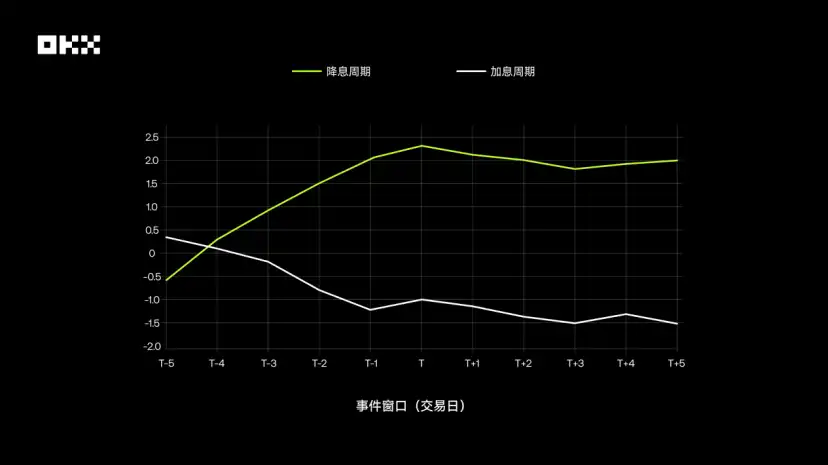
(IV) Ocak 2024: Bitcoin Spot ETF'si Onaylandı, Ana Akıma Geçiş Yolunda Bir Dönüm Noktası
10 Ocak 2024'te, ABD Menkul Kıymetler ve Borsa Komisyonu (SEC), kripto varlıkların yasallaştırılması ve ana akıma geçişi olarak görülen bir dönüm noktası olan ilk Bitcoin spot ETF'lerinin listelenmesini resmen onayladı. ETF'lerin piyasaya sürülmesi, geleneksel kullanıcılar için giriş engellerini önemli ölçüde düşürdü. Veriler, ETF'nin onaylanmasının ardından Bitcoin işlem hacminin hızla arttığını ve sermaye girişlerinin güçlü olduğunu gösteriyor. Chainalysis grafikleri, ETF'nin piyasaya sürülmesinden sonra günlük işlem hacminin Mart ayında yaklaşık 10 milyar dolara ulaştığını ve kümülatif sermaye girişlerinin 2005 yılında piyasaya sürülen ilk altın ETF'sinin performansını çok aştığını gösteriyor. Bu olay, Bitcoin'in fiyatını yeni zirvelere taşımakla kalmadı, daha da önemlisi, Bitcoin'in kullanıcı tabanını ve piyasa dinamiklerini yapısal olarak değiştirerek geleneksel finans sistemiyle bağlantısını daha da yakınlaştırdı.
Hiçbir varlık mükemmel değildir; döngüleri atlatabilen bir portföy oluşturmak
BTC/ETH, son on yılın tartışmasız "büyüme kralı" oldu ve hiçbir geleneksel varlığın ulaşamayacağı kadar yüksek getiriler sağladı. Ancak bu getiri, aşırı oynaklık ve önemli düşüşler pahasına geliyor. Geleneksel piyasalarla artan korelasyonu, saf bir çeşitlendirici olarak değerini azaltıyor. Yüksek risk toleransı ve uzun vadeli yatırımlara güçlü bir bağlılığı olanlar için uygundur.
S&P 500, uzun vadeli bir portföyün "balastı"dır. Mükemmel ve sürdürülebilir bileşik büyüme sağlar ve hem riske göre ayarlanmış Sharpe hem de Karma oranlarında optimum dengeyi sergiler. Periyodik geri çekilmeler yaşasa da, güçlü dayanıklılığı ve reel ekonominin desteği onu her portföyde mutlak bir temel varlık haline getirir.
Eski bir değer saklama aracı olarak altın, sınırlı mutlak getiriler sunsa da, makroekonomik belirsizlik, jeopolitik riskler ve krediye dayalı para sistemiyle ilgili sorular arasında vazgeçilmez bir "sigorta poliçesi" olmaya devam etmektedir. Bir varlık portföyündeki değeri saldırıda değil, savunmada yatmaktadır.
ABD Hazine Bonolarının geleneksel "güvenli liman" statüsü, eşi benzeri görülmemiş faiz oranı artışları döngüsü sırasında ciddi şekilde sınanmıştır ve kullanıcılara "risksiz" kavramının yalnızca göreceli bir kavram olduğunu hatırlatmaktadır. Buna rağmen, dünyanın en likit ve kredi notuna sahip varlıklarından biri olmaya devam ediyor ve bir varlık portföyünde istikrar ve likidite sağlamadaki temel rolünün kısa vadede yerini doldurması zor olacak.
Dolayısıyla, bu klasik sorunun bir cevabı var: Sabit yatırım stratejisi mi yoksa tek seferlik yatırım stratejisi mi seçmelisiniz?
Uzun vadede, sabit yatırım stratejileri oldukça oynak varlıklar (BTC/ETH) için önemli avantajlar göstermiştir. Düzenli yatırım, düşük fiyatlardan daha fazla hisse senedi satın alarak maliyetleri etkili bir şekilde dengeler, zamanlama riskini azaltır ve nihayetinde toplu yatırımdan çok daha az psikolojik stresle çok önemli getiriler sağlar. İstikrarlı büyüme varlıkları (SPY) için, borsanın uzun vadeli yükseliş eğilimi nedeniyle, toplu yatırım stratejisi tarihsel olarak çoğu zaman düzenli yatırım stratejilerinden daha iyi performans göstermiştir ve fonların piyasanın bileşik büyümesinden daha erken ve daha eksiksiz bir şekilde faydalanmasını sağlamıştır. Düşük büyüme gösteren varlıklar (GLD/IEF) için, iki stratejinin nihai sonuçları benzerdi ve hiçbiri yüksek getiri sağlamadı. Sonuç olarak, düzenli yatırım Bitcoin gibi yüksek volatiliteli varlıkları yönetmek için etkili bir stratejidir, ancak hisse senedi piyasalarının uzun vadeli ve istikrarlı büyümesi için erken toplu yatırım genellikle daha iyi bir seçenektir. İster temel düzenli yatırım stratejilerini, ister akıllı arbitraj stratejilerini, ister kısa vadeli grid stratejilerini veya gelişmiş sinyal veya buzdağı stratejilerini tercih edin, OKX Strateji Ticareti ihtiyaçlarınızı tek bir yerde karşılayabilir.Varlık tahsisinin "kutsal kâsesi" tek bir optimal varlık bulmak değil, farklı varlıkların benzersiz özelliklerini derinlemesine anlamak ve ustaca birleştirmektir. Güçlü bir portföy, aşırı getiri elde etmek için kripto varlıkların keskinliğinden yararlanmalı, uzun vadeli büyümeyi sağlamak için hisse senedi varlıklarının derinliğine güvenmeli ve bilinmeyen risklere karşı korunmak için altın ve tahvillerin istikrarını tahsis etmelidir. On yıllık veriler, piyasanın sürekli geliştiğini ve ebedi kazananların olmadığını gösteriyor. Gerçek "varlıkların kralı" belirli bir varlıkta değil, farklı varlıkların özelliklerini derinlemesine anlayan ve kullanan rasyonel bir ticaret çerçevesinde bulunabilir. Yasal Uyarı: Bu makale yalnızca referans amaçlıdır. Yazarın görüşlerini temsil eder ve OKX'in pozisyonunu yansıtmaz. (i) yatırım tavsiyesi veya önerileri; (ii) dijital varlıkları satın alma, satma veya elde tutma teklifi veya talebi; veya (iii) finansal, muhasebe, hukuki veya vergi danışmanlığı sağlamayı amaçlamaz. Bu bilgilerin doğruluğunu, eksiksizliğini veya yararlılığını garanti etmiyoruz. Dijital varlıkları (stablecoin'ler ve NFT'ler dahil) tutmak yüksek düzeyde risk taşır ve önemli ölçüde dalgalanabilir. Geçmiş getiriler, gelecekteki getirilerin göstergesi değildir; geçmiş performans da gelecekteki sonuçların göstergesi değildir. Finansal durumunuza bağlı olarak dijital varlıkları alıp satmanın veya tutmanın sizin için uygun olup olmadığını dikkatlice değerlendirmelisiniz. Lütfen özel durumunuzla ilgili olarak hukuk, vergi veya yatırım uzmanlarınıza danışın. Geçerli yerel yasa ve yönetmelikleri anlamak ve bunlara uymak yalnızca sizin sorumluluğunuzdadır.
Bu makale bir katkıdır ve BlockBeats'in görüşlerini temsil etmemektedir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler