Coinbase: "Eylül laneti" sona ermiş olabilir ve DAT kripto piyasasını desteklemeye devam edecek
Orijinal Başlık: Aylık Görünüm: Mevsimsellik Efsanesinin Çürütülmesi
Orijinal Yazar: David Duong, Coinbase Küresel Araştırma Başkanı; Colin Basco, Araştırma Asistanı, Coinbase
Orijinal Çeviri: xiaozou, Golden Finance
Önemli Noktalar:
Dayanıklı likidite, olumlu makroekonomik ortam ve destekleyici düzenleyici gelişmeler sayesinde 2025'in 4. çeyreğinin başlarında kripto piyasasının güçleneceğini öngörüyoruz ve Bitcoin'in daha iyi performans göstermesi bekleniyor.
Sektör rekabetçi bir "oyuncuya karşı oyuncu" aşamasına girse bile, dijital varlık hazinelerine (DAT'ler) yönelik teknik talebin kripto piyasasını desteklemeye devam etmesi bekleniyor.
Araştırmamız, tarihsel aylık mevsimselliğin (özellikle "Eylül etkisi") kripto piyasası performansının önemli veya güvenilir bir göstergesi olmadığını gösteriyor.
1. Genel Bakış
Kripto boğa piyasasının, öncelikle dayanıklı bir likidite ortamı, olumlu bir makroekonomik zemin ve destekleyici düzenleyici gelişmeler sayesinde 2025'in dördüncü çeyreğinin başlarına kadar devam edebileceğine inanıyoruz. Özellikle Bitcoin'in, mevcut makroekonomik desteklerden doğrudan faydalandığı için piyasa beklentilerini aşmaya devam edeceğine inanıyoruz. Diğer bir deyişle, önemli enerji fiyat dalgalanmaları (veya enflasyon eğilimlerini olumsuz etkileyebilecek diğer faktörler) olmadığı sürece, ABD para politikasının gidişatında bir bozulma riski şu anda oldukça düşük. Bu arada, dijital varlık hazinelerine (DAT) yönelik teknolojik talep, kripto piyasasına güçlü destek sağlamaya devam etmelidir.
Ancak, mevsimsellik endişeleri kripto alanını etkilemeye devam ediyor; tarihsel olarak, Bitcoin, 2017 ile 2022 yılları arasında altı yıl üst üste Eylül ayında ABD doları karşısında değer kaybetti. Bu eğilim birçok yatırımcının mevsimselliğin kripto piyasası performansını önemli ölçüde etkilediğine inanmasına neden olsa da, bu varsayım 2023 ve 2024'te çürütüldü. Nitekim araştırmamız, küçük örneklem büyüklüklerinin ve potansiyel olarak geniş bir sonuç dağılımının, bu tür mevsimsel göstergelerin istatistiksel önemini sınırladığını gösteriyor. Kripto piyasası için daha kritik soru şu: DAT döngüsünün erken mi yoksa geç aşamalarında mıyız? 10 Eylül itibarıyla, halka açık DAT'lar 1 milyondan fazla BTC (110 milyar $), 4,9 milyon ETH (21,3 milyar $) ve 8,9 milyon SOL (1,8 milyar $) tutarken, sonradan gelenler risk eğrisinde daha aşağıdaki altcoin'leri hedeflemeye başladı. Şu anda döngünün "oyuncuya karşı oyuncu" (PvP) aşamasında olduğumuza inanıyoruz ve bu durum, büyük kripto varlıklara sermaye akışını yönlendirmeye devam edecek. Ancak bu durum, aynı zamanda daha küçük DAT katılımcıları için yaklaşan bir konsolidasyon aşamasının da habercisi olabilir.
2. Görünüm Pozitif Kalmaya Devam Ediyor
Yılın başında, kripto para piyasasının 2025'in ilk yarısında dip yapacağını ve 2025'in ikinci yarısında yeni bir rekor seviyeye ulaşacağını öngörmüştük. O dönemde bu farklı bir görüştü; piyasa katılımcıları olası bir durgunluktan endişe duyuyor, yükselen fiyatların mantıksız bir piyasa yükselişini temsil edip etmediğini sorguluyor ve herhangi bir toparlanmanın sürdürülebilirliği konusunda endişe duyuyorlardı. Ancak, bu görüşlerin yanıltıcı olduğunu gördük ve bu nedenle özgün makroekonomik bakış açımıza geri döndük.
Dördüncü çeyreğe girerken, güçlü likidite, olumlu makroekonomik ortam ve teşvik edici düzenleyici gelişmelerden sürekli destek bekleyerek kripto para piyasası için olumlu bir görünüm sürdürüyoruz.Para politikası konusunda, ABD işgücü piyasasındaki zayıflığa dair güçlü kanıtlar göz önüne alındığında, Federal Rezerv'in 17 Eylül ve 29 Ekim'de faiz indirimleri uygulamasını bekliyoruz. Yerel bir zirve oluşturmak yerine, bunun aslında yan fonları harekete geçireceğine inanıyoruz. Nitekim Ağustos ayında düşen faiz oranlarının 7,4 trilyon dolarlık para piyasası fonlarının önemli bir kısmının bekle-gör tutumundan çıkmasına neden olabileceğini belirtmiştik. Ancak, yükselen enerji fiyatları gibi mevcut enflasyon yörüngesinde önemli bir değişim, bu görünüm için bir risk oluşturacaktır. (Not: Tarifelerden kaynaklanan gerçek riskin bazı bakış açılarının önerdiğinden çok daha az olduğuna inanıyoruz.) Ancak, OPEC+ yakın zamanda petrol üretimini tekrar artırmayı kabul etti ve küresel petrol talebi yavaşlama belirtileri gösteriyor. Bununla birlikte, Rusya'ya karşı ek yaptırım olasılığı da petrol fiyatlarını daha da yukarı itebilir. Şu anda, petrol fiyatlarının ekonomik senaryoyu durgunluk enflasyonuna sürükleyecek eşiği aşmasını beklemiyoruz. 3. DAT Döngüsü Olgunlaşıyor Bu arada, dijital varlık hazinelerine (DAT'ler) yönelik teknolojik talebin kripto para piyasasını desteklemeye devam etmesinin beklendiğine inanıyoruz. Gerçekten de, DAT olgusu kritik bir dönüm noktasına ulaştı. Artık son 6-9 ayı karakterize eden erken benimseme aşamasında değiliz ve döngünün sonuna yaklaştığımıza da inanmıyoruz. Aslında, "Oyuncuya Karşı Oyuncu" (PvP) olarak adlandırdığımız, başarının MicroStrategy'nin işletme modelini kopyalamaktan ziyade, giderek daha fazla uygulamaya, farklılaştırılmış stratejilere ve zamanlamaya bağlı olduğu rekabetçi bir ortama girdik. MicroStrategy gibi erken benimseyenler bir zamanlar net varlık değerine (NAV) göre önemli primlerden yararlanırken, rekabet baskıları, uygulama riski ve düzenleyici kısıtlamalar, mNAV'ın (piyasa kapitalizasyonu/net varlık değeri) daralmasına yol açtı. Erken benimseyenler için avantaj sağlayan kıtlık priminin ortadan kalktığına inanıyoruz. Buna rağmen, Bitcoin odaklı DAT'lar şu anda 1 milyondan fazla BTC'ye sahip ve bu da token'ın dolaşımdaki arzının yaklaşık %5'ine denk geliyor. Benzer şekilde, en büyük ETH odaklı DAT'lar toplamda yaklaşık 4,9 milyon ETH'ye (21,3 milyar $) sahip ve bu da ETH'nin toplam dolaşımdaki arzının %4'ünden fazlasını temsil ediyor.Şekil 1. ETH'ye adanmış dijital varlık hazineleri alımlarını hızlandırmaya devam ediyor. Financial Times, Ağustos ayında 154 ABD'de listelenen şirketin 2025 yılına kadar kripto varlık alımları için yaklaşık 98,4 milyar dolar topladığını bildirdi. Bu rakam, en büyük 10 şirketin bu yıl topladığı 33,6 milyar dolara göre önemli bir artış (Architect Partners verilerine göre). Diğer token'lara, özellikle Sol ve diğer altcoin'lere yapılan sermaye yatırımı da artıyor. (Forward Industries, Galaxy Digital, Jump Crypto ve Multicoin Capital tarafından desteklenen Sol tabanlı bir dijital varlık hazinesi kurmak için yakın zamanda 1,65 milyar dolar topladı.) Bu büyüme, artan incelemeye yol açtı. Nitekim son raporlar, Nasdaq'ın DAT'lar üzerindeki denetimini güçlendirdiğini, belirli işlemler için hissedar onayı gerektirdiğini ve daha gelişmiş açıklamaları savunduğunu gösteriyor. Ancak Nasdaq, DAT'lar için yeni kurallarla ilgili herhangi bir resmi basın açıklaması yayınlamadığını açıkladı. Şu anda DAT döngüsünün olgunlaştığına inanıyoruz, ancak ne erken ne de geç. Kesin olan şu ki, görüşümüze göre, kolay kâr ve garantili mNAV primleri dönemi sona erdi; bu PvP aşamasında, yalnızca en disiplinli ve stratejik oyuncular başarılı olacak. Kripto piyasasının, bu araçlara eşi benzeri görülmemiş sermaye akışından faydalanmaya devam etmesini ve getirileri artırmasını bekliyoruz. 3. Mevsimsellik riski gerçek mi? Bu arada, mevsimsel oynaklık, kripto piyasası katılımcıları için sürekli bir endişe kaynağı. Bitcoin, 2017 ile 2022 yılları arasında Eylül ayında ABD dolarına karşı altı yıl üst üste değer kaybetti ve son on yılda ortalama %3 negatif getiri sağladı. Bu durum, birçok yatırımcıda mevsimselliğin kripto piyasası performansını önemli ölçüde etkilediği ve Eylül ayının genellikle riskli varlıkları tutmak için elverişsiz bir dönem olduğu izlenimini bıraktı. Ancak, bu varsayıma dayalı olarak işlem yapılırsa, hem 2023 hem de 2024'te bu varsayım yanlışlanacaktır.
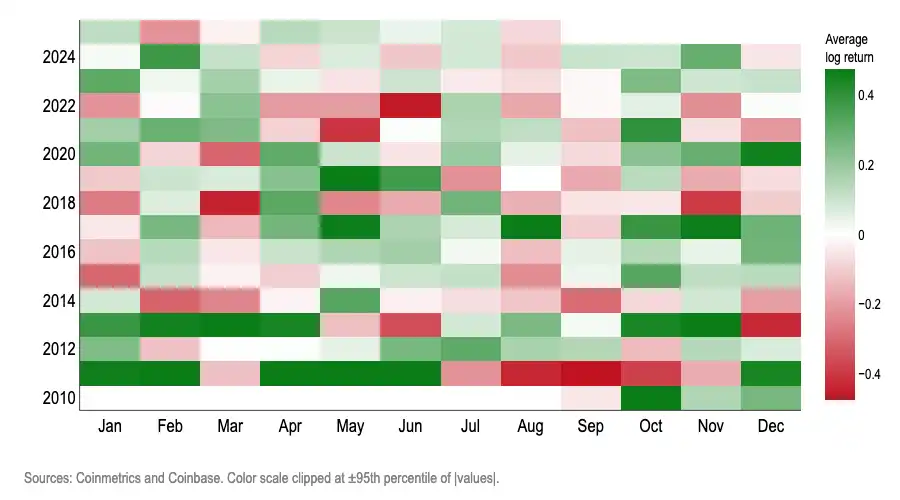
Aslında, aylık mevsimsel dalgalanmaların Bitcoin için geçerli bir işlem sinyali olmadığına inanıyoruz. Frekans dağılım grafikleri, lojistik olasılık oranları, örneklem dışı puanlama, plasebo testleri ve kontrol değişkenleri dahil olmak üzere çeşitli yöntemler kullanılarak yapılan doğrulama, yılın ayının BTC için pozitif veya negatif aylık logaritmik getirilerin istatistiksel olarak güvenilir bir göstergesi olmadığı sonucuna tutarlı bir şekilde varmaktadır. (Not: Geometrik veya bileşik büyümeyi ölçmek için logaritmik getirileri kullanıyoruz çünkü bunlar uzun vadeli eğilimleri daha iyi yansıtıyor ve Bitcoin'in daha yüksek oynaklığını hesaba katıyor.)
Şekil 2. Bitcoin Aylık Log Getirisinin Isı Haritası
Aşağıdaki testler, Bitcoin'in aylık logaritmik getirisinin pozitif veya negatif değerini tahmin etmede "takvim ayının" güvenilir olmadığını buldu:
(1) Wilson Güven Aralığı
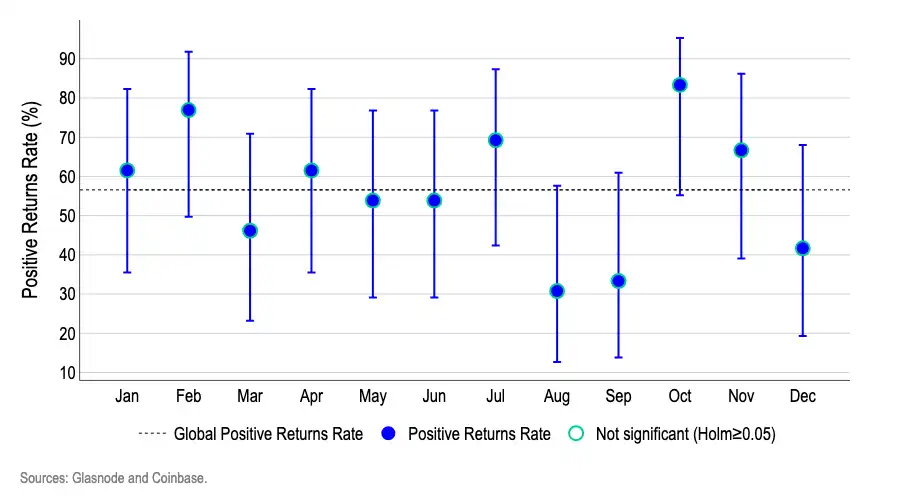
Şekil 3, küçük örneklem belirsizliği hesaba katıldıktan sonra, hiçbir ayın tahminde önemli mevsimsellik eşiğini aşmadığını göstermektedir. "Yüksek" (Şubat/Ekim) veya "düşük" (Ağustos/Eylül) gibi görünen ayların hata aralıkları, genel ortalama ve diğer aylarla örtüşmekte ve kalıcı takvim etkilerinden ziyade rastgele varyansı göstermektedir.
Her nokta, BTC'nin ayı yükseliş trendinde kapatma olasılığını göstermektedir; Dikey çizgiler/çubuklar %95 Wilson güven aralığı bantlarını temsil eder - bu, ayda yalnızca yaklaşık 12-13 veri noktası olduğunda uygun bir ölçümdür, çünkü küçük örnekler için daha doğru bir belirsizlik eşiği sağlar.
Kesikli çizgi, genel bir artışın ortalama olasılığını gösterir. Aynı anda 12 aylık verilere baktığımız için, şanslı bir ayın düzenli bir desen gibi gizlenmesini önlemek için Holm çoklu test ayarlama yöntemini kullanıyoruz.
Şekil 3. BTC pozitif logaritmik getiri ve %95 Wilson güven aralığı
(2) Lojistik regresyon analizi
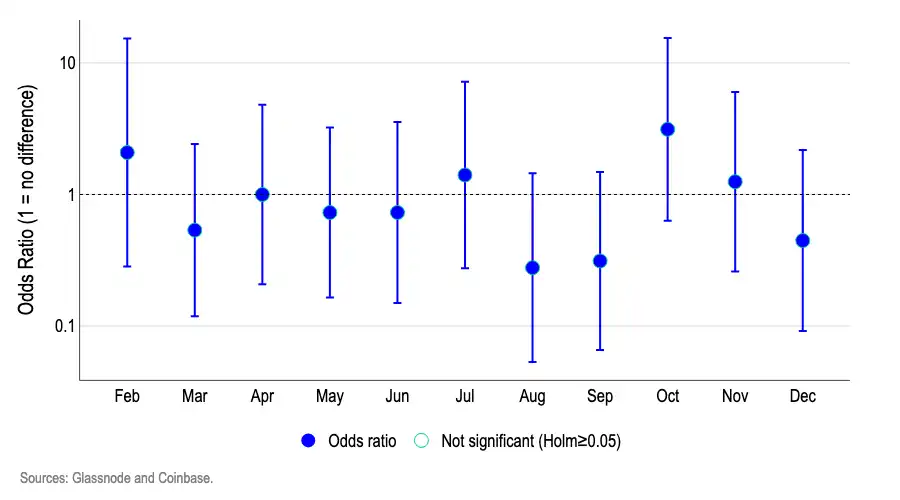
Belirli bir ayın Bitcoin'in yükselme veya düşme olasılığı üzerindeki etkisini test etmek için bir lojistik regresyon modeli kullanıyoruz (kıyaslama olarak Ocak ayını kullanıyoruz). Şekil 4, her ayın olasılık oranlarının çoğunlukla 1,0 civarında yoğunlaştığını göstermektedir. En önemlisi, %95 güven aralıklarının tamamı 1,0 çizgisini geçmektedir. 1,0'a yakın değerler "pozitif bir logaritmik getiri olasılığının Ocak ayındakiyle aynı olduğunu", 1,0'ın üzerindeki değerler "daha yüksek bir olasılığı" ve 1,0'ın altındaki değerler "daha düşük bir olasılığı" gösterir. Örneğin, 1,5'lik bir olasılık oranı "pozitif bir ay olasılığının Ocak ayındakinden yaklaşık %50 daha yüksek olduğunu", 0,7'lik bir olasılık oranı ise "olasılığın yaklaşık %30 daha düşük olduğunu" gösterir. Çoğu güven aralığı 1,0'ı geçtiği ve Holm'un çoklu testi ayarlandıktan sonra hiçbir ay anlamlı olmadığı için, takvim ayının pozitif veya negatif Bitcoin logaritmik getirilerini etkili bir şekilde öngördüğü sonucuna varamayız.
Şekil 4. Lojistik regresyon — Ocak ayına göre pozitif ve negatif aylık BTC logaritmik getirilerinin olasılık oranı (temel)
(3) Örneklem dışı tahminler
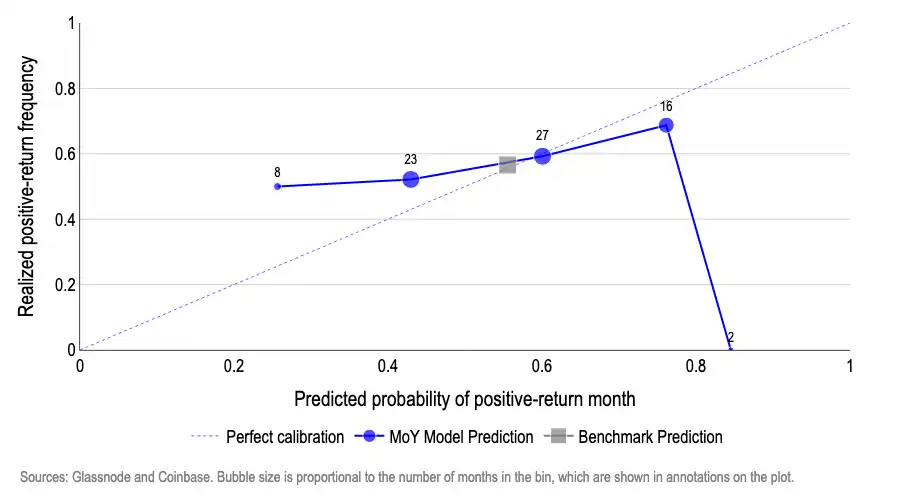
Her adımda, yalnızca o aya kadar mevcut olan verileri kullanarak iki modeli yeniden tahmin ediyoruz (başlangıçta veri setinin yarısı üzerinde eğitim):
Temel model, yalnızca bir kesişim noktası olan ve sabit bir olasılığı (pozitif getiriye sahip ayların tarihsel oranının kıyaslama oranına eşit) öngören bir lojistik modeldir. Yılın ayı (MoY) modeli, bir ay kuklası olan lojistik bir regresyondur; o ayın geçmiş performansına dayanarak mevcut takvim ayında pozitif bir ayın olasılığını öngörür. Sonuçlarımız, Şekil 5'te sunulmuştur; burada x ekseni, pozitif logaritmik getiriye sahip bir ayın öngörülen olasılığını ve y ekseni gerçek pozitif getiriye sahip ayların oranını temsil eder. Tahminler çizilirken, mükemmel şekilde kalibre edilmiş bir modelin veri noktaları 45 derecelik bir çizgi boyunca yer almalıdır; örneğin, pozitif olasılığın %50'lik bir tahmini, pozitif ayların gerçek oranının %50 olmasıyla sonuçlanır. Yılın ayı (MoY) modeli önemli bir sapma göstermektedir. Örneğin: Bir artışın olasılığının yaklaşık %27 olduğu öngörüldüğünde, gerçek frekans yaklaşık %50'ydi (aşırı kötümser); %45-60 tahmin aralığında, tahmin yalnızca kabaca hedefteydi; yüksek olasılık aralığında ise tahmin aşırı güvenliydi; örneğin, yaklaşık %75'lik bir tahmin yaklaşık %70'lik bir gerçekleşmeyle sonuçlanırken, en uç noktada, yaklaşık %85'lik bir tahmin yaklaşık %0'lık bir gerçekleşmeyle sonuçlandı. Buna karşılık, tarihsel baz oranını (yükseliş olasılığı yaklaşık %55-57) tutarlı bir şekilde tahmin eden temel model, Bitcoin tarihindeki pozitif ayların nispeten istikrarlı olasılığı göz önüne alındığında neredeyse hiç değişmeyen 45° çizgisine sıkı sıkıya bağlı kaldı. Kısacası, bu sonuç, takvim aylarının örneklem dışı tahminlerde çok az tahmin gücüne sahip olduğunu göstermektedir.Şekil 5: Ay etkisi (MoY) lojistik regresyon modelinin örneklem dışı tahmin doğruluğu
(4) Plasebo randomizasyon testi
"Ay etiketi"nin pozitif ve negatif logaritmik getirileri tahmin etmeye yardımcı olup olmadığını doğrulamak için, ay kukla değişkenleri içeren basit bir lojistik model kullanıyoruz ve bu değişkenlerin ay içermeyen başlangıç modeline kıyasla uyumu iyileştirip iyileştirmediğini belirlemek için genel bir test gerçekleştiriyoruz (standart olabilirlik oranı ortak testi). Gözlenen p değeri 0,15'tir; bu, ay faktörü önemsiz olsa bile, en azından böyle anlamlı bir örüntüyü yalnızca şans eseri görme olasılığının yaklaşık %15 olduğu anlamına gelir. Daha sonra ay etiketlerini binlerce kez rastgele karıştırdık ve her seferinde aynı ortak testi tekrar çalıştırdık.
Sonuçlar, rastgele karıştırma işlemlerinin yaklaşık %19'unun gözlemlenen p değerine eşit veya daha düşük sonuçlar ürettiğini göstermektedir (Şekil 6).
Kısacası, bu sonuç tamamen rastgele koşullar altında oldukça yaygındır ve bu da "ay sinyali yok" sonucunu güçlendirir. Ay etiketi istatistiksel olarak anlamlıysa, gerçek veri ortak testi <0,05'lik bir p değeri göstermeli ve karıştırma işlemiyle üretilen bu tür küçük p değerlerinin oranı %5'ten az olmalıdır.
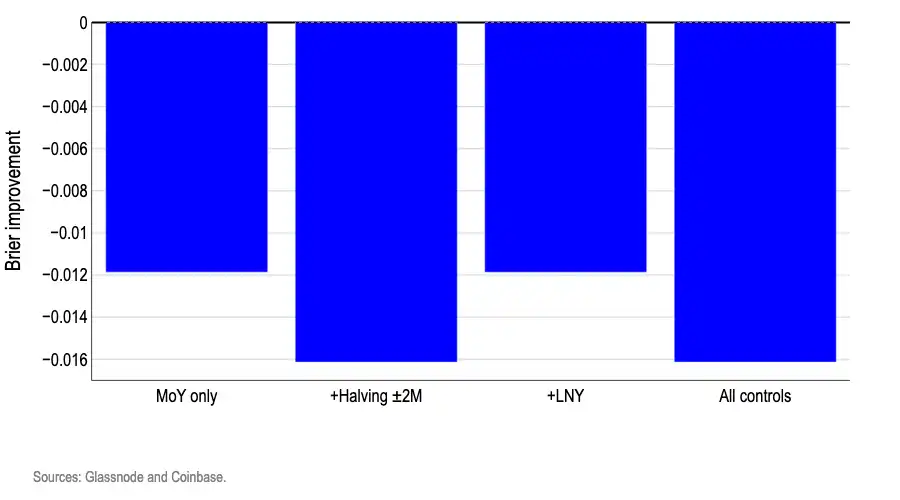
Şekil 6. Lojistik modeldeki "ay" etiketlerinin rastgele karıştırılmasıyla oluşturulan plasebo p-değerlerinin dağılımı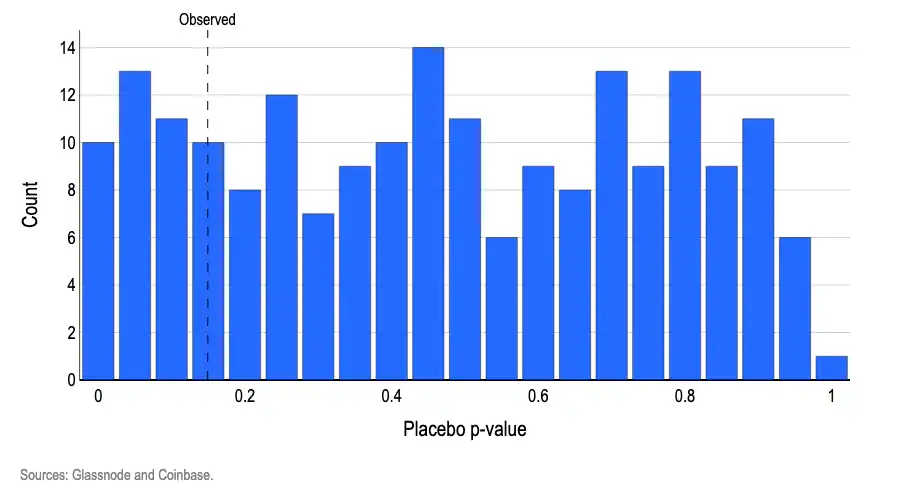 (5) Kontrol değişkeni testleri Gerçek dünya takvim işaretleyicilerinin eklenmesi, alınıp satılabilir bir avantaj sağlamaz ve genellikle yukarı ve aşağı yön tahminlerinin doğruluğunu azaltır. Aynı ay kukla değişkenlerini kullanarak "pozitif getiri ayı olasılığını" yeniden tahmin ediyor ve ardından iki önemli olay için pratik kontrol değişkenleri ekliyoruz: 1) Bitcoin'in logaritmik getirisini etkileyebilecek olaylar; ve 2) her yıl farklı aylarda meydana gelen olaylar - Ay Yeni Yılı ve Bitcoin yarılanma penceresi (±2 ay). Kararsız model tahminlerine yol açan gereksiz kukla değişkenlerden kaçınmak için yalnızca her yıl farklı takvim aylarına karşılık gelen kontrol değişkenleri kullanıyoruz. Bu test, iki yaygın endişeyi doğrulamayı amaçlamaktadır: (i) "ay etkileri" gibi görünen olgular, kılık değiştirmiş döngüsel olaylar olabilir - Ay Yeni Yılı (LNY) likiditesi veya Bitcoin yarılanma etkileri gibi; ve (ii) orijinal ay deseni zayıf olsa bile, bu itici faktörler hesaba katıldıktan sonra fayda sağlayabilir. Başlangıçta, veri setinin yarısını eğitim için, yarısını da test için kullandık. Aylık olasılık tahminleri, tahmin edilen olasılık ile gerçek fiyat artışı veya azalışı arasındaki ortalama kare hatayı (yani, tahmin edilen değerin gerçeklikten sapma derecesi) yansıtan Brier puanı kullanılarak değerlendirildi. Şekil 7, her modelin basit bir temel çizgiye kıyasla Brier iyileşmesini gösteren çubuk grafiğini göstermektedir (eğitim penceresi sırasında yalnızca tek bir tarihsel fiyat artış oranı değeri kullanılarak). Tüm çubuklar sıfırın altındadır, yani her bir kontrol değişkeni varyantı sabit olasılık temel çizgisinden daha kötü performans göstermektedir. Kısacası, ay etiketlerinin üzerine ek takvim işaretleyicileri eklemek sadece gürültü ekler. Şekil 7: Kontrol Değişkenli Lojistik Regresyon Modelinin Örneklem Dışı Tahminleri için Brier İyileştirme Puanı
 4. Sonuç Piyasa mevsimselliği, yatırımcı psikolojisi üzerinde zararlı bir zincir oluşturur ve kendi kendini gerçekleştiren bir kehanet haline gelebilir. Ancak modelimiz, aylık kazanç veya kayıp olasılığının uzun vadeli tarihsel ortalamayla kabaca uyumlu olduğunu varsaymanın, tüm takvim tabanlı işlem stratejilerinden daha iyi performans gösterdiğini göstermektedir. Bu, takvim kalıplarının Bitcoin'in aylık yönünü tahmin etmek için faydalı bilgiler içermediğini güçlü bir şekilde göstermektedir. Takvim ayları, logaritmik getirilerin yönünü güvenilir bir şekilde tahmin edemediğinden, getirilerin büyüklüğünü tahmin etme yetenekleri daha da düşüktür. Önceki Eylül düşüşleri ve hatta Bitcoin'in "Ekim Süper Şarjı"ndaki efsanevi kazançlar istatistiksel olarak ilginç olabilir, ancak hiçbiri istatistiksel olarak anlamlı değildir. Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia