Binance'in eski CFO'su Filipinler'de stablecoin piyasaya sürecek

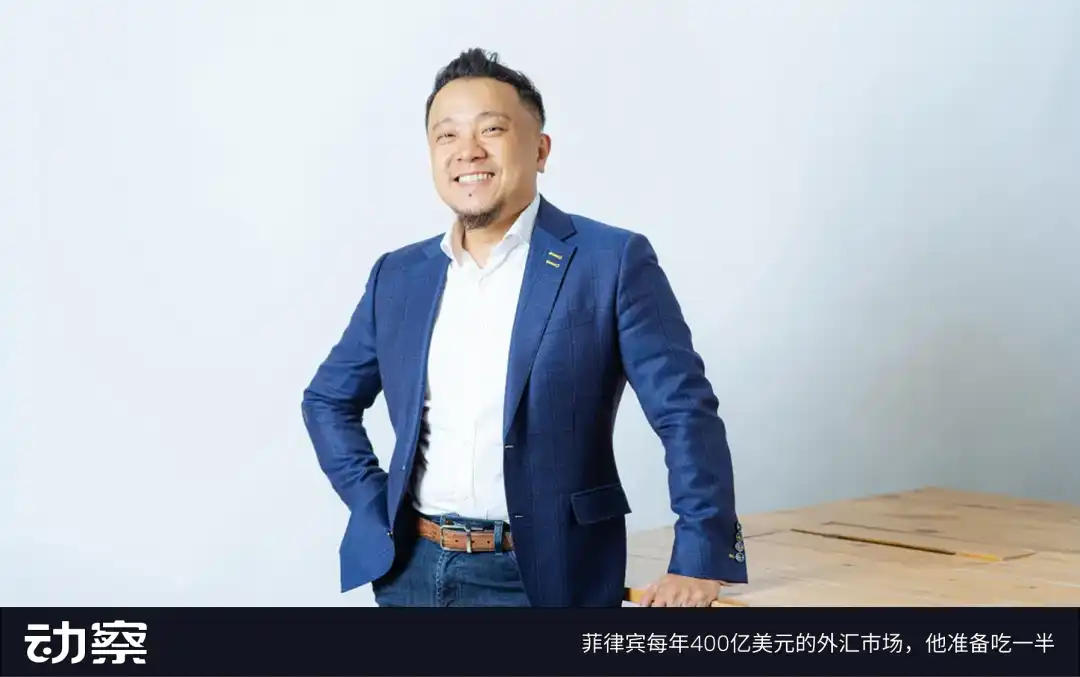
Makale | Jack, kkk
Editör | Jack
Zhou Wei'nin kariyer yolculuğu, bir bakıma, kripto para endüstrisindeki son yedi yıldaki dramatik dalgalanmaları yansıtıyor.
2018'de, kripto para endüstrisi dışından ilk profesyonel yönetici olarak Binance'e katıldı ve yatırım, birleşme ve satın almalar, itibari para birimi işleri ve küresel uyumluluk geliştirme süreçlerine liderlik ederek borsanın hızlı büyümesine tanık oldu.
2021'de Binance'ten ayrıldıktan sonra, yerel bir Filipin ödeme ve kripto platformu olan Coins.ph'yi devraldı ve dikkatini daha spesifik ancak daha zorlu bir alana, sabit kripto paralara çevirdi.
Üç yıl içinde, küresel sabit kripto para ortamı köklü değişiklikler geçirdi. ABD Kongresi, sabit kripto para mevzuatını ilerletiyor ve bu da Circle'ın başarılı halka arzına yol açıyor. Hong Kong, sınır ötesi ödemeleri ve finansal inovasyonu teşvik etmek için stabilcoin'lerden yararlanmayı amaçlayan bir stabilcoin düzenleme çerçevesini resmen uygulamaya koydu. Stabilcoin'ler "değişim araçları" olmaktan çıkıp "finansal sistemin altyapısı"na dönüşüyor ve yeni bir rekabet döngüsü başladı. Güneydoğu Asya'da Filipinler benzersiz bir test sahası haline geldi. Sadece dünyanın dördüncü büyük havale pazarı olmakla kalmıyor, aynı zamanda yurtdışındaki çalışanlardan yılda yaklaşık 40 milyar dolarlık havale alıyor. Bu arada, Bangko Sentral ng Pilipinas, Coins.ph'nin 2024 yılında yerel pesoya endeksli stabilcoin PHPC'yi ihraç etmesini onayladı. Filipin Merkez Bankası, 2025 yazında düzenleyici deneme ortamından resmen çıkarak, küresel olarak tam uygulamaya giren ilk uyumlu stabilcoin projelerinden biri oldu. Bu, yüksek havale hacimleri ve ABD dolarına yüksek bağımlılıkla karakterize edilen bir pazarda bir stabilcoin'in kurumsallaştığı ilk sefer. Bu yalnızca bölgesel bir finansal deney değil, aynı zamanda küresel stablecoin'lerin geleceğine açılan bir pencere: Stablecoin'ler gerçekten sınır ötesi ödemelere ve döviz işlemlerine girebilir mi? Uyumlu bir çerçevede geleneksel bankacılık sistemine meydan okuyabilirler mi?
Bu nedenle, Binance'in eski CFO'su ve Coins.ph'nin mevcut CEO'su Zhou Wei ile röportaj yapma fırsatını seçtik. Kariyeri geleneksel finans ve kripto para odaklı kurumları kapsıyor. Kişisel dönüşümü ve PHPC'nin lansmanı, daha makro bir soruyu yanıtlamamıza yardımcı olabilir: Küresel stablecoin rekabetinin bu yeni döngüsünde, geleceğin kurallarını kim belirleyecek?
Binance'den Coins.ph'ye: Zhou Wei, kripto dünyasında uyumluluğu ve küreselleşmeyi nasıl anlıyor?
Dynamic Observer: Binance'teyken yatırımlarınız ve satın almalarınız öncelikle uyumluluk ve itibari para birimi borsası şirketlerine mi odaklanıyordu?
Zhou Wei: Binance'e katıldığımdan beri, şirketin neredeyse tüm büyük birleşme ve satın alma işlemlerine öncülük ettim veya liderlik ettim. Şirketin o dönemde zaten bir uyumluluk ve hukuk ekibi olmasına rağmen, yeni işletmeler kurmanın dört temel yolu vardı: kendi ekibimizi kurmak, şirket içinde kuluçka süreci başlatmak, yatırım yapmak veya satın alma. Hız odaklı yaklaşımımız göz önüne alındığında, birleşme ve satın alma genellikle en hızlı yoldu. Sıfırdan lisans başvurusunda bulunmakla karşılaştırıldığında (ki bu genellikle bir ila iki yıl sürer ve o dönemde birçok ülkede bir kripto lisanslama sistemi bile yoktu), mevcut lisanslara sahip bir şirketi satın almak, iş geliştirme için gerekli kanallara anında erişim sağladı. Özellikle 2017 ve 2020 yılları arasında, kripto şirketlerine hizmet vermek isteyen finans kuruluşları son derece azdı. Yerel bir şirketin bankacılık veya ödeme kanallarına erişimi varsa, bunlara yatırım yapmak veya satın almak genellikle bir şirket kurmaktan, lisans başvurusunda bulunmaktan ve ardından bir banka hesabı açmaktan çok daha hızlıydı. Örneğin, Euro, Peso veya Yen için itibari para kanalları açabilecek bir ortak bulduğumuzda, bu Binance'e kullanıcı fonlarının giriş ve çıkışı için daha fazla kanal sağladı. Bu nedenle çeşitli yaklaşımları inceledik: ABD, Singapur, Güney Kore, AB ve Birleşik Krallık'ta doğrudan itibari para borsaları kurmak; belirli pazarlardaki ortaklar aracılığıyla uyumluluk ve ödeme kanalları oluşturmak; ve ithalat ve ihracata erişim sağlamak için Latin Amerika ve Afrika gibi bölgelerdeki yerel iştirakler ve finans kuruluşlarıyla doğrudan çalışmak. İster kurmak, ister yatırım yapmak, ister satın almak veya ortaklık kurmak olsun, en hızlı ve en verimli yolu seçtik. Geriye dönüp baktığımızda, bu geniş ve çeşitli strateji Binance'i o dönemde Çin ve ABD tarafından finanse edilen yurtdışı borsalarının ön saflarına taşıdı. Bugüne kadar, Binance'in itibari para kanalı kapsamı ve faaliyet gösterdiği ülkelerin genişliği, sektördeki en kapsamlılardan biri olmaya devam ediyor. Dongcha: O dönemde aldığınız başlıca lisanslar nelerdi? Zhou Wei: Dünya genelinde, borsa ve ödeme lisansları alma yöntemleri çeşitlilik göstermektedir. Örneğin, Amerika Birleşik Devletleri'nde kripto borsaları için hâlâ birleşik bir lisanslama sistemi bulunmamaktadır ve birçok işletme, sektör hizmetlerini karşılamak için ödeme lisanslarına (MTL) güvenmektedir. 2025 itibarıyla, birleşik AB düzenlemesi altındaki 34 ülke dışında, dünya çapında yalnızca 20'den biraz fazla ülke gerçek anlamda kripto borsa lisansı vermiştir. Bazı piyasalarda, alım satım hizmetleri menkul kıymetler aracılık lisansı aracılığıyla sağlanabilirken, bazılarında ise ödeme lisansı gerekmektedir.Yasal çerçeve, yargı bölgelerine göre değişiklik gösterir; bu da dünya çapında yüzlerce itibari para birimine hizmet vermenin, kullanıcıların borsaya mümkün olan en kısa sürede para yatırabilmelerini sağlamak için çeşitli yaklaşımlar ve yerelleştirilmiş kullanıcı deneyimleri gerektirdiği anlamına gelir. 2018 yılında Binance'e katıldığımda, ilk sorumluluğum bu tür itibari para birimi işlemleriydi. Şirketin bu alanına adanmış ilk çalışanıydım. O zamanlar süreç basit görünüyordu, ancak derinlemesine araştırdıkça ne kadar karmaşık olduğunu keşfettim. Bugün bile birçok kişi hala tam olarak kavramakta zorlanıyor. O zamanlar USDT, dünya çapındaki borsalar için birincil para yatırma ve çekme aracıydı. USDT alan herkes borsalarda işlem yapabiliyordu ve onu elde etmenin birçok yolu vardı. Örneğin ABD'de kullanıcılar Coinbase aracılığıyla yasal olarak USDT satın alabiliyordu. 2018-2019 yıllarında Çinli kullanıcılar, tedarik için öncelikle Huobi ve OKEx gibi eşler arası pazar yerlerine güveniyordu. Diğer ülkeler ise platforma, yerel koşullara göre uyumlu kanallar aracılığıyla erişiyordu. Örneğin, Avrupalı kullanıcılar genellikle bankacılık sistemi tarafından desteklenen Coinbase ve Kraken platformları üzerinden işlem yapıyordu. Bu nedenle, doğrudan yerel lisanslar edinme ve banka hesapları açma olasılığını araştırmaya başladık ve böylece Euro ve ABD doları gibi başlıca itibari para birimleri için resmi mevduat kanalları oluşturduk. Bu, yalnızca uyumluluğu genişletmede önemli bir adım değil, aynı zamanda kullanıcı deneyimini ve sermaye akışı verimliliğini iyileştirmek için de temel bir stratejiydi.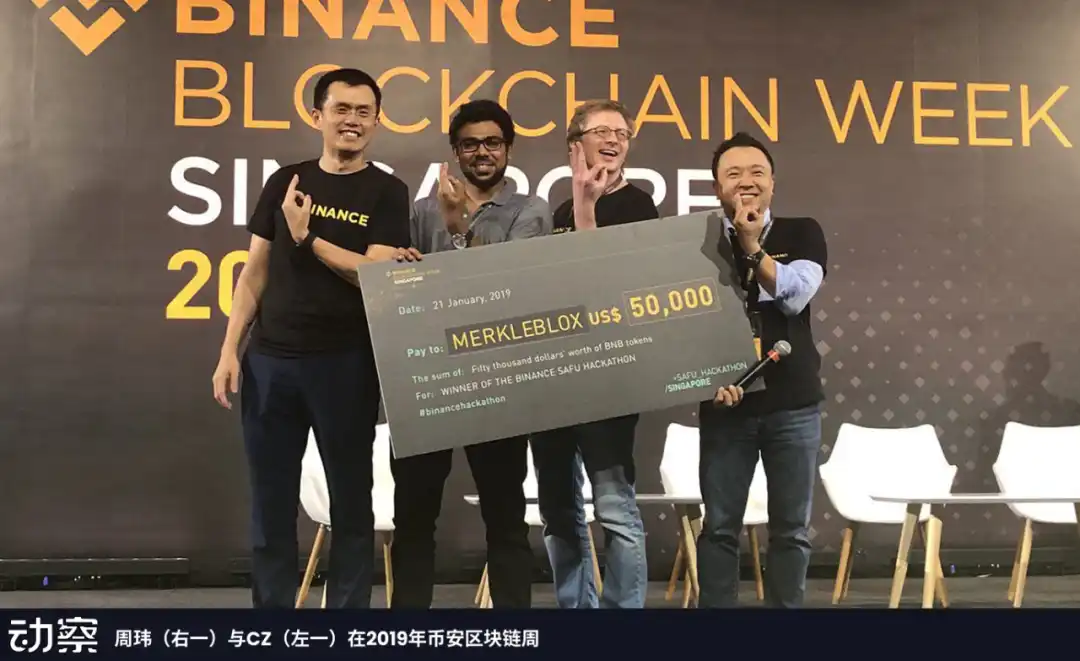 : Stabil kripto paraları itibari para birimlerine dönüştürmenin maliyetleri ve zorlukları nelerdir? Birçok şirketin farkında olmadığı tuzaklar nelerdir? Zhou Wei: Bu sektörün, özellikle geleneksel finans kuruluşlarından gelenler veya çeşitli ülkelerden yeni kullanıcılar için tuzaklarla dolu olduğuna inanıyorum. Stabil kripto paraları kullanma deneyimi ve zorluğu, aslında farklı ülke ve bölgelerde önemli ölçüde farklılık göstermektedir.
Örneğin, Hong Kong, Singapur, Filipinler, Tayland, Japonya ve Güney Kore gibi Asya pazarlarında, kripto sektörüne hizmet verebilecek yerel düzenlemeler ve finans kurumları nispeten köklüdür. Örneğin Japonya, 2017 gibi erken bir tarihte bir kripto endüstrisi lisanslama sistemi başlattı. Bu sistem, kullanıcıların bankalar, ödeme kuruluşları veya cüzdanlar aracılığıyla Japonya Finansal Hizmetler Ajansı (JFSA) tarafından düzenlenen borsalardaki hesaplarına doğrudan Japon yeni yatırarak Bitcoin satın almalarına olanak tanıyor.
Ancak, Japonya'nın stablecoin'lere ilişkin düzenlemesi nispeten katıdır ve USDT'ye erişim sınırlıdır, ancak USDC genellikle mevcuttur.
Tayland da benzer bir durum sergiliyor. Tayland operasyonlarımız 2016 ve 2017 yıllarında yerel kullanıcılara hizmet vermeye başladı ve başlangıçta kullanıcıların Tayland Bahtı (THB) ile Bitcoin satın almalarına olanak sağladı; bugün ise kullanıcılar Tayland Bahtı ile doğrudan USDT satın alabiliyor. Kara para aklamayla mücadele yasaları ülkeden ülkeye değişiklik göstermekte olup, itibari para yatırma tutarları, satın alma limitleri ve para çekme noktaları gibi konularda düzenlemeler getirmektedir. Ancak genel olarak, yasal bir ikametgah sahibi veya işletme sahibi olduğunuz sürece, düzenlenmiş bir borsada hesap açıp yerel para birimini (Hong Kong'da HKD/USD veya Singapur'da SGD/USD gibi) kullanarak USDT veya USDC satın almak zor değildir. Filipinler'de, borsamız yerel çalışma vizesine sahip Çin vatandaşlarına da hizmet vermektedir; aynı durum Singapur ve ABD için de geçerlidir. ABD, Coinbase gibi uyumlu kanallar sunar ve Avrupalı kullanıcılar Coinbase veya Kraken aracılığıyla USD ve EUR yatırabilirler. Kurumlar için stablecoin'leri itibari parayla değiştirmenin iki yolu vardır: İlk olarak, Circle'da doğrudan bir kurumsal hesap açabilir ve USD'yi USDC'ye dönüştürmek veya USDC'yi USD ile değiştirmek için onun basım programını kullanabilirler (günlük limitler geçerlidir). İkincisi ve daha yaygın olanı ise borsalardır. Borsalar yalnızca itibari paradan stablecoin'e dönüşümleri kolaylaştırmakla kalmaz, aynı zamanda zincirler arası takasları (aynı stablecoin'i farklı blok zincirleri arasında dönüştürme) ve çapraz stablecoin takaslarını (örneğin USDT'yi USDC ile takas etme) da kolaylaştırır. Binance'in ilk günlerinde, USDT'nin itibari paradan paraya kanallarıyla karşılaştığımda, stablecoin ekosistemi nispeten basitti; birkaç farklı tür ve birkaç katılımcı vardı. USDC ana akım dolaşıma ancak 2019'da girdi. 2014'ten 2018'e kadar USDT, çoğu borsada temel stablecoin'di. USDT'ye erişim hem düzenlenmiş hem de düzenlenmemiş OTC kanallarını kapsıyordu, bu da o zamanlar nispeten uygulanabilir olmasını sağlıyordu. O zamanlar USDT'nin dolaşım hacmi yalnızca 1-2 milyar dolardı, ancak şu anki büyüklüğü oldukça farklı. Binance günlerimizde, 2019 sonu ve 2020 başında, düzenlemeye tabi bir ABD tröst şirketi olan Paxos ile ortaklaşa kendi stabil coin'imiz BUSD'yi de çıkardık. Ayrıca onu sıfırdan piyasaya sürdük. Buna karşılık, günümüzün stabil coin piyasası, katılımcıların, para birimlerinin, zincirlerin, borsaların ve lisanslı şirketlerin çoğalması nedeniyle daha karmaşıktır. Birçok kişi, kısmen rezerv şeffaflığıyla ilgili sorunlar nedeniyle USDT'yi karanlık sektörle ilişkilendirir: başlangıçta rezervlerinin yeterliliğini veya fonların tutulduğu belirli bankaları doğrulamak imkansızdı.Ancak Bitfinex ile aynı gruba ait olan USDT, banka hesaplarını ifşa etmeye çalıştı, ancak bir ay içinde hesapları kapatıldı. Bu, kripto endüstrisinin ilk günlerinde sıkça karşılaşılan bir ikilemdi; bankalarla kedi-fare oyunu gibiydi; Binance'in düzenleyicilerle ilişkisi de o dönemde benzerdi. USDT'nin erken dönemdeki hayatta kalması büyük ölçüde bu "çılgın büyüme" modeline bağlıydı. Şeffaflık eksikliği ve karanlık faaliyetlerine yönelik dışarıdan gelen eleştirilere rağmen, dayanıklılığı inkâr edilemez. Bu ortamda, ekibin hayatta kalma felsefesi basitti: hayatta kalmak her şeyden önemliydi. Kripto endüstrisinin anonimliği, kötü niyetli faaliyetlerin maliyetini düşürdü ve kâr potansiyelini artırdı; bu da ilk günlerde karanlık ve meşru piyasaların bir arada var olmasına yol açtı. Zamanla, sektör kaçınılmaz olarak uyumluluk, şeffaflık ve kurumsallaşmaya doğru ilerleyecek ve stabilcoin piyasasının gelecekteki yönü bu eğilim altında giderek daha da belirginleşecek. Stabilcoin'ler döviz piyasasını altüst edebilir mi? Sınır Ötesi Ödemelerin Fırsatları ve ZorluklarıDynamic Observer: Binance o zamanlar Coins.ph'ye yatırım yapmadı da siz neden yaptınız?
Zhou Wei: 2021'de dünyadaki neredeyse tüm uyumlu borsaları inceledim ve bu süreçte birçok birleşme, satın alma ve yatırım projesine katıldım. Şirketin nihai kararına gelince, ayrıldıktan sonra artık bundan haberim yoktu.
Ancak benim bakış açıma göre, belirli hedefler konusunda beni iyimser kılan nedenler arasında pazar potansiyeli, lisans engelleri, marka etkisi ve tarihsel birikim yer alıyor.
Örnek olarak Coins.ph'yi ele alalım. Bu şirket 2014 yılında kuruldu ve hem bir ödeme şirketi olarak iş geçmişine hem de bir kripto borsası işletme deneyimine sahip.
Filipinler pazarındaki ilk günlerinde, hem Alipay'e benzer yerel ödeme seçenekleri hem de Coinbase'e benzer bir kripto varlık ticareti deneyimi sunarak çok geniş bir kullanıcı tabanı ve kullanım senaryoları oluşturdu. Ben ona sadece bir borsa olarak değil, hem ödeme hem de ticaret yeteneklerine sahip bir şirket olarak odaklandım.
Filipinler pazarını seçmemdeki bir diğer önemli faktör de 2021'deki Axie Infinity patlamasıydı. O dönemde Filipinler, küresel olarak en yüksek kripto benimseme oranlarına sahip ülkelerden biri haline gelmişti.
Neredeyse herkes bu "oynarken kazan" oyununa katılıyor, önce doğrudan kripto varlıkları satın alıyor, ardından oyunu oynayarak "madencilik" yapıyordu. Bu olağanüstü çılgınlık iki veya üç yıl sürdü ve 2021 ile 2023 yılları arasında yerel taban kullanıcıları arasında kripto para birimlerinin yaygın olarak benimsenmesini sağladı.
Filipinler pazarının bir diğer çekici özelliği, küresel olarak Çin, Hindistan ve Meksika'nın ardından dördüncü en büyük sınır ötesi havale hacmine sahip olmasıdır. Yurt dışındaki çalışanlar tarafından her yıl yaklaşık 40 milyar dolarlık döviz transferi yapılmaktadır. Bu büyük ve istikrarlı ödeme piyasası, Filipinler'i sınır ötesi ödemeleri optimize etmek için kripto para birimleri ve stablecoin'leri kullanmayı deneyen ilk ülkelerden biri haline getirmiştir. Başlangıçta, yerel ödemeler geleneksel ABD doları havalelerinin yerini almak üzere Stellar (XLM) gibi zincir üstü stablecoin'ler kullanılarak yapılıyordu. Bankaların haftada beş gün, sekiz saatlik hizmet döngüsüyle karşılaştırıldığında, borsaların 7/24 ödeme olanakları, stablecoin kullanan ödemelerin ve borsaların verimliliğini önemli ölçüde artırmaktadır. Dolayısıyla, bence bu şirketin üç temel avantajı vardır: birincisi, lisans ve uyumluluk sertifikalarının azlığı; ikincisi, derin bir kripto kullanıcı tabanı; ve üçüncüsü, sınır ötesi ödemeler ve B2B ödeme piyasalarına doğrudan erişim imkânı. Son bir buçuk ila iki yıldır, basit bir borsadan küresel ödemeler ve sınır ötesi havaleler sunabilen lisanslı bir kripto platformuna kademeli olarak dönüştük. Bu sadece iş modelimizin bir uzantısı değil, yeni bir büyüme yörüngesinin başlangıcı. [Bağlam belirsiz - muhtemelen bir çeviri hatası]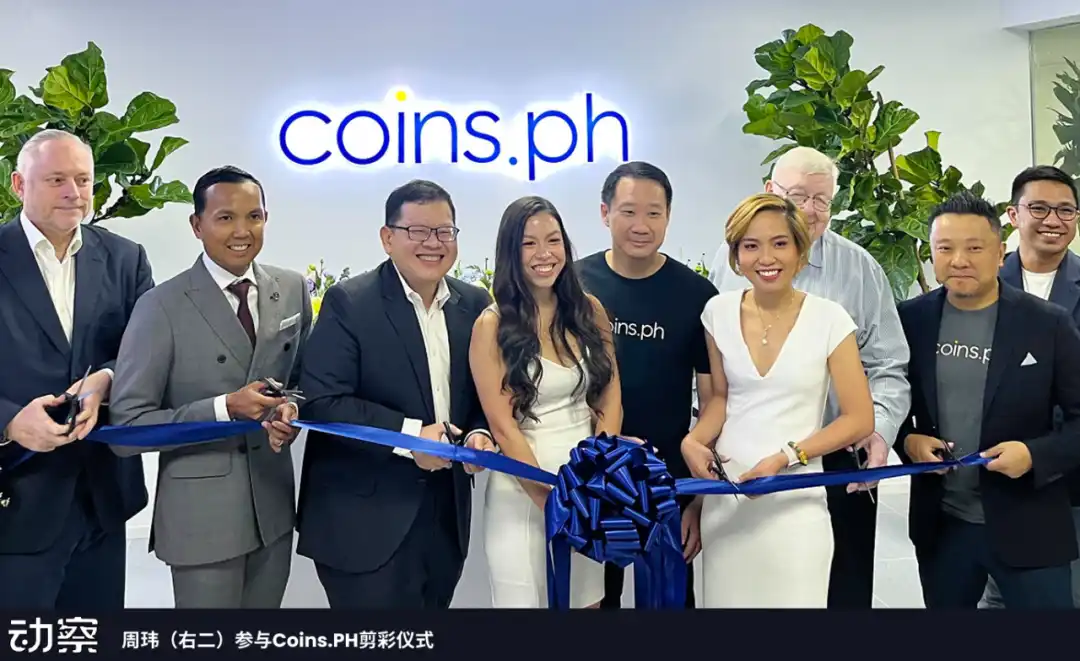 : Filipin hükümeti, stablecoin politikalarını ancak 2024'ün sonunda uygulamaya başladı. Bunun Coins.ph'nin iş gelişimi üzerinde önemli bir etkisi var mı? Zhou Wei: Bu politikanın işimiz üzerinde doğrudan bir etkisi olduğunu düşünmüyorum; daha temel neden kullanım durumlarının genişlemesi. Gözlemlerime göre, dünyanın en büyük tek pazarlarından biri döviz piyasası ve Filipinler'de günlük yaklaşık 15 milyar ila 20 milyar peso, ABD doları karşısında işlem görüyor. Bu döviz işlemlerinin yerini, ABD doları stablecoin'lerinin (USDT ve USDC gibi) Filipin pesosu karşısında değiştirilmesi alırsa, tamamen yeni bir alternatif pazar ortaya çıkar. Ancak bu tür işlemlerin uyumlu bir borsada gerçekleştirilmesi gerekir. Öncelikle, borsanın müşteri talebine ihtiyacı vardır: bir yandan, çoğunlukla yerel veya sınır ötesi ödeme şirketleri olmak üzere satıcılar vardır. Diğer yandan, kripto para yatırımcıları ve sabit kripto paralar kullanarak sınır ötesi para transferi yapması gerekenler (örneğin, yurtdışına açılan Çinli e-ticaret şirketleri) de dahil olmak üzere alıcılar vardır. Bizim görevimiz, bu talep taraflarını işlemleri eşleştirmek için tek bir "pazar yerinde" bir araya getirerek borsayı buluşma noktaları haline getirmektir. Filipinler'de, borsamız her zaman uyumlu bir borsanın temeli olan USDT ve USDC alım satımını sunmuştur. Tayland gibi pazarlarda da aynı modeli benimsiyoruz.
Son zamanlarda değişiklikler meydana geldi: Hong Kong'un stablecoin'leri yasal ve uyumlu çerçevesine resmen dahil etmesi, Circle gibi ABD stablecoin ihraççılarının başarılı halka arzları ve yeni ABD yönetimi altında daha net bir düzenleyici yol bulunmasıyla, ana akım ABD finans kuruluşları stablecoin'leri yasal olarak kullanmaya başladı.
Aynı zamanda, Hong Kong'un sınır ötesi işletmeleri, e-ticaret şirketleri ve ödeme kuruluşları artık ödemeler için stablecoin'leri meşru olarak kullanabiliyor.
Bu, stablecoin'ler için sınır ötesi dolaşım ağını daha da açıyor ve Filipinler bir "liman" görevi görüyor: yabancı fonlar USDC biçiminde gelebilir, burada "boşaltılabilir" ve peso ile takas edilebilir.
Yerel fonlar ayrıca liman aracılığıyla USDT'ye dönüştürülebilir ve ardından yurtdışına geri gönderilebilir. Sınır ötesi stablecoin ödemelerine olan talep arttıkça, "liman" iş hacmimiz de hızla arttı. Dongcha: Bazıları, stablecoin'lerin döviz ve sınır ötesi ödeme işlemlerindeki yüksek maliyetlerini sorguluyor. Örneğin, Airwallex'in kurucusu, stablecoin maliyetlerinin geleneksel döviz kurundan daha düşük olamayacağına inanıyor. Siz ne düşünüyorsunuz? Zhou Wei: Ben her zaman bu tür bir işin özünde her tarafın kendi "mallarını" satmasıyla ilgili olduğuna inandım. Geleneksel bankaların malları döviz havuzları ve geleneksel ödeme imkânlarıyken, benim mallarım stablecoin ticareti ve dijital ödeme imkânlarıdır; bu ikisinin tamamen farklı özellikleri vardır. Bir benzetme yapmak gerekirse, geleneksel bankalar "deniz taşımacılığı", stablecoin'ler "hava taşımacılığı" ve bazı yerelleştirilmiş ödeme yöntemleri "kara taşımacılığı" gibidir. Deniz taşımacılığı en düşük maliyetlidir, ancak yavaş ve zaman kısıtlıdır. Hava taşımacılığı daha pahalı olsa da 7/24 mevcuttur ve esnektir; banka kapalı olsa bile para transferini tamamlayabilirim. Şu anda, stablecoin'lerin maliyeti geleneksel döviz işlemlerinden daha yüksektir, bunun başlıca nedeni havuz boyutunun hala küçük olmasıdır. Örneğin, Filipinler'de bankalar günlük 1 milyar ila 2 milyar peso döviz işlemi gerçekleştirebilir ve döviz piyasasının likiditesi ve derinliği stablecoin piyasasının çok ötesindedir. Dolayısıyla, bu aşamada bankalar döviz maliyetlerinde açık bir avantaja sahiptir. Ancak, stablecoin ve peso işlemleri için likidite havuzu giderek genişledikçe, maliyet farkı daralmaya devam edecek ve gelecekte geleneksel dövizle eşit seviyeye bile gelebilir; bu noktada stablecoin'lerin kullanım alanları daha da genişleyecektir. Kilit faktör likiditedir; hem stablecoin'lerin sınır ötesi ödeme likiditesi hem de stablecoin'lerin itibari para birimlerine karşı likiditesi. Örneğin, ABD doları ve ABD doları stablecoin'leri arasında neredeyse hiç maliyet yoktur; ancak ABD dolarına karşı değiştirilen ABD dışı herhangi bir itibari para birimi için bir spread ortaya çıkacaktır.Şu anda, ABD doları ve Hong Kong doları arasındaki döviz kuru farkı küçüktür, ancak USDT ve Hong Kong doları arasındaki fark nispeten daha büyüktür, çünkü geleneksel döviz havuzu, stablecoin ticaret havuzundan çok daha büyüktür. Bununla birlikte, stablecoinler ve Hong Kong doları arasındaki işlem hacmi kademeli olarak arttıkça, fark daralacaktır. Aynı mantık Tayland ve Filipinler gibi piyasalarda da geçerlidir: ABD doları ve yerel para birimleri için döviz havuzu büyükken, USDT ve yerel para birimleri için havuz nispeten küçüktür ve bu da daha yüksek işlem maliyetlerine neden olur. Ancak, stablecoin havuzu genişlediğinde ve likidite arttığında, daha fazla işlem hacmini kaldırabilecektir ve fark doğal olarak azalacaktır. Bu, tam olarak şu anda piyasada meydana gelen değişimdir ve stablecoin ödeme ağlarının rekabet gücünü artırmanın önemli bir yoludur. Dinamik Gözlem: Stabilcoin döviz piyasası 7/24 çalışabilir mi? Zhou Wei: Her ülkenin 7/24 ödeme sistemi var, Filipinler'de PESONet ve InstaPay gibi, ABD'de ise ACH (kısmen 7/24). Yapmamız gereken 7/24 kriptoyu yerel 7/24 itibari para ödeme sistemiyle entegre etmek. Filipinler Test Alanı: PHPC deneme ortamından çıktıktan sonra nereye gidecek? Dongcha: Bir stablecoin çıkarmakla Hong Kong'da çıkarmak arasındaki fark nedir? Zhou Wei: Hong Kong ve Filipinler'in stablecoin düzenlemesine yönelik yaklaşımları temelde farklı. Hong Kong, net bir düzenleyici çerçeve ve giriş gereklilikleri ortaya koyan kapsamlı bir stablecoin düzenleme tasarısı sunarak çok sayıda piyasa katılımcısını cezbetti. Diğer yandan Filipinler benzer bir mevzuat sunmadı, bunun yerine merkez bankasının yalnızca seçili kurumlara pilot lisanslar vermesiyle daha esnek bir yaklaşım benimsedi. Filipinler'de, stablecoin işimiz, 2023'te lisans başvurusunda bulunduktan sonra ilk olarak merkez bankasının "düzenleyici deneme ortamına" girdi. Bir yıl boyunca deneme ortamında faaliyet gösterip tüm temel performans göstergelerini (KPI) karşıladıktan sonra, bu yıl deneme ortamından resmen çıktık ve piyasaya erişim hakkı kazandık. Merkez bankası, bizi pilot program için öncelikle kendi denetimi altındaki en büyük borsa olmamız nedeniyle seçti. Stablecoin'lerin hem ihracı hem de geri alımı (Mint ve Redeem) borsa aracılığıyla gerçekleştirilir: kullanıcılar platforma peso yatırır ve bunları 1:1 oranında, ücretsiz olarak doğrudan PHPC'ye dönüştürebilirler; geri alımlarda ise yalnızca %0,01 ücret alınır. PHPC kazanıldıktan sonra, kullanıcılar bunu blok zincirinde serbestçe dolaşıma sokabilirler. Başlangıçta bunu Ronin'in halka açık blok zincirinde kullanıma sunduk. Birçok oyuncu oyun gelirlerini PHPC'ye dönüştürüyor ve bu daha sonra platform aracılığıyla itibari paraya dönüştürülüyor.
Gelecekte, özellikle yurtdışındaki Filipinli işçilerin para transferi ihtiyaçları olmak üzere sınır ötesi ödeme senaryolarına odaklanacağız. Filipinler, yılda yaklaşık 40 milyar dolarlık sınır ötesi para transferi ile dünyanın dördüncü büyük döviz transferi alıcısıdır ve bu para transferleri çoğunlukla yurtdışındaki işçilerden gelmektedir. PHPC'yi kullanarak paralarını evlerine gönderebilirlerse, maliyet neredeyse blockchain gaz ücretlerine eşit olacak ve hesaba ulaşma süresi saniyelere indirilebilecek.
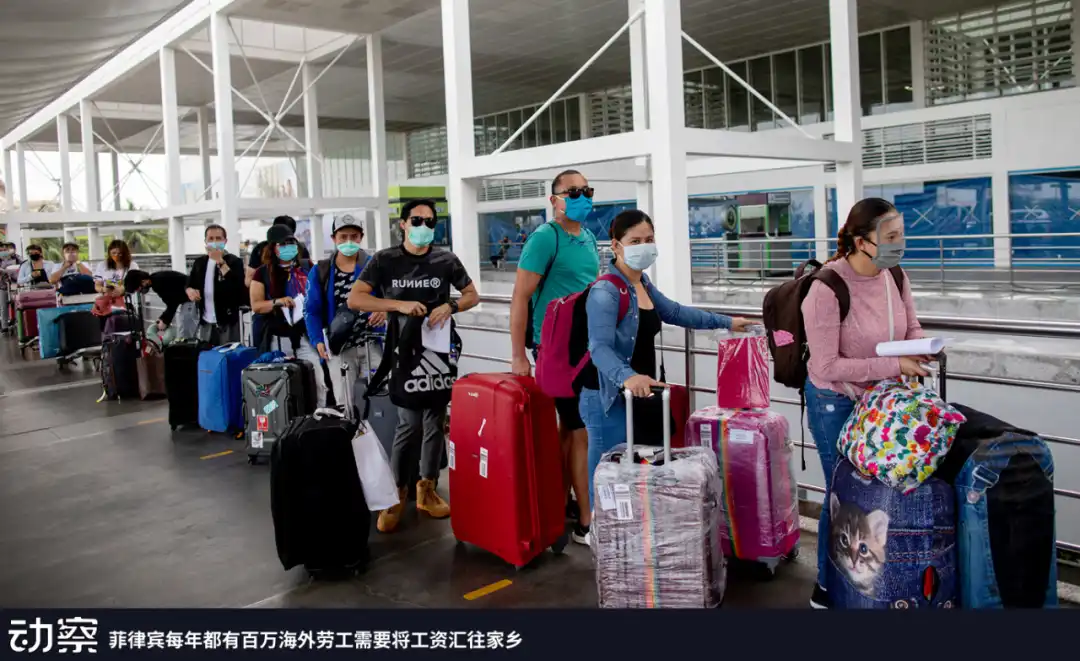
Örneğin, ABD'de çalışan Filipinliler doğrudan Coinbase üzerinden PHPC satın alabilir ve Filipinler'e transfer edebilirler; alıcı da anında bunu pesoya çevirebilir.
Benzer şekilde, Hong Kong lisanslamaya kapılarını açarsa, PHPC'yi Hong Kong'da tescil ettirmeyi planlıyoruz. Bu sayede orada çalışan yüz binlerce Filipinli işçi Hong Kong doları ile PHPC satın alıp doğrudan ülkelerine gönderebilecek ve böylece sıfır döviz kuru farkı ve düşük maliyetli ödeme elde edebilecek. Bu modelin ayrıca Singapur gibi pazarlara da genişletilmesi ve mevcut küresel itibari para ağ geçidi ağımıza entegre edilmesi bekleniyor. PHPC daha fazla borsaya (Binance gibi küresel platformlar dahil) dahil edilebilirse, sınır ötesi ödeme yetenekleri ve piyasa kabulü önemli ölçüde artacaktır. Dongcha: PHPC'nin kâr modeli, USDT ve USDC gibi geleneksel stablecoin'lerden farklı mı? Zhou Wei: Faiz veya varlık yönetim ücreti kazanmak, stablecoin'ler için açık bir doğrudan gelir modelidir. Ancak daha uzun vadeli bir bakış açısıyla, bu ürünü Filipinler'de ikamet etmeyen denizaşırı çalışanlara yerelleştirilmiş finansal hizmetler sunmak için kullanmayı umuyoruz. Esasen stablecoin'ler, finansal kapsayıcılık için bir araçtır. Dünyanın dört bir yanındaki insanların, daha önce yalnızca ABD doları banka hesabı olanların erişebildiği hizmetlere (mevduat faizi, yatırım fırsatları ve krediler dahil) erişmesini sağlarlar.
Geçmişte, bu haklar ve çıkarlar bir ABD doları hesabı olmadan neredeyse ulaşılamazdı; ABD doları stablecoin'lerinin ortaya çıkışı, tüm bunların coğrafya ve bankacılık sisteminin sınırlarını aşmasına olanak tanıdı.
Aynı mantık Filipin finans sistemine de tam olarak uygulanabilir. Hong Kong, Singapur veya Orta Doğu'da çalışan birçok Filipinli işçi, kendi ülkelerinde gayrimenkul satın almayı, tüketimde bulunmayı veya yatırım yapmayı umuyor.
Ancak, sınır ötesi fon transferleri ve yerel banka hesaplarının açılmasına getirilen kısıtlamalar nedeniyle geçmişte bu son derece zordu. Stablecoin'ler, özellikle PHPC'ler, bu kanalı onlar için açma ve yerel halk gibi yerel ekonomik faaliyetlere katılma fırsatına sahip.
Şu anda dünya çapında yaklaşık 10 milyon Filipinli işçi denizaşırı ülkelerde çalışıyor. Finansal ihtiyaçları nihayetinde ülkelerine kadar uzanıyor, ancak tarihsel olarak bunları karşılayacak doğru araçlardan yoksundular. PHPC böyle bir araç olarak hizmet edebilir ve Filipinler'in yerel finansal hizmetler sistemine küresel olarak doğrudan erişmelerini sağlayarak sınır ötesi, düşük maliyetli ve anında finansal katılımı mümkün kılabilir. Dongcha: Filipinler döviz piyasasının yıllık 4 milyar dolar değerinde olduğunu söylediniz, doğru mu? Zhou Wei: Evet, yıllık. Birincil bileşen kişisel havaleler - denizaşırı işçiler tarafından evlerine gönderilen ve yıllık yaklaşık 40 milyar dolar tutarında olan havaleler. Dongcha: 2030'a baktığımızda, önümüzdeki beş yıl içinde stablecoin'lerin bu pazarda ne kadar pay alacağını düşünüyorsunuz? Zhou Wei: Sanırım tüm sınır ötesi fonların yarısı, yaklaşık 20 milyar dolar, stablecoin'ler kullanılarak ödenecek. Dongcha: Bunun ne kadarı Coins.ph üzerinden akacak? Zhou Wei: PHPC'ye sadece bakamayız, çünkü PHPC bir işlem hacmi metriğidir. İşlem hacmi her zaman aktif kullanıcılarından (AU) daha büyük olacaktır. AU o kadar yüksek olmasa da işlem hacmi önemli olacaktır. Yurtdışındaki çalışanlar sadece bir kullanım örneği; çok daha fazlası ortaya çıkıyor. Dongcha: Axie Infinity gibi yerel oyun içi para birimi borsalarının yanı sıra, Filipinler'de faturaları ödemek için birçok yerel dijital çözüm mevcut. Stabilcoin kullanmak maliyetleri artıracaktır. Kullanıcıların şu anda kaç yüzdesi faturalarını ödemek için PHPC kullanıyor?Zhou Wei: Şu anda neredeyse hiç yok, çünkü ürün hala deneme aşamasında ve henüz zincirde piyasaya sürülmedi. Başlangıçta piyasaya sürdüğümüz zincir, hala test aşamasında olduğu için ana akım zincire yerleştirilmedi. Bu yıl deneme sürümünü yeni tamamladık ve tanıtım Eylül ayında başlayacak.
Dongcha: Beklentileriniz neler?
Zhou Wei: İki ana kullanım alanı zincir içi senaryolar ve döviz takası. Ancak daha sonra yerel ödeme aşamasına geçmek mümkün olacak; örneğin, az önce bahsettiğiniz gibi, sabit kripto paraları gerçek bir yerel ödeme ürünü olarak kullanarak yemek teslimatı, günlük yaşam ödemeleri veya yerel ödeme platformları gibi senaryolar.
Ancak, bu adımın en zor adım olduğuna inanıyorum çünkü zaten olgunlaşmış bir hizmet sisteminin değiştirilmesini gerektiriyor. Mevcut yerel ödeme sistemleri zaten çoğu temel ihtiyacı karşılayabiliyor ve kullanıcı alışkanlıkları çoktan oluşmuş durumda. Bu nedenle, gelecekteki uygulama senaryolarının yine de yukarıda bahsedilen iki alana odaklanacağını düşünüyorum: zincir içi ve döviz takası.
Dongcha: Peki, stabilcoin'ler fatura ödeme senaryosuna nasıl uyuyor?
Zhou Wei: Aslında buna gerek yok. Geleneksel ödemeler bu sorunları zaten iyi bir şekilde ele alıyor, bu yüzden sabit kripto paralarla değiştirmeye zorlamaya gerek yok.
Dongcha: Bu senaryolar evrensel mi, yoksa Filipinler'e özgü mü?
Zhou Wei: Sabit kripto paralar, sınır ötesi talebin olduğu her pazarda değerlidir. Ancak, yerel eşler arası işlemlerde kullanım alanları oldukça sınırlıdır. Dongcha: Bu görüş, sabit kripto paraların aynı itibari para sistemi içindeki ödemeler, özellikle de yerel B2B veya C2C işlemleri için daha uygun olduğuna inanan birçok kişiden farklıdır. Zhou Wei: Bana göre, sabit kripto paraların, özellikle gelişmiş ödeme sistemlerine sahip ülke veya bölgelerde, yerel ödeme pazarında çok az rolü var. Çoğu Asya pazarında, kullanıcı ödeme alışkanlıkları zaten yerleşik, dijital cüzdanlar yaygın olarak kullanılıyor ve ödeme hızları ve maliyetleri çok düşük seviyelere optimize edilmiş durumda. Tüm işlemler T+0 bazında anında sonuçlandırılamasa da, en azından bir gün veya aynı gün içinde sonuçlandırılabilir ve ücretler zaten oldukça düşüktür. Böyle bir ortamda, stablecoin'lerin piyasaya sürülmesi, verimliliği artırmak yerine yalnızca karmaşıklığı artıracaktır. Stablecoin'lerin, bazı Afrika ülkeleri gibi ödeme sistemlerinin az gelişmiş olduğu bölgelerde uygulanabilir bir yerel ödeme aracı olma şansı vardır. Buna karşılık, Hindistan gibi gelişmiş yerel ödeme altyapılarına sahip ülkeler, halihazırda oldukça verimli yerel transferler sunmakta ve bu da stablecoin'lerin katma değerini neredeyse sıfıra indirmektedir. İlginç bir şekilde, Amerika Birleşik Devletleri'ndeki durum tam tersidir. Küresel bir finans merkezi olmasına rağmen, ABD ödeme sistemi bazı alanlarda Asya kadar gelişmiş değildir ve birçok senaryo hala çeklere, bankalar arası ödemelere ve kredi kartı ağlarına dayanmaktadır. Bu nedenle, stablecoin'lerin Amerika Birleşik Devletleri'nde, özellikle de ödeme sektöründe, Asya-Pasifik pazarına göre daha önemli verimlilik kazanımları sağlayabilecekleri daha büyük bir uygulama potansiyeline sahip olması mümkündür.Bu nedenle, stablecoin'ler için gerçek fırsat, daha fazla sorun noktası, daha yüksek engeller ve daha yüksek maliyetlerin olduğu sınır ötesi ödemelerde olmaya devam ediyor. Özellikle takas döngüleri ve uyumluluk süreçleri, önemli bir optimizasyon alanı sunuyor. Dongcha: Dijital ödemelerin oldukça geliştiği Asya gibi bir bölgede, stablecoin'ler yerel ödemeler için çok az rekabet avantajı sunuyor mu? Zhou Wei: Evet, hiç de değil ve süreç daha karmaşık bile olabilir. Öte yandan, sınır ötesi ödemeler, özellikle uyumluluk maliyetleri ve ödeme süreleri açısından daha fazla engel ve daha yüksek maliyetler içerdikleri için daha büyük fırsatlar sunuyor. Dongcha: Bir örnek verebilir misiniz? Örneğin, 1 milyon pesosu ABD dolarına çevirmek istiyorsanız, geleneksel kanalların maliyet yapıları ile stablecoin kanallarının maliyet yapıları nelerdir? Zhou Wei: Bankalar hafta sonları kapalıdır, bu nedenle geleneksel kanallar aracılığıyla para gönderemezsiniz. Diğer yandan stablecoin'ler 7/24 kullanılabilir. Filipinler'deki döviz kontrolleri nispeten gevşektir, ancak Tayland, Brezilya ve Endonezya gibi daha sıkı kontrollere sahip ülkelerde geleneksel döviz bozdurma işlemleri onay gerektirir ve zaman alıcıdır. Daha küçük miktarlar için, USDT'ye çevirmek anında havale yapılmasını sağlar.
Dinamik Algılama: Şu anda, stablecoin'ler öncelikli olarak tüketici (B2B) veya işletme (B2B) pazarlarına mı hizmet veriyor? Zhou Wei: Filipinler'de hizmetlerimiz hem B2B hem de B2B senaryolarını kapsar. Örneğin, B2B için, birçok Çinli sınır ötesi e-ticaret satıcısı (özellikle TikTok Commerce gibi platformlara katılanlar) Filipinler, Tayland ve Brezilya gibi pazarlarda satış yapmaktadır. Ancak, bu satıcıların genellikle yerel tüzel kişilikleri veya banka hesapları yoktur ve bu da sınır ötesi sermaye transferini zorlaştırır. Eksiksiz bir "tahsilat + stablecoin ödeme" çözümü sunabiliriz: Satıcının yerel satış gelirini (örneğin peso) toplayabilir ve ödeme döngüsü sırasında doğrudan USDT veya USDC'ye dönüştürebiliriz. Ardından stablecoin'leri Hong Kong'daki satıcının şirket hesabına gönderebiliriz. Hong Kong'daki satıcılar, ödeme almak için stablecoin'leri hızla Hong Kong dolarına veya diğer itibari para birimlerine dönüştürebilirler. Bu sayede işletmeler, birden fazla ülkede şirket kurmak veya banka hesabı açmak zorunda kalmadan sınır ötesi ödemeleri sorunsuz bir şekilde tamamlayabilirler. Bu model, küreselleşen Çinli KOBİ'ler için özellikle uygundur; geleneksel sınır ötesi transferlerin yüksek ücretlerinden ve gecikmelerinden kaçınarak, stablecoin'lerin 7/24 anında ödenmesinden yararlanırken zamandan ve uyumluluk maliyetlerinden tasarruf edebilirler. Dongcha: Peki büyük şirketler hafta içi geleneksel kanalları, hafta sonu ise stablecoin'leri kullanabilir mi?
Para basımı ve yönetimi, ulusal egemenliğin önemli bileşenleridir. Bir ülke para birimi üzerindeki kontrolünden vazgeçerse, bu ekonomik egemenliğinin bir kısmından vazgeçmek anlamına gelir.
Örneğin, Arjantin son birkaç yıldır ciddi bir enflasyonla boğuşuyordu ve vatandaşları, para birimi değer kaybını azaltmak için giderek daha fazla ABD doları sabit paralarına bel bağlıyordu. Ancak, hükümet değiştikten sonra, yeni hükümet para yönetimini güçlendirdi, enflasyonu kademeli olarak kontrol altına aldı ve pesonun piyasa işlevini yeniden tesis etti.
ABD doları sabit paralarının yaygın kullanımına rağmen, bu ülkeler hâlâ kendi para birimlerinin hakimiyetini sürdürme motivasyonuna ve yeteneğine sahipler.
Bu nedenle, "ABD doları sabit paraları tüm yerel itibari para birimlerinin yerini alacak" şeklindeki mutlak argümana katılmıyorum. Ulus kavramı var olduğu sürece, hükümetlerin büyük çoğunluğu kendi para birimlerini ihraç etme ve kullanma hakkını korumaya çalışacaktır. Bu yalnızca ekonomik faaliyetlerle ilgili değil, aynı zamanda egemenliğin bir sembolü ve temel ilkesidir.
Heyecan yatıştıktan sonra, stablecoin'lerin potansiyeli nerede?
Dynamic Observer: Hong Kong'da stablecoin'ler için önemli fırsatlar var mı?
Zhou Wei: Hong Kong'un sunduğu stablecoin fırsatlarının oldukça dikkate değer olduğuna inanıyorum. Bunun nedeni, USDT'nin çekirdek kullanıcı tabanının önemli bir kısmının küresel Çin topluluğundan gelmesidir.
Tahminime göre, dünya çapındaki USDT sahiplerinin yaklaşık yarısı Çin topluluğuyla bağlantılı ve Hong Kong bu sermaye ağında kritik bir kavşakta yer alıyor. Hong Kong bu sermaye akışını emebilir ve çekebilirse, stablecoin piyasasının büyüklüğü ve etkinliği önemli ölçüde artacaktır.
Bence Hong Kong'un en büyük fırsatı, bir ABD doları stablecoin'i ihraç etmekte yatıyor. Sonuçta, uluslararası ve bölgesel piyasalarda Hong Kong dolarına yönelik sınır ötesi talep nispeten sınırlıdır. Hong Kong hisse senetleri, tahvilleri ve Hong Kong doları cinsinden fonlar gibi yerel finansal ürünlerin tanıtımı için kullanılmadığı ve bu ürünler Hong Kong doları sabit kripto paraları (stablecoin) biçiminde zincir üzerinde dolaşıma girmediği sürece, talebi hızla artırmak zor olacaktır.
Buna karşılık, ABD doları sabit kripto paralarının sınır ötesi ödeme, yatırım ve değer depolama alanlarındaki küresel uygulanabilirliği, onu Hong Kong için neredeyse olmazsa olmaz kılmaktadır.
Dinamik Gözlem: Bu USDT kullanıcılarını Hong Kong doları sabit kripto para kullanıcılarına dönüştürmeye motive eden nedir?
Zhou Wei: Mevcut gözlemlere göre, Hong Kong'da lisans başvurusunda bulunan kurumlar genellikle tipik yüksek frekanslı USDT kullanıcıları değildir. Sermaye yapıları ve işlem alışkanlıkları, geleneksel kripto yerlilerininkinden farklıdır. Her kurumun detaylı bir profiline sahip olmasam da, kamuya açık verilerdeki eğilimleri görebiliyorum. Örneğin, HashKey'in işlem kayıtları, USDT'den USD'ye işlem hacminin günlük 50 milyon ila 100 milyon dolar arasında istikrarlı bir şekilde seyrettiğini ve bu durumun çapraz döviz değişimine olan talebin istikrarlı olduğunu gösteriyor. [İlgisiz metin aşağıdadır:] Dongcha: Coins.ph'nin ötesinde, stablecoin gelişimini hangi alanlarda ilerletmeyi düşünüyorsunuz? Ya da başka hangi fırsatları görüyorsunuz? Zhou Wei: Bence mevcut ABD yönetimi kendi içinde bir devrim yaşıyor. Sadece finansal sistemde küçük ayarlamalar yapmakla kalmıyor, aynı zamanda SWIFT gibi geleneksel sınır ötesi ödeme sistemlerini doğrudan dolar cinsinden stablecoin'lerle değiştirmeyi hedefliyor. Bu hamle, nadir görülen bir jesti ortaya koyuyor: teknoloji ve inovasyona proaktif bir kucak açma.Hem Beyaz Saray'ın politika yönlendirmesi hem de SEC'in düzenleyici düzenlemeleri aynı sinyali veriyor: ABD, dijital varlık sektörünün önünü açıyor. Başkan, bugün dijital para sektörüne hizmet vermeyi sürekli reddeden bankalara yaptırım uygulayan bir kararname imzaladı. Bu, şüphesiz sismik bir değişim. Geçmişte, yerel bankalar kripto şirketlerine hizmet verirlerse ABD doları hesaplarını kaybetme korkusuyla birçok yerde banka hesabı açamıyorduk. ABD şimdi bu engeli kaynağında ele aldığına göre, tüm sektörü etkili bir şekilde serbest bırakıyor. Bu sadece ödemeler ve döviz piyasaları için iyi bir haber değil. Kanalların ve likidite havuzlarının kurulmasıyla, sabit kripto paraların uygulaması sınır ötesi ödemelerden yatırım, varlık yönetimi ve kredi verme gibi daha geniş bir alana yayılacak. Gelişmekte olan piyasalar, ABD doları sabit kripto paralarını uyumlu kanallar aracılığıyla verimli bir şekilde takas edebildiklerinde, yerel kullanıcılar daha geniş bir yelpazede ABD doları cinsinden yatırım ürünlerine doğrudan erişebilecek. Şu anda üzerinde çalıştığım şey, gelişmekte olan ülkelerde ABD doları sabit kripto paraları için borsa havuzları ve kanalları oluşturmak ve böylece yerel halkın bizim aracılığımızla daha fazla ABD doları yatırım ürünü satın alabilmesini sağlamak. Dongcha: Visa ve Stripe de gelişmekte olan piyasalarda sabit kripto paraları teşvik ediyor. Fırsatları nerede görüyorsunuz? Zhou Wei: Her şeyden önce, temiz bir borsa işletmesi sağlamalıyız. Ancak bu temelde Visa ve Stripe gibi uluslararası ödeme ağlarına erişim ve ortaklıklar sağlayabiliriz. Uyumluluk entegrasyonu daha yüksek işlem hacmine yol açar, bu da döviz maliyetlerini düşürerek daha fazla kullanıcı ve sermaye çekmeyi sağlar. Bu klasik bir erdemli döngüdür: uyumluluk erişimi, erişim ölçeği, ölçek maliyetleri düşürür ve maliyet avantajları ölçeğe yansır. Filipinler'de platformumuz bu olumlu döngüye girdi ve pazar büyümesi artık tek bir dış uyarana bağlı kalmadan kendi kendini yönlendirir hale geldi.
Dinamik Tespit: Bir ABD doları sabit kripto parası SWIFT'in yerini alırsa, Visa'nın yerini alır mı?
Zhou Wei: Hayır. Visa'nın satıcı ağı, hızlı bir şekilde tekrarlanamayacak kadar büyük. Visa ayrıca yüzlerce veya binlerce bankayla çalışmak istemiyor. USDC, 500 banka hesabının yerini alabilecekse, bunu yapmaya hazırdır. Filipinler'de bir tür stablecoin limanıyız. Ülkeye giren ve çıkan tüm stablecoin'ler burada işlem görmeli çünkü en büyük likidite havuzuna sahibiz.
Dongcha: Bunu nasıl başarıyoruz?
Zhou Wei: Ödeme sürecinden bağımsız olarak, temelde aynı: Bir API aracılığıyla fonlara erişin, ikincil bir başvuru ve işlem tamamlayın ve ardından fonları talebe göre herhangi bir hesaba dağıtın. Ödeme lisansımızla, herhangi bir alıcının hesabına itibari para birimi ödemenin yanı sıra, anında alım, satım, para çekme ve fon dönüştürme işlemlerini de mümkün kılıyoruz.
Bu, bir piyasada "ilk mil" ve "son mil" için itibari para kanalları açtığımız ve bunları borsalar, çeşitli stablecoin'ler ve çoklu zincir desteğiyle birleştirdiğimiz sürece, sınır ötesi sermaye akışlarının tüm sürecini tam olarak kapsayabileceğimiz anlamına gelir. Bu sistemde borsalar, yerel kullanıcıları doğrudan küresel finans ağıyla bağlantılandırarak "son mil"de kilit bir rol oynar.
Aslında, stablecoin'ler Visa gibi uluslararası ödeme şirketleriyle API bağlantısı kurabilirse, tüm ödeme ve ödeme sürecinde artık hiçbir teknik engel kalmayacaktır; üstelik bu sadece Visa ile sınırlı değildir. İşlemlere erişebildiği ve bunları tanımlayabildiği sürece, herhangi bir küresel ödeme ağı, sorunsuz sınır ötesi sermaye akışları sağlayabilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler