



IOSG|Düzenleyici dönüm noktası ve sermaye akışı: GENIUS ve CLARITY Yasaları kapsamındaki yeni kripto ortamı

Orijinal Başlık: "IOSG Haftalık Özet | Politika Değişiklikleri ve Piyasa Değişimi: ABD Kripto Para Düzenleme Çerçevesi #291 Analizi"
Orijinal Yazar: Sam, IOSG Ventures
Giriş
Son üç yılda, ABD'nin kripto paralara yönelik duruşu önemli ölçüde değişti; erken dönemdeki, nispeten dostça olmayan, kolluk kuvvetlerine odaklı bir yaklaşımdan daha yapıcı, kural tabanlı bir düzenleyici yaklaşıma doğru. Bu politika değişikliği, yalnızca kripto paraların yaygın olarak benimsenmesinin önemli bir itici gücü değil, aynı zamanda sektörün bir sonraki büyüme aşaması için de önemli bir katalizördür.
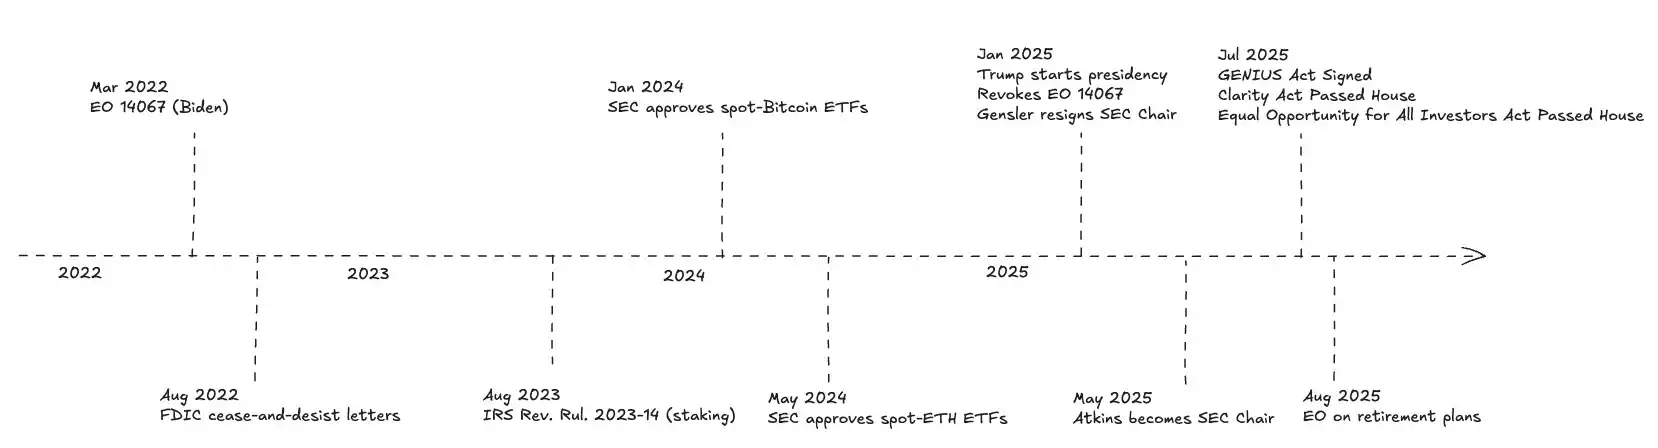
Yatırımcılar için şu anda aşağıdaki gelişmeleri izlemek önemlidir: GENIUS Yasası resmen yürürlüğe girdi ve ödeme sabit paraları için temel bir düzenleyici çerçeve oluşturdu; Temsilciler Meclisi tarafından kabul edilen CLARITY Yasası, ABD Emtia Vadeli İşlemler Ticaret Komisyonu (CFTC) veya Menkul Kıymetler ve Borsa Komisyonu (SEC) tarafından düzenlenecek token'lar için standartları açıklığa kavuşturacak; yürütme kararları düzenleyicileri 401(k) planlarını kripto varlıklara yatırım yapmaya açmaya zorluyor; Temsilciler Meclisi tarafından kabul edilen Nitelikli Yatırımcı Sınavı reform tasarısının özel kripto ticareti katılımcılarının erişimini genişletmesi bekleniyor.
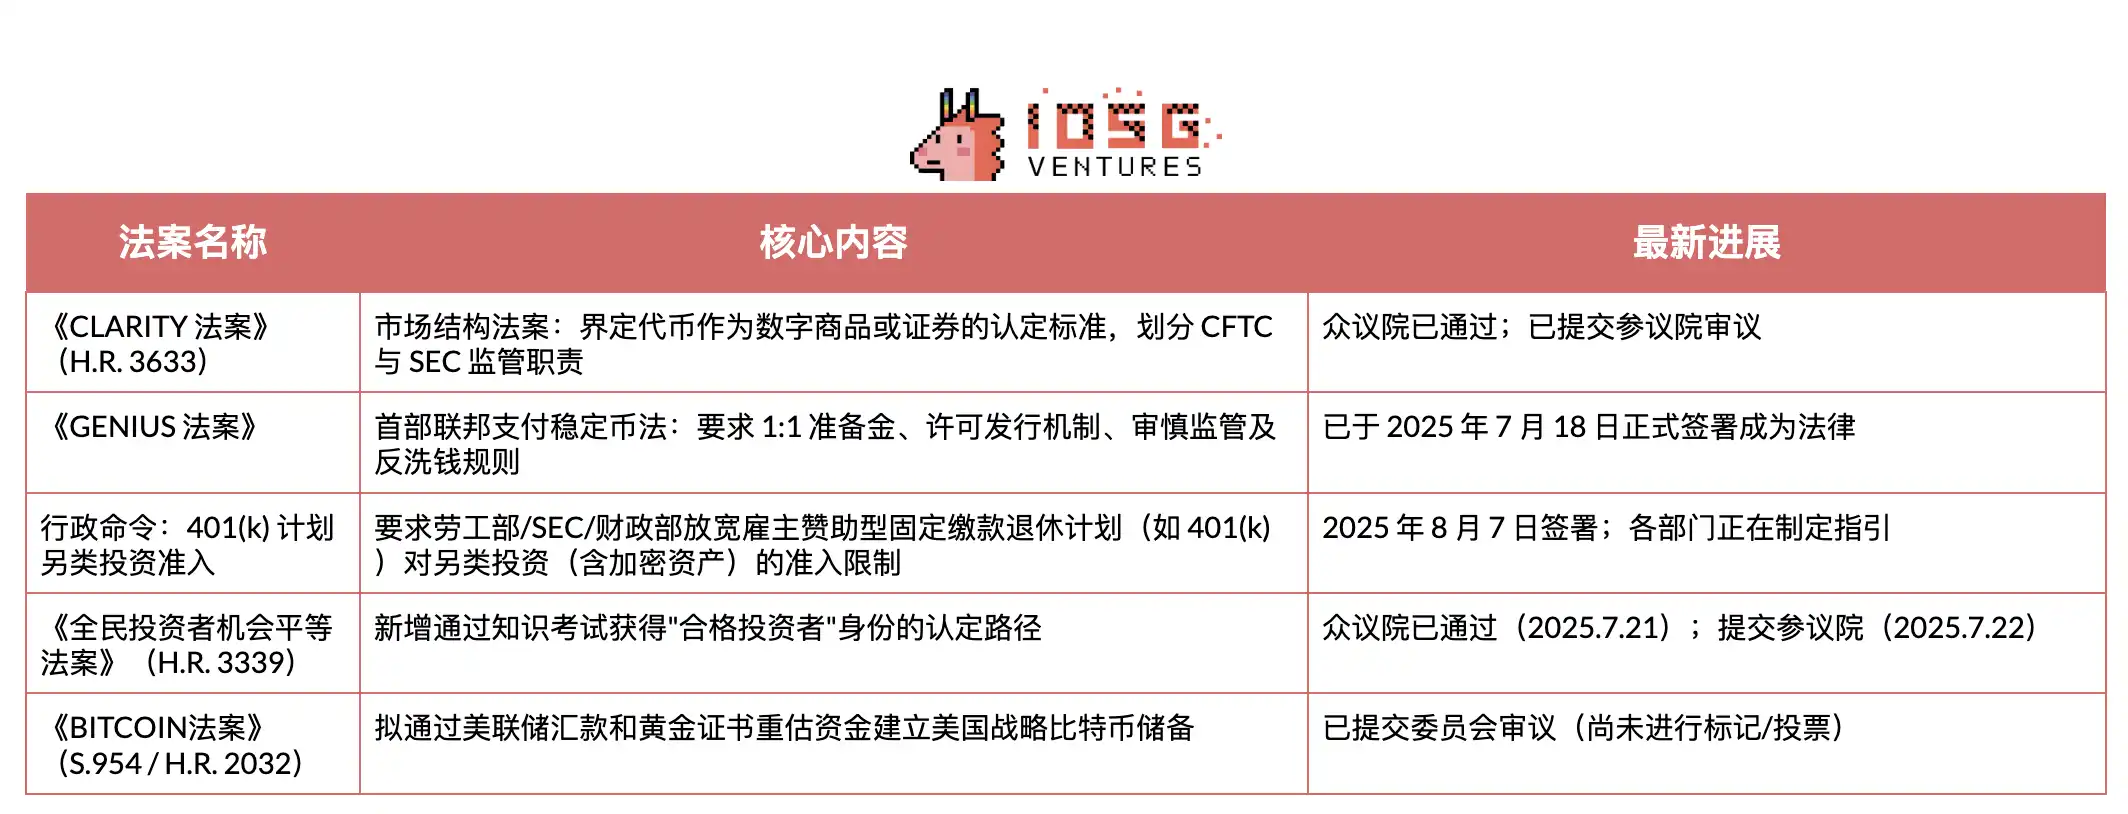
CLARITY Yasası
CLARITY Yasası, bir blockchain sisteminin SEC tarafından "olgun bir sistem" olarak onaylanıp onaylanmayacağına ilişkin temel standartları belirler ve dijital varlıkların "dijital emtialar" (CFTC tarafından düzenlenir) veya menkul kıymetler (SEC tarafından düzenlenir) olarak sınıflandırılması gerektiğini açıkça belirtir. Bir sistem olgun olarak onaylanırsa, yerel token'ı CFTC denetimi altında dijital emtia olarak işlem görebilir; Diğer zincir üstü varlıklar orijinal niteliklerini korur.
"Olgun sistem" nedir?
Yasa tasarısı, yedi "olgunluk" sertifikasyon kriterini açıkça şart koşuyor:
· Sistem değeri: piyasa değeri gerçek benimseme/kullanımla belirlenir ve değer mekanizması temel olarak tamamlanmıştır
· İşlevsellik: işlemler, hizmetler, fikir birliği mekanizmaları ve düğüm/doğrulayıcı işlemleri gerçek zamanlı olarak çalışır
· Açıklık ve birlikte çalışabilirlik: sistem açık kaynaklıdır ve temel faaliyetler üzerinde tek taraflı özel kısıtlamalar yoktur
· Programatik sistem: kurallar şeffaf kod tarafından uygulanır (takdir yetkisine dayalı işlem yoktur)
· Sistem yönetişimi: hiçbir varlık/grup, zincir içi kuralları tek taraflı olarak değiştiremez veya oy haklarının %20'sinden fazlasını kontrol edemez
· Tarafsızlık: Özel ayrıcalık yok (onarım/bakım/güvenlik işlemlerine yalnızca merkezi olmayan süreçler aracılığıyla izin verilir)
· Dağıtılmış Sahiplik: İhraççı/bağlı kuruluşlar/ilgili kişiler toplu olarak %20'den az paya sahiptir
Aşağıdaki tablo, dijital emtiaların (CFTC yetki alanı) ve menkul kıymetlerin (SEC yetki alanı) pratik düzenlemesindeki temel farklılıkları özetlemektedir. CLARITY Yasası çerçevesi, mevcut düzenleyici iş bölümünü büyük ölçüde korur ancak varlıkların SEC yetki alanından CFTC'ye transferi için net bir yol sağlar; temel zincir yukarıda belirtilen olgunluk kriterlerini karşıladığında, ilgili dijital emtia CFTC'nin düzenleyici sistemine aktarılabilir.
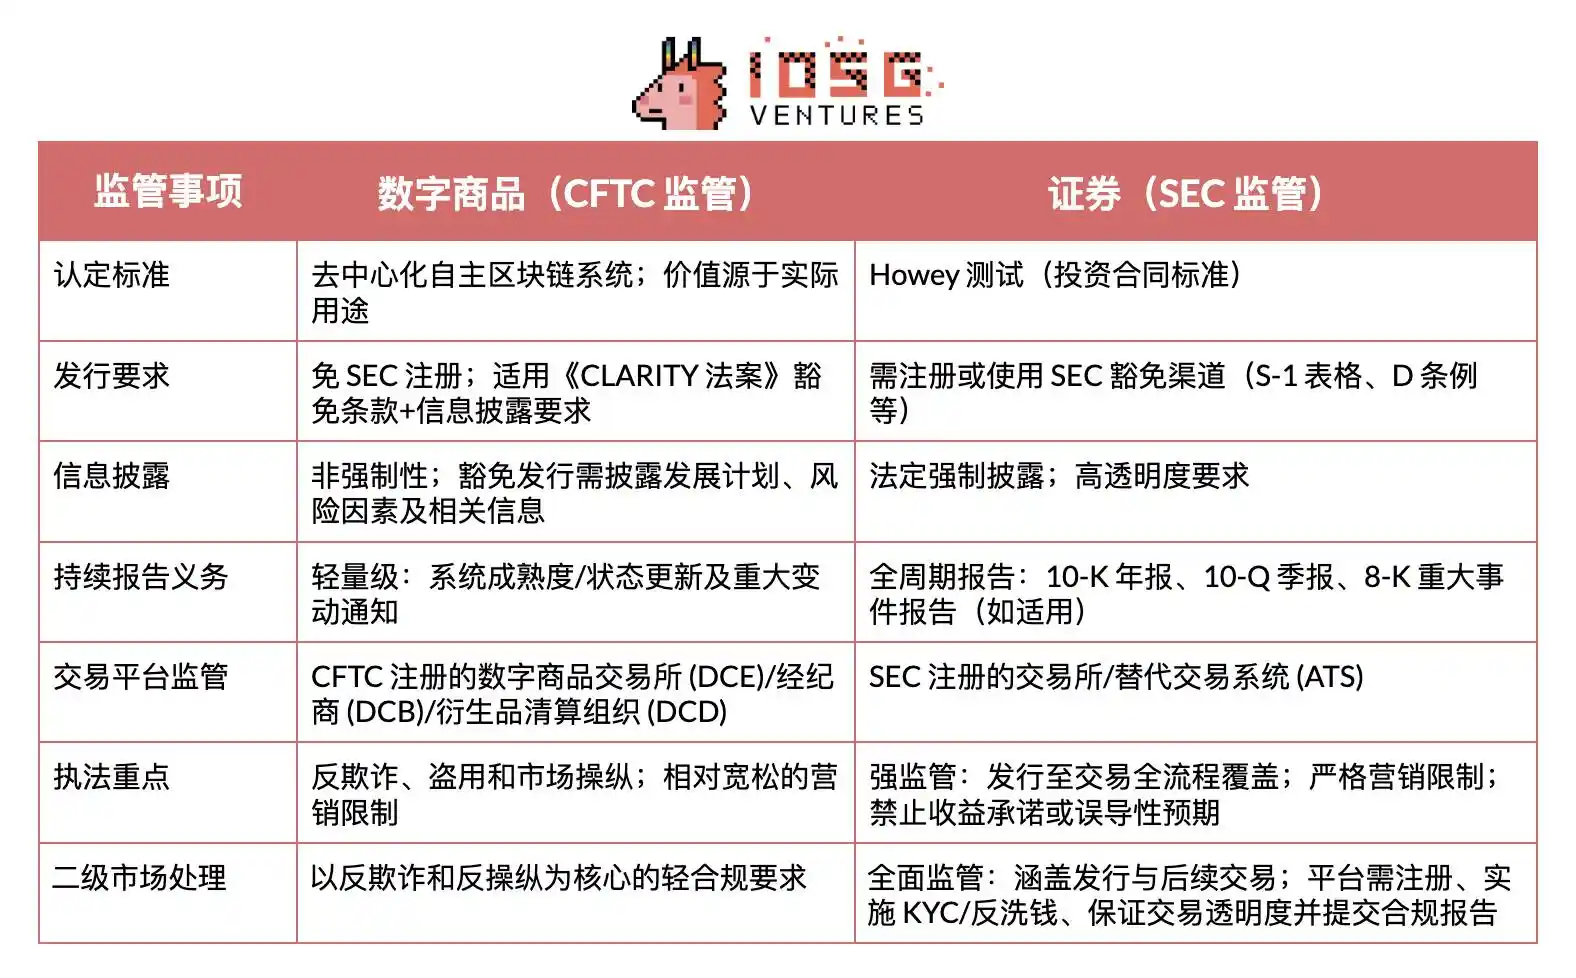
Yasal çerçevenin oluşturulmasıyla birlikte, anahtar nokta CLARITY Yasası'nın çeşitli kripto sektörleri üzerindeki belirli etkisinde yatmaktadır. CLARITY Yasası çerçevesi kapsamında, saf zincir içi staking (yani bir doğrulayıcı/sıralayıcı çalıştırmak ve yerel ödüller dağıtmak) SEC kaydından muaftır. Bu "güvenli kanal", doğrulayıcı/düğüm işlemlerini ve protokol ödüllerinin son kullanıcılara dağıtımını kapsar. Ancak, bu muafiyet yeni staking türev token'larının basımı veya satışı yoluyla fon toplamayı kapsamaz. Projeler yine de uygun şekilde olgun blok zinciri sertifikaları almalı ve dolandırıcılık önleme ve açıklama yükümlülüklerini yerine getirmelidir. MetaMask/Lido/Rocket Pool olaylarını hatırlayacak olursak: saklamasız, bakanlık tarzı ödül dağıtım modelleri (not: otonom karar alma olmadan yalnızca protokolün yerleşik kurallarının uygulanması), CLARITY Yasası'nın güvenli bölge kriterleriyle daha tutarlıdır. Ancak, fon havuzları, saklama sistemleri ve gelir vaatleri kullanan Kraken'inki gibi modeller, düzeltilmezse yine de menkul kıymet arzı olarak kabul edilecek ve aynı düzenleyici zorluklarla karşı karşıya kalacaktır. Likidite Hisse Senedi Token'ları (LST'ler) ile ilgili olarak: Kullanıcıların stake ettiği varlıkları ve protokol ödüllerini yansıtan 1:1 sertifikalar, bakanlık düzeyindeki son kullanıcı dağıtımları kategorisine girer. Ancak, stratejik seçim (yeniden stake etme/AVS dağıtımları gibi), puan/ek gelir istifleme veya geliri bir araya getirip yeniden dağıtan varlık yönetimi token'ları/hisse senedi sertifikalarının ihracı gibi modeller, yönetilen yatırım önerileridir ve bir muafiyet karşılanmadığı sürece SEC (SEC) yetki alanında kalır. Merkezi Olmayan Borsalar (DEX'ler) Yerel blok zinciri token'larının (BTC, ETH, yönetişim veya yardımcı token'lar gibi) yalnızca zincir içi spot ticaretini sunan DEX'ler, borsa kaydından muaftır. Bir DEX'in temel akıllı sözleşmelerini, emir defteri mantığını, eşleştirme motorunu veya AMM fabrikasını işletmek, Menkul Kıymetler Borsası Kanunu kapsamında "borsa" faaliyeti olarak kabul edilmez ve bu nedenle, muaf token'ların spot ticareti için bir borsa veya aracı kurum olarak kaydolmanıza gerek yoktur.Bununla birlikte, türevler (vadeli işlemler, opsiyonlar, sürekli takaslar), menkul kıymet token'ları (zincir içi hisse senetleri) veya gerçek dünya varlık token'ları (altın gibi) içeren platformlar SEC veya CFTC tarafından tamamen düzenlenmeye devam etmektedir. Likidite sağlayıcılarına (LP'ler) veya iş/varlık katkıda bulunan diğer kullanıcılara protokol ücretlerinin ödenmesi, CLARITY Yasası'nın DeFi muafiyeti kapsamına girmektedir. Önemlisi, Yasa, menkul kıymetleri belirleme kriterlerini değiştirmemektedir. Bir yönetişim token'ı (UNI gibi), sahiplerine yalnızca tutmaları karşılığında nakit veya kazanç dağıtırsa, bu bir kâr payı teşkil eder ve muhtemelen Howey testi (başkalarının çabalarından kâr beklentisi) kapsamında bir menkul kıymet olarak kabul edilir. Bu gibi durumlarda kâr dağıtımları ve token'ların ikincil ticareti SEC düzenlemesi kapsamına girecektir. Merkezi Olmayan Stabil Kripto Paralar: Teminatlandırılmış Borç Pozisyonu (CDP) modeli (teminatı ABD dolarına sabitlenmiş token'lar basmak için kilitlemek), lansman aşamasında SEC yetkisine tabidir: Değer karşılığında kullanılan token'lar, protokol blok zinciri olgunluk sertifikası alana kadar yatırım sözleşmeleri olarak kabul edilir. Erken aşama ekipleri, CLARITY Yasası kapsamındaki ilk arz muafiyeti kapsamında fon toplayabilirler (12 aylık bir süre boyunca 50 milyon ABD dolarına kadar), ancak kripto paraya özgü açıklama yükümlülüklerine ve dört yıllık yaşam döngüsü dolandırıcılık önleme sorumluluklarına uymaları gerekir. Yönetişim tamamen zincir üzerinde olduğunda ve hiçbir kuruluş oy haklarının veya teminatın %20'sinden fazlasını kontrol etmediğinde, protokol olgunluk sertifikası için başvurabilir. Bundan sonra, yönetişim token'ı ve basım/yakma mekanizması CFTC'nin dijital emtia düzenlemelerine tabi olacak ve artık SEC menkul kıymetler kurallarına tabi olmayacaktır. Delta-nötr model farklıdır: Kripto teminatına, türev ürünlere maruz kalmaya ve kâr dağıtım mekanizmasına dayandığı için, temel zincir vadesi dolsa bile CLARITY Yasası'nın spot emtia muafiyeti kapsamına girmez. Ayrıca GENIUS Yasası'nın "izin verilen ödeme stablecoin" çerçevesine de uymaz. Borç verme, spot işlemler değil, kredi kategorisine girer ve bu nedenle CLARITY Yasası'nın spot emtia muafiyeti kapsamına girmez. Fonları bir araya getiren faiz getiren mevduat sertifikaları, bir muafiyet (Yönetmelik D/Yönetmelik S) uygulanmadığı sürece menkul kıymet olarak düzenlenir. Getiri Toplayıcıları: Değiştirilemez ve saklama amaçlı olmayan toplayıcı sözleşmelerin (hiçbir kuruluş bunları tek taraflı olarak değiştiremez) işlem platformu veya aracı olarak kaydedilmesi gerekmez.
Ancak, sahiplerine gelecekteki getiriler üzerinde hak tanıyan herhangi bir yönetişim token'ı veya hazine hisse senedi, ihraç anında bir yatırım sözleşmesi oluşturur. Ayrıca, karmaşık saklama stratejileri birden fazla kayıt gereksinimini tetikleyebilir: yeniden dengeleme veya kontrol zincir dışındaysa veya merkezi bir operatör tarafından tutuluyorsa, proje DeFi muafiyetini kaybedecek ve aracı kurumun/satıcının veya borsanın uyumluluk yükümlülüklerini yeniden tetikleyecektir.
ETF Staking
CLARITY Yasası temel düzeyde destek sağlar: İlk kez, staking ödüllerinin "son kullanıcı dağıtımları" (menkul kıymetler değil) olduğunu ve ağların "olgun" olarak onaylandıktan sonra yerel token'larını CFTC düzenlemesine aktarmalarına izin verir. Bu, protokol gelirlerinin fon içi transferlerine ilişkin temel menkul kıymetler yasası engellerini ortadan kaldırır.
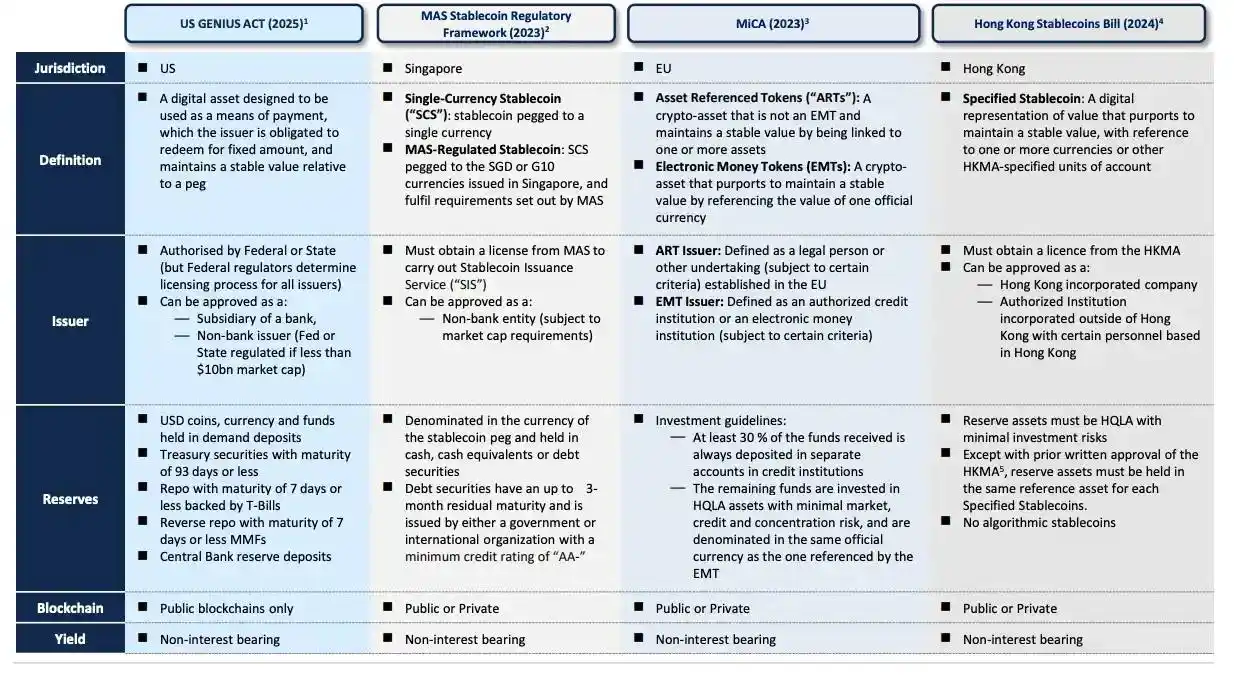
Ancak, ETF'ler hala fon düzenlemelerine tabidir. İki temel kısıtlama vardır: İlk olarak, Yatırım Şirketi Yasası'nın likidite kuralı (Kural 22e-4), "likit olmayan varlıkların" net varlık değerinin %15'ini aşamayacağını belirtir; bir varlık, yedi takvim günü içinde yaklaşık defter değerinden likide edilemiyorsa likit olmayan olarak sınıflandırılır. Ayrıştırma/çıkış kuyrukları olan yerel staking pozisyonları genellikle bu kategoriye girer. İkinci olarak, ürün kayıtlı bir açık uçlu ETF ise, 1940 Yatırım Şirketi Yasası'nın çeşitlendirme gerekliliklerine uyması gerekir: Bilinen 75/5/10 kuralı, staking maruziyeti ve doğrulayıcı ilişkilerinin tek bir "ihraççı" veya operatörde yoğunlaşamayacağı anlamına gelir. Pratikte bu, varlıkların en az %75'inin %5/%10 eşiği içinde tek bir karşı taraf tarafından tutulmamasını sağlamak için çoklu doğrulayıcı bölme stratejisi ve hassas bir boyutlandırma gerektirir. (Bazı kripto ETP'leri, '40 Yasası dışı yapılarla bu kısıtlamayı aşar, ancak çoğu staking ETF'si hala '40 Yasası kapsamında kayıtlıdır ve Cayman Adaları iştiraklerini kullanır.) 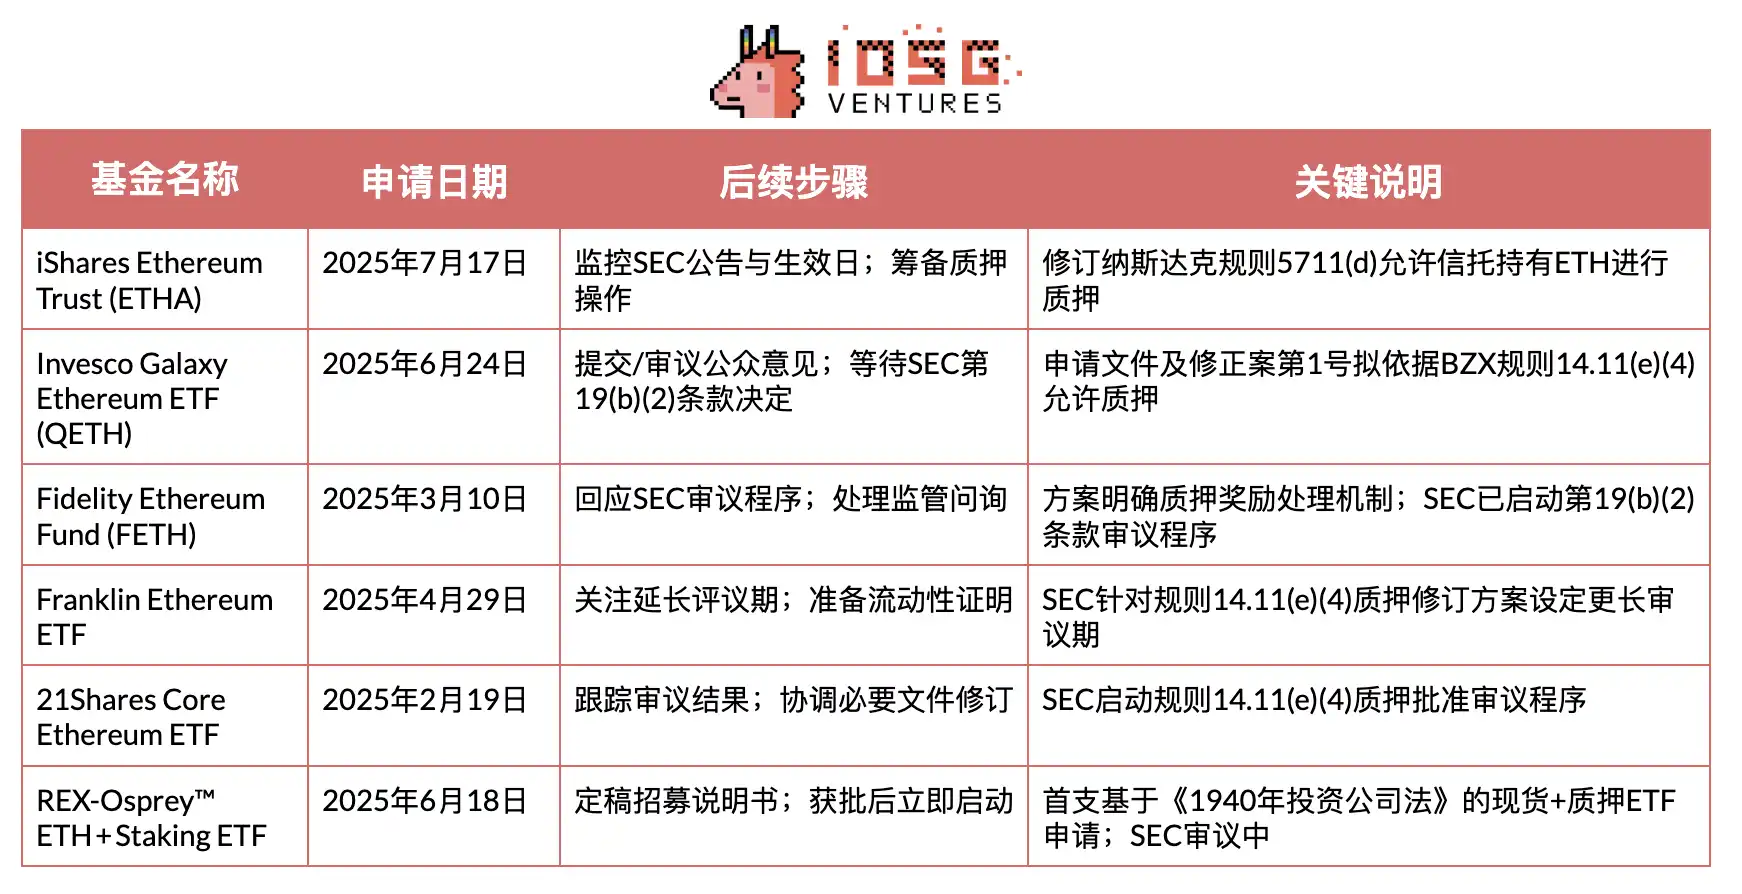 GENIUS Yasası Temmuz 2025'te Amerika Birleşik Devletleri, stablecoin'leri kapsamlı bir şekilde düzenleyen ilk federal yasa olan GENIUS Yasası'nı resmen yürürlüğe koydu.
Kanun, ihraç yeterliliklerini düzenlenen kuruluşlarla sınırlandırmakta ve ihtiyatlı faaliyet, davranış kuralları, kara para aklamayla mücadele ve iflas çözümü için temel kuralları belirlemektedir. Temel giriş eşiği şudur: "Lisanslı ödeme stablecoin ihraççıları hariç, hiçbir kuruluş Amerika Birleşik Devletleri'nde ödeme stablecoin ihraç edemez."
Yasanın gerekliliklerine göre, ihraççılar rezerv varlıklarının %100'üne sahip olmalı ve aşağıdaki üç kategoriyle sınırlıdır:
· ABD doları veya Federal Rezerv bankası mevduatları
· 93 gün içinde kısa vadeli ABD Hazine tahvilleri
· Hazine tahvilleriyle desteklenen gecelik geri alım anlaşmaları
"Ödeme Stablecoin Faaliyetlerine İlişkin Kısıtlamalar" Bölüm (7)(A) uyarınca, lisanslı ihraççılar yalnızca aşağıdaki faaliyetleri yürütebilir:
· Ödeme stablecoin'lerinin ihracı
· Ödeme stablecoin'lerinin itfası
· İlgili rezerv varlıklarının yönetimi (yasalara uygun olarak varlık alımı, satımı, yedek varlıkların bulundurulması veya saklama hizmetlerinin sağlanması dahil)
· Yasalara uygun olarak stablecoin, rezerv varlık veya özel anahtar saklama hizmetleri sağlamak
· Yukarıdaki faaliyetleri doğrudan destekleyen ilgili faaliyetleri yürütmek
Bu katı listenin açık bir düzenleyici amacı vardır: stablecoin işlemlerini yüksek riskli faaliyetlerden izole ederek itfa güvenliğini sağlamak. Yasa tasarısı özellikle "ödeme stablecoin rezerv varlıklarının rehin edilemeyeceğini, yeniden ipotek edilemeyeceğini veya yeniden kullanılamayacağını" şart koşmaktadır. Bu, bankalar kendi token'ları cinsinden varlıkları kullansalar bile, bunları kredi verme için rezerv teminatı olarak kullanamayacakları anlamına gelir.
GENIUS Yasası'nın ihraç koşullarını ve rezerv kurallarını açıklığa kavuşturmasıyla, birçok sektör pilot projelerden büyük ölçekli uygulamalara geçiyor:
· Bankacılık: Tokenleştirilmiş nakit mevduatlarla rekabet eden bankalar, avantajlı düzenleyici yapıları sayesinde doğal ihraççılardır. İleriye dönük en olası yol, banka iştirakleri veya sıkı düzenlemelere tabi banka-teknoloji ortaklıkları aracılığıyla, kurumsal kullanım örnekleri, beyaz listeye alınmış karşı taraflar ve muhafazakar likidite yönetim politikalarıyla başlayarak, potansiyel mevduat kayıplarını sabit kripto para geliriyle telafi etmektir.
· Perakende: Büyük satıcılar, sabit kripto paraları kart ücretlerini düşürmek ve ödeme döngülerini kısaltmak için bir araç olarak görüyor. Erken uygulama, lisanslı kart ihraççılarına ve kapalı devre itfa sistemlerine dayanacak, faiz ödemeleri yerine ödeme teşvikleriyle desteklenecek ve sermaye devir verimliliğini artırmak için ERP ve ödeme sistemleriyle doğrudan entegre edilecektir.
· Kart ağları: Visa ve Mastercard, yetkilendirme, dolandırıcılık önleme ve anlaşmazlık çözüm altyapılarını korurken sabit kripto paraları yeni ödeme kanallarına entegre ediyor. Bu, tüccar ön uç dönüşümü gerektirmeden hafta sonu ve neredeyse gerçek zamanlı ödemelere olanak tanır ve gelir modellerinde tokenleştirme, uyumluluk ve anlaşmazlık yönetimi hizmetlerine doğru bir geçişi teşvik eder.
· Fintech: Ödeme işlemcileri ve cüzdan platformları, banka düzeyinde KYC, yaptırım taraması ve vergi raporlamasına dayalı sabit kripto para hesapları, sınır ötesi ödemeler ve zincir içi ödeme ürünleri piyasaya sürüyor. Rekabet avantajı, blok zinciri teknik karmaşıklığını gizleyen, güvenilir itibari para kanalları sağlayan ve kurumsal tedarik ve denetim gerekliliklerini karşılayan operasyonel kontrol sistemlerine odaklanacaktır.
ABD düzenleyici sistemi yerleştikçe, dünyanın birçok yerinde benzer çerçeveler ortaya çıkıyor (Hong Kong'un Sabit Kripto Para Yönetmeliği gibi) ve daha fazla sabit kripto para düzenlemesinin birbiri ardına getirilmesi bekleniyor.
▲ TBAC Sunumu, Dijital Para
Diğer Politika Trendleri
Yeni Emeklilik Planı Yatırım Politikası
Ağustos 2025'te imzalanan "401(k) Yatırımcıları için Alternatif Varlıklara Erişimin Genişletilmesi" başlıklı Yürütme Emri, işveren destekli emeklilik planları için yatırım seçeneklerini genişletmeyi ve emeklilerin aktif olarak yönetilen yatırım araçları aracılığıyla dijital varlıklar gibi alternatif varlıkları tahsis etmelerine olanak sağlamayı amaçlamaktadır.
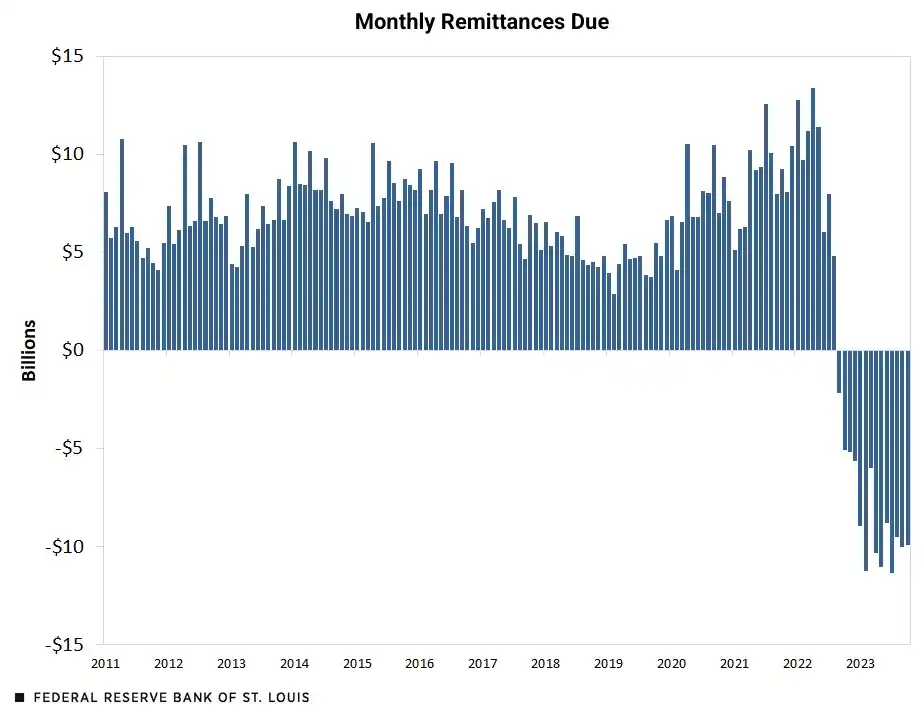
Yürütme organı olarak Çalışma Bakanlığı, Çalışan Emeklilik Gelir Güvenliği Yasası (ERISA) kılavuzunu altı ay içinde yeniden değerlendirmekle yükümlüdür. Bakanlığın, ERISA uyumluluğu için güvenceler yayınlaması beklenmektedir: tarafsız, vaka bazında ihtiyati standardı yeniden teyit etmek ve güvenli liman kontrol listesi sağlamak. Bağımsız SEC, yürütme emrine doğrudan tabi olmasa da, kural koyarak erişimi kolaylaştırabilir: nitelikli saklama kuruluşu standartlarını açıklığa kavuşturmak, kripto fonları için açıklama ve pazarlama düzenlemelerini iyileştirmek ve emeklilik planına uygun yatırım araçlarını onaylamak. Şu anda, çoğu 401(k) planı, kripto varlıklarını temel menülerinden hariç tutmaktadır. Kripto varlıklara, katılımcıların spot Bitcoin ETF'leri (bazı planlar Ethereum ETF'lerini de içerir) satın alabilecekleri, kendi kendine yönetilen aracılık pencereleri aracılığıyla erişilebilirken, bazı sağlayıcıların da sınırlı "kripto varlık pencereleri" bulunmaktadır. Kısa vadede, uyumluluk, düzenlenmiş ERISA uyumlu ürünlerle sınırlı olacaktır: spot BTC/ETH ETF'leri ve yapılandırılmış kripto tahsislerine sahip profesyonelce yönetilen fonlar. 401(k) komiteleri ERISA'nın "tedbirli yatırımcı" ilkesine bağlı kaldığından, tekil değişken token'ların, kendi kendine saklamanın veya staking/DeFi getirilerinin ortalama tasarruf sahipleri için uygun olduğunu göstermek zordur. Çoğu token ve gelir stratejisi, standartlaştırılmış net varlık değeri muhasebesi, istikrarlı likidite ve net bir saklama denetim izinden yoksundur. Dahası, yasal statüleri belirsizdir ve planlara dahil edilmeleri SEC/DOL incelemesini ve toplu dava riskini tetikleyebilir. Tüm Yatırımcılar İçin Eşit Fırsat Yasası, bir SEC bilgi testi oluşturarak yeni bir "akredite yatırımcı" belirleme yolu önermektedir. Temsilciler Meclisi yasa tasarısını 21 Temmuz 2025'te kabul etmiş ve Senato 22 Temmuz'da müzakereye açmıştır. Amerika Birleşik Devletleri'ndeki erken aşama token ön satışları, kripto risk sermayesi yatırımları ve çoğu özel tur, şu anda katılımı akredite yatırımcılarla sınırlayan D Yönetmeliği tarafından yönetilmektedir. Bilgiye dayalı sınav yolu, varlık/gelir eşiklerini aşarak, uzmanlaşmış bilgiye sahip ancak mutlaka zengin olmayan yatırımcıların özel kripto finansmanına yasal olarak katılmalarına olanak tanıyacaktır. Muhalifler ise, şeffaf olmayan ve likit olmayan özel piyasalara erişimin genişletilmesinin yatırım risklerini daha da kötüleştirebileceğini savunuyor. Yasa tasarısının Senato'daki kaderi, sınavın titizliğine ve güvenlik önlemlerinin yeterliliğine bağlı olacak. Kabul edilse bile, SEC'nin sınavı tasarlaması için bir yıla ve FINRA aracılığıyla uygulanması için 180 güne ihtiyacı olacak; bu da hemen yürürlüğe girmeyeceği anlamına geliyor. Senatör Cynthia Lummis tarafından 11 Mart 2025'te sunulan BİTKON Yasası (S.954), bir ABD Stratejik Bitcoin Rezervi kurulmasını öneriyor. Yasa tasarısı, Hazine'nin beş yıl boyunca yılda 200.000 BTC satın almasını, toplamda bir milyon BTC almasını ve satış, takas veya rehin vermenin yasak olduğu 20 yıllık bir kilitleme süresi gerektiriyor. 20 yıl sonra, federal borcu azaltmak için BTC'nin kademeli olarak satılması öneriliyor (her iki yılda bir varlıkların %10'u ile sınırlı). Yasa tasarısı ayrıca, el konulan BTC'nin yargı süreci tamamlandıktan sonra stratejik rezervlere aktarılmasını şart koşuyor.Fonlar yeni vergilere veya devlet tahvillerine bağlı olmayacak, bunun yerine şunlara bağlı olacak: (1) Federal Rezerv'in 2025 ve 2029 mali yılları arasında Hazine'ye yaptığı yıllık havalelerin ilk 6 milyar doları ilk olarak Bitcoin satın almak için kullanılacak; ve (2) Federal Rezerv'in altın sertifikalarının ons başına 42,22 dolardan piyasa fiyatına (ons başına yaklaşık 3.000 dolar) yeniden değerlenmesi ve eklenen değerin ilk olarak Bitcoin programını finanse etmek için kullanılması.
▲ https://www.stlouisfed.org/
Yasa tasarısı tamamen uygulanırsa, Amerika Birleşik Devletleri toplam 1 milyon BTC satın almış olacak (toplam 21 milyonluk sınırın yaklaşık %4,8'i). Karşılaştırıldığında, halka açık en büyük Bitcoin sahibi olan MicroStrategy, şu anda 629.000 Bitcoin'e (yaklaşık %3) sahip. Bu rezerv büyüklüğü, bitcointreasuries.net tarafından hesaplandığı üzere, herhangi bir ETF'nin sahip olduğu rezerv miktarını aşacak ve hatta sektör genelindeki ETF sahipliğini (yaklaşık 1,63 milyon Bitcoin) önemli ölçüde aşacaktır. ABD, Bitcoin'i stratejik rezerv varlık statüsüne yükselterek, ona benzeri görülmemiş bir meşruiyet kazandıracaktır. Bu resmi onay, düzenleyici belirsizlik nedeniyle tereddütlü olan kurumsal yatırımcıların duruşunu değiştirebilir. ABD öncülük ederse, diğer ülkeler de onu takip edebilir. Tüm bu etkiler, Bitcoin'in fiyatı üzerinde güçlü bir itici güç oluşturacaktır: beş yıllık sürekli alımlar önemli bir talep yaratacak ve 20 yıllık bir kilitlenme süresinin yarattığı arz şokuyla birleştiğinde, küresel sermaye tahsisine yol açması muhtemeldir. Ancak, BİTKON Yasası henüz Senato Bankacılık Komitesi'ne sunuldu ve henüz incelenip oylanmadı. İlerlemesi, Temsilciler Meclisi'nden geçen CLARITY Yasası ve yürürlüğe giren GENIUS Yasası'nın çok gerisinde kalıyor. Pratik açıdan, yasa tasarısı Federal Rezerv'in bağımsızlığı ve bütçe politikalarının temel konularına değiniyor: Fed havaleleri ve altının yeniden değerlenmesi yoluyla finanse edilecek, 20 yıl süreyle bloke edilecek 1 milyon BTC satın alınmasını zorunlu kılıyor. Yasa tasarısı şu anda Cumhuriyetçilerin büyük desteğini alıyor, ancak bilançoyla ilgili önemli kararlar genellikle Senato'dan geçmek için iki partili mutabakat gerektiriyor. Daha da önemlisi, gelecekteki Fed havalelerinin Bitcoin alımlarına yönlendirilmesi, borçlanmayı azaltmak için kullanılabilecek mali geliri azaltacak ve bütçe açığı risklerini potansiyel olarak daha da kötüleştirecektir. ETF'lerPolitika yönündeki değişimin en açık işareti, SEC'nin yıllar süren gecikmenin ardından spot kripto ETF'lerini onaylamasıydı. Ocak 2024'te kurum, birkaç spot Bitcoin ETP'sini onaylayarak ve hemen işlem görmeye başlayarak tarihe geçti. Bu durum, Bitcoin'i Mart ayında rekor seviyeye taşıdı ve ana akım sermayeyi çekti. Temmuz 2024 itibarıyla, ABD'de bir spot Ethereum ETF'si işlem görüyordu ve büyük ihraççılar doğrudan ETH tutan fonlar piyasaya sürüyordu. SEC ayrıca Bitcoin ve Ethereum dışındaki varlıklara da açık olduğunu gösterdi: diğer kripto ETF'leri için başvuruları aktif olarak işliyor ve gelecekteki onayları kolaylaştırmak için ortak listeleme standartları geliştirmek üzere borsalarla birlikte çalışıyor. Staking sektöründe de olumlu bir ilerleme kaydedildi: SEC yakın zamanda "anlaşmalı staking faaliyetlerinin" federal menkul kıymetler yasaları uyarınca menkul kıymet arzı teşkil etmediğini açıkladı. ABD Tahmin Piyasalarındaki Gelişmeler Ekim 2024 başlarında, federal bir temyiz mahkemesi, tahmin piyasası platformu Kalshi'nin seçimden önce faaliyete geçmesini onaylayarak piyasa katılımını önemli ölçüde artırdı. CFTC, etkinlik sözleşmeleri konusundaki kural koyma sürecini ilerletmeye devam ederek 2025'te bir yuvarlak masa toplantısı düzenledi. Herhangi bir zaman çizelgesi belirlenmemiş olsa da, daha fazla rehberlik veya nihai kurallar mümkün. Polymarket, bağlı kuruluşu QCX LLC (şimdiki adıyla Polymarket US) aracılığıyla CFTC tarafından belirlenmiş sözleşme piyasası statüsünü aldı ve QCEX borsasını satın aldığını duyurarak ABD erişiminin "yakın gelecekte" sağlanacağını belirtti. Entegrasyon ve onay süreci sorunsuz ilerler ve CFTC nihayetinde siyasi sözleşmelere açık kalırsa, Polymarket 2026 ABD seçim tahmin piyasasına katılabilir. Platformun, rezervlerinden Hazine getirilerini elde etmek için kendi sabit kripto parasını çıkarmayı araştırdığı bildiriliyor, ancak şu anda kullanıcı getirileri, atıl fonlardaki gerçek dünya varlık getirilerinden ziyade, öncelikle piyasa yapıcılığı/likidite ödüllerinden geliyor. Sonuç: ABD politikası, piyasa yapısını ve sermaye erişimini şekillendiren temel bir kaldıraçtır ve bu da Bitcoin fiyatları üzerinde belirleyici bir etkiye sahiptir. SEC, 10 Ocak 2024'te spot ETF'leri onaylayarak ana akım fonlama kanallarını açtı ve Bitcoin'i Mart 2024'te rekor seviyeye taşıdı. Trump'ın Kasım 2024'teki seçim zaferinin yarattığı dostane politika ortamı, fiyatları Temmuz-Ağustos 2025'te yeni bir rekor seviyeye taşıdı. Gelecekteki eğilimler, düzenlemelerin ve altyapının standartlaştırılmasına bağlı olacaktır. Temel Senaryo: Politika uygulamasının devam etmesi. Düzenleyiciler GENIUS Yasası'nı uygular, Çalışma Bakanlığı ERISA güvenlik önlemleri geliştirir ve SEC, ETF'leri ve staking mekanizmalarını kademeli olarak onaylar. Stablecoin'lere erişim, aracı kurum pencereleri ve kayıtlı yatırım danışmanları (RIA'lar) aracılığıyla genişlerken, bankalar ve kart şirketleri stablecoin ödeme uygulamalarını genişletiyor.İyimser Senaryo: Senato piyasa yapısı mevzuatını ilerletiyor, "olgun blok zinciri" sertifikalarının ilk partisi önemli itirazlar olmadan veriliyor ve Çalışma Bakanlığı güvenli bir liman sağlıyor. Bankalar büyük ölçekte lisanslı stablecoin'ler ihraç ediyor ve ETF ürün yelpazesi genişlemeye devam ediyor. Bu durum, emeklilik/RIA tahsislerini hızlandıracak, likidite derinliğini artıracak ve uyumlu, gerçekten merkezi olmayan varlıkların yeniden değerlenmesine yol açacak. Kötümser Senaryo: Yasal ilerleme duruyor; bekleyen tüm yasa tasarıları henüz tamamlanmamış durumda. SEC, teminatlı ETF'lere yönelik değişiklik başvurularını geciktiriyor veya reddediyor. Banka düzenleyicileri, GENIUS Yasası'nın uygulanması konusunda sert bir tutum sergileyerek büyük ölçekli ihraçları geciktiriyor; büyük kayıt tutucular aracı kurum penceresi erişimini kısıtlıyor. Senaryo ne olursa olsun, aşağıdaki somut göstergeler temel gözlem sinyalleri olarak hizmet verecektir: lisanslı stablecoin ihraççılarının sayısı ve ödeme hacmi, ilk olgun sertifika grubunun onaylanması ve SEC itirazları, ETF'lere net girişlerin ölçeği ve aracılık pencereleri açan 401(k) planlarının oranı ve banka/kart kuruluşlarının ödeme pilot projelerinin resmi operasyonlara geçişi. Bu göstergeler, ABD kripto para piyasasının düzenlenmiş bir finansal sisteme doğru evrilip evrilmediğini veya daralmaya doğru geri dönüp dönmediğini ortaya koyacaktır.
Ek:
·https://www.stlouisfed.org/on-the-economy/2023/nov/fed-remittances-treasury-explaining-deferred-asset
·https://financialservices.house.gov/uploadedfiles/2025-05-29_-_sbs_-_clarity_act_of_2025_-_final.pdf
·https://a16zcrypto.com/posts/article/genius-act-clarity-act-crypto-legislation-explained/
·https://www.sec.gov/newsroom/speeches-statements/cf-crypto-asset-exchange-traded-p ürünler-070125
·https://www.willkie.com/-/media/files/publications/2025/07/recent-developments-for-crypto-asset-exchange-traded-products-an d-exchange-traded-funds.pdf
·https://www.mayerbrown.com/en/insights/publications/2025/07/genius-act-signed-into-law-us-enacts-federal-stabl ecoin-legislation
·https://www.sec.gov/newsroom/press-releases/2024-79
·https://www.whitehouse.gov/presidential-act ions/2025/08/democratizing-access-to-alternative-assets-for-401k-investors/
·https://www.federalreserve.gov/releases/h41/current/
·https://www.coindesk.com/business/2025/07/22/crypto-prediction-market-polymarket-weighs-launching-its-own-stablecoin-source
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






