Trilyon dolarlık stablecoin'lerin gelecekteki üreticileri

Görsel kaynağı: Modern Zamanlar (1936)
Metin | Sleepy.txt
Dünyanın en büyük çevrimiçi ödeme altyapılarından biri olan Stripe bünyesindeki stablecoin ihraç platformu Bridge, 30 milyondan fazla kripto para kullanıcısı olan cüzdan uygulaması MetaMask için yerel stablecoin MetaMask USD'yi (mUSD) üretti ve piyasaya sürdü.
Bridge, rezerv saklama ve uyumluluk denetiminden akıllı sözleşme dağıtımına kadar tüm ihraç sürecinden sorumluyken, MetaMask ön uç ürün arayüzünü ve kullanıcı deneyimini iyileştirmeye odaklanıyor.
Bu iş birliği modeli, mevcut stablecoin sektöründeki en temsili eğilimlerden birini temsil ediyor. Apple'ın iPhone üretimini Foxconn'a devretmesi gibi, giderek daha fazla marka stablecoin'lerin karmaşık ihraç sürecini profesyonel "sözleşmeli üreticilere" devretmeyi tercih ediyor.
iPhone'un doğuşundan bu yana, temel üretim görevlerini neredeyse her zaman Foxconn üstlendi. Bugün, dünyadaki iPhone'ların yaklaşık %80'i Çin'de üretiliyor ve bunların %70'inden fazlası Foxconn fabrikalarından geliyor. Zhengzhou Foxconn fabrikası, en yoğun döneminde 300.000'den fazla çalışana ev sahipliği yapıyordu ve "iPhone Şehri" olarak biliniyordu.
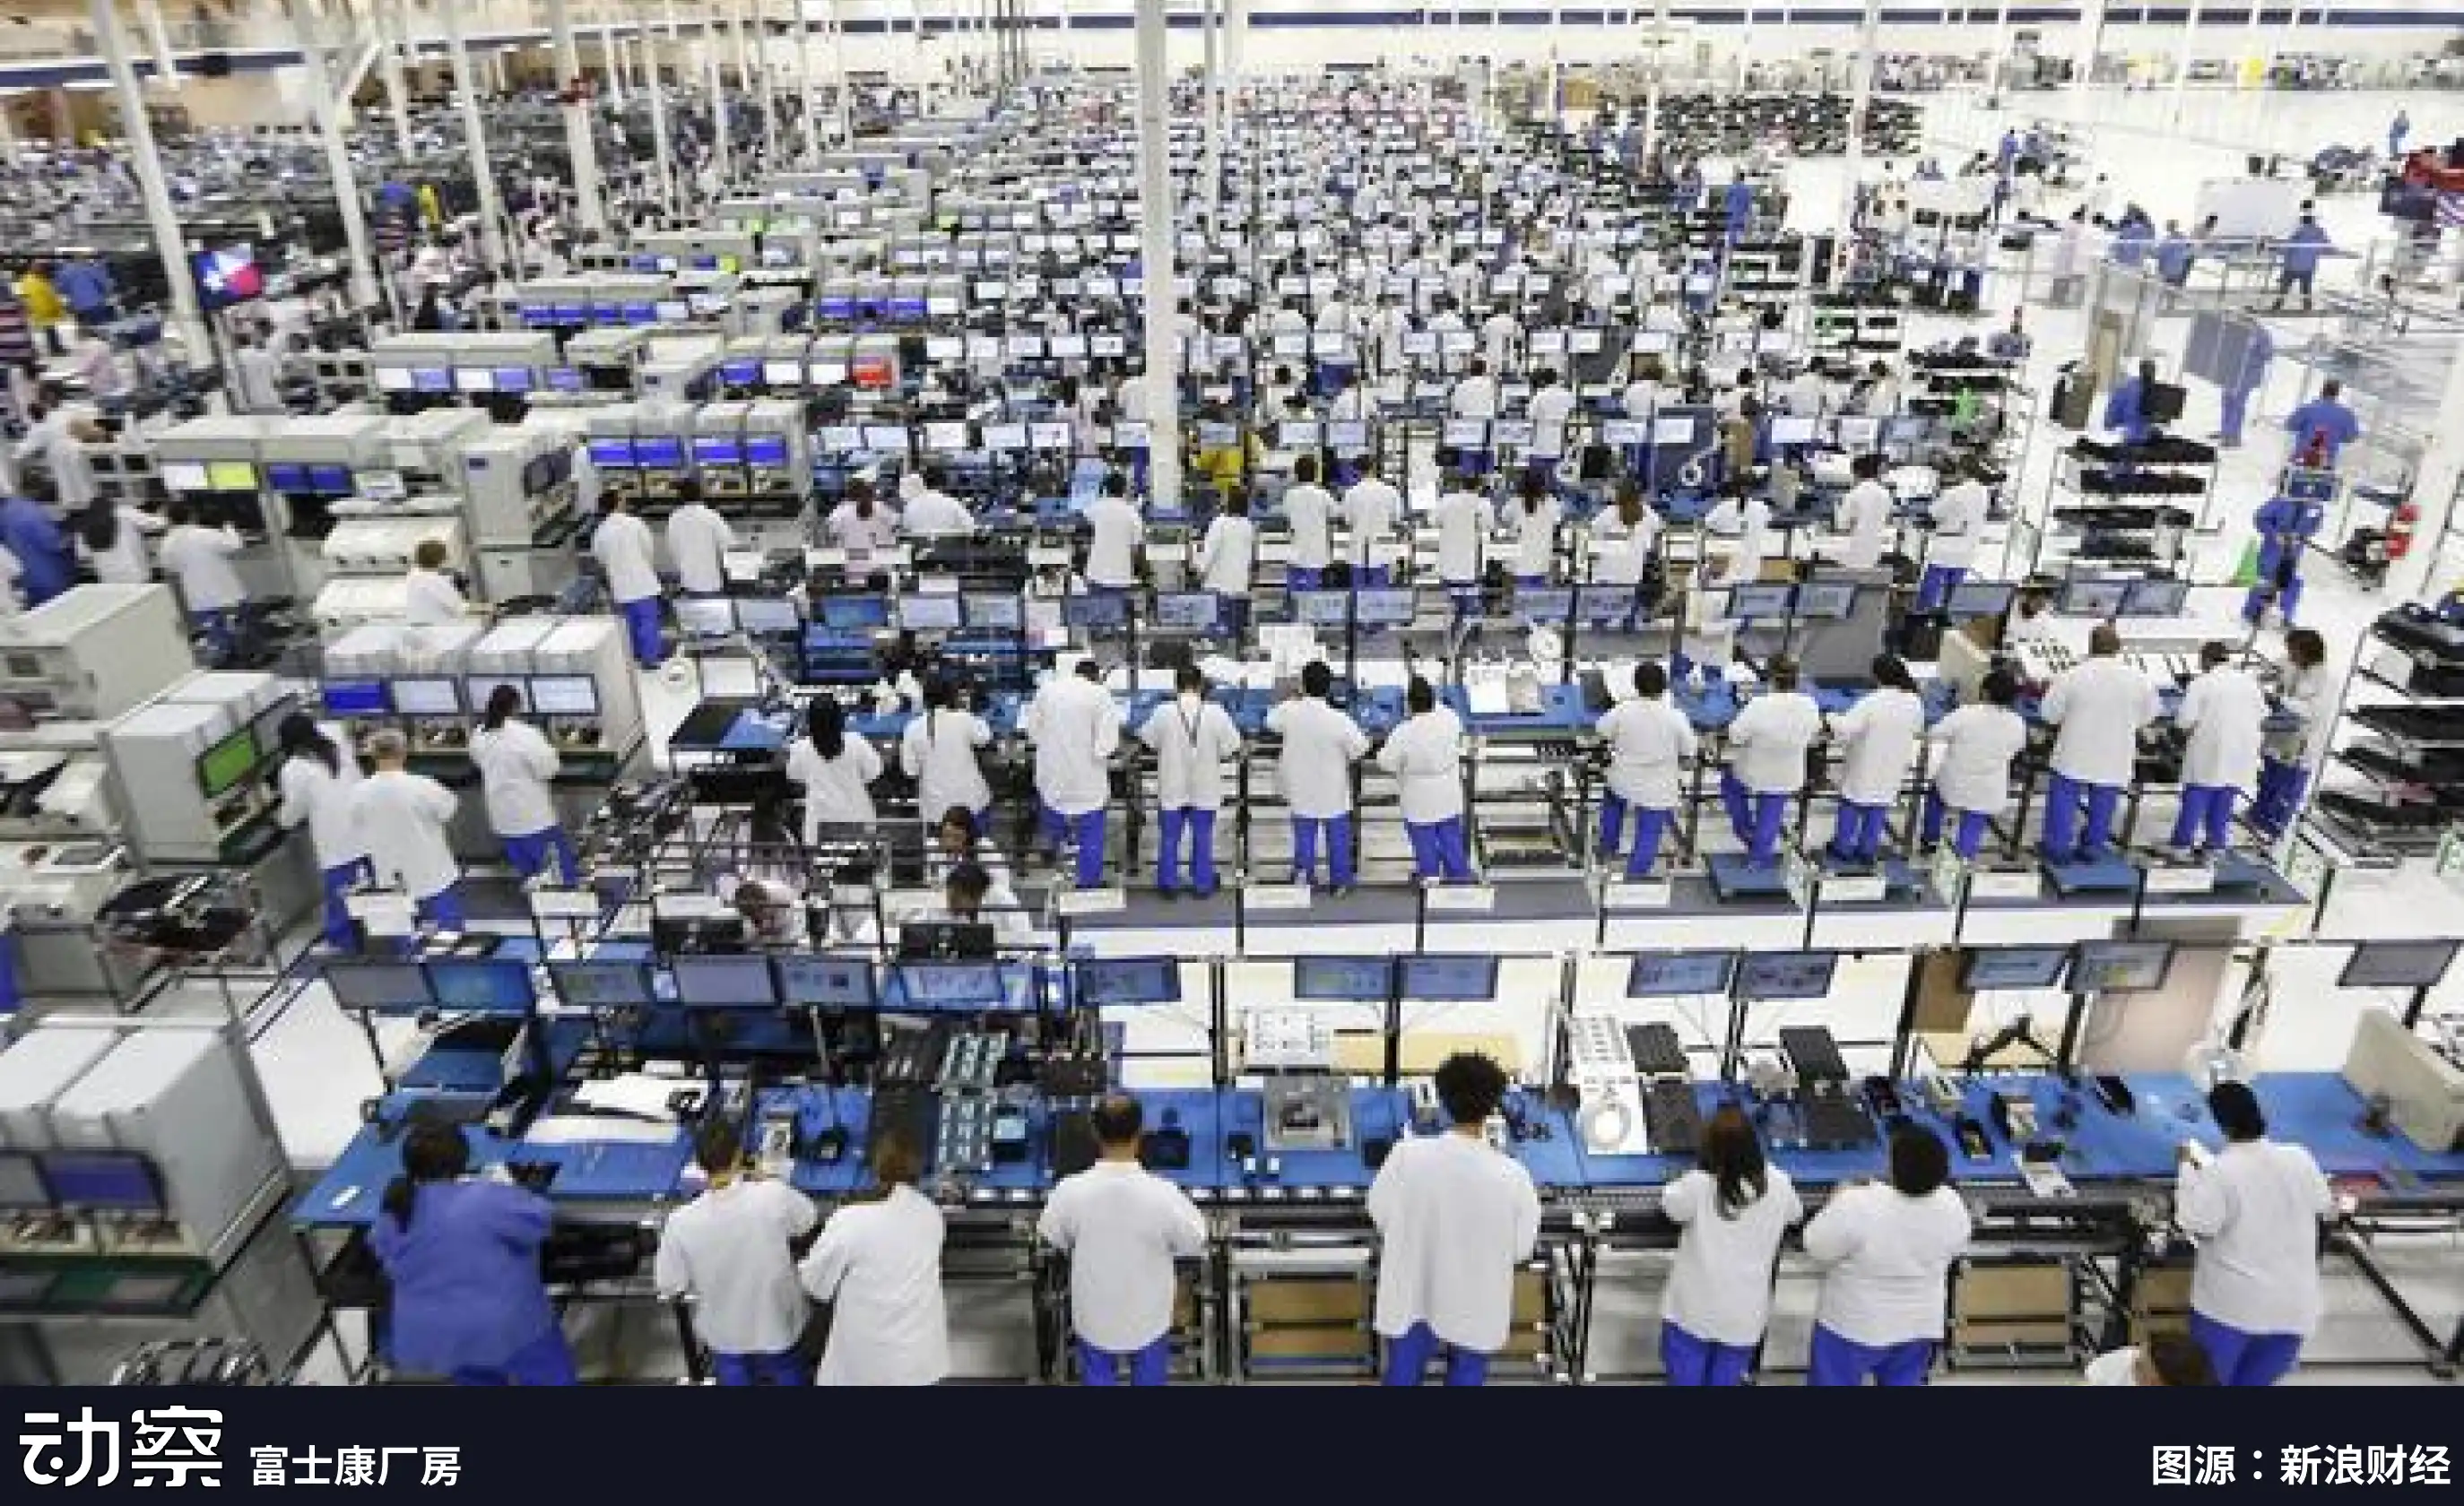
Apple ile Foxconn arasındaki işbirliği basit bir dış kaynak kullanımı ilişkisi değil, modern üretimdeki işbölümünün tipik bir örneğidir.
Apple, tasarım, sistem deneyimi, marka anlatısı ve satış kanalları gibi kaynaklarını kullanıcı deneyimine odaklıyor. Üretim, Apple için bir fark yaratmasa da, aksine büyük sermaye harcamaları ve riskler anlamına geliyor. Bu nedenle Apple hiçbir zaman kendi fabrikalarına sahip olmamış, bunun yerine üretimi profesyonel ortaklara devretmeyi tercih etmiştir.
Foxconn ise temel yeteneklerini bu "temel olmayan" alanlarda geliştirdi. Üretim hatlarını sıfırdan kurdu, hammadde tedarikini, süreçleri, envanter devir hızını ve sevkiyat programlarını yönetti ve üretim maliyetlerini sürekli olarak azalttı. Tedarik zinciri istikrarı, teslimat güvenilirliği ve kapasite esnekliği açısından eksiksiz bir endüstriyel süreç oluşturdu. Marka müşterileri için bu, sorunsuz bir genişleme için temel bir garanti anlamına geliyor.
Bu modelin arkasındaki mantık, işbölümü ve iş birliğidir. Apple, fabrikaların ve çalışanların sabit yükünü taşımak zorunda olmadığı gibi, piyasa dalgalanmaları sırasında üretim risklerinden de kaçınabilir; Foxconn ise ölçek ekonomilerinden ve çok markalı kapasite kullanımından yararlanarak birim başına son derece düşük kârdan genel kâr elde eder. Markalar yaratıcılığa ve tüketici erişimine odaklanırken, sözleşmeli üreticiler endüstriyel verimlilik ve maliyet yönetimiyle ilgilenerek herkesin kazandığı bir durum yaratır.
Bu durum sadece akıllı telefon sektörünü değiştirmedi. 2010'lardan bu yana bilgisayarlar, televizyonlar, ev aletleri ve hatta otomobiller yavaş yavaş OEM (Orijinal Ekipman Üreticisi) modeline doğru yöneldi. Foxconn, Quanta, Wistron ve Jabil gibi üreticiler, küresel üretimin yeniden yapılandırılmasında kilit oyuncular haline geldi. Üretim, modülerleştirilip paketlenerek ölçeklendirilebilen ve dışarıya satılabilen bir kapasiteye dönüştü.
On yıldan fazla bir süre sonra bu mantık görünüşte alakasız bir alana, stablecoin'lere aktarılmaya başlandı.
Yüzeysel olarak, bir stablecoin çıkarmak sadece zincir içi basım gerektirir. Ancak, onu gerçekten işler hale getirmek, dışarıdan bakanların hayal ettiğinden çok daha karmaşık bir çalışma gerektirir. Uyumluluk çerçeveleri, banka saklama hizmetleri, akıllı sözleşme dağıtımı, güvenlik denetimleri, çoklu zincir uyumluluğu, hesap sistemi entegrasyonu ve KYC modülü entegrasyonu gibi adımları tamamlamak, finansal güce ve mühendislik yeteneklerine uzun vadeli yatırım gerektirir.
Bu maliyet yapısını daha önce "Bir Stablecoin Çıkarmanın Maliyeti Ne Kadar?" başlıklı yazımızda ayrıntılı olarak açıklamıştık: Bir ihraç kuruluşu sıfırdan başlarsa, ilk yatırım genellikle milyonlarca dolardır ve bunların çoğu sıkıştırılamayan, sabit giderlerdir. Piyasaya sürüldükten sonra, yasal, denetim, operasyon ve bakım, hesap güvenliği ve rezerv yönetimi gibi çeşitli modülleri kapsayan yıllık işletme maliyetleri on milyonlarca dolara ulaşabilir.
Günümüzde bazı şirketler, bu karmaşık süreçleri standartlaştırılmış hizmetlere dönüştürerek bankalara, ödeme kuruluşlarına ve markalara tak-çalıştır çözümler sunuyor. Kamuoyunun gözü önünde olmasalar da, varlıkları genellikle bir stablecoin ihracının arkasında görülüyor.
Foxconn da stablecoin dünyasında boy göstermeye başladı.
Stablecoin dünyasının "Foxconn"u
Geçmişte, bir stablecoin çıkarmak neredeyse aynı anda üç rol üstlenmek anlamına geliyordu: bir finans kuruluşu, bir teknoloji şirketi ve bir uyumluluk ekibi. Proje ekiplerinin saklama bankalarıyla müzakere etmesi, zincirler arası sözleşme sistemleri oluşturması, uyumluluk denetimlerini tamamlaması ve hatta farklı yargı bölgelerindeki lisanslama sorunlarını ele alması gerekiyordu. Çoğu şirket için bu tür engeller çok yüksekti.
"Stablecoin sözleşmeli üretici" modeli tam da bu sorunu çözmek için ortaya çıktı. "Stablecoin sözleşmeli üretici", diğer şirketlere stablecoin ihraç, yönetim ve operasyon hizmetleri sağlama konusunda uzmanlaşmış bir kuruluşu ifade eder. Kullanıcılar için nihai markayı oluşturmaktan değil, perde arkasında ihtiyaç duyulan tüm altyapıyı sağlamaktan sorumludurlar.
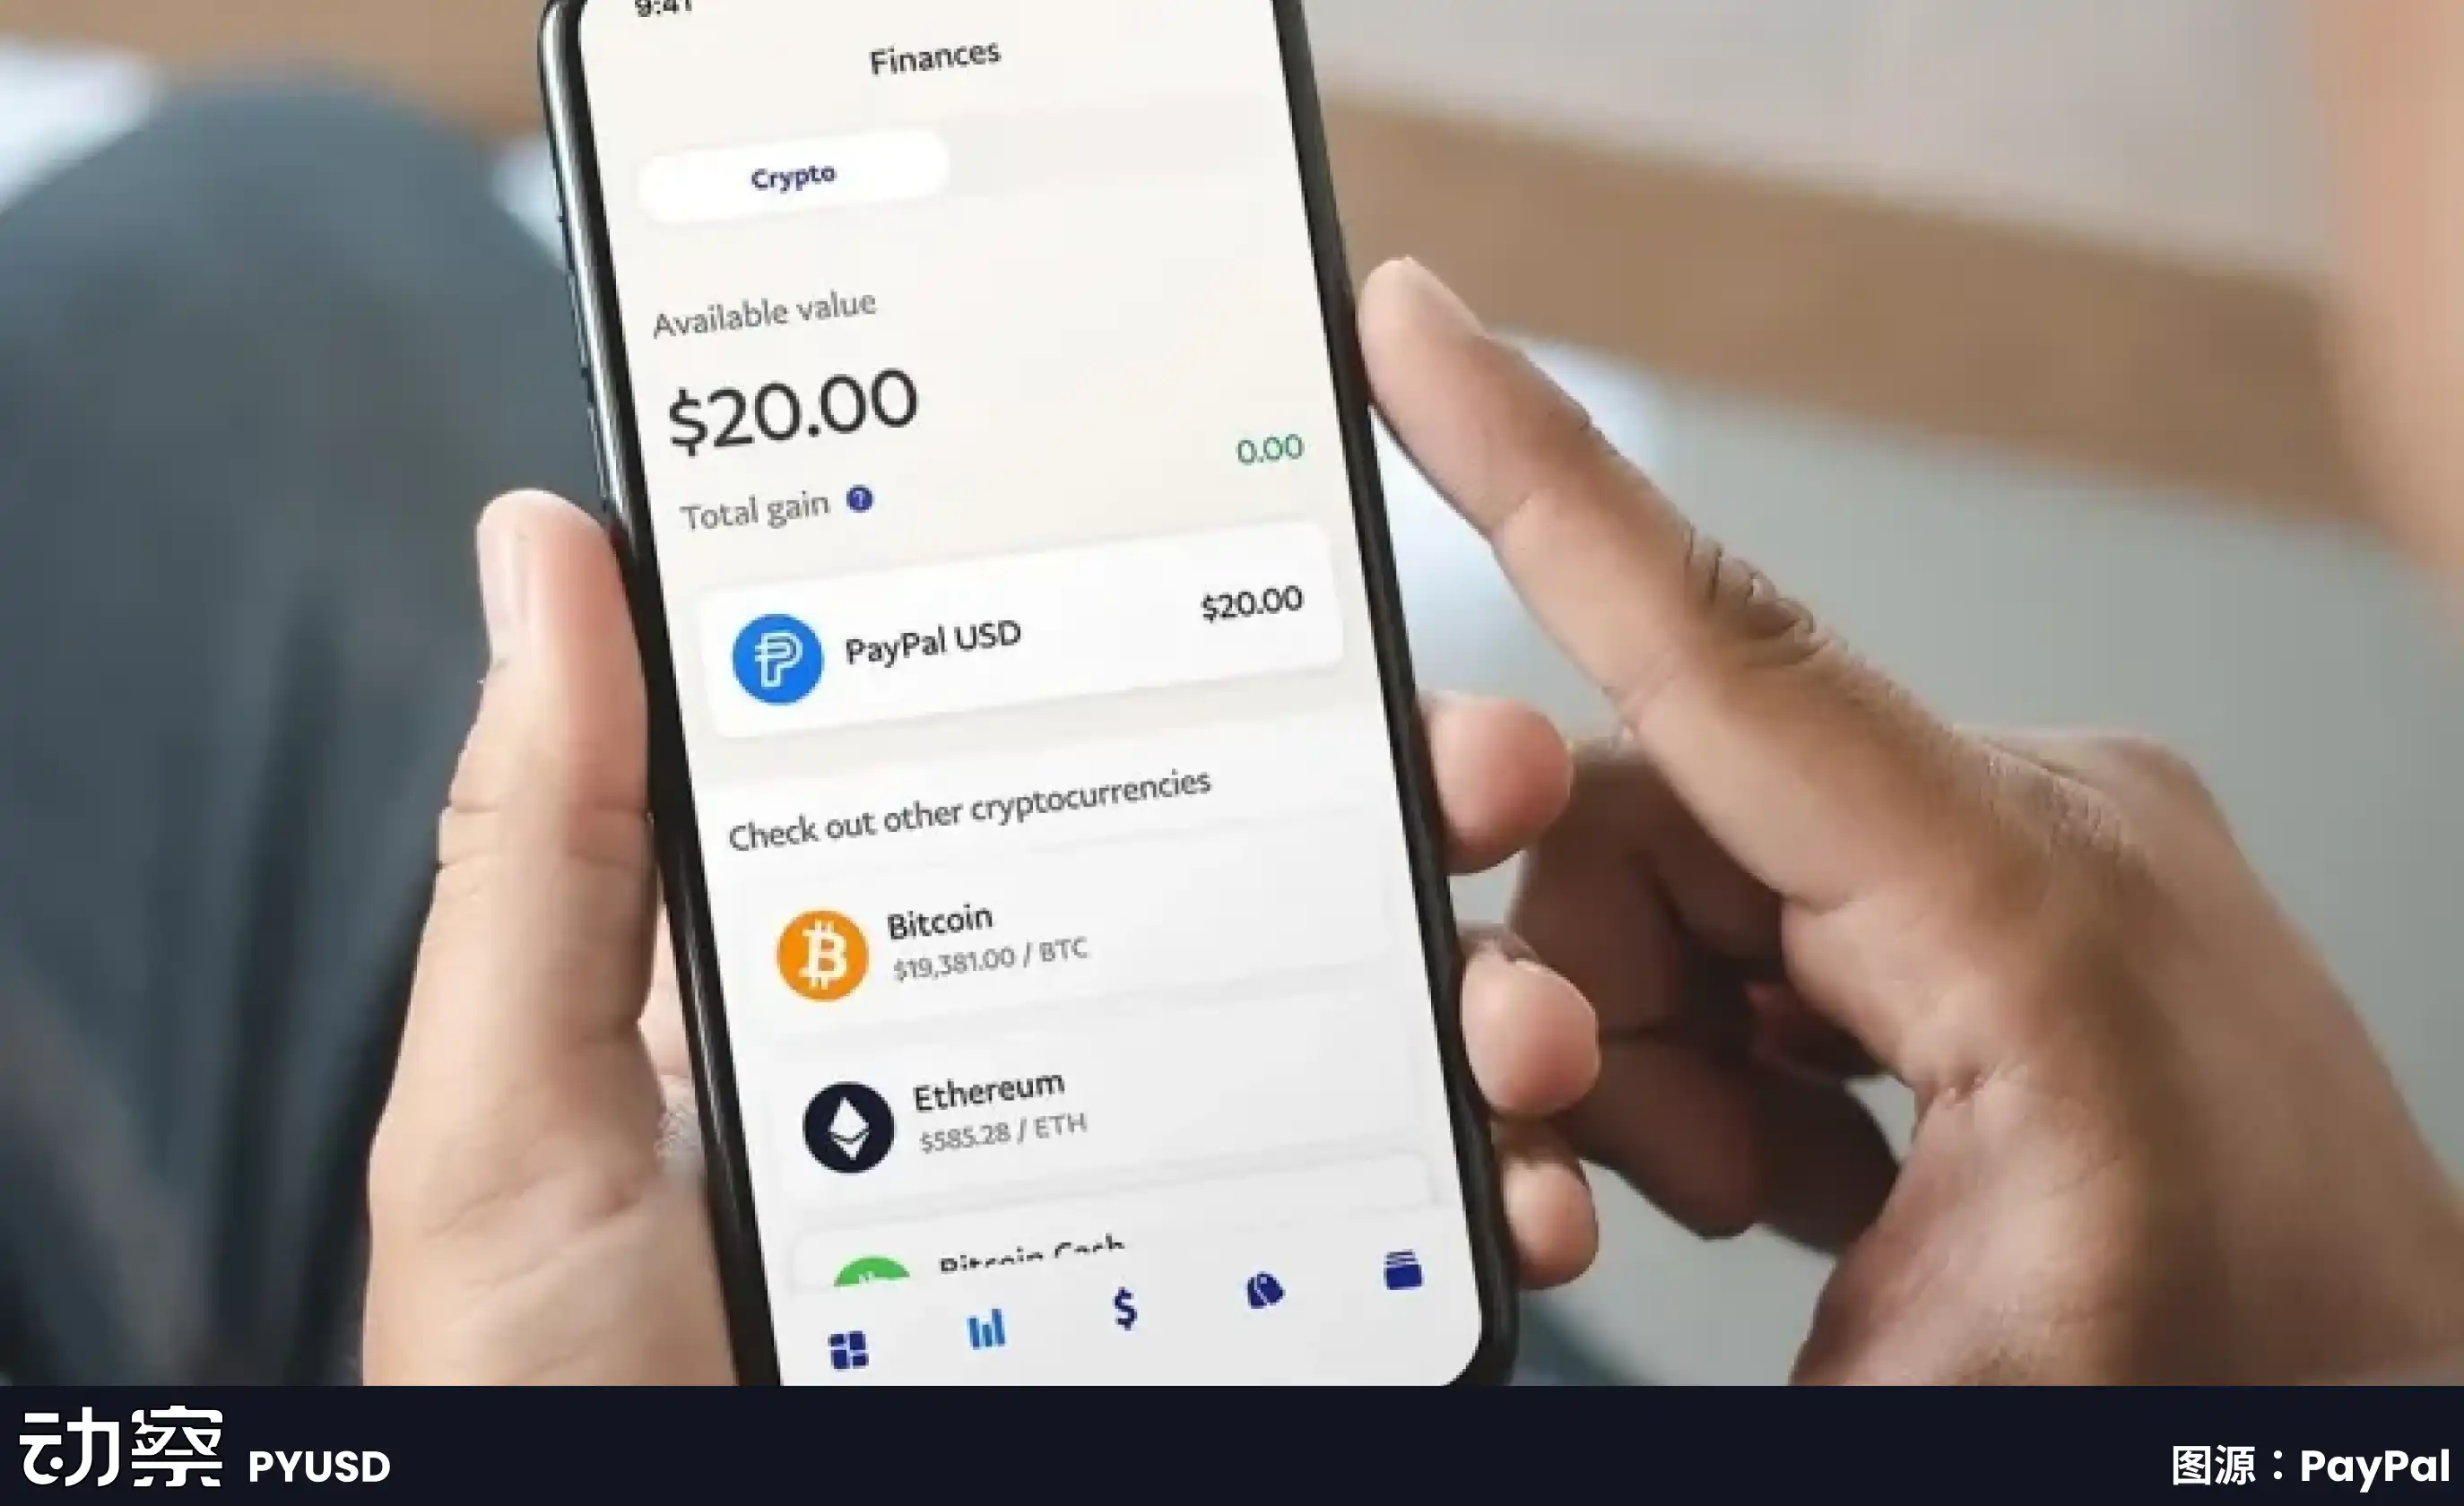
Bu şirketler, ön uç cüzdanlar ve KYC modüllerinden arka uç akıllı sözleşmelere, saklama ve denetime kadar tüm altyapının oluşturulmasından sorumludur. Müşterilerin yalnızca hangi coin'i hangi piyasalarda ihraç etmek istediklerini belirtmeleri yeterlidir; diğer hususlar sözleşme üreticileri tarafından yönetilebilir. Paxos, PYUSD ihraç etmek için PayPal ile ortaklık kurduğunda bu rolü üstlendi: dolar rezervlerini tuttu, zincir içi ihracını yönetti ve uyumluluk entegrasyonunu tamamladı; PayPal'ın ise ürün arayüzünde yalnızca "stablecoin" seçeneğini göstermesi yeterliydi.
Bu modelin temel değeri üç boyutta yansıtılmaktadır.
Öncelikle maliyetleri düşürür. Bir finans kuruluşu sıfırdan bir stablecoin sistemi kuracak olsaydı, ilk yatırım kolayca milyonlarca dolara ulaşırdı. Uyumluluk lisanslaması, teknoloji geliştirme, güvenlik denetimleri ve banka ortaklıkları; her adım ayrı bir yatırım gerektirir. Sözleşmeli üreticiler, süreçleri standartlaştırarak müşteri başına marjinal maliyeti, şirket içi bir sistem kurmanın çok daha altına düşürebilirler.
İkincisi, süreyi kısaltır. Geleneksel finansal ürünlerin lansman döngüsü genellikle "yıllar" ile ölçülürken, tamamen kendi geliştirdikleri bir yolu izleyen stablecoin projelerinin lansman süresi 12-18 ay sürebilir. Foundry modeli, müşterilerin ürünlerini birkaç ay içinde piyasaya sürmelerine olanak tanır. Stably'nin kurucu ortağı, API entegrasyon modellerinin bir şirketin birkaç hafta içinde beyaz etiketli bir stablecoin piyasaya sürmesine olanak tanıdığını kamuoyuna açıkladı.
Üçüncüsü, risk transferi sorunu var. Stablecoin'ler için en büyük zorluk teknoloji değil, uyumluluk ve rezerv yönetimidir. Para Birimi Kontrol Ofisi (OCC) ve New York Eyaleti Finansal Hizmetler Departmanı (NYDFS), saklama ve rezervler konusunda son derece katı düzenleyici gerekliliklere sahiptir. Nabzı test etmek isteyen çoğu şirket için, tam uyumluluk sorumluluğunu üstlenmek gerçekçi değildir. Paxos, PayPal ve Nubank gibi büyük müşterilerini, New York Eyaleti'nde sahip olduğu bir tröst lisansına sahip olması sayesinde güvence altına alabilmiştir. Bu lisans, dolar rezervlerini yasal olarak saklamasına ve düzenleyici açıklama yükümlülüklerini yerine getirmesine olanak tanır.
Bu nedenle, stablecoin dökümhanelerinin ortaya çıkışı, sektörün giriş engellerini bir ölçüde değiştirdi. Daha önce yalnızca birkaç devin karşılayabileceği yüksek peşinatlı yatırımlar artık parçalara ayrılıp paketlenerek ihtiyaç duyan daha geniş bir finans veya ödeme kuruluşuna satılabiliyor.
Paxos: Süreçleri ürüne, uyumluluğu işe dönüştürüyoruz.
Paxos, iş yönünü çok erken belirledi. Markalaşmaya veya pazar payına odaklanmıyor, bunun yerine tek bir şey etrafında yetenekler geliştirmeye odaklanıyor: stablecoin ihracını, başkalarının satın almayı seçebileceği standart bir sürece dönüştürmek.
Hikaye New York'ta başlıyor. 2015 yılında New York Eyaleti Finansal Hizmetler Departmanı (NYDFS) dijital varlık lisanslarını kullanıma açtı ve Paxos, lisanslı ilk sınırlı amaçlı tröst şirketlerinden biri oldu. Bu lisans sadece sembolik değildi; Paxos'un müşteri fonlarını saklayabileceği, bir blok zinciri ağı işletebileceği ve varlık takaslarını gerçekleştirebileceği anlamına geliyordu. Amerika Birleşik Devletleri'nde çok az şirket bu yeterliliği elde edebiliyor.
Paxos, 2018 yılında USDP stablecoin'ini piyasaya sürdü ve tüm süreç düzenleyici denetimler altındaydı: rezervler bankalarda tutuluyor, aylık denetimler gerçekleştiriliyor ve basım ve geri ödeme mekanizmaları blok zincirine yazılıyor. Bu yaklaşım, yüksek uyumluluk maliyetleri ve yavaş uygulama nedeniyle yaygın olarak benimsenmedi. Ancak, stablecoin oluşturma sürecini birkaç standartlaştırılmış modüle bölerek net ve kontrol edilebilir bir yapı oluşturdu.
Paxos kendi coin'inin tanıtımına odaklanmak yerine, bu modülü bir hizmete dönüştürdü ve başkalarına sundu.
En temsili müşterilerden ikisi Binance ve PayPal'dır.
BUSD, Paxos tarafından Binance'e sunulan bir stablecoin hizmetidir. Binance markayı ve trafiği kontrol ederken, Paxos ihraç, saklama ve uyumluluktan sorumludur. Bu model, NYDFS'nin yetersiz kara para aklama denetimi gerekçesiyle Paxos'un yeni token basımını durdurmasını talep ettiği 2023 yılına kadar birkaç yıl boyunca işledi. Ancak bu olaydan sonra dış dünya, BUSD'nin aslında Paxos tarafından ihraç edildiğini fark etmeye başladı.
Birkaç ay sonra PayPal, PYUSD'yi piyasaya sürdü ve hala Paxos Trust Company'yi ihraççı olarak listeliyordu. PayPal'ın kullanıcıları ve bir ağı vardı, ancak düzenleyici yeterliliklerden yoksundu ve kendi ağını kurma niyetinde değildi. Paxos aracılığıyla PYUSD yasal ve uyumlu bir şekilde listelenebilir ve ABD pazarına girebilirdi. Bu, Paxos'un "dış kaynak kullanımı" yeteneklerinin en iyi örneğiydi.
Modeli yurt dışında da kopyalanıyor.
Paxos, Singapur Para Otoritesi'nden (MAS) büyük bir ödeme kuruluşu lisansı aldı ve bu lisansa dayalı sabit kripto parası USDG'yi piyasaya sürdü. Bu, Paxos'un tüm süreci Amerika Birleşik Devletleri dışında tamamladığı ilk sefer. Ayrıca, ABD düzenlemelerini aşmak için yerel bir lisans kullanarak getiri getiren USDL sabit kripto parasını piyasaya sürerek yurtdışı faaliyetlerini yönetmek üzere Abu Dabi'de Paxos International'ı kurdu.
Bu çok yargı bölgeli yapının amacı açıktır: farklı müşteriler ve farklı pazarlar, farklı uyumlu ve uygulanabilir ihraç yolları gerektirir.
Paxos, stablecoin ihraç etmeyi bırakmadı. 2024 yılında, kurumsal ödeme ve ödemeleri yönetmeye başlayan bir stablecoin ödeme platformu başlattı. Ayrıca, farklı marka ve sistemlerden stablecoin'leri birbirine bağlayarak takas süreçlerini kolaylaştırmayı umarak Küresel Dolar Ağı'nın kurulmasına da katkıda bulundu. Amacı, daha eksiksiz bir arka uç altyapısı sağlamaktır.
Ancak, düzenlemeye ne kadar yaklaşılırsa, denetlenme olasılıkları da o kadar artar. NYDFS bir keresinde BUSD projesi için kara para aklamayla mücadele sürecinde yetersiz özen gösterildiğine dikkat çekmişti. Paxos bunun sonucunda para cezasına çarptırıldı ve düzeltme belgeleri sunması istendi. Bu ölümcül bir darbe olmasa da, Paxos'un yolunun ne hafif ne de belirsizliğe izin verecek şekilde tasarlanmadığını gösteriyor. Sadece uyumluluğunu sürekli olarak güçlendirebilir ve sınırlarını net bir şekilde tanımlayabilir. Her düzenleyici gerekliliği ve her güvenlik adımını ürün sürecine entegre eder. Başkaları kullandığında, bir stablecoin çıkarmak için yalnızca markalamaları yeterlidir. Gerisini Paxos halleder. Bu, onun konumlandırması ve aynı zamanda teknoloji ve düzenlemelerle derinlemesine iç içe geçmiş bir iş modelidir.
Bridge: Stripe tarafından getirilen ağır siklet sözleşmeli üretici
Bridge'in eklenmesi, stablecoin döküm sektöründe gerçek bir devin ilk kez ortaya çıkması anlamına geliyor.
Şubat 2025'te Stripe tarafından satın alındı. Stripe, her gün yüz milyonlarca işlemi işleyen ve milyonlarca satıcıya hizmet veren dünyanın en büyük çevrimiçi ödeme altyapılarından biridir. Uyumluluk, risk kontrolü ve küresel operasyonlar -Stripe'ın halihazırda geliştirdiği başarılı yaklaşımlar- artık Bridge aracılığıyla blok zincirine taşınıyor.
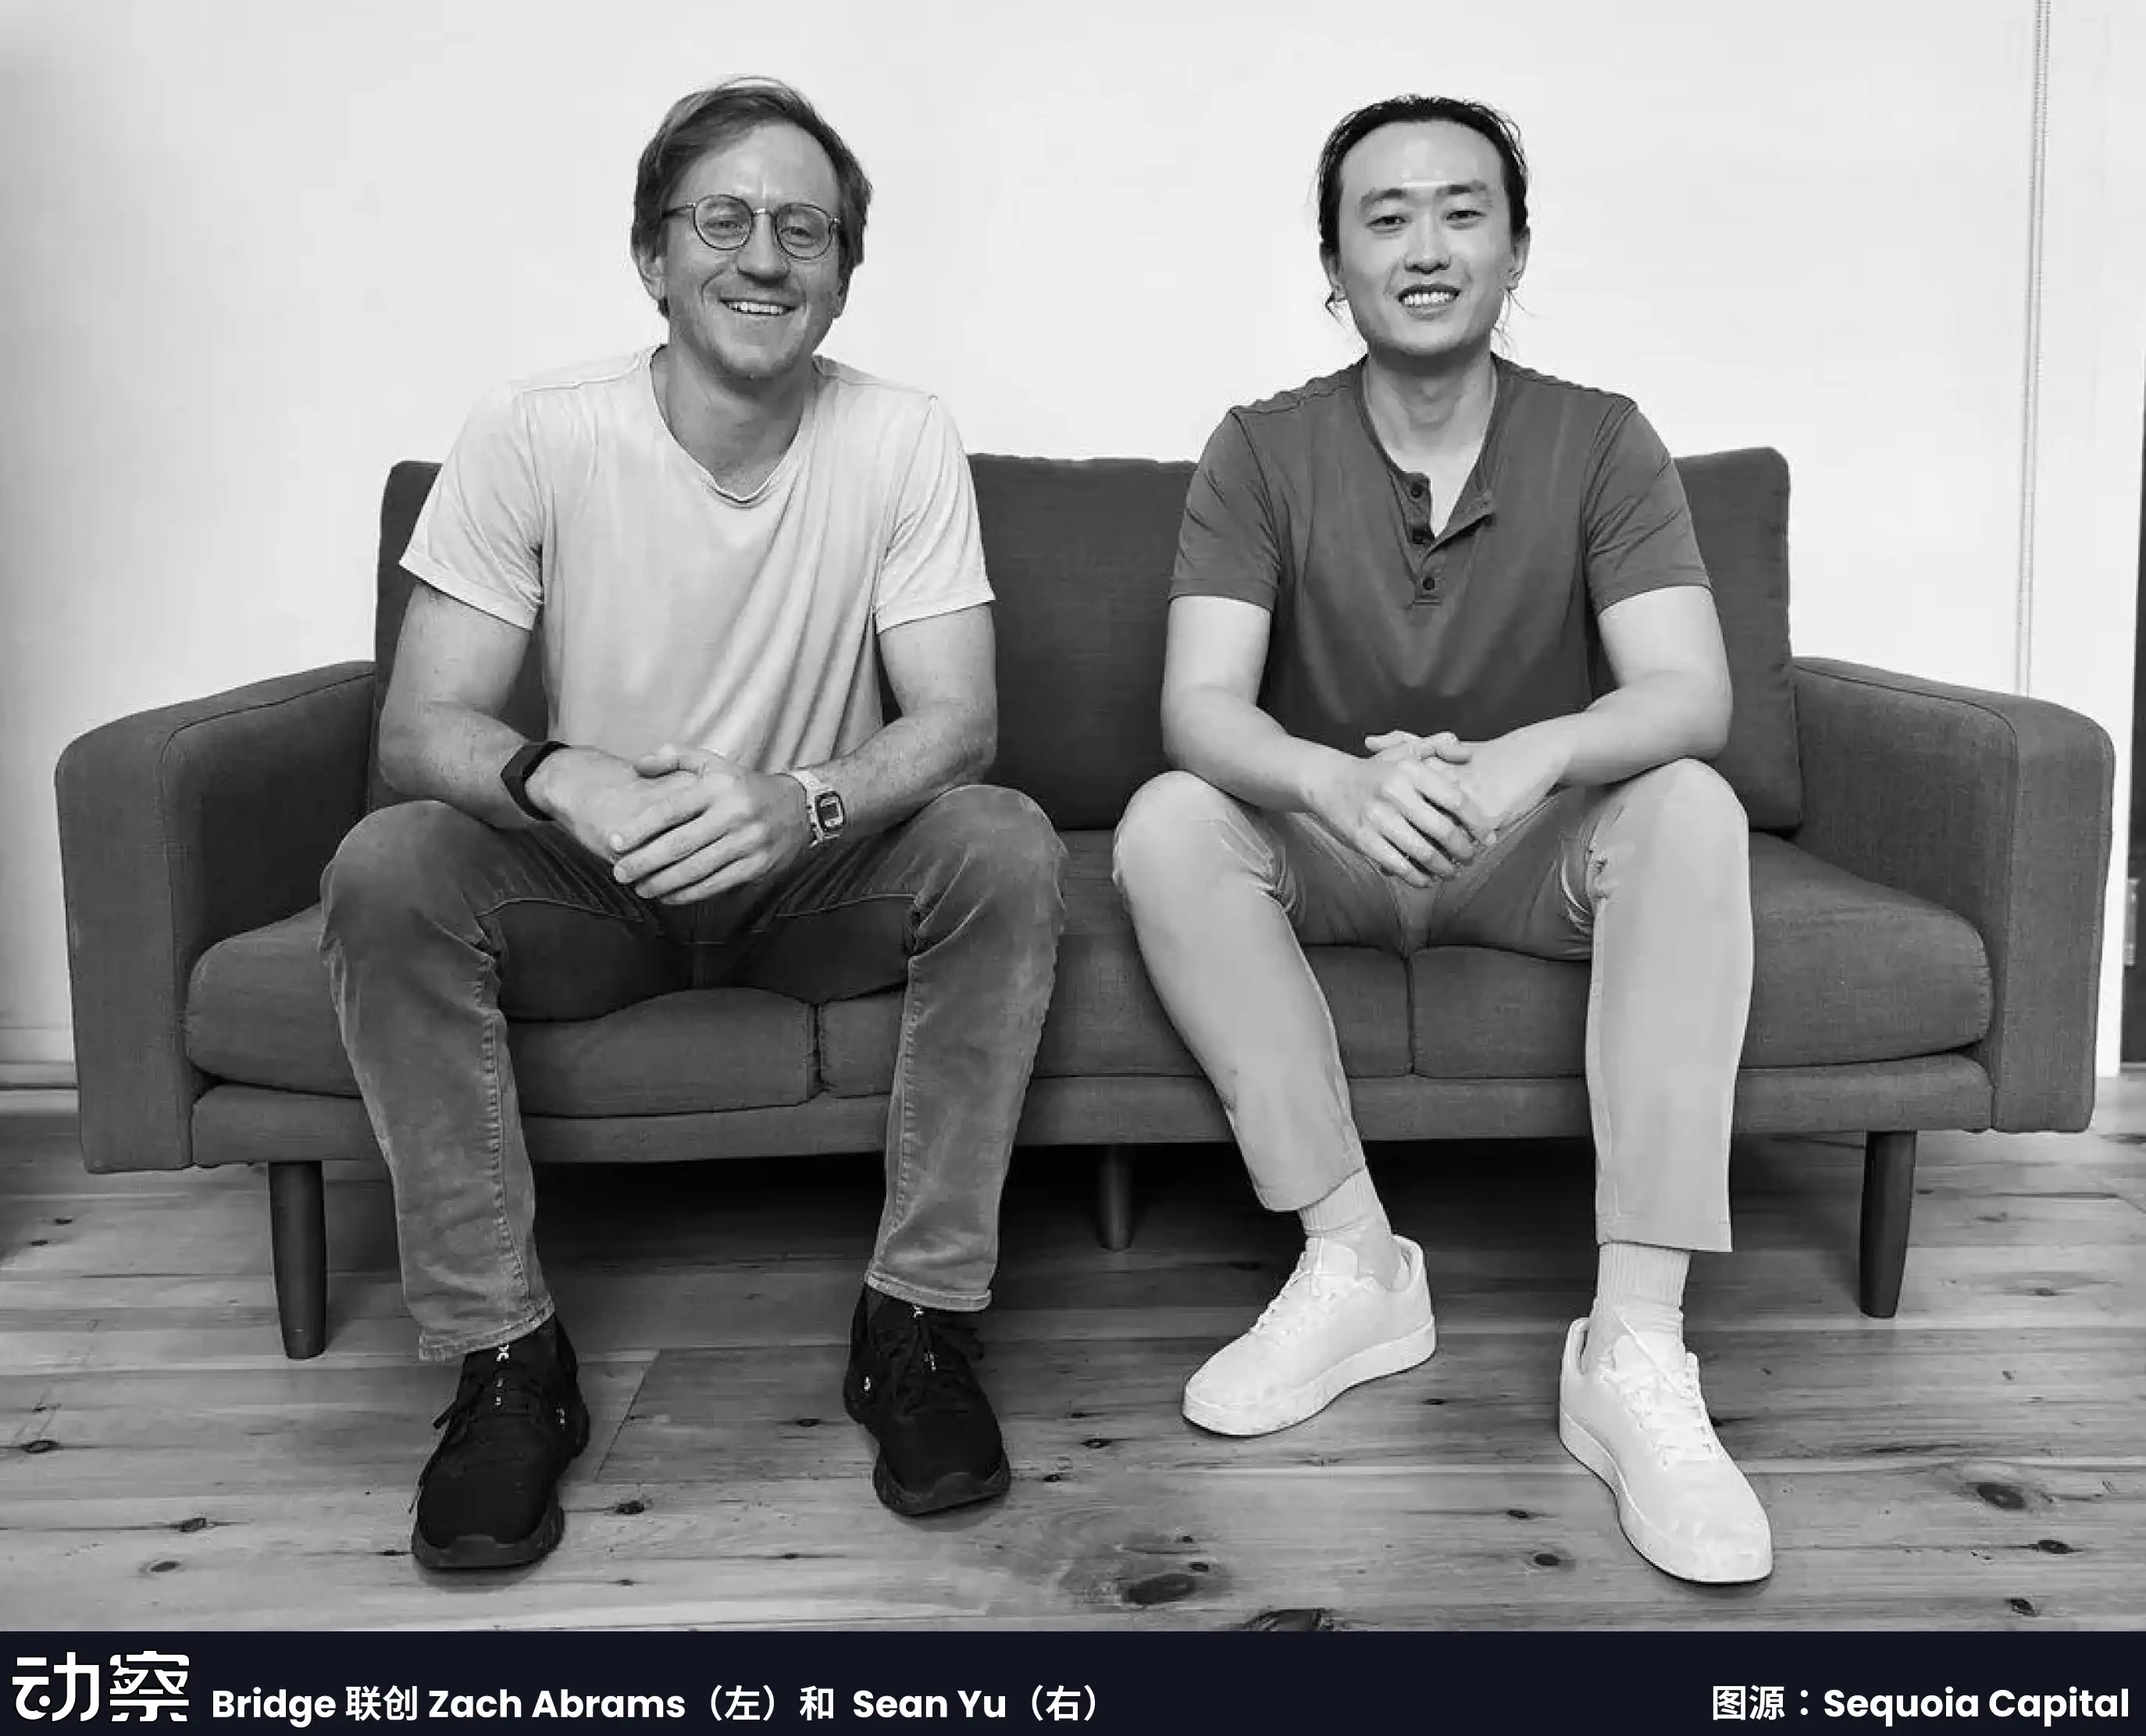
Bridge'in konumlandırması oldukça basit: İşletmelere ve finans kuruluşlarına eksiksiz bir stablecoin ihraç kapasitesi sunmak. Bu sadece teknik bir dış kaynak kullanımı değil; geleneksel ödeme sektöründeki olgun süreçleri modüler hale getirip standartlaştırılmış hizmetler halinde bir araya getiriyor. Rezerv saklama, uyumluluk denetimi ve sözleşme dağıtımının tamamı Bridge tarafından gerçekleştiriliyor. Müşterilerin, stablecoin işlevselliğini ön uç ürünlerine entegre etmek için API'yi çağırmaları yeterli.
MetaMask'ın ortaklık durumu bu noktayı en iyi şekilde göstermektedir. Dünyanın en büyük Web3 cüzdanlarından biri olarak, 30 milyondan fazla kullanıcıya sahip olmasına rağmen finansal lisanslara ve rezerv yönetimi yeterliliklerine sahip değildi. MetaMask, Bridge sayesinde, uyumluluk ve finansal sistemler oluşturmak için yıllar harcamak yerine, aylar içinde mUSD'yi kullanıma sunabildi.
Bridge'in seçtiği iş modeli platform tabanlıdır. Çözümleri bireysel müşterilere göre uyarlamak yerine, standartlaştırılmış bir ihraç platformu oluşturmayı hedefler. Bu mantık, Stripe'ın ödeme yaklaşımıyla uyumludur: API'ler aracılığıyla giriş engellerini azaltarak müşterilerin temel işlerine odaklanmalarını sağlar. Geçmişte sayısız e-ticaret platformu ve uygulaması kredi kartı ödemelerini entegre ettiği gibi, işletmeler de artık benzer şekilde stablecoin ihraç edebilir.
Bridge'in avantajı, ana şirketi Stripe'dan kaynaklanmaktadır. Stripe, küresel çapta uyumlu bir ortaklık ağı kurarak Bridge'in yeni pazarlara girişini kolaylaştırmıştır. Aynı zamanda, Stripe'ın mevcut satıcı ağı doğal bir potansiyel müşteri tabanı oluşturmaktadır. Stablecoin hizmetlerini keşfetmek isteyen ancak zincir içi teknoloji veya finansal yeterliliklerden yoksun işletmeler için Bridge, hazır bir çözüm sunmaktadır.
Ancak, sınırlamalar da mevcut. Geleneksel bir ödeme şirketinin yan kuruluşu olan Bridge, yerel kripto şirketlerine göre daha muhafazakâr olabilir ve yineleme hızı yeterince hızlı olmayabilir. Kripto topluluğu içinde, Stripe'ın marka etkisi de ana akım iş dünyasından çok daha azdır.
Bridge'in pazar konumlandırması daha çok geleneksel finans ve kurumsal müşterilere yöneliktir. MetaMask'ın tercihi de bunu açıkça ortaya koyuyor; sadece bir teknoloji sağlayıcısına değil, güvenilir bir finansal ortağa ihtiyaç duyuyor.
Bridge'in girişi, stablecoin dökümhaneciliği sektörünün geleneksel finans dünyasından ilgi görmeye başladığını gösteriyor. Benzer geçmişe sahip daha fazla oyuncu sektöre katıldıkça, bu sektördeki rekabet yoğunlaşacak, ancak aynı zamanda sektörü olgunluğa ve standartlaşmaya doğru da sürükleyecektir.
Makalenin tamamı için lütfen WeChat resmi hesabı 【动察Beating】'i ziyaret edin.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler