En zengin Çinlinin yönettiği BNB hazinesi %600'lük artışın ardından yükselişini sürdürebilecek mi?
BNB Hazinesinin Operasyonel Yolunu Ayrıntılandırmak: Kabuktan Değerleme Kaldıracına
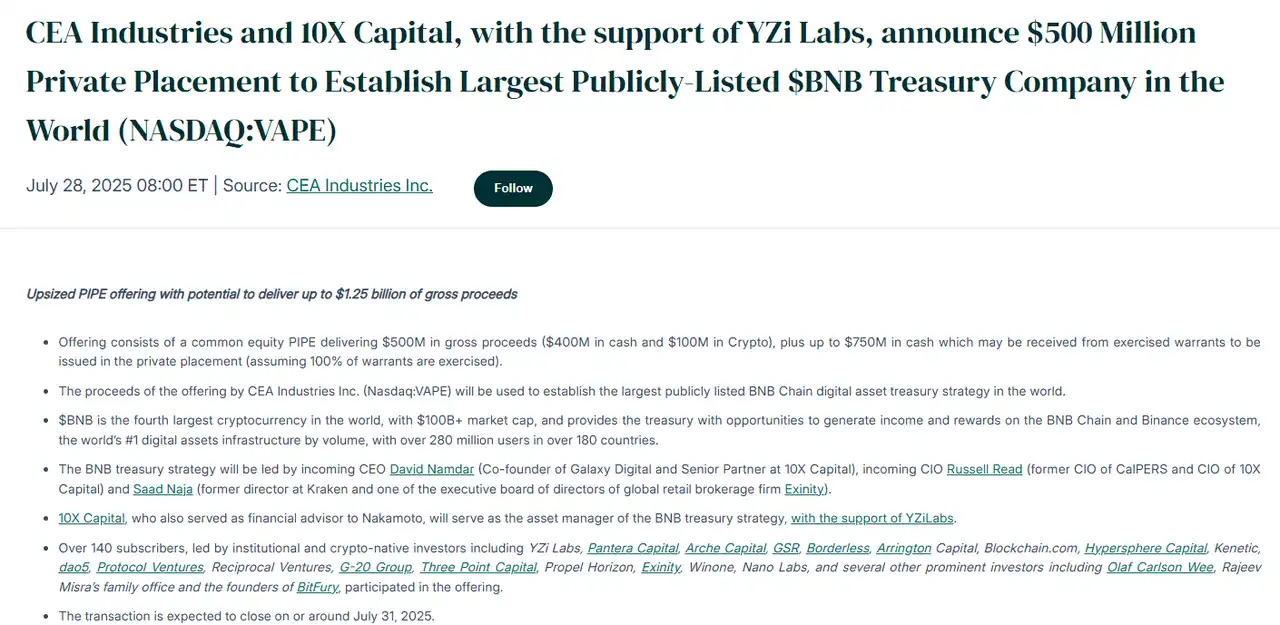
VAPE (eski adıyla CEA Industries), 28 Temmuz'da 10X Capital ve YZi Labs liderliğinde bir PIPE özel yerleştirme finansmanını resmen duyurdu. İlk finansman tutarı, 400 milyon ABD doları nakit ve 100 milyon ABD doları kripto varlık aboneliğinden oluşan 500 milyon ABD dolarına ulaştı. Ayrıca, tüm ek varantlar kullanılırsa, toplam finansman tutarı maksimum 1,25 milyar ABD dolarına çıkarılabilir.
Bu finansman yalnızca ölçek olarak şaşırtıcı olmakla kalmıyor, aynı zamanda VAPE'nin hedefini de açıkça tanımlıyor: dünyanın en büyük, halka açık BNB hazine şirketini kurmak, BNB'yi sermaye piyasasına tanıtmak ve bir varlık tahsis modeli aracılığıyla BNB Zinciri ekosistemine katılmak üzere uyumlu fonları çekmek.
Bu aynı zamanda VAPE'nin artık geçmişteki donanım veya perakende tedarikçisi olmadığı, bunun yerine BNB'ye odaklanan ve BNB'nin değer ve gelir mekanizmasını halka açık şirketlerin sermaye yapısına entegre eden bir finansal yapı platformuna dönüştüğü anlamına geliyor.
PIPE finansmanının tamamlanmasının ardından VAPE, kurumsal ve dijital varlık geçmişine sahip bir çekirdek ekip tarafından yönetilecek - David Namdar (Galaxy Digital'in kurucu ortağı, şu anda 10X Capital'in üst düzey yöneticisi) CEO olarak görev yapacak; Russell Read (CalPERS'in eski Yatırım Direktörü, şu anda 10X Capital'in CIO'su) CIO olarak görev yapacak; Saad Naja (Kraken ve Exinity'de geçmişi olan kıdemli operatör) da şirketin yönetici kadrosuna katılacak.
Aynı zamanda, 10X Capital, yapısal tasarım, sermaye operasyonu ve müteakip strateji uygulamasından sorumlu olan BNB hazinesinin varlık yöneticisi olarak görev yapacak; YZi Labs ise PIPE yerleştirmesinin sorunsuz ilerlemesine yardımcı olmak için stratejik destek sağlayacak. 140'tan fazla kurum ve kripto fonu (Pantera Capital, Blockchain.com, GSR, Arrington vb.) bu finansmana katılarak güçlü bir sermaye desteği oluşturdu.
BlockBeats bu VAPE duyurusunu parçalara ayırdı ve finansmandan elde edilen gelir, merkezi BNB için uzun vadeli bir hazine stratejisi oluşturmak için kullanılacak. Önümüzdeki 12-24 ay içinde VAPE, ilk BNB varlıklarını oluşturacak ve ATM (Piyasada) ihracı ve diğer yöntemlerle pozisyonlarını büyük ölçekte artıracak; Yapılandırılmış getiri elde etmek için muhafazakar bir risk çerçevesi belirlerken BNB rehinine, krediye, DeFi protokol gelirine ve diğer mekanizmalara katılmayı düşünün.
Bu işletme modeli, MicroStrategy'nin BTC hazine modeline benzer, ancak daha güçlü bir ekolojik amaca sahip olan BNB'ye odaklanır ve gelir bazlı bir stratejiyle katma değerli para tutma mantığını tamamlayarak nakit akışı ve prim alanı sağlar.
PIPE'ın sona ermesinden sonra VAPE, tek Katman 1 blok zinciri maruziyeti sağlayan en büyük halka açık şirketlerden biri haline gelecektir.
Kısacası, bu finansman turunun nihai şekli, şirkete BNB satın almak için 1,25 milyar dolar değerinde bir "kripto mühimmat deposu" sağlamaktır. Buna karşılık, ETH hazinesi konseptine yatırım yapan ilk şirket olan SharpLink (SBET), yalnızca 525 milyon dolarlık toplam finansmana sahiptir.
Anlaşma tamamlandıktan sonra: Hisse senedi fiyatı nasıl seyredecek?
PIPE imzalandıktan sonra VAPE, finansmanın 31 Temmuz 2025'e kadar tamamlanmasının beklendiğini duyurdu. Bu tarihe kadar fonlar hesaba yatırılacak ve şirketin güncellenmiş fon yönetimi stratejisi eş zamanlı olarak yürürlüğe girecek. Duyuruya göre, şirketin adi hisseleri Nasdaq Sermaye Piyasası'nda işlem görmeye devam edecek ve hisse kodu "VAPE" olarak kalacak.
PIPE finansmanının özü, "fonlar için iskontolu" özel bir yerleştirmedir. Kısacası, şirket belirli yatırımcılara büyük bir meblağ karşılığında "hisse senetlerini iskontolu satar". VAPE'nin ana finansman tutarı 500 milyon ABD dolarıdır ve bunun 400 milyon ABD doları nakittir; bu da kalan 100 milyon ABD dolarının BNB varlıkları olduğu anlamına gelir. Ve 1,25 milyar ABD dolarına kadar varan bir teminat mekanizmasıyla birlikte geliyor. Kısacası, şirket PIPE yatırımcılarına teslim etmek üzere çok sayıda yeni hisse ve teminat ihraç edecek.
Bu durum doğrudan iki yapısal sonuca yol açacak: orijinal hissedarların hisse sahipliği oranı sulandırılacak. Tam sulandırılmış yönteme göre hesaplanırsa, eski hissedarların oy hakları ve gelir hakları önemli ölçüde azalacak; şirketin sermaye yapısı karmaşıklaşacak. Teminatlar, ekli kilitleme maddeleri, aşamalı kullanım mekanizmaları vb., şirketin sermaye piyasasındaki değerleme yöntemini temel modelden ziyade "yapısal modele" daha yatkın hale getirecek.
PIPE yerleştirmesinin tamamlanmasıyla, VAPE'nin öz sermaye yapısı "elde tutma tipi"nden "dolaşım tipi"ne geçecek, özellikle teminatlar kullanıldıktan sonra şirketin serbest dolaşım oranı bir kat artacak.
Bu, özellikle VAPE'nin PIPE terimlerinde belirgindir: bu işlem turu, yatırımcıların belirli bir zaman noktasında piyasa fiyatından daha düşük bir fiyattan şirketin yeni hisselerine abone olmalarına olanak tanıyan büyük oranda bir varant mekanizması tasarlamıştır ve tipik bir varant + yerleştirme kombinasyonu arbitraj yapısı oluşturur.

Görsel kaynağı: crypto-economy
Özellikle, bu tür varantlar genellikle aşağıdaki özelliklere sahiptir: son derece düşük fiyatlandırma: halka açık piyasa hisse senedi fiyatından çok daha düşük, potansiyel bir arbitraj alanı oluşturur; aşamalı kilit açma: bazı varantlar finansmanın tamamlanmasıyla kilitlenir ve geri kalanı fiyat tetikleyicileri, zaman yuvarlama ve diğer mekanizmalarla donatılmıştır; Piyasa fiyatlarıyla birlikte dinamik olarak yürütülebilir: Hisse senedi fiyatı belirli bir eşiğin (örneğin PIPE fiyatlandırmasının 2 ila 3 katı) üzerinde olduğunda, zorunlu kullanım veya hızlandırılmış dönüşüm hükümleri tetiklenebilir.
Bu yapı altında, VAPE'nin hisse senedi fiyatının davranışı yalnızca temel faktörler tarafından yönlendirilmekle kalmaz, aynı zamanda PIPE yatırımcılarının davranışlarından da etkilenir. Değerleme gerçek varlık seviyesinden saptığında, bu tür bir yapı güçlü bir nakit çıkış motivasyonu oluşturacak ve bunun yerine likidite şoklarının kaynağı haline gelecektir.
Peki, hisse senedi fiyatları söz konusu olduğunda, yükselecek mi yoksa düşecek mi? VAPE'yi mevcut PIPE vakalarına dayanarak analiz edeceğiz. Bu yapısal oyun kabaca üç aşamada ortaya çıkıyor: 1. Aşama: Beklenti Odaklı (Zaten Gerçekleşiyor) 28 Temmuz'daki PIPE duyurusunun ardından, VAPE'nin hisse senedi fiyatı piyasa öncesi işlemlerde %800 fırlayarak 8,88 dolardan 80 dolar aralığına çıktı ve birden fazla devre kesiciyi tetikledi. Bu noktada, piyasa temellerden habersizdi ve yalnızca duyuruda belirtilen anlatı beklentilerine dayalı fiyatlandırma yapıyordu ve bu da yoğun spekülatif bir duyguyu besliyordu. Finansman henüz alınmadığı ve varantlar serbest bırakılmadığı için, piyasa "düşük likidite, yüksek duygu ve düşük arz" durumu yaşıyordu ve bu da hisse senedi fiyatlarını beklentilere karşı son derece hassas hale getiriyordu. Aşama 2: Yapısal Serbest Bırakma (İşlem Tamamlandıktan Sonra) 31 Temmuz'da kapanması beklenen ve fonların güvence altına alınmasıyla birlikte, bazı PIPE yatırımcıları ilk hisse senetlerini ve devredilebilir varantları alacak. Piyasa bu noktada hassas bir döneme giriyor: Hisse senedi fiyatı yüksek kalırsa, varant sahipleri opsiyonlarını hızla kullanarak nakde çevirebilir ve bu da fiyatları baskılayabilir. Piyasa hazine modeline olan güvenini kaybederse, erken arbitraj yapanlar piyasadan hemen çıkacaktır. Şirket, beklendiği gibi bir BNB pozisyonu oluşturmadığını açıklarsa, bu durum "zincir içi NAV sabitleme" beklentilerini de zayıflatacaktır. Bu aşamada, oynaklık önemli ölçüde artar ve fiyatlandırma "değer sabitleme"den "sermaye davranışı"na geçer. Aşama 3: Değerlemede Geri Dönüş veya İkincil Bir Anlatının Başlatılması BNB güçlü bir performans gösterirse ve şirket ayrıntılı zincir içi gelir verilerini yayınlarsa, piyasa "Kripto NAV+" modeline yeniden odaklanabilir ve değerlemeleri ikincil bir yükselişe sürükleyebilir. Piyasa duyarlılığı azalırsa veya PIPE tarafları nakde çevirmeye devam ederse, şirketin hisse senedi fiyatı varlık değerine geri dönecek veya bir likidite boşluğuna girecektir. Bu aynı zamanda çoğu PIPE projesinin nihayetinde ayrıştığı kritik aşamadır; bazıları ikincil, uzun vadeli bir işlem modeline girerken, diğerleri "hikaye anlatımı tamamlandı, sermaye çıkışı" gibi tek seferlik durumlara dönüşür. Yükselen fiyatlar yapısal kıtlıktan kaynaklanabilir; düşen fiyatlar ise genellikle bir likidite duraklamasından kaynaklanır. Her iki yol da diğer PIPE vakalarında tekrar tekrar gözlemlenmiştir. Dolayısıyla, yükselen ve düşen fiyatlar arasındaki fark bir değer yargısı meselesi değil, likiditenin serbest bırakılma hızıyla ilgili bir mücadeledir.Kabuklu Şirket Seçimi: VAPE'nin koşulları nelerdir?
VAPE'nin hikayesini geriye doğru izlersek, tamamen farklı bir başlangıç noktası göreceğiz.
VAPE'in öncülü, iç mekan tarımı ve kenevir sıcaklık kontrol sistemleri konusunda uzmanlaşmış bir mühendislik ekipmanları şirketi olan CEA Industries'di. Bağlı kuruluşu Surna, ağırlıklı olarak LED aydınlatma, hava sirkülasyonu ve hidroponik ekipman gibi hizmetler sunuyor ve ağırlıklı olarak Kuzey Amerikalı kenevir yetiştiricilerine hizmet veriyor. Şirket uzun süredir düşük büyüme, düşük kâr ve düşük piyasa değeri olmak üzere "üç dip"ten muzdarip. StockAnalysis ve TipRanks'e göre, 2024 yılı sonuna kadar şirketin yıllık geliri 6 milyon doların altında olacak, piyasa değeri sürekli olarak 10 milyon doların altında seyrediyor ve ABD hisse senedi işlem hacmi son derece düşük. Şirket 2024 yılında ilk stratejik dönüşümünü denedi: Orta Kanada'da bir vape zinciri olan Fat Panda'yı 18 milyon Kanada doları karşılığında satın aldı. Fat Panda'nın 33 mağazası, yıllık geliri 38 milyon Kanada dolarını aşan ve yaklaşık %21'lik bir FAVÖK marjı vardı. Bu, bir donanım satıcısından perakendeciye geçişi, VAPE'nin bir cihaz tedarikçisinden bir tüketici markasına dönüşümünü işaret ediyordu. Ancak bu, şirketin değerlemesinin yeniden değerlendirilmesini haklı çıkarmaya yetmiyor. Bu nedenle, VAPE geçmişte pek de dikkat çekici değildi, hatta "sermaye piyasası uykusu" olarak görülüyordu. Ancak, sıklıkla eleştirilen bu kusurlar, bir "gizli şirket"in en değerli özellikleri haline geldi: yeterince küçük bir kabuk; yeterince temiz bir öz sermaye yapısı; etkinleştirilmeyi bekleyen bir piyasa değeri potansiyeli; ve kripto piyasasında bir anlatı boşluğu (BNB maruziyeti). VAPE'nin "BNB için bir Mikro Strateji" olup olamayacağı henüz belli değil. Ancak kesin olan bir şey var: artık eskisi gibi bir e-sigara şirketi değil. Bunun yerine, sermaye oyununa gömülü programlanabilir bir kabuk haline geldi; dış kabuk ABD'de listelenen bir şirket, çekirdek yapılandırılmış bir finansal araç ve ruhu ise anlatı ve duyguyu manipüle etme yeteneği. Kontrol ve çekirdek ekip: Bu finansmanı kim yönlendiriyor? "Varlıkları değerleme karşılığında takas etme" şeklindeki bu dönüşümsel deneyin ardında, VAPE'nin rolü bir işletme birimi değil, finansal bir araçtır. Bu dönüşümün arkasındaki asıl itici güç, sermaye yapısına odaklanmış, finans ve kripto alanında geçmişi olan karma bir yönetici ekibidir. Amaçları yalnızca bir finansman turu sağlamak değil, aynı zamanda kendi içinde tutarlı bir değerleme döngüsü oluşturmaktır: birincil yerleştirmelerden, zincir içi varlık pozisyonları oluşturmaya ve ikincil piyasadaki anlatıları yayınlamaya kadar. PIPE imzalanıp yürürlüğe girdikten sonra, şirketin gerçek kontrol mantığı değişti. Esas olarak endüstriyel ve perakende geçmişine sahip olan orijinal yönetim ekibi, zincir içi hazine ve yapılandırılmış varlık yönetimini yönetme becerisinden yoksundu. Gerçek kontrol yavaş yavaş finansman liderlerine, yani 10X Capital ve YZi Labs'a geçti.10X Capital: Uzun süredir SPAC birleşme ve devralmalarına, sınır ötesi sermaye arbitrajına ve yapılandırılmış işlemlere odaklanan bu PIPE'ın öncü kuruluşu, klasik bir "kaldıraçlı sermaye mühendisi"dir. Ekip, 2023'ten beri MSTR modelini ETH, SOL ve hatta LSD'ye genişletmeye çalışıyor. BNB'ye yaptıkları son yatırım, açıkça MicroStrategy'nin hazine + değerleme bileşik yapısını kopyalamayı amaçlıyor. Sektörde CZ Aile Vakfı ile doğrudan bağlantısı olduğuna inanılan bu işlem turunun stratejik danışmanı YZi Labs, BNB'nin hazinesini ve halka açık bir şirket olma yolunu yönlendiren perde arkasındaki kilit güçtür. Bu firmanın onayı, Binance ekibinin neredeyse açık bir onayıdır. VAPE projesinde, paravan şirketlerin erken taramalarına katıldı, medya haberlerine yardımcı oldu ve bazı yatırımcılar ve piyasa yapıcılık ekibiyle iş birliği yaparak "pozisyon oluşturma - maruz kalma - değerleme türetme" stratejisini geliştirdi. Bu sermaye yapısının en önemli özelliği, VAPE'nin artık başlı başına bir değer yaratıcısı değil, daha ziyade değerin piyasaya sürülmesini kolaylaştırmak için tasarlanmış bir platform olmasıdır. 10X Capital yapıyı ve hızı, YZi Labs anlatıyı ve kanalları sağlarken, BNB temel varlık olarak yerleştirilmiştir. Bu üç taraf birlikte, varlık tarafından piyasa tarafına kadar kapalı devre bir tasarım oluşturur. Bu hikayenin doğru olup olmadığı, nihayetinde zincir içi pozisyonların gerçekleştirilip gerçekleştirilemeyeceğine ve piyasa güveninin sürdürülüp sürdürülemeyeceğine bağlıdır. Çoğu perakende yatırımcı ve gözlemci için VAPE'nin ortaya çıkışı bir son değil, aksine "yapısal arbitraj çağı"nın hızla gelişinin habercisidir.
Görsel kaynağı: bankless
Sonsöz
Telegram'da dolaşan bir yatırımcı sohbetinde, biri kripto sektöründeki VC ve likidite fonları için mevcut toplam aktif sermayenin muhtemelen yalnızca 7-15 milyar dolar olduğunu hesapladı. VAPE'nin mevcut PIPE turunun 1,25 milyar dolara kadar çıkması beklenirken, aşırı bir senaryoda sektörün mevcut yatırılabilir sermayesinin yaklaşık %5-10'unu emebilir.
"BTC/ETH/SOL dışındaki hiçbir projenin tek bir işlemde bu kadar büyük bir sermayeyi sömürdüğünü görmedim," dedi. "Ve bu şirket muhtemelen bu parayı asla sektöre geri kazandırmayacak."

BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler