"Platform olarak stablecoin": Neden her şirketin bir stablecoin stratejisine ihtiyacı var?
Orijinal başlık: : : [Sayı] X ve Polymarket - Info Finance'in Yeni Mücadelesi
Orijinal yazar: Simon Taylor
Orijinal çeviri: Block unicorn
Önsöz
Her fintech şirketi bir stablecoin şirketi olacak. Stablecoin'ler çok fazla abartı, şüphecilik, umut, endişe ve diğer duygulara neden olsa da önemli bir dönüm noktasını geçtiğimize inanıyorum. "Hizmet Olarak Bankacılık" (BaaS) döneminden, altyapı olarak stablecoin'lerin dönemine. B2C, B2B ve stablecoin'leri temel alan altyapı şirketleri önümüzdeki on yılda sektörü şekillendirecek.
Bu değişim, geçtiğimiz on yılın fintech patlamasından on kat daha yoğun olacak. Çünkü yeni bir altyapı katmanına doğru ilerliyoruz. İnsanlar hala stablecoin'leri yeni bir ödeme kanalı olarak gördüklerinde ve onları diğer tüm katmanların üstünde bir platform olarak gördüklerinde, sonunda tamamen stablecoin yereline geçeceğiz. Stablecoin bir platformdur.
Bu makalenin temel noktaları:
· Önceki dönem: Hizmet Olarak Bankacılık (BaaS) ve stablecoin'lere aydınlanması
· Neden stablecoin'ler altyapı katmanıdır (sadece yeni bir kanal değil)
· Stablecoin altın hücumu ve düzenleyici kilit açma
· Tam yığın uygulama senaryoları
· Stratejik konumlandırma ve gelecek beklentileri
1. BaaS'tan Stablecoin'lere Dersler
Söylendiği gibi, aptallar her zaman dürtüseldir. Bunu BaaS'ta gördük. 2010'ların finansal hizmetler dönemi, şirketlerin mobil öncelikli dağıtım ve bulut öncelikli altyapı benimsemesiyle karakterize edildi.
Finansal hizmetler için özel olarak oluşturulmuş yeni bir altyapı sağlayıcı nesli görüyoruz. Bir bankadaki her departman ve BT sistemi artık API'ler aracılığıyla erişilebilir. Buna müşteri katılımı, dolandırıcılık önleme, kara para aklama önleme (AML), kredi kartı hizmetleri ve bazı durumlarda hatta müşteri hizmetleri dahildir. Bu, yeni şirketlerin mevcut şirketlerden çok daha düşük bir maliyetle müşteri edinmek ve hizmet vermek için mobil uygulamalar, cüzdanlar ve "hesaplar" başlatmalarına olanak tanır.
API, mobil ve bulut teknolojilerini birleştirerek, fintech'ler ayrıca bankacılık kanalları sağlama, fonları saklama ve bu yeni alana fon aktarma fırsatı gören az sayıda "sponsor bankanın" yardımından da yararlanır. Bazı bankalar "çalışması kolay" oldukları için çok başarılı olmuştur.

Görsel kredisi: Klaros Partners
FinTech'ler için, ilk iş modelleri şunlardır:
· Kaydırma ücretlerinden (Interchange) gelir elde etmek
· Sürtünmesiz dijital katılım yoluyla müşteri edinme maliyetlerini (CAC) azaltmak
Söylendiği gibi: Bana teşvikleri göster, sana sonuçları göstereyim? Bazı (hepsi değil) FinTech'ler dönüşüm oranlarını optimize eder ve bunu yaptığınızda, finansal hizmetlerin normlarının çoğu sürtünme gibi görünür. Örneğin, müşterilerin Müşterinizi Tanıyın (KYC) kontrolleri için birden fazla sayfa belge sağlamasını veya müşterilerin büyük çoğunluğunun yerel olduğu durumlarda işlemlerin uluslararası terörizm risklerine karşı izlenmesini istemek.
Mart 2023'te "BaaS öldü" yazdığımda, duvardaki yazıyı çoktan görüyorduk. Hesap açma, her iki taraf için de suçluları yakalamak için kritik bir andır. Hesap açmayı, minimum sürtüşmeyle tamamlanması gereken bir onay kutusu süreci olarak görürseniz, BSA/AML kurallarının minimalist bir yorumu, yüksek dönüşümlü bir katılım süreciyle sonuçlanacaktır. Son iki yılda, bu, dolandırıcılığın ve kara para aklamanın büyük ölçekte uzaktan gerçekleştirilmesine ve sistemin en zayıf kısımlarına saldırılmasına olanak tanıdı. - "BaaS Öldü" adlı yazıdan alıntı
Kötü bir adamsanız, küçük yeni bankalara ve dijital bankalara saldırmak kolaydır. Ancak sonuçlar iyi değildir. 22 Nisan 2024'te, blockchain-hizmet-olarak (BaaS) sağlayıcısı Synapse iflas ettiğinde on binlerce müşteri hayat birikimlerini kaybetti. Fintech uygulamaları fonlara erişemedi ve altta yatan bankalar fonların nereye gittiğini takip edemedi veya doğrulayamadı.
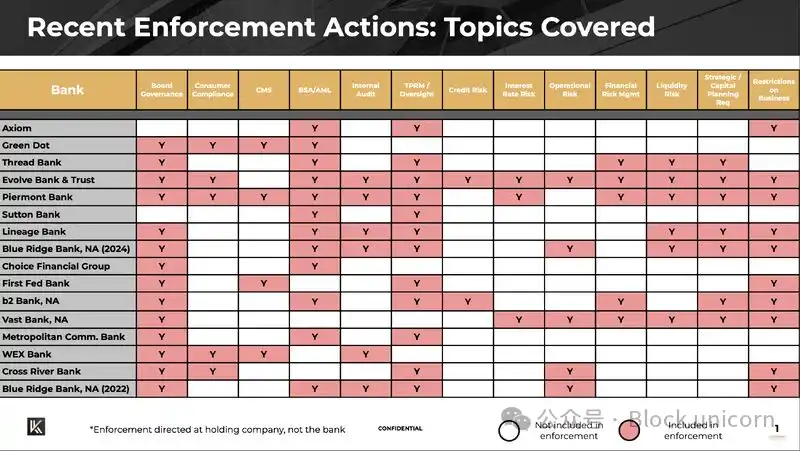
Olay ana akım manşetlere taşındı ve bankacılık sektöründe düzenleyiciler bankaların şu konularda yetersiz olduğunu tespit eden bir dizi rıza emri çıkardı:
· Üçüncü taraf risk yönetimi (yani API satıcıları ve FinTech'ler)
· Kara para aklamayı önleme (yani bu firmalardaki kontroller tutarlı olmayabilir)
· Yönetim kurulu yönetimi (yani yönetim sorumlu tutuluyor mu)
Görsel kredisi: Klaros Partners
Bu başarısızlıkların sonuçları çok büyük. Kötü adamlara paranın akmasını durduramazsanız, suçlular ücret alır ve böylece insan acısının finansmanı sağlanır. Ancak buradaki ders, BaaS veya FinTech'in kötü olduğu değil; tam tersidir.
Bugün şunlara sahibiz:
· Göçmenler ve düşük gelirli kişilerin ücretsiz hesap açabilme yeteneği
· Nakit akışını (sahip olduğunuz parayı) kredi onayı için kullanabilme yeteneği, yani daha fazla insanın iflastan kaçınabilmesi
· Güzel harcama yönetimi kartları
· Pazar yerleri, KOBİ'ler ve dikey SaaS için gömülü kredi
Başarılı büyük finansal markalar sektörü yeniden şekillendirdi. Cash App, Venmo, Chime, Affirm, Revolut, Monzo, Nubank, Stripe, Adyen ve en sevdiğiniz markalar kendi pazarlarında ve sektörlerinde bilinen isimler haline geldi. Fintech, finansın nasıl dağıtıldığını temelden değiştirdi ve kullanıcı deneyimi için çıtayı yükseltti.
Yol boyunca sadece bazı dersler çıkardık. Sabit paralara yapılan yatırım ve sınır ötesi faaliyetin ölçeği, herhangi bir çöküşün destansı sonuçlara yol açmasına neden olabilir. Kötü şeylerin tamamen engellenemeyeceğini bilsem de, temellerinde stablecoin'ler bulunan şirketlerin BaaS döneminin hatalarından ve başarılarından ders çıkarmasını ve yaklaşan altına hücumun etkisine kapılmamasını umuyorum.
2. Düzenleyici Kilidi Açma ve Finansman Artışı
2.1 Düzenleyici Kilidi Açma
GENIUS Yasası'nın mevcut taslağı her şeyi değiştirebilir. Taslağa göre, izin verilen bir stablecoin ihraççısıysanız, stablecoin'leri bilançonuzda nakit eşdeğerleri olarak değerlendirebilirsiniz. Bu büyük bir olay. Ön ödemeli kartları bir örnek olarak ele alalım. Bunlar para transfer lisansları, iade kuralları ve tüketici koruma gereklilikleri gerektirir. Nakit, cebinizdeki para gibidir. Tutması ve yönetmesi çok daha basittir. Stablecoin'ler bu basitliği miras alabilir.
2.2 Stablecoin Altına Hücum
Stablecoin ile ilgili işletmelere yönelik finansmanın bir önceki yıla göre 10 kat artması bekleniyor.
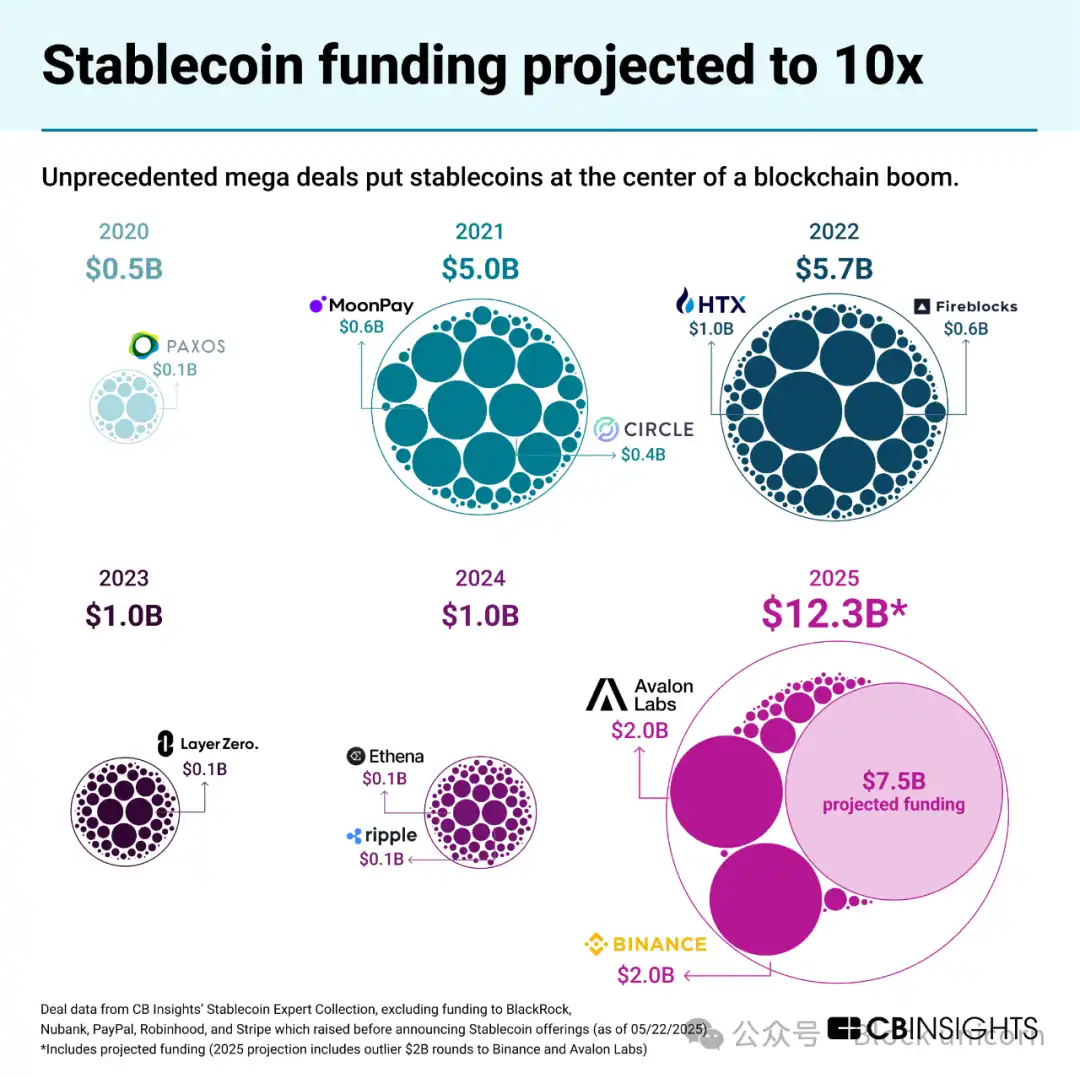
Stablecoin ile İlgili İşletmelere Yönelik Finansman
GENIUS Yasası geçerse, yeni, düzenlenmiş bir stablecoin kanalı ve lisanslı ödeme stablecoin ihraççıları (PPSI'ler) adı verilen dar bir banka sınıfı olacak. Bu, her girişimcinin, risk sermayedarının, ödeme şirketinin, gölge bankanın ve hatta büyük bankanın bu yeni fırsatı savunmak veya yakalamak için harekete geçeceği anlamına geliyor.
3. Tez: Bir Platform Olarak Stablecoin'ler
Bugün, stablecoin'ler alternatif sınır ötesi ödeme kanalları olarak kullanılıyor ve gelecekte, yerel ödeme kanalları haline gelebilirler. Ancak yalnızca bunu görüyorsanız, büyük resmi kaçırıyorsunuz demektir. Stablecoin'ler ayrıca SWIFT, ACH, PIX ve UPI gibi kanalların üzerinde yer alan bir platformdur ve hepsini birbirine bağlayan altyapı haline gelir. Bu, yeni kullanım durumlarının ve fırsatların kilidini açacaktır.
Sonuç olarak, stablecoin'ler, tıpkı İnternet'in telekom operatörleri için yaptığı gibi, mevcut ödeme kanallarının üzerinde bir soyutlama katmanı oluşturacaktır. Benzer şekilde, video, mesajlaşma ve e-ticarette gördüğümüz gibi, tüm endüstriler "stablecoin'leşecektir". Bu ağ katmanı sonunda aracıları ortadan kaldıracak ve maliyetleri azaltacaktır. ———"Stablecoin'ler daha ucuz değil; daha iyi" alıntısından
Bunu şu şekilde hayal ediyorum:
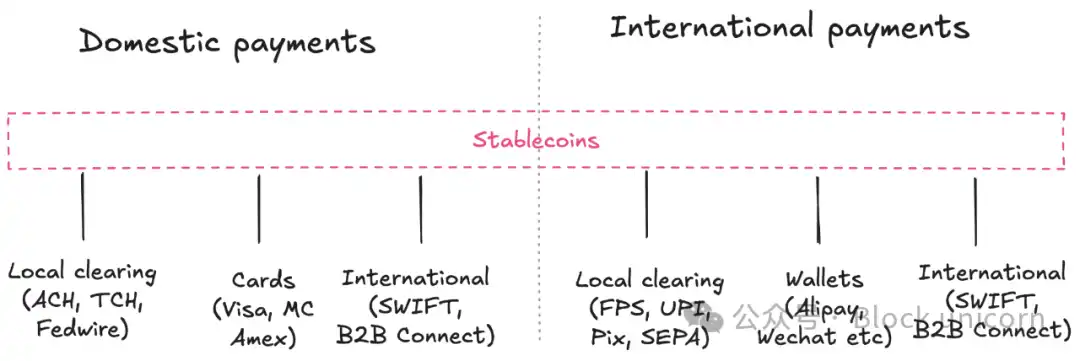
Platform olarak stablecoin'ler
Platform bozulması böyle görünüyor. Telekom trafiği yıllık bazda %60 büyüdü ve gelir yıllık bazda %1 büyüdü. 15 yılda, trafik büyümesi gelir büyümesini 1.000 kattan fazla geride bıraktı.
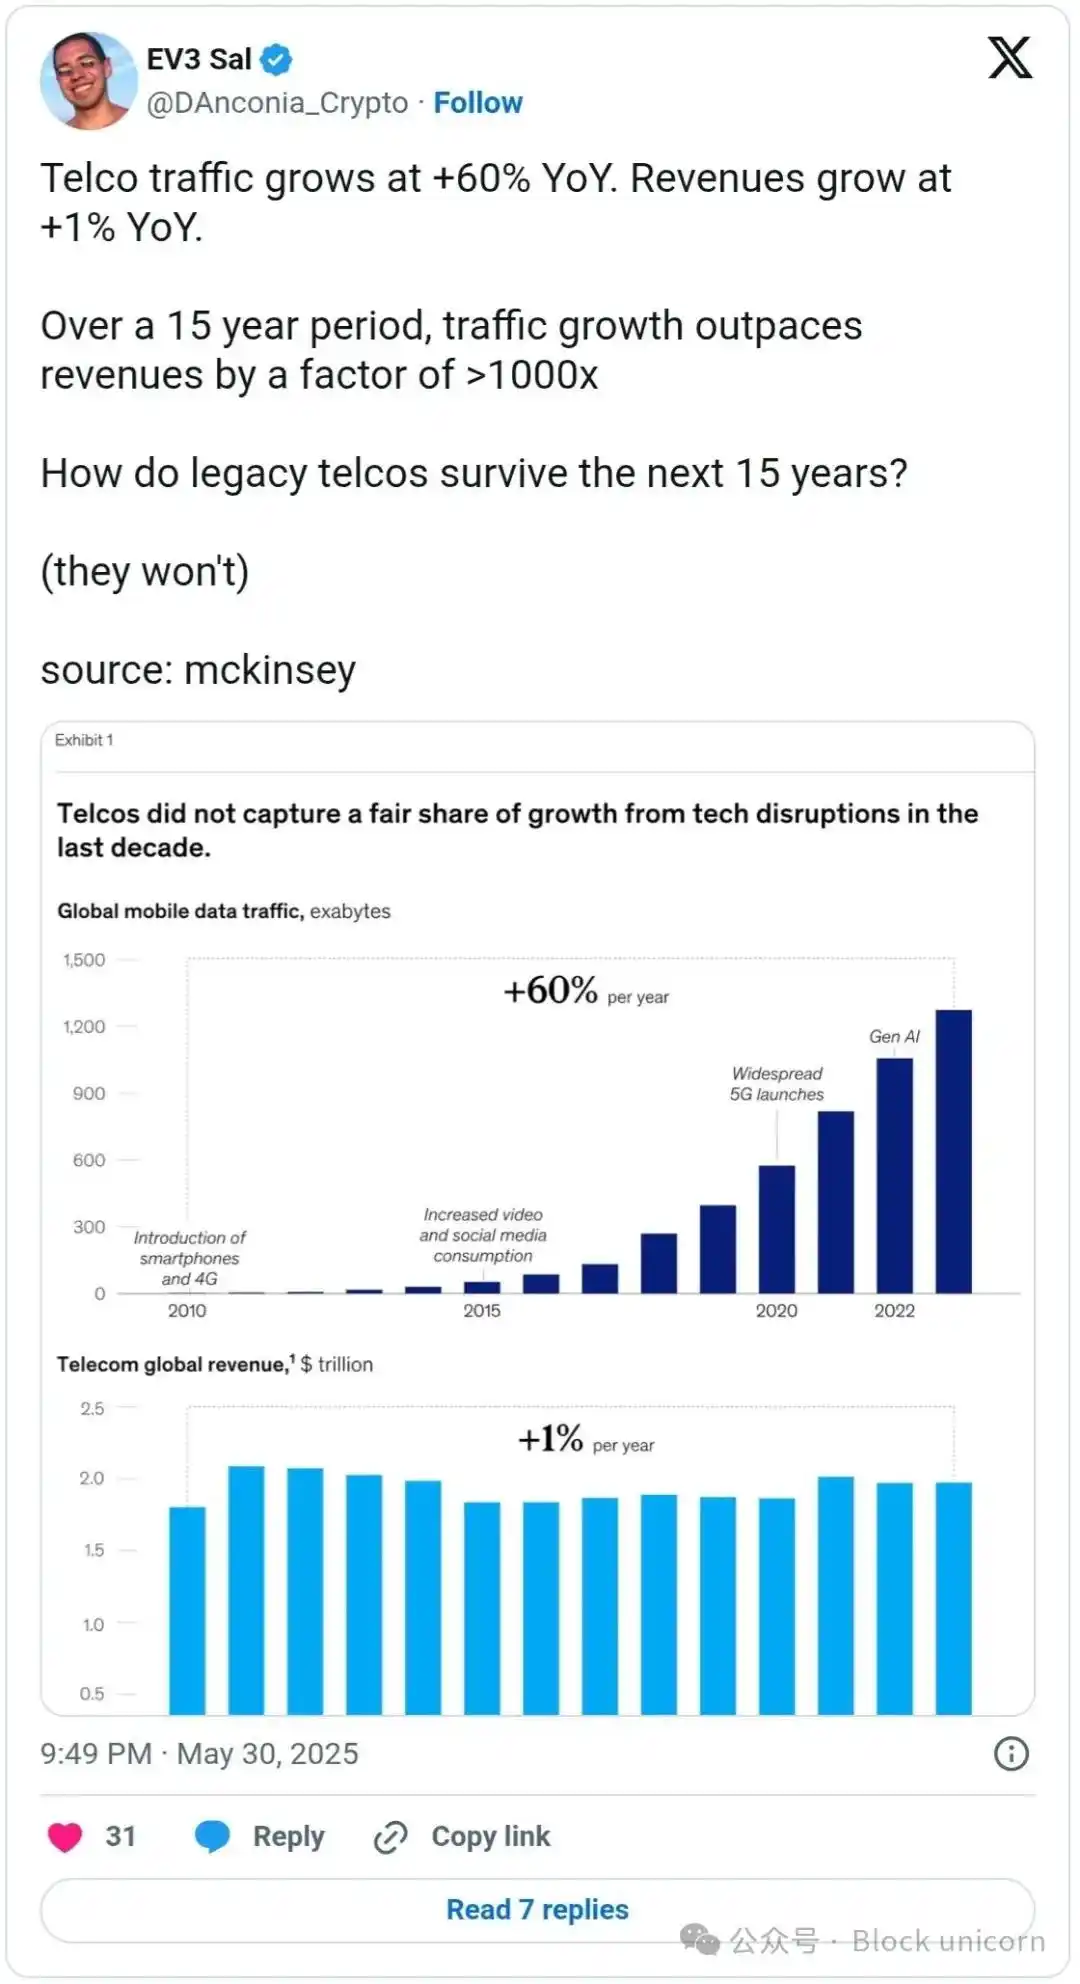
Yeni platform katmanına uyum sağlayamayan mevcut şirketler meta haline gelecek. Stablecoin'ler ödemelere, internetin telekomünikasyonlara yaptığını yapıyor; altta yatan altyapıyı meta haline getiren bir tesisat platformu yaratıyor. Bu altyapı katmanının her ödeme akışında ve iş modelinde ortaya çıktığını görebiliriz. İşte nasıl çalıştığı.
4. Stablecoin'ler Sisteme Nasıl Uyuyor
Evet, stablecoin'ler bugün alternatif ödeme kanalları olarak faaliyet gösteriyor. Ancak bunlar sadece temeller. Çoğu kişi aşağıdaki resimde bunları bir platform olarak değil, ödeme kanalları olarak düşünüyor:

Ödeme kanalları olarak stablecoin'ler - hepsi bu ve daha fazlası.
Gerçek fırsat, altyapı olarak neler yapabildiklerinde yatıyor.
4.1 Uluslararası Ödemeler İçin Stablecoin'ler - Başlangıç Noktası
Şüphesiz, stablecoin'lerin ana kullanım alanı sınır ötesi ödemelerdir. Ana para rotaları Asya ülkeleridir, ardından Amerika Birleşik Devletleri'nden Latin Amerika ülkelerine (Meksika, Brezilya, Arjantin) geçmektedir.
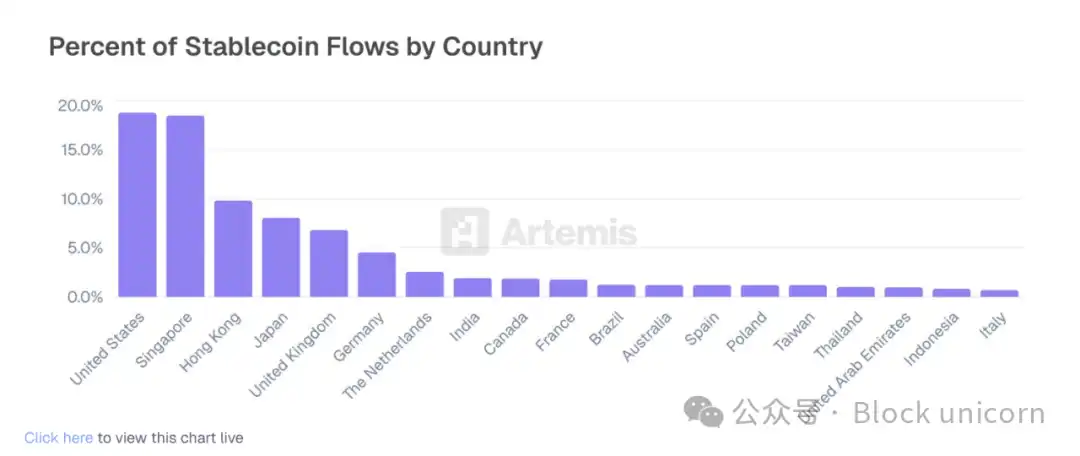
G20, Tron ve Tether aracılığıyla Küresel Güney'e ödemeleri yönlendiriyor
Birden fazla sınır ötesi ödeme türü vardır. Her ödeme akışını daha derinlemesine inceleyelim.
B2B Erken Benimseme Kullanım Örnekleri:
· Pazar genişlemesi için ölçeklendirmeler (ör. SpaceX):Finansal yönetim, satıcı ödemeleri ve şirketler arası ödemeler için.
· Uluslararası Bordro ve Ödemeler (ör. Deel, Uzaktan):Yükleniciler ve işveren temsilcileri stablecoin cüzdanlarına ödeme yapar.
Artemis, stablecoin'lerde çalışan 30'dan fazla şirketi araştırdı ve B2B kategorisinin bir önceki yıla göre %400 büyüdüğünü (ve hızlandığını) ve en hızlı büyüyen kategori olduğunu buldu. (Not: Aşağıdaki grafikte gösterilen hacim, toplam pazarın yalnızca bir kısmını oluşturmaktadır)
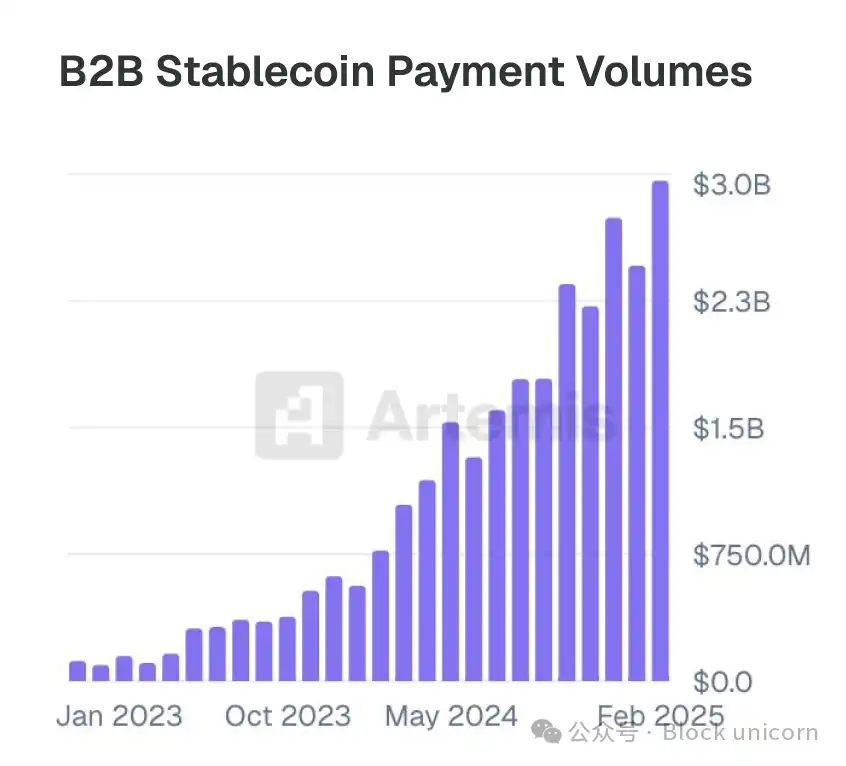
Büyüme eğrisinin de gösterdiği gibi, bu önemli bir büyümedir. Şu anda, son mil likiditesi ve FX spreadleri darboğazlar, ancak Stablesea, OpenFX ve Velocity gibi yeni şirketler bunu değiştirmek için pazara giriyor.
Tüketiciler için sınır ötesi stablecoin kullanım durumları şunlardır:
· Havaleler ve P2P (örn. Sling Money):Müşteriler, sınır ötesi parayı daha hızlı ve genellikle daha düşük maliyetle göndermek için stablecoin'leri kullanır.
· Stablecoin bağlantılı kartlar:"Dolar kartları" olarak da bilinen bu kartlar, güney yarımküre ülkelerindeki tüketicilerin Netflix, ChatGPT veya Amazon'dan hizmet satın almalarına olanak tanır.
Artemis'in anketi ayrıca P2P ve stablecoin bağlantılı kartların bir önceki yıla göre %100'den fazla büyüdüğünü ve işlem hacminde (TPV) en az 1 milyar dolar olduğunu gösterdi. örnek.
Stablecoin'ler neobankaların (Revolut ve Nubank gibi) bir özelliği haline geliyor ve şu anki kullanım durumları dar kalsa da, gelecekte bu durum genişleyebilir. Başlangıçta havale ve P2P olarak başlayan Revolut gibi uygulamalar, bu yeni kanaldan yararlanmak için benzersiz bir konumdadır.
Şu anda, yerel para birimi işlemleri için döviz spread'leri genellikle daha yüksek ve likidite daha düşüktür. Ancak bu değişiyor. Yurtiçi ödemeler manzarası hala şekilleniyor, ancak büyüleyici.
4.2 Yurtiçi ödemeler için sabit paralar (gelecek yönü)
Yurtiçi B2B kullanım örnekleri şunları içerir:
· 7/24 getiri sağlayan sabit paralar (ör. ONDO veya BUIDL): Şu anda, kripto yerel hazineler, itibari paraya dönüştürmekten kaçınmak için sabit paraları belirteçleştirilmiş hazinelere dönüştürüyor. Bu 7/24 işlevsellik bir Kurumsal Kaynak Planlama (ERP) sisteminde uygulanabilirse, herhangi bir kurumsal hazinedar için çok çekici olabilir.
· FBO yapılarına alternatif olarak stablecoin'ler (örn. Modern Treasury):ABD düzenlemesinin bir özelliği, banka dışı bir kuruluş olarak, bir müşteri adına para transferi yapmak için genellikle bir "yararlanıcı hesabı" (FBO) yapısının gerekli olmasıdır. Bu hesapların kurulumu karmaşıktır. Modern Treasury'nin stablecoin ürünü, finans ekiplerinin bir FBO yapısına ihtiyaç duymadan müşteriler için ödeme akışları kurmasına olanak tanır.
· Stablecoin yerel B2B hesapları (örn. Altitude):Wise veya Airwallex tarafından sunulan "sınırsız hesaplar" stablecoin yerel olabilir. Bu hesaplar ABD doları cinsindendir ancak faturaları, giderleri ve finansları yönetmek için operasyonel bir ön uç sağlar.
Yurtiçi tüketici kullanım örnekleri erken aşamalardadır ve şunları içerir:
· Stablecoin yerel "cari" hesapları (ör. Fuse):Wise, Revolut veya bir havale uygulamasına benzer bir tüketici deneyimi ancak varsayılan olarak küreseldir. Bu hizmetler şu anda Küresel Güney'de mevcuttur ancak tüketici fintech projeleri için yeni, düşük maliyetli bir model olabilir.
· Ön ödemeli kart projeleri:Stabilcoin'ler nakit eşdeğeri özelliklere sahip olabileceğinden, hazinedarlar ön ödemeli yükümlülüklerin karmaşıklıklarını yönetmek zorunda kalmayacak, ancak nakit gibi bilançolarında duran ancak dijital ödemeler gibi akan programlanabilir paraya erişebilecekler.
· Eşler arası stabilcoin'ler:Zelle, Venmo, Pix ve Faster Payments kendi iç pazarlarına hakimdir, ancak stabilcoin'ler alternatif bir model haline gelirse, bu uygulamaların onu desteklemek için yalnızca ön uç olarak hizmet vermesi gerekebilir.
4.3 Finans ve Altyapı (Gizli Katman)
Gizli katman altyapıdır. Bankacılık teknolojisinin kendisi stabilcoin'ler için doğal hale geliyor.
· Hizmet olarak sabit para birimi ihracı (örn. Brale, M^0):Bankalar ve banka dışı kuruluşlar, mevduat çekmek veya diğer ihraççılar tarafından alınan ücretlerden kaçınmak için kendi sabit para birimlerini oluşturmak isteyebilir.
· Yan çekirdek olarak sabit para birimleri (örn. Sabit çekirdek):Bankalar, geleneksel platformlarından bağımsız olarak sabit para birimleriyle etkileşim kuran bir kayıt sistemi oluşturmak isteyebilir. Bir "yan çekirdek" bunu başarabilir, ancak yine de ana çekirdekle uzlaşabilir.
· Stablecoin'ler BaaS benzeri bir altyapı sağlar (ör. Squads Grid): Geliştiricilere tüketici, B2B veya gömülü finansal ürünleri hızla oluşturmaları için basit API'ler sağlar.
Piyasadaki çoğu şirket, geliştiricilerin stablecoin'lerin rahatlığını ne kadar seveceğini ciddi şekilde hafife almıştır. Stripe gibi şirketler için, rahatlık her zaman başarının sırrı olmuştur. Başka olasılıkları da hayal edebilirsiniz. Bir düşünce deneyi olarak, stablecoin'leri herkesin uzlaştırabileceği ve görüntüleyebileceği küresel, programlanabilir bir kayıt sistemi olarak düşünün. Her cüzdan adresi bilinen bir ön uca veya cüzdan yaratıcısına atanabilir ve bu şirketler KYC veya AML sorunları ortaya çıktığında hemen işbirliği yapabilir.
4.4 Stablecoin'lerin Stratejik Konumlandırılması
Mevcut pazarda saldırganlar, fırsatçılar ve hala stratejiler izleyen ve formüle eden oyuncular var. Şu anda, faaliyetlerin büyük çoğunluğu kripto borsaları ve cüzdanlar gibi yeni platformlarda gerçekleşiyor, ancak fırsatçılar, sabit paraları yeni ödeme rayları olarak kullanmak için kendilerini konumlandıran şirketlerden bazıları:
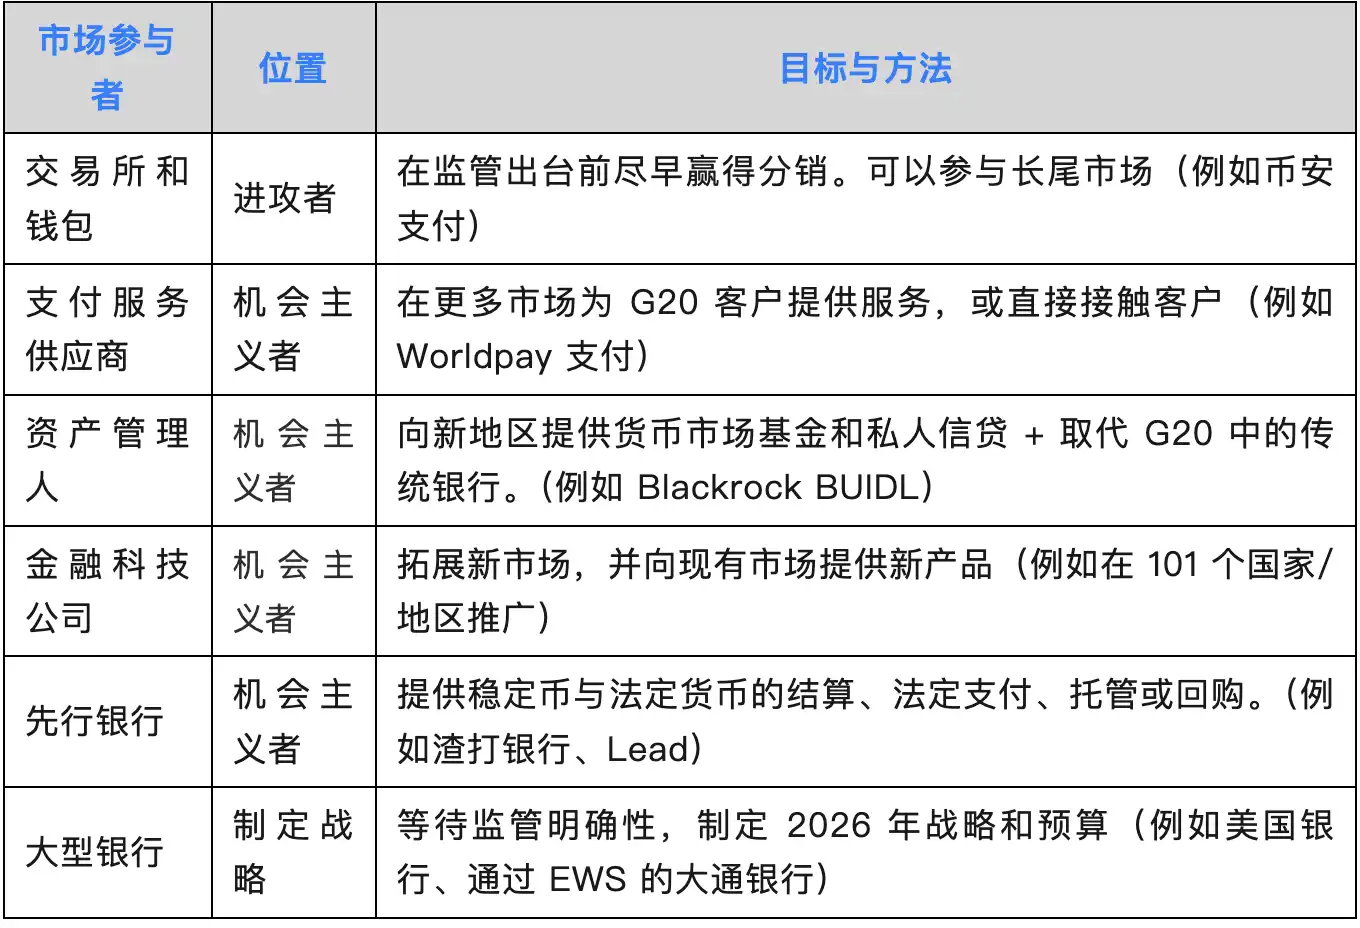
Hangisinin hangisi olduğuna dair düşüncelerim şunlardır:
Saldırgan:
· Varlık yöneticileri: BlackRock, Franklin Templeton ve Fidelity, diğerleri arasında, havale işlemlerini halletmek için bankalara güveniyor. Finansal krizden bu yana kredi ve para piyasası fonlarında bankalardan pazar payı aldılar. Sabit paralar, bunların hepsini anında, 7/24 ödeme katmanıyla birbirine bağlıyor.
· Stripe, WorldPay ve Dlocal gibi ödeme şirketleri, faaliyet gösterebilecekleri pazar sayısını ve sundukları ödeme akışı türlerini genişletiyor. "Finansal hesaplar" büyük para merkez bankalarının temel işini kemirir, ancak genellikle daha yeni müşteri segmentlerini hedefler.
Savunucular:
· Büyük Bankalar: JPMorgan, Bank of America, Citigroup ve diğer ABD bankaları erken dönemde kendi sabit paralarını piyasaya sürmeyi tartıştılar. Bunun, bu yeni yerel ve sınır ötesi ödeme "kanalının" pazar payını ele geçirme girişimi olabileceğini düşünüyorum ve bankalar Zelle aracılığıyla P2P ödemelerine hakim olduğu gibi, "kaçınılmaz olarak" bu yeni kanala da hakim olabilirler.
· Küçük Bankalar: Sabit paralara karşı lobi faaliyetlerine başladılar. Küçük bankalar, sabit para ihraççılarından, varlık yöneticilerinden ve büyük bankaların düşük getirili çek hesaplarından mevduatları zimmete geçirmesinden en çok kaybedecekleri şey.
Sponsor bankacılıkta gördüğümüz gibi, stablecoin'ler aracılığıyla büyük bir bozulma fırsatı gören fırsatçı bankalar ortaya çıkacaktır. Gerçek şu ki, fırsatlar kullanım durumuna göre değişmektedir. Girişimler yeni ödeme akışlarını keşfederken, ödeme hizmeti sağlayıcıları (PSP'ler) mevcut akışlar aracılığıyla pazar erişimini genişletmektedir. Gelecekte, varlık yöneticileri ve bankalar pazardaki nişlerini, muhtemelen mevcut temel işlerine daha yakın bir yerde bulacaktır.
5. Eleştiriler, Endişeler ve Çoğunun Neden Abartılı Olduğu
Eleştirileri şu şekilde özetliyorum:
· Eleştiri:Stablecoin'ler banka koşusu senaryolarını tetikleyecektir. Çürütme:Bu, GENIUS Yasası kapsamında Hazine destekli lisanslı ödeme sabit para ihraççıları (PPSI'ler) değil, Terra tarzı algoritmik sabit paraları varsayar.
· Eleştiri:Büyük Teknoloji şirketleri parasal bir oligopol oluşturacak. Karşı Argüman: Bu meşru bir endişe, ancak çerçeve büyük teknoloji şirketlerinin sabit paraları doğrudan ihraç etmesini olası kılmıyor - sabit paraları kullanacaklar, ihraç etmeyecekler. PPSI olmak onlar için yüksek bir düzenleyici engel.
· Eleştiri: Topluluk bankalarının mevduat kaybetmesine neden olacak. Karşı Argüman: Para piyasası fonları buna zaten neden oluyor. Sabit para hizmetleri sağlamaya uyum sağlayan topluluk bankaları gelişecek.
· Eleştiri: "Bu kripto", yani suç ve dolandırıcılıkla dolu. Karşı argüman: Bu görüşü terk etmenin zamanı geldi. Finansın geleceği zincir üzerinde ve kurumsal sermaye altyapıyı inşa ediyor. Anahtar yönetimi, saklama, likidite, entegrasyon ve kredi riskleri gibi dikkat edilmesi gereken gerçek, yeni riskler var.
· Eleştiri: Stabilcoin'ler sadece düzenleyici arbitrajdır çünkü "USDC tutmak dolar tutmak kadar zor olmalı." Çürütme: Fintech'in kendisi Durbin Değişikliği ile düzenleyici arbitraj elde etti. Stabilcoin'lerde geliştirmek daha kolaydır, ancak aynı zamanda eksiksiz bir lisanslama sistemi de vardır.
Bu tartışmanın devam edeceğine inanıyorum. Stabilcoin'ler finansın bir sonraki dönemini yönlendirecek ve geleceğe yönelik vizyonumuz daha yeni başladı.
6. Son olarak, her şirketin neden bir stablecoin stratejisine ihtiyacı var
Bugün yaptığımız her şey stablecoin'e özgü hale getirilebilir ve finans süper güçler kazanacaktır. Anında, küresel, 7/24 finans inşa edebiliriz. Finansal Lego bloklarını yeniden bir araya getirip geliştiriciler için daha uygun hale getirebiliriz. BaaS dönemi bize yeni altyapının hem büyük fırsatlar hem de büyük riskler yarattığını öğretti. O dönemin başarılarından ve başarısızlıklarından ders çıkaran şirketler, özünde stablecoin'lerin olduğu dönemde kazanacaktır.
Her şirketin bir stablecoin stratejisine ihtiyacı vardır. Her fintech, her banka, her finans ekibi. Çünkü bu sadece yeni bir ödeme rayından daha fazlasıdır. Her şeyin üzerine inşa edileceği platform katmanıdır. Her okuyucudan geçmişin derslerini çıkarmasını rica ediyorum. Çöküşler kaçınılmazdır ve işler ters gidecektir. Buna, işler kaçınılmaz olarak bozulduğunda kendinizi nasıl koruyacağınız da dahildir.
Harika şeyler inşa edin. Ve bunları güvende tutun.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler