Base, Ethereum’un GSYİH’sini mi “çalıyor”?
Orijinal başlık: Base, Ethereum'un GSYİH'sini "çalıyor" mu?
Orijinal yazar: The DeFi Report'un kurucusu Michael Nadeau
Orijinal çeviri: xiaozou, Golden Finance
Geçtiğimiz ay, Standard Chartered Bank, hararetli tartışmalara yol açan "Ethereum'un Orta Yaş Krizi" başlıklı bir rapor yayınladı. Raporda, Base'in Ethereum'un piyasa değerini 50 milyar dolar azalttığı ve "GSYİH'yi elinden aldığı", dolayısıyla ETH'nin yıl sonu hedef fiyatını 10.000 dolardan 4.000 dolara düşürdüğü tahmin ediliyor. Bu durum temel bir soruyu gündeme getiriyor: Standard Chartered, ETH'yi L2 "J-eğrisinin" en altında yanlış mı değerlendirdi? Yoksa yapısal durgunluk devam mı edecek?
Bu makalede, Standard Chartered Bank’ın sonuçlarını yeniden inceleyeceğiz ve kendi görüşlerimizi ortaya koyacağız.
1. Base ve Ethereum arasındaki “ortaklık”
Diyelim ki sen Ethereum'sun ve ben de Base'im. Hepimiz web3 için kritik altyapılar kuruyoruz. Bir gün sana şunu teklif etmiştim: Rekabet etmek için yeni bir L1 inşa etmek yerine neden birlikte çalışmıyoruz?
Base olarak işbirliği ihtiyaçlarım şunlardır:
· Ethereum güvenlik ve yerleşim katmanını paylaşmak (kendi doğrulayıcınızı oluşturmanın maliyeti çok yüksektir)
· Ethereum kullanıcılarına ve varlıklarına erişmek için yerel bir zincirler arası köprü kurmak
· Likidite ve geliştirici ekolojisini paylaşmak
· İşletme maliyetlerini azaltmak
· EVM ve çevreleyen altyapı ile uyumlu olmak
Ethereum olarak şunları umuyorsunuz:
· Coinbase kanalları aracılığıyla yeni kullanıcılar edinmek
· ETH talebini artırmak (işlemler ve zincir üstü hizmetler)
· Kurumsal düzeyde müşteri geri bildirimi almak
· Doğrulayıcılar için ücret geliri oluşturmak
· Verimi ve kullanıcı deneyimini iyileştirmek
İki taraf bir 1+1>3 sinerji etkisi. Artık iki yıl geçti, sonuçları zincir üstü verilerle doğrulayalım.
2. Temel Ekonomi ve Zincir Üstü Veriler
Kullanıcı Ücretleri

Base, kuruluşundan bu yana 24,8 milyon dolar temel ücret ve 81,9 milyon dolar tercih edilen ücret üretti. 2024 yılında, Coinbase'in toplam yıllık gelirinin %1,1'i Base gelirinden (74 milyon dolar) oluşuyordu.
Base, şu anda en hızlı büyüyen ve en karlı Ethereum L2'dir ve en büyük rakibi Arbitrum'dan iki yıl sonra piyasaya sürülmüştür.
Temel GSYİH

Temelin zincir üstü uygulamaları toplamda 768 milyon ABD doları ücret (kümülatif "GSYİH") üretti ve Uniswap ve Aerodrome gibi DeFi protokolleri de önemli katkıda bulunanlar arasında yer aldı.
“GSYİH”, son kullanıcıların zincir üstü uygulamaları kullanmak için ödedikleri ücretleri (gas ücretleri hariç) ölçer.
Ortalama günlük yeni adresler

Geçtiğimiz 30 günde Base, günde ortalama 412.000 yeni adres ekledi. Base, Ağustos 2023'teki lansmanından bu yana 155 milyon adres etkileşimi çekti. Base, Ethereum ekosistemine yeni kullanıcılar çekiyor.
Temel köprüler ETH

Şu anda Temel zincirde 1,917 milyon ETH (LST dahil) bulunuyor ve dolaşımdaki ETH'nin %1,6'sını oluşturuyor ve ETH'ye yönelik yeni bir talep yaratıyor.
Günlük ortalama köprülenmiş varlıklar

Yerel zincirler arası köprü aracılığıyla, L1/L2 arasında her gün 50-200 milyon dolar değerinde varlık akışı gerçekleşiyor (ETH'nin payı %80). Son 30 günde Base'den Ethereum'a 503 milyon dolarlık varlık akışı gerçekleşti. Son 90 günde Base'den Ethereum'a 3 milyar dolarlık varlık geri döndü ve bu da Ethereum'un hala zincirler arası bir merkez olduğunu kanıtladı.
Stablecoin Arzı

Base zincirindeki stablecoin stoğu 4,2 milyar ABD dolarına ulaştı (USDC'nin payı %91), toplam kilitli değeri 9,9 milyar ABD doları oldu. Bunun 6 milyar ABD doları yerel varlıklardı ve 3,3 milyar ABD doları Ethereum çapraz zincirlerinden geldi. Bu durum Ethereum için daha fazla uygulama senaryosu yaratıyor.

Base'in şu anki değeri 9,9 milyar dolar. Bunlardan 6 milyar doları "yerel" varlıklardır, yani Üs'te ihraç edilmiştir. 3,3 milyar dolar ise Ethereum'dan köprülenen "kanonik" varlıklardır. 600 milyon dolar ise “dış” varlık olarak değerlendiriliyor, yani diğer zincirlerden köprüleniyor.
Benzer şekilde Base, yerel tokenleştirilmiş varlığı aracılığıyla ETH için net yeni talep yaratıyor.
Özetle, Base, iki yıldan kısa bir sürede Ethereum'u kullanarak şunları başardı:
• En büyük ve en hızlı büyüyen L2 haline gelerek kullanıcı ücretlerinden 106 milyon dolar kazandı.
• Ethereum için 157 milyon yeni adres tanıtılıyor (bazı L1 kullanıcı geçişleri dahil).
• 768 milyon dolar maliyet yaratan bir uygulama ekosistemi oluşturun.
• Zincirler genelinde 1,91 milyon ETH, ek zincir üstü hizmetlere yönelik talep yaratıyor.
• Stablecoin değerine 4 milyar dolar eklendi (Coinbase, USDC'nin yaklaşık %50'sini elinde tutuyor).
• 6 milyar dolarlık yerel varlık ihraç edildi ve 3,3 milyar dolarlık Ethereum varlığı tanıtıldı.
Ethereum'un burada 1+1=3 kooperatif değerine ulaştığına inanıyoruz. Peki Ethereum'un kendisi bundan nasıl faydalanıyor?
3. Base'in Ethereum'un "güvenlik imtiyazına" katkısı

Base, L1'e (imha edilen) toplam 4,5 milyon ABD doları tutarında blob ve ödeme ücreti ödedi ve son altı ayda zincir üstü kar marjı %91'e ulaştı (zincir dışı maliyetler hariç). Base'in L1 ücretleri için toplamda 24 milyon dolar ödediğini, bunun %80'inin EIP4844 uygulamasından önce (daha ucuz blob'lar) gerçekleştiğini ve analizimizin önceki çağrı verisi aşamasını içermediğini unutmayın.

Base şu anda ortalama 93 TPS işliyor ve bu da Ethereum'un kapasitesini etkili bir şekilde artırıyor.

Base'in Ağustos 2023'te çevrimiçi olmasından bu yana, Ethereum'un haftalık GSYİH'si %75 arttı, ancak yine de 2022'nin başındaki zirvesinden %80 daha düşük. Şu anda, L1 uygulamalarının günlük GSYİH'si 57 milyon ABD doları iken, Base uygulamalarının ortalama haftalık GSYİH'si 6,8 milyon ABD dolarıdır.
Asıl soruya geri dönelim: Base, Ethereum'un GSYİH'sini "çalıyor" mu?
Cevap evet!
L2 yol haritası tam olarak bununla ilgilidir. Önde gelen uygulamalar (Uniswap, Aave gibi) Base'e genişlerken, yeni projeler (Aerodrome gibi) L1 yerine doğrudan Base'i seçiyor. Kullanıcıların L2'ye geçişi, L1 ücretlerinde ve ETH yakımında düşüşe yol açarken, Ethereum daha çok kurumsal/B2B iş modeline doğru ilerliyor.
Bu durum, yalnızca L2'nin gelecekte blob ücretleri aracılığıyla açığı dolduramaması durumunda bir Ethereum "hatası" teşkil edecektir.
4. Temel büyüme tahmini ve ETH değer yakalama
Mevcut verilere dayanarak, Ethereum'un L2 yol haritası aracılığıyla uzun vadeli geleceğe yatırım yaptığını, kısa vadede GSYİH, işlem ücretleri ve ETH yakımından fedakarlık ettiğini ve Base'in ölçeğini genişletmesini, tekrarlanabilir bir şablon (geleneksel finans?) oluşturmasını ve ekosistemin olumlu gelişimini teşvik etmesini beklediğini düşünüyoruz.
Mevcut Durum Analizi:
• L2 şu anda toplamda yaklaşık 165 TPS işliyor ve blob alanı için rekabet etmesi gerekiyor.
• 3-4 L2, blok başına mevcut 3 hedef bloğu işgal etmeye devam eder (maksimum 6). Bu durum gerçekleştiğinde L2'ler birbirlerine karşı teklif vererek ücreti yükseltirler.
• Hedeflenen blok sayısı şu anda 3'tür (maksimum 6), ancak Pectra yükseltmesiyle önümüzdeki ay 6'ya (maksimum 9 blok) çıkacak. Bu nedenle, ilk senaryo analizinde hedef olarak 6 blob ve maksimum 9 blob varsaydık.
• Tim Robinson tarafından oluşturulan Blob simülatörünü kullanıyoruz.

Yukarıdaki şekilden de görülebileceği gibi, mevcut durumun Ethereum ekonomisi üzerinde çok az etkisi var ve ortalama L2 ücreti 0,0002 ABD doları

Temel TPS'de 5 kat artış, Ethereum L1'e daha fazla değer kazandırırken (yıllık 24,5 milyon ABD doları) biraz daha yüksek L2 ücretlerine yol açacaktır.
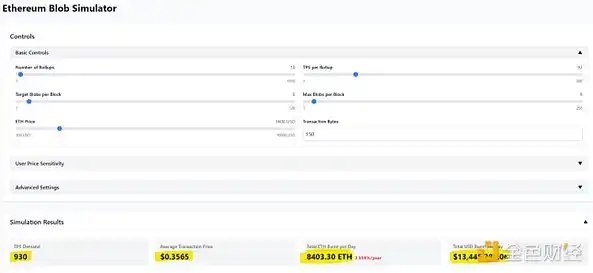
Temel TPS'de 10 katlık bir artış, L1 yıllık gelirinin 200 kat artarak 4,9 milyar dolara çıkmasına neden olacaktır (doğrulayıcıların görmek istediği şey budur). Ama bir sorun daha yarattık: Ortalama L2 ücreti 0,35 dolara çıkacak (kabul edilemez).
PeerDAS ve Fusaka yükseltmeleri (bu yılın 3./4. çeyreğinde bekleniyor) blob/blok sayısını 12'ye çıkaracak (nihai hedef 48, maksimum sınır 72). Temel TPS'nin 10 kat arttığını ve ilk Fusaka yükseltmesinin tamamlandığını varsayarak:

• L2 ortalama ücreti 0,0018 ABD dolarında kontrol edilebilir
• L1 yıllık geliri 48,9 milyon ABD dolarıdır
Aynı dönemde Arbitrum ve Optimism de 10 kat genişlemeye ulaşırsa:

• L1 yıllık geliri 17,7 milyar ABD dolarına ulaşabilir (2021 zirvesinin neredeyse iki katı)
• Ancak bir kez daha bir darboğaz yarattık ve ortalama L2 maliyeti/işlem 0,64 ABD dolarına yükseldi. Bu işe yaramıyor.
Hedef blob'ların bir yıl sonra 24'e çıkacağını iyimser bir şekilde tahmin edelim:

• L1 yıllık geliri 9,6 milyar dolara düşer
• L2 ortalama ücreti hala 0,17 dolara ulaşır
L2 ortalama ücretini 0,02 doların altında tutmak için 33 hedef blob/blok gerekir ve L1 yıllık geliri yalnızca 1,4 milyar dolardır - tam olarak son 365 gündeki gerçek gelirle aynıdır.
Özet:
İki temel mekanizmayı açıklığa kavuşturmak için analiz modelini basitleştirmeye çalışıyoruz: 1) Saniyedeki L2 işlemlerinin (TPS) artmasının blob fiyatlandırmasına etkisi; 2) Ethereum ekonomik modeli ve L2 kullanıcı ücretleri üzerinde L1 hedef blob/blok sayısının artmasının iletim etkisi. Aslında, pazar ortamının dinamik ve öngörülemez yapısının tamamen farkındayız; yakın gelecekte, aynı anda blob alanı için rekabet eden yüzlerce L2 olabilir.
L1'in zincir üstü aktiviteyi büyük miktarda sürdürmeye, ücret geliri üretmeye ve ETH yıkımını teşvik etmeye devam edeceğinden eminiz. Ancak, spesifik uygulama senaryoları ve işlem ölçeği henüz net değil.
Simülatör simülasyon sonuçlarına göre (üç büyük L2'nin de mevcut Tabanın TPS'sinin 10 katına ulaştığı varsayıldığında), L2'nin toplam TPS'si 2.790'a ulaştığında, Pectra teknolojisi yükseltmesi tamamlansa bile, Ethereum ağı hala aşırı yük baskısıyla karşı karşıya kalacak (şu anda tek bir L2 işleminin maliyeti 0,35 ABD dolarıdır).
Karşılaştırma yapmak gerekirse, Solana son 90 günde istikrarlı bir şekilde 1.078 TPS işlemi gerçekleştirdi ve ortalama ücreti yalnızca 0,016 ABD doları (temel ücret + öncelik ücreti dahil) oldu. Gerçek kullanıcı ücreti ise daha düşük çünkü ağı, işlem türüne göre dinamik bir fiyatlandırma mekanizması benimsiyor ve performans yükseltme çözümü Firedancer henüz resmi olarak başlatılmadı.
5. Sonuç
“Mükemmel bir çözüm yoktur, yalnızca uzlaşmalar vardır” ifadesi burada özellikle geçerlidir. Base, L2 modeliyle hızlı bir başlangıç yaptı ve şu anda ideal getiriler elde ediyor, ancak aynı zamanda kontrol edilemeyen Ethereum genişleme yoluna da bağlı kalıyor ve "satıcı bağımlılığı" ve teknik borç riskleriyle karşı karşıya kalabilir.
Ethereum, L1 ücretlerinden feragat ederek kurumsal düzeyde müşteriler kazanıyor, ETH'ye yönelik yeni bir talep yaratıyor ve daha iyi bir kullanıcı deneyimi sunuyor. Ancak uzun vadeli ekonomik ilişkinin sürdürülebilir olup olmadığı konusunda şüpheler var; senaryo analizleri, genişleme darboğazlarının devam etme olasılığının yüksek olduğunu gösteriyor. Eğer L2 hızla genişleyemezse, doğrulayıcı gelirini korumak için ek ETH ihraç etmek gerekebilir (EIP4844'ten sonra, ETH arzı deflasyondan muhtemelen BTC'yi aşma seviyesine geldi).
Base'in mevcut durumdan memnun olduğunu düşünüyoruz, ancak Ethereum bloğu ölçeklenmezse Celestia gibi alternatiflere yönelebilir. Ethereum'un acilen "değer tanımlama" kültürünü, işletmeler için "hizmet olarak güvenlik" iş modeline dönüştürmesi gerekiyor.
Başlangıçtaki soruya geri dönelim: Standard Chartered Bank “L2 J eğrisinin” tabanını yanlış mı hesapladı? Ethereum'un temellerindeki yapısal düşüşün kısa vadede devam edeceğini düşünüyoruz. Geleneksel finansın blok zincirine geçişiyle piyasa duyarlılığı iyileşebilse de, iyileşme için temel katalizörler eksik. Aşağıdaki şekilde de görüleceği üzere, daha kat edilecek çok yol var.

BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler