



Galaxy Crypto Lending Piyasası Raporu: DeFi %959 büyürken, CeFi hala FTX'in gölgesinden çıkamadı
Orijinal başlık: Kripto Borç Verme Durumu
Orijinal yazar: Zack Pokorny, Galaxy Digital araştırmacısı
Orijinal çeviri: Uyumluluk
GalaxyResearch, 24 yıllık yıllık verileri özetleyen "Kripto Borç Verme Durumu"nu 14 Nisan 2025'te yayınladı. Raporun tam metni şöyle: Lending, hem zincir içi hem de zincir dışı olarak güçlü bir piyasa uyumu bulan bir kripto para birimi uygulama senaryosudur. Tüm pazarın zirvesinde, kredi pazarının büyüklüğü 64 milyar ABD dolarını aştı. Kredi piyasası, kullanıcıların kredi yoluyla varlıkları için likidite elde etmelerine, bunları merkezi olmayan finans (DeFi) platformlarında kullanmalarına veya zincir içi ve zincir dışı platformlarda ticaret yapmalarına olanak tanıyarak dijital varlıklara dayalı bir finansal ekosistem oluşturmada önemli bir rol oynar.
Bu rapor, zincir içi ve zincir dışı kripto para borç verme piyasalarını inceliyor ve iki bölüme ayrılıyor: İlk bölümde kripto borç verme piyasasının geçmişi, piyasa katılımcıları, tarihsel ölçek (hem zincir içi hem de zincir dışı) ve alandaki bazı önemli anlar inceleniyor. İkinci bölümde, bazı kredi ürünlerinin ve diğer kaldıraç kaynaklarının hem zincir içi hem de zincir dışı ortamlarda nasıl çalıştığına, bu ürünleri kimlerin kullandığına ve her bir ürünün risklerine ilişkin derinlemesine bir analiz sunulmaktadır. Bu rapor, kripto ekonomisinin en yaygın kullanılan ancak en belirsiz sektörü olan kripto kredi piyasasının kapsamlı bir resmini sunuyor. En önemlisi, rapor kripto endüstrisinin tarihsel olarak nispeten şeffaf olmayan bir parçası olan zincir dışı borç verme pazarının büyüklüğüne ilişkin nadir bir bakış açısı sunuyor.
1. Önemli Sonuçlar
Kripto borç verme piyasasının genel büyüklüğü, 2020-2021 kripto boğa piyasasının sonunda ulaştığı zirveden hala önemli ölçüde düşük. 2024'ün dördüncü çeyreği itibarıyla, kripto teminatlı borç pozisyonları (CDP) sabit paraları da dahil olmak üzere kripto kredi piyasası, 2021'in dördüncü çeyreğindeki 64,4 milyar dolarlık tüm zamanların en yüksek seviyesinden %43 düşerek 36,5 milyar dolar değerindeydi. Bu düşüş, arz tarafında kredilendirmedeki çöküşe ve talep tarafında hem bireyler hem de işletmeler tarafından sağlanan fonlamadaki daralmaya bağlanabilir.
2024'ün dördüncü çeyreği itibarıyla kripto borç verme pazarının toplam büyüklüğü 36,5 milyar dolardır. En büyük üç merkezi finans (CeFi) kredi kuruluşu arasında Tether, Galaxy ve Ledn yer alıyor. Bu üç şirketin kredi portföyü büyüklüğü 2024'ün dördüncü çeyreğinin sonunda 9,9 milyar dolara ulaşarak CeFi kredi pazarının %88,6'sını oluşturuyor (Tether bunun yaklaşık %73'ünü oluşturuyor ve 8,2 milyar dolara ulaşıyor) ve pazar büyüklüğünün ana oranları şunlardır:
· Merkezi Finans (CeFi) Kredilendirme: 11,2 milyar dolar,
· Merkezi Olmayan Finans (DeFi) Kredilendirme: 19,1 milyar dolar
· Kripto Destekli Teminatlandırılmış Borç Pozisyonu (CDP) Sabit Paraları: 6,2 milyar dolar
Zincir üstü kredi uygulamaları, 2022'nin dördüncü çeyreğindeki kripto piyasası düşüş piyasasından bu yana güçlü bir büyüme yaşadı (zincir üstü kredi büyüklüğü 1,8 milyar dolardı). 2024'ün 4. çeyreği itibarıyla 20 kredi uygulaması ve 12 blok zinciri genelinde toplam açık borçlanma hacmi 19,1 milyar dolardır. Bu, DeFi borçlanmasının sekiz çeyrekte %959 oranında büyüdüğü anlamına geliyor.
2. Piyasa Genel Bakışı
Kripto borç verme hizmetleri esas olarak iki kanal aracılığıyla sağlanır: merkezi olmayan finans (DeFi) ve merkezi finans (CeFi). Bunların her birinin kendine özgü özellikleri ve sundukları vardır. İşte CeFi ve DeFi borç verme hizmetlerine ilişkin kısa bir genel bakış:
1. Merkezi Finans (CeFi)
CeFi, merkezi zincir dışı finans şirketleri tarafından sağlanan kripto para birimleri ve ilgili varlıklar için bir kredi hizmetidir. Bazı CeFi kuruluşları zincir üstü altyapıyı kullanır veya tüm işlerini zincir üstü üzerine kurmuştur. CeFi kredilendirmesi genel olarak üç kategoriye ayrılabilir:
a. Tezgah üstü (OTC)
OTC işlemleri, çeşitli özelleştirilmiş kredi çözümleri ve ürünleri sunan merkezi kuruluşlar tarafından sağlanır. OTC işlemleri, borç alanların ve borç verenlerin faiz oranı, vade ve kredi-değer oranı (LTV) dahil olmak üzere borçlanma koşulları üzerinde kişiselleştirilmiş bir anlaşmaya varmalarını sağlayan ikili işlemlerdir. Bu ürünler genellikle sadece akredite yatırımcı ve kurumlara sunulmaktadır.
b. Prime brokerage
Prime brokerage platformu, marj finansmanı, işlem yürütme ve saklama hizmetleri sağlar. Kullanıcılar, ana aracı kurumlarından aldıkları marj finansmanını çekerek başka bir yerde veya platformda işlem faaliyetleri için kullanabilirler. Birincil aracı kurumlar genellikle yalnızca sınırlı sayıda kripto varlık ve kripto ETF'si için finansman sunar.
c. Zincir üstü özel kredi
Kullanıcıların zincir üzerinde para biriktirmelerine ve bunları zincir dışı protokoller ve hesaplar aracılığıyla dağıtmalarına olanak tanır. Bu modelde, altta yatan blockchain aslında zincir altındaki kredi ihtiyaçlarını karşılamak için bir kitle fonlaması ve muhasebe platformuna dönüşüyor. Borç, genellikle teminatlandırılmış borç pozisyonu (CDP) sabit kripto parası olarak veya doğrudan bir borç havuzunun bir payını temsil eden bir token aracılığıyla belirteçleştirilir. Fonların kullanımı genellikle dar kapsamlıdır.
2. Merkezi Olmayan Finans (DeFi)
DeFi, blockchain üzerinde çalışan ve kullanıcıların kripto para birimleri karşılığında borç almasına, getiri elde etmek için borç vermesine veya işlem yaparken kaldıraç kullanmasına olanak tanıyan akıllı sözleşmelerle yönetilen bir uygulamadır. DeFi borç verme ve alma işlemlerinin dikkat çekici özellikleri şunlardır: 7/24 çalışma, geniş yelpazede borç verilebilir ve teminatlı varlıklar ve herkes tarafından denetlenebilen tam şeffaflık. Borç verme uygulamaları, teminatlandırılmış borç pozisyonu sabit paraları ve merkezi olmayan borsalar, kullanıcıların zincir üzerinde kaldıraç elde etmelerine olanak tanır.
bir. Kredi uygulamaları
Bu zincir üstü uygulamalar, kullanıcıların diğer kripto paraları ödünç almak için teminat varlıklarını (Bitcoin ve Ethereum gibi) yatırmalarına olanak tanır. Kredi koşulları, uygulama üzerinden risk değerlendirmesi yapılarak önceden belirlenmekte ve kullanıcının sağladığı teminat varlıkları ve ödünç alınan varlıklara göre ayarlanmaktadır. Zincir üstü borç verme ve alma, geleneksel aşırı teminatlı borç vermeye benzer.
b. Teminatlandırılmış Borç Pozisyonu Sabit Paraları
Bu sabit paralar aşırı teminatlandırılmıştır ve bireysel kripto paralar veya kripto para sepetleri tarafından desteklenmektedir. Prensip, aşırı teminatlı borç verme ve borç almaya benzer; ancak sentetik varlıklar, kullanıcılar tarafından yatırılan teminat karşılığında ihraç edilir.
c. Merkezi Olmayan Ticaret Platformları
Bazı merkezi olmayan ticaret platformları, kullanıcıların ticaret pozisyonlarını büyütmek için kaldıraç elde etmelerine olanak tanır. Merkezi olmayan borsaların işlevselliği farklı olsa da kaldıraç sağlama rolü CeFi birincil broker'larının rolüne benzer. Kaldıraçlı fonlar genellikle merkezi olmayan borsalardan transfer edilemez, ancak CeFi'nin finansman hizmetlerine benzer şekilde işlev görür.
3. Piyasa Gelişimi ve Geçmişi
Aşağıdaki şekil, CeFi ve DeFi kripto borç verme piyasalarındaki ana tarihsel katılımcıları göstermektedir. 2022 ve 2023 yıllarında kripto varlık fiyatları düştükçe ve piyasa likiditesi kurudukça, en büyük CeFi borç verme platformlarının çoğu çöktü; özellikle de son iki yılda iflas başvurusunda bulunan Genesis, Celsius Network, BlockFi ve Voyager. Bu durum, CeFi ve DeFi borç verme piyasalarının 2022 ayı piyasasının zirvesi ile dibi arasında tahmini %78 oranında daralmasına ve CeFi borç verme için açık borçlanmaların %82 oranında düşmesine neden oldu. Aşağıdaki bölümlerde kripto borç verme piyasasının tarihsel gelişimi ve büyüklüğü daha derinlemesine incelenecektir.

Aşağıdaki tablo, tarihin en büyük CeFi kripto borç verenlerinden bazılarını karşılaştırmaktadır. Listelenen şirketlerden bazıları yatırımcılara birden fazla hizmet sunuyor. Bunlardan biri de esas olarak bir kripto para ticaret platformu olarak faaliyet gösteren ancak aynı zamanda tezgah üstü (OTC) kripto para kredileri ve marj finansmanı yoluyla yatırımcılara kredi hizmetleri sağlayan Coinbase.

4. Kripto Borç Verme Tarihi
Zincir içi ve zincir dışı kripto borç verme 2019 sonu/2020 başına kadar yaygın olarak kullanılmasa da, bazı güncel ve tarihsel olarak önemli oyuncular 2012 gibi erken bir tarihte kurulmuştu. Genesis'in 2013 yılında kurulduğunu ve borç defteri büyüklüğünün bir zamanlar 14,6 milyar ABD dolarına ulaştığını belirtmekte fayda var. Aave, Sky (eski adıyla MakerDAO) ve Compound Finance gibi zincir üstü borç verme ve CDP sabit para birimi devleri 2017 ile 2018 yılları arasında Ethereum platformunda piyasaya sürüldü. Bu zincir üstü borç verme/borç alma çözümlerinin ortaya çıkışı, Temmuz 2015'te resmi olarak piyasaya sürülen Ethereum ve akıllı sözleşmelerinin ortaya çıkmasından kaynaklanmaktadır.
2020-2021 kripto boğa koşusunun sonu, kripto borç verme piyasası için piyasanın iflaslarla boğuştuğu çalkantılı 18 ayın başlangıcını işaret etti. Bu dönemde gerçekleşen önemli olaylardan bazıları şunlardır: Terra'nın sabit kripto parası UST, LUNA ile birlikte ayrıştı ve sonunda değersiz hale geldi; Ethereum'un en büyük likit staking token'ı (LST) stETH ayrıştırıldı; ve Grayscale Bitcoin Trust Fund (GBTC), yıllarca primle işlem gördükten sonra net varlık değerine (NAV) göre iskontolu olarak işlem görmeye başladı.

5. Pazar büyüklüğü
DeFi ve CeFi kripto borç verme piyasalarının toplam büyüklüğü, 2022'nin ilk çeyreğindeki zirve seviyesinden (çeyreğin sonundaki verilere göre) hala önemli ölçüde düşüktür. Bu olgu, esas olarak 2022 ayı piyasasının ardından CeFi borç verme piyasasının yavaş toparlanması ve piyasadaki en büyük borç veren ve alanların çökmesinden kaynaklanıyor. Aşağıdaki analiz, kripto borç verme piyasasının büyüklüğünü CeFi ve zincir üstü platformlar perspektifinden ele alıyor.
Galaxy Research, piyasa zirvesinde, mevcut verilere sahip CeFi borç verme platformlarının toplam kredi portföyü büyüklüğünün 34,8 milyar dolar olduğunu tahmin etti; Piyasanın en düşük seviyesinde CeFi borç verme pazarının büyüklüğü 6,4 milyar dolara düştü (%82 düşüş). 2024 yılının dördüncü çeyreğinin sonu itibarıyla CeFi borç verme piyasasının toplam büyüklüğü 11,2 milyar ABD doları olarak gerçekleşti. Bu rakam, tarihi zirvesinden %68 düşerken, ayı piyasası dip noktasından %73 arttı.

CeFi kredi pazarı son üç yılda küçüldükçe, ödenmemiş kredilerin sayısı daha az sayıda kredi platformunda yoğunlaştı. CeFi kredi pazarının 2022'nin ilk çeyreğindeki zirvesinde, ilk üç kredi platformu (Genesis, BlockFi ve Celsius) pazarın %76'sını oluşturuyordu ve 34,8 milyar dolarlık kredinin 26,4 milyar dolarlık kısmını elinde tutuyordu. Günümüzde en büyük üç kredi platformu (Tether, Galaxy ve Ledn) hala %89 pazar payına sahip. Yukarıdaki grafikte Tether'ın yaklaşık %73'lük bir paya sahip olduğunu görebiliyoruz.
Bir kredi platformunun diğerine kıyasla piyasa hakimiyetini değerlendirirken, her platform arasındaki farklara dikkat etmek önemlidir; çünkü tüm CeFi kredi platformları aynı değildir. Bazı platformlar yalnızca belirli türde krediler sunar (örneğin yalnızca Bitcoin teminatlı krediler, yalnızca altcoin teminatlı ürünler ve stablecoin'leri hariç tutan nakit krediler), yalnızca belirli türdeki müşterilere hizmet verir (örneğin kurumsal müşteriler ve perakende müşteriler) ve yalnızca belirli yargı bölgelerinde faaliyet gösterir. Bazı kredi platformlarının diğerlerinden daha büyük ölçekte ölçeklenebilmesini sağlayan bu faktörlerin birleşimidir.

Aşağıdaki grafikte görüldüğü üzere, Aave ve Compound gibi zincir üstü uygulamalar, DeFi borç verme yoluyla güçlü bir büyüme elde etti ve ayı piyasasının dibinde 1,8 milyar dolarlık ödenmemiş borçtan, 2024'ün dördüncü çeyreğinin sonunda 20 borç verme uygulaması ve 12 blok zincirinde toplam 19,1 milyar dolarlık ödenmemiş borçlanmaya ulaştı. DeFi borç verme, dip noktasından bu yana son sekiz çeyrekte %959 büyüdü. 2024 yılının dördüncü çeyreğinin sonu itibarıyla, zincir üstü kredi uygulamalarındaki toplam ödenmemiş kredi tutarı, 2020-2021 boğa koşusu sırasında ulaşılan 1,62 milyar ABD doları tutarındaki tarihi zirveden %18 arttı.
DeFi kredilendirme, CeFi kredilendirmeden daha hızlı toparlandı. Bunun nedeni, blockchain tabanlı uygulamaların izin gerektirmeyen yapısı ve DeFi borç verme uygulamalarının ayı piyasası çalkantılarından sağ çıkmış olması, buna karşın birçok büyük CeFi borç verme platformunun iflas ilan etmiş ve faaliyetlerini durdurmuş olmasıdır. İflas eden ve faaliyetlerini durduran büyük CeFi kredi platformlarının aksine, birçok DeFi kredi uygulaması ve piyasası kapanmaya zorlanmadı ve faaliyetlerine devam etti. Bu gerçek, büyük zincir içi kredi uygulamalarının tasarım ve risk yönetimi uygulamalarının yanı sıra algoritmik, aşırı teminatlandırılmış ve arz-talep bazlı kredi modellerinin avantajlarının da bir kanıtıdır.
Kripto para teminatlı CDP stablecoin piyasa değeri hariç tutulduğunda, kripto borç verme piyasası 2021'in dördüncü çeyreğinde 4,84 milyar dolarlık bir zirveye ulaştı. Bu piyasa, dört çeyrek sonra, 2022'nin dördüncü çeyreğinde 960 milyon dolarlık bir dip yaptı ve zirveden %80 düştü. O zamandan bu yana, toplam pazar büyüklüğü, esas olarak 2024'ün dördüncü çeyreğindeki tüm zamanların en düşük seviyesinden %214 artışla DeFi borç verme uygulamalarının genişlemesiyle 3,02 milyar dolara çıktı.
CeFi kredi defterlerinin boyutu ile DeFi borçlanması arasında potansiyel bir çift sayım sorunu olduğunu belirtmek önemlidir. Bunun nedeni, bazı CeFi platformlarının, zincir dışı müşterilere kredi hizmetleri sağlamak için DeFi kredi uygulamalarına güvenmesidir. Örneğin, bir CeFi platformunun boşta duran Bitcoin'i zincir içi USDC ödünç almak için kullanabileceğini ve ardından aynı USDC'yi zincir dışı müşterilere ödünç verebileceğini varsayalım. Bu durumda CeFi platformunun zincir üstü kredileri hem DeFi'nin vadesi geçmiş kredilerinde hem de platformun finansal tablolarında müşterilerinin vadesi geçmiş kredileri olarak görünecektir. Zincir üstü atıfların açık bir şekilde etiketlenmesi ve ifşa edilmemesi nedeniyle bu çift sayımı filtrelemek zordur.

Kripto borç verme piyasasındaki dikkat çekici bir değişiklik, DeFi borç verme uygulamalarının ayı piyasasında CeFi platformlarına göre daha güçlü bir hakimiyet göstermesi ve piyasa toparlanması sırasında genişlemeye devam etmesidir. 2020-2021 boğa piyasası döngüsünde, kripto para teminatlı CDP sabit kripto paralarının piyasa değeri hariç tutulduğunda, DeFi borç verme uygulamaları toplam kripto para borçlanmasının yalnızca %34'ünü oluşturuyordu; 2024 yılının dördüncü çeyreği itibarıyla DeFi borç verme uygulamalarının pazar payı, orijinal payının neredeyse iki katı olan %63'e yükseldi.

Kripto teminatlı CDP stablecoin piyasa değeri de dahil olmak üzere, tüm kripto borç verme piyasasının toplam büyüklüğü 2021'in dördüncü çeyreğinde 6,44 milyar ABD dolarını aştı. 2023'ün üçüncü çeyreğinde ayı piyasasının dibinde, piyasa büyüklüğü sadece 1,42 milyar ABD dolarıydı ve boğa piyasasının zirvesinden %78 düştü. 2024'ün 4. çeyreği itibarıyla pazar, 2023'ün 3. çeyreğindeki en düşük seviyesinden itibaren %157 toparlanarak 3,65 milyar dolarlık toplam büyüklüğe ulaştı.
DeFi borç verme uygulamaları aracılığıyla borçlanmaya benzer şekilde, CeFi borç defterlerinin büyüklüğü ile CDP sabit coin arzı arasında da çift sayım sorunları olabileceği unutulmamalıdır. Bunun nedeni, bazı CeFi kuruluşlarının, zincir dışı müşterilere kredi hizmetleri sağlamak için kripto para birimleriyle teminatlandırılmış CDP sabit kripto paralarının basımına güvenmeleridir.

Kripto teminatlı CDP sabit kripto paraları da dahil edildiğinde, zincir üstü borç verme ve borç alma pazar payında net bir büyüme gözlemlenebilir. 2024'ün 4. çeyreği itibarıyla DeFi borç verme uygulamaları ve CDP sabit kripto paraları tüm pazarın %69'unu oluşturuyordu. 2022 yılı dördüncü çeyreğinden itibaren ise payı giderek artıyor. Dikkat çeken bir olgu ise CDP stablecoin'lerinin kripto teminatlı kaldıraç olarak hakimiyetinin giderek azalmasıdır. Bu durum kısmen artan stablecoin likiditesine, iyileştirilmiş kredi başvuru parametrelerine ve Ethena gibi tarafsız stablecoin'lerin piyasaya sürülmesine bağlanabilir.

VI. Piyasa verisi mantığı ve kaynakları
Aşağıdaki tablo, yukarıdaki DeFi ve CeFi borç verme piyasası verilerini derlemek için kullanılan kaynakları ve mantığı göstermektedir. DeFi ve cDeFi'den gelen veriler şeffaf ve elde edilmesi kolay olan zincir üstü veriler aracılığıyla alınabilirken, CeFi verilerinin edinimi daha karmaşıktır ve daha zayıf kullanılabilirliğe sahiptir. Bunun nedeni, CeFi kredi platformlarının ödenmemiş kredileri nasıl kaydettiği, bilgileri ne sıklıkta açıkladıkları arasındaki tutarsızlıklar ve bilgilere erişimdeki genel zorluktur.

VII. Girişim Sermayesi ve Kripto Borç Verme
CeFi ve DeFi borç verme/kredi başvuru platformları, 2022'nin birinci çeyreği ile 2024'ün dördüncü çeyreği arasında gerçekleşen 89 işlemle toplam 1,63 milyar ABD doları topladı. Bu anlaşmalardan 2022'nin ikinci çeyreğinde en fazla sermaye toplandı ve sekiz anlaşma toplamda en az 502 milyon ABD doları topladı. 2023 yılının dördüncü çeyreği, toplanan toplam fonun sadece 2,2 milyon ABD doları olmasıyla en düşük çeyrek oldu.
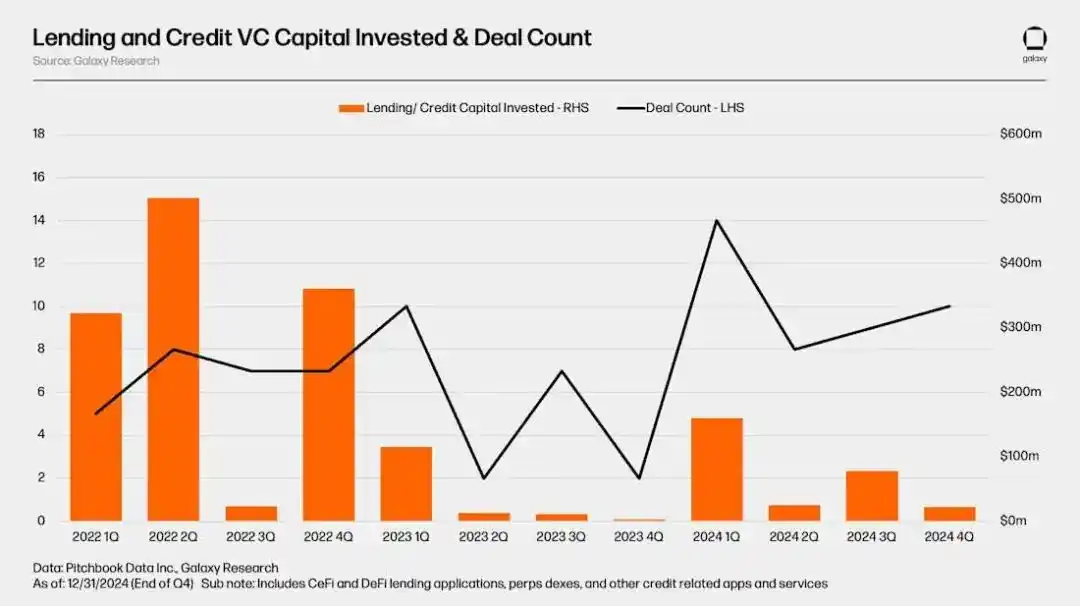
Kripto ekonomisi için, kredi ve borç verme uygulamalarına yapılan risk sermayesi yatırımı, toplam yatırımın yalnızca küçük bir kısmını oluşturmaktadır. 2022'nin 1. çeyreğinden 2024'ün 4. çeyreğine kadar, kredi ve borç verme başvuruları, çeyrek başına ortalama olarak girişim sermayesinin yalnızca %2,8'ini oluşturdu. 2022 yılı dördüncü çeyreğinde toplam çeyreklik fonların %9,75'ini kredi ve borç verme başvuruları oluşturdu; en büyük pay; 2024 yılının son dördüncü çeyreğinde ise bu pay sadece %0,62 idi.

VIII. Kripto Borç Verme Piyasasının Tarihsel İncelemesi ve Gelecek Görünümü
Sorunun Kök Nedenleri
Kripto borç verme piyasasının 2022-2023'te çökmesinin temel nedenleri şunlardır:
1. Varlık fiyatları düştü:
Bitcoin ve ana akım stablecoin'ler hariç, kripto paraların toplam piyasa değeri %77 (yaklaşık 1,3 trilyon ABD doları) oranında küçüldü ve Terra ekosistemi (UST ve LUNA) 57,7 milyar ABD doları buharlaştı. Teminat değerleri düştü, likidite kurudu, bu da borç temerrütlerine yol açtı.
2. Zehirli teminat:
stETH ve GBTC: Altta yatan varlıklar geri ödenemediğinden, zayıf likidite önemli indirimli ticarete yol açar (stETH iskontosu %6,25, GBTC iskontosu %48,9). Madencilik makinesi teminatı: Bitcoin fiyatlarındaki düşüş ve madencilik zorluğunun artması nedeniyle madencilik makinesi geliri %86 düştü, değeri ise %85-91 oranında küçüldü. Bazı maden makinelerinin imhası mümkün olmadı.
3. Risk yönetiminin başarısızlığı:
Likidite uyumsuzluğu: CeFi platformları uzun vadeli borç verir ancak kısa vadeli fonlamaya güvenir ve piyasa çöktüğünde yaşanan dalgalanmalarla baş edemez. Teminatsız krediler yaygın: Örneğin, Celsius'un kredilerinin %36,6'sı teminatsızdır ve BlockFi, FTX'e teminatsız krediler sağlamaktadır. Risk kontrolünün eksikliği: Standartlaştırılmış risk değerlendirmesinin olmaması, gevşek kredi incelemesi ve bazı platformlarda risk sınırının olmaması.
IX. Gelecek Trendler
1. CeFi kredilerinin kurumsallaştırılması:
Geleneksel finans kuruluşları (Cantor Fitzgerald ve bankalar gibi) pazara girecek ve düşük maliyetli fonlardan ve düzenleyici gevşemelerden (SEC'nin SAB-121'i yürürlükten kaldırması gibi) yararlanarak hizmetlerini genişletecek. Bitcoin ETF'leri teminat olarak kaldıraçlı işlemlerde büyümeyi sağlıyor.
2. Zincir üstü özel kredinin yükselişi:
Tokenleştirilmiş borç araçları şeffaflığı artırıyor, yönetim maliyetlerini azaltıyor ve risk sermayesi çekiyor. Kullanım durumu genişlemesi: zincir üstü teminat, CDP sabit kripto para basımı, vb.
3. DeFi'nin kurumsallaşması ve inovasyonu:
Kurumlar, artan düzenleyici netlik ve zincir üstü likidite avantajları nedeniyle DeFi'nin benimsenmesini hızlandırıyor. Merkezi şirketler, zincir üstü ekolojik entegrasyonu teşvik etmek için DeFi protokollerini (örneğin Ondo Finance'in Compound forku) kullanır.
X. Sonuç
Piyasa farklılaşması: DeFi, ayı piyasasında dayanıklılığını göstererek payı %34'ten %63'e çıktı ve baskın konumu güçlenmeye devam etti; Kurumların girişiyle CeFi toparlanabilir ancak konsantrasyon hala yüksek (ilk üç platformun payı %89).
Riskler ve fırsatlar bir arada var oluyor: Geleneksel finansın girişi uyumluluk ve likidite getiriyor, ancak teminat dalgalanmalarına ve düzenleyici belirsizliklere karşı dikkatli olmamız gerekiyor.
Zincirdeki gelecek: Tokenleştirme, otomatik risk kontrolü ve kurumsal katılım, kripto kredilendirmenin şeffaflığını ve ölçeğini teşvik edecek ve dijital finansal altyapının temel bir bileşeni haline gelecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







