Geliri Tekrar Harika Hale Getirin
Orijinal başlık: Geliri Tekrar Harika Hale Getirin
Orijinal yazar: Decentralised.Co
Orijinal çeviri: Blok tek boynuzlu atı
Bu makale, Ganesh Swami ile yapılan bir dizi sohbetten esinlenerek oluşturulmuştur ve gelirin mevsimselliği, iş modellerinin evrimi ve token geri alımlarının protokol sermayesinin en iyi kullanımı olup olmadığı konularını ele almaktadır. Bu, kripto paraların durgun durumuyla ilgili önceki yazımın devamı niteliğindedir.
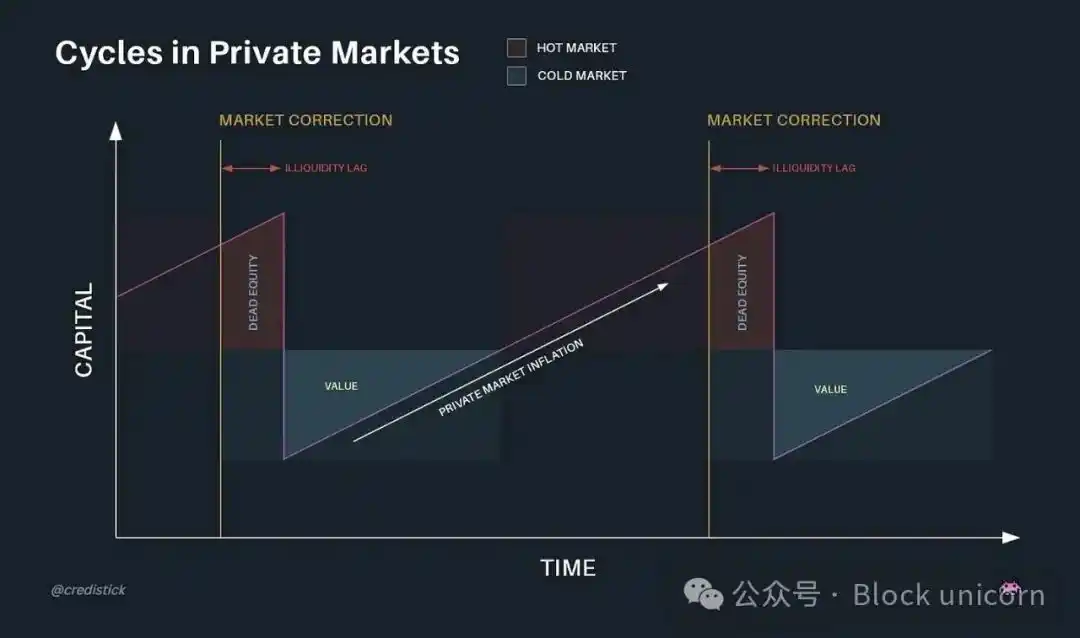
Risk sermayesi gibi özel sermaye piyasaları aşırı likidite ile kıtlık arasında gidip geliyor. Bu varlıklar likit hale geldiğinde ve dışarıdan sermaye aktığında, piyasa çılgınlığı fiyatları yukarı çeker. Yeni başlatılan bir halka arzı veya token teklifini düşünün. Yeni bulunan likidite yatırımcıların daha fazla risk alabilmesini sağladı ve bu da yeni nesil şirketlerin kurulmasına ivme kazandırdı. Varlık fiyatları yükseldiğinde yatırımcılar, ETH ve SOL gibi kıyaslama noktalarından daha yüksek getiri elde etme umuduyla fonlarını erken aşama uygulamalara taşımaya çalışırlar. Bu bir özelliktir, bir hata değil.
Kripto paranın likiditesi, Bitcoin yarılanmasının döngüsel döngüsünü takip eder. Tarihsel olarak, piyasa yükselişleri Bitcoin'in yarılanmasından sonraki altı ay içinde gerçekleşti. 2024 yılında ETF girişleri ve Saylor'ın satın alımları Bitcoin için arz emici görevi gördü. Saylor, geçen yıl Bitcoin satın almak için 22,1 milyar dolar harcadı. Ancak Bitcoin'in geçen yılki fiyat artışı, küçük piyasa değerli altcoin'lerin uzun kuyruğunda bir yükselişe yol açmadı.
Sermaye tahsisatçılarının likidite sıkıntısı çektiği, dikkatlerinin binlerce varlığa dağıldığı, yıllardır token'ları üzerinde sıkı bir şekilde çalışan kurucuların anlam bulmakta zorlandığı bir zamana tanık oluyoruz. Daha fazla finansal getiri sağlayabilecek bir meme varlığını piyasaya sürmek varken neden birileri gerçek bir uygulama geliştirme zahmetine girsin ki? Önceki döngülerde L2 token'ları, algılanan değer nedeniyle borsa listelemeleri ve risk sermayesi desteğiyle prim elde etmişti. Ancak pazara daha fazla oyuncu girdikçe bu algı (ve değerleme primi) aşınıyor.
Sonuç olarak, L2'lerin token değerleri daha düşüktür ve bu da daha küçük ürünleri hibe veya token tabanlı gelir yoluyla sübvanse etme yeteneklerini sınırlar. Bu değerleme fazlası, kurucuları tüm ekonomik faaliyetleri etkileyen eski bir soruyu sormaya zorluyor: Gelir nereden geliyor?
Yani İşlemsel
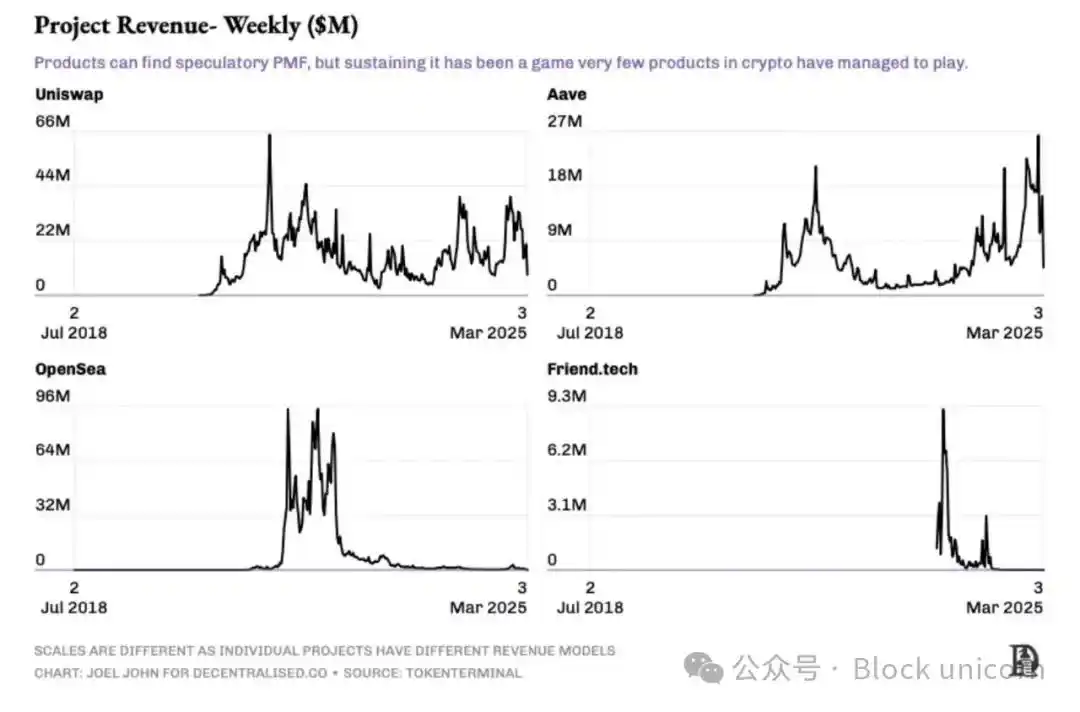
Yukarıdaki grafik, kripto para birimi gelirinin genellikle nasıl çalıştığını açıklamak konusunda iyi bir iş çıkarıyor. Çoğu ürün için ideal durum AAVE ve Uniswap durumudur. Bunun sebebini Lindy Etkisi'ne veya erken dönem avantajına bağlayabilirsiniz; her iki ürün de ücretlerini yıllardır koruyor. Uniswap, ön uç ücretlerini bile artırabilir ve gelir elde edebilir. Bu, tüketici tercihlerinin ne kadar iyi tanımlandığını gösteriyor. Uniswap, Google'ın arama için olduğu gibi, merkezi olmayan borsalar için de aynı şeydir.
Buna karşılık friendtech ve OpenSea'nın mevsimsel gelirleri var. NFT yazında piyasa döngüsü iki çeyrek sürerken, sosyal finans spekülasyonu sadece iki ay sürdü. Bir üründen elde edilen spekülatif gelir, gelirin büyüklüğü yeterince büyükse ve ürünün amacına uygunsa mantıklı olabilir. Kulübe, 100 milyon doları aşan ücretlerle birçok meme ticaret platformu katıldı. Bu rakam, çoğu kurucunun en iyi ihtimalle bir token veya satın alma yoluyla umut edebileceği büyüklüktedir. Ancak çoğu kurucu için bu tür bir başarı nadirdir. Tüketici uygulamaları geliştirmiyorlar; gelir dinamiklerinin farklı olduğu altyapıya odaklanıyorlar.
2018 ve 2021 yılları arasında, risk sermayedarları, geliştiricilerin çok sayıda kullanıcı çekeceği umuduyla geliştirici araçlarına yoğun bir şekilde fon sağladı. Ancak 2024 yılına gelindiğinde ekosistemde iki büyük değişiklik yaşandı. Birincisi, akıllı sözleşmeler sınırlı insan müdahalesiyle sınırsız genişlemeye olanak tanır. Uniswap veya OpenSea'nin ekiplerini işlem hacmine orantılı olarak büyütmelerine gerek yok. İkincisi, LLM ve yapay zeka alanındaki ilerlemeler, kripto para geliştirici araçlarına yatırım yapma ihtiyacını azaltıyor. Dolayısıyla bir kategori olarak hesaplaşma anındadır.
Web2'de API tabanlı abonelik modeli, çevrimiçi kullanıcıların sayısının çok fazla olması nedeniyle etkilidir. Ancak Web3, milyonlarca kullanıcıya ölçeklenebilen az sayıda uygulamaya sahip, daha küçük bir niş pazardır. Avantajımız kullanıcı başına düşen gelirin yüksek olmasıdır. Kripto paraların ortalama bir kullanıcısı daha yüksek bir frekansta daha fazla para harcama eğilimindedir, çünkü blok zincirleri bunu yapmanıza olanak tanır; paranın hareket etmesini mümkün kılar. Sonuç olarak, önümüzdeki 18 ay içerisinde çoğu işletmenin, doğrudan kullanıcılardan işlem ücreti şeklinde gelir elde edecek şekilde iş modellerini yeniden tasarlaması gerekecek.
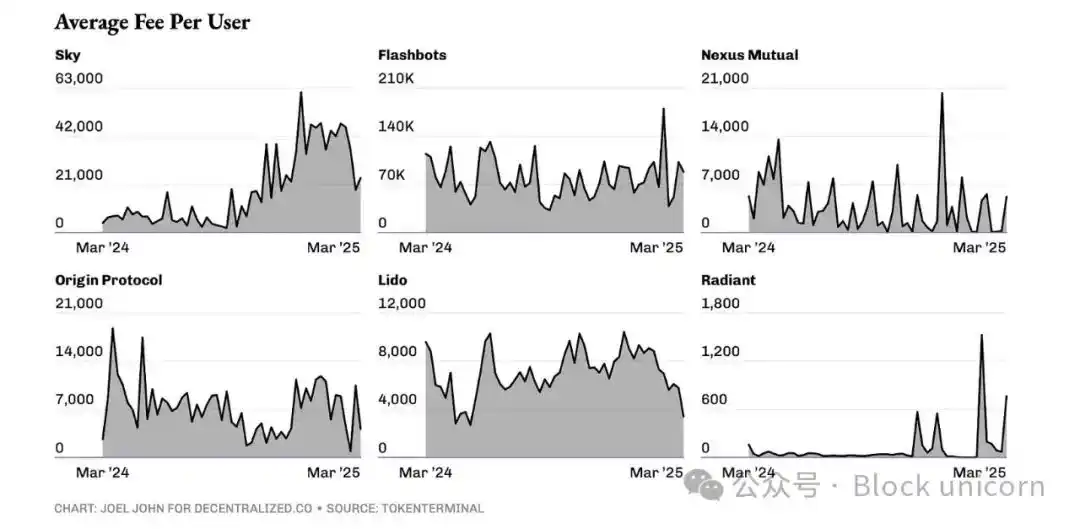
Bu yeni bir kavram değil. Stripe başlangıçta API çağrısı başına ücret alıyordu ve Shopify abonelikler için sabit bir ücret alıyordu, ancak ikisi de daha sonra gelirin bir yüzdesini almaya başladı. Altyapı sağlayıcıları için bu modelin Web3'e çevrilmesi oldukça basittir. API tarafında dibe doğru bir yarışla pazarı ele geçirecekler; hatta belki de belirli bir işlem hacmine kadar ürünlerini ücretsiz sunacaklar, ardından gelir payları için pazarlık yapacaklar. Bu ideal bir varsayımsal senaryodur.
Pratikte bu nasıl görünürdü? Bir örnek Polymarket’tir. Şu anda UMA protokolünün tokenları uyuşmazlık çözümü için kullanılıyor ve tokenlar uyuşmazlıklara bağlanıyor. Pazar sayısı arttıkça uyuşmazlık çıkma olasılığı da artmaktadır. Bu durum UMA tokenlarına olan talebi artırıyor. Bir işlem modelinde, gerekli marj toplam bahsin küçük bir kesri, örneğin %0,10 olabilir. Örneğin, başkanlık seçimlerinin sonucuna 1 milyar dolarlık bir bahis yapılması, UMA'ya 1 milyon dolar gelir sağlayacaktır. Varsayımsal bir senaryoda, UMA bu geliri token satın almak ve yakmak için kullanabilir. Bu yaklaşımın avantajları ve zorlukları var, bunları birazdan göreceğiz.
Bunu yapan bir diğer oyuncu ise MetaMask. Gömülü borsa işlevi aracılığıyla işlenen işlem hacmi yaklaşık 36 milyar dolardır. Sadece borsa geliri 300 milyon doları aştı. Benzer bir model, ücretlerin stake edilen varlık miktarına göre belirlendiği Luganode gibi stake sağlayıcıları için de geçerlidir.
Ancak API çağrılarının maliyetinin azaldığı bir pazarda, bir geliştirici neden bir altyapı sağlayıcısını diğerine tercih etsin? Gelir paylaşımı zorunluluğu varsa, neden bir kahini diğerine tercih edelim ki? Cevap ağ etkilerinde yatıyor. Birden fazla blok zincirini destekleyen, benzersiz veri ayrıntısı sağlayan ve yeni zincirleri daha hızlı indeksleyebilen veri sağlayıcıları, yeni ürünler için ilk tercih olacak. Aynı mantık, niyet veya gazsız takas etkinleştiricileri gibi işlem kategorileri için de geçerlidir. Desteklenen zincir sayısı arttıkça, marjlar düşer, hız artar ve yeni ürün çekme olasılığı artar, çünkü bu marjinal verimlilik kullanıcıları elde tutmaya yardımcı olur.
Hepsini Yok Et
Token değerini protokol gelirine bağlama eğilimi yeni bir şey değil. Son haftalarda birçok ekip, gelirle orantılı olarak token'ları geri satın alma veya yakma mekanizmalarını duyurdu. Bunlar arasında SkyEcosystem, Ronin Network, Jito SOL, Kaito AI ve Gearbox Protocol öne çıkıyor. Token geri alımları, ABD borsasındaki hisse geri alımlarına benzer; esasen hissedarlara (veya bu durumda token sahiplerine) menkul kıymetler yasalarını ihlal etmeden değer iade etmenin bir yoludur. 2024 yılında yalnızca ABD pazarı hisse senedi geri alımlarına yaklaşık 790 milyar dolar harcayacak. Bu rakam 2000 yılında 170 milyar dolardı. Bu eğilimlerin devam edip etmeyeceği henüz belli değil, ancak piyasada nakit akışı olan ve kendi değerlerine yatırım yapmaya istekli token'lar ile bunların hiçbirine sahip olmayan token'lar arasında net bir ayrım görüyoruz.
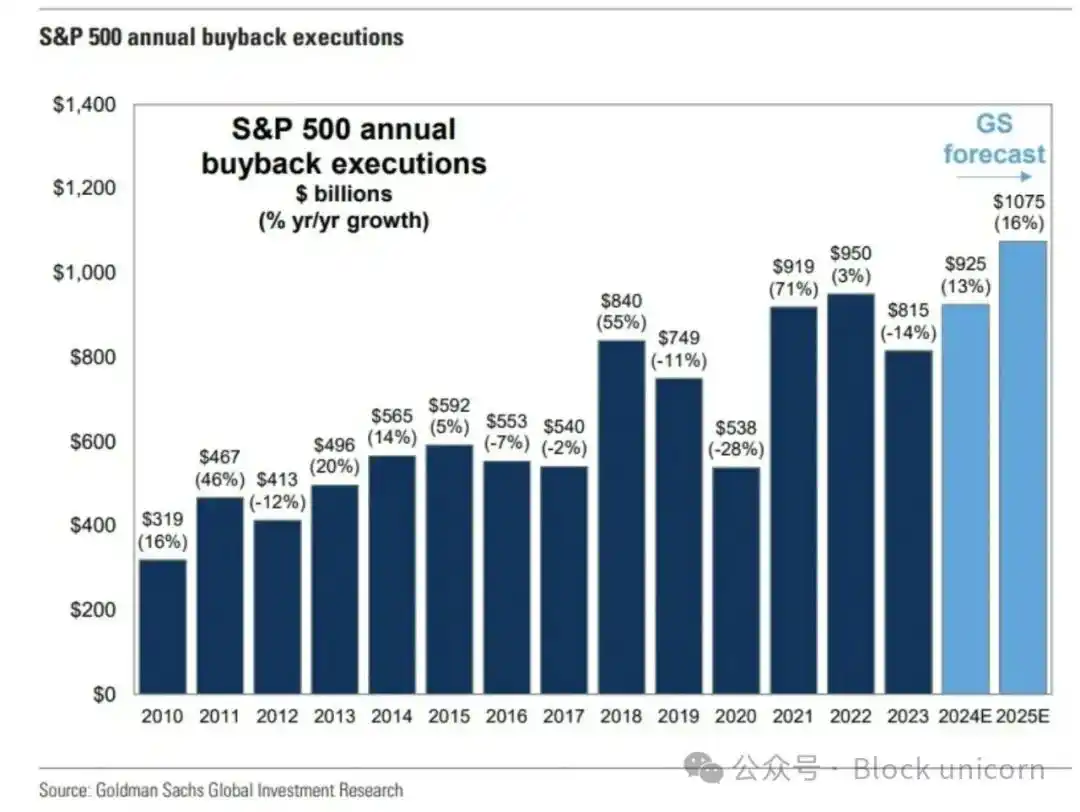
Çoğu erken aşama protokolü veya dApp için, gelirinizi kullanarak kendi token'larınızı geri satın almak sermayenin en iyi kullanımı olmayabilir. Bunu yapmanın bir yolu, yeni ihraç edilen token'lardan kaynaklanan seyreltmeyi telafi edecek kadar sermaye ayırmaktır. Kaito'nun kurucusu yakın zamanda token geri alım yaklaşımını şöyle açıkladı. Kaito, kullanıcı tabanını teşvik etmek için token kullanan merkezi bir şirkettir. Şirket, kurumsal müşterilerinden merkezi nakit akışı elde etmektedir. Nakit akışlarının bir kısmını piyasa yapıcılar aracılığıyla hisse geri alımlarını gerçekleştirmek için kullanırlar. Satın alınan miktar, yeni çıkarılan token miktarının iki katı olduğundan, ağ aslında deflasyonist hale geliyor.
Ronin farklı bir yaklaşım benimsiyor. Blok zinciri, ücretleri blok başına işlem sayısına göre ayarlar. Yoğun kullanım dönemlerinde ağ ücretlerinin bir kısmı Ronin'in kasasına gidiyor. Bu, token'ları geri satın almadan bir varlığın arzını kontrol etmenin bir yoludur. Her iki durumda da kurucular, ağın ekonomik faaliyetine değer bağlamak için mekanizmalar tasarladılar.
Gelecek yazılarımızda, bu tür eylemlere katılan token'ların fiyatı ve zincir içi davranışları üzerindeki bu eylemlerin etkisini daha derinlemesine inceleyeceğiz. Ancak şu an net olan şey, değerlemeler baskılandıkça ve kriptoya akan risk sermayesi miktarı azaldıkça, daha fazla ekibin ekosistemimize akan marjinal fonlar için rekabet etmek zorunda kalacağıdır. Blok zincirleri esasen raylı sistemleri finanse ettiği için çoğu ekip, ücretlerin işlem hacmine orantılı olarak alındığı bir modele geçecek. Bu gerçekleştiğinde, takım tokenize edilirse, geri alım ve yakma modeli uygulamak için bir teşvike sahip olacaklar. Bunu iyi başaran takımlar likit piyasada kazananlar olacak.
Elbette, fiyatlar, kazançlar ve gelirler hakkındaki tüm bu konuşmaların anlamsız hale geleceği bir zaman gelecek. Paramızı yine köpek resimlerine harcayacağız ve maymun NFT'leri satın alacağız. Ancak piyasanın şu anki durumuna baktığımda, hayatta kalma kaygısı taşıyan çoğu kurucunun gelir ve yıkım etrafında tartışmalara başladığını görüyorum.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler