Bitcoin işinin brüt kârı yarıya indi, Block'un kârı neden hâlâ artıyor?

Block, kendi beklentilerini aşan bir büyüme açıklayan finansal tablo sundu ve tüm yıl için rehberliğini yeniden yükseltti. Ödeme ve finansal hizmetler şirketinin üçüncü çeyrek brüt kârı %22 arttı, düzeltilmiş faaliyet kârındaki artış ise daha da büyük oldu.
Bu bilançoda Bitcoin işi ise diğer yöne gitti. Block'un üçüncü çeyrek hissedar mektubuna göre, Bitcoin ekosisteminin brüt kârı geçen yıla göre yarıya indi. Şirkete hâlâ önemli gelir getiriyor, ancak artık bu çeyrekte brüt kâr büyümesinin motoru değil.
Peki büyüme nereden geldi? Cevap, Cash App'in kredileri, tüketici ödemeleri ve Square'in hizmet verdiği satıcılarda saklı.
Bitcoin işindeki açığı kim kapattı?
Block, işi gözlemlemenin iki yolunu açıkladı. Biri Cash App ve Square gibi iş segmentlerine göre, diğeri ticari hizmetler, finansal çözümler ve Bitcoin ekosistemi gibi ürün kategorilerine göre. İki sınıflandırma kesişiyor, rakamları doğrudan toplamak mümkün değil.
Ürün kategorileri açısından, finansal çözümlerin getirdiği brüt kâr artışı ticari hizmetlerinkinden biraz daha yüksek. İkisinin büyümesi Bitcoin ekosistemindeki düşüşü telafi ederek toplam brüt kârı yukarı taşımaya devam etti.
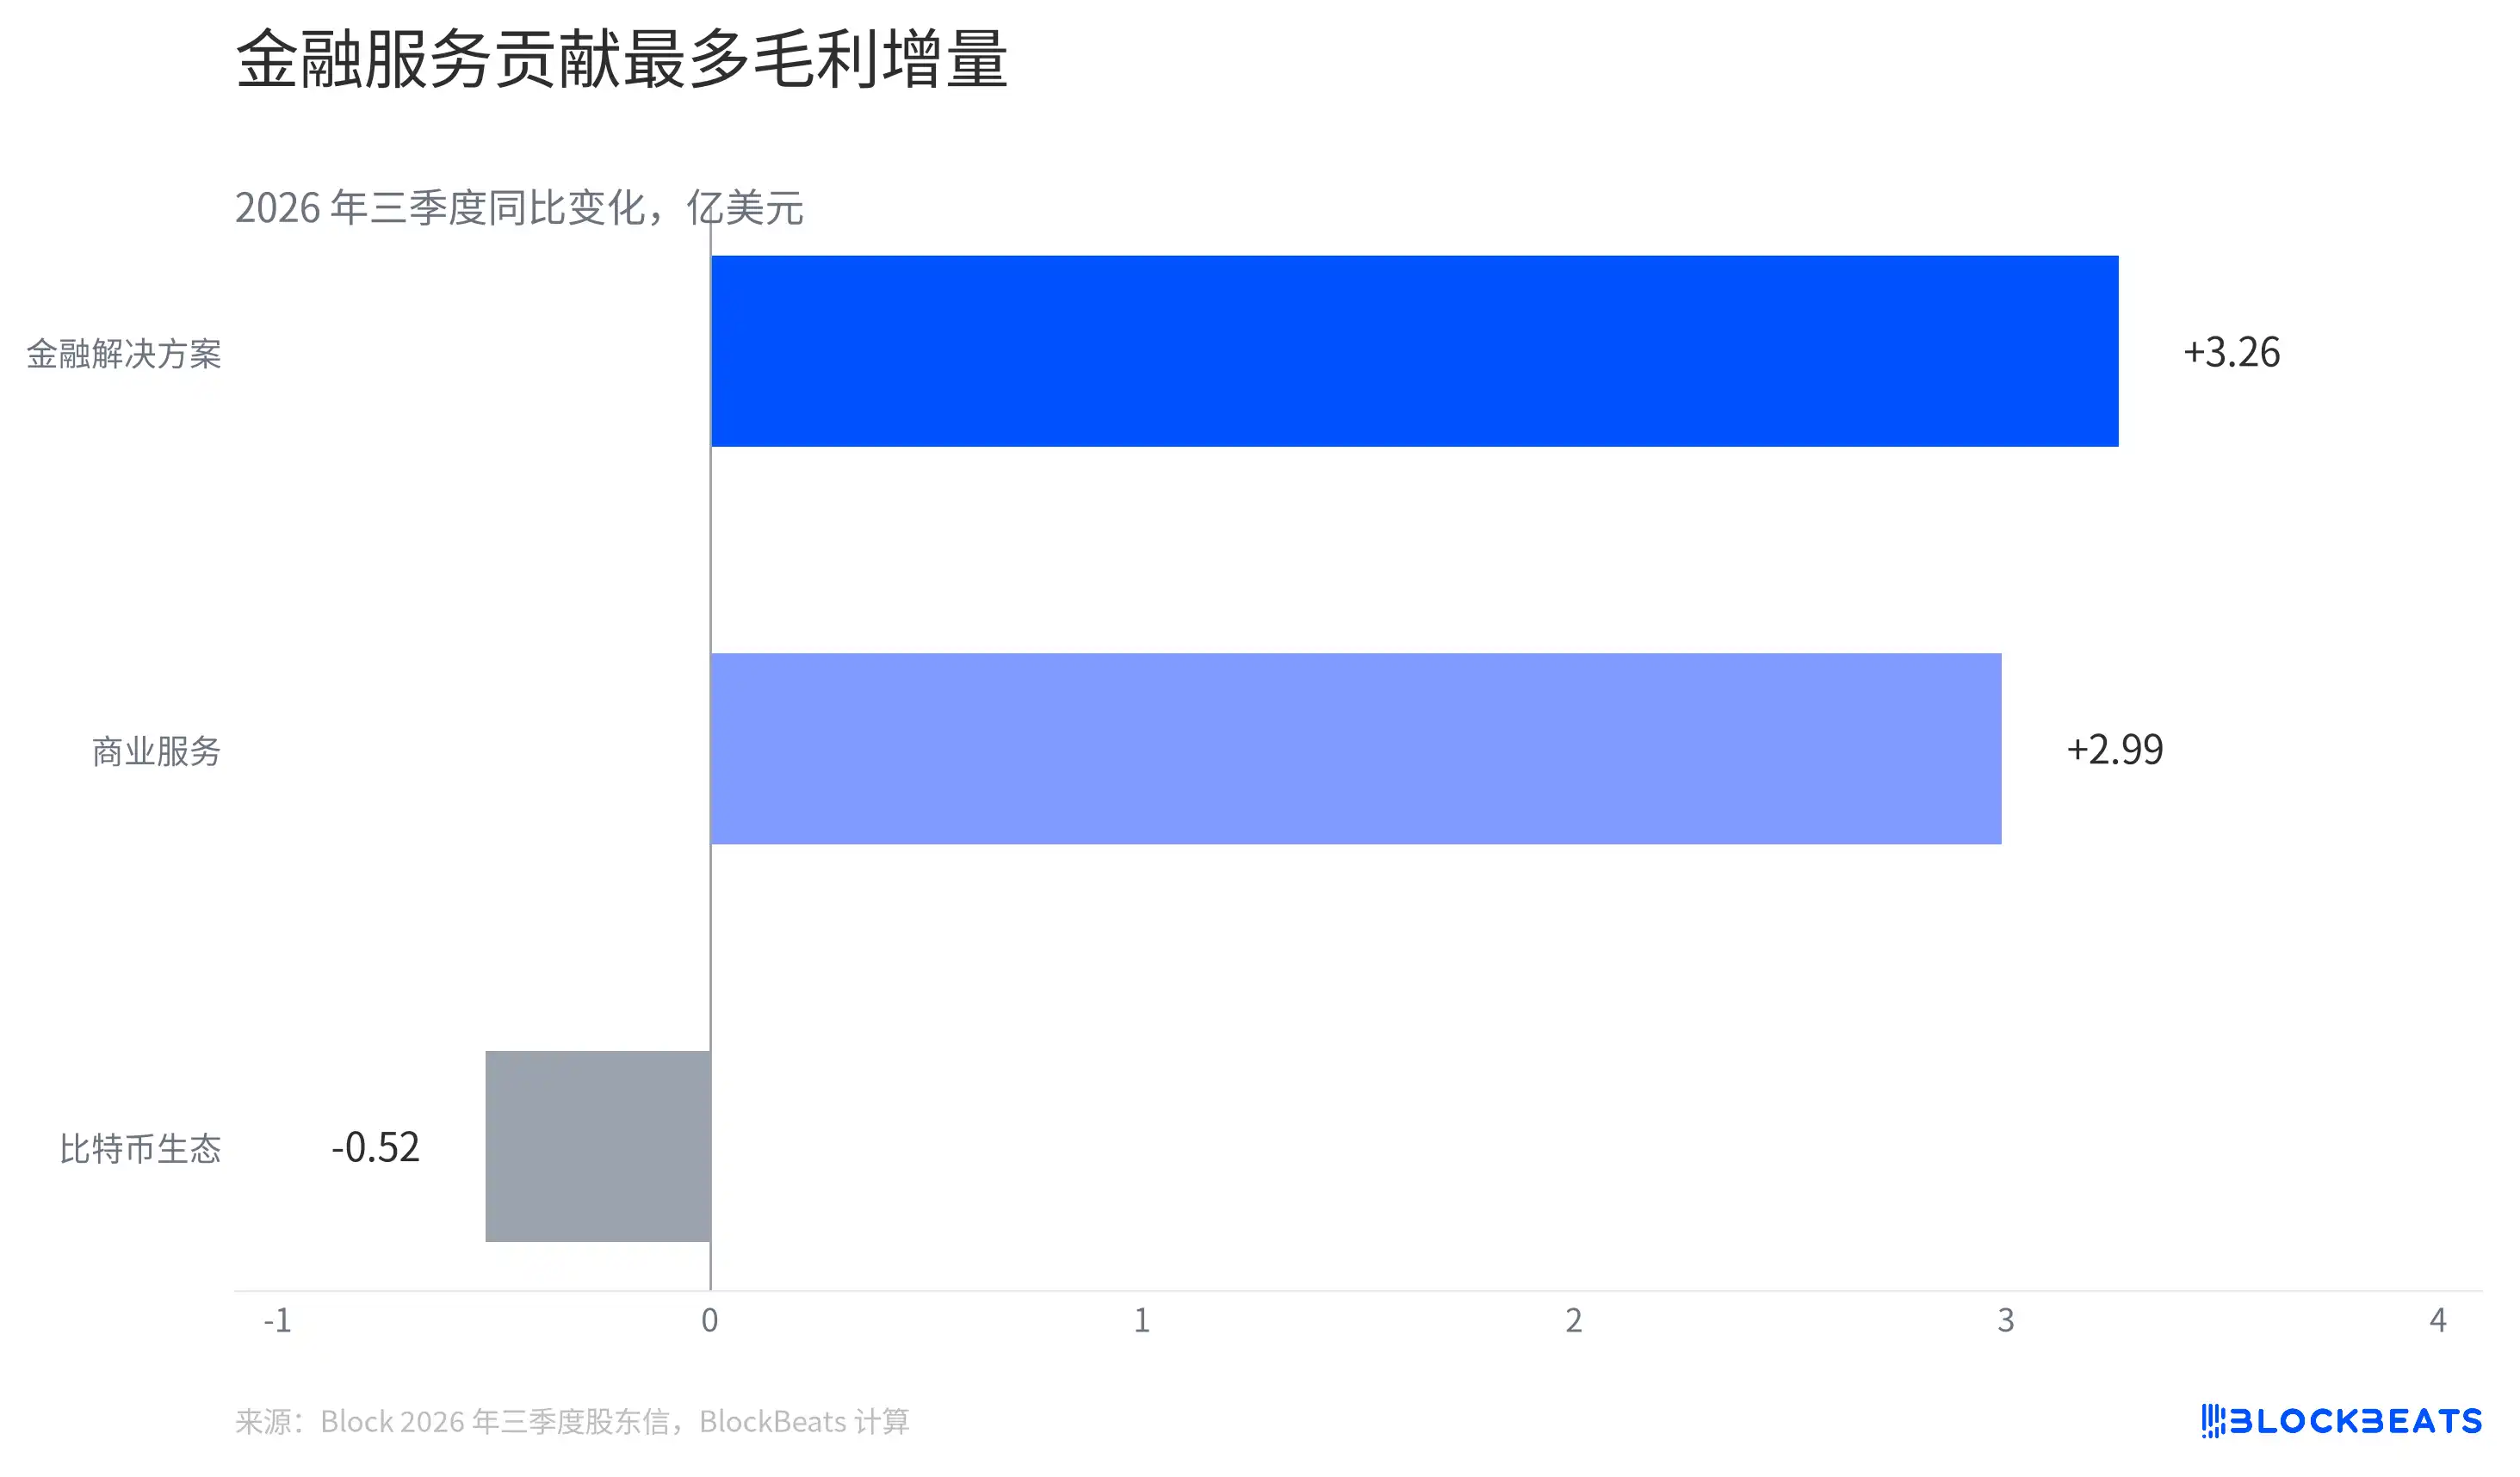
Block'un iş kollarına göre brüt kâr artışı
Finansal çözümler, Cash App Borrow gibi kredi ürünlerini, ayrıca anında mevduat, müşteri fonu faizi ve Square Loans gibi işleri içeriyor. Block, hissedar mektubunda bu kategorideki büyümenin esas olarak Cash App tüketici kredileri tarafından yönlendirildiğini belirtti.
Tüketici kredilerinin ölçeği hâlâ genişliyor. Şirket, üçüncü çeyrekte kullandırılan tutarın 19 milyar dolara ulaştığını ve geçen yıla göre %40 arttığını açıkladı. Burada sayılan, çeyrek içinde yeni kullandırılan tutardır; kredi bakiyesi değildir ve doğrudan gelir olarak değerlendirilemez.
Ticari hizmetler ise Square ödemeleri, yazılım ve donanımın yanı sıra Cash App Card, Cash App Pay ve şimdi al sonra öde gibi ürünleri kapsıyor. Satıcı tahsilatları, tüketicilerin kart kullanımı ve taksitli harcamaları farklı ürünlerde gelir bırakıyor. Şirket, Square ödeme hacmi ile Cash App işinin büyümesinin birlikte bu kategorideki brüt kârı yönlendirdiğini belirtti.
Segmentler açısından Cash App daha hızlı büyüyor. Üçüncü çeyrek brüt kârı 2 milyar doları aştı ve Block'un toplam brüt kârının yaklaşık üçte ikisini oluşturdu. Bu oran, Block'un büyümesini izlerken yalnızca satıcı ödeme terminallerine bakmamak, tüketicilerin Cash App içinde borçlanmasına, harcamasına ve ödeme yapmasına da bakmak gerektiğini gösteriyor.
Ancak, kredi hacmindeki büyüme takip edilmesi gereken başka bir veri grubunu da beraberinde getirdi. Block, işlem, kredi ve tüketici alacaklarına ilişkin zararların yıllık bazda %66 arttığını açıkladı ve şirket bunu kredi hacmindeki büyümeye ve ürün karmasındaki değişime bağladı.
Bu zarar kalemi birden fazla iş kolunu kapsıyor ve Cash App tüketici kredisi batık alacaklarıyla eşdeğer değil. Şirket, tüketici kredilerinin değişken kâr marjının geçen yılın aynı dönemiyle aynı seviyede kaldığını ve önceki çeyreğe göre hafifçe iyileştiğini belirtti, ancak somut bir değer vermedi. Değişken kâr, işlem maliyetleri ve risk zararları düşüldükten sonra hesaplanıyor; finansman maliyetleri henüz düşülmüş değil. Sadece bu iki büyüme oranına bakarak kredi batık oranının artıp artmadığını anlamak mümkün değil.
Kâr ne kadar hızlı artıyor, hangi kaleme bakmak gerekiyor?
Block'un en dikkat çekici rakamlarından biri, düzeltilmiş faaliyet kârının yıllık bazda %92 artması. Ancak ABD genel kabul görmüş muhasebe ilkelerine (GAAP) göre hesaplanan faaliyet kârı yalnızca %5 arttı. Aynı şirket için bu iki kalem neden bu kadar farklı görünüyor?
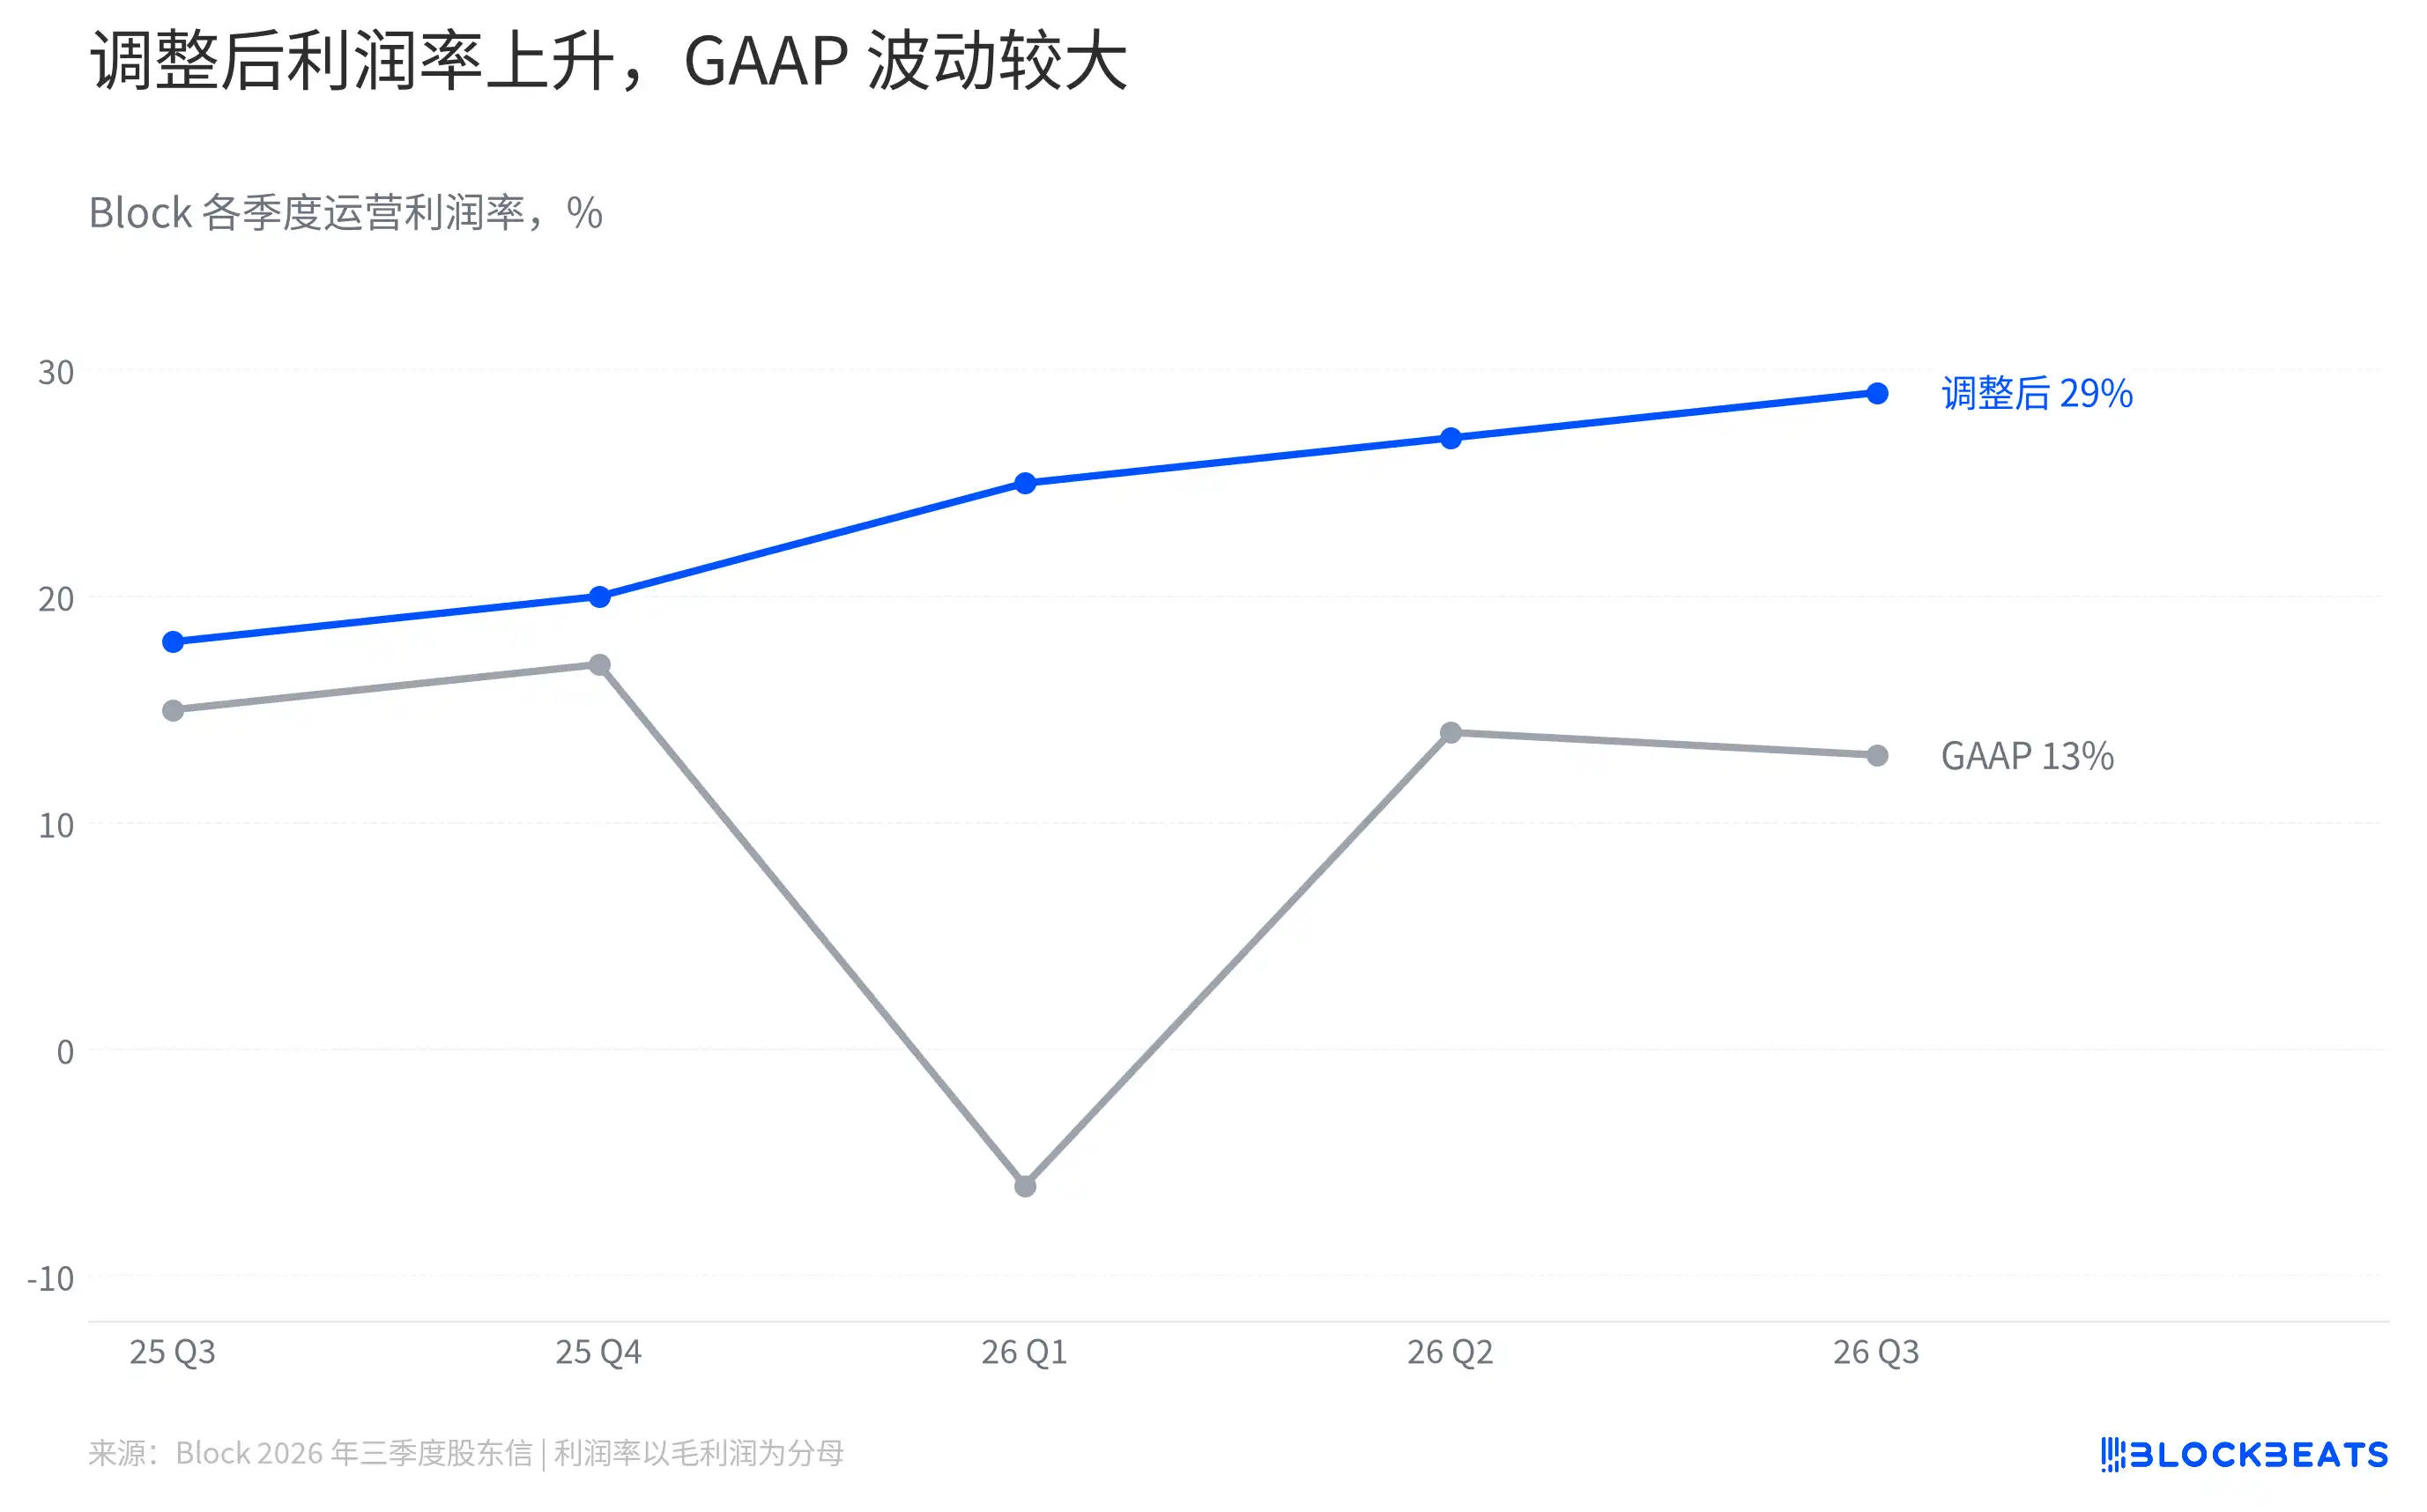
Block GAAP ve düzeltilmiş faaliyet kâr marjı
Önce paydaya bakalım. Grafikteki iki kâr marjı da brüt kârı payda olarak kullanıyor ve elde edilen her bir dolar brüt kârdan ilgili faaliyet giderleri düşüldükten sonra ne kadar kaldığını ölçüyor. Bunlar, toplam geliri payda olarak kullanan geleneksel faaliyet kâr marjları değil; gelir paydasını kullanan şirketlerle doğrudan karşılaştırılamazlar.
Şimdi paya bakalım. GAAP faaliyet kârı, mali tablolardaki faaliyet giderlerini yansıtır. Düzeltilmiş faaliyet kârı ise şirketin GAAP dışı tanımına göre yeniden yapılandırma, koşullu yükümlülükler gibi belirli kalemler için düzeltmeler yapar. İkisi farklı sorulara yanıt verir ve düzeltilmiş rakam ilgili giderlerin oluşmadığı anlamına gelmez.
Üçüncü çeyrekte GAAP faaliyet kârı yaklaşık 428 milyon dolar, düzeltilmiş rakam ise 923 milyon dolar oldu. Aradaki fark neredeyse ilkinin kendi büyüklüğüne yakın. Block'un mutabakat tablosunda birden fazla düzeltme kalemi listeleniyor; okurken her birinin niteliğine ve tutarına tek tek bakmak gerekiyor, tüm farkı tek bir nedene bağlamak doğru olmaz.
Çeyreklik seri içinde bakıldığında düzeltilmiş kâr marjı sürekli yükselirken muhasebe ölçütündeki eğri daha dalgalı. İlki şirketin tanımladığı düzeltilmiş faaliyet performansını gösterirken, ikincisi dönem içinde mali tablolara giren giderleri koruyor. Kâr artışının hızını ve sınırlarını anlamak için iki kaleme birlikte bakmak gerekiyor.
Bitcoin geliri büyük, brüt kâr neden bu kadar küçük?
Block'un Bitcoin ekosistemi geliri esas olarak müşterilerin Cash App üzerinden Bitcoin satın alması gibi işleri kapsıyor. Şirketin müşteriler için Bitcoin temin etmesinin de ilgili bir maliyeti var, dolayısıyla gelir rakamı doğrudan komisyon veya kâr olarak değerlendirilemez.
Üçüncü çeyrekte bu iş kolu yaklaşık 1,8 milyar dolar gelir elde etti, ancak brüt kâr yalnızca 52 milyon dolar oldu. Açıklanan rakamlara göre kabaca hesaplandığında, her 100 dolar gelirden geriye kalan brüt kâr 3 dolardan az. Şirket, brüt kârdaki düşüşün başlıca nedeninin Cash App'teki bazı Bitcoin işlemlerinin ücretlerinin stratejik olarak düşürülmesi olduğunu belirtiyor.
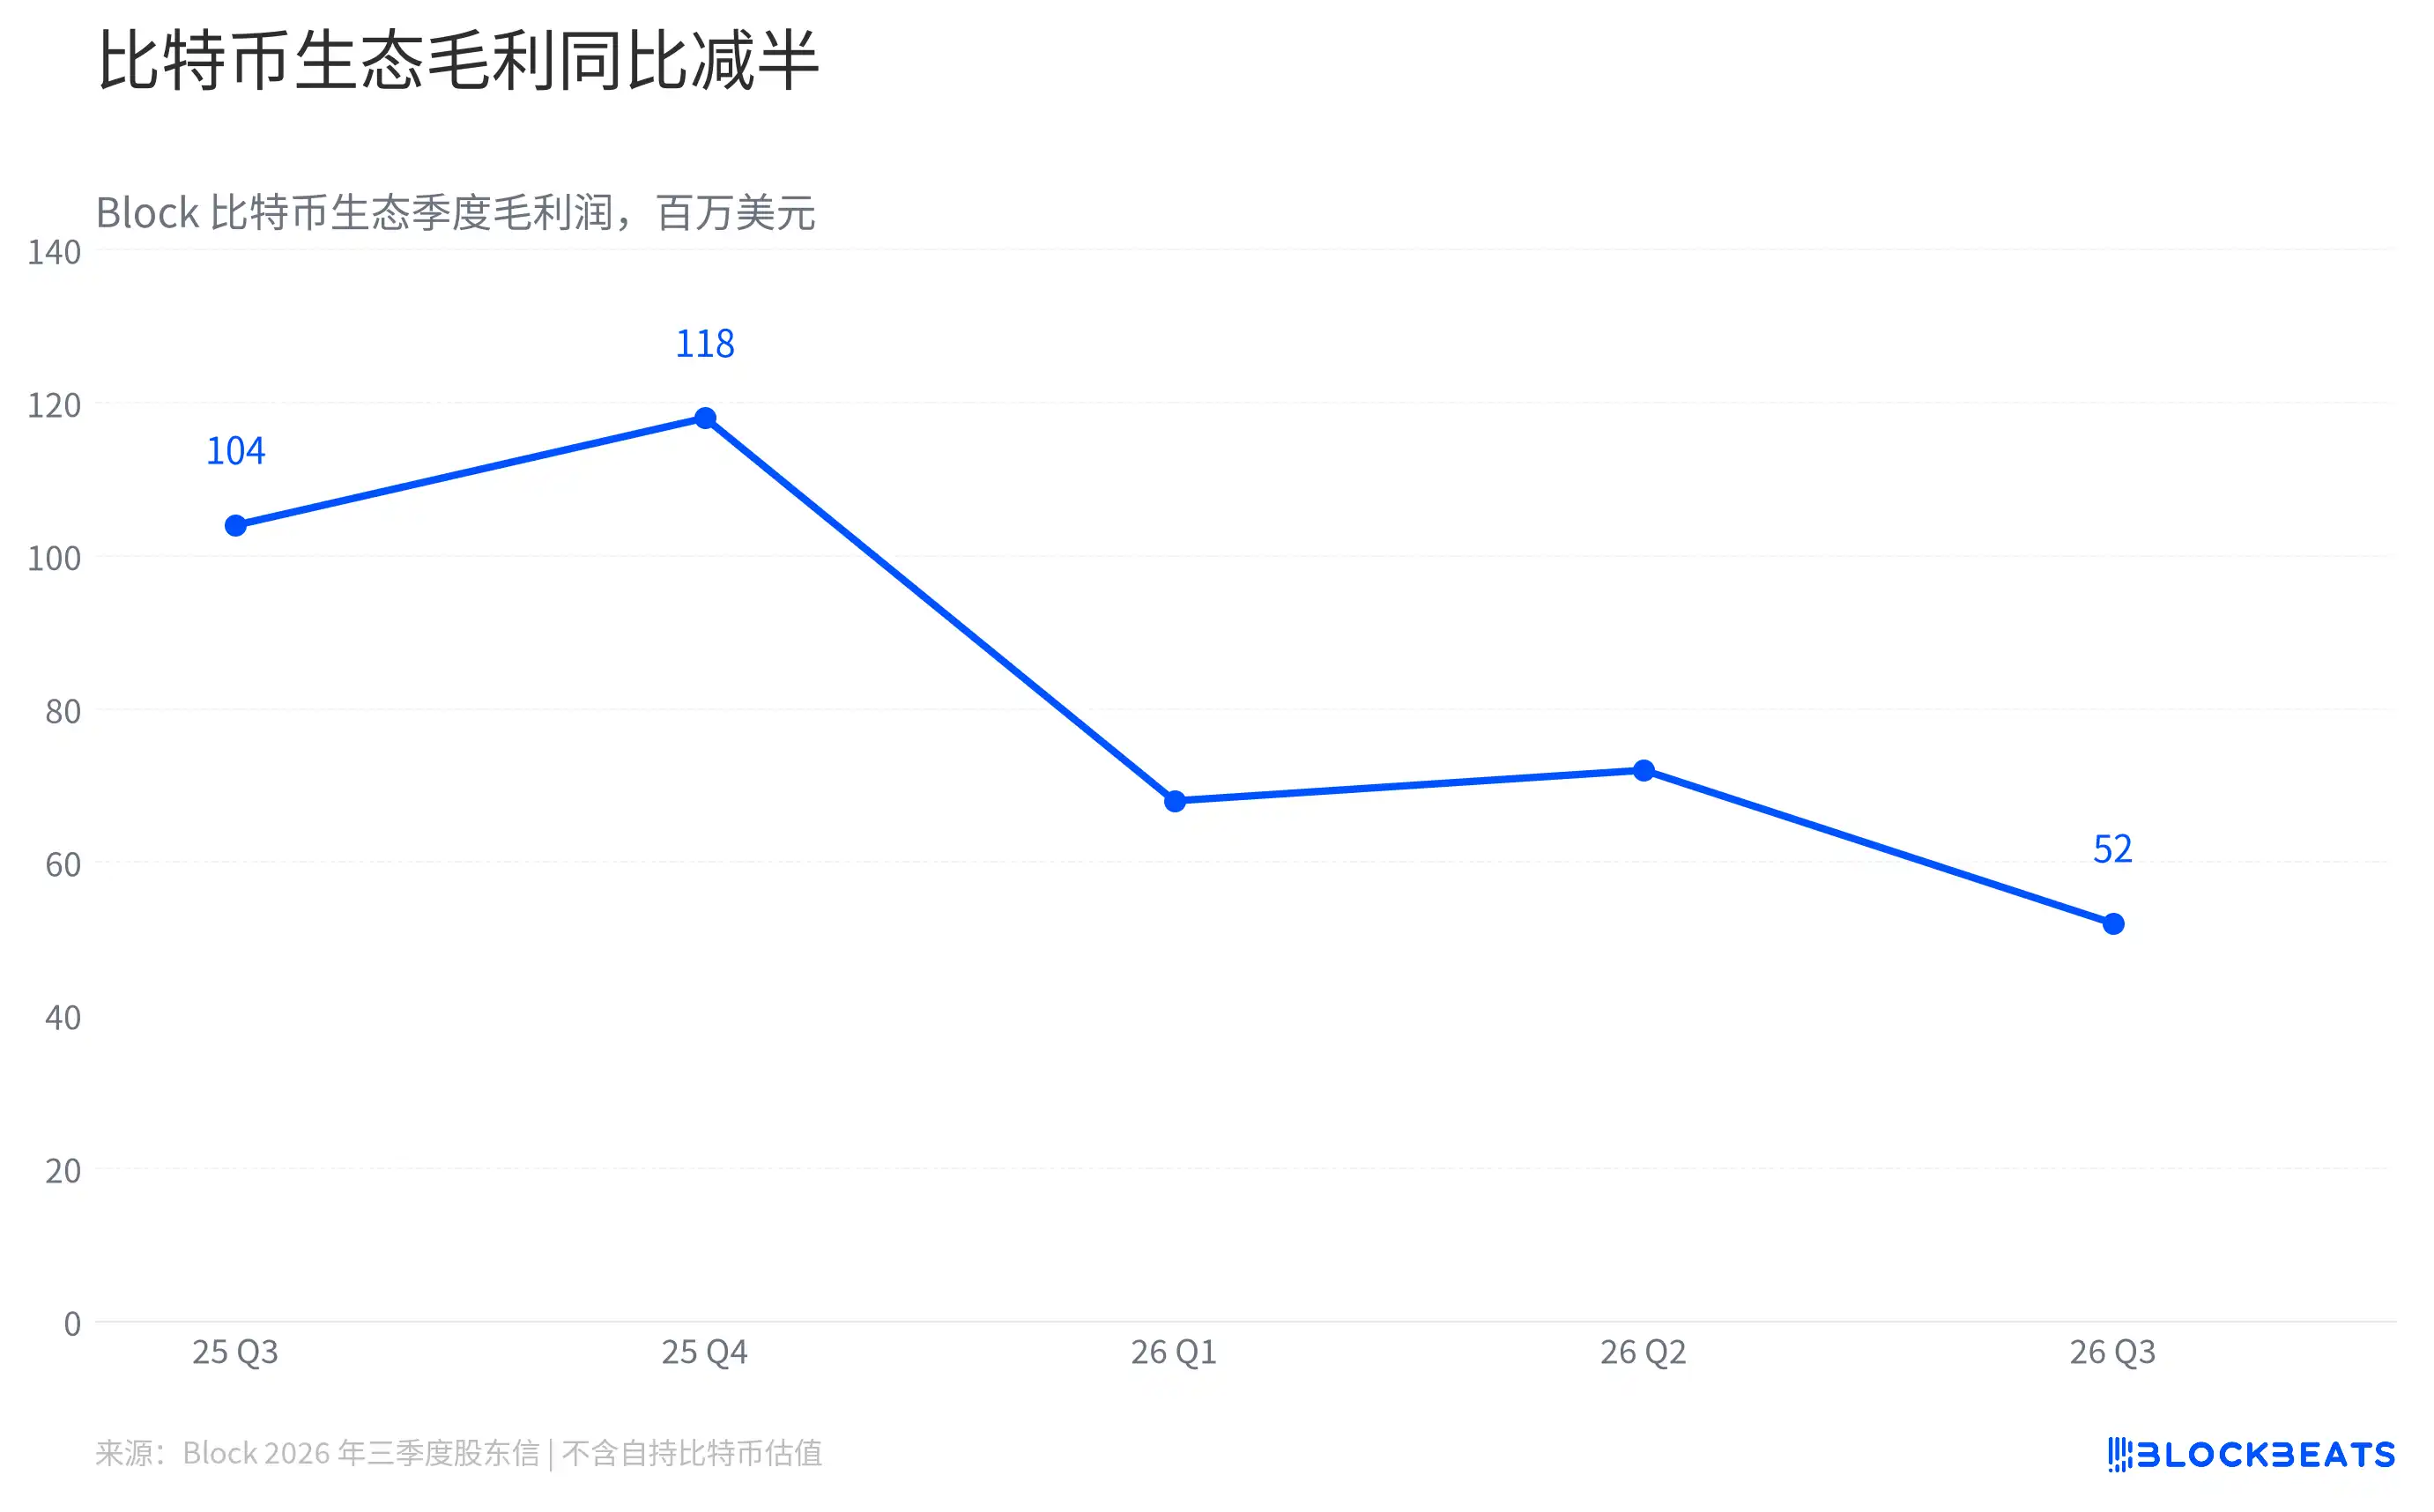
Block Bitcoin ekosistemi çeyreklik brüt kârı
Bitcoin ile ilgili bir başka rakam ise tamamen farklı bir yerde ortaya çıkıyor. Block'un kendisi uzun vadeli yatırım olarak Bitcoin tutuyor ve çeyrek sonunda gerçeğe uygun değer üzerinden yeniden ölçüyor. Coin fiyatındaki değişimler net kâra yansıyor, ancak bu Bitcoin ekosistemi işlem brüt kârı değil.
Block'un üçüncü çeyrek 10-Q raporuna göre, şirket söz konusu çeyrekte yaklaşık 230 milyon dolarlık Bitcoin yatırımı yeniden ölçüm kazancı kaydetti; bu bir zarar değil. Şirket bu yatırımın bir kısmını aynı dönemde satmadı, dolayısıyla bu kazanç da coin satılıp cebe girmiş parayı temsil etmiyor.
İki çizgiyi birbirinden ayırdığınızda, finansal tablolardaki tezat netleşiyor. Müşteriye yönelik Bitcoin işinin brüt kârı düşerken, şirketin kendi elinde tuttuğu Bitcoin'in defter değeri çeyrek içinde arttı ve ödeme ile finansal hizmetler brüt kâr artışının ana kısmını oluşturdu.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler