IOSG: HIP-3'ün pahalı giriş bileti, satın alınamayan hendek
Orijinal başlık: 《IOSG Haftalık Özet|HIP-3: Pahalı giriş bileti, satın alınamayan hendek #348》
Orijinal yazar: Mario Chow, IOSG Ventures
On ekip Hyperliquid üzerinde kendi kalıcı vadeli piyasalarını kaydetti ve çoğu bunun için yaklaşık $40M değerinde HYPE kilitledi. Bunlardan biri işlem hacminin %97,8'ini oluşturuyor ve az önce tek ayda %44 geriledi. Bu makale diğer dokuz ekibin ne satın aldığını yanıtlıyor; tüm rakamlar duyurulardan değil, doğrudan zincir üzerinden alındı.
Bu makaledeki her rakam doğrudan Hyperliquid'in açık API'sinden alındı: perpDexs, metaAndAssetCtxs, kayıtlı 519 varlığın tamamını kapsayan günlük candleSnapshot, delegatorSummary, userNonFundingLedgerUpdates ve clearinghouseState{dex}.
「30 gün」 15 Ağustos 2026'dan 13 Eylül'e kadar tam UTC takvim günlerini, 「önceki 30 gün」 16 Temmuz'dan 14 Ağustos'a kadar olan dönemi, 「7 gün」 ise 7 Eylül'den 13 Eylül'e kadar olan dönemi ifade eder. HYPE $79,73 olarak hesaplandı. Bölüm 7'deki yönlendirme verileri Flowscan'den alındı, çünkü builder code işlem hacmi açık API'den toplanamıyor.
Özet
· HIP-3 bir kez daha Hyperliquid'in azınlığı oldu. Geliştiricilerin dağıttığı piyasalar 30 günde kalıcı vadeli işlem hacminin %25,8'ini oluşturdu; geçen ay bu oran %57,1'di. Bu değişim esas olarak paydadan kaynaklanıyor: çekirdek piyasa hacmi iki katından fazla arttı, HIP-3 ise kendi başına geriledi.
· Lider daralıyor. Trade[XYZ] 30 günde $64,60B işlem hacmiyle aylık %44,2 düşüş kaydetti; 7 günlük ortalama hacim Ağustos başındaki $5,36B/gün zirvesinden $2,01B/güne düştü. Bu düşüşün yaklaşık yarısı depolama ve AI sektörlerinin gerçek piyasadaki işlem gerilemesine, diğer yarısı ise bu platformun kendisine ait. 18 Ağustos'tan bu yana tek bir günde bile çekirdek emir defterini geçemedi.
· Entropy (io) doğrudan rekabet edilen bir piyasada tam bir hafta önde gitti, sonra geri verdi. Nebius'taki payı üst üste üç hafta %8,7, %53,1, %20,4 seyrini izledi ve kendi işlem hacmi de üst üste üç hafta düştü. Ters sinyal pozisyonlarda: açık pozisyon miktarı akışa karşı %37 artarak $51,4M'a ulaştı.
· Takas varlığı hâlâ ölüm kalım meselesi, skor hâlâ 6'ya 6. USDC dışı stablecoin ile takas yapan tüm platformlar işlemleri durdurdu; hâlâ ayakta olanların hepsi USDC kullanıyor.
· Varlık listelemeleri dayanamıyor. Mevcut açık artırma taban fiyatına göre, bir varlık slotu yaklaşık $39.900; Paragon'un tüm çevrimiçi pazarını satın almak sadece $1.04M civarı, yani Trade[XYZ]'in iki haftalık komisyon gelirine denk.
· Kimse fiyat üzerinde rekabet etmiyor. Tüm hisse senedi benzeri platformlar deployerFeeScale = 1.0 artı Growth Mode üzerinde çalışıyor; ölçülen oranlar Trade[XYZ] 0.427 bp, Entropy 0.400 bp. Lider dışındaki tüm platformlar, ölü ya da diri, toplamda hayatları boyunca sadece $747.000 deployer geliri elde etti.
Sahnedeki on deployer
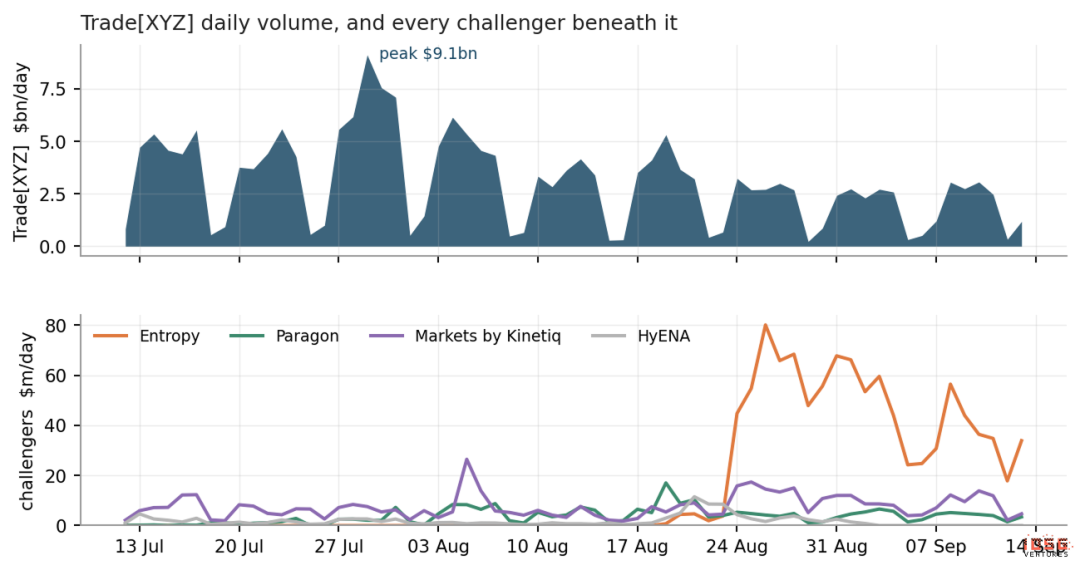
▲ Trade[XYZ]'in günlük işlem hacmi ve altındaki tüm meydan okuyucular. İki grafiğin dikey eksen ölçeği yaklaşık 100 kat farklı.
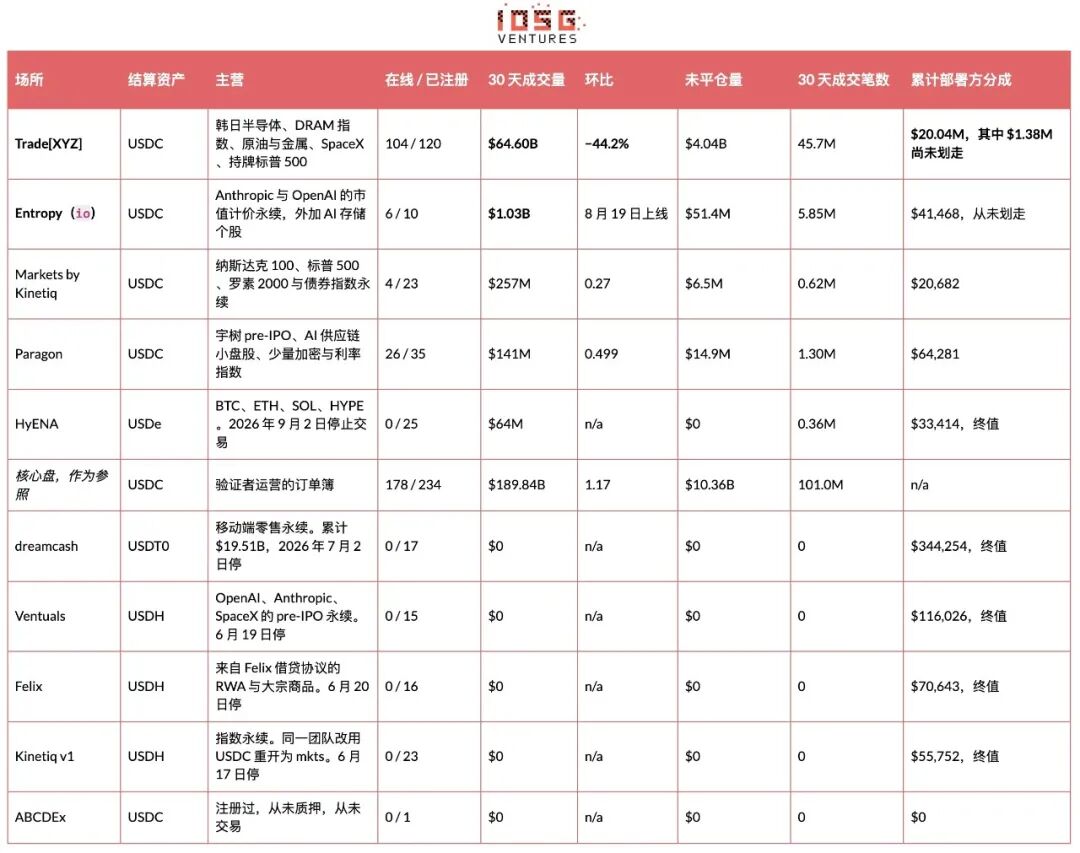
「İşlem sayısı」 günlük K çizgilerinin n alanının pencere içinde toplanmasıyla elde edilir. Açık API bağımsız trader sayısını çıkaramaz.
Tarihte toplamda sadece on perpetual DEX kayıt oldu, bugüne kadar on birincisi yok. Dördü işlem yapıyor, beşi durdu, biri hiç açılmadı. Trade[XYZ] HIP-3 hacminin 30 günde %97.8'ini, son 7 günde %97.6'sını oluşturuyor.
Meydan okuyucuların durumu birkaç cümleyle özetlenebilir. Entropy 26 günde $1.03B hacim yaptı, altı çevrimiçi pazar, varlık listesi yerine kendi oracle'ına dayanıyor. Liderin de fiyat verdiği pazarlarda gerçekten öne geçen tek platform o. Paragon, emir defteri emir defterine benzeyen tek meydan okuyucu; 26 çevrimiçi pazarı ve geniş kuyruk dağılımıyla, Trade[XYZ]'in bir çırpıda beş enstrümanını almasına rağmen o ay %49.9 arttı. Markets by Kinetiq 23 enstrüman satın aldı, hacminin %95'i iki endeks perpetual'ında toplanıyor. HyENA bitti: tüm pazarlar kaldırıldı, açık pozisyon sıfırlandı, hayatı boyunca $33.414 kazandı.
HIP-3'ün payı ve neden kolayca yanlış okunuyor
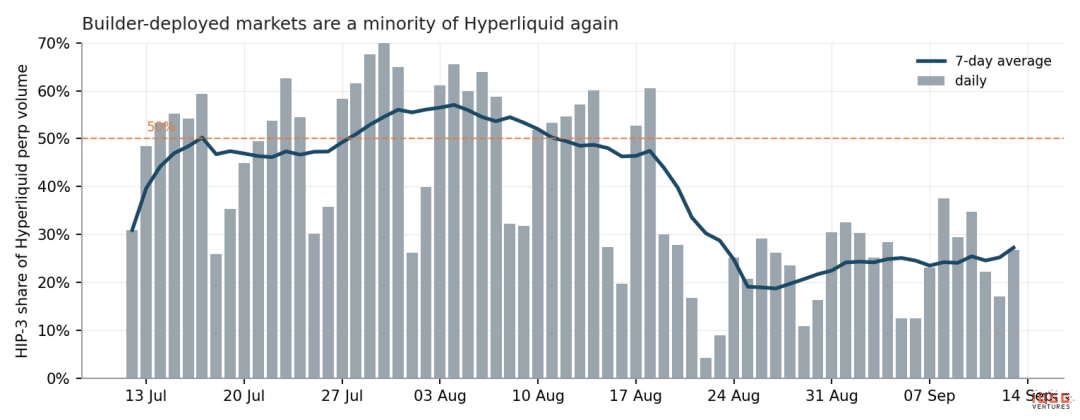
▲ HIP-3'ün Hyperliquid vadeli işlem hacmindeki payı, günlük olarak ölçülmüştür.
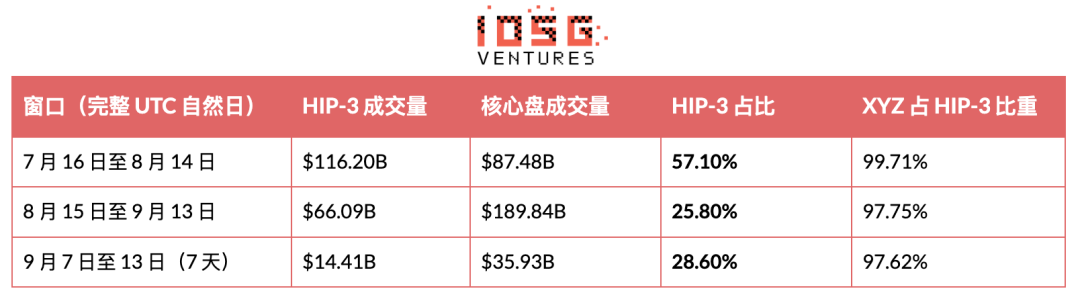
7 günlük ortalama Temmuz ortasında %50'yi aşmış, Ağustos başında %57'ye yaklaşmış, ardından %30'un altına düşmüş ve 20 Ağustos'tan bu yana bir daha yükselmemiştir. 18 Ağustos günü, bir geliştiricinin hacmi Hyperliquid'ün tüm doğrulayıcı setini geçmiştir. O günden sonra bir daha başarılamamıştır.
Bu oran aslında paydasını anlatıyor. Pay, bir hisse senedi emir defteridir; payda ise bir kripto emir defteridir ve dalgalanan bacak kripto tarafındadır. %57, kripto sakin olduğunda okunmuştur; %26 ise aynı hisse senedi emir defterinin piyasa hareketine denk geldiğinde okunmuştur, aynı dönemde çekirdek sürekli vadeli hacmi %117 artmıştır. Son yedi günde oran %28,6'ya bile geri dönmüştür, ancak Trade[XYZ] küçülmeye devam etmektedir. Herhangi bir HIP-3 oranından alıntı yapmadan önce, o dönemde kriptonun ne yaptığını açıkça belirtin.
Asıl bakılması gereken mutlak hacimdir ve mutlak hacim kötüleşmektedir. Trade[XYZ] 30 günlük işlem hacmi $64,60B olup, önceki aya göre %44,2 düşmüştür; 7 günlük ortalama hacim Ağustos başındaki $5,36B/gün seviyesinden $2,01B/gün seviyesine gerilemiş ve kendi emir defteri %62 geri çekilmiştir. En büyük pazar olan SK Hynix $8,50B'ye düşmüştür. Oran düşüşünün her iki bacağı da gerçektir. Aşağıdaki bölüm ise HIP-3 bacağının büyük kısmının aslında bir rekabet sorunu olmadığını gösterecektir.
Hacim düşüşünün ana nedeni pay kaybı değil, depolama sektörünün sakinleşmesidir
%44'lük düşüşü doğrudan "lider kaybediyor" şeklinde okumak en kolay açıklamadır, ancak veriler bunu desteklemiyor. Test yöntemi çok basittir: Eğer düşüş rekabetten kaynaklanıyorsa, dayanak varlığın normal şekilde işlem görmeye devam ettiğini, ancak Trade[XYZ]'nin yakaladığı payın azaldığını görmemiz gerekir. Gerçekte olan ise dayanak varlığın kendisinin sakinleşmesidir.
Hiçbir satış baskısı yok. Hacmin zirve yaptığı Ağustos başını referans alırsak, emir defterindeki her büyük pazarın bugünkü fiyatı daha yüksektir.
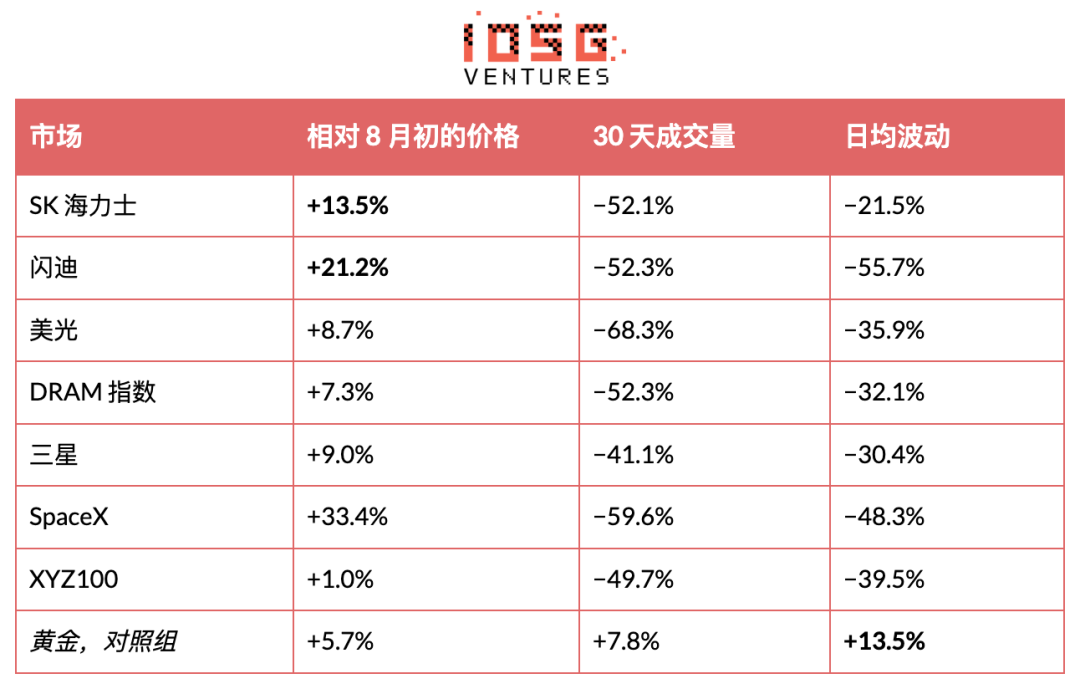
Gerçekten çöken şey, bu varlıkların bir günde ne kadar hareket edebildiğidir ve platformun hacmi neredeyse senkronize bir şekilde onu takip etmektedir.
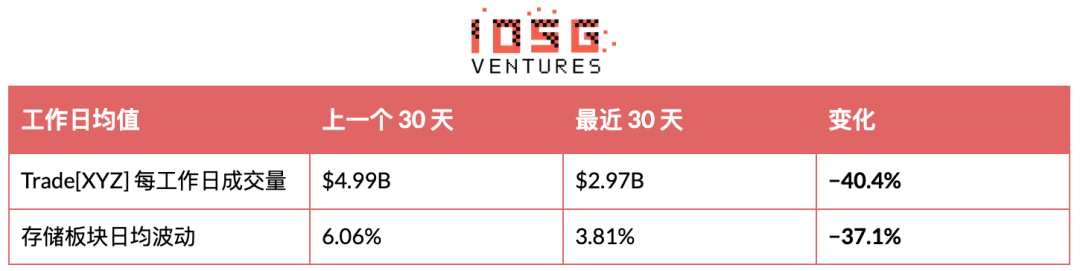
Yukarıdakilerin hepsi iş günü bazındadır, çünkü hafta sonları borsa kapalıyken Trade[XYZ] normal şekilde işlem görüyor ve hafta sonunu hesaba katmak bu ilişkiyi belirgin şekilde abartır. Yalnızca iş günlerine bakıldığında, depolama sektörünün günlük ortalama volatilitesi ile platformun günlük işlem hacmi arasındaki korelasyon katsayısı +0,47 ve örneklem 45 gün. Altın doğal bir kontrol grubu: bu ay içinde gün içi volatilitesi artan tek büyük piyasa ve işlem hacmi de onu takip etti. Gümüş ise bu örüntüye uymayan istisna.
Ancak volatilite yalnızca bir vekil değişken. Daha doğrudan bir test, aynı dokuz varlığın gerçek hisse senedi işlem hacimlerini karşılaştırmak ve cevap şu: geleneksel piyasa bunun yalnızca yaklaşık yarısını açıklıyor.
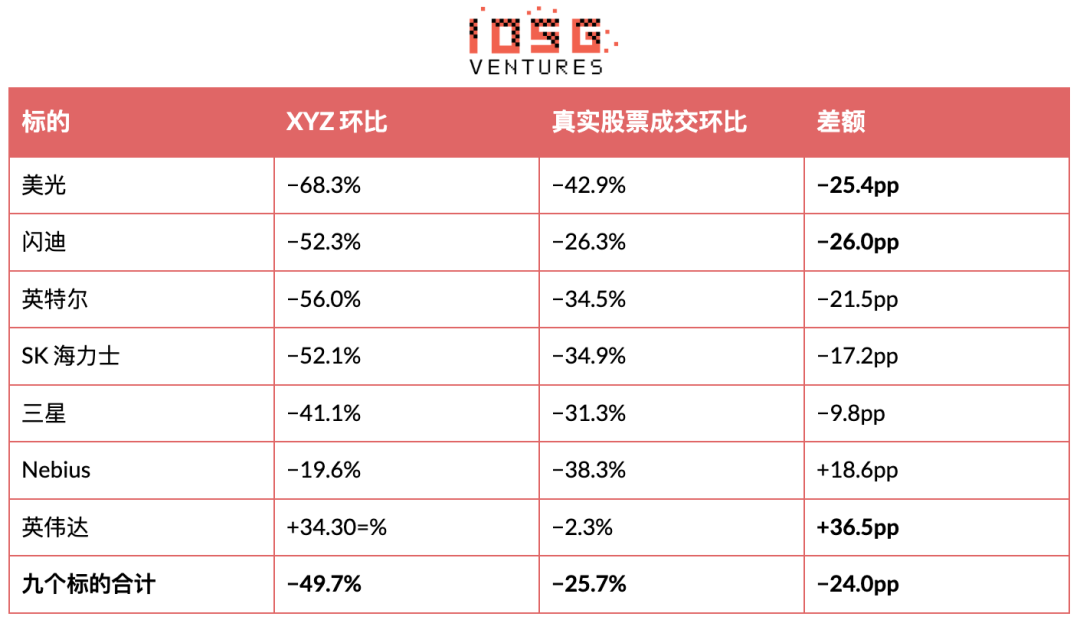
Depolama ve AI sektörünün gerçek işlem hacmi gerçekten %25,7 çöktü, bu yarısı doğru. Ancak XYZ %49,7 düştü, neredeyse iki katı. Fazladan gelen 24 puan sektörden gelmiyor.
Üstelik farkın en büyük olduğu yer tam da merkezi: SanDisk −26,0pp, Micron −25,4pp, Intel −21,5pp, SK Hynix −17,2pp. Buna karşılık Nvidia (+36,5pp) ve Nebius (+18,6pp) üzerinde gerçek piyasayı geçti, ancak o iki emir defteri çok küçük.
Rekabet de bu farkı açıklayamıyor. Entropy'nin 30 gün boyunca toplam SanDisk işlem hacmi 523 milyon dolar, oysa XYZ'nin kendi SanDisk emir defteri 6,14 milyar dolar eksik, yani rakip en fazla bunun yaklaşık %8'ini alabilir.
Geri kalan daha çok sermaye rotasyonuna benziyor. Aynı dönemde Hyperliquid'in çekirdek emir defteri vadeli işlem hacmi %117 arttı, HIP-3 ise düşüyordu, ikisinin toplamı yine de %26 arttı. Para Hyperliquid'den çıkmadı, yalnızca hisse senedi emir defterlerinden kripto emir defterlerine geri döndü.
Ölçek açısından referans noktası. Aynı 30 gün içinde bu dokuz varlık kendi borsalarında 2.004,7 milyar dolar işlem gördü, XYZ bunlar üzerinde 23,5 milyar dolar işlem yaptı, yani %1,2. XYZ'nin toplam 104 piyasasının toplamı olan 64,60 milyar dolar, bu dokuz ismin gerçek işlem hacminin yalnızca %3,2'sine denk geliyor. En yüksek penetrasyon SK Hynix'te %9,1, en düşük Broadcom'da %0,1 ve bu eğrinin kendisi bu işin ne olduğunu anlatıyor: kripto yerel yatırımcıların erişemediği varlıklarda penetrasyon yüksek, herkesin alabildiği ABD büyük ölçekli hisselerinde penetrasyon düşük.
Yani bu düşüş her ikisinden de pay alıyor: yaklaşık yarısı sektörün beta'sı, diğer yarısı kendisinin. Bölüm 6'nın hesaplaması yalnızca gerçek işlem hacmini alıyor, hacmin nereden geldiğini sormuyor, dolayısıyla komisyon hesabı etkilenmiyor. Ancak bu iki yarıyı ayrı görmek önemli: sektörün yarısı geri gelir, platformun kendi yarısı gelmeyebilir.
Karışıklık ve tek öngörü gücüne sahip değişken
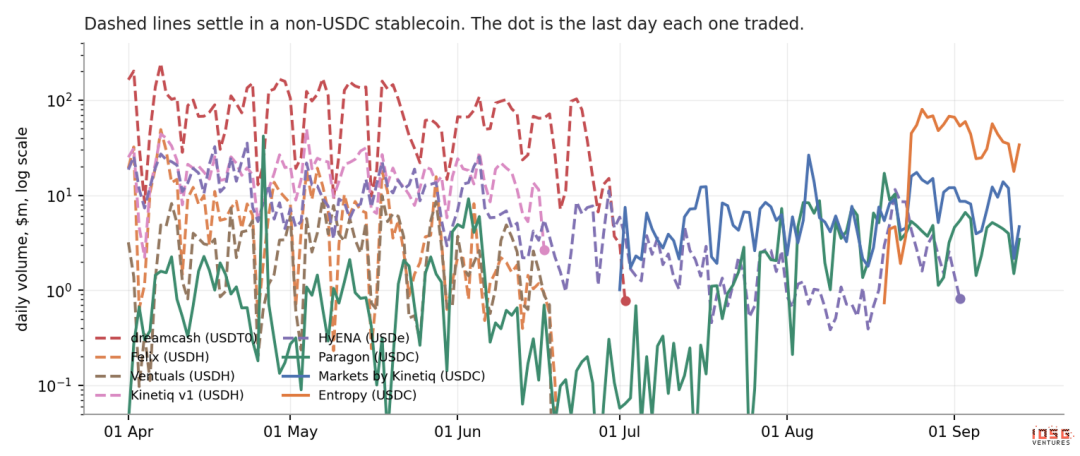
▲ Her HIP-3 mekanının günlük işlem hacmi, logaritmik ölçek. Kesikli çizgiler USDC dışı stablecoin ile ödeme yapıldığını, noktalar ise son işlem gördüğü günü temsil ediyor.
Bugüne kadar altı tanesi işlem yapmayı bıraktı; onları birbirinden ayıran değişken varlık seçimi değil, ekip kalitesi değil ve geçmiş işlem hacmi de değil — ödeme için kullanılan stablecoin.
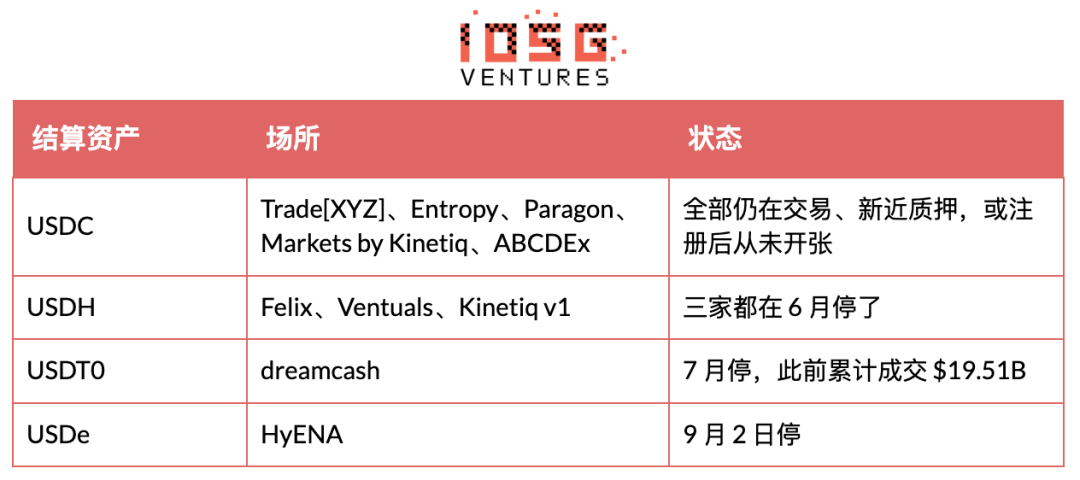
Mekanizmanın kendisi oldukça basit: Trader'ların ilk emirlerini verebilmek için önce özellikle bir stablecoin'e geçmeleri gerekiyor ve üşeniyorlar. Felix bunun en net örneği. Başlangıçta USDH'yi destekleyen o küçük komisyon indirimi, Growth Mode devreye girer girmez silindi ve o tarihten sonra bu ödeme varlığından geriye sadece sürtünme kaldı.
Kinetiq ise kontrol deneyiydi. Kapanıştan sonra hayatta kalan tek operatör, USDH mekanını kapatıp birebir aynı endeks ürününü USDC üzerinde yeniden açtı. Geçmiş işlem hacmi hiçbir şeyi öngöremiyor: dreamcash $19.51B hacim yapmıştı, tüm Haziran grubunun toplamından fazla, yine de durdu. Entropy Ağustos'ta önceki tüm girişimcilerden daha fazla sermayeyle geldi ve USDC seçerken hiçbir tereddüt göstermedi.
Ödeme varlığını gerçekte ne belirliyor, ne belirlemiyor
USDC'nin her yeri kaplamasını protokolün bir düzenlemesi olarak okumak doğal, ancak Hyperliquid'in kendi dokümantasyonu tam tersini söylüyor. Aligned Quote Assets v2 kapsamında (Ağustos sonunda USDC üzerinde etkinleştirildi, Coinbase treasury deployer, Circle ise technical deployer olarak görev alıyor), Hyperliquid üzerindeki USDC'nin maliyet düzeltmeli rezerv getirisinin yaklaşık %90'ı protokole dağıtılıyor ve Assistance Fund'a giriyor. Faiz tahakkuku 30 günlük dönemler halinde yapılıyor ve her dönemin bitiminden sonraki 8. günde ödeniyor; bu nedenle ilk ödeme Ekim başını bulacak ve şu ana kadar tek kuruş bile hesaba geçmedi.
AQAv2'nin açıkça yapmadığı şey ise tam olarak HIP-3'e avantaj sağlamak. Dokümantasyon çok net: Hiçbir işlem ücreti veya hacim sayımı ayrıcalığı yok ve diğer fiyatlandırma varlıkları HIP-3 perpetual'larında desteklenmeye devam ediyor. Ücret avantajı AQAv1'e ait; o kademe mekanlara teminat varlıkları için daha düşük taker ücreti, daha yüksek maker geri ödemesi ve daha yüksek hacim sayımı sağlıyor. USDC ise AQAv1'de yer almıyor ve yapısal olarak da giremez, çünkü o kademe stablecoin'in Hyperliquid'e özel olmasını gerektiriyor. AQAv2'nin gerçekten sunduğu ayrıcalıklar ise olay sözleşmeleri ve doğrulayıcı işletimli perpetual'lara yönelik ve sonraki güncellemeleri bekliyor; bu da bu makalenin ölçtüğü pazar değil.
Yani uzlaşma varlığı meselesi, likidite ve şirket düzeyinde bir hamleyle belirlendi, ücret tasarımıyla değil. USDH 17 Temmuz 2026'da kapatıldı, sahipleri 1:1 oranında USDC'ye çevirdi, Coinbase marka varlıklarını aldı ve aynı zamanda USDC'nin treasury deployer'ı oldu. Bugün Hyperliquid'deki stablecoin arzında USDC %98,3, USDT %1,2, feUSD, USDe ve USDH kalıntıları ise her biri yaklaşık binde bir. Başka bir varlıkla uzlaşan bir platform, ücretlerde dezavantajlı duruma düşmedi. Kendi trader'larından tek derinlikli havuzu terk etmelerini istiyordu.
AQAv2 için bir ölçek tahmini yapalım, resmi olarak hiçbir rakam açıklanmadığı varsayımıyla. Hyperliquid'deki USDC $6,77 milyar, SOFR yaklaşık %3,6, %90 paylaşım oranıyla bu hat kabaca yıllık $200M civarına işaret ediyor. $5 milyar baz alınan üçüncü taraf tahminleri $135M ile $160M arasında. Dışarıdan belirlenemeyen şey AQA faiz oranındaki maliyet ayarlaması; bu, doğrulayıcılar tarafından bildirilen bir oracle ve seviyesi kamuya açık değil, dolayısıyla buradaki her rakam ölçüm değil tahmin.
HyENA ikinci mekanizmayı tamamladı. Kripto varlık listelediği için Growth Mode'un dışında kaldı, bu yüzden aynı dayanaklarda yaklaşık 5 bp fiyat verirken altındaki çekirdek havuz yaklaşık 3 bp fiyat veriyordu ve işlem kalitesi daha kötüydü. Varlık pozisyonlarına yaklaşık $0,88M harcadı, ömrü boyunca $33.414 kazandı.
Durma çıkış anlamına gelmez. HyENA 25 marketin tamamını delist etti, açık pozisyon sıfırlandı, ancak stake'i hâlâ 508.915 HYPE, yaklaşık $40,6M ve on iki gün geçmesine rağmen hiçbir çekim başlatmadı. Felix ve dreamcash stake'lerinin tamamını geri çekti, şu an sıfır okunuyor, Ventuals'da ise sadece 7.967 kaldı. Tüm marketleri delist edip zincir üzerinde $40M tutan bir platform ya yavaş tasfiye ediyordur ya da bu deploy slotunu başka bir şey için tutuyordur.
Ventuals tam olarak neyden öldü, ayrı bir paragrafı hak ediyor, çünkü yeni nesil ürün tam da bunun etrafında tasarlandı. Yetersiz likidite sadece semptomdu, mekanizma fonlama oranındaydı: pre-IPO perpetual'ların yakınsama çapası yoktu, fonlama oranı bir ara yıllık yaklaşık %8.700'e koştu, mark fiyatı doğru olsa bile long'lar likide oluyordu. Entropy yıllık fonlama oranını %10 civarına sınırladı ve harici bir fiyatı kovalamak yerine kendi mark fiyatının TWAP'ine uzlaştırdı. Sözleşme tasarımı bir bütün olarak Ventuals'ın spesifik ölüm nedenine yönelik bir düzeltme listesi olarak okunabilir. Herhangi bir pre-IPO tahtasına bakarken önce fonlama oranına ve uzlaşma tasarımına, sonra varlık listesine bakın.
Trade[XYZ]'in emir defteri yapısı ve neden OpenAI'ı listelemdiği
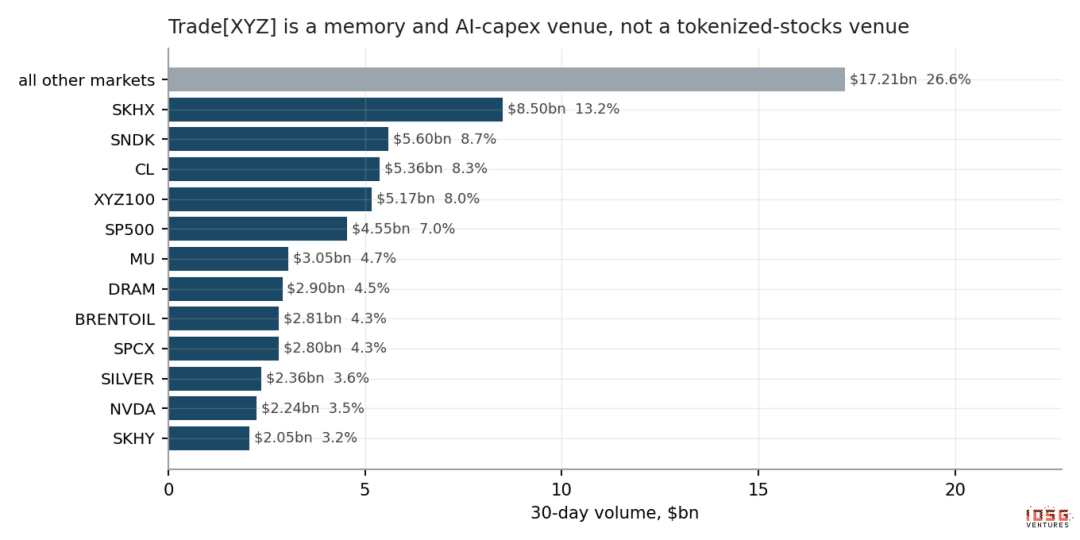
▲ Trade[XYZ]'in 30 günlük işlem hacmi en yüksek piyasaları.
İlk on piyasa emir defterinin %66,7'sini oluşturuyor; ilk altının dışındaki kuyruk tek başına $32,4B. Nvidia %3,5 pay alıyor. Apple, Tesla, Alphabet ve Microsoft'un dördü toplamda %3,3 ediyor; bu da tek başına SK Hynix'in dörtte biri kadar. Tokenize ABD hisselerinin standart anlatısının en çok bahsettiği o Amerikan devleri aslında bu işin kendisi değil.
Trade[XYZ] gerçekte depolama ve AI sermaye harcaması işlemleri için 7/24 bir platform işletiyor; buna ham petrol, metaller ve endeks ürünleri de ekleniyor: Kore-Japon yarı iletkenleri, sentetik bir DRAM endeksi, SpaceX, kendi XYZ100 sepeti, lisanslı bir S&P 500. Bölgesi, kripto-yerli trader'ların sabah üçte başka hiçbir yerde bulamadığı varlıklar. Entropy'nin saldırmayı seçtiği alan da tam olarak burası; giriş noktası SanDisk ve Nebius, Apple değil.
Neden OpenAI'ı listelemdiği
En sezgisel yanıt, halka açık olmayan şirketlerden kaçındığı, yanlıştır. pre-IPO aslında en iyi yaptığı işlerden biri. Sadece SpaceX 30 günde $2,80B ile emir defterinin %4,3'ünü alıyor ve dokuzuncu sırada. Altında Unitree $511M, ChangXin Memory $317M, Zhipu $156M, MiniMax $92M, SHEIN $27M geliyor; Yangtze Memory ise kaydını tamamlayıp çıkış bekliyor.
Bu isimlerin ortak bir noktası var: hepsinin gözlemlenebilir ikincil işlem fiyatı ve bilinen hisse sayısı var. SpaceX düzenli olarak tender offer yapıyor ve net bir hisse başı fiyat veriyor; Çin'deki bu şirketlerin anakarada aktif bir pre-IPO gri piyasası var ve hisse sayıları da ticaret sicili kayıtlarından ve finansman turlarından elde edilebiliyor. Dolayısıyla bu platform, diğer varlıklara davrandığı gibi hisse başı fiyat kotasyonu verebiliyor.
OpenAI ve Anthropic'te ikisi de yok. İkincil işlemleri SPV'ler içinde paketlenmiş durumda; işlem gören şey bir fon payı talebi ve üzerinde anlaşılan bir toplam değerleme, belirli bir hisse başı fiyat değil. Zorla hisse başı fiyat kotasyonu vermek, kendi paydasını uydurmak anlamına gelir. Tıkanıklık tam burada; bu bir kotasyon geleneği meselesi, istek meselesi değil. Entropy'nin çözümü hisse başı fiyat kotasyonu vermeyi tamamen bırakıp şirketin kendisini kotasyonlamak: 1 kontrat = $1bn piyasa değeri; mevcut orta fiyata göre Anthropic yaklaşık $2,17tn, OpenAI ise yaklaşık $1,53tn ediyor.
Ama bu bir hendek oluşturmuyor. Lider, piyasa değeriyle fiyatlanan bir enstrüman eklemek isterse, istediği zaman yaklaşık $39,900 harcayabilir. Üstelik kendi yol haritası başka bir yeri işaret ediyor: elinde kayıtlı ama etkinleştirilmemiş 16 enstrüman var; sırada uranyum, alüminyum, dolar endeksi, VIX, mısır, buğday, TTF, Güney Kore wonu, Hindistan Nifty, Brezilya Ibovespa, Ibiden ve KSTR, ayrıca Yangtze Memory ve H100 bulunuyor. Bunlar makro ve emtia, ön saf yapay zeka laboratuvarları değil.
Hatırlanmaya değer yapısal bir ayrıntı var. Trade[XYZ] bir oracleUpdater kurmamış, yani işaret fiyatlarını kendi dağıtıcı anahtarıyla gönderiyor; Entropy ve Felix ise aynı üçüncü taraf güncelleyiciye 0x94757f8d… işaret ediyor. Entropy, RedStone'un Anthropic piyasası için fiyat verisi kaynağı olduğunu açıkça söylemişti; bu, başlangıçta ilgisiz görünen iki platformun neden aynı güncelleme adresini paylaştığını açıklayabilir, ancak zincir üstünde bu adrese etiket atanmamış. Kendi oracle'ını kurmak, referans fiyatı olan varlıklar için sorun değil; ama işaret fiyatının "inşa edilmesi" gerektiğinde işin niteliği değişir ve işaret fiyatı inşa etmek tam da Entropy'nin seçtiği iş.
Doğrudan çatışma ve Entropy'nin önde olduğu hafta
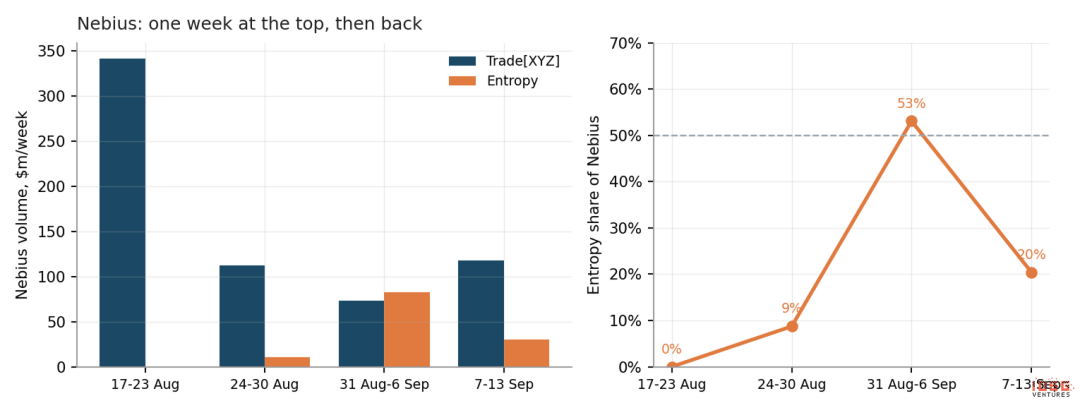
▲ Nebius'un haftalık işlem hacmi ve Entropy'nin bunun içindeki payı.
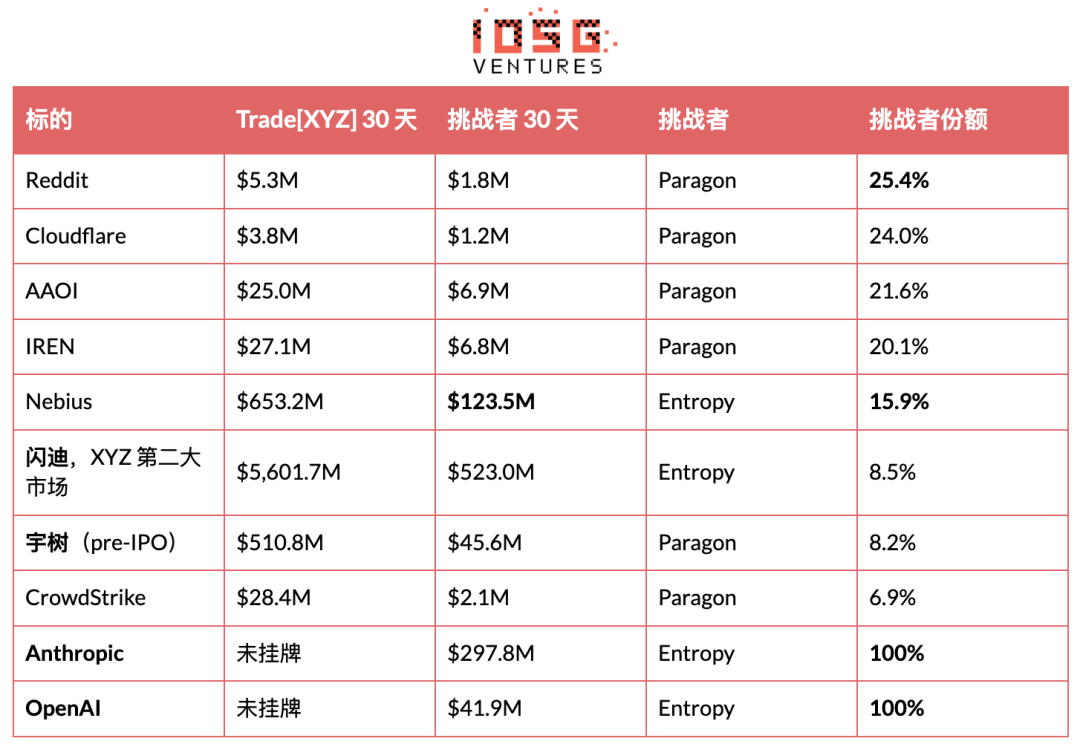
Şu anda her iki HIP-3 platformunda da aynı anda aktif olan dokuz enstrüman var. Taraflar artık birbiriyle örtüşmeyen ayrı birer emir defterine sahip değil; iki kez listelenmeye değer her isim için örtüşme artık olağan hale geldi.
Yer kapma payı törpülüyor, emir defterini değil
Trade[XYZ] bir zamanlar Paragon'un beş temel enstrümanını kayıtlı tutuyor ama etkinleştirmiyordu; 18 Ağustos'ta hepsi tek günde açıldı ve bugün bu beşinde de önde. Bu boşluğu doldurmak yaklaşık üç günlük işlem ücreti gelirine mal oldu ve bir öğleden sonrada tamamlandı. O enstrümanların caydırıcılık mı olduğu yoksa zaten listeleme kuyruğunda mı bulunduğu zincir üstü verilerle anlaşılamıyor.
Anlaşılabilen şey sonuç. Dört hafta geçti, Paragon bu beşin dördünde hâlâ yüzde yirmi ila yirmi beş arasında bir pay tutuyor ve genel işlem hacmi o ay %49,9 arttı. Unitree mekanizmayı en iyi açıklıyor: Trade[XYZ]'in Unitree emir defteri Paragon'unkinin yaklaşık 11 katı, Paragon bu çiftin yalnızca %8,2'sini oluşturuyor, ancak Paragon'un kendi Unitree işlem hacmi aynı dönemde neredeyse ikiye katlandı. Lider, hacmi meydan okuyucunun elinden almadı; meydan okuyucunun etrafında piyasayı büyüttü. Bir piyasaya girmek ile bir piyasaya sahip olmak iki farklı şeydir.
Entropy, Nebius'ta bir hafta lider kaldı, sonra geri verdi
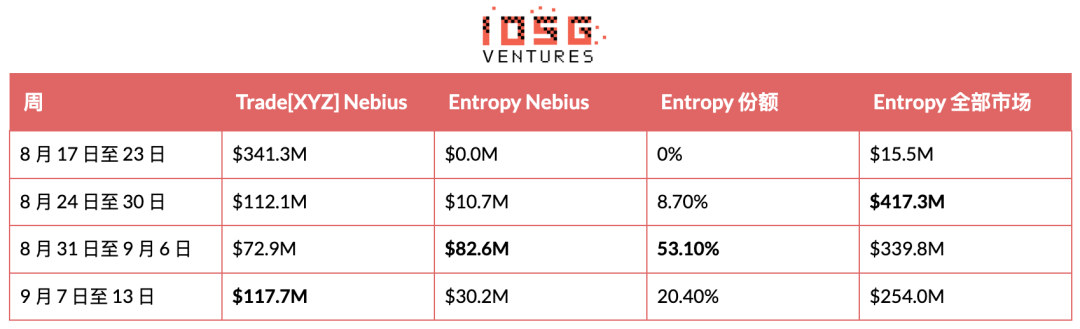
Bir hafta boyunca Entropy'nin Nebius hacmi gerçekten Trade[XYZ]'i geçti; bu, bir HIP-3 meydan okuyucusunun daha önce hiç başaramadığı bir şeydi. Hemen ardından gelen haftada liderin Nebius emir defteri %61 arttı, Entropy %63 düştü ve meydan okuyucu bu çiftin beşte birine geri döndü. SanDisk aynı hikayeyi anlatıyor, sadece daha sessiz: Entropy'nin son haftalardaki payı kabaca %13 civarında yatay seyrediyor, 30 günün tamamı hesaba katıldığında ise %8,5.
Yani bu liderlik gerçek, ama gerçekten sadece bir hafta sürdü. Dürüst okuma şu: Entropy, liderin aktif olarak fiyat verdiği bir pazara girebileceğini kanıtladı, ancak bunu koruyabileceğini henüz kanıtlamadı. Toplam hacmi üst üste üç haftadır düşüyor, $417M'den $254M'ye.
Ters sinyal envanterden geliyor. Haftalık hacim zirveden %39 gerilerken, Entropy'nin açık pozisyonu %37 artarak $51,4M'ye çıktı; bunun $29,9M'si tek başına Anthropic kaleminden geliyor. Hacim şişiren işlemler karşılıklı olarak birbirini sıfırlar ve envanter bırakmaz; dolayısıyla işlem payı düşerken açık pozisyonun birikmeye devam etmesi, boşta dönme yerine gerçek pozisyonlara işaret ediyor. Bu iki olgu zıt yönleri gösteriyor; asıl izlenmesi gereken şey bu gerilimin kendisi, tek başına herhangi bir sayı değil.
Buradaki hacme indirim uygulamak gerekiyor. Entropy'nin tokeni yok ve bir airdrop da doğrulamadı, ancak arka planda pointsMultiplier parametresi görünüyor ve kendi liderlik tablosu sayfasında "yakında" yazıyor; yani bu trafiğin bir kısmı ürünü kullanmak yerine beklentiyi şişiriyor ve dışarıdan bu ikisini ayırmak mümkün değil. Ölçeği de göz önünde tutmak lazım: Entropy ayda yaklaşık $1,0B, Trade[XYZ] ise $64,6B; yani liderin %1,6'sı. Kazandığı şey belirli muharebeler, bu kategori değil.
Kayıtlı, henüz yayına alınmamış kalemleri sonraki adımı ele veriyor. Entropy'nin elinde EWY, SBE, TCNT ve bir DRAM endeksi var. DRAM endeksi tam da Trade[XYZ]'in kendi dördüncü büyük ürünü, EWY ise Kore. Bir sonraki çarpışma, rekabetsiz bir pre-IPO ismi aramak yerine doğrudan liderin çekirdek bölgesine yönelmiş görünüyor.
⚠️ İki sayım kuralı
Yalnızca çevrimiçi emir defterleri sayılır. HIP-3 dağıtıcıları genellikle kalemleri etkinleştirmeden çok önce kaydeder; bu tür kalemler oracle markPx döndürür ama midPx null, isDelisted true, açık pozisyon sıfır ve mum geçmişi yoktur. Trade[XYZ]'in elinde 16 tane var, mkts'de 19, Paragon'da 9, Entropy'de 4. HyENA'nın 25 tanesi ise başka bir mesele; onlar etkinleştirilip sonra kapatılanlar.
Kod dizisi enstrümanla aynı şey değildir. para:STX Seagate'tir, orta fiyat 799; çekirdek piyasadaki STX ise Stacks'tir, orta fiyat 0,27. Kodu körü körüne eşleştirmek, var olmayan onuncu bir çatışma piyasası yaratır. Eşleştirmeden önce orta fiyatı doğrulayın.
Ekonomik hesap: bir mekanın maliyeti, tüm katmanın geliri
Kimse fiyat üzerinde rekabet etmiyor, çünkü ücret oranları dibi gördü
Her şey her varlık için iki parametreye dayanıyor, ikisi de metaAndAssetCtxs içinde açık: growthMode ve deployerFeeScale. Her şey dahil ücret oranı base × (1 + s), base standart sürekli vadeli ücret tablosu, s ise dağıtıcı katsayısı; 0 ile 3,00 arasında ayarlanabilir ve Growth Mode altında 1,00 ile sınırlıdır. Dağıtıcı s / (1 + s) alır, yani s = 1,00 olduğunda yarısını alır. Growth Mode ayrıca her şey dahil rakam üzerinden en az %90 keser, ancak piyasanın doğrulayıcı tarafından işletilen sürekli vadeli işlemlerle tamamen örtüşmemesi gerekir; bu da kripto varlıkları ve kripto endekslerini dışarıda bırakır.
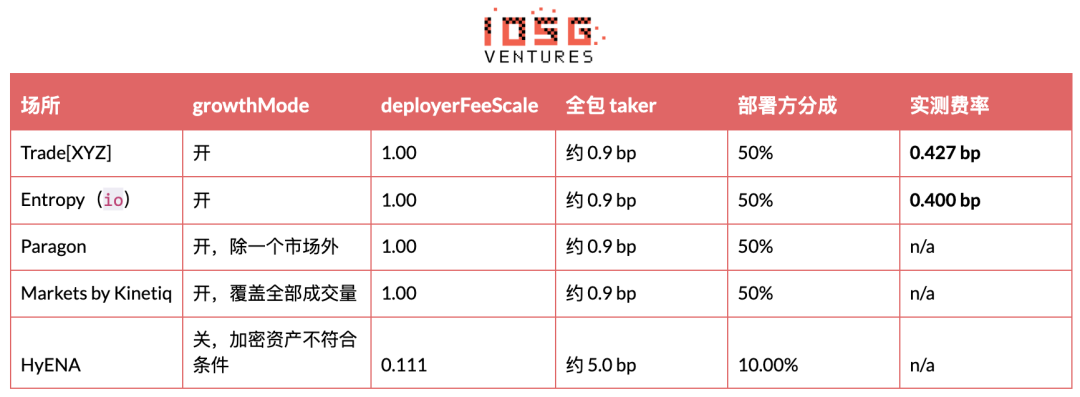
Tüm hisse senedi türü mekanlar bağımsız olarak aynı yapılandırmaya yakınsadı: dağıtıcı payı sonuna kadar açık, Growth Mode açık. Entropy farklılaştırılmış ürünler ve risk sermayesiyle girdi, o da fiyat kırmadı. Bu yapılandırmada olmayan tek mekan, tam da yeni işlem yapmayı bırakan mekan.
Herhangi bir toplayıcıya ihtiyaç duymadan dağıtıcı payını doğru hesaplayabilirsiniz. Ücret geliri, ücret alıcı adresinin mekan bazlı hesabında birikir: dex alanıyla birlikte clearinghouseState, çekilmemiş bakiyeyi okur; transferler ise userNonFundingLedgerUpdates içinde sourceDex mekan adına eşit olan send biçiminde görünür. Transferler çok düzensizdir, bu yüzden iki transfer arasında ölçün. Trade[XYZ] 27 Ağustos'taki transferden bu yana toplam $1.380.592 biriktirdi, buna karşılık işlem hacmi $32,30B, yani 0,427 bp, günde yaklaşık $79.000. Entropy hiç transfer yapmadı, bu yüzden kümülatif ücreti doğrudan okunabilir: $1,036B işlem hacmine karşılık $41.468, yani 0,400 bp.
İki harcama, tamamen farklı nitelikte
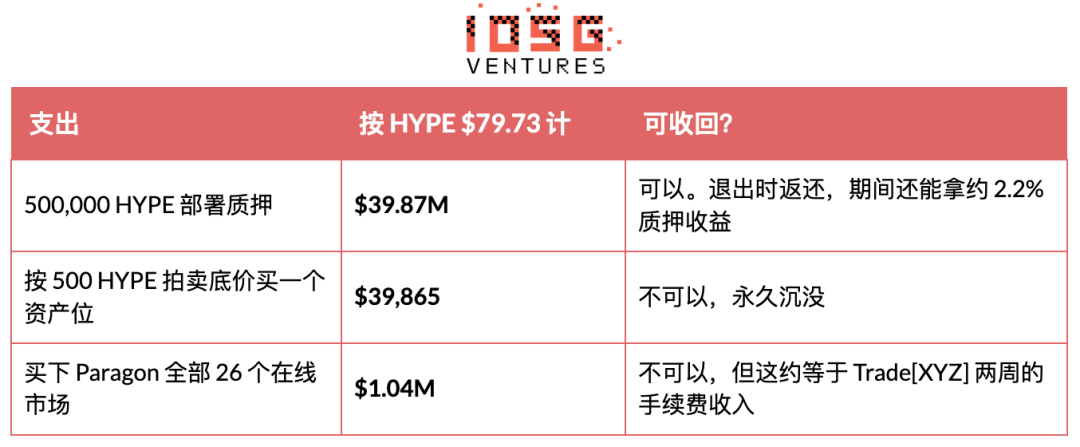
Staking en korkutucu rakam, ama geri geliyor. Bu parayı kimse almıyor. Doğrulayıcılara delege ediliyor, sürekli staking ödülü üretiyor ve çıkışta olduğu gibi geri veriliyor. Dağıtımdan itibaren en az 183 gün kilitli kalıyor, kötü niyetli piyasa işletmesi (örneğin hatalı oracle fiyatı gönderme) nedeniyle ağırlıklı doğrulayıcı oylamasıyla cezalandırılabilir ve 7 günlük unstaking kuyruğu sırasında da cezalandırılabilir, bu yüzden temiz bir çıkış en az yaklaşık 190 gün sürer. Felix ve dreamcash tamamını geri aldı, şu anki okumaları sıfır.
Şu anda stake edilmiş durumda olanlar: Entropy 500.973, Paragon 500.712, HyENA 508.915 (işlem durduruldu ancak stake çözülmedi), Kinetiq 588.489 (tek bir stake hem km hem de mkts'yi kapsıyor), Trade[XYZ] 500.488 artı başka bir adreste 500.269. ABCDEx yalnızca 1.004 HYPE'a sahip, hiç stake etmedi.
Kimsenin talep etmediği ve gerçekten geri gelmeyen para, varlık slotlarındaki paradır. Herhangi bir kalıcı DEX'in ilk 3 varlığı ücretsizdir; sonrasında eklenen her pazar için 31 saatlik Hollanda usulü açık artırmada HYPE ile satın alınması gerekir; açılış fiyatı son işlem fiyatının 2 katıdır ve doğrusal olarak 500 HYPE taban fiyatına düşer. 14 Eylül'deki bu açık artırma 500 taban fiyatından açıldı ve yine 500'de kapandı, yani bir varlık slotu yaklaşık $39.900; varlık slotu talebi bir hafta önceki 582 HYPE işlem fiyatına kıyasla gerilemiş durumda.
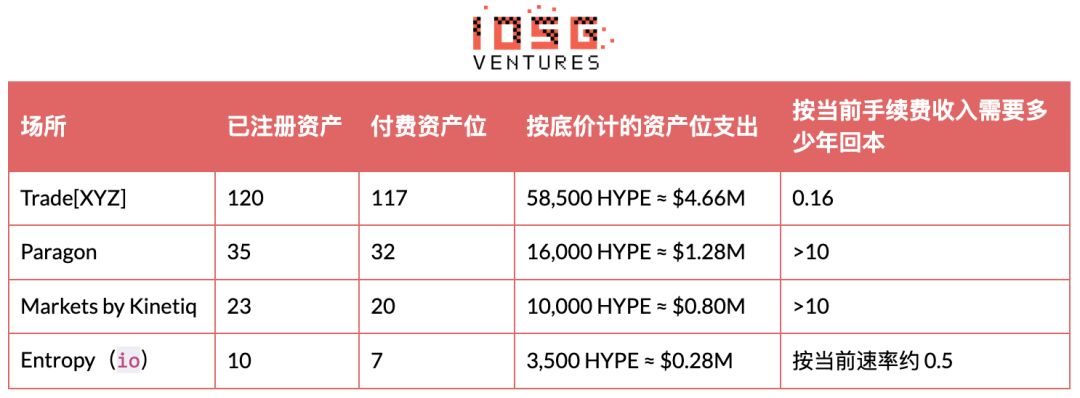
Asıl önemli olan son sütun. Trade[XYZ] yaklaşık sekiz haftalık komisyon geliriyle tüm dayanak faturalarını ödeyebilir. Entropy dışındaki her meydan okuyucunun ihtiyaç duyduğu süre, HIP-3'ün var olduğu süreden daha uzun; Entropy'nin geçebilmesinin tek nedeni ise otuz yerine yedi varlık slotu satın almış olması.
Zaman bu asimetriyi daha da büyütecek. Bir pazarı duraklatmak ücretsiz ve geri döndürülebilirdir; parası ödenmiş varlık slotları önce mühürlenip sonra yeniden açılabilir, "yakında listelenecek dayanaklar" tam olarak bu şekilde ortaya çıkar. Rezerv slotları ise geçmiş dağıtım sayısına göre birikir; formül 7 + 0,2 × geçmiş açık artırma dağıtım sayısıdır, dolayısıyla Trade[XYZ]'nin elinde anında kullanılabilecek yaklaşık 30 slot varken yeni girenlerde yalnızca 7 vardır. Bugün açılıp 20 pazar yapmayı planlayan bir yer, tek seferde 10 tanesini listeleyebilir; geri kalanı açık artırma kuyruğunda bekler, en hızlısı 31 saatte bir. Entropy'nin cevabı bu ritimle oynamamak: yalnızca beş pazar açtı ve her birinin karşılığını aldı.
Stake getirisi tuzağı
Entropy dışındaki her meydan okuyucu, pasif stake giriş biletinden kazandığı parayı borsa işletmekten kazandığından daha fazla kazanıyor. Paragon'un ömür boyu dağıtımcı payı $64.281 iken $39,87M'lik stake yaklaşık %2,2 ile yılda yaklaşık $877.000 getiriyor; oran yaklaşık 14 kat.
Bu pek de teselli sayılmaz. O getiri, protokolün gelecekteki emisyon rezervinden yeni basılan HYPE'dır; özünde gelir değil enflasyondur, zorla elde tutulan bir pozisyona yapılan seyreltme iadesidir ve birimi de operatörün zaten pasif olarak long olduğu varlıktır. HYPE %30 düşerse bu stake $12,0M kaybeder; bu on yıllık getiriden fazladır. Son sekiz günde HYPE $88,37'den $79,73'e düştü; bu yüzden stake edilmiş her pozisyon $4,3M değer kaybetti.
Bu ücret havuzu ne kadar büyük bir işi destekleyebilir
Growth Mode, ölçülen ücret oranını 0,4 bp civarına sabitliyor ve dağıtıcı yarısını alıyor. Trade[XYZ] %97,8'lik payı ve yıllık yaklaşık $786B işlem hacmiyle, bir yılda dağıtıcı payı yaklaşık $29M ediyor. Bu, liderin tavanı olmaktan ziyade, mevcut hacim ve mevcut ücret tabanı altında neredeyse tüm platform düzeyindeki toplam ikramiyedir.
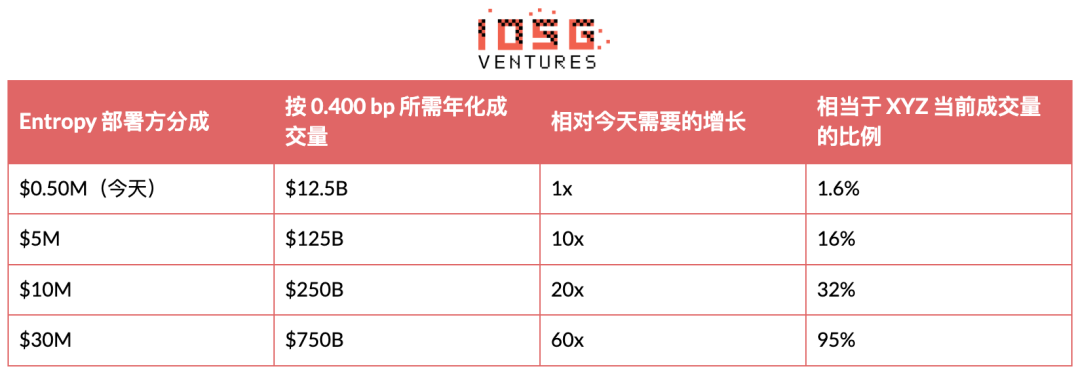
Liderin dışındaki platform düzeyinde, bugün yaklaşık $167M değerinde HYPE yatırılmış durumda ve bunların her biri, ölü ya da diri, toplamda ömür boyu yalnızca $747.000 dağıtıcı payı kazanmış. $14M'lık bir tohum turunun yanına koyunca bu aritmetik şunu gösteriyor: mevcut hacim ve mevcut ücret tabanı altında, HIP-3 operatörleri işlem ücretleriyle değerleme yapamaz. Meydan okuyucuların değeri ancak başka bir yerden gelebilir: token, ön uç, müşteri ilişkileri ya da protokolün henüz fiyatlandırmadığı bir ürün.
Gerçekte ne korunabilir
HIP-3, bir platformun koruyabileceği şeylerin çoğunu bilinçli olarak metalaştırıyor. Stake satın alınabilir, dayanak varlık satın alınabilir, ücret tabanı ortaktır ve dağıtım bile ortaktır, çünkü her HIP-3 emir defterine aynı ön uçtan erişilebilir.
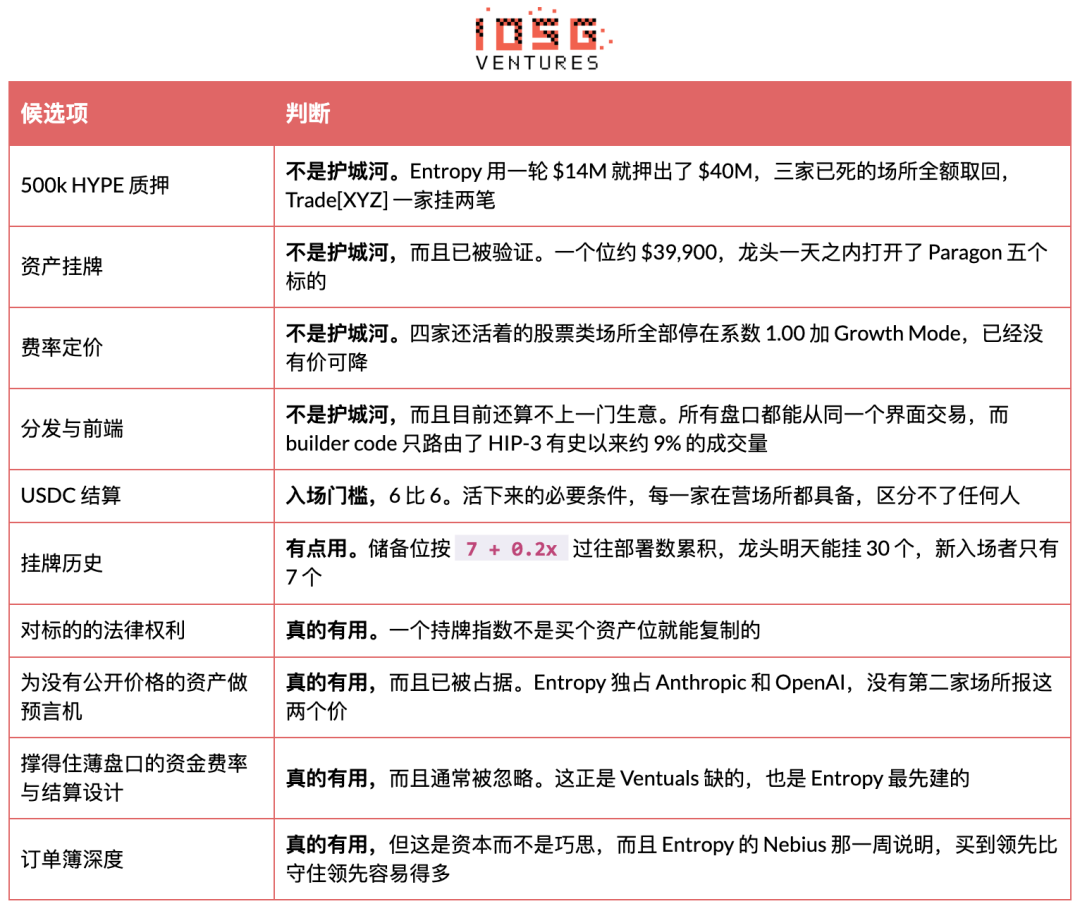
Faydalı eleme sorusu "hangi varlıkları listeleyeceksin" değil, çünkü varlıklar satın alınabilir. Soru şu: "elinde, liderin bir varlık slotu parasıyla satın alamayacağı ne var?" HIP-3 üzerinde faaliyet göstermiş tüm platformlar arasında yalnızca bir tanesinin bu soruya net bir cevabı var ve cevabı bir varlık listesi değil, bir oracle ve bir uzlaşma tasarımı.
Entropy'nin neden bu istisna olduğunu doğru anlatmak gerekir, çünkü cevap dayanak varlıkta değil. Citadel Securities, Optiver, Millennium ve Polymarket'ten araştırmacılar ve trader'lar tarafından kuruldu; bu kadro iki yerde kendini gösteriyor. Biri, ilk günden mevcut olan emir defteri derinliği; Nebius'u gerçekten etkileyen de bu. Diğeri ise Ventuals'ın ölümüne doğrudan bir yanıt gibi okunan fonlama oranı ve uzlaşma tasarımı. $14M'lık tohum turuna Ribbit Capital liderlik etti ve Ribbit'in ana alanı DeFi değil, perakende aracı kurumlar ve fintech dağıtımı; bu da bir protokolü sömürmek yerine müşteriyi elde tutma hırsına işaret ediyor. İsimle ilgili bir uyarı: Arbitrum DAO ile derin bağları olan Entropy Advisors ve a16z'nin yatırım yaptığı Entropy adlı saklama girişimi tamamen farklı şirketlerdir; isimden Hyper Foundation ile herhangi bir ilişki çıkarmayın.
Bunları bir arada değerlendirdiğinizde, bu sektör hâlâ cılız görünüyor. Küçülen bir şirket işlem hacminin %97,8'ini elinde tutuyor. Bir dizi meydan okuyucu 167 milyon dolarlık HYPE yatırıp karşılığında toplamda 747.000 dolarlık tarihsel komisyon elde ediyor. Ve gerçekten fiyat kotasyonu verebilen tek ekip, bir pazarı bir hafta boyunca ele geçirebildiğini ama elde tutamadığını yeni gösterdi.
Daha rahat bir alternatif, operatörün yarısı yerine protokolün kendi komisyon yarısını almak; bunun kilidi yok, ceza riski yok ve operasyonel yükü yok. Ancak bu da Hyperliquid'in kalıcı komisyon tabanının büyük kısmını oluşturmuyor ve HIP-3'ün %50'yi aşan payının kripto sakin dönemine ait bir yanılsama olduğu, bir trend olmadığı kanıtlandı.
Yönlendirme katmanı ve gerçekte dokunduğu trafik
Builder code, HIP-3'te "dağıtım işine" en yakın şey. Frontend'ler kendi gönderdikleri emirlere etiket koyup bundan builder ücreti kazanıyor ve hiç teminat yatırmaları gerekmiyor. Flowscan bu türden 819 etiket saydı.
Dokundukları trafik de gerçekten az. Yönlendirilen işlem hacmi yaklaşık 52,6 milyar dolar; HIP-3'ün tüm zamanlardaki 587 milyar dolarının yaklaşık %9'u; son 30 günde yaklaşık 5,3 milyar dolar, buna karşılık 66,09 milyar dolar, yani yaklaşık %8. Trafiğin %90'ından fazlasında hiç frontend etiketi yok ve bu, piyasa yapıcıları ile API trader'larının hakim olduğu bir emir defterinin olması gereken halidir.
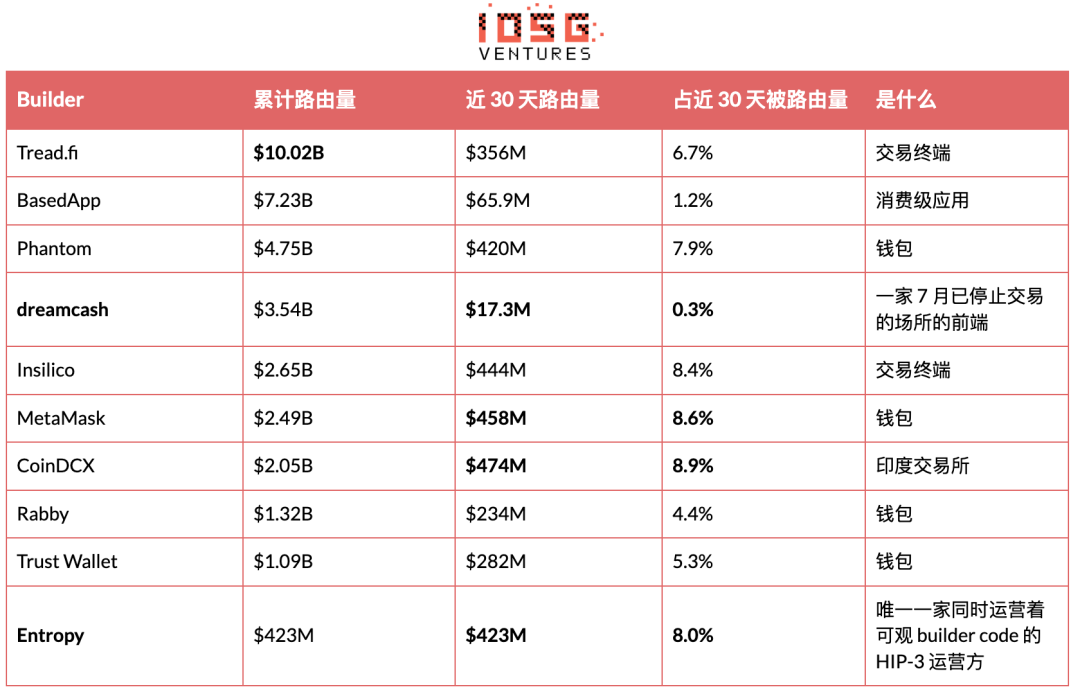
Dördüncü sütunun paydası son 30 günde builder code ile yönlendirilen toplam 5,30 milyar dolar, HIP-3'ün 66,09 milyar dolarlık işlem hacmi değil. İkincisini kullanırsanız, en büyük oyuncu CoinDCX bile yalnızca %0,7'ye ulaşıyor. Tablodaki bu on şirket yönlendirilen hacmin %59,7'sini oluşturuyor ve Flowscan toplamda 819 builder code saydı, yani kuyruktaki 809 tanesi kalan %40'ı paylaşıyor.
Bu tabloda öne çıkarılmaya değer iki şey var. Entropy'nin 423 milyon dolarlık yönlendirme hacminin tamamı son 30 günde gerçekleşti ve aynı dönemde kendi platformu 1,03 milyar dolar işlem gördü; yani emir defterinin yaklaşık %40'ı kendi kontrol ettiği frontend'den geliyor. Ribbit'in arkasındaki perakende aracı kurum hırsı, basın bültenlerinde değil verilerde görünür hale geldi ve bu, "deployer olmak"tan farklı bir iş.
Diğeri ise dreamcash; bu ders daha temiz. Platformu 2 Temmuz'dan beri ölü, kendi emir defteri okuması sıfır, ancak builder code'u son 30 günde hâlâ 17,3 milyon dolar yönlendirdi, toplamda 3,54 milyar dolar. Deployer işi ile frontend işi temiz bir şekilde ayrılabiliyor ve bunlardan yalnızca biri girmek için 40 milyon dolar gerektiriyor.
Üçüncü taraf panolarında kolayca tuzağa düşülen bir sayım hatası var. Mekan sıralamaları genellikle varsayılan olarak kümülatif işlem hacmine göre sıralanır, bu yüzden aylar önce kapanmış bir mekanın payı hâlâ kayda değer görünebilir. dreamcash tüm zamanlar görünümünde %3,3'lük HIP-3 işlem payı okuyor, ancak herhangi bir yakın dönem penceresinde $0. Herhangi bir paya atıfta bulunmadan önce, hangi pencereye göre hesaplandığını doğrulayın.
Yani gerçekten izlenmeye değer ön yüzler çoğunlukla dağıtıcılar değil. Coinbase 12 Eylül'de cüzdan içinde basitleştirilmiş sürekli vadeli arayüzünü duyurdu; Hyperliquid tarafından destekleniyor, kripto, tokenlaştırılmış hisse senetleri ve tahmin piyasalarını kapsıyor ve ABD dışına yönelik. Kraken'in ana şirketi ise ayrıca Hyperliquid ile ilgili sürekli vadeli işlemleri düzenlenmiş bir ABD mekanına bağlamayı görüşüyor. İkisi de o 500.000 HYPE'a yatırım yapmayacak.
Sonuç: Bir HIP-3 dağıtıcısı daha için iyimser olmak zor
Önceki her şeyi bir araya koyduğunuzda, yeni bir HIP-3 mekanı açmanın karşılaşacağı sayılar şöyle.
Liderin dışındaki tüm HIP-3 işlem hacmi, 30 günde toplam $1,49B, yıllıklandırılmış yaklaşık $18,1B. Ölçülen 0,400 bp'ye göre, bu yılda $725.000 dağıtıcı payı demek ve dört mekan arasında paylaşılacak. Bu dört mekan bugün yaklaşık $167M değerinde HYPE tutuyor. Aynı para %2,2 pasif staking ile yılda $3,67M eder.
Yani bu borsaları işletmekten kazanılan para, aynı sermayeyi olduğu yerde stake etmenin yaklaşık beşte biri.
Bu henüz geliştirilmemiş bir pazar değil, önceki bölümlerde gerekçeleri ölçülebilir olan ve neredeyse sıfıra fiyatlanmış bir pazar. Varlık başına $39.900, yani ne listelerseniz listeleyin tutunamaz; ücret tabanı ortak, indirilecek fiyat yok; dağıtım da ortak ve builder code trafiğin yalnızca %9'una dokunuyor; uzlaşma varlığı 6'ya 6 USDC'ye yakınsadı ve AQAv2 açıkça HIP-3'e herhangi bir ücret avantajı tanımıyor, yani protokol de bu katmanı sübvanse etmeyi planlamıyor.
Daha zor olan nokta tavan. XYZ %97,8 pay ve her yapısal avantajla, kendi fiyatladığı dokuz isimde gerçek işlem hacminin yalnızca %1,2'sini yapabildi ve temel saklama varlıklarında göreli payı hâlâ aşağı gidiyor. Yeni bir girenin karşılaştığı şey "lider çok büyük" değil, "lider zaten çok küçük ve daha da küçülüyor".
İstisna hâlâ yalnızca bir tane ve daha önce açıkça yazıldı: başkasının satın alamayacağı bir hak, başkasının yapamayacağı bir oracle ya da ince emir defterinde hayatta kalabilecek bir fonlama oranı ve uzlaşma tasarımı. Entropy tek uyanı ve bir hafta önde giderken geri püskürtüldü. Varlık listesi cevap değil; bunu artık iki bağımsız veri grubu aynı şeyi söyleyerek gösteriyor.
Bu değerlendirmeyi ne değiştirir
· Entropy bir çatışma piyasasını bir hafta değil bir ay boyunca koruyabilirse ve Sandisk'in payını %13 civarında sürüklenmek yerine elde tutabilirse. İşlem payı düşerken açık pozisyonun birikmeye devam etmesi, izlenmeye en değer sinyal, çünkü işlem hacminden daha güvenilir.
· Entropy'nin DRAM endeksi ve Kore menkul kıymetleri listelenirse. Bu ikisi doğrudan liderin çekirdek alanına yöneliyor, rekabetsiz bir pre-IPO ismi değil, sonuç Nebius'tan çok daha temiz bir test olur.
· Token'ın şartları öz sermaye hesabını çalıştırabilirse. Ücret hesabı çalışmıyor ve token bugün mevcut değil.
· pre-IPO segmenti devam edebilirse. Anthropic'in emir defteri ilk haftadan sonra zayıfladı, OpenAI açılışta günde $5.3M yaparken şimdi $4M civarında. Biri bile istikrar kazanırsa, bu bir kategoridir, tek seferlik bir listeleme rallisi değil.
· AQAv2'nin ilk ödemesi Ekim başında gerçekleşirse. Bu, protokolün USDC gelir hattının gerçek ölçeğinin ilk kez gözlemlenebileceği an olur ve şu anki $135M ila $200M arasındaki üçüncü taraf tahmin aralığıyla karşılaştırılabilir.
· Ücret tabanı gevşerse. Hyperliquid Ağustos başında sinyal verdi, sonraki güncellemelerin HIP-3 dağıtıcılarının tek bir enstrüman bazında ücretleri en fazla 3 kat artırmasına izin vereceğini, yani Growth Mode indirimini geri çekeceğini söyledi. Şu an bir takvim verilmedi ve 6. bölümdeki her rakam mevcut taban üzerine kurulu.
· İzinli piyasalar hayata geçerse. HIP-3* 3 Eylül'de duyuruldu, dağıtıcıların hangi cüzdanların belirli bir piyasada işlem yapabileceğini sınırlamasına olanak tanıyan isteğe bağlı bir zincir üstü beyaz liste; uyumluluk ve kurumsal erişim odaklı olduğu belirtiliyor ve şu an yalnızca test ağında. Bu, "erişim hakkını" "varlık" yerine kıt hale getirebilecek ilk mekanizma.
· Özel veri veya endeks lisansına sahip ve enstrümanı gerçekten 7×24 kripto yerel talebi olan bir ekip ortaya çıkarsa. Bu hâlâ konum kapma mantığının tamamen çöktüğü tek yapılandırma.
· Liderin işlem hacminin Growth Mode sona erdikten sonra dayanamayacağına dair kanıt çıkarsa. Ölçülen 0.427 bp, aynı emir defterinin standart ücretlerle tahsil etmesi gerekenin yaklaşık onda biri; eğer bu muafiyet taşıyıcı ise, liderin sağlamlığı payın gösterdiği kadar yüksek değil.
· HyENA 508,915 HYPE'ını çözerse, bu mekanın uykuda değil kapandığını doğrular.
Birkaç sınırlama
· Yer kapma argümanı ölçülen paylara dayanıyor, ancak motivasyon bir çıkarım. Beş varlığın aynı gün listelenmesi, o gün tamamlanan bir listeleme süreci olarak da açıklanabilir.
· Entropy hakkındaki değerlendirme yalnızca 26 günlük veriye dayanıyor. Nebius'un öne geçmesi ve ardından tersine dönmesi tek bir haftanın, tek bir orta ölçekli varlığın okumaları; ikisi de yerleşmiş sonuçlar olarak ele alınmamalı.
· Ekip geçmişi ve finansman turları şirket duyuruları ve medya haberlerinden geliyor, zincir üzerinde doğrulanabilir şeyler değil.
· 2. bölümdeki volatilite sonucu 45 iş günü örneklemindeki bir korelasyon, nedensel bir ayrıştırma değil. Hacim ve gerçekleşen volatilite de aynı faktör tarafından birlikte yönlendiriliyor olabilir; en doğrudan aday tüm AI sermaye harcaması işleminin soğuması.
· İşlem sayısı trader sayısı değildir; halka açık API bağımsız trader'ları türetemez.
· Sermaye getirisiyle ilgili rakamlar HYPE $79.73 ve %2,2 stake yıllık getirisi üzerinden hesaplandı; ikincisi bir protokol parametresi, sözleşme taahhüdü değil ve tüm ağ stake miktarı arttıkça düşer.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia