Fed "üst üste faiz artırımı" mı yapacak? 1980'lerin sonundaki "sıkılaştırma döngüsü" tekrarlanır mı?
Orijinal başlık: "Fed 'üst üste faiz artırır mı'? 1980'lerin sonundaki 'sıkılaşma döngüsü' tekrarlanır mı?"
Orijinal kaynak: Wall Street Journal
Citi raporu, mevcut makroekonomik ortamın 1988-1989 sıkılaşma döngüsüyle büyük ölçüde benzerlik gösterdiğini belirtiyor. O dönemde ekonomi direncini korumuş, enflasyon baskısı kademeli olarak birikmiş, ardından ekonomik faaliyet yavaşlayınca politika gevşemeye dönmüştü. O sıkılaşma döngüsünde Fed üst üste 16 kez faiz artırmıştı. Piyasada Fed'in faiz artırımına yeniden başlayacağına dair endişeler güçlenirken, tarihteki uyarıcı niteliği yüksek bir döngü yeniden yatırımcıların gündemine giriyor. Citi Research'ün en son nicel makro strateji raporu, mevcut makroekonomik ortamın 1988-1989 sıkılaşma döngüsüyle benzerlik derecesinin belirgin şekilde arttığını, buna Orta Doğu'da yeniden tırmanan gerilim ve ABD'de tekrar alevlenen enflasyon baskısının eklendiğini, varlıklar arası tahsis mantığının sessizce değişmekte olduğunu gösteriyor.
Zhuifeng Trading Desk'in haberine göre, Citi Research analistleri Alex Saunders ve Vinh Vo'nun 11 Eylül'de yayımladıkları raporda, makro modellerinin (Regime Model) genel olarak hâlâ "Normal" aralıkta kalmasına rağmen, enflasyon momentumunun güçlenmesi, ekonomik sürpriz endeksinin ılımlı gerilemesi ve finansal koşulların hafifçe sıkılaşmasıyla modelin tespit ettiği tarihsel benzer dönemin 1988-1989'a doğru yaklaştığını belirttiler.
Dikkat çeken nokta, Mart 1988'den Mayıs/Haziran 1989'a kadar süren bu sıkılaşma döngüsünde Fed'in toplamda 16 kez faiz artırmış olmasıdır. Tianfeng Securities'ten Sun Binbin ekibinin istatistiklerine göre, Mart 1988'de Fed yeniden yüksek enflasyona girmeyi önlemek için önceden sıkılaşmayı tercih etti. 30 Mart 1988'de FOMC toplantısında federal fon faizi 25bp artırılarak %6,75'e çıkarıldı, sonrasında toplam 16 kez faiz artırımı yapıldı ve nihayetinde federal fon faizi hedefi %9,8125'e yükseltildi; toplamda 331,25bp faiz artırımı gerçekleştirildi.
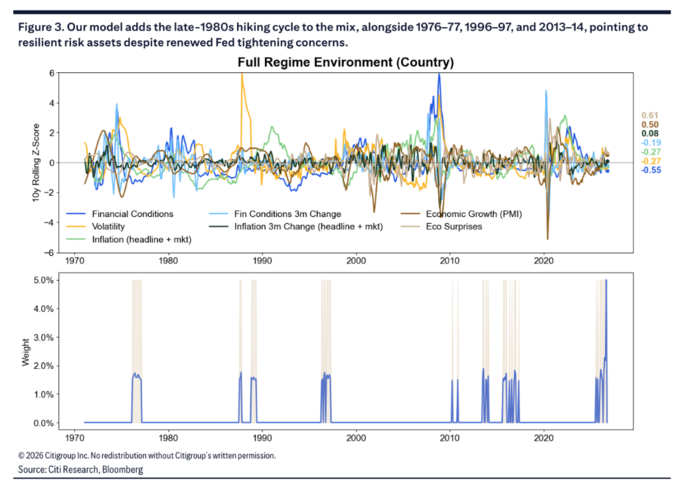
1980'lerin sonundaki dönemin tipik özelliği şuydu: ekonomi direncini korudu, enflasyon baskısı kademeli olarak birikti, bu da Fed'i sürekli faiz artırmaya yöneltti, ardından ekonomik faaliyet yavaşladı ve politika ancak o zaman gevşemeye döndü. Rapor ayrıca 1976-1977, 1996-1997 ve 2013-2014 dönemlerini diğer referans tarihsel aralıklar olarak sıraladı.
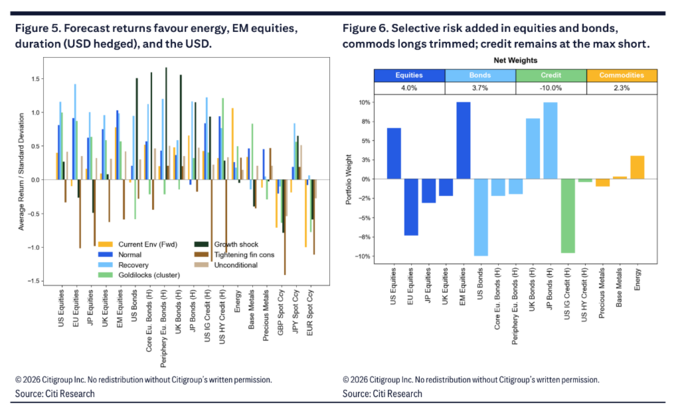
Varlık tahsisi boyutunda, yukarıdaki makroekonomik arka plan modeli riskli varlıkları daha da artırmaya yönlendiriyor ve belirgin bir yapısal tercih oluşturuyor: gelişmekte olan piyasa ve ABD hisse senetlerinde uzun pozisyon, Japonya ve İngiltere durasyonunda uzun pozisyon, aynı zamanda ABD yatırım yapılabilir seviye kredi tahvillerindeki kısa pozisyonu maksimum ağırlıkta tutmak, enerjiyi merkeze alarak emtiada uzun pozisyon ve dolara doğru tercih değişikliği.
1988-1989 Sıkılaşma Döngüsü Yeniden Gündemde
「Yeni Fed Muhabiri」Nick Timiraos'un son yazısına göre, yatırımcılar Fed'in önümüzdeki hafta üç yıl içinde ilk kez faiz artıracağını büyük ölçüde kesinleştirmiş durumda; daha zor soru ise sonrasında ne olacağı. 1990'lardan bu yana Fed yalnızca bir kez 「tek seferlik」 faiz artırımı gerçekleştirdi.
Citi Research'ün tarihsel benzerlik analizi de 1988-1989 döneminin bu ay belirgin şekilde daha öne çıktığını gösteriyor. Rapor, bu dönemin ekonomik dayanıklılık ile enflasyon baskısının bir arada bulunduğu bir kombinasyon sergilediğini tanımlıyor — tam da bu kombinasyon Fed'i 1988'de para politikasını sürekli sıkılaştırmaya yönlendirmiş, takip eden yıl ekonomik aktivite yavaşlayana kadar faiz indirimine dönülmemişti.
Bu durum mevcut makroekonomik görünümle büyük ölçüde örtüşüyor.Model, ekonomik büyüme göstergelerinin ılımlı iyileşme gösterdiğini, PMI z-skoru ortalamasının hâlâ güçlü seviyede olduğunu, ekonomik sürpriz endeksinin hafifçe gerilemekle birlikte mutlak seviyesinin hâlâ pozitif olduğunu gösteriyor; aynı zamanda enflasyon momentumu geçtiğimiz ay bir miktar toparlandı, finansal koşullar hafifçe sıkılaştı ve genel olarak uzun vadeli ortalamanın yaklaşık 0,55 standart sapma altında kalmaya devam ediyor.Rapor, mevcut makroekonomik durumu 「ekonomik aşırı ısınma」 semptomu olarak nitelendiriyor — büyüme ve enflasyon göstergeleri uzun vadeli ortalamanın bir miktar üzerinde, ancak henüz model geçişini tetiklemiş değil.
Rapor aynı zamanda diğer üç tarihsel referans dönemini de koruyor: 1976-1977 (Volcker öncesi dönem, enflasyon düşüşü ile gevşek finansal koşulların bir arada bulunması, başlangıçta hisse senedi piyasasını desteklemiş ancak ardından enflasyon ve politika faizi büyük ölçüde yükselmişti); 1996-1997 (internet genişlemesinin erken dönemi); ve 2013-2014 (Fed'in tahvil alım azaltım beklentisinin ABD faiz oranlarının yeniden fiyatlanmasını tetiklemesi). Dikkat çeken bir nokta, geçen yılki tarife şokunun en güncel modelde artık anlamlı bir tarihsel benzerlik referansı oluşturmadığı; Citi Research bunun varlıklar arası uzun vadeli volatilitenin hâlâ nispeten düşük seviyede kalmasını yansıttığını değerlendiriyor.
Model 「Normal」 Aralığında Israr Ediyor, Hisse Senedi Pozisyonu Daha da Artırıldı
Piyasada faiz artırımı endişeleri güçlenmesine rağmen, Citi Research'ün K-En Yakın Komşu (KNN) modeli 「normal」 aralığında kalmaya devam ediyor ve 「finansal koşulların sıkılaşması」 aralığına geçiş yapmadı. Rapor, bu ayki güncellemenin ardından modelin hisse senedi aşırı ağırlık oranını %2,8'den %4,0'a yükselttiğini, tahvil ve emtiada pozitif tahsisin korunduğunu (ancak azaltıldığını), kredi tahvili kısa pozisyonunun ise değişmeden kaldığını belirtiyor.
Rapor aynı zamanda potansiyel aşağı yönlü patikaya da dikkat çekiyor: Eğer enerji şoku sürekli bir tema olarak devam ederse — ister stok yenileme talebi ister arz akışı kesintisi kaynaklı olsun — finansal koşulların sıkılaşması ve kredi spreadlerinin genişlemesi stagflasyon senaryosuna giden iletim zincirini oluşturabilir.
Farklı modeller altındaki tarihsel Sharpe oranı performansında, «normal» aralıktaki varlıkların performansı koşulsuz tarihsel ortalamaya yakın seyrederken, tahvil özellikleri hafif bir avantaj elde etti ve ABD hisse senetleri diğer bölgelere kıyasla belirli bir avantaja sahip oldu.
Varlıklar arası tahsis: Enerji öncülüğünde, dolar yenin yerini tercih edilen para birimi olarak alıyor
Spesifik varlık tahsisinde, Citi araştırma modeli yüksek düzeyde farklılaştırılmış bir yapı sergiliyor.Hisse senedi tarafında, gelişmekte olan piyasalar en yüksek tahsisi alırken, ABD hisse senetleri küçük bir long pozisyonunu koruyor, Avrupa, Japonya ve İngiltere hisse senetleri ise short pozisyonda.
Faiz oranları tarafında, tahviller genel olarak %3,7 ağırlıklandırılmış (overweight), Japonya ve İngiltere süreleri en büyük long tahsisini alırken, ABD Hazine tahvilleri maksimum düzeyde short pozisyonda, Avrupa tahvilleri ise hafif short pozisyonda. Bu tahsis mantığı kısmen Avrupa Merkez Bankası'nın faiz artırımı sonrası şahin ileriye dönük yönlendirmesi ve Fransa tahvil risk primindeki artışla ilişkili.
Emtia tarafında, enerji şu anda en güçlü beklenen performans varlığı olup, model yoğun olarak enerji ağırlıklandırması yapmakta, buna küçük bir baz metal long pozisyonu ve hafif bir değerli metal short pozisyonu eşlik etmektedir. Rapor, enerjinin göreli taşıma maliyeti (carry) boyutundaki avantajının diğer emtia alt sınıflarını açık ara geride bıraktığını, baz metaller ve değerli metallerin carry değerinin ise belirgin şekilde negatif olduğunu belirtmektedir.
Döviz tarafında, rapor piyasanın yen coşkusunun belirgin şekilde azaldığını, sterlin, yen ve euronun dolara karşı beklenen Sharpe oranlarının negatif olduğunu ve bunun doları şu anda tercih edilen para birimi haline getirdiğini belirtmektedir. Bu değişim kısmen ABD Hazine Bakanı Bessent'in Japonya müdahalesi konusundaki açıklamalarından ve piyasanın Japonya Merkez Bankası'nın (BoJ) daha erken ve daha hızlı sıkılaştırma yapacağı beklentisiyle yenin dönemsel değer kazanmasının ardından momentumun zayıflamasından kaynaklanmaktadır.
Trend takip stratejileri yıl başından bu yana pozitif getiri koruyor, sistematik stratejiler farklılaşıyor
Nicel strateji performansı açısından, trend takip stratejileri geçtiğimiz ay pozitif getiri kaydetti; emtia ve tahvillerdeki güçlü artışlar hisse senedi kayıplarını ve neredeyse yatay seyreden döviz katkısını fazlasıyla telafi etti. Dikkat çeken nokta, tahvil trend takip stratejisinin bu aydaki getirisinin önceki yıl başından bu yana negatif getiriyi tamamen tersine çevirerek birleşik stratejiyi genel olarak pozitife taşımasıdır. Emtia yıl başından bu yana en büyük katkı kaynağı olmaya devam ederken, hisse senetleri en zayıf performansı gösterdi.
Taşıma (carry) stratejileri geçtiğimiz ay genel olarak pozitif performans sergiledi; emtia ve tahviller ana getiriyi sağlarken, döviz ve hisse senedi carry stratejileri baskı altında kaldı. Rapor ayrıca, emtia değer stratejisinin yıl başından bu yana istikrarlı şekilde liderliğini sürdürdüğünü, ancak hisse senedi ve tahvil değer stratejilerinin hâlâ negatif getiride olduğunu ve Orta Doğu'da yeniden tırmanan gerilimin piyasayı enflasyon ve politika risklerini yeniden fiyatlamaya itmesiyle tahvil değer stratejisinin daha da zayıfladığını belirtmektedir.
CTA konumlandırması açısından, kredi tahvilleri en büyük long pozisyonunu korurken, hisse senedi ve emtia long pozisyonları neredeyse nötre indirildi.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia