Altın 4.350 dolara geri döndü, değerli metallerdeki geri çekilme sona erdi mi?

TL;DR
· Sprott, 2026'daki altın ve gümüş düşüşünün, uzun vadeli boğa piyasasında döngüsel bir düzeltme olduğunu, altının 7 Ağustos'ta ons başına 4350 doların üzerine çıktığını belirtiyor.
· İkinci çeyrekte küresel merkez bankaları net 289 ton altın satın aldı; bu, ilk çeyrekteki revize edilmiş 57 tonun yaklaşık beş katı, ancak ilk yarıdaki alım hacmi 2022'den bu yana en düşük seviyede.
· Gümüşün art arda altıncı yıl arz açığı vermesi bekleniyor, ancak endüstriyel talep yavaşlıyor; dolar, reel faiz oranları ve likidite kısa vadeli dalgalanmaları büyütmeye devam edecek.
Sprott Asset Management yakın zamanda kıymetli metaller raporu yayımlayarak, 2026'dan bu yana altın ve gümüşteki geri çekilmeyi, 2025'ten bu yana süren rallinin sonu değil, uzun vadeli boğa piyasasında döngüsel bir düzeltme olarak nitelendirdi.
7 Ağustos itibarıyla altın, ons başına 4350 doların üzerine çıkarak yedi haftanın en yüksek seviyesini gördü. Öncesinde altın fiyatı 4000-4100 dolar bölgesinde istikrar kazanarak, güvenli liman talebinin ve sermaye duyarlılığının toparlanmaya başladığını gösterdi.
Bu raporun yanıtlamaya çalıştığı soru oldukça doğrudan: 2025'te altının %64,58, gümüşün %147,95 yükselmesinin ardından, 2026'nın ilk yedi ayındaki belirgin geri çekilme, trendin tersine döndüğü anlamına mı geliyor, yoksa kaldıraç ve sermaye duyarlılığının tasfiyesinden sonraki yeniden dengeleme mi?
31 Temmuz itibarıyla altın, ons başına 4046,15 dolardan kapanarak yıl içinde %6,33 düştü; gümüş ise ons başına 57,60 dolardan kapanarak yıl içinde %19,63 geriledi. Her iki emtia da yıl başına göre geri çekilmiş olsa da, fiyatlar hâlâ bir yıl öncesine göre belirgin şekilde yüksek. Yatırımcılar için asıl izlenmesi gereken, altın ve gümüşün geri çekilip çekilmediği değil, önceki ralliyi destekleyen uzun vadeli talebin değişip değişmediğidir.
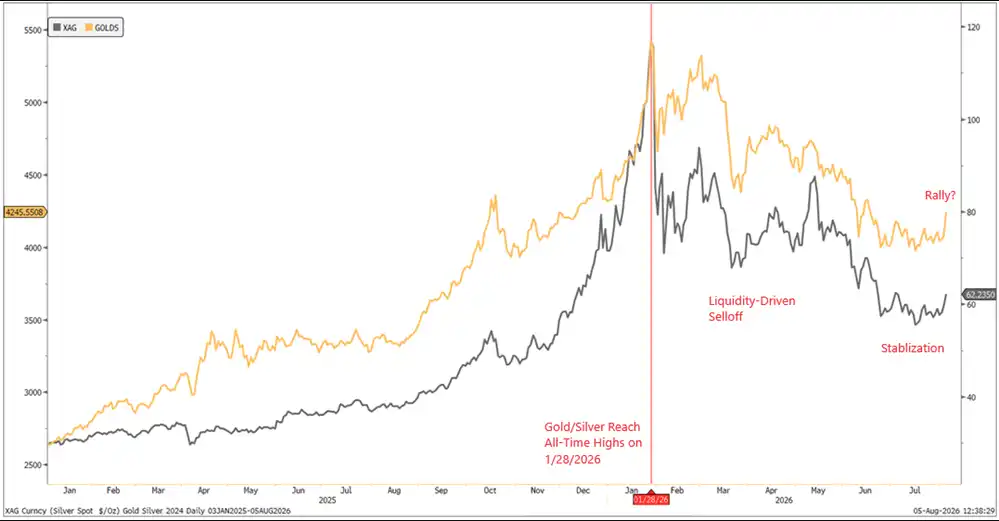
2025'te altın ve gümüş büyük ölçüde yükseldi, 2026 başında zirve yaptıktan sonra belirgin şekilde geri çekildi, ancak Temmuz sonu itibarıyla hâlâ bir yıl öncesinin üzerinde
Altın fiyatı 4000 dolar civarında istikrar kazandı, vadeli işlem sermayesi geri dönmeye başladı
Sprott'un değerlendirmesi, kıymetli metallerin düşmeye devam etmeyeceği yönünde değil; bu geri çekilmenin henüz uzun vadeli destekleyici faktörleri bozmadığı yönündedir.
2025'te altın ve gümüşteki kazançlar aşırıydı ve 2026 başında tarihi zirveler yapmaya devam etti; piyasada önemli miktarda kaldıraç ve kâr realizasyonu birikti. Sprott, Mart ayındaki jeopolitik çatışmanın küresel likiditeyi beklenmedik şekilde sıkılaştırdığını, bazı kaldıraçlı yatırımcıların nakit toplamak için altın satmak zorunda kaldığını; ikinci çeyreğe girildiğinde ise ABD-İran geriliminin yumuşaması, petrol fiyatlarının düşmesi, doların güçlenmesi ve ABD faiz oranlarının daha uzun süre yüksek kalabileceği beklentisinin kıymetli metal fiyatlarını daha da baskıladığını belirtiyor.
Yaz başına gelindiğinde, kısmi satış baskısı kademeli olarak dağıldı ve altın, 4.000 dolar seviyesinde fiziksel talep ile merkez bankası alımlarından yeniden destek bularak 7 Ağustos'ta 4.350 doların üzerine çıktı. Gümüş ise daha oynak bir seyir izledi ancak 55-60 dolar bandında istikrar kazandı ve bir ara 60 doların üzerine yeniden yükseldi.
Vadeli işlem pozisyonlarında da geri dönüş sinyalleri görüldü. Saxo Bank'ın CFTC verilerine dayandırdığı derlemeye göre, 4 Ağustos ile biten haftada hedge fonlar, altında teknik kırılım gerçekleşmeden önce kıymetli maden pozisyonlarını artırmıştı. Gümüş vadeli işlemlerinde spekülatif net uzun pozisyonlar haftalık bazda %32 artarken, altın net uzun pozisyonları da yükselişini sürdürerek Ocak ayından bu yana en yüksek seviyeye ulaştı.
Bu arada spekülatörler bir hafta içinde yaklaşık 13 milyar dolarlık dolar uzun pozisyonunu azalttı; bu, altı yılın en büyük haftalık düşüşü oldu. Ancak genel dolar pozisyonları hâlâ belirgin şekilde uzun tarafta kaldığından, dolar trendinin tersine döndüğü sonucuna varmak için henüz erken.
COT verileri daha çok kısa vadeli sermaye duyarlılığını gözlemlemek için uygundur. Bu veriler, kıymetli madenlerin spekülatif sermayeyi yeniden çektiğini gösteriyor ancak tek başına yeni bir boğa piyasasının başladığını kanıtlayamaz.
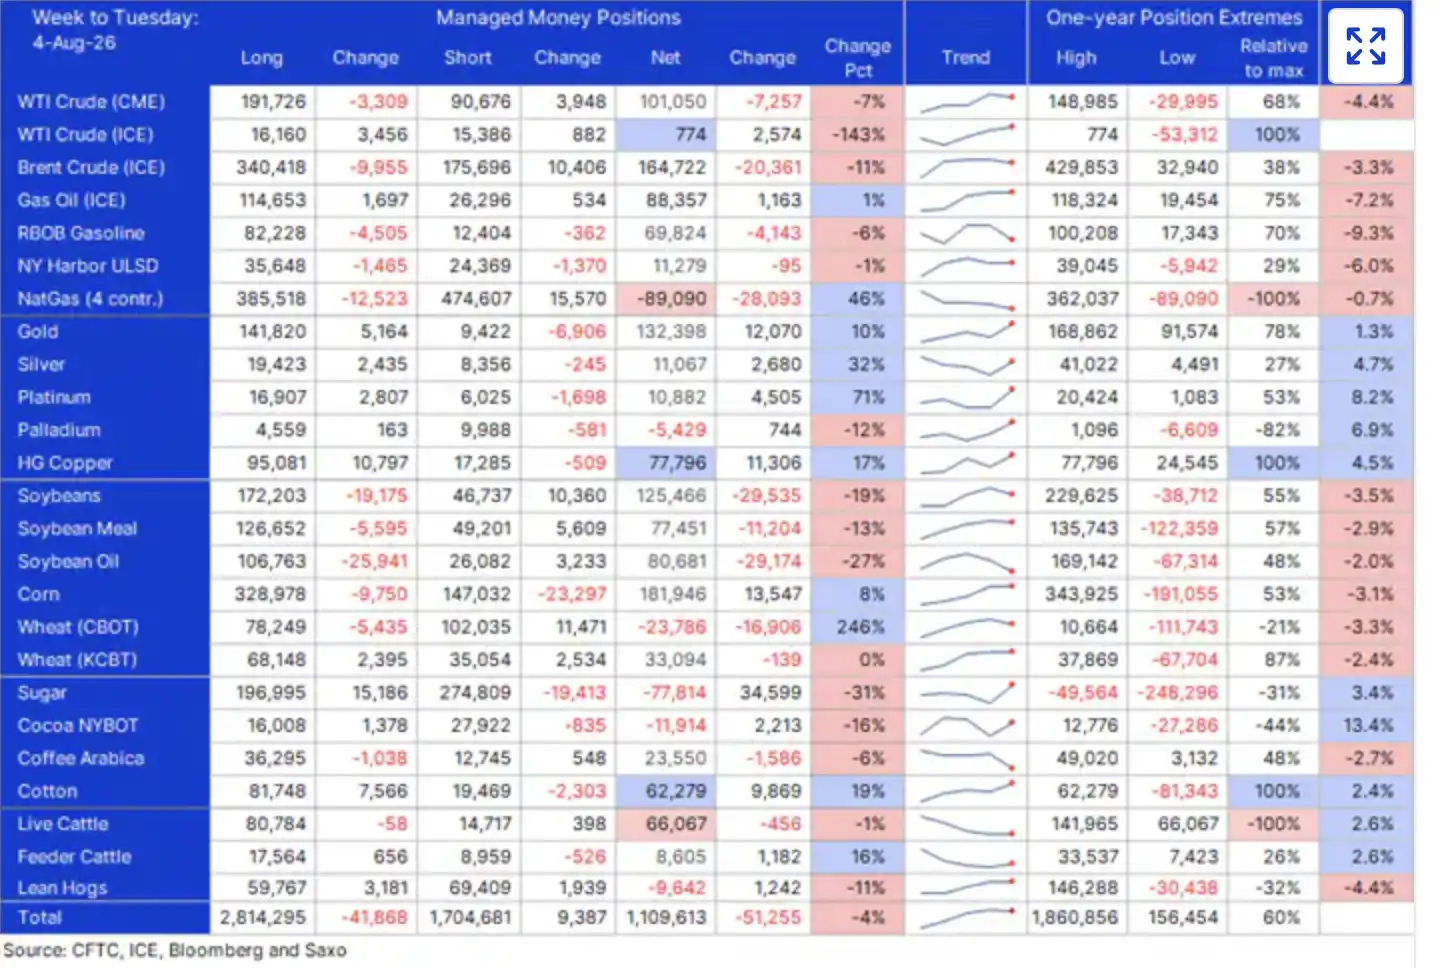
4 Ağustos ile biten haftada, altın yönetim fonu net uzun pozisyonları 132.000 kontrata yükselerek Ocak ayından bu yana en yüksek seviyeye ulaştı; gümüş net uzun pozisyonları ise haftalık bazda %32 artışla yaklaşık 11.000 kontrata çıktı, ancak genel pozisyonlar hâlâ görece düşük seviyelerde.
İkinci çeyrekte merkez bankaları net 289 ton altın aldı, ancak ilk yarı talebi hâlâ tam olarak toparlanmadı
Altının uzun vadeli desteği hâlâ merkez bankaları ve egemen sermayeden geliyor.
Dünya Altın Konseyi verilerine göre, 2026 yılı ikinci çeyreğinde küresel merkez bankalarının net altın alımı 289 tona ulaştı; bu, ilk çeyrekte revize edilen 57 tonun yaklaşık beş katı, yıllık bazda %62 artış ve kayıtlara geçen en yüksek ikinci çeyrek seviyesi oldu.
Ancak bu verilerin diğer yüzünü de görmek gerekiyor. İlk çeyrekteki alım hacminin büyük ölçüde aşağı yönlü revize edilmesi nedeniyle, 2026 yılının ilk yarısında merkez bankalarının toplam net alımı 345 ton olarak gerçekleşti; bu, 2022'den bu yana en düşük ilk yarı seviyesi. Bu durum, merkez bankası talebinin ikinci çeyrekte belirgin şekilde toparlandığını ancak yeniden sürekli bir hızlanma aşamasına girip girmediğinin sonraki verilerle teyit edilmesi gerektiğini gösteriyor.
Açıklanan verilere göre, Polonya ve Çin ikinci çeyrekte en belirgin alıcılar arasında yer aldı ve sırasıyla yaklaşık 51 ton ve 33 ton artış yaptı. Resmi kurumların altına yönelik tahsisi sürerken, bunun arkasında hâlâ egemen borç genişlemesi, mali açıklar, jeopolitik ayrışma ve rezerv çeşitlendirmesi gibi uzun vadeli faktörler yer alıyor.
Altın, tek bir ülkenin itibarına dayanmadığı için bazı merkez bankaları tarafından hâlâ geleneksel döviz rezervlerinin dışında stratejik bir varlık olarak görülmektedir. Bu tür alımlar kısa vadede fiyatları sürekli yukarı taşımayabilir, ancak ETF çıkışları, kaldıraçlı pozisyon kapanışları veya yatırımcı duyarlılığının zayıfladığı dönemlerde spot talebe destek sağlayabilir.
Merkez bankalarının altın alımlarının gücünü koruyup koruyamayacağı, 4000 dolar seviyesindeki desteğin sağlam olup olmadığını değerlendirmek için önemli değişkenlerden biri olacaktır.
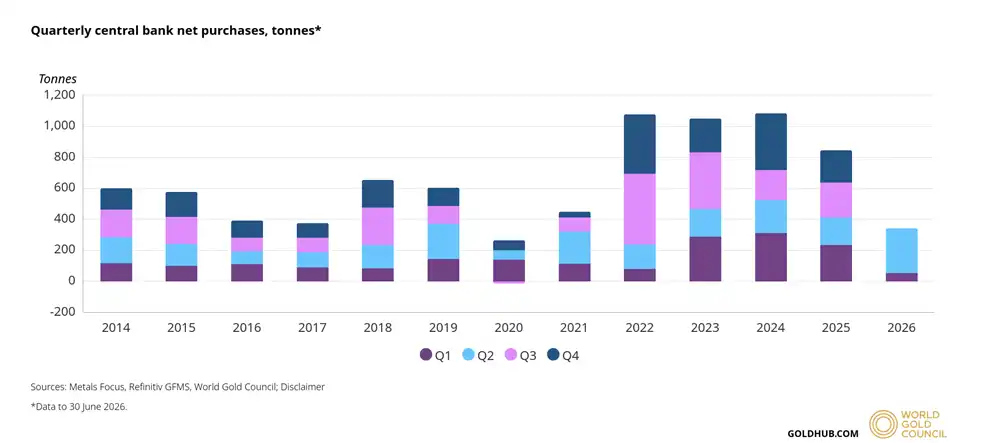
2026 yılı ikinci çeyreğinde küresel merkez bankalarının net altın alımı 289 ton olarak gerçekleşti; bu, birinci çeyrekteki revize edilmiş 57 tonun yaklaşık beş katıdır ve kayıtlara geçen en yüksek ikinci çeyrek seviyesidir. Ancak ilk yarıdaki net alım hacmi hâlâ 2022'den bu yana en düşük seviyededir.
Gümüşte endüstriyel talep yavaşlarken arz açığı genişlemeye devam ediyor
Gümüşün fiyatlama mantığı altından daha karmaşıktır. Hem parasal hem de yatırım özellikleri taşır; aynı zamanda endüstriyel talep, maden arzı ve stok değişimlerinden etkilenir.
Silver Institute ve Metals Focus tarafından Nisan ayında yayımlanan World Silver Survey 2026 raporuna göre, 2025 yılında küresel gümüş piyasasındaki açık 40,3 milyon ons olarak gerçekleşti ve 2026'da 46,3 milyon onsa genişlemesi bekleniyor; bu, üst üste altıncı yıl arzın talebi karşılayamaması anlamına geliyor.
Sürekli açık, piyasanın arz-talep dengesizliğini kapatmak için hâlâ yer üstü stoklarını tüketmesi gerektiğini gösteriyor. Ancak 2026'daki endüstriyel talep her alanda artış göstermiyor.
Rapor, 2026'da gümüşün endüstriyel talebinin 639,6 milyon onsa düşerek yıllık bazda yaklaşık %3 azalacağını öngörüyor; bunun içinde fotovoltaik sektöründeki gümüş talebinin %19 düşmesi bekleniyor. Bu durum, yüksek gümüş fiyatlarının güneş enerjisi şirketlerini birim ürün başına gümüş kullanımını azaltmaya yönlendirmesini yansıtıyor; tüm endüstriyel uygulamaların aynı anda genişlediği anlamına gelmiyor.
Şebeke yatırımları, elektrifikasyon, yapay zekâ altyapısı ve ileri üretim, gümüş için uzun vadeli talep kaynakları olmaya devam ediyor; ancak bu, 2026'da tüm endüstriyel alt kalemlerin büyüdüğü şeklinde basitçe yorumlanamaz. Gümüş açığının genişlemeye devam etmesi yalnızca endüstriyel talepten değil, aynı zamanda maden arzı, geri dönüşüm arzı ve yatırım talebindeki değişimlerden de kaynaklanıyor.
Gümüşün oynaklığının genellikle altından daha yüksek olmasının nedeni tam olarak budur. Yükseliş dönemlerinde küçük piyasa boyutu, sıkı stoklar ve spekülatif sermaye girişleri fiyat esnekliğini artırır; düşüş dönemlerinde ise endüstriyel talep endişeleri, likidite sıkılaşması ve kaldıraçlı pozisyonların tasfiyesi düşüşü daha da derinleştirebilir.
Gümüş, 2026'nın ilk yedi ayında yaklaşık %20 değer kaybederek altından belirgin şekilde daha zayıf performans gösterdi. Fiyatın 55-60 dolar bandında istikrar kazanmasıyla birlikte piyasa, sürekli açık, yatırım talebindeki toparlanma ve altındaki rallinin gümüş üzerindeki taşıyıcı etkisini yeniden değerlendiriyor.
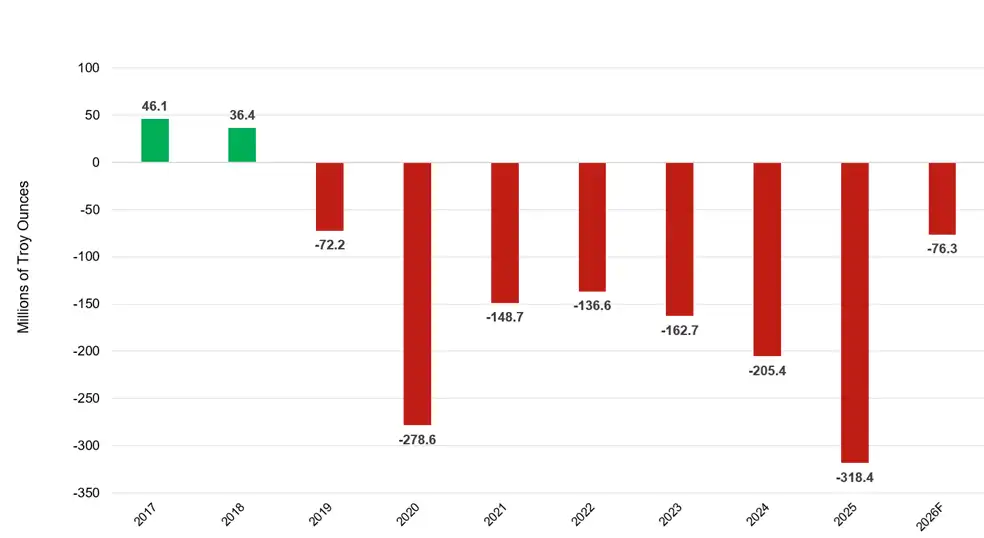
Küresel gümüş piyasasında 2025 yılında 40,3 milyon ons arz açığı oluştu ve 2026'da bu açığın 46,3 milyon onsa genişlemesi bekleniyor; bu, üst üste altıncı yıl arzın talebi karşılayamaması anlamına geliyor
Uzun vadeli mantık henüz bozulmadı, kısa vadeli tersine dönüş hâlâ teyit bekliyor
Sprott'un uzun vadeli yükseliş görüşü oldukça net, ancak "düzeltme boğa piyasasının sonu değildir" doğrudan "yeni bir yükseliş dalgası doğrulandı" ile eşdeğer tutulamaz.
Değerli metaller üzerindeki en büyük belirsizlik hâlâ makro ortamdan kaynaklanıyor. Dolar yeniden güçlenir, reel faizler yükselmeye devam eder veya küresel likidite tekrar sıkılaşırsa, altın ve gümüşteki toparlanma kesintiye uğrayabilir. Gümüş, endüstriyel özellikleri, daha küçük piyasa boyutu ve daha yüksek kaldıraçlı işlem katılımı nedeniyle kısa vadeli dalgalanmaları altından daha büyük olmaya devam edebilir.
Merkez bankalarının altın alımları ve gümüş açığı orta-uzun vadeli destek unsurlarıdır, ancak bu, fiyatların sert bir şekilde geri çekilmeyeceği anlamına gelmez. İkinci çeyrekte merkez bankası alımları belirgin şekilde toparlansa da, ilk yarıdaki hacim hâlâ son yılların seviyelerinin altında; gümüşte arz açığı devam etse de endüstriyel talep yavaşlıyor; COT verileri sermaye geri dönüşünü gösterse de, vadeli işlem pozisyonları dolar ve Hazine tahvil getirilerindeki değişimlerle hızla tersine dönebilir.
Bu nedenle, 4350 dolar seviyesi yalnızca bir fiyat noktası değil; altının 4000 dolar civarında istikrar kazanmasının ardından piyasanın değerli metallerin uzun vadeli boğa piyasasının hâlâ geçerli olup olmadığını yeniden test etmeye başladığı bir noktadır.
Önümüzdeki süreçte altın ve gümüşteki toparlanmanın devam edip etmeyeceği temel olarak dört değişkene bağlı: merkez bankalarının altın alımlarının gücünü koruyup koruyamayacağı, gümüş açığının stokları tüketmeye devam edip etmeyeceği, dolar ve reel faizlerin yeniden yükselip yükselmeyeceği ve vadeli işlem sermaye akışının sürdürülebilirliği.
Mevcut veriler "uzun vadeli yükseliş mantığının henüz bozulmadığını" destekliyor, ancak yeni bir tek yönlü yükselişin başladığını kanıtlamak için henüz yeterli değil.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler