Goldman Sachs, Çin'in yapay zeka duyarlılığının nereye vardığını değerlendirmek için on sinyal sunuyor.

TL;DR
· Goldman Sachs, fiyat, değerleme, kaldıraç, yatırımcı pozisyonları, politika ve temel göstergeler gibi boyutlardan, Çin AI donanım teknolojisindeki geri çekilmenin ilerlemesini değerlendirmek için on sinyal listeliyor.
· Stil tersine dönüşü, perakende yatırımcı soğuması, geri alımların artması ve "ulusal takım"ın net alıcıya geçmesi, aşırı ısınan duyguların bir kısmının serbest kaldığını gösteriyor.
· Ancak A hisse senedi teknoloji işlem hacmi, finansman ve kurumsal pozisyonlar hâlâ yüksek oranda yoğunlaşmış durumda; donanım teknolojisi kar tahmini revizyonlarının yukarı yönlü momentumu da yavaşlamaya başladı; geri çekilme doğrudan dip olarak yorumlanamaz.
Çin AI donanım teknolojisi, yılın ilk yarısındaki hızlı yükselişin ardından bir duygu yeniden değerleme sürecine giriyor.
Goldman Sachs'ın 9 Ağustos'ta yayımladığı Çin strateji raporuna göre, tanımladığı Çin AI hisse havuzunda, AI donanım teknolojisi temsilci hisseleri yılın ilk yarısında ortalama %33 yükseldi. Küresel AI donanım ticareti tersine dönerken, STAR 50, ChiNext Endeksi ve CSI 1000, son zirvelerinden %20'den fazla geri çekildi.
Soru şu: Bu geri çekilme yalnızca kısa vadeli kar realizasyonu mu, yoksa AI ticaretinde daha derin bir değişimin işareti mi?
Goldman Sachs yalnızca endeks düşüşlerine bakmadı; getiri farklılaşması, piyasa yoğunlaşması, değerleme, kaldıraç, perakende yatırımcı duygusu, kurumsal pozisyonlar, halka açık şirket davranışları, politika, "ulusal takım" fonları ve kar tahminleri olmak üzere on boyuttan, Çin AI donanım teknolojisinin duygu ve geri çekilme döngüsünün hangi aşamada olduğunu değerlendiriyor.
On sinyal birlikte, aşırı olmayan bir cevaba işaret ediyor: Daha önce biriken spekülatif pozisyonlar, aşırı yüksek değerlemeler ve kaldıraç önemli ölçüde serbest kaldı; ancak bazı pozisyon yoğunlaşma riskleri hâlâ mevcut ve temel göstergelerdeki yukarı yönlü revizyon momentumu da yavaşlıyor. Piyasanın en kalabalık dönemi muhtemelen geride kaldı, ancak düzeltmenin tamamen sona erdiği henüz doğrulanamıyor.
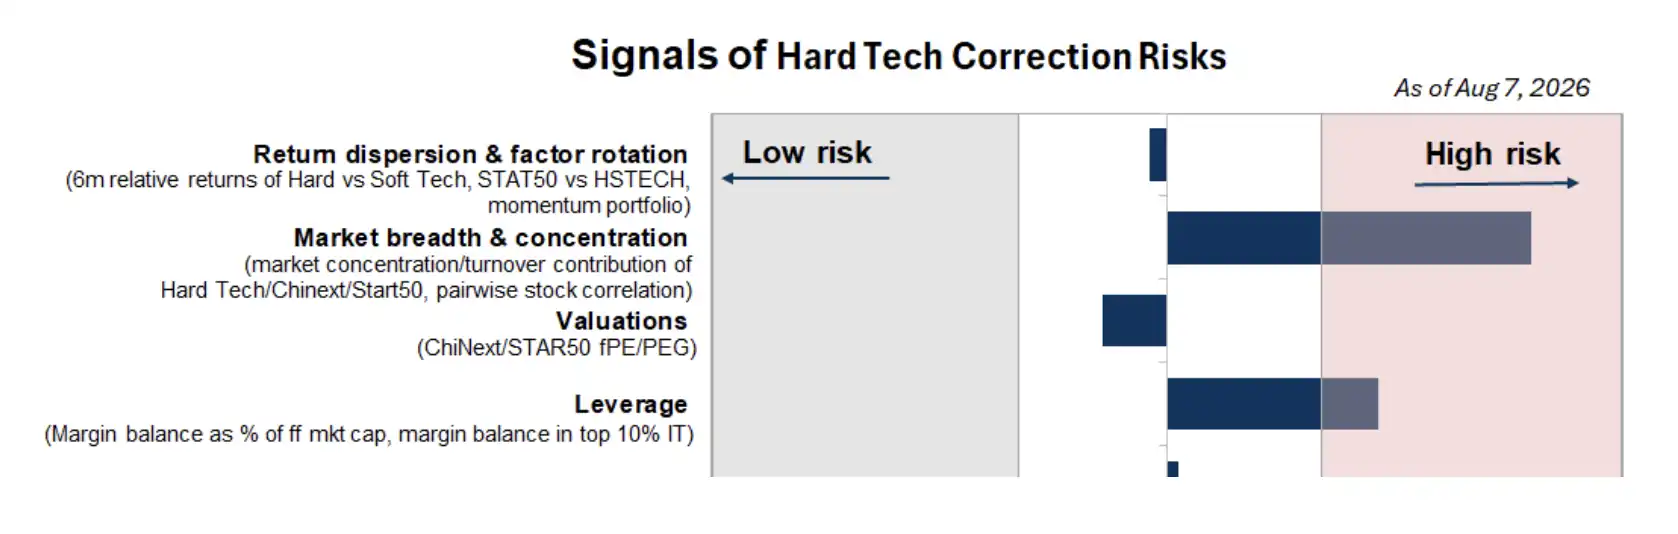
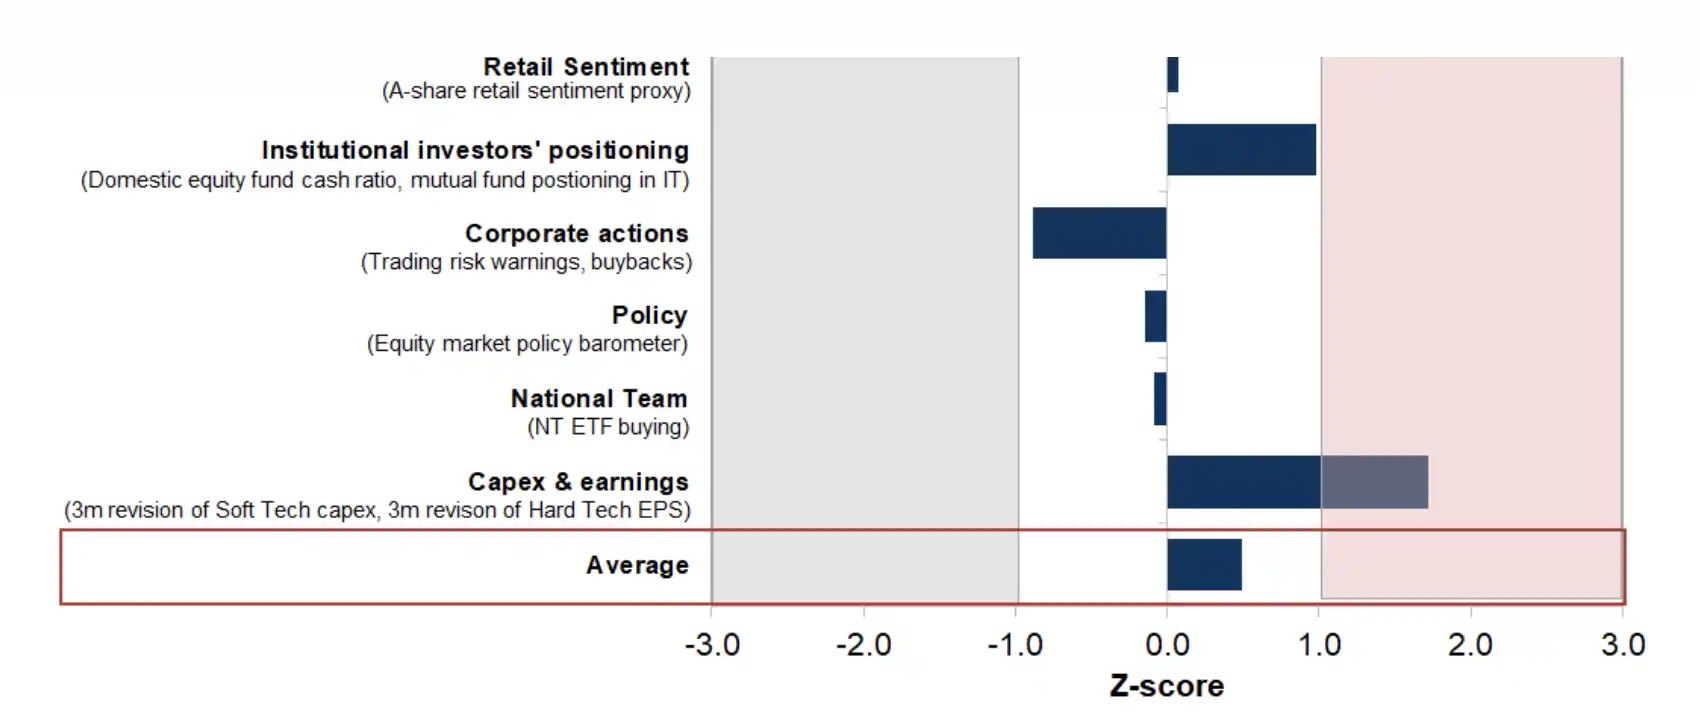
Goldman Sachs'ın derlediği on gösterge, Çin AI donanım teknolojisinde piyasa genişliği ve yoğunlaşma riskinin en belirgin olduğunu; kaldıraç, kurumsal pozisyonlar ve kar revizyonlarının da hâlâ yüksek aralıkta kaldığını; değerleme, perakende yatırımcı duygusu, kurumsal davranış ve politika sinyallerinin ise belirgin şekilde soğuduğunu gösteriyor. Veriler 7 Ağustos 2026 itibarıyladır.
Fiyat sinyalleri: Fiyatlar soğumaya başladı, yoğunlaşma hâlâ yüksek
Sinyal 1: Donanım ve yazılım teknolojisi getiri farkı hızla daralıyor
Yılın ilk yarısında, Çin AI ticaretinin en büyük özelliği tüm AI varlıklarının genel olarak yükselmesi değil, fonların yüksek oranda donanım teknolojisine yoğunlaşmasıydı.
Goldman Sachs verilerine göre, yılın ilk 6 ayında STAR 50'nin Hang Seng Tech Endeksi'ne göre getiri farkı bir ara 100 puanı aştı; bu, 2021 başındaki piyasa dağılımındaki keskin artış döneminin zirvesine denk geliyor. Küçük ölçekli, yüksek büyüme ve momentum stilleri de o dönemde piyasanın ana lider güçleri haline geldi.
Temmuz ayına girildiğinde bu stiller hızla tersine döndü. Küresel AI donanım işlemlerindeki geri çekilmeyle birlikte, sert teknoloji, küçük ölçekli ve momentum faktörlerinin aşırı getirileri büyük ölçüde geri verildi. Yumuşak teknolojinin sert teknolojiye göre performans farkı, uzun vadeli ortalamasına yakın seviyelere geri döndü.
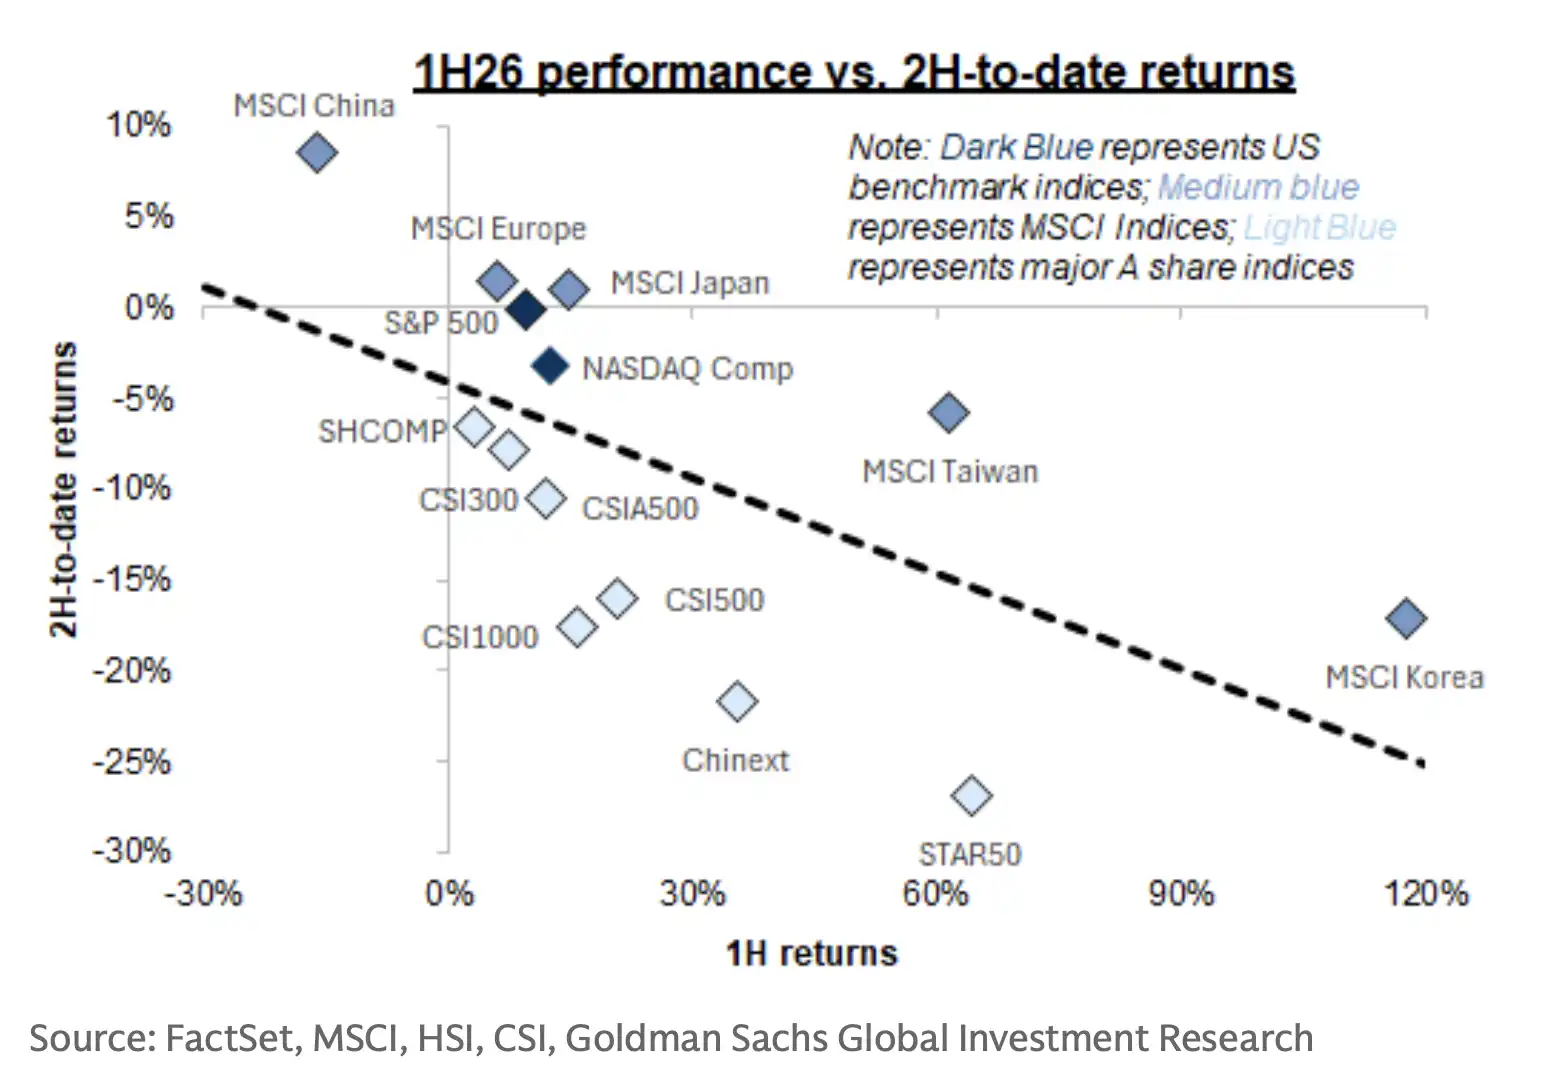
Önceki dönemin liderleri, Temmuz ayından bu yana yılın ilk yarısındaki kazançlarının büyük kısmını geri verdi
Momentum ve ölçek faktörlerindeki düzeltme, hatta oldukça uç bir aralığa girdi. Goldman Sachs bu nedenle, fiyat momentumu açısından geri çekilme ve stil tersine dönüşünün en hızlı aşamasının yumuşamaya başlayabileceğini değerlendiriyor.
Bu sinyal olumluya yakın: Önceki dönemde en yüksek getiriyi sağlayan ve en yoğun pozisyonlanan yönler belirgin şekilde soğudu. Ancak fiyat düşüş hızının yavaşlaması, ilgili hisselerin tasfiyesinin tamamlandığı anlamına gelmiyor.
Sinyal 2: STAR 50'nin yükselişi hâlâ az sayıda hisse tarafından sağlanıyor
İkinci sinyal piyasa genişliğinden geliyor.
Goldman Sachs'ın hesaplamalarına göre, STAR 50'nin bu yılki %90'lık yükselişinin tamamı, en iyi performans gösteren ilk 10 hisse tarafından sağlandı. Karşılaştırma olarak, 2021 başında bu oran %23, 2015 ortasında ChiNext endeksinde ise %46 idi.
İşlem hacmi de az sayıda yöne yoğunlaşıyor. Teknoloji sektörü, ChiNext ve STAR 50 şu anda A hisse senedi nakit işlem hacminin sırasıyla %26, %14 ve %6'sını oluşturuyor; hepsi son yılların yüksek seviyelerinde.
Bu arada, A hisse senedi bireysel getirileri arasındaki korelasyon hâlâ son yılların düşük seviyesinde. Düşük korelasyon, piyasanın esas olarak makro faktörler etrafında genel bir yükseliş veya düşüş işlemi yapmadığını, aksine AI ve teknoloji gibi az sayıda mikro temayı kovalamaya devam ettiğini gösteriyor.
Bu, sert teknoloji hisse fiyatlarının geri çekilmesine rağmen, AI'nın hâlâ piyasanın en önemli fiyatlandırma ipucu olduğunu ve getiriler ile işlem hacminin gerçek anlamda yayılmadığını gösteriyor. Duygular bir miktar soğudu, ancak işlem yapısı hâlâ yoğunlaşmış durumda.
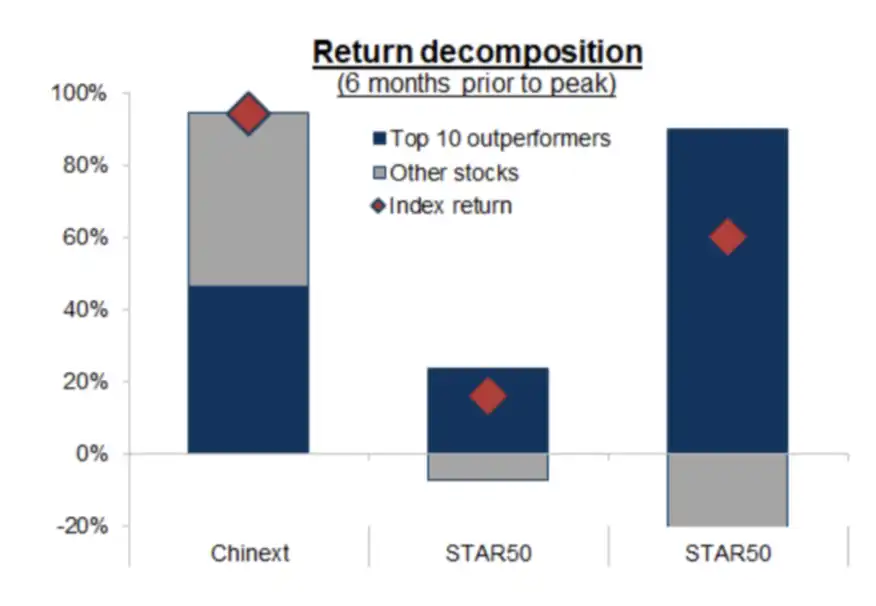
STAR 50'nin bu yılki yaklaşık %90'lık yükselişi, en iyi performans gösteren 10 hisse tarafından sağlandı; bu, 2021 başındaki %23 ve 2015 ortasındaki ChiNext endeksinin %46'sından belirgin şekilde yüksek. Az sayıda hissenin endeks yükselişine öncülük etmesi, AI sert teknoloji işlemlerinin piyasa genişliğinin hâlâ yetersiz olduğu anlamına geliyor
Sinyal 3: Değerleme ortalamaya döndü, mutlak fiyatlar hâlâ ucuz değil
Değerleme, duyguların yeterince serbest bırakılıp bırakılmadığını değerlendiren üçüncü sinyaldir.
Haziran ayı zirvesinde, ChiNext Endeksi'nin piyasa değeri ağırlıklı ileri F/K oranı yaklaşık 26 kat, STAR 50 bileşen hisselerinin ileri F/K medyanı ise yaklaşık 50 kat seviyesindeydi. Sonrasında yaşanan hisse fiyatı geri çekilmeleriyle birlikte, A hisse senedi sert teknoloji şirketlerinin değerleme çarpanları uzun vadeli ortalamaların altına veya yakınına geriledi.
Kâr büyümesi hesaba katıldığında, ilgili şirketlerin ileri PEG oranları da tarihsel medyan seviyesinde veya daha düşük seviyelerde bulunuyor. Bu, yalnızca değerlemenin kendi tarihsel konumuna göre bakıldığında, aşırı ısınmanın bir kısmının sindirildiği anlamına geliyor.
Ancak STAR 50'nin mutlak değerlemesi hâlâ yüksek. Küresel yapay zekâ sektörünün eş zamanlı düzeltmesinin ardından, Çin yapay zekâ konsept hisselerinin yurt dışı emsallerine göre değerleme iskontosu da belirgin şekilde daraldı. Geçmişteki "aynı yapay zekâ, Çin varlıkları daha ucuz" güvenlik marjı inceldi.
Bu nedenle, değerleme sinyali "zaten ucuz" değil, "en pahalı dönem muhtemelen geride kaldı" şeklinde bir mesaj veriyor. Piyasa bundan sonra daha çok kâr gerçekleşmesine bağımlı olacak ve yalnızca değerleme genişlemesine dayanmaya devam edemeyecek.
Fon Sinyali: Perakende yatırımcı soğudu, kurumsal ve kaldıraçlı fonlar hâlâ tamamen çekilmedi
Sinyal Dört: Marjinal borç bakiyesi düştü, ancak kaldıraç yoğunlaşması yeni rekor kırdı
Marjinal borç bakiyesi, A hisse senedi piyasasındaki kaldıraçlı işlemleri izlemek için en doğrudan göstergedir.
Goldman Sachs verilerine göre, A hisse senedi marjinal borç bakiyesi yaklaşık 3 trilyon yuan'dan yaklaşık 2,6 trilyon yuan'a geriledi ve serbest dolaşımdaki piyasa değerine oranı da %6,0'dan %5,5'e düştü. Bu, kaldıraçlı fonların bir kısmının piyasadan çıktığını gösteriyor.
Ancak hem marjinal borç bakiyesi hem de marjinal borç oranı hâlâ tarihsel normların üzerinde. Goldman Sachs, kaldıraç azaltma devam ederse, Kore ve Tayvan piyasalarındaki son dönemdeki daha belirgin kaldıraç azaltımıyla karşılaştırıldığında, A hisse senedi piyasasındaki kaldıraç azaltma döngüsünün hâlâ daha erken bir aşamada olabileceğini düşünüyor.
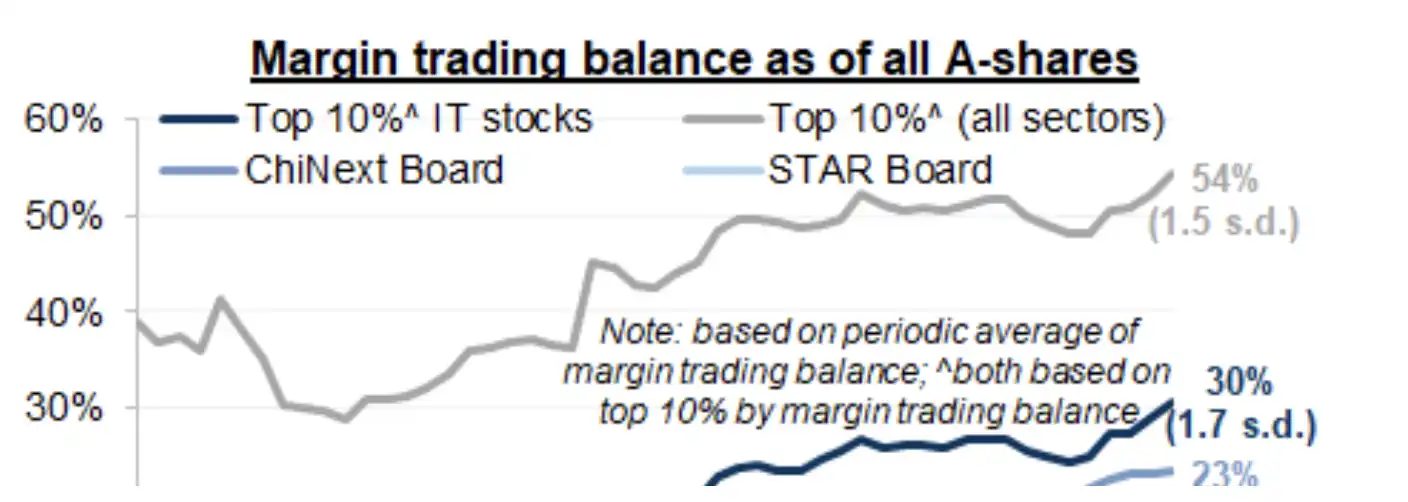
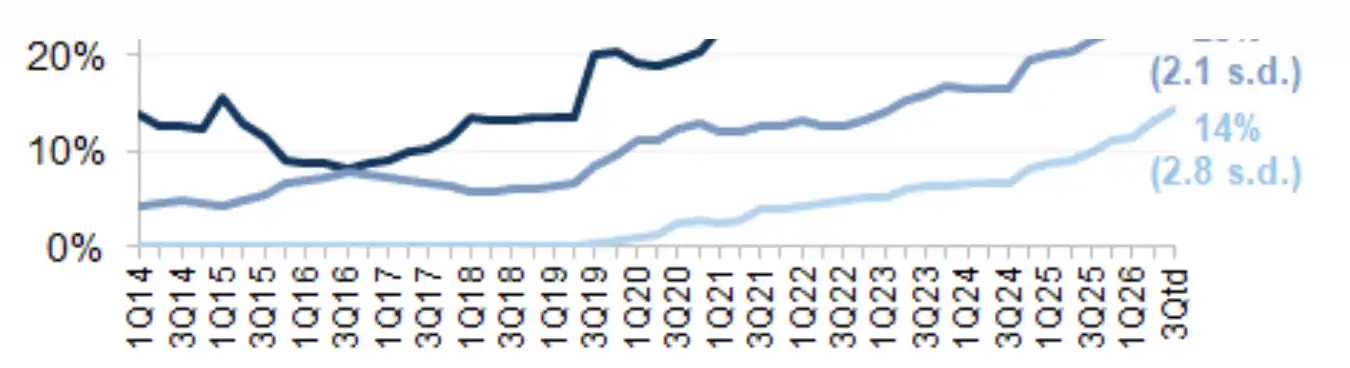
A hisse senedi marjinal borç bakiyesi yüksek seviyelerden gerilemiş olsa da, kaldıraç hâlâ teknoloji sektöründe yoğunlaşmış durumda. Goldman Sachs hesaplamalarına göre, marjinal borç bakiyesi en yoğun olan ilk %10'luk hisseler, tüm piyasa marjinal borç bakiyesinin yaklaşık %30'unu oluşturuyor ve bu tarihsel olarak yüksek bir seviyede. Sert teknoloji düşüşe devam ederse yerel oynaklığı artırabilir.
Daha da önemlisi kaldıracın dağılımıdır. Goldman Sachs hesaplamalarına göre, marjinal borç bakiyesi en yoğun olan ilk %10'luk hisseler şu anda A hisse senedi piyasasındaki tüm marjinal borç bakiyesinin yaklaşık %30'unu oluşturuyor ve bu tarihsel bir rekor seviyede, ağırlıklı olarak yapay zekâ sert teknoloji sektöründe yoğunlaşmış durumda.
Bu, tüm piyasadaki kaldıraç riskinin 2015'e kıyasla belirgin şekilde daha düşük olabileceği, ancak yapay zekâ sert teknoloji içinde hâlâ yapısal bir baskının bulunduğu anlamına geliyor. İlgili hisseler düşüşe devam ederse, yoğunlaşmış marjinal borç pozisyonları oynaklığı artırabilir.
Sinyal Beş: Perakende Yatırımcı Risk İştahı Aşırı Isınmadan Nötr Seviyeye Geriledi
Goldman Sachs'ın beşinci sinyali perakende yatırımcı duyarlılığından geliyor.
Yerli yatırım fonları, emeklilik fonları ve sigorta fonlarının payı sürekli artmasına rağmen, perakende yatırımcılar hâlâ A hisse senedi piyasasının günlük işlem hacminin yaklaşık %70'ini oluşturuyor. Bu nedenle, perakende yatırımcı duyarlılığındaki değişimler piyasanın kısa vadeli dalgalanmalarını doğrudan etkilemeye devam ediyor.
Goldman Sachs'ın oluşturduğu perakende yatırımcı duyarlılık barometresi; kaldıraçlı işlem verileri, yeni hesap açılış sayıları, halka arz talepleri, devir hızı ve hisse senedi tahsisatı gibi yüksek frekanslı göstergeleri kapsıyor. Bu gösterge, bir ay önce son bir yılın ortalamasının yaklaşık 1 standart sapma üzerindeyken, şu anda 0 standart sapma seviyesine gerilemiş durumda.
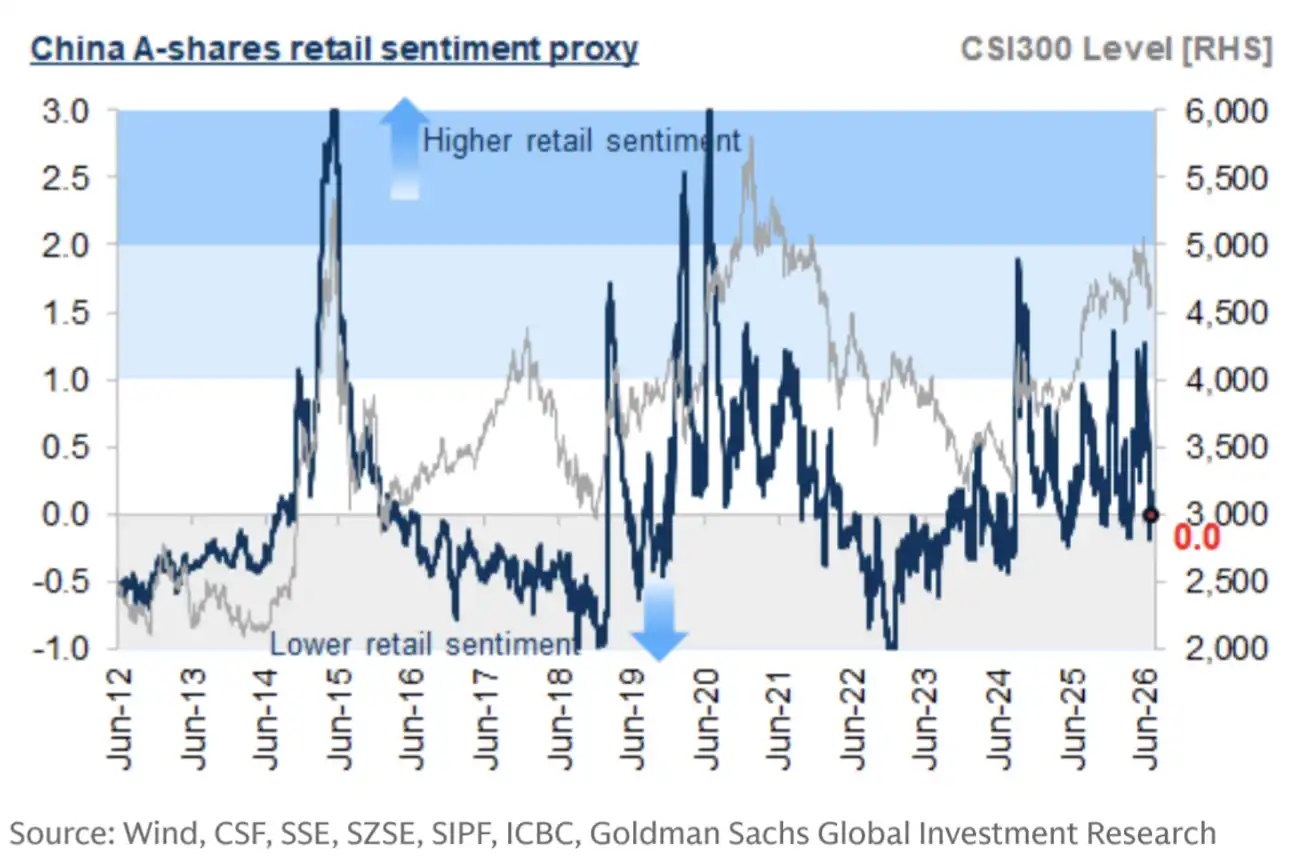
Goldman Sachs'ın A hisse senedi perakende yatırımcı duyarlılık göstergesi, bir ay önce ortalamanın yaklaşık 1 standart sapma üzerindeyken 0 standart sapma seviyesine geriledi; bu da yükselişi takip etme coşkusunun hızla söndüğünü gösteriyor. Ancak mevcut risk iştahı yalnızca nötr ila hafif zayıf seviyeye döndü, aşırı karamsarlık bölgesine girmedi.
Bu, A hisse senedi piyasasındaki perakende yatırımcı risk iştahının aşırı ısınmış durumdan nötr hatta hafif zayıf seviyeye gerilediği anlamına geliyor.
Perakende yatırımcı duyarlılığının hızla soğuması, bu düzeltme turunda spekülatif baskının bir kısmının boşaldığının kanıtıdır. Ancak 0 standart sapma aşırı karamsarlık anlamına gelmediği gibi, geleneksel anlamda bir "panik tabanı" da değildir. Bu yalnızca yükselişi takip etme coşkusunun söndüğünü gösterir; piyasanın son satış turunu tamamladığını kanıtlamaz.
Sinyal Altı: Yatırım Fonları Pozisyonlarını Hafif Azalttı, Teknoloji Tahsisatı Hâlâ Tarihi Zirvede
Kurumsal yatırımcıların davranışları perakende yatırımcılardan daha karmaşıktır.
Goldman Sachs verilerine göre, yerli yatırım fonu yönetim ölçeği 40 trilyon RMB'ye yaklaşmış olup, bunun yaklaşık 7 trilyon RMB'si hisse senetlerine tahsis edilmiştir; bu, A hisse senedi piyasasının toplam piyasa değerinin %6,6'sını ve serbest dolaşımdaki piyasa değerinin %15'ini oluşturmaktadır.
Piyasa düzeltmesi sırasında, hisse senedi odaklı yatırım fonlarının nakit oranı artmış; bu da fon yöneticilerinin riski ölçülü bir şekilde azalttığını gösteriyor. Ancak yarı iletken, donanım ve yazılım gibi teknoloji hisselerindeki tahsisatları ve aşırı ağırlıklandırma seviyeleri hâlâ tarihi zirvede bulunuyor.
Sistematik stratejilerde risk azaltma daha belirgin olabilir. Küçük ve orta ölçekli hisselerde nakit işlem hacmi ve kaldıraçlı işlem marj farklarındaki düşüş, niceliksel fonlar gibi sistematik yatırımcıların aktivitesinin zayıfladığını ve muhtemelen daha derin bir kaldıraç azaltma sürecinden geçtiğini gösteriyor.
Bu sinyalin içinde belirgin bir ayrışma mevcut: Niceliksel ve kısa vadeli fonlar daralmış durumda, ancak geleneksel kurumların teknoloji hisselerindeki çekirdek pozisyonları belirgin şekilde gevşemedi. Kurumsal tahsisat yüksek seviyede kaldığı sürece, AI donanım teknolojisinin tamamen "kalabalıktan arındırılmış" bir işlem olarak tanımlanması zordur.
Davranış ve Politika Sinyalleri: Şirketler Geri Alıma Başladı, "Ulusal Takım" Fonları Tabanı Destekliyor
Sinyal Yedi: Geri Alımlar Artıyor, Anormal İşlem Uyarıları Azalıyor
Borsa şirketlerinin kendi davranışları, çoğu zaman piyasa sloganlarından daha iyi bir şekilde içeridekilerin değerleme ve risk algısını yansıtır.
Goldman Sachs, kurumsal davranışı geri alım, işlem uyarıları ve önemli hissedar alım-satımları olmak üzere üç açıdan inceliyor. Çeyreklik bazda hesaplandığında, 2026 yılının üçüncü çeyreğinde A hisse senedi geri alımları yılların en yüksek seviyesine yükseldi; duyurulan geri alım işlemlerinin sayısı ve tutarı sırasıyla yıllık bazda %35 ve %59 arttı.
Geri alımlardaki artış genellikle yönetimin şirket hisse senedi fiyatının içsel değerin altında olduğunu düşündüğünü veya en azından mevcut fiyattan hissedar getirisini desteklemek için nakit harcamaya istekli olduğunu gösterir.
Bir diğer değişiklik ise, borsa şirketlerinin yayınladığı hisse senedi fiyatındaki anormal dalgalanma ve işlem riski uyarılarının Haziran ayında, yani piyasa düzeltmesinden önce belirgin şekilde artması, ancak sonrasında büyük ölçüde düşmesidir. Önemli hissedarların ve şirket üst düzey yöneticilerinin işlemleri de yılın ilk yarısının büyük bölümünde görülen net satıştan, daha dengeli bir duruma geri döndü.
Bu sinyal grubu genel olarak olumlu bir yöne işaret ediyor: Şirket içindekilerin davranışı artık yükselişin son dönemlerindeki gibi satış ve aşırı ısınma uyarısı eğiliminde değil; giderek geri alıma ve net satışların azaltılmasına yöneliyor.
Sinyal Sekiz: Politika Sıkılaştırma Riski Zirveden Nötr Seviyeye Döndü
Çin hisse senedi piyasasındaki duygu döngüsü genellikle politika değişikliklerinden etkilenir.
2015'teki kaldıraç azaltma ve 2020 sonlarında başlayan düzenleyici sıkılaştırma, piyasa dönüşlerinin önemli nedenleri olmuştu; tersine, açık politika desteği de Çin hisse senetlerinde güçlü toparlanmaları birçok kez tetikledi.
Goldman Sachs, düzenleyici kurumların ve politika yapıcıların kamu açıklamalarını analiz etmek için büyük dil modelleri kullanıyor; ifadelerin sıklığı ve yoğunluğu olmak üzere iki boyutta, hisse senedi piyasasının karşı karşıya olduğu politika desteği ve sıkılaştırma riskini ölçüyor.
Model, politika yapıcıların piyasa aşırı ısınmasına yönelik endişelerinin ve bundan kaynaklanan politika sıkılaştırma riskinin 2026 yılının ilk çeyreğinde döngüsel zirveye ulaştığını, sonrasında ise daha nötr bir aralığa gerilediğini gösteriyor.
Bu, politikanın şu anda ne belirgin bir duygu itici gücü olduğu ne de bu düzeltmenin ana baskı kaynağını oluşturduğu anlamına geliyor. Fiyat, kaldıraç ve kâr faktörleriyle karşılaştırıldığında, politika sinyali şimdilik nötr seviyeye daha yakın.
Sinyal Dokuz: "Ulusal Takım" Net Satıştan Net Alıma Geçti
Dokuzuncu sinyal "ulusal takım"dan geliyor.
Goldman Sachs tahminine göre, geniş anlamda "ulusal takım" şu anda yaklaşık 5 trilyon yuan değerinde A hisse senedi varlığı tutuyor; bu, A hisse senedi toplam piyasa değerinin yaklaşık %5'ine denk geliyor. Tarihsel olarak, bu tür fonlar genellikle piyasa baskı altındayken ters yönde alım yapar, piyasa yükseldiğinde ve değerleme çekiciliği azaldığında ise yüksek seviyelerden satış yapabilir.
Goldman Sachs'in takip verilerine göre, "ulusal takım" önceki 6 ayda yaklaşık 1,5 trilyon yuan A hissesi sattıktan sonra, son 3 haftada net alıma geçerek 140 milyar yuanın üzerinde alım yaptı; buna az miktarda STAR 50 ETF de dahil.
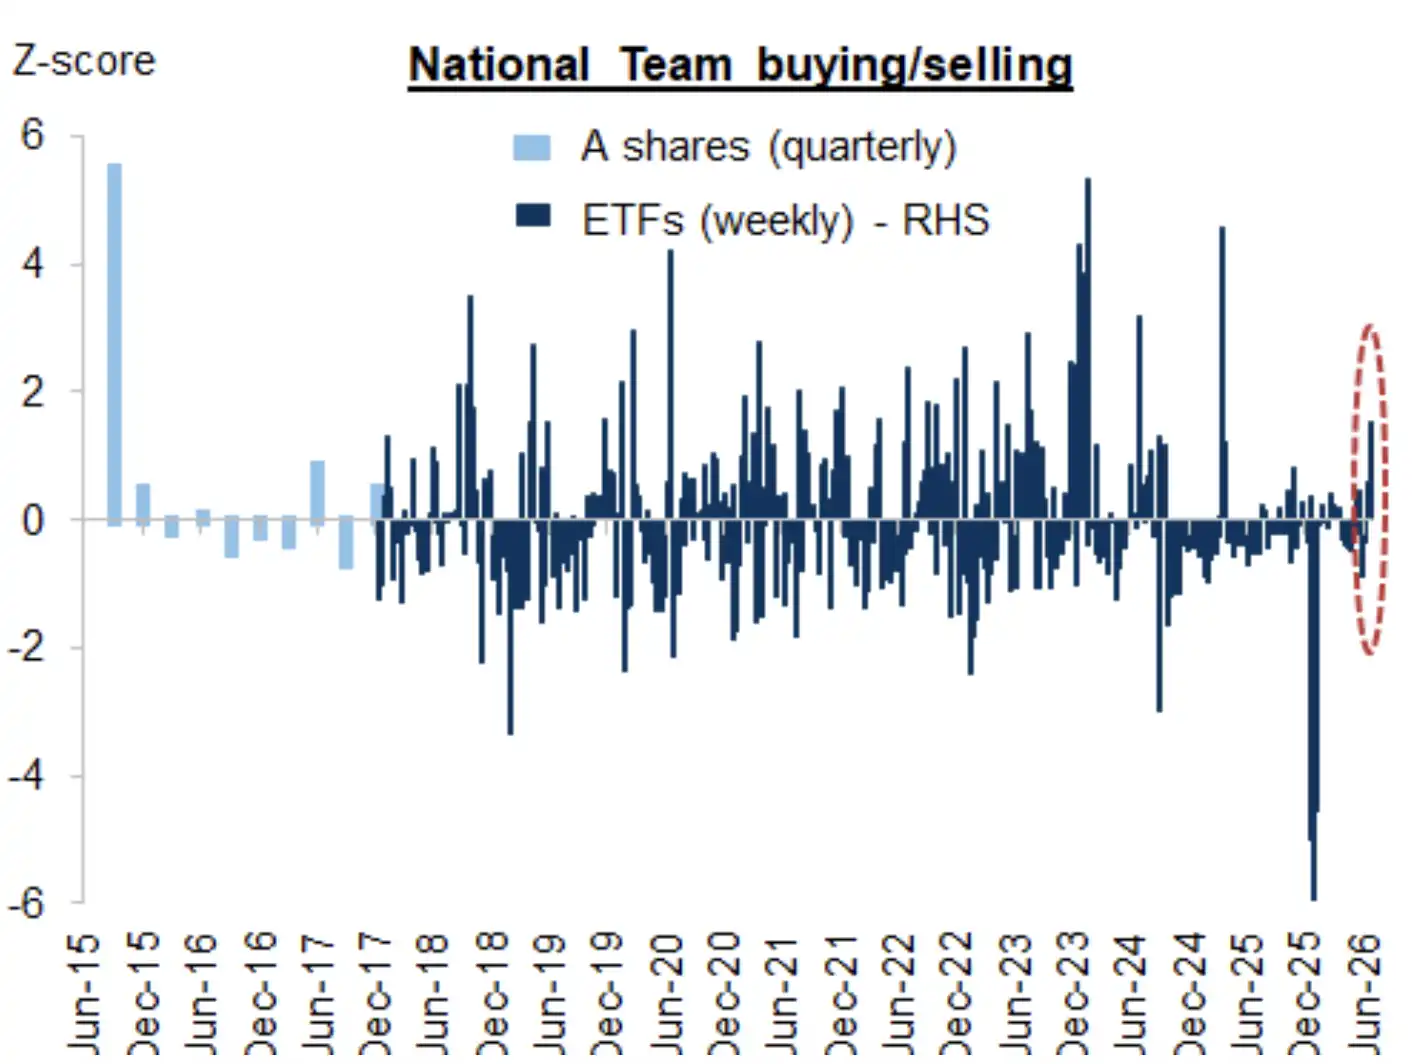
Goldman Sachs tahminine göre, "ulusal takım" önceki 6 ayda yaklaşık 1,5 trilyon yuan A hissesi sattıktan sonra, son 3 haftada net alıma geçerek 140 milyar yuanın üzerinde alım yaptı ve piyasa destek gücü yeniden ortaya çıktı. Ancak rapor, bu alım hacminin genellikle orta vadeli dip seviyeye karşılık gelen tarihsel eşiğe ulaştığını henüz doğrulamadı.
"Ulusal takım"ın satıştan alıma geçmesi, politika fonlarının piyasa riskine ilişkin değerlendirmesinin değiştiğini gösteriyor ve büyük endeks için belirli bir aşağı yönlü tampon sağlıyor.
Ancak bu, doğrudan orta vadeli dip seviyeyi doğrulamak için yeterli değil. Goldman Sachs'ın tarihsel geri testleri, yalnızca "ulusal takım"ın haftalık net alım hacmi 1,5 standart sapmayı aştığında, büyük endeksin orta vadeli dip seviyesine denk gelme olasılığının daha yüksek olduğunu gösteriyor. Şu anki daha net sonuç, destek gücünün yeniden ortaya çıktığı, piyasanın koşulsuz olarak taban garantisi aldığı değil.
Temel Gösterge Sinyalleri: Yapay Zeka Yatırımları Güçlü, Kâr Revizyonu Momenti Zirveye Ulaşmaya Başlıyor
Sinyal On: Sermaye Harcamaları Büyümeye Devam Ediyor, Ancak Marjinal Değişim Artık Hızlanmıyor
Son ve yapay zeka rallisinin ne kadar uzağa gidebileceğini belirleyen sinyal, sermaye harcamaları ve kâr tahminlerinden geliyor.
Goldman Sachs, ABD ve Çin'deki 9 büyük ölçekli hiper ölçekli şirket ve bulut hizmet sağlayıcısının bu yıl yapay zeka harcamalarının 900 milyar doları aşabileceğini, gelecek yıl ise 1,3 trilyon dolara yükselebileceğini öngörüyor; bu, iki ülkenin toplam GSYİH'sinin sırasıyla %1,7'si ve %2,3'üne denk geliyor.
Bu harcamalar küresel yapay zeka endüstri zinciri boyunca iletilerek Güney Kore bellek yongaları, Tayvan yarı iletken dökümü, Japonya yarı iletken malzemeleri ve ekipmanları ile Çin elektrik, altyapı ve teknoloji şirketlerini kapsıyor.
Bu yıl, ABD ve Çin'deki 8 halka açık hiper ölçekli şirketin 2026 ve 2027 sermaye harcaması tahminleri sırasıyla %32 ve %75 artırıldı; bu da Çin'in donanım teknolojisi sektörünün 2026 ve 2027 mali yıl kâr tahminlerinin sırasıyla %12 ve %22 yukarı revize edilmesini sağladı.
Bu, Çin yapay zeka donanım teknolojisindeki yükselişin yalnızca duygu ve kaldıraçla yönlendirilmediğini, arkasında gerçekten sermaye harcaması ve kâr büyümesi desteğinin bulunduğunu gösteriyor.
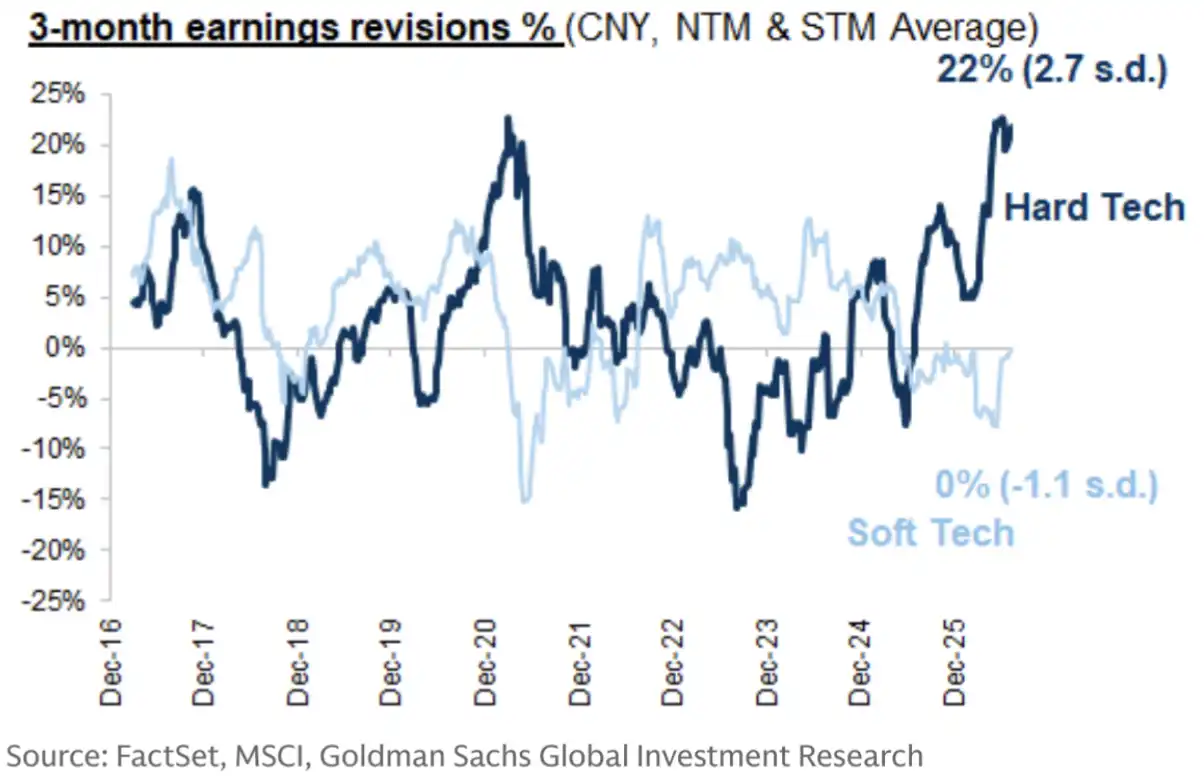
Çin donanım teknolojisi kâr tahminlerindeki yukarı revizyon oranı hâlâ yazılım teknolojisinden belirgin şekilde yüksek; bu, yapay zeka rallisinin tamamen duyguyla yönlendirilmediğini gösteriyor. Ancak Goldman Sachs, donanım teknolojisi kâr revizyonu momentumunun kısa vadede zirveye ulaşmış olabileceğini, yazılım teknolojisindeki kâr revizyonlarının ise hâlâ döngüsel iyileşme alanına sahip olduğunu düşünüyor.
Sorun şu ki, sermaye harcaması tahminlerindeki yukarı yönlü revizyon hızı yüksek seviyelerden yavaşlamış durumda ve Çin'in donanım teknolojisi şirketlerinin kazanç tahmini revizyon momentumu da en azından kısa vadede zirve işaretleri gösteriyor. Buna karşılık, yazılım teknolojisinin kazanç revizyon momentumu hâlâ döngüsel iyileşme alanına sahip.
Bu nedenle, önümüzdeki aylarda yapay zekâ duyarlılığını etkileyecek kilit nokta artık yalnızca sermaye harcamasının ne kadar büyük olduğu değil, sermaye harcamasının beklentileri aşmaya devam edip edemeyeceği ve bulut sağlayıcılarının daha net bir yapay zekâ para kazanma yolu sunup sunamayacağı olacak.
On sinyal birlikte işaret ediyor: Aşırı ısınma soğudu, düzeltme henüz tamamen sona ermedi
On sinyali bir araya getirdiğimizde, Çin'in yapay zekâ donanım teknolojisinin şu anki konumu giderek netleşiyor.
Olumlu sinyaller şunları içeriyor: Donanım teknolojisi ile yazılım teknolojisi arasındaki aşırı getiri farkı daraldı, momentum ve küçük ölçekli stil hızlı bir tersine dönüş tamamladı, değerlemeler uzun vadeli ortalamalara geri döndü, perakende duyarlılığı nötr seviyeye indi, halka açık şirket geri alımları arttı, önemli hissedarların satışları dengelenmeye başladı ve "ulusal takım" yeniden net alıcı konumuna geçti.
Bu değişimler, ilk yarıda biriken spekülatif pozisyonların, aşırı değerlemelerin ve kaldıraç baskılarının önemli bir kısmının serbest bırakıldığını gösteriyor.
Ancak temkinli sinyaller de mevcut: STAR 50'nin mutlak değerlemesi hâlâ yüksek, A hissesi teknoloji işlem hacmi ve getiri yoğunlaşması yüksek seviyede, marj finansmanı bakiyesi hâlâ tarihsel normların üzerinde, kaldıraç yoğunlaşması yeni bir zirve yaptı ve yatırım fonlarının teknoloji hisselerine tahsisi de hâlâ tarihsel zirvede.
Temel göstergeler ise ikisinin arasında. Küresel yapay zekâ sermaye harcaması hâlâ güçlü ve donanım teknolojisi kazanç tahminleri de yukarı yönlü revize ediliyor, ancak sermaye harcaması ve kazanç tahmini revizyon momentumu yavaşlamaya başladı.
Goldman Sachs bu nedenle A hisseleri için "ağırlık artır" görüşünü koruyor ve yapısal olarak uzun vadede yapay zekâ donanım teknolojisine olumlu bakıyor, ancak kısa vadede rotasyon ve çeşitlendirilmiş dağılımı daha çok vurguluyor. Önerileri arasında seçilmiş Hong Kong listeli yazılım teknolojisi hisselerini, politika avantajlı ve kendi kendine yeterlilik odaklı alanları kademeli olarak artırmak, ayrıca kazanç revizyonu yukarı yönlü hisselere, IPO'lara ve temettü ile geri alımlardan gelen nakit getirilerine dikkat etmek yer alıyor.
Yatırımcılar için bu on sinyal basit bir "yapay zekâ dibi gördü" veya "yapay zekâ rallisi bitti" demek değil, bir duyarlılık termometresi sunuyor: En sıcak dönem muhtemelen geride kaldı, en sert düşüş de yavaşlamaya başlamış olabilir, ancak pozisyon yoğunlaşması ve kazanç beklentilerinin hâlâ sindirilmesi gerekiyor.
Bir sonraki aşamada, Çin'in yapay zekâ ticaretinin yeniden ısınıp ısınmayacağı, büyük ölçüde kurumsal kazançlara ve yapay zekânın para kazanmasına bağlı olacak; yeniden değerlemeye, kaldıraca ve kovalamaca duyarlılığına dayanmayacak.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler