Morgan Stanley'nin 120 sayfalık raporunun derinlemesine analizi: AI'daki büyük geri çekilmeyi nasıl değerlendirmeliyiz?
Orijinal Başlık: "AI Büyük Geri Çekilmesi Nasıl Değerlendirilmeli, Morgan Stanley'in 120 Sayfalık Raporu Derinlemesine Analiz"
Orijinal Yazar: Fei Binjie, Alpha Engineer
Haziran ayının sonundan bu yana, küresel AI sektörü belirgin bir geri çekilme döneminden geçti.
Bu, kısa vadeli teknik bir düzeltme mi, yoksa döngünün zirvesinin bir işareti mi? Bu, değeri binlerce altınla ölçülen bir soru.
Morgan Stanley, 27 Temmuz'da bu konuyu ele alan 120 sayfalık derinlemesine bir rapor yayınladı: "Playing the AI Infrastructure Dip" başlığıyla.
Rapor net bir değerlendirme sunuyor: Geri çekilmenin ana itici gücü, temel mantığın bozulması değil, pozisyon yoğunluğunun erimesi, marj finansmanının kaldıraç azaltması ve momentum faktörünün tersine dönmesi gibi teknik faktörlerdir.
Bu raporu dikkatle okudum ve önemli çıkarımlar elde ettim; ana içeriği sizlerle paylaşmak istiyorum.
(1) Sermaye Piyasası Endişesi Bir: Tokenmaxxing Anlatısı Tersine mi Dönüyor?
Birçok şirket, çalışanlarının AI Token kullanımına bütçe sınırları koymaya başladı ve bu durum, büyük dil modeli şirketlerinin gelir büyümesinin sürdürülebilirliğine dair soruları gündeme getirdi.
Bu endişe temelsizdir.
Öncelikle, mevcut çalışan Token harcama tabanı son derece düşük ve ROI son derece yüksektir.
Morgan Stanley'in kurumsal AI uygulama senaryoları üzerine yaptığı kapsamlı araştırma, ortalama tek bir AI çağrısının yaklaşık 55 dolar iş gücü maliyeti tasarrufu sağladığını, bir kurumsal görevi Agent iş birliğiyle tamamlamanın ortalama maliyetinin ise yalnızca 2-5 dolar olduğunu ve ROI'nin 10 katı aştığını gösteriyor.
ROI çarpanı 10x'in üzerinde olan araçlar için benimsenme, bütçe kararı değil, temel rekabet gücü meselesidir; AI yeteneklerini aktif olarak dağıtmayan şirketler, giderek artan rekabet dezavantajlarıyla karşı karşıya kalacaktır.
İkinci olarak, GPU nesil ilerlemesi veri merkezi kâr marjlarını artıracak; bu, gelecekte Token fiyatlarının kârlılığı zedelemeden önemli ölçüde düşürülebileceği ve talebi daha da serbest bırakabileceği anlamına gelir.
Morgan Stanley'in Intelligence Factory model hesaplamaları, Blackwell tabanlı veri merkezlerinde Token satış net kâr marjının yaklaşık %58 olduğunu gösteriyor.
Rubin ve Feynman nesli GPU'ların devreye alınmasının ardından kar marjları sırasıyla yaklaşık %80 ve %90'a yükseldi.
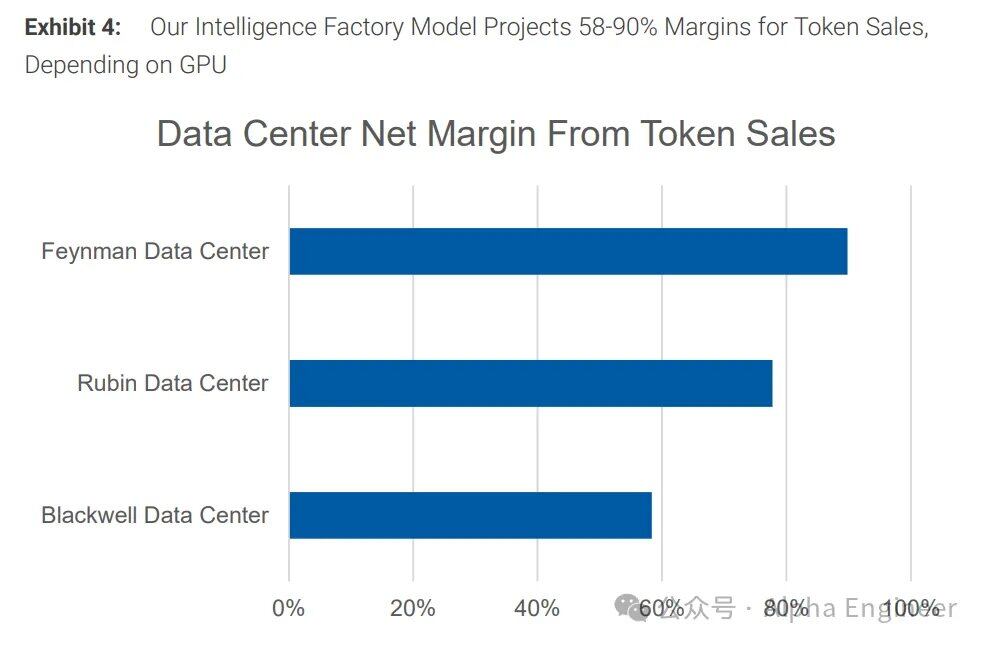
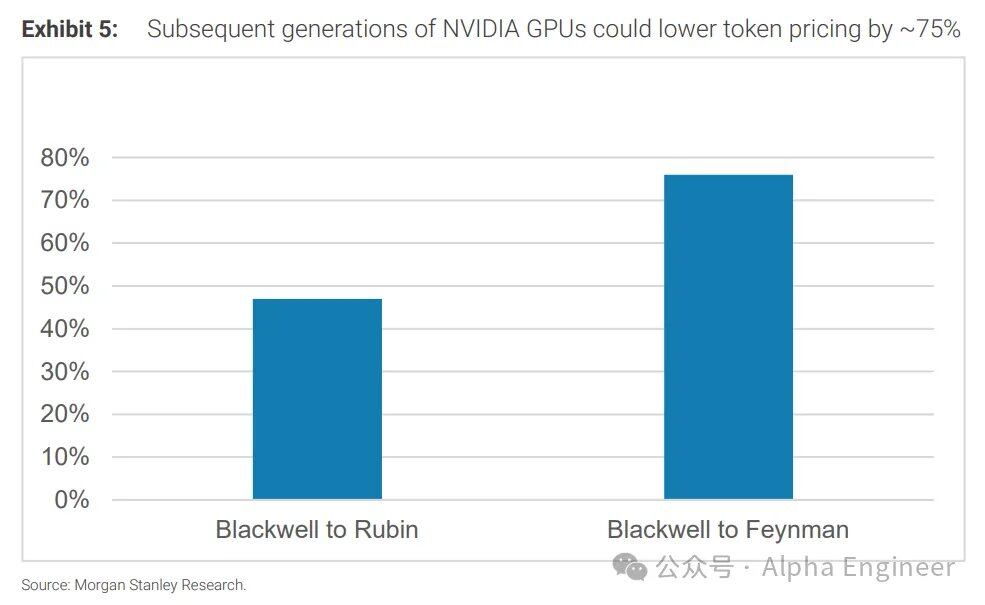
Bu, Hyperscaler'ların kar marjlarını değiştirmeden Token fiyatlandırmasını yaklaşık %75 düşürebileceği anlamına geliyor; maliyet eğrisindeki aşağı yönlü hareket alanı, fiyat indirimi ile kârlılığın aynı anda elde edilebilmesi için yeterince geniş.
(2) Sermaye Piyasası Endişesi 2: Kimi Anı, Sermaye Harcamalarının Rasyonelliğini Çürütüyor mu?
Kimi K3'ün piyasaya sürülmesi, sermaye piyasalarının temel bir varsayımı yeniden gözden geçirmesine neden oldu: Çin, karşılaştırılabilir performansa sahip öncü modelleri daha düşük maliyetle eğitebiliyorsa, ABD'li Hyperscaler'ların yıllık trilyon doları aşan AI Capex'i getiri oranlarında aşağı yönlü bir revizyonla mı karşı karşıya?
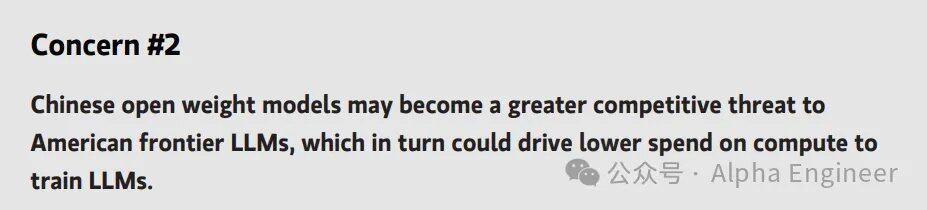
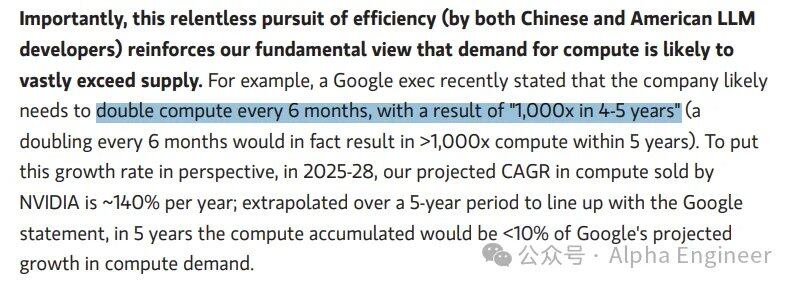
Morgan Stanley, Çin ve ABD'deki büyük dil modeli şirketlerinin verimliliğe yönelik azami çabasının, hesaplama gücü talebini zayıflatmayacağını düşünüyor. Aksine, bu durum "arzın talebin çok gerisinde kaldığı" yönündeki yapısal tespiti güçlendiriyor.
19. yüzyıl ekonomisti William Stanley Jevons, Watt'ın buhar makinesini geliştirmesinin kömür yakma verimliliğini büyük ölçüde artırdığını, ancak İngiltere'nin toplam kömür tüketiminin aksine fırladığını gözlemledi; çünkü buhar makinesi ekonomik olarak uygulanabilir hale geldikten sonra öncesine kıyasla çok daha fazla fabrika ve madende kullanılmaya başlandı.
Bu nedenle ünlü Jevons Paradoksu'nu ortaya attı: Bir kaynağın kullanım verimliliği arttığında, o kaynağın toplam tüketimi düşmek yerine artar.
Jevons Paradoksu, mevcut AI devrimi dalgası için de geçerlidir: Hesaplama gücü verimliliğindeki artış, birim Token maliyetini düşürür; daha düşük maliyet ise daha fazla senaryo, daha fazla kullanıcı ve daha yüksek frekansta çağrı anlamına gelir ve sonuçta toplam hesaplama tüketimini yukarı iter.
Morgan Stanley, bu arz-talep dengesizliğinin ciddiyetini ölçmek için bir dizi veriye atıfta bulundu:
Google yöneticileri yakın zamanda şirketin hesaplama gücünü her 6 ayda bir ikiye katlaması gerekebileceğini, yani 5 yıl içinde 1000 kat büyüme sağlanması gerektiğini belirtti.
Ancak arz tarafına bakıldığında, NVIDIA'nın 2025-2028 AI çip satışlarındaki CAGR'ı yaklaşık %140'tır; bu hızla 5 yıl dışa doğru tahmin edilse bile, kümülatif teslim edilen hesaplama gücü Google'ın tek başına talep tahmininin %10'undan daha azına ulaşmaktadır.
Başka bir deyişle, dünyanın en büyük hesaplama gücü tedarikçisi bile tarihin en yüksek büyüme hızıyla tam kapasite üretim yapsa, yalnızca tek bir müşterinin talebinin küçük bir kısmını karşılayabilir.
(3)Sermaye Piyasası Endişesi Üç: Arz Tarafı Kısıtları Sert Bir Üst Sınır Oluşturuyor mu?
Sermaye piyasasındaki üçüncü endişe şu: Talep tarafındaki belirlilik yeterli olsa bile, fiziksel dünyadaki kısıtlar hesaplama gücü altyapısının talep üzerine teslim edilmesini engelleyebilir mi?
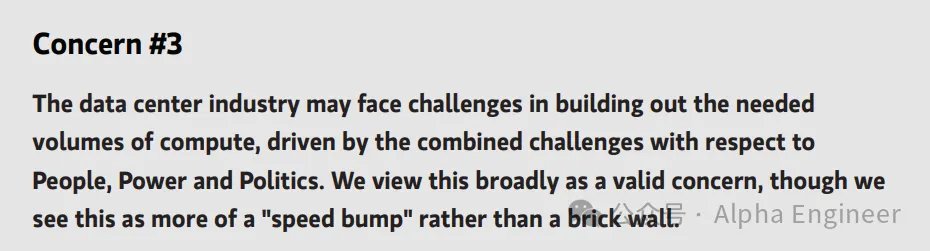
Morgan Stanley, fiziksel dünyadaki kısıtları 3P olarak adlandırıyor: İnsanlar (People), Güç (Power) ve Politika (Politics).
İnsanlar: Veri merkezi inşası için gereken vasıflı işgücü (elektrikçiler, kaynakçılar, tesisatçılar) yapısal bir kıtlık içinde.
Güç: Şebeke bağlantı kuyruğu süreleri bazı bölgelerde 5-7 yıla uzamış durumda ve bu, veri merkezlerinin devreye alınmasındaki en büyük tek zaman darboğazı haline geldi.
Politika: Veri merkezi inşası, yerelden federal düzeye kadar çok katmanlı siyasi dirençle karşı karşıya ve rüzgar yapısal bir tersine dönüş yaşıyor.
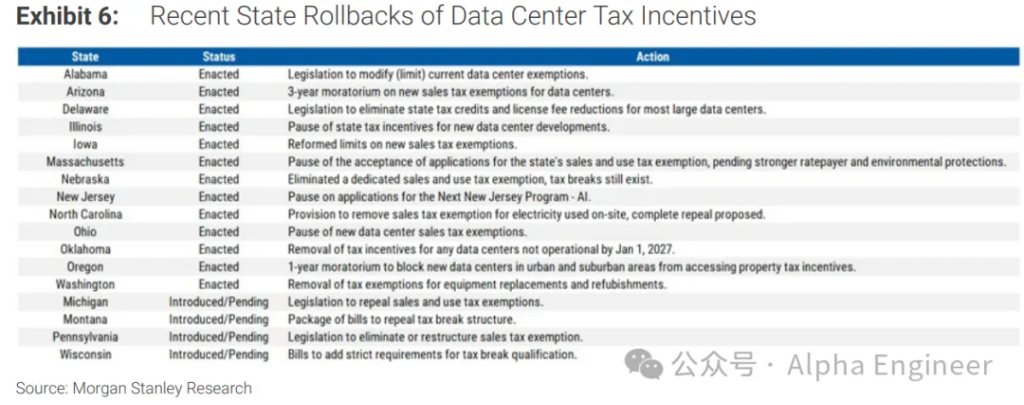
Son birkaç yılda eyaletler, veri merkezlerini çekmek için cömert yatırım teşvik politikaları sunmakta yarışıyordu, ancak şimdi trend tersine döndü; eyaletler veri merkezi vergi indirimlerini askıya almaya, koşullar eklemeye veya doğrudan iptal etmeye başladı.
Veri merkezi büyüme hızını yavaşlatmak ve konut elektrik faturalarını veri merkezi altyapı maliyetlerinden korumak gibi konular, valilik seçim platformlarının giderek daha fazla parçası haline geliyor ve Kasım seçimlerinde önemli bir seçmen meselesi olması bekleniyor.
Bu arada, federal düzeyde ulusal bir "veri merkezi tarifesi" oluşturulmaya çalışılıyor.
Temsilciler Meclisi şu anda Ratepayer Protection Act'i inceliyor; bu, altyapı inşaat maliyetlerinin paylaşımına yönelik federal düzeydeki ilk yasama girişimi olup, eyalet kamu hizmeti şirketlerinin "büyük yük standartları" oluşturmayı değerlendirmesini ve veri merkezlerinin şebeke yükseltmelerinin bedelini ödemesini gerektiriyor.
Daha önce (Mart ayında), Amazon, Google, Meta, Microsoft, Oracle, xAI ve diğerleri Beyaz Saray'ın Ratepayer Protection Pledge'ini imzalayarak mevcut tüketicileri veri merkezi altyapı maliyetlerinden korumayı gönüllü olarak taahhüt etti.
Bu yasa tasarısı, bu gönüllü taahhüdü yasal hale getirerek fiilen ulusal bir veri merkezi elektrik ek ücreti sistemi oluşturacaktır.
Morgan Stanley bu endişenin haklı olduğunu kabul ediyor, ancak bunu yapısal engeller değil, "hız tümsekleri" olarak nitelendiriyor.
Şebeke bağlantı kuyruk süresinin bazı bölgelerde 5 yılı aşması ve veri merkezlerinin giderek artan "kendi kendine güç sağlama" baskısıyla karşı karşıya kalması nedeniyle, sahada yerinde elektrik üretimi temel çözüm haline geliyor.
(4) Time to Power: Küçümsenen Elektrik Zaman Arbitrajı
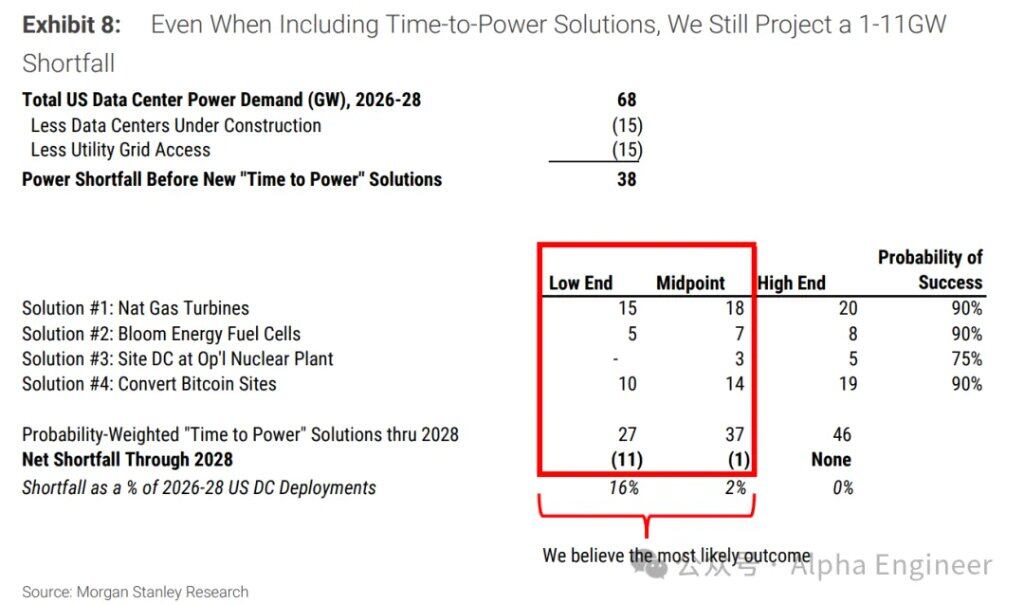
Morgan Stanley, ABD veri merkezlerinin elektrik açığını niceliksel olarak hesapladı.
Sonuç, 2026-2028 döneminde ABD veri merkezi elektrik talebinin yaklaşık 68 GW olduğu; inşaat halindeki tesisler (15 GW) ve sözleşmeli şebeke kapasitesi (15 GW) düşüldüğünde, potansiyel açığın 38 GW'a ulaştığı ve şebeke bağlantı kuyruk süresinin bazı bölgelerde 5-7 yıla çıktığı yönünde.
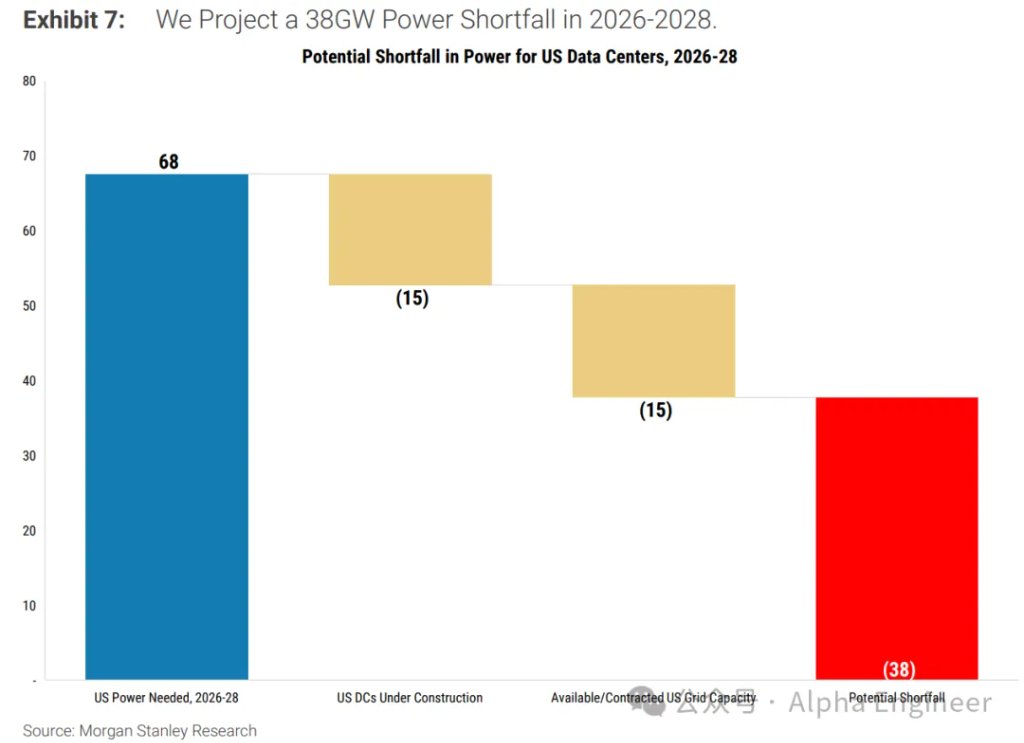
Bu bağlamda Morgan Stanley, elektrik erişiminin zaman değerinin (Time to Power) mevcut piyasa fiyatlandırma sapmasının en büyük olduğu alan olduğunu düşünüyor.
Arkasındaki mantık zinciri oldukça net: Veri merkezlerinin devreye alınması elektrik arzına bağlı → şebeke bağlantı kuyruğu 5-7 yıl → 1-3 yıl içinde elektrik sağlayabilen alternatif çözümler belirgin bir zaman arbitrajı değeri taşıyor.
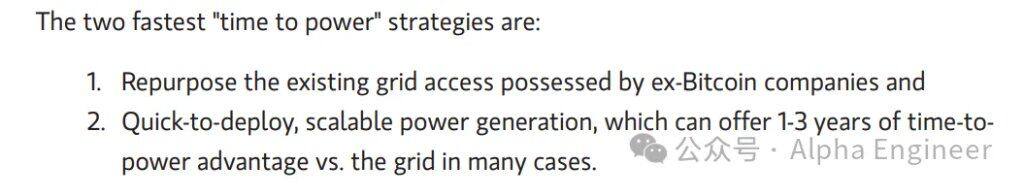
Morgan Stanley'in tanımladığı iki temel "darboğaz giderme" yolu:
· Bitcoin madencilik tesisleri: Bu şirketler halihazırda önemli şebeke bağlantı kapasitesine ve fiziksel araziye sahip olup, doğrudan veri merkezi kullanımına dönüştürülebilir: 10-19 GW.
· Hızlı dağıtımı destekleyen enerji üretim çözümleri: Şebeke bağlantısına kıyasla 1-3 yıl zaman avantajı sağlar; doğal gaz türbinleri 15-20 GW, yakıt hücreleri 5-8 GW katkı sağlayabilir.
Doğal gaz türbinleri, yakıt hücreleri, nükleer santral doğrudan tedariki ve Bitcoin madencilik tesisi dönüşümü gibi "Time-to-Power" çözümleri olasılık ağırlıklı hesaplamaya dahil edilse bile, orta senaryoda hâlâ yaklaşık 1 GW net açık kalırken, kötümser senaryoda açık 11 GW'a genişliyor.
Başka bir deyişle, Hyperscaler'ların şu anda en çok ihtiyaç duyduğu şey Capex değil, elektrik erişimi olan fiziksel alan, yani "Powered Shell"dir.
Morgan Stanley araştırması, piyasanın bu tür Powered Shell Provider hedeflerini yeterince fiyatlandırmadığını düşünüyor.
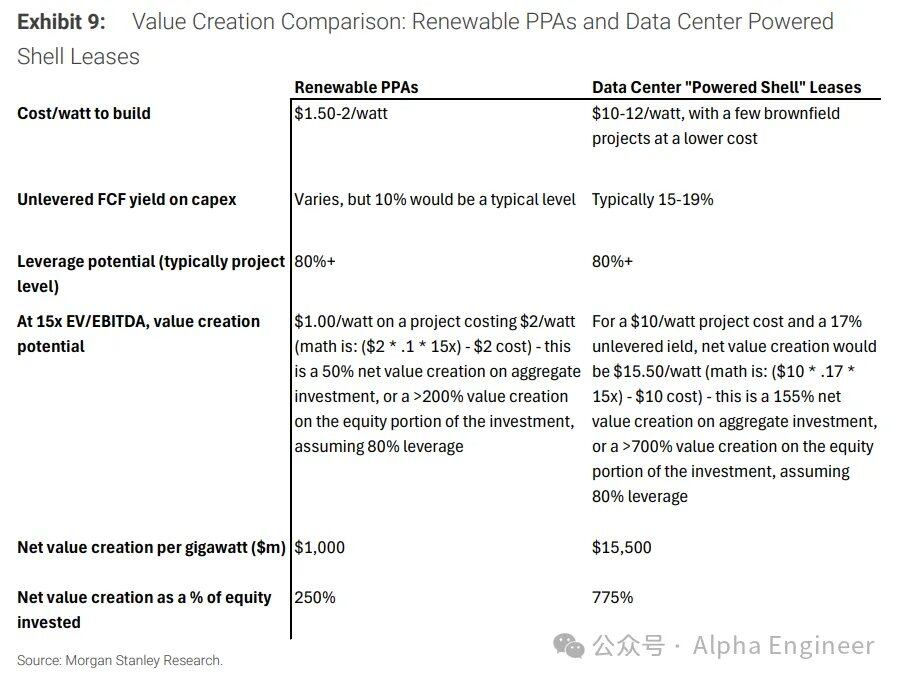
Bu düşük değerlemeyi ölçmek için Morgan Stanley, geleneksel yenilenebilir enerji PPA'larını referans kıyas olarak kullanarak karşılaştırma yapıyor, ayrıntılar aşağıdaki tabloda:
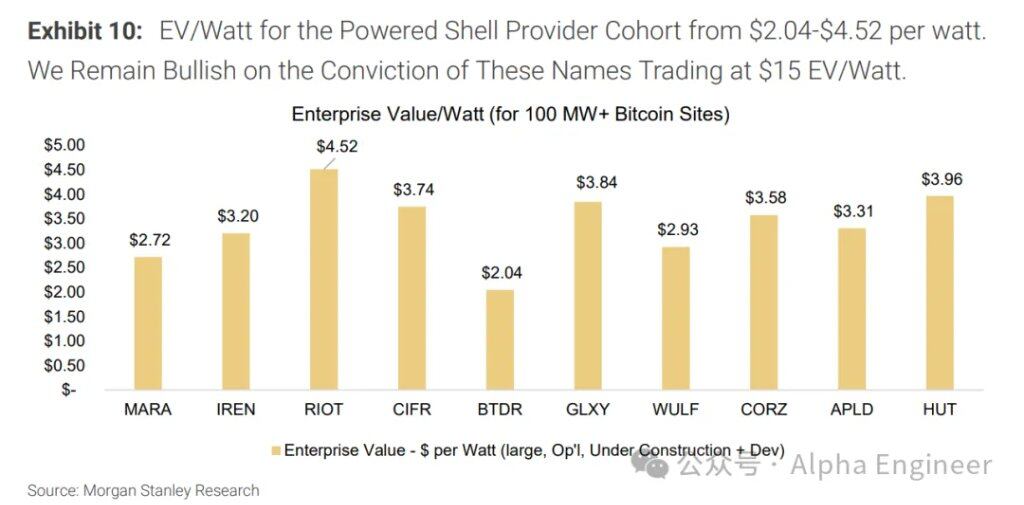
Şu anda bu tür Powered Shell Provider'ların EV/Watt değeri yalnızca $2-4 aralığında bulunuyor; TeraWulf, Cipher Mining, HUT 8, Riot Platforms, Applied Digital, Galaxy Digital gibi şirketler dahil.
Olgun veri merkezi operatörlerinin (Equinix, Digital Realty gibi) 20-25x EV/Watt referansına dayanarak, Morgan Stanley bu dönüşüm şirketlerine 15x EV/Watt indirimli hedef değerleme veriyor.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler