BIT ABD hisse senedi platformunun temel mimarisini çözümlemek: Gerçek ABD hisse senetleri neden önemlidir?

2026 yılında kripto platformları topluca ABD hisse senetlerine yönelmeye başladı.
Geçtiğimiz Cuma akşamı SpaceX'in ABD borsasında halka arz edilmesi, bu duyguyu neredeyse yeni bir zirveye taşıdı. Dünyanın en çok takip edilen teknoloji şirketlerinden biri olan SpaceX'in halka arzı, yalnızca bir sermaye piyasası olayı değil, aynı zamanda küresel bireysel yatırımcılar için bir "ABD hisse senedi giriş kapısı" stres testi haline geldi.
Bir yanda son derece yüksek piyasa ilgisi var. SpaceX'in ilk işlem gününde güçlü bir performans sergilemesi ve hisse fiyatının halka arz fiyatına göre belirgin şekilde yükselmesiyle, etrafındaki tartışmalar hızla geleneksel brokerlardan ve finans medyasından kripto topluluğuna yayıldı. Diğer yanda ise birçok yatırımcının daha doğrudan bir deneyim farkı var: Bazı platformlar daha önce SpaceX halka arzına katılımı büyük bir tantanayla duyurmuş olsa da, sonunda kullanıcılara gerçekten hisse payı veremedi ve yalnızca para iadesi yapmak zorunda kaldı.
Aslında bu örnek, bazı şeyleri çok iyi açıklıyor: Kripto platformlarının yürüttüğü ABD hisse senedi işleri, temelde gerçek ABD hisse senetlerini değil, yansıtılmış ABD hisse senetlerini işlemektedir. İşte tam da bu bağlamda, BIT'in profesyonel bir ABD hisse senedi platformu olarak nasıl çalıştığını analiz etmek ve parçalara ayırmak son derece gerçekçi bir anlam taşıyor.
BIT, aniden ortaya çıkmış yeni bir ABD hisse senedi işlem platformu değil. Öncülü Matrixport'tu ve daha önce ağırlıklı olarak kurumsal ve yüksek net değerli müşterilere hizmet veriyordu. Şubat 2026'da BIT, ABD hisse senedi işlem hizmetini başlattı; Mayıs ortasına gelindiğinde, BIT'in ABD hisse senedi işinin lansmanından yaklaşık 100 gün sonra, kullanıcı AUM'u 200 milyon doları aşmıştı.
BIT'in ABD hisse senedi ürününün en büyük özelliği, kullanıcıların gerçek ABD hisse senetlerini işlem görmesidir.
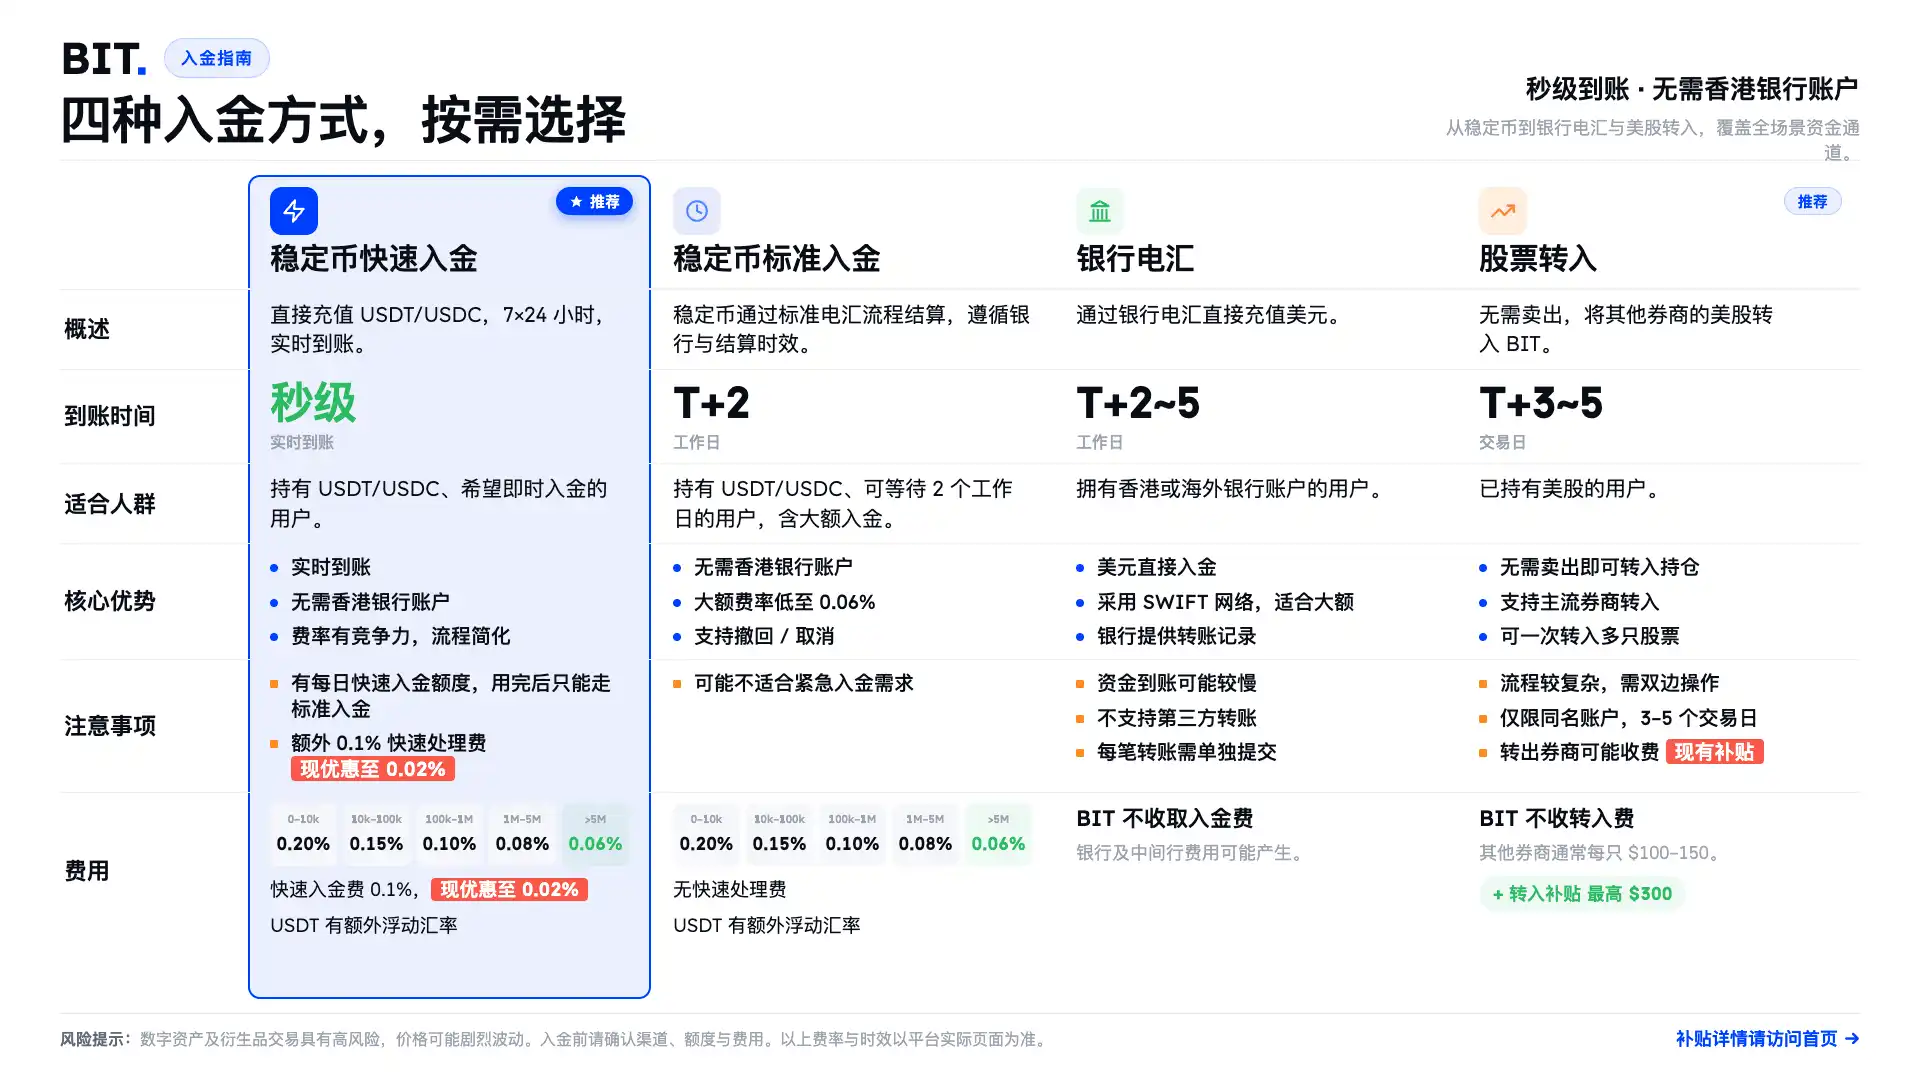
Bu, fon transferi aşamasında BIT'in kripto kullanıcıları ve ABD hisse senedi kullanıcılarının gerçek ihtiyaçlarına daha yakın olduğu anlamına geliyor. Kullanıcılar, USDT veya USDC ile hızlı stabilcoin transferi yaparak 7x24 saat, saniyeler içinde hesaba ulaşım sağlayabilir; ayrıca standart stabilcoin transferini seçip normal banka havalesi süreciyle takas yapabilir; yurt dışı banka hesabı olanlar ise doğrudan banka havalesiyle dolar yatırabilir.
Daha da özel olanı, BIT'in hisse senedi transferini de desteklemesidir. Yani, başka bir brokerda ABD hisse senedi bulunduran kullanıcıların, önce hisselerini satıp fonları çekmeleri ve ardından yeniden alım yapmaları gerekmez; mevcut ABD hisse senedi portföylerini doğrudan BIT'e aktarabilirler.
Satın aldığınız yansıtılmış ABD hisse senetleri, ne kadar temettüyü kaçırdınız?
Artık ABD hisse senetlerini listeleyen kripto işlem platformları, temelde "geçmişte kripto kullanıcılarının ABD hisse senedi piyasasına girişinin sorunsuz olmaması" sorununu çözebiliyor. Ancak yeni sorun şu ki, aslında birçok kullanıcı, çeşitli kripto platformlarında satın aldıklarının gerçek ABD hisse senetleri değil, daha çok yansıtılmış ABD hisse senetleri olduğunu bilmiyor.
Hisse senedi endekslerini yansıtan ürünler ile gerçek ABD hisse senetleri arasındaki farkı ayırt etmek her zaman kolay değildir ve işlem arayüzünde hemen fark edilmeyebilir. Gördüğünüz şeyler NVDA, AAPL, MSFT olabilir; hepsi bir mum grafiği, bir alım butonu ve hesabınızdaki kâr/zarar değişimleridir.
Kısa vadeli işlemlerde bu fark çok belirgin olmayabilir. Fiyat doğru takip ediliyorsa, likidite yeterliyse ve işlemler sorunsuz gerçekleşiyorsa, çoğu kişi altta yatan yapıyı sorgulamaz. Ancak kullanıcının hedefi "bir fiyat hareketinden yararlanmak" değil de "bir varlık sınıfına yatırım yapmak" olduğunda, bu fark büyük önem kazanır.
Çünkü gerçek bir hisse senedine sahip olmak, kullanıcının yalnızca bir fiyat sistemine girmesi değil, aynı zamanda daha fazla hakka sahip olması anlamına gelir. Bunlar arasında temettü, oy hakkı, şirket eylemleri, menkul kıymet saklama, takas ve mutabakat ile olağanüstü durumlarda yatırımcı koruması yer alır. Bir fiyat sözleşmesi, fiyat artış ve düşüşlerini kopyalayabilir ancak bir hisse senedinin menkul kıymet varlığı olarak arkasındaki hak zincirini tam olarak kopyalaması zordur.
Bu nedenle, çoğu kripto işlem platformunda satın aldığınız NVIDIA hisseleri aslında "NVIDIA hissesine sahip olmak" olarak kabul edilmez.
İşte bu, 2026 yılında kripto platformlarının ABD hisse senedi piyasasına girmesiyle en çok tartışılması gereken dönüm noktasıdır.
En somut örnek temettüdür.
ABD hisse senetleri sadece fiyat artış ve düşüşlerinden ibaret değildir. Birçok şirket ve ETF'in uzun vadeli getirisinde temettü önemli bir bileşendir. Fidelity'nin istatistiklerine göre, uzun vadede temettüler S&P 500'ün toplam getirisine yaklaşık %40 katkı sağlamaktadır.
100 milyon dolar üzerinden birkaç somut örnek hesaplarsak daha net anlaşılır.
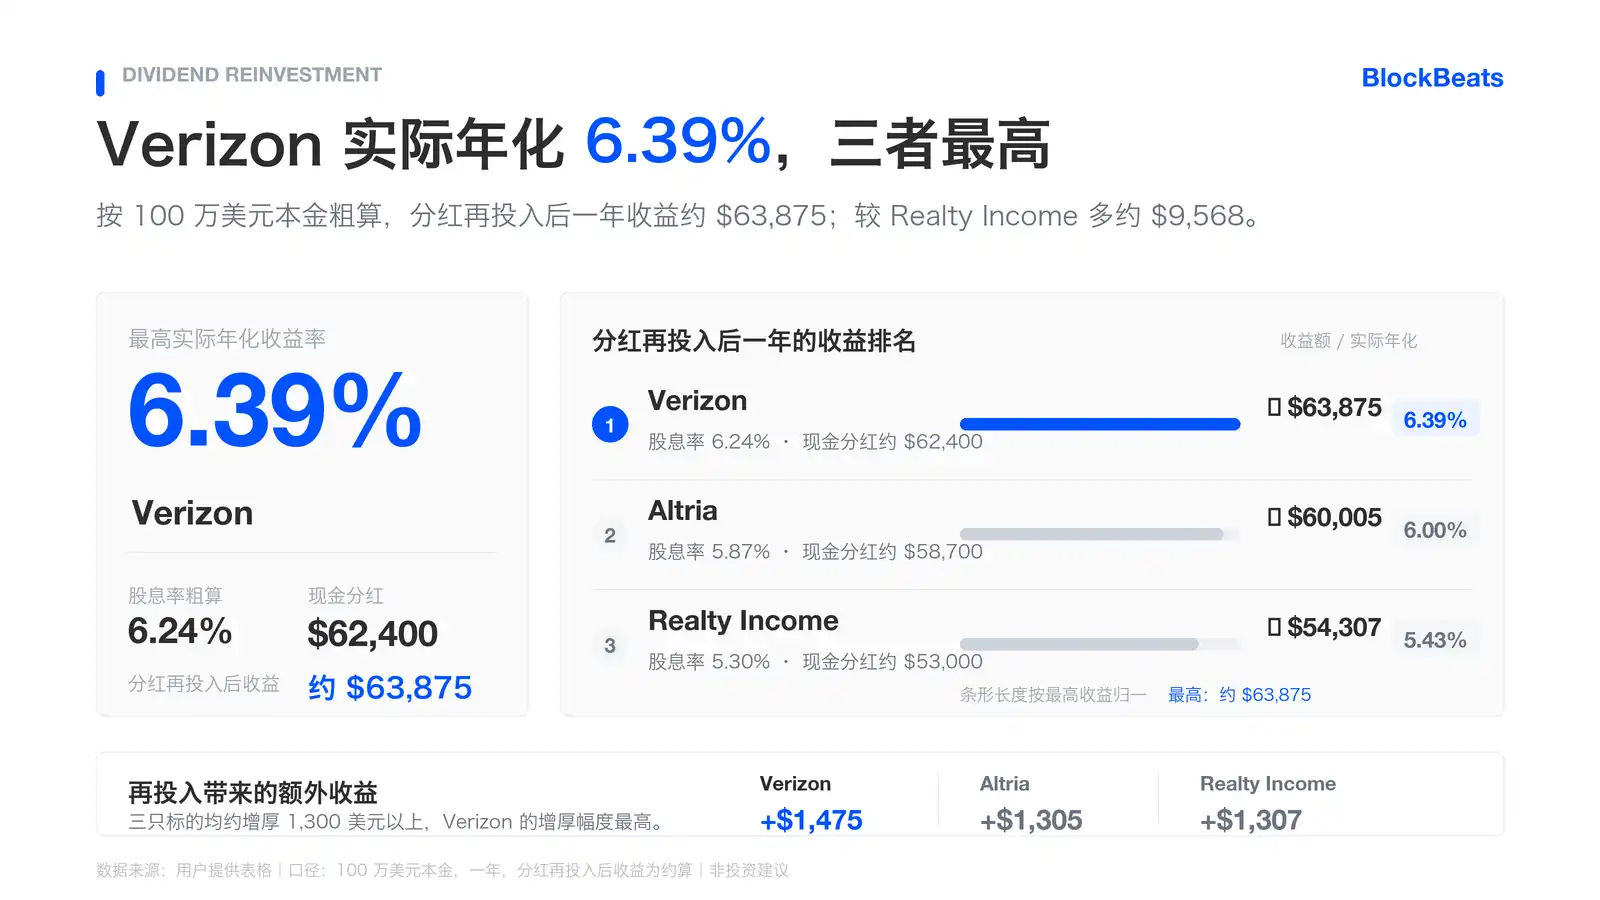
Örneğin, yüksek temettü veren bazı ABD hisselerini ele alalım. Altria'nın yıllık hisse başına temettüsü yaklaşık 4,24 dolardır. 2026 Haziran başındaki hisse fiyatına göre kabaca hesaplandığında, 100 milyon dolarlık bir yatırımın bir yıllık vergi öncesi nakit temettüsü yaklaşık 58.700 dolar olup, yıllık temettü verimi yaklaşık %5,87'dir. Verizon'un en son çeyreklik temettüsü yıllık bazda hisse başına yaklaşık 2,83 dolardır. Aynı şekilde 100 milyon dolarlık bir yatırımın bir yıllık vergi öncesi nakit temettüsü yaklaşık 62.400 dolar olup, yıllık temettü verimi yaklaşık %6,24'tür. Aylık temettü dağıtan Realty Income gibi şirketlerde yıllık hisse başına temettü yaklaşık 3,246 dolardır. 100 milyon dolarlık bir yatırımın bir yıllık vergi öncesi nakit temettüsü yaklaşık 53.000 dolar olup, yıllık temettü verimi yaklaşık %5,3'tür ve aylık olarak ödenir.
Bu sadece temettüyü ayrı olarak ele aldığımızda elde edilen sonuçtur.
Eğer bu temettüler çekilmeyip aynı hisse senedine yeniden yatırılırsa, bileşik getiri daha da yüksek olur. Vergi öncesi, hisse fiyatının değişmediği, temettü oranının sabit kaldığı ve temettülerin hesaba geçer geçmez yeniden yatırıldığı varsayımıyla kabaca hesaplandığında, 100 milyon dolarlık Altria yatırımı bir yıl sonra yalnızca temettü ve yeniden yatırımdan yaklaşık 60.000 dolar getiri sağlar; bu da yaklaşık %6 getiri oranına denk gelir. Verizon'da çeyreklik temettü yeniden yatırımı ile bir yıllık getiri yaklaşık 63.900 dolar olup, getiri oranı yaklaşık %6,39'dur. Realty Income'da aylık temettü nedeniyle yeniden yatırım sıklığı daha yüksektir ve bir yıllık getiri yaklaşık 54.300 dolar olup, getiri oranı yaklaşık %5,43'tür.
Daha tanıdık teknoloji hisselerine geçsek bile, temettü oranları yüksek temettü veren hisseler kadar abartılı olmasa da fark yine de mevcut. NVIDIA artık daha çok bir büyüme hissesi gibi; temettü oranı oldukça düşük. 1 milyon dolar bir yıl boyunca tutulduğunda, vergi öncesi temettü yaklaşık 4.900 dolar olup, bu da yıllık %0,49 temettü oranına denk geliyor. Microsoft biraz daha olgun; 1 milyon dolar bir yıl boyunca tutulduğunda, vergi öncesi temettü yaklaşık 8.700 dolar olup, yıllık %0,87 temettü oranına karşılık geliyor. Bu rakamlar yüksek temettü veren hisseler kadar göz alıcı görünmese de, yine de gerçek hisse senedi getirisinin bir parçasıdır.
(Unutulmamalıdır ki, farklı platformlar temettü oranlarını farklı şekillerde gösterebilir. Bazı platformlar Dividend Yield kullanır, yani cari veya en son temettüyü yıllıklandırıp hisse fiyatına böler; bazı platformlar ise Dividend Yield TTM kullanır, yani geçmiş 12 aydaki fiili temettüyü cari hisse fiyatına böler. Bu nedenle aynı hisse senedi için farklı platformlarda görülen temettü oranları farklılık gösterebilir. Yukarıdaki hesaplama esas olarak nakit akışı seviyesini göstermek amacıyla yapılmış olup, cari temettü seviyesinin yıllıklandırılmış kaba bir hesaplama yöntemini kullanmaktadır.)
Varlık dağılımına odaklanan birçok fon için bu tür hisselerin cazibesi sadece hisse fiyatı değildir. Özellikle fon büyüklüğü 1 milyon dolar, 10 milyon dolar veya daha yüksek seviyelere ulaştığında, temettüler artık "küçük para" olmaktan çıkar ve oldukça cömert bir sürekli nakit akışı haline gelir.
Bu aynı zamanda fiyat yansıması ile gerçek varlık yolu arasındaki en kolay gözden kaçan farktır.
Kullanıcı, menkul kıymet hesabında gerçek hisse senetlerine sahipse, temettüler şirket işlemleri ve aracı kurum hesabı aracılığıyla portföye girebilir. Kullanıcı tokenize edilmiş hisse senetleri, CFD veya belirli bir fiyat yansıma ürünü satın alırsa, temettülerin nasıl yansıtılacağı tamamen ürün kurallarına bağlıdır. Bazı ürünler, temettülerin ekonomik etkisini net değer ayarlaması, fiyat düzeltmesi veya başka mekanizmalar yoluyla yansıtabilir, ancak bu, hissedar hesabına nakit temettü almakla aynı şey değildir.
Temettülerin yanı sıra, gözden kaçan bir diğer fark da transfer işlemidir.
Birçok CEX'teki ABD hisse senedi ürünü, özünde platformun iç sağladığı bir tür fiyat maruziyetidir. Kullanıcılar alım satım yapabilir, ABD hisse senedi fiyatına yakın kar/zarar değişimlerini görebilir, ancak bu tür ürünler genellikle pozisyonların başka bir aracı kuruma veya saklama hesabına transfer edilmesini desteklemez. Başka bir deyişle, kullanıcı bu platformdan ayrılmak isterse, çoğu zaman önce satış yapması, ardından parayı transfer etmesi ve daha sonra başka bir platformda yeniden alım yapması gerekir.
Bu, gerçek ABD hisse senedi hesabındaki pozisyonlarla aynı şey değildir. Gerçek hisse senetlerinin transfer edilebilmesinin nedeni, arkasında net bir menkul kıymet hesabı, saklama ilişkisi ve takas/teslimat zincirinin bulunmasıdır. Varlıklar, yalnızca platform içindeki bir dizi muhasebe kaydı değil, uyumlu menkul kıymet sistemleri içinde taşınabilir.
BIT'in transfer desteği sunmasının temel nedeni de budur: ABD hisse senedi ürünlerinin altında yatan yapı, yalnızca fiyat yansıması değil, gerçek ABD hisse senedi varlıklarına ve ilgili saklama altyapısına dayanır. Bu nedenle, kullanıcılar yalnızca platform içinde alınıp satılabilen bir fiyat sözleşmesine değil, daha eksiksiz varlık özelliklerine sahip bir ABD hisse senedi pozisyonuna sahip olur.
Bu fark, gün içi işlemlerde belirgin olmayabilir, ancak uzun vadeli yatırımcılar için kritiktir. Sermaye büyüklüğü arttıkça ve elde tutma süresi uzadıkça, kullanıcıların şu soruyu sorması gerekir: Bu varlık platformdan ayrılabilir mi, başka bir saklama sistemine geçebilir mi ve gerçek bir menkul kıymet gibi taşınıp yönetilebilir mi?
Elbette, haklar ne kadar eksiksizse, platformdan beklenenler de o kadar yüksek olur.
「Sahne」Arkasında BIT'in Spesifik Mekanizması
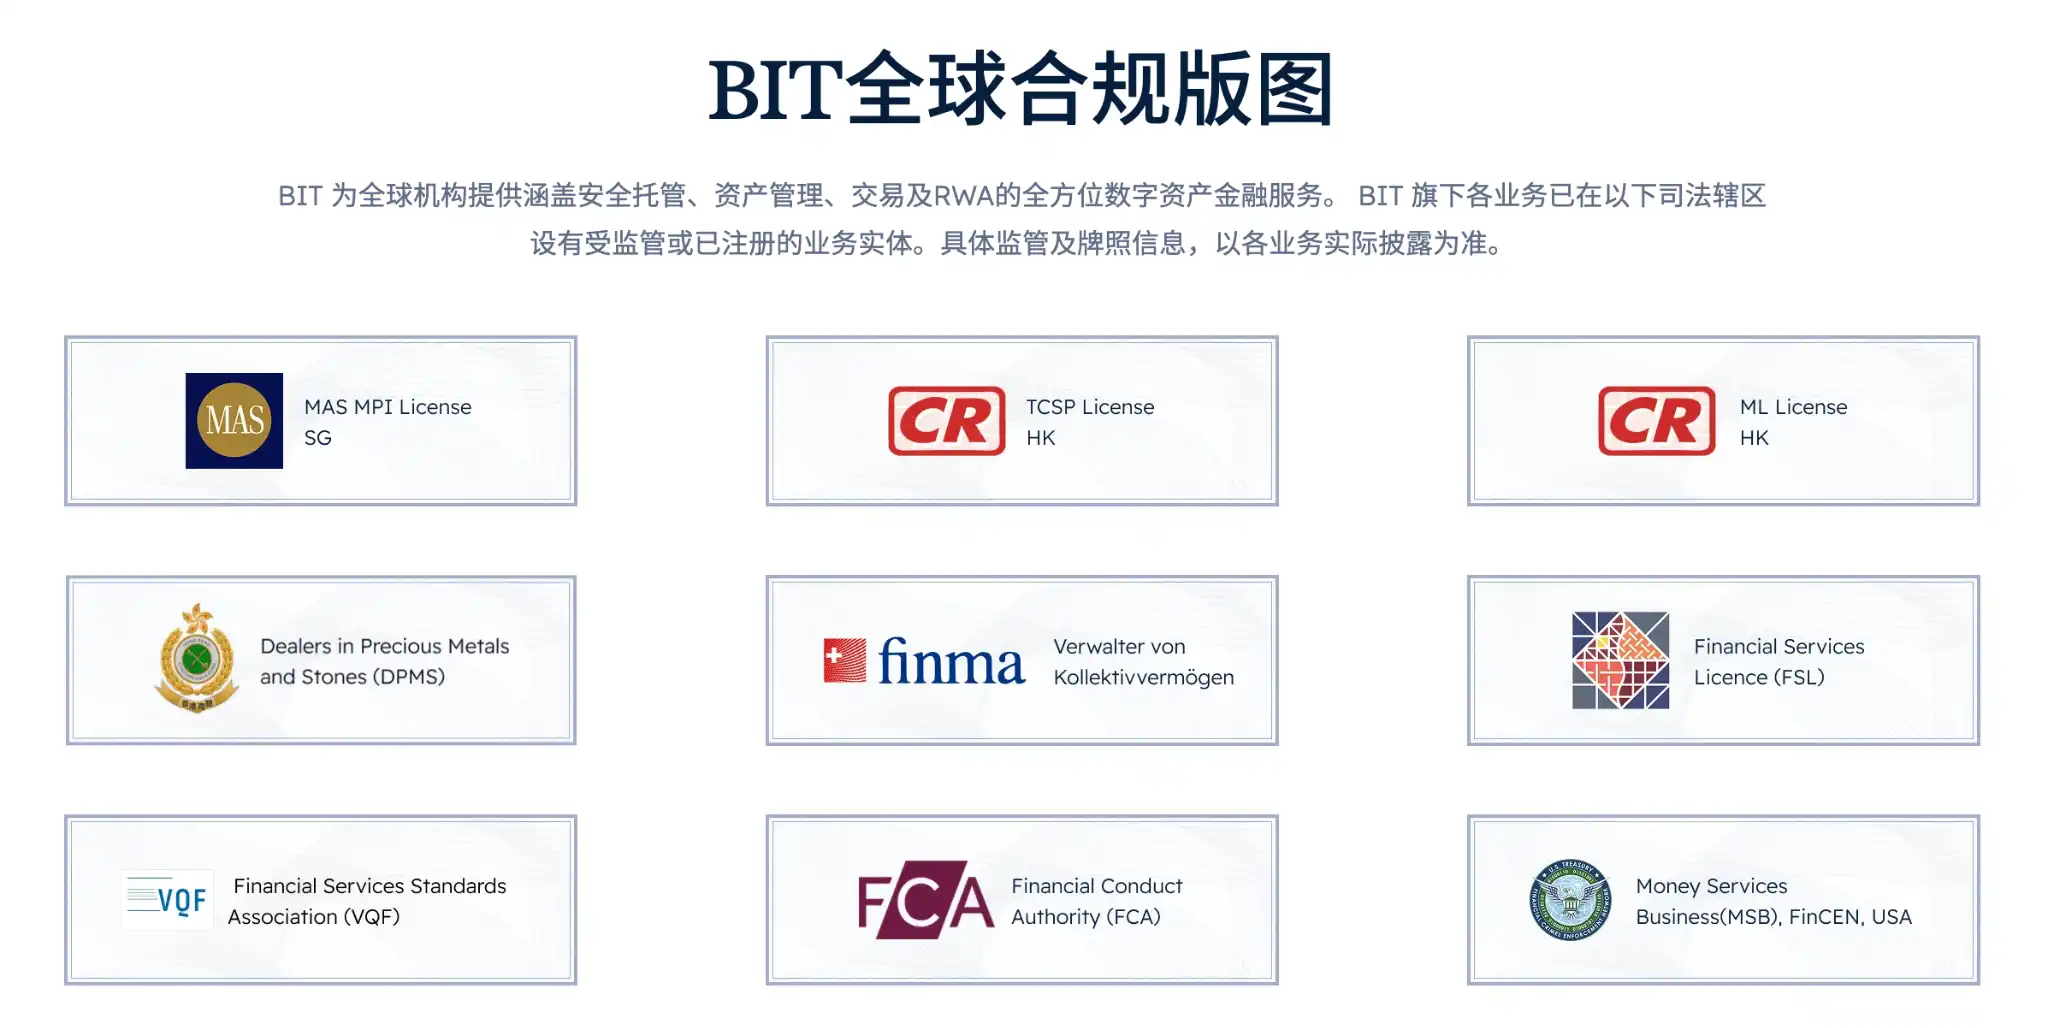
BIT'in kamuya açık bilgilerine göre, ABD hisse senedi hizmeti, hisseleri platform içi fiyat sözleşmelerine dönüştürmek yerine, Matrix Gelephu ve ABD lisanslı brokerler ile takas ortakları aracılığıyla kullanıcıları ABD menkul kıymet ticareti ve takas sistemine dahil eder. BIT, RQD Clearing, Atomic Vaults Securities gibi ABD broker-bayi/takas ortaklarını ve DTC transfer yolunu açıklamıştır.
ABD hisse senedi ticaretini operasyonel detaylara ayırırsak, en temel altyapı DTCC'dir.
DTCC, sıradan kullanıcıların her gün karşılaştığı bir isim değildir, ancak neredeyse her ABD menkul kıymet işleminin arka işlemleri, onun yan kuruluş sistemi olmadan gerçekleşemez. DTC, menkul kıymetlerin merkezi saklamasından sorumludur. Basitçe söylemek gerekirse, ABD hisse senetleri, alıcı ve satıcı arasında fiziksel sertifikalar gibi taşınmaz; bunun yerine, DTC sistemi içinde elektronik kayıt yoluyla transfer edilir. DTCC'nin Haziran 2025'te açıkladığı verilere göre, DTC'nin sakladığı varlıklar 100 trilyon doları aşmıştır.
NSCC ise takastan sorumludur. Hisse senetleri, ETF'ler, şirket tahvilleri, belediye tahvilleri, ADR'ler gibi çok sayıda brokerlar arası işlemi işler. DTCC'nin 2024 yıllık raporuna göre, NSCC günlük ortalama 2,219 trilyon dolar değerinde işlem işlemektedir. Daha da önemlisi, NSCC, çok taraflı netleştirme yoluyla piyasadaki çok sayıda alım-satım emrini daha az sayıda nakit ve menkul kıymet teslimat yükümlülüğüne indirger. DTCC, NSCC'nin günlük olarak takas edilmesi gereken ödeme miktarını ortalama %98 oranında azalttığını belirtmektedir.
Buradaki en kritik mekanizma CCP novation'dır. Normal bir işlemde alıcı ve satıcı birbirlerine karşı taraf riski üstlenir: Alıcı satıcının hisseleri teslim edememesinden, satıcı ise alıcının ödeme yapamamasından endişe eder. NSCC'nin merkezi takas sistemine girildiğinde, NSCC aradaki merkezi karşı taraf haline gelir ve hukuki ilişki "alıcı-satıcı"dan "alıcı-NSCC, NSCC-satıcı"ya dönüşür. Yani NSCC araya girerek piyasadaki sayısız ikili kredi riskini daha standart ve yönetilebilir bir takas riskine dönüştürür.
İşte bu nedenle ABD hisse senedi piyasası bu kadar büyük işlem hacimlerini kaldırabilmektedir.
OCC esas olarak opsiyonlar gibi türev ürünlerin takasını üstlenirken, FICC ise ABD Hazine tahvilleri, kurumsal tahviller, MBS gibi sabit getirili ürünlerin takasından sorumludur. Sıradan hisse senedi alım satımlarında kullanıcılar OCC ve FICC'yi doğrudan hissetmeyebilir, ancak bu kurumlar ABD sermaye piyasasının arka uç altyapısını oluşturur. Ön tarafta bir "satın al" butonu varken, arka planda aslında net bir iş bölümüne sahip bir dizi finansal makine çalışır.
Kripto platformları için bu sisteme girmek, yeni bir dil öğrenmek gibidir.
Kripto platformları cüzdanlar, eşleştirme, zincir üstü adresler, sürekli vadeli işlemler, fonlama oranları ve platform içi muhasebeye aşinadır; ABD hisse senedi piyasası ise broker-dealer, takas komisyoncusu, DTC, NSCC, SIPC, hesap yapıları, kurumsal işlemler ve takas-settlement süreçlerine aşinadır.
Her iki sistem de varlıkları ve işlemleri yönetir, ancak temel mantıkları farklıdır. İlki daha çok gerçek zamanlı bir deftere benzerken, ikincisi yasalar, hesaplar ve aracı kurumlar tarafından inşa edilmiş bir mülkiyet sistemidir.
Bu nedenle, gerçek ABD hisse senedi piyasasının zorluğu "veri akışının olup olmaması" veya "bir satın al butonu yapılıp yapılamaması" değil, platformun broker ve takas sistemine nasıl entegre olacağıdır.
Geleneksel menkul kıymet piyasalarında, brokerlerin takasa katılımı için birkaç model vardır. Birincisi self-clearing'dir; broker kendi takas üyesi olur ve işlemlerin arka ucunu kendisi yönetir; bu, yüksek sermaye, sistem, uyum ve risk yönetimi gerektirir. İkincisi fully disclosed introducing broker modelidir; tanıtıcı broker müşteri ve ön uçtan sorumluyken, takas komisyoncusu her müşteri için açık hesaplar açar, saklama ve takas işlemlerini yürütür. Üçüncüsü omnibus introducing broker modelidir; platform veya tanıtıcı broker, takas komisyoncusunda toplu hesap yapısı kullanır ve alt müşteri kayıtları tanıtıcı tarafından tutulur. Dördüncüsü DVP/RVP'dir (teslimata karşı ödeme / teslimata karşı tahsilat); daha çok kurumsal müşteriler ve saklama bankaları arasındaki menkul kıymet teslimat düzenlemelerinde kullanılır.
Doğrudan self-clearing, bir kripto-native platform için genellikle en gerçekçi ilk adım değildir. Daha uygulanabilir bir yol, ABD menkul kıymetler piyasasında halihazırda olgunlaşmış olan broker ve takas altyapısını kullanarak kullanıcı girişini, menkul kıymet hesaplarını, işlem yürütmeyi ve takas ile saklamayı birbirine bağlamaktır. Başka bir deyişle, sıfırdan yeni bir ABD hisse senedi piyasası yaratmak yerine, kripto kullanıcılarını ABD hisse senetlerinin mevcut finansal raylarına bağlamaktır.
Bu nedenle, mevcut işlem platformlarının toplu olarak "ABD hisse senedi trafiğini" üstlendiği bu aşamada, uyumluluk ve takas en önemli parçalar haline gelmiştir.
Sıradan kullanıcılar için, bu "sahne"nin arkasındaki belirli mekanizmalar her zaman fark edilmeyebilir. Kullanıcıların ilk gördüğü şey, muhtemelen satın alınıp alınamayacağı, hesaba ne kadar hızlı yansıdığı, işlem ücretlerinin ne kadar olduğu ve uygulamanın kullanım kolaylığıdır.
Ancak ABD hisse senetleri kısa vadeli işlem nesnelerinden uzun vadeli varlık tahsisine dönüştüğünde, mekanizmanın meşruiyeti önem kazanır.
Çünkü bir hisse senedini uzun süre elde tutan bir kullanıcı, yalnızca bugün ne kadar arttığıyla değil, aynı zamanda varlığın gerçekten kendisine ait olup olmadığı, temettü ve şirket işlemlerinin nasıl ele alındığı, menkul kıymet hesabının nerede olduğu, saklama ve takasın kim tarafından yapıldığı ve aşırı durumlarda varlıkları korumak için hangi mekanizmalara güvenilebileceğiyle de ilgilenir.
BIT'in ABD hisse senedi ürünlerindeki temel tercihi de budur: ABD hisse senetlerini gerçekten kripto kullanıcılarının varlık tahsisinin bir parçası haline getirmek, kaldıraçla yükseliş ve düşüş peşinde koşulan başka bir fiyat oyunu değil.
Matrixport'tan BIT'e "Genetik Devamlılık"
"Geçen yılın sonunda ürünü hazırlarken bile çok kararlı bir seçim yapmıştık. Bu seçim, aslında şirketin 7 yıllık kurumsal ve yüksek net değerli müşteri hizmeti geçmişinden ve uzun vadeli değer odaklı yaklaşımından geliyor."
BIT Brokerage iş birimi başkanı Elio Cui'nin yakın zamanda bir yuvarlak masa toplantısında söylediği gibi, BIT'in bu ürün hattını seçmesi, şirketin geçmişteki genetik yapısıyla ayrılmaz bir şekilde bağlantılıdır.
Sadece bu yıl piyasaya sürülen ABD hisse senedi işine bakıldığında, BIT kolayca aniden B2C pazarına giren yeni bir platform olarak anlaşılabilir. Ancak zaman çizelgesini biraz uzattığınızda, mantık çok daha net hale gelir. BIT, Matrixport'un marka yenilemesiyle oluşan yeni markadır ve Matrixport, 2019'dan beri uzun süredir kurumsal ve yüksek net değerli müşterilere hizmet vermekte olup, saklama, işlem, varlık ve servet yönetimi, likidite ve finansman, RWA gibi alanları kapsamaktadır.
Şu anda BIT'in yönettiği varlıklar 6 milyar doları aşmakta, aylık işlem hacmi 7 milyar doların üzerindedir ve müşterilere ödenen toplam faiz 2 milyar doları geçmiştir. Şirket değeri 1 milyar doların üzerinde olup, "2024 Hurun Küresel Tek Boynuzlu At Listesi" ve "2025 Singapur Fintech Tek Boynuzlu At Listesi"ne girmiştir.
Daha çok bilinen adıyla BIT'in kurucu ortağı ve başkanı Jihan Wu, aynı zamanda Bitdeer'ın CEO'su ve başkanıdır.
BIT, tipik bir trafik odaklı işlem platformu değildir.
Geçmişteki müşterileri daha çok kurumlar, profesyonel yatırımcılar ve yüksek net değerli kullanıcılardı. Bu tür müşterilerin ürünlerden beklentileri genellikle perakende işlem yapan kullanıcılardan farklıdır. Elbette getiriyi de önemserler, ancak varlıkların nerede olduğu, kimin sakladığı, risklerin nasıl ayrıştırıldığı, karşı tarafın kim olduğu, hesap yapısının net olup olmadığı ve uyum sınırlarının açıklanabilir olup olmadığı gibi konulara daha fazla önem verirler.
Büyük müşteriler "yüksek getiri" sözcüklerinden kolayca etkilenmezler. Daha çok, bir sorun çıktığında geriye dönük izleme yapılıp yapılamayacağı, varlık mülkiyetinin teyit edilip edilemeyeceği ve temel süreçlerin açıklanıp açıklanamayacağıyla ilgilenirler. Onlar için yavaş olmak bir kusur değildir. Çoğu zaman yavaşlık, risk yönetiminin bir parçasıdır.
BIT'in ABD hisse senedi işinin arkasındaki ürün felsefesi işte budur.
Bir şirketin DNA'sı eşleştirme, kaldıraç, trafik ve işlem hacmiyse, ABD hisse senedi piyasasına girerken doğal olarak daha hafif bir yol seçecektir: ABD hisselerini hızlı işlem yapılabilen bir fiyat ürünü haline getirmek. Bu, daha çok bir işlem platformuna benzer ve kısa vadeli işlem hacmi oluşturmayı kolaylaştırır.
Ancak bir şirketin yetenekleri daha çok kurumsal finansal hizmetlerden geliyorsa, ABD hisse senedi piyasasına girerken öncelikle "kullanıcıların nasıl işlem yapmasını sağlarız" değil, "bu varlık aslında nasıl elde tutulmalı" sorusunu düşünür.
Bu iki yaklaşım arasında mutlak bir üstünlük yoktur; sadece farklı ihtiyaçlara hizmet ederler.
İşlem odaklı kullanıcılar hız, dalgalanma ve girip çıkabilme esnekliği ister. Portföy odaklı kullanıcılar ise netlik, istikrar ve varlık zincirinin kesinliğini ister.
ABD hisse senetleri bu açıdan anlaşılmaya özellikle uygundur. ABD'de halka açık şirketlerin hisseleri, şirket kârı, nakit akışı, yönetim yapısı ve hissedar haklarından oluşan bir varlıktır. Uzun vadeli portföy yatırımcıları için bir hisse senedi satın almak, sadece bugünün ve yarının fiyat hareketlerini satın almak değil, aynı zamanda bu şirketin gelecekte yaratacağı değerin bir parçasını satın almaktır.
Kripto piyasasında platformlar, her türlü varlığı işlemleştirme konusunda çok başarılıdır. BTC işlem görebilir, ETH işlem görebilir, altın, ABD hisseleri, endeksler ve makro olaylar da işlem görebilir. Bu yetenek güçlüdür ve küresel sermayenin çeşitli varlık fiyatlarına daha hızlı erişmesini sağlar. Ancak bir yan etkisi de vardır: fiyatlar abartılır, haklar zayıflatılır.
BIT'in yapmak istediği ise bu hak kısmını geri getirmektir.
Bu aynı zamanda ABD hisse senedi işlerinin neden "gerçek portföy", "hissedar hakları" ve "doğrudan aracı kurum bağlantısı" üzerine odaklandığını da açıklar. Amaç, yüksek dalgalanmalı bir işlem alanı yaratmak değil, stablecoin kullanıcılarının geleneksel piyasalardaki en olgun ve en yaygın varlık sınıfına daha sorunsuz bir şekilde geçiş yapmasını sağlamaktır.
Yavaş Olmak Hızlı Olmaktır
Kripto sektöründe hız genellikle bir erdemdir. Yeni bir anlatı ortaya çıktığında platformun hızlı olması gerekir; yeni bir varlık popüler olduğunda listelenmesi hızlı olmalıdır. Kullanıcılar hızlı girip çıkmak ister, piyasa ise hızı, dalgalanmayı ve tepki yeteneğini ödüllendirir. Yüz kat, bin kat, on bin kat; hızlı, isabetli ve sert olmak bu sektörün en aşina olduğu dildir.
Bu nedenle, bir kripto platformu gerçek ABD hisseleri, gerçek menkul kıymet hesapları ve gerçek takas sistemi sunacağını söylediğinde, bu kulağa pek de çekici gelmez.
Bir kripto platformu için en hızlı yol elbette fiyat girişi yapmaktır. ABD hisse senedi fiyatlarını entegre edip bunları işlem çiftleri, token'lar veya sözleşmeler haline getirerek ürünü hızla çalışır hale getirebilirsiniz. Kullanıcılar borsalardaki spot, perpetual, kaldıraç, fonlama oranı ve 7/24 işlem yapma alışkanlığına zaten sahiptir; bu yol doğal olarak en kolay olanıdır ve kısa sürede ses getirmeyi sağlar.
Ancak finansal ürünler nihayetinde kullanıcı deneyimine, özellikle de kritik anlardaki deneyime dayanmalıdır.
Bu yazının başında belirtildiği gibi, SpaceX'in halka arz gecesi bunun mükemmel bir örneğidir. Popüler bir IPO geldiğinde, birçok platform önceden büyük bir tanıtım yapar, kullanıcılar da zaman, dikkat ve hatta sonucu beklemek için para harcar. Ancak sonunda hisse alınamazsa ve sadece para iadesi yapılırsa, kullanıcılar sadece bir katılım fırsatını kaybetmekle kalmaz, aynı zamanda bekleme süresi boyunca harcanan zaman maliyeti ve fırsat maliyetini de kaybeder. Piyasa, kullanıcıların beklemesi nedeniyle durmaz; gerçek işlem pencereleri genellikle sadece birkaç saattir.
Bu nedenle istikrarlı, güvenilir ve uygulanabilir olmak, "hızlı görünmekten" daha önemlidir.
Büyük bir tantanayla IPO'ya katılımı duyurup sonunda yatırımcıları hayal kırıklığına uğratmaktansa, BIT'in yolu daha çok kullanıcılara sağlam ve güvenilir bir fırsat sunmaya dayanır. SpaceX'in halka arz gecesi BIT sistemi istikrarlı bir şekilde çalıştı ve kullanıcılar gerçek ABD hisse senedi işlem girişi üzerinden piyasa öncesi ve resmi işlemlere katılabildi; piyasa öncesinde alım yapan birçok yatırımcı, ilk günkü fiyat keşfinden kaynaklanan fırsatı yakaladı.
Hızın kutsandığı bir sektörde, hesap, takas, saklama, uyumluluk ve gerçek varlık yolları üzerinde yavaşça çalışmak pek dikkat çekici görünmeyebilir. Ancak finansta gerçekten önemli olan pek çok şey, posterlerde ve pazarlama söylemlerinde değil, emirlerin gerçekleşip gerçekleşmediği, varlıkların teyit edilip edilmediği, sistemin baskıya dayanıp dayanmadığı ve kullanıcıların pencere döneminde piyasaya gerçekten katılıp katılamadığı gibi ayrıntılarda ortaya çıkar.
Büyük sermaye ne kadar büyükse, sadece hıza bakmaz; uzun vadeli yatırım ne kadar uzun vadeli olursa, sadece getiri ekran görüntülerine bakmaz. Kurumsal ve yüksek net değerli müşterilerin gerçekten önemsediği şey, varlıkların nerede olduğu, hakların nasıl teyit edildiği, risklerin nasıl izole edildiği ve bir sorun çıktığında geriye dönük olarak takip edilip edilemeyeceğidir.
BIT'in ABD hisse senedi işinin asıl anlatmak istediği yol muhtemelen şu: En hızlı şekilde bir ABD hisse senedi fiyat girişi oluşturmak değil, daha sağlam bir yöntemle stabilcoin kullanıcılarını gerçek ABD hisse senedi varlık sistemine dahil etmek.
Yavaş olan hızlıdır.
Sorumluluk Reddi: Bu materyal yalnızca genel bilgi ve piyasa eğitimi amaçlıdır, herhangi bir yatırım tavsiyesi niteliği taşımaz ve herhangi bir menkul kıymet, ürün, platform veya hizmet için bir teklif, davet, tavsiye veya onay anlamına gelmez. ABD hisse senedi yatırımı; piyasa, likidite, saklama, takas ve mutabakat gibi riskler içerir. Yatırımcılar kendi durumlarına göre dikkatlice değerlendirmeli ve gerektiğinde profesyonel görüş almalıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler