Bank of America'dan Hartnett: "Haziran Fırtınası"na hazır olun, ABD TÜFE'si "balonu patlatacak"
Orijinal Başlık: "Bank of America'dan Hartnett: 'Haziran Fırtınası'na Hazır Olun, ABD TÜFE'si 'Balonu Patlatacak'"
Orijinal Yazar: Ye Zhen, Wall Street News
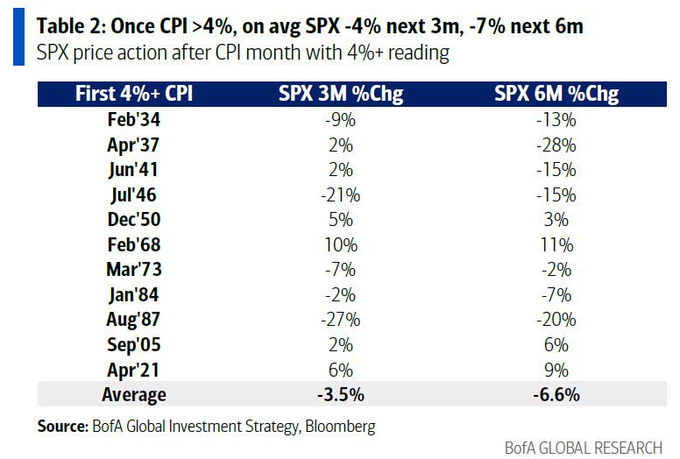
Bank of America stratejisti Hartnett uyarıyor: Önümüzdeki enflasyon verileri beklentileri aşarsa, bu doğrudan riskli varlıklarda satış dalgasını tetikleyecek. Tarihsel veriler, son 100 yılda TÜFE %4'ü aştığında, S&P 500 Endeksi'nin sonraki 3 ayda ortalama %4, 6 ayda ise ortalama %7 düştüğünü gösteriyor.
Ayrıca, piyasadaki "satış sinyali" giderek güçleniyor. SpaceX gibi devasa halka arzlar rekor düzeyde likidite çekecek ve küresel merkez bankalarının şahin dönüş riskiyle birleşince, teknoloji balonu aşırı kırılgan bir an yaşıyor.
ABD hisse senetleri Haziran ayında ciddi bir stres testiyle karşı karşıya. Bank of America stratejisti Michael Hartnett, yoğun bir dizi makro olay riski ve piyasa likiditesindeki keskin düşüşün küresel tahvil getirilerini önemli ölçüde yükseltebileceğini ve böylece mevcut teknoloji varlık balonunu patlatabileceğini uyarıyor.
Takipçi Masası'na göre Hartnett, en son raporunda, yakında açıklanacak ABD TÜFE verisinin bu "Haziran Fırtınası"nın temel katalizörü olduğunu belirtti. En son enflasyon verileri beklentileri aşarsa, bu doğrudan riskli varlıklarda satış mekanizmasını tetikleyecek. Tarihsel veriler, enflasyon kritik uyarı çizgisini aştığında, genellikle sonraki aylarda ABD referans endekslerinde derin bir düzeltmeye yol açtığını gösteriyor.
Aynı zamanda, küresel merkez bankalarının yoğun kararları ve açıklamaları piyasanın yönünü belirliyor. Özellikle, yeni Fed Başkanı Warsh liderliğindeki Federal Açık Piyasa Komitesi (FOMC) toplantısı yaklaşırken, politika duruşunun şahin veya güvercin eğilimi, ABD hisse senetlerinin ve uzun vadeli tahvil getirilerinin kaderini belirleyecek. Beklentilerin ötesinde herhangi bir sıkılaştırma sinyali yatırımcılar için ağır bir darbe olacak.
Piyasada aşırı yükseliş coşkusu yaşanırken, Bank of America'nın içsel duygu göstergesi güçlü bir "satış sinyali" verdi. Yaklaşan dev teknoloji şirketi halka arzlarının piyasa likiditesi üzerinde benzeri görülmemiş bir çekim yaratmasıyla birleşince, mevcut riskli varlıklar son derece kırılgan bir konumda bulunuyor.
Kritik Enflasyon Verisi Yaklaşıyor, ABD Hisse Senetleri Tarihsel Geri Çekilme Riskiyle Karşı Karşıya
10 Haziran'da açıklanacak ABD TÜFE verisi, piyasanın karşılaştığı ilk büyük sınav olacak.
Son üç ayda bu veri aylık ortalama %0,6, son altı ayda ise aylık ortalama %0,4 arttı. Mayıs ayı TÜFE'si aylık bazda %0,4'ün üzerinde (şu an piyasa beklentisi %0,5) artarsa, bu ABD TÜFE'sinin yıllık bazda %4'ü aşması ve ABD ara seçimleri öncesinde %5'e doğru ilerlemesi anlamına gelecek. Bu eğilim, riskli varlıkları son derece tedirgin edecek.
Tarihsel verilere göre, son 100 yılda TÜFE %4'ü aştığında, S&P 500 Endeksi takip eden 3 ayda ortalama %4, 6 ayda ise ortalama %7 düşüş yaşamıştır.
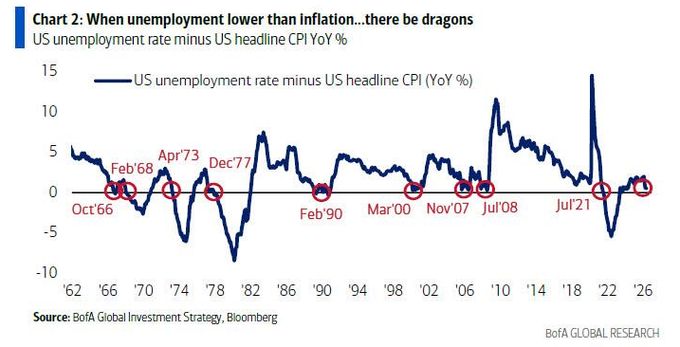
Göz ardı edilmemesi gereken bir diğer enflasyon göstergesi, işsizlik oranı ile TÜFE arasındaki kesişimdir.
Mayıs ayında, ABD işsizlik oranının (beklenti %4,3) enflasyon oranına (beklenti %4,2) eşit olması veya altına düşmesi gibi "son derece düşük olasılıklı ancak büyük etkili bir durum" söz konusu olabilir; bu, 1960'tan bu yana 7. kez yaşanacak. Enflasyonun işsizlik oranına yakın veya üzerinde olduğu yıllarda (1966, 1973, 2008 ve 2021 gibi) Fed genellikle faiz artırımına gider ve Wall Street bu yılları acı dolu anılarla hatırlar.
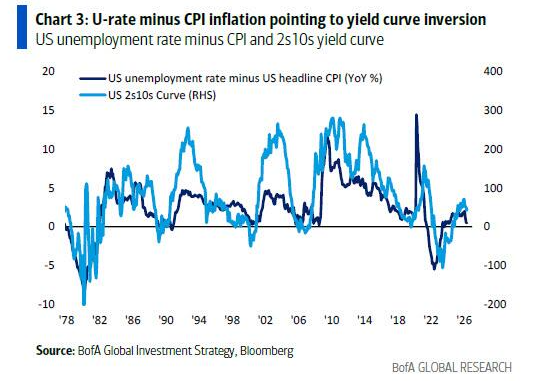
Ayrıca, işsizlik oranı eksi TÜFE farkı, ABD getiri eğrisi ile yüksek korelasyon gösterir ve şu anda yakın vadeli bir eğri tersine dönüşüne işaret etmektedir; bu da riskli varlıklar için olumsuz bir sinyaldir.
Küresel Merkez Bankalarının Yoğun Karar Dönemi, Tahvil Getirileri Refahı Sonlandırabilir
"Refah ve balonlar sonunda tahvillerle sona erer." Michael Hartnett raporunda bu mantığı yineledi.
Haziran ayındaki bir dizi olayın, İngiltere'nin 30 yıllık tahvil getirisini %6'nın, ABD'nin %5'in ve Japonya'nın %4'ün üzerine çıkarabileceği konusunda uyardı. Piyasada yüklü miktarda uzun pozisyon ve iyimser kâr beklentileri bulunduğundan, getirilerdeki ani yükseliş riskli varlıklar için kesinlikle olumsuzdur.
Küresel merkez bankaları şu anda enflasyon eğrisinin belirgin şekilde gerisinde kalmış durumda. 68 küresel merkez bankasından 46'sının mevcut enflasyonu, hedef veya hedef aralığının mutlak medyan değerini aşmıştır. Bu bağlamda, Avrupa Merkez Bankası'nın (ECB) 25 baz puan faiz artırma olasılığı %98 iken, Japonya Merkez Bankası'nın (BoJ) 25 baz puan faiz artırma olasılığı da %83'tür; BoJ'un, Japon yeninin 1 dolar karşısında 160 seviyesindeki "Maginot Hattı"nı kırmasını engellemek için buna acilen ihtiyacı vardır.
Warsh liderliğindeki 17 Haziran FOMC toplantısı, bu ayın en önemli iki olayından biri olarak görülüyor.
Piyasa şu anda bir politika ikilemiyle karşı karşıya: Warsh çok güvercin olursa, uzun vadeli getiriler %6'ya yönelecek; çok şahin olursa, S&P 500 Endeksi 7000 puan bölgesine geri çekilme riskiyle karşılaşacak; "Goldilocks" tarzı ılımlı bir tutum ise New York Borsası Bileşik Endeksi'nin (NYA) 24.000 puanlık tarihi zirveyi kırmasını sağlayabilir.
Wash'ın 2024'te belirttiği gibi, küresel merkez bankaları %3'e yakın enflasyon oranlarına karşı kayıtsız görünüyor, %2'lik enflasyon hedefi artık ciddiye alınmıyor ve bu taviz son derece tehlikeli.
Servet Etkisi Enflasyonu Körüklüyor, Aşırı Duygular 'Satış Sinyali'ni Tetikliyor
Makroekonomik düzeyde, ABD, servet ve borsa 'refah döngüsü' tarafından yönlendirilen bir K-şeklinde toparlanma yaşıyor.
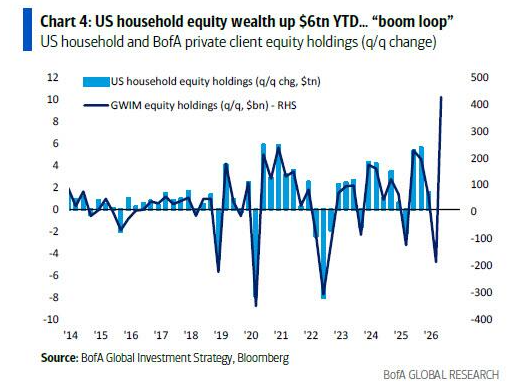
ABD'li hanelerin hisse senedi serveti yılbaşından bu yana 6 trilyon dolar arttı ve bu 'servet-fiyat sarmalı' doğrudan enflasyon baskılarını artırdı. Ekonomik refaha rağmen, seçmenlerin hisleri aynı değil ve Trump'ın enflasyon destek oranı şu anda Biden'ın en düşük seviyesinin altında.
Fon akışları açısından, yatırımcılar son dönemde aşırı bir teknoloji balonu kovalama eğilimi gösteriyor. Geçen haftaki verilere göre, 122 milyar dolar nakde, 390 milyar dolar tahvillere (tarihi bir rekor) ve 231 milyar dolar hisse senetlerine aktı. Aynı zamanda, kripto paralardan 2 milyar dolar, altından ise 3,1 milyar dolar çıkış oldu; bu, yatırımcıların teknoloji ve yarı iletken sektörlerini kovalamak için diğer varlıkları sattığını gösteriyor.
Aşırı fon akışları, Bank of America'nın Boğa/Ayı göstergesini 8,5'ten 8,7'ye yükselterek, iki hafta önce tetiklenen 'satış sinyali'nin daha da güçlenmesine neden oldu.
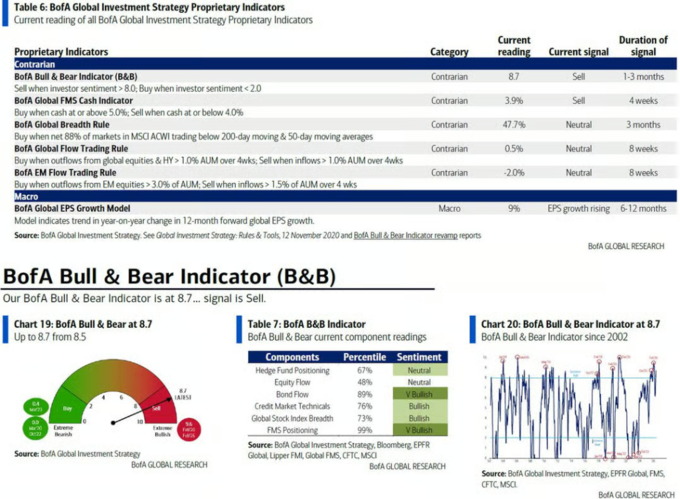
Tarihsel veriler, 2002'den bu yana 17 'satış sinyali' olayında, küresel hisse senedi piyasalarının sonraki 2 ila 3 ay içinde ortalama %2 ila %3 kaybettiğini ve maksimum düşüşün %15 ila %20'ye ulaşabileceğini gösteriyor. Ayrıca, küresel genişlik göstergeleri, küresel hisse senedi piyasalarının %48'inin aşırı alım bölgesinde olduğunu gösteriyor.
Dev Halka Arz Likiditeyi Çekiyor, Ekonomik Olmayan Olaylar Piyasa Dalgalanmasını Artırıyor
Makroekonomik verilerin yanı sıra, Haziran ayındaki en büyük ekonomik olmayan olay riski, sermaye piyasalarındaki devasa arzdan kaynaklanıyor.
SpaceX'in İlk Halka Arzı (IPO) önümüzdeki Cuma günü işlem görmeye başlayacak ve Anthropic, OpenAI'in ihraçları ve ilgili kilitlenme sürelerinin sona ermesiyle birlikte piyasadan rekor düzeyde likidite çekecek. Bu büyüklükteki bir likidite sıkışıklığı, bir piyasa katalizörü olarak merkez bankalarının kararlarını bile gölgede bırakabilir.
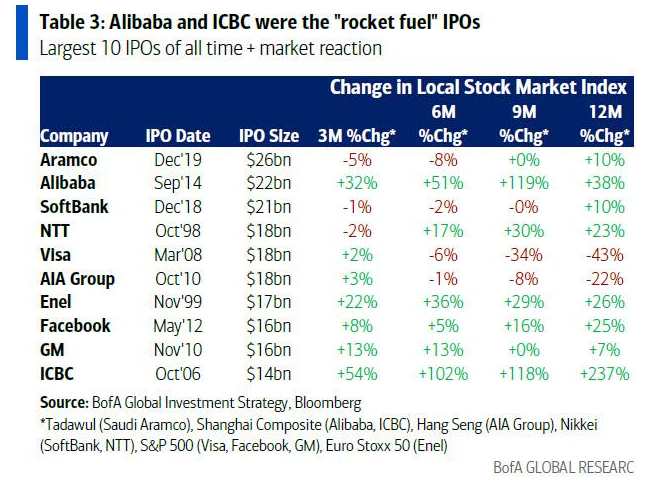
Tarihteki dev halka arzların piyasa üzerindeki etkisi konusunda farklı görüşler bulunuyor.
Alibaba ve ICBC'nin halka arzları piyasa için birer katalizör görevi görse de, Visa ve AIA'nın halka arzları piyasanın "tepe noktasına" ulaştığının işareti oldu. S&P 500 Endeksi ve Hang Seng Endeksi, bu halka arzların ardından 9 ila 12 ay içinde önemli ölçüde düşüş yaşadı.
Hartnett, bu siyasi yönelimin, Latin Amerika tahvil getirileri ve spreadlerinin tarihi düşük seviyelerde olmasının (Kasım 2007'den bu yana en düşük seviye olan 217 baz puana gerilemesi) temel nedeni olduğunu düşünüyor. Benzer bir siyasi sağa kayma eğilimi Avrupa'da da belirgin şekilde görülüyor.
Yatırımcılar için bu, küresel ekonomik politika tercihlerinde yakın zamanda derin ve maddi bir yeniden değerlendirme yaşandığı anlamına geliyor.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler