



Aave rsETH'yi tanıttığı gün Spark neden çekilmeyi tercih etti?
18 Nisan'da, Kelp DAO'nun çapraz zincir köprüsü bir saldırıya uğradı, saldırgan gerçek varlık desteği olmayan 11.650 rsETH'yı üretti ve ardından Aave'ye yatırıp WETH borç aldı. Birkaç saat içinde Aave Koruyucusu acil dondurmayı başlattı. Lookonchain'in zincir üstü tahminine göre, Aave V3 ve V4'ün karşı karşıya kaldığı potansiyel kötü senet toplamı yaklaşık 195 milyon ABD doları.
MakerDAO (Sky) ekosisteminde faaliyet gösteren borç verme protokolü SparkLend, zarar görmedi.
Bu, Spark ekibinin Aave'den daha zeki olduğu veya çapraz zincir köprüsündeki açığı önceden fark ettiği için değil. Spark'ın rsETH'den çıkma nedeni, 3 ay önceki bir yönetişim forumu gönderisinde yazılmış olup köprü sözleşmesinin güvenliğiyle hiçbir ilgisi yok.
Bu makalenin merkezi tarihi, 29 Ocak 2026'dır. Bu gün, Spark, rsETH'nin yeni arza erişimini durduran Spell adlı bir yönetişim işlemi gerçekleştirdi. Aynı gün, Aave'nin rsETH E-Mode'u resmen piyasaya sürüldü ve kullanıcıların rsETH'yi teminat olarak kullanarak WETH borç almalarına izin verildi, maksimum teminat oranı (%) 93'e ulaştı.
Bir çıkış, bir genişleme, hepsi aynı gün.
Spark'ın çıkış kararı, 16 Ocak 2026'da PhoenixLabs (Spark'ın ekosistemi yöneten kuruluş) tarafından sunulan bir yönetişim gönderisinden başladı. Çıkış nedeni açıktı, rsETH kullanım oranı düşüktü ve neredeyse tüm işlem hacmi aynı cüzdandan geliyordu (0xb99a zincir adresi), bu cüzdan sahibi ise wstETH veya weETH gibi alternatif teminatları kullanmayı tercih ettiğini belirtti. Yönetişim yazısında şu ifadeler yer aldı, "rsETH'den çıkış, SparkLend'in güvenlik marjını artırabilir, risk düzeltilmiş getiriyi artırabilir." Bu, periyodik bir varlık temizliği hareketiydi ve aynı anda tBTC, ezETH ve Gnosis Chain de dahil olmak üzere aynı anda çıkanlar vardı ve tek sebep "düşük kullanım oranı" idi.
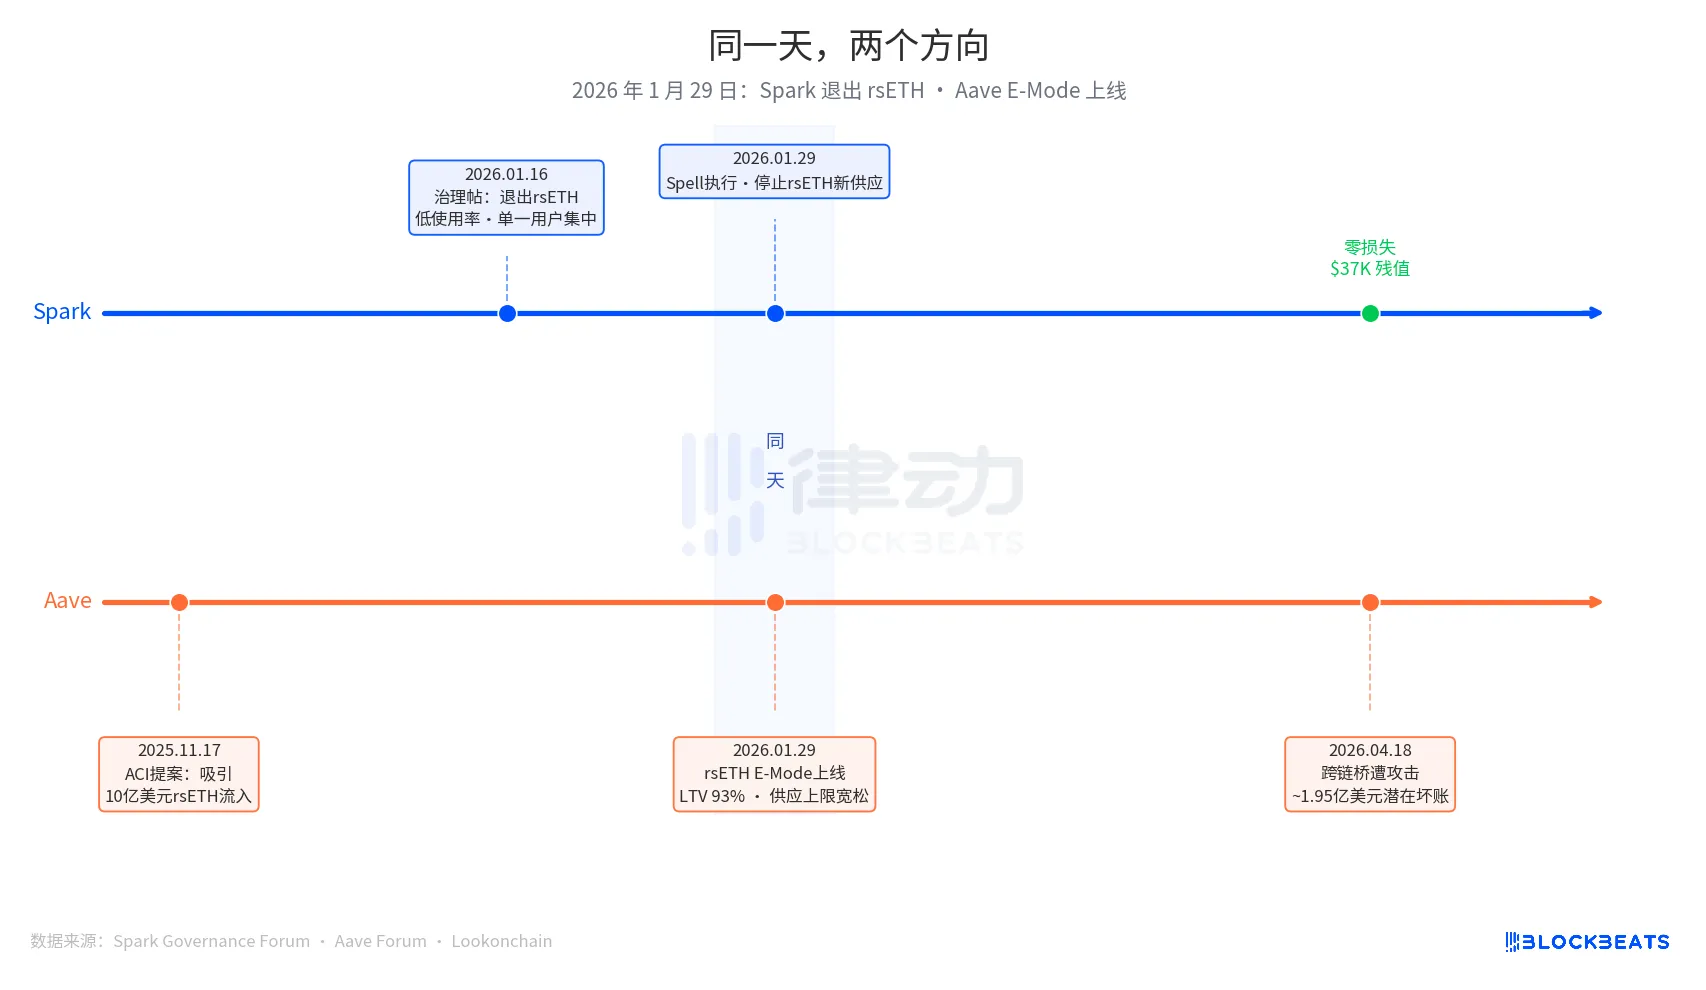
Aave'nin genişleme kararı, daha önce başladı, 17 Kasım 2025 tarihli ACI (Aave Chan Initiative - Marc Zeller liderliğindeki yönetişim teklif organizasyonu) tarafından başlatılan bir tekliften geldi. Teklif motivasyonu aşikardı, "WETH kullanım oranını geri kazanmak, beklenen 1 milyar ABD doları rsETH girişini çekmek." Chaos Labs, E-Mode LTV'sini (% 93), likidasyon eşiğini (% 95) belirleyen risk parametrelerini Ocak ayında tamamladı. Karar vermede yer alan kurumlar arasında ACI, Chaos Labs, LlamaRisk ve Aave topluluk oylama tarafları bulunmaktadır. Bu; farklı taraflarca itilen bir genişleme kararıydı ve belirli bir kurumun hatası değildi.
Üç ay sonra, piyasa sonucu verdi.
Aave'nin mevcut Şemsiye Sigorta mekanizmasında kullanılabilir fonlar yaklaşık 50 milyon ABD Doları, bu, 195 milyon ABD Doları tutarındaki olası kötü borcu %25 oranında karşılıyor. Zarar emme sırası şöyle: İlk olarak aWETH teminat sahipleri, ardından WETH mevduat sahipleri oranlarına göre pay alır, daha sonra stkAAVE ve DAO hazineye geçilir. Aave'nin TVL'si 26.4 milyar ABD Doları seviyesinden 19.8 milyar ABD Doları seviyesine geriledi ve bu panik çekilme işlemlerini içeriyordu. USDT piyasa kullanım oranı birkaç saat içinde %100'e ulaştı ve yaklaşık 3 milyar ABD Doları tutarında borçlanma ekledi.
Spark, SparkLend'in rsETH piyasasında, şu anda dondurulmuş değer 37,300 ABD Doları, yani 15.32 rsETH'dir. 0xb99a cüzdanı, 29 Ocak tarihinde yeni arzı durdurulduktan sonra neredeyse tamamı wstETH ve weETH'ye taşındı ve yönetim gönderisindeki tahminle tamamen örtüşüyordu.
Spark'in ortak kurucusu Sam MacPherson (@hexonaut), 19 Nisan tarihinde bir hatırlatma yaptı: rsETH'ye hiçbir risk maruziyeti olmadığını iddia etmek, gerçekten hiçbir risk maruziyeti olmadığı anlamına gelmez, etkilenen borç alma piyasasında teminatı bulunan kullanıcılar için dolaylı maruziyet hala mevcuttur. Spark doğrudan bir kayıp yaşamadı, ancak dolaylı riskler hala değerlendiriliyor.
Aynı gün iki protokol, tamamen zıt yönde kararlar aldı; Spark ve Aave'nin kimin doğru kararı verdiği konusunda değil, her iki sistem sorunun başlama noktasının tamamen farklı olmasından kaynaklanan bir durumdu.
Spark'in risk yönetimi mantığı, tetikleyicinin "Marjinal Maliyet Marjinal Getiriden Daha Fazla Olup Olmadığı" olduğu, kullanım oranının eşiğinin altında olması, tek bir kullanıcıya dayalı konsantrasyonunun belirli bir sınırı aşması, risk düzeltmesi sonrası getirinin belirli bir standartı karşılamaması halinde, varlığın çıkış adayı listesine girmesiydi. Bu, varlıkla ilgili güvenlik riski olup olmadığıyla ilgili değil, etkinlik odaklı bir sıkılaştırma mekanizmasıydı.
Aave'nin tetikleyici mantığı, "Pazar Büyüme Fırsatı" idi. WETH kullanım oranı düşüktü, rsETH piyasası hacmi yeterince büyüktü, E-Modu artış sermayesini çekebilirdi. Bu girişten başlayarak, parametrelerin yönü genişlemeye doğruydu, LTV %93, arz sınırı esnekti ve birden fazla yönetim organı birlikte itici güç oluşturuyordu.
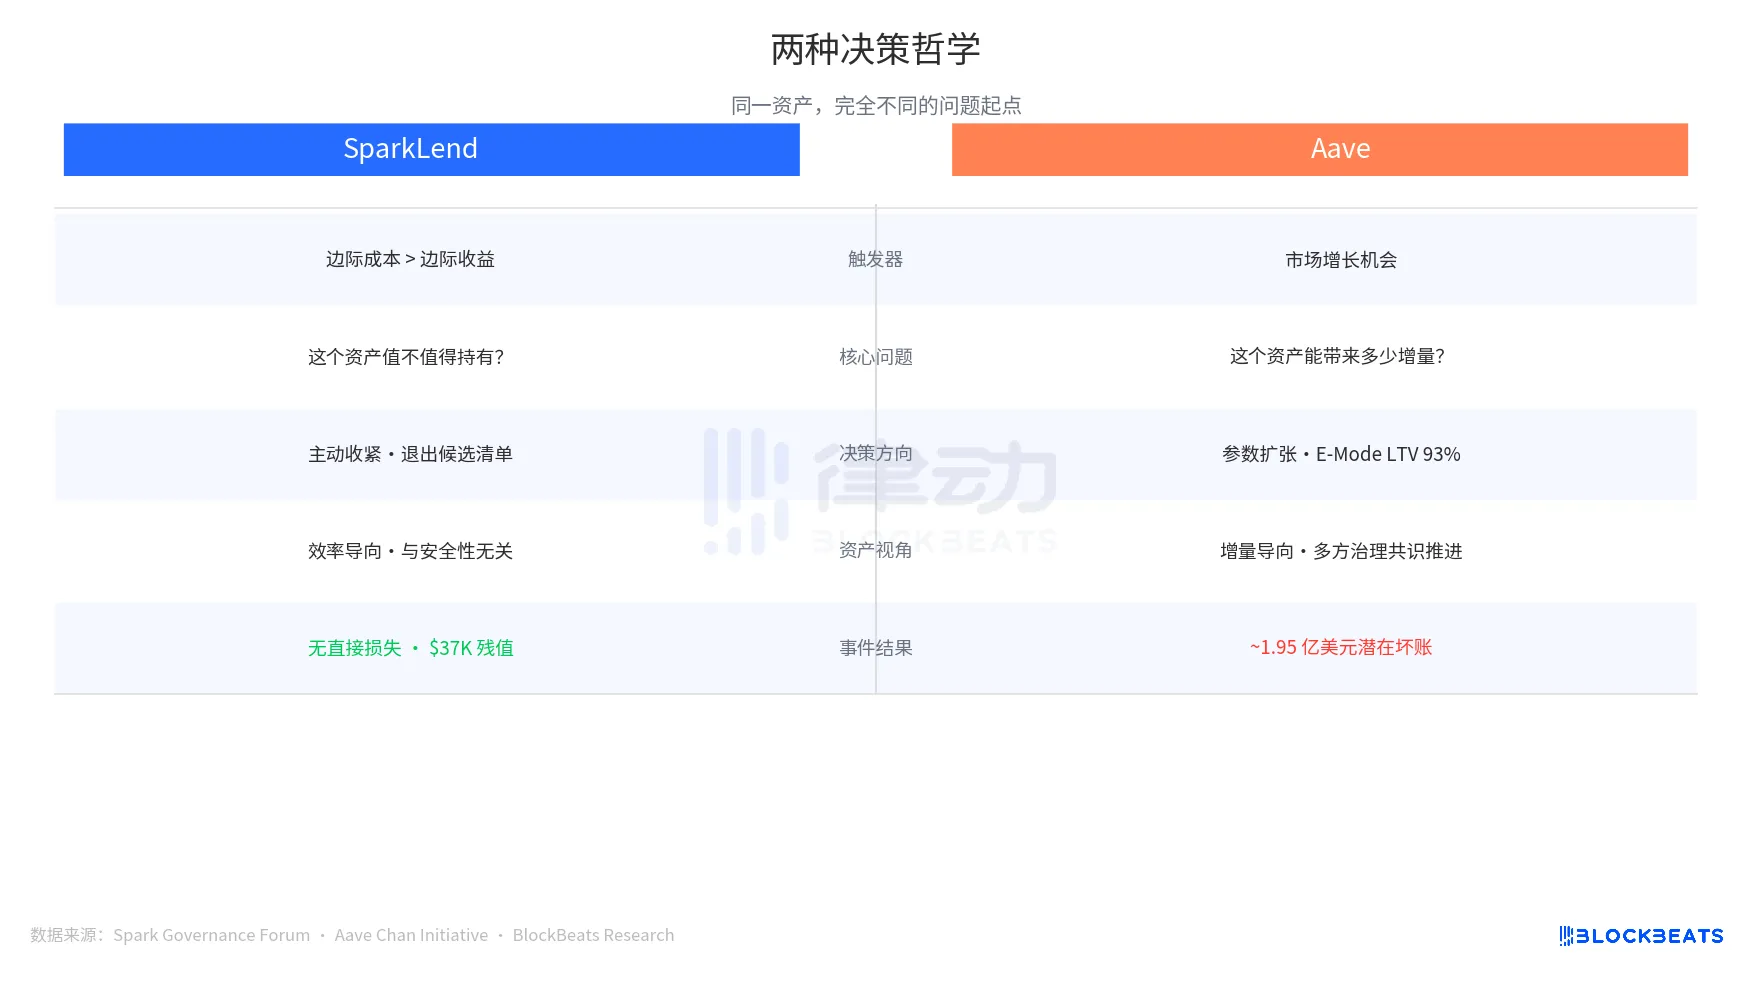
Her iki protokol de tamamen farklı sorulara cevap verirken, "Bu varlık elde tutmaya değer mi" mi yoksa "Bu varlık ne kadar artı değer getirebilir" mi sorusuna odaklanıyordu. Bu iki soru seti, bir risk olayı tetiklemeden önce, mantıklı iş stratejileriydi; ancak tetikledikten sonra, hakem ortaya çıkardı.
Spark'ın güvenlik sonucu, başka bir destekle daha kuvvetlenmiştir.
Sam MacPherson, 19 Nisan'da "rsETH'den Çıkış" ı duyurduğu X gönderisinde şunu belirtti: "SparkLend, hız limitine tabi olarak depolama ve borç verme sınırına sahiptir. Onun orak makinesi aynı zamanda üç tarafa dayalı medyanı kullanır." Bu cümle, Spark'ın risk kontrol sisteminin diğer iki savunma hattına işaret ediyor.
Birincisi, çalışma sırasındaki fiziksel kısıtlama. Rate-Limited Supply Cap, birim zaman içinde maksimum arz miktarını sınırlar, Borrow Cap ise maksimum borç alma miktarını sınırlar. Bu iki tasarımın anlamı, o an Spark'ın rsETH'den çıkış yapmamış olsa bile saldırganın Aave'deki gibi rsETH değerinde 292 milyon ABD Doları bir seferde yatırım yapmasını engellemek ve zararın büyüklüğünün sert üst sınır ile sıkıştırılmasıdır.
Diğer bir savunma hattı fiyat bilgi katmanında bulunmakta, 3 tarafı medyan orak, Chronicle, Chainlink, RedStone olmak üzere üç bağımsız fiyat kaynağının ortalamasını alır, aşırı durumda Uniswap TWAP'a düşer. Tek fiyat kaynağı manipüle edilirse, temizleme tetiklenmesini etkilemez. Buna karşılık, Aave bu olayda orak fiyat gecikmesinden kaynaklanan maruz kalma penceresi ile karşı karşıya kaldı, bu bir tasarım farkıdır, yürütme düzeyinde bir hata değil.
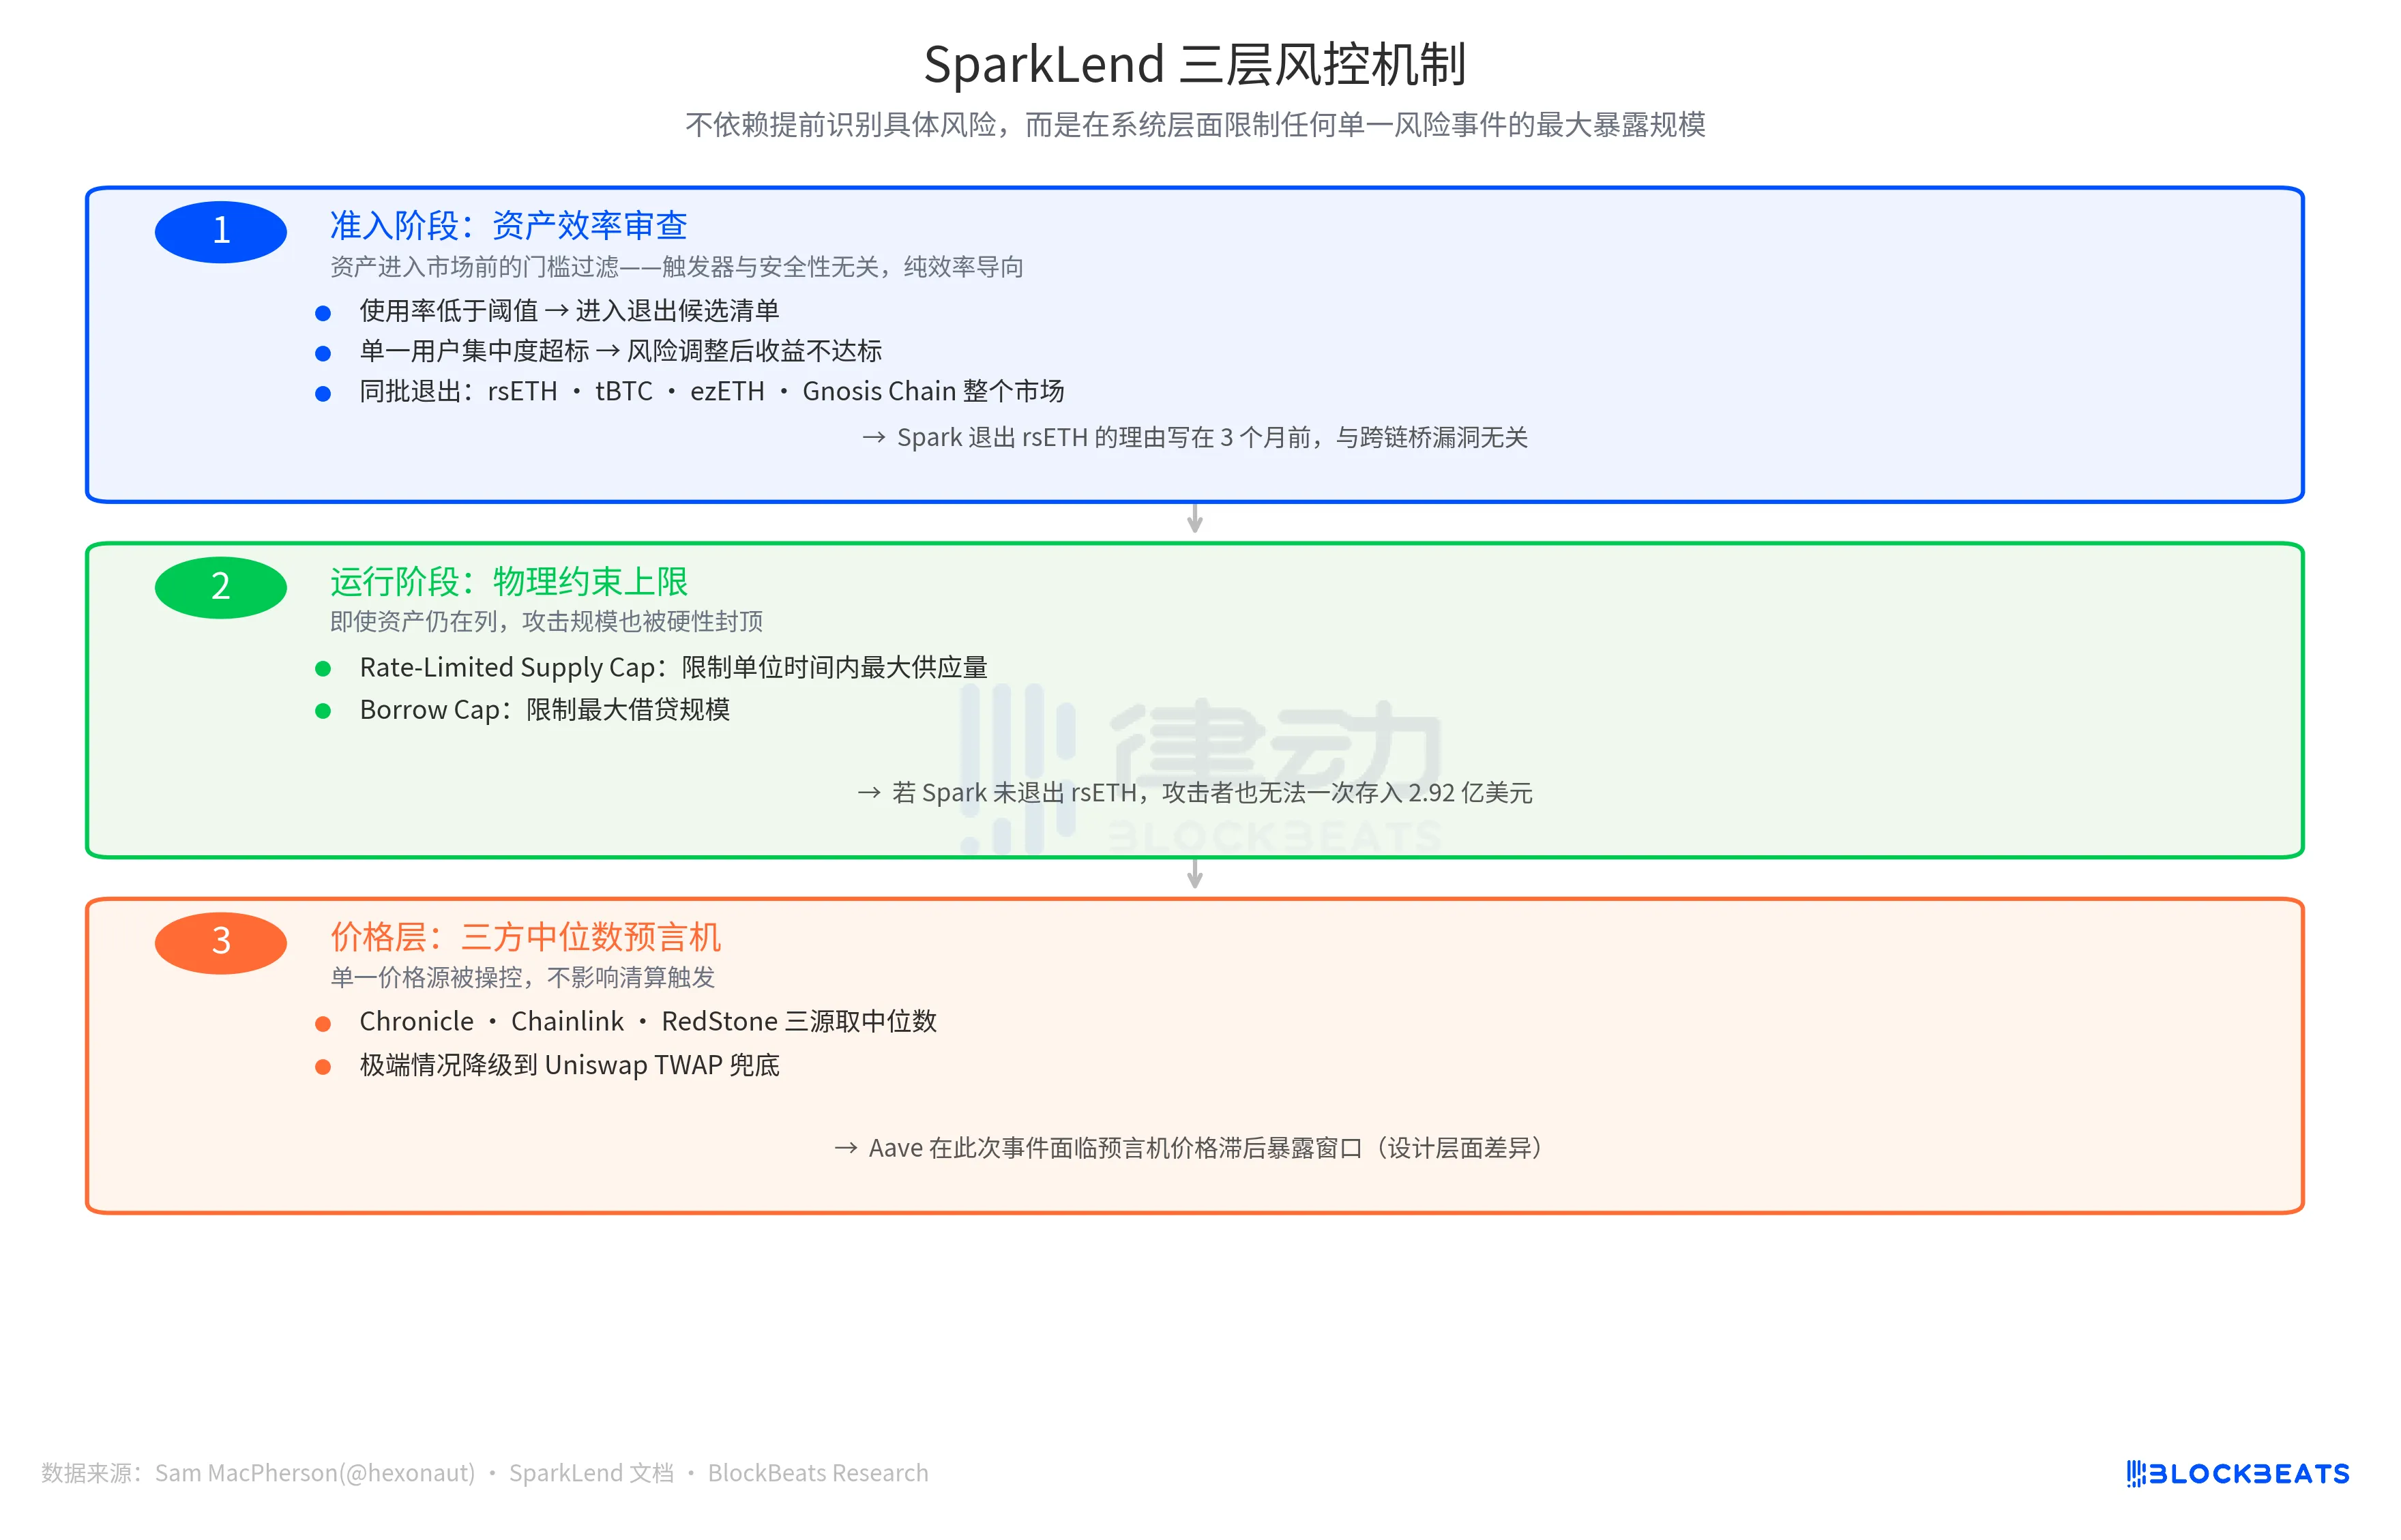
Üç savunma hattının tasarım mantığı aynıdır: Belirli bir riski önceden tanımlamaya dayanmayıp, sistem düzeyinde herhangi bir tekil risk olayının maksimum maruz kalma ölçeğini sınırlandırmaktır.
Nihai zarar rakamı Kelp DAO'nun zarar dağıtım planına bağlı olacaktır. Şu anda üç seçenek mevcut, tüm ağ rsETH sahiplerinin sosyalleştirilmiş zararı (alacaklar ölçeğinde küçülme), L2 rsETH sahiplerinin tek başına karşılaması (ana ağ Aave'nin zararı sabit), Anlık Geri Alma (uygulama zorluğu çok yüksek). Bu rakam, önümüzdeki haftalarda bir cevap alacak.
Ancak iki karar felsefesinin sonucu şimdiden ölçülebilir durumda, farkı yaklaşık 195 milyon ABD dolarıdır, tetikleme tarihi aynı, aynı günün yönetişim işlemine yazılmıştır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
