



On Yılın Regülasyonu Sonunda Netleşti, Kripto Doğal Mantığı Kazandı
BTC, ETH, SOL, XRP, DOGE, SHIB.
Bu isimler ilk kez aynı anda SEC düzenleme belgesine yazıldı ve arkalarına birkaç kelime daha eklendi: Menkul değil.
17 Mart 2026 akşamında, SEC ve CFTC, 68 sayfalık bir açıklama belgesi yayınladı ve kripto varlıkların menkul değer özelliklerine resmi olarak sistemli bir nitelendirme yaptı. Bu, ABD federal düzeyinde, belirli jetonları tek tek adlandırarak sınıflandırma sonuçları veren ilk kez resmi düzenleyici açıklama olarak karşımıza çıktı. Ayrıca belge, SEC'nin 2019'da yayınladığı eski bir "Yatırım Sözleşmesi Analiz Çerçevesi"ni de değiştirmiştir, ki bu, endüstri uyumluluk değerlendirmelerinin ana referansıydı.
Bu belgenin çıkışı net bir zaman çizelgesine sahiptir.
2025 yılı Ocak ayında, SEC komisyon başkanı Mark T. Uyeda, Crypto Task Force'u kurdu ve menkul kıymetler yasasının kripto varlıklara ne ölçüde uygulanacağını netleştirmeye odaklandı. Aynı yıl Temmuz ayında, Başkanın Dijital Varlık Pazarı Çalışma Grubu bir rapor yayınladı ve SEC ile CFTC'nin endüstriye düzenleyici netlik sağlamak için mevcut yetkilerini kullanmalarını önerdi.
SEC başkanı Paul S. Atkins daha sonra Project Crypto'yu başlattı ve 2026 yılı Ocak ayında onu SEC-CFTC ortak projesi haline getirdi. Bu süre zarfında Crypto Task Force, ihraççılardan, yatırımcılardan, hukuk bürolarından, denetim kuruluşlarından vb. gelen 300'ün üzerinde kamu görüşü mektubu aldı.
Diğer bir deyişle, bu belge, bir yıldan fazla süren endüstri oyunu ve politika koordinasyonunun ardından, iki federal düzenleyici kurumun verdiği "tek bir cevap"tır.
Beş çizgi, tüm haritayı çıkarır
SEC, bu belgede kripto varlıkları beş kategoriye ayırmıştır. Temel karar kriteri, Howey testinin dört unsuru olmuştur.
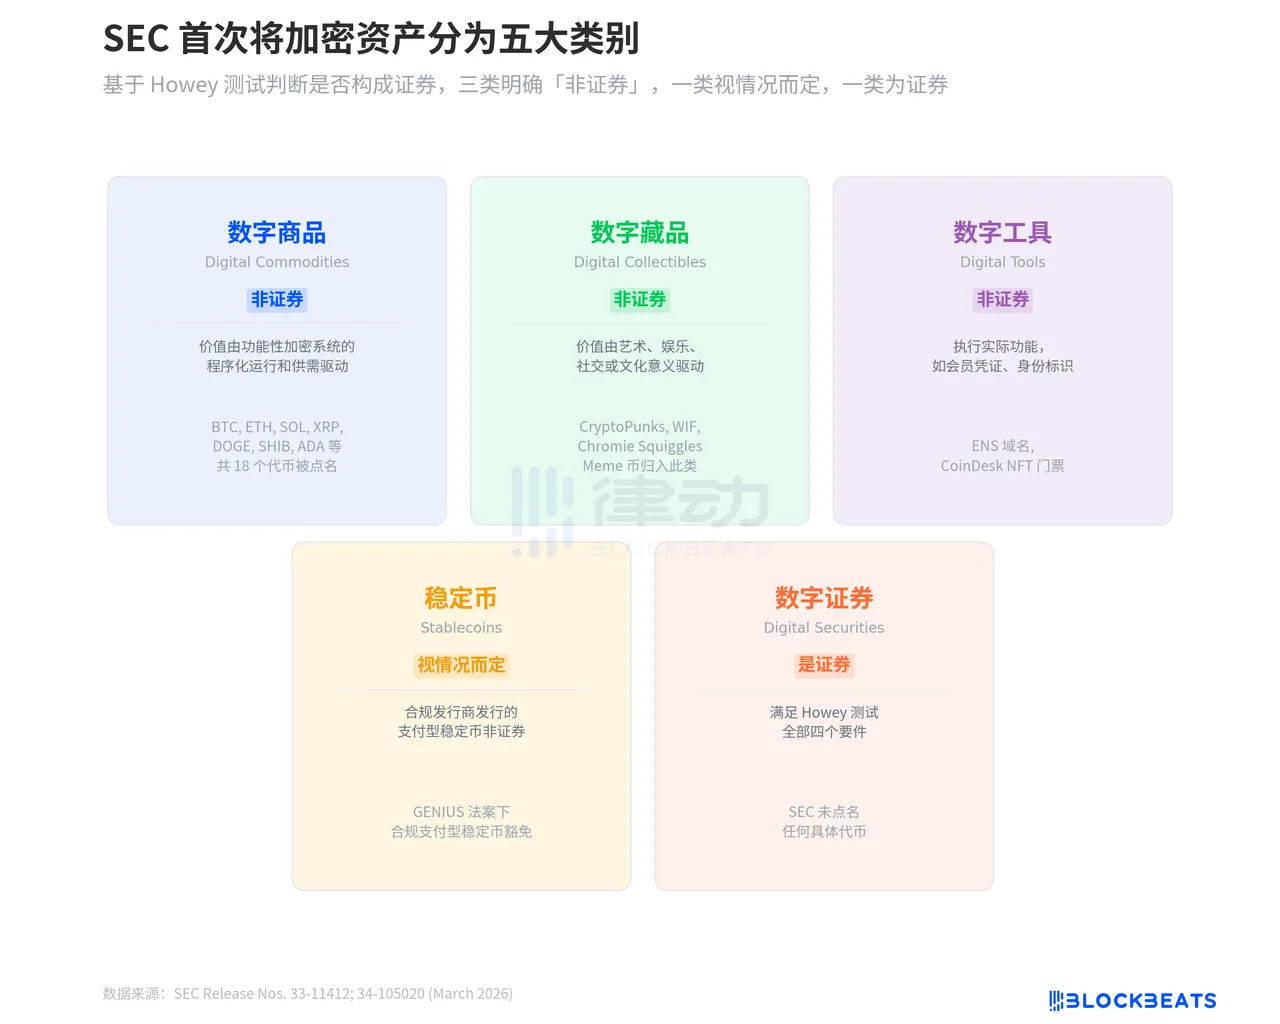
İlk kategori "Dijital Mallar" (Digital Commodities) olarak adlandırılmaktadır. Bu, belgenin en dikkat çekici bölümüdür çünkü SEC, belirli jetonlara açıkça bir liste vermiştir. BTC, ETH, SOL, XRP, ADA, AVAX, DOGE, SHIB, LINK, DOT, LTC, BCH, HBAR, XLM, XTZ, APT dahil olmak üzere toplam 16 jeton metinde net bir şekilde listelenmiştir. Dipnotlarda ayrıca Algorand (ALGO) ve LBRY Credits (LBC)'in de bu kategoriye dahil olduğu belirtilmektedir.
SEC'nin verdiği bir değerlendirme mantığı şudur: Bu jetonların değeri, programlanmış çalışma içsel ilişkisi olan işlevsel şifreleme sisteminin sağladığı ve arz talep tarafından yönlendirilen, başkalarının çabaları sonucu değil.
İkinci sınıf "Dijital Koleksiyonlar" da vardır. CryptoPunks, Chromie Squiggles, WIF (dogwifhat) ve VCOIN burada listelenmiştir. Meme paralar burada yerlerini bulmuşlar; SEC, değerlerini "sanat, eğlence, sosyal veya kültürel anlam" tarafından yönlendirildiğini ve benzer şekilde fiili koleksiyonlar gibi bir güven yönetimine dayanmaları nedeniyle bunların menkul kıymet oluşturmadığını düşünüyor.
Üçüncü sınıf "Dijital Araçlar" bulunmaktadır. ENS alan adları ve CoinDesk'in Microcosms NFT biletleri örnek olarak verilmiştir. Bu varlıkların özelliği, üyelik belgesi, kimlik doğrulama, mülkiyet belgesi gibi gerçek işlevleri yerine getirmesidir; birçoğu ruhla ilişkili ve devredilemezdir.
Dördüncü sınıf "Durağan Paralar" 'dır. Zaten kabul edilen "GENIUS Yasası" doğrultusunda, uygun bir şekilde yayınlanan "ödeme tipi stabil paraların"ın menkul kıymet tanımı dışında olduğu yasal olarak açıkça belirtilmektedir. Ancak SEC, bu standartları karşılamayan stabil paraların düzenlenmesini sürdürme yetkisini de korumuştur.
Beşinci sınıf "Dijital Menkul Kıymetler" 'dir. Bu, yalnızca bir menkul kıymet olarak kesin olarak tanımlandığı tek kategoridir. Ancak SEC, belgede belirli jetonlardan herhangi birini bu sınıfa dahil etmemiştir.
Bu beş sınıf arasındaki sınırlar kesin değildir. SEC kendisi, kategori çapraz varlıkları ve hiçbir kategoriye ait olmayan şifreleme varlıklarının varlığını kabul eder. Ancak bu sınıflama çerçevesinin anlamı şudur: Bu, "ne tür bir menkul kıymet olduğu, hangisinin olmadığı" sorusunu ilk kez yargı düzeyinden düzenleyici uygulama düzeyine çekmiştir.
Dört Sınıf On-Chain Davranış, Tek Düzen
Jeton sınıflandırmasının ötesinde, bu belgenin diğer büyük katkısı, madencilik, havuzlama, paketleme, bırakma gibi dört temel on-chain davranış türünü birleştirmesidir.
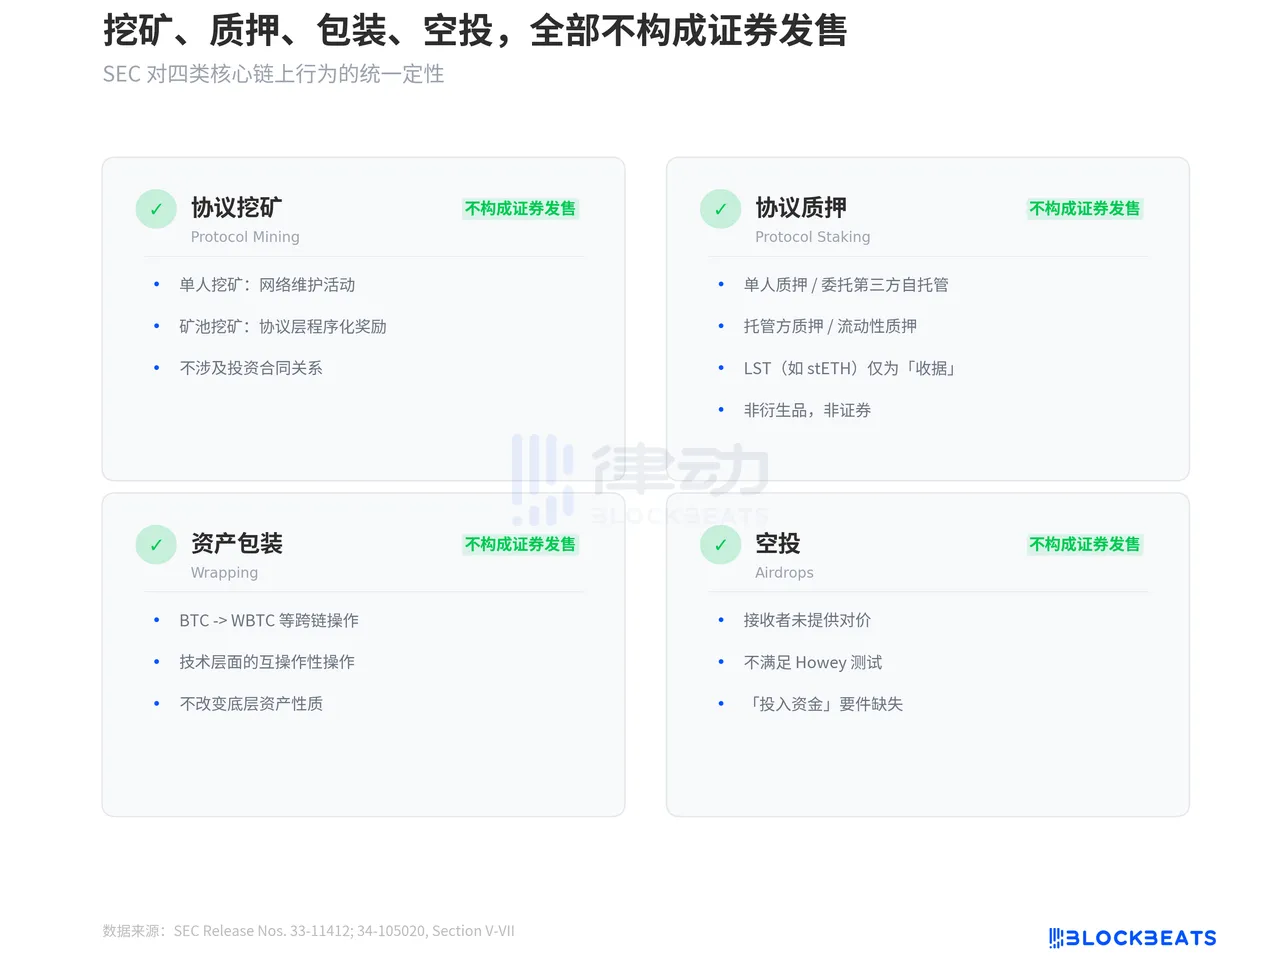
Protokol Madenciliği (Protocol Mining) menkul kıymet sunumu oluşturmaz. Bireysel madencilik olsun veya maden havuzuna katılma olsun, madencilik faaliyeti ağ bakımı faaliyetidir, yeni üretilen jetonlar protokol seviyesindeki programlanmış bir ödüldür ve yatırım sözleşmesi ilişkisini içermez.
Protokol Teminatı (Protocol Staking) bir menkul kıymet sunumu oluşturmaz. Bu değerlendirme dört senaryoyu kapsar: bireysel teminat, anahtarı kendiniz saklayan ama bir üçüncü tarafa vekalet ettirme, bir emanetçiye teminat verme ve likidite teminatı. SEC, teminat kazancının protokol tarafından önceden belirlenmiş programlı bir dağıtımdan geldiğini ve bir yönetim ekibinin çabasından kaynaklanmadığını belirtir. stETH gibi likidite teminatı ile elde edilen LST için, SEC, bunların yalnızca temel teminat varlığının "belgesi" olduğunu ve türev ürünlere ait olmadığını, ayrıca menkul kıymet oluşturmadığını belirtmektedir.
Varlık Paketlemesi (Wrapping), bir menkul kıymet ihracı oluşturmaz. BTC'yi WBTC'ye Ethereum'da paketlemek, yalnızca bir teknik düzeyde işbirliği işlemidir ve altındaki varlığın niteliğini değiştirmez.
Airdrop'lar, bir menkul kıymet ihracı oluşturmaz. Alıcılar karşılık olarak fon, mal veya hizmet sağlamadıkça, ücretsiz jeton dağıtımları Howey testinde "para yatırma" gereksinimi karşılamaz.
Bu kararların endüstriye doğrudan etkisi, DeFi protokolünün temel mekanizması olan staking, wrapping, airdrop gibi tüm unsurların menkul kıymet yasasının kapsamından çıkarılmasıdır. Son üç yılda, her staking hizmeti işleten veya airdrop yapan proje ekibi, endişelendiği sorulara artık federal düzenleyici kurumdan tek bir cevap alıyor.
Menkul Kıymet Kimliği Sürekli Bir Etiket Değildir
Bu belgede dikkate değer bir bölüm, SEC'in "ayrılma" mekanizmasına yönelik açıklaması olabilir. Belge, doğası gereği bir menkul kıymet olmayan bir kripto varlığın, ihraç şekline (örneğin yatırım sözleşmesi aracılığıyla) bağlı olarak nasıl menkul kıymet düzenlemesine dahil edilebileceğini açıkça belirtmektedir. Ancak yatırım sözleşmesinin koşulları artık yerine getirilmediğinde, bu varlık menkul kıymet kimliğinden "ayrılabilir".
SEC, iki ayrılma durumu sağlamaktadır. İlk durumda, ihraç eden taahhüdünü yerine getirir. Örneğin, bir proje ICO sırasında merkezsiz bir ağ geliştireceğini taahhüt etmişse ve ağ gerçekten faaliyete geçip merkezsiz çalışmaya başladığında, yatırımcılar artık kazanç elde etmek için yayın ekibinin çabalarına güvenmek zorunda kalmazlar, Howey testinin temel gerekliliği artık karşılanmadığından, jeton yatırım sözleşmesinden "mezun olur".
İkinci durum daha ilginçtir, bu da proje ekibinin "vazgeçmesidir". Eğer ihraç eden, yatırım sözleşmesinde yer alan taahhüt ve beyanlarını yerine getirmezse, yatırımcıların "başkalarının çabalarından kazanç elde etme" makul beklentisi boşa çıkar ve yatırım sözleşmesi ilişkisi sona erer. Ancak SEC, bu durumun, ihraç edenin sorumluluğundan kaçmasının mümkün olmadığını ve hala sahtekarlıkla suçlanabileceklerini vurgulamaktadır.
Bu "ayrılma" mekanizmasının gerçek anlamı, şifreleme projeleri için uygun bir yol sağlamasıdır. ICO'dan ana ağa geçişe ve tamamen merkezsiz hale gelmeye kadar, artık yasal gri bölge olarak değil, net bir regülasyon tüneli olarak kabul edilmektedir. Yola devam edin, çıkışta buluşun.
68 sayfa. Dokuz bölüm. 18 adet adı geçen jeton, altı çeşit nitelendirilen zincir üstü eylem, iki "mezuniyet" yol. SEC, 300'ten fazla görüş mektubu toplamak için bir yıldan fazla süre harcadı ve nihayetinde CFTC ile işbirliği yaparak bu cevabı sundu. Mükemmel değil, stabil kripto para biriminin sınırları hala belirsiz, "dijital menkul kıymet" kategorisi altında herhangi bir belirli örnek verilmedi, karma varlık değerlendirme standartları da bir miktar belirsizlik bıraktı.
Ancak, eleştiriye maruz kalmış geçmişteki bir "uygulamalı düzenleme" kurumu için, bu belge en azından bir şeyi başardı: Kuralları kağıda dökerek, onları dava dilekçesine değil.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






