Altın ve Bitcoin'i Etkileyen Japon Devlet Tahvili Getirisi Neden Önemlidir?
Orijinal Başlık: Japonya'nın Verim Atağı Altın ve Bitcoin'in Gizli Güdücüsüdür
Orijinal Yazar: @that1618guy, Delphi Digital
Orijinal Çeviri: SpecialistXBT, BlockBeats
Editör Notu: Altın, Japonya'nın 10 Yıllık Getirisi ile aynı anda yükselirken, Bitcoin'in zayıflığına keskin bir tezat oluşturuyor. Bu yazı, bu ayrışmanın piyasanın şu anda "sıkılaşma işlemi"nden "risk fiyatlandırması"na doğru geçiş yaptığını yansıttığını ve Japonya Merkez Bankası'nın adımlarının mevcut durumu kırıcı bir anahtar değişken haline gelebileceğini belirtmektedir.
Şu anda en ilginç makro dengelerden biri, altın ile Japonya'nın 10 Yıllık Devlet Tahvili Getirisi arasındaki ilişkidir. Bu iki varlık eşzamanlı olarak dalgalanmakta ve bu, tipik bir para politikası sıkılaşma döneminin normundan farklıdır.
Aşağıdaki metin, altının neden Japonya'nın getirisinin izlediği ve Japonya'nın neden piyasanın kritik bir baskı noktası haline geldiği, ayrıca Japonya Merkez Bankası'nın müdahale etmesi durumunda Bitcoin üzerinde olası etkilerini inceleyecektir.
Altın ve Japonya Devlet Tahvili Eş Zamanlı Yükselişi... Bitcoin ise Tersine İşliyor
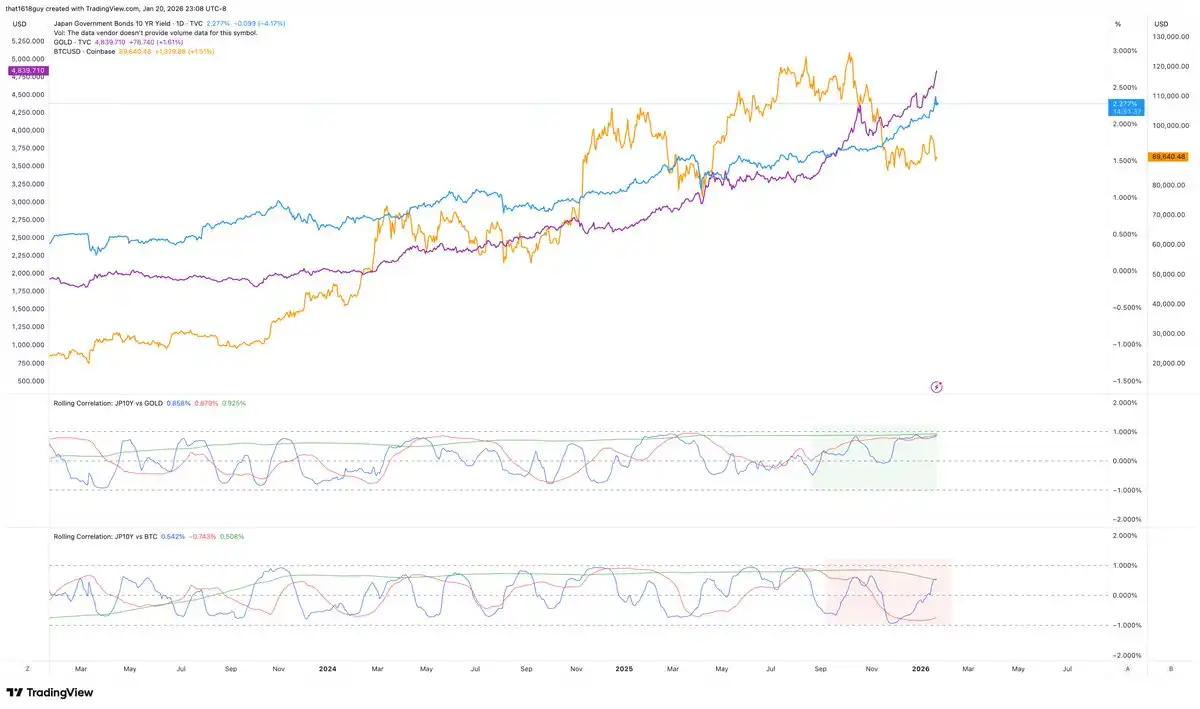
Normal bir ortamda, uzun vadeli getiri oranlarındaki artış, faizsiz varlıkların tutulmasının maliyetini yükselterek altın fiyatını baskı altına alır. Bu negatif ilişki, yalnızca getiri oranlarının piyasadan saparak politika baskı sinyalleri yayınladığı zaman bozulur. Bugün Japonya'nın 10 Yıllık Getirisi önemli ölçüde artarken, altın aynı zamanda yükseliyor, bu da tam olarak bu ikinci durumu doğruluyor.
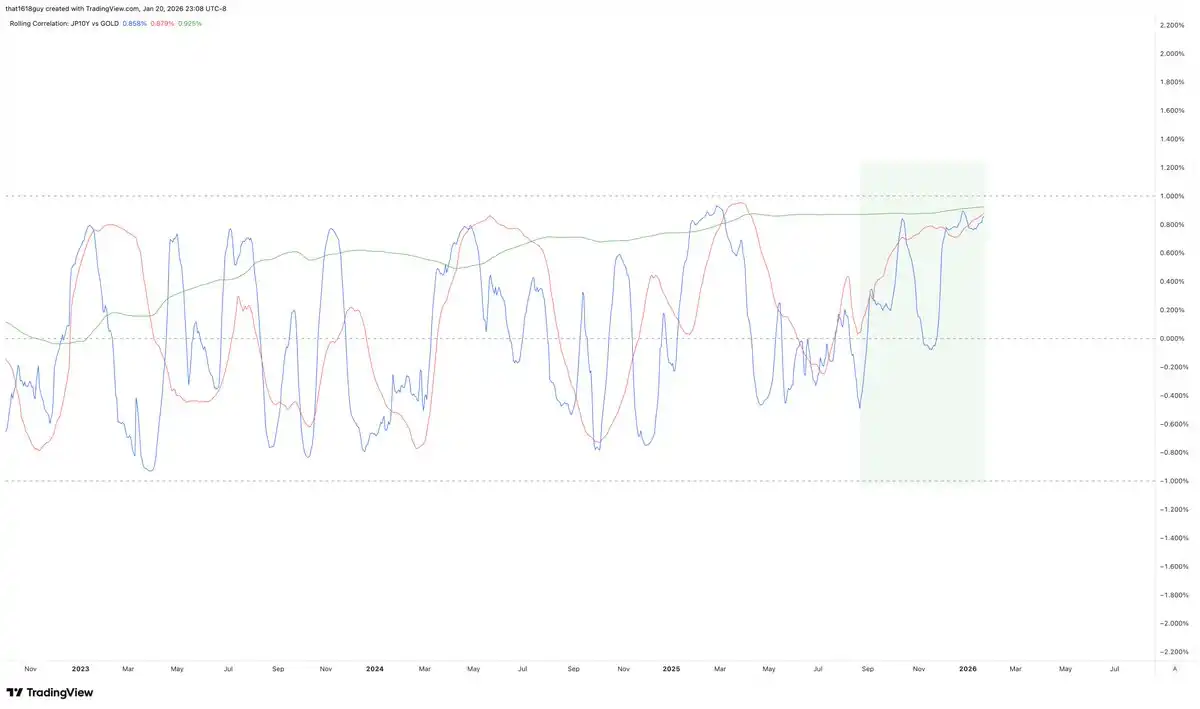
Bu ilişkiyi açıkça gösteren bir grafik var.
Mavi çizginin temsil ettiği Japonya'nın 10 Yıllık Getirisi ile altının 30 günlük ilişkisi hala dalgalanıyor olsa da, belirgin bir şekilde pozitif bölgede daha uzun süre kalmakta ve hızla negatif bölgelere düşmemektedir. Bu sadece, geleneksel ters ilişkinin zayıfladığını göstermektedir.
Daha da önemlisi, kırmızı çizginin temsil ettiği 90 günlük ilişki artış göstermiş, bu da bunun kısa vadeli gürültü olmadığını belirtmektedir. En ikna edici olanı ise 1 yıllık ilişkiyi temsil eden yeşil çizginin sürekli artması ve pozitif bölgede sabitlenmesidir.
Uzun vadeli ilişki pozitif hale geldiğinde ve yüksek seviyelerde sabitlendiğinde, genellikle piyasa mantığının temel bir değişim geçirdiği anlamına gelir. Japonya Devlet Tahvili Getirisinin artık altına direnç oluşturmadığı, aksine piyasanın bunu altının emdiği bir baskı sinyali olarak algıladığı anlamına gelmektedir. Bu, piyasanın getiri oranlarının artışını bir risk sinyali olarak değerlendirdiğini, sadece sıkılaşma sinyali olarak değil.
Daha da ilginç olanı, diğer piyasalarda benzer bir fenomen görülmemesidir. Aynı dönemde, Bitcoin ile Japon 10 Yıllık Tahvil Getirisi arasında her zaman negatif bir ilişki bulunmuştur.
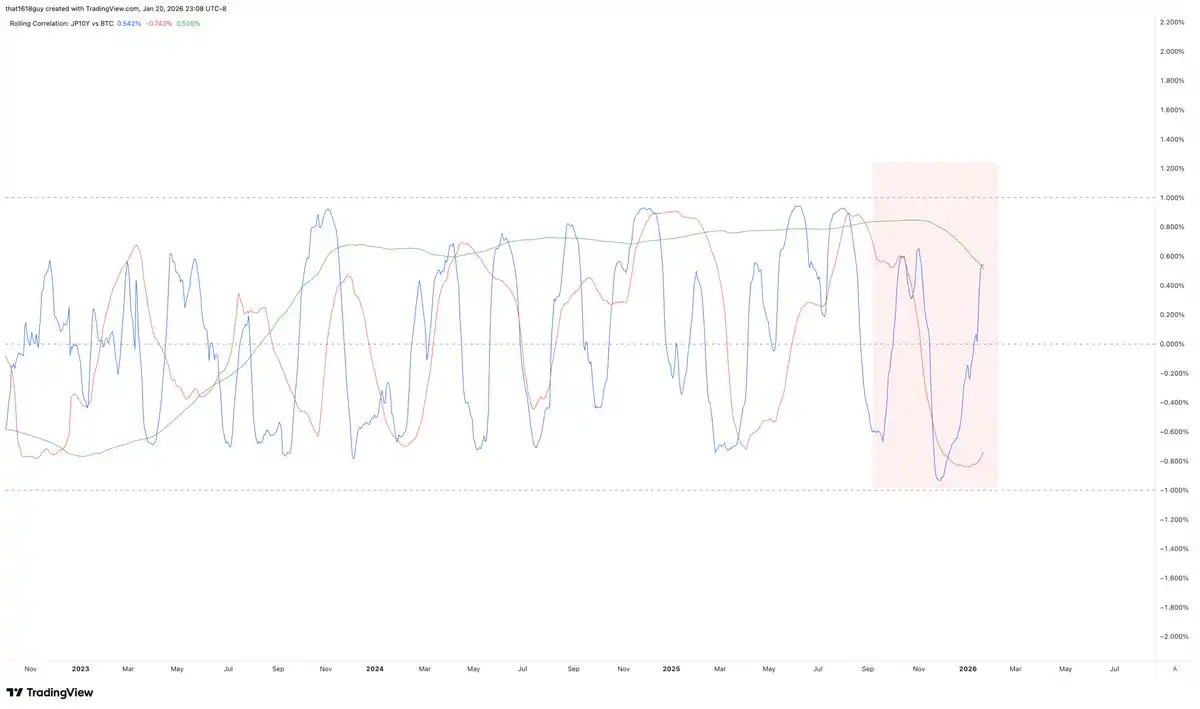
İkinci ilişki grafiği, bu zıtlığı vurgulamaktadır.
Japon 10 Yıllık Tahvil Getirisi ile Bitcoin'in 30 günlük ve 90 günlük ilişkisi beklenildiği gibi yoğun dalgalanmalar gösterse de, ana etkinlik sıfır çizgisi altında gerçekleşmektedir. Bu durum, Bitcoin'in kısa vadeli makro baskılara karşı hassasiyetini yansıtmaktadır. En önemlisi, yeşil çizginin 1 yıllık ilişkisinin aşağı dönerek negatif yönde devam etmesi, Bitcoin'in daha uzun bir zaman diliminde Japon getirilerinin yükseldiği zamanlarda baskı altında kaldığını göstermektedir.
Yani, sürdürülebilir bir toparlanma işareti görmek istiyorsak, Japon 10 Yıllık Tahvil Getirisi'nin soğumaya başlaması gerekmektedir—teorik olarak bu durum altın fiyatlarına da yansıyacaktır.
Mevcut Piyasa Mantığını Nasıl Yorumlarız
Altın ve egemen tahvil getirilerinin eşzamanlı olarak yükseldiği durumlarda, piyasanın fiyatlaması aslında ekonomik büyüme veya para politikası disiplininin güçlenmesi değil, kredi riski ve varlık ve borç tablosu kırılganlığıdır.
Bu model genellikle aşağıdaki durumlarda ortaya çıkar: Hedge talebi arbitraj mantığını ezmiştir, politika düzenleme yeteneği sorgulanmaktadır, getirilerin yükselmesi ekonomik faaliyeti sınırlamak yerine vade uyuşmazlığını gözler önüne sermektedir. Bu ortamda, altın artık bir enflasyon hedge aracı olmaktan ziyade bir varlık ve borç tablosu hedge aracı gibi davranır.
Piyasanın Bitcoin ile Japon getirileri arasındaki ters ilişkiyi güçlendirmesi de bu yorumu doğrulamaktadır. Piyasa, Japon getirilerinin yükselmesini sıkıştırma şoku olarak görmekte, altın bundan faydalanırken Bitcoin bundan faydalanamamaktadır. Şu anda görülen bu ayrışma, kritik bir sinyaldir.
Japon'un Neden Anahtar Baskı Noktası Haline Geldiği
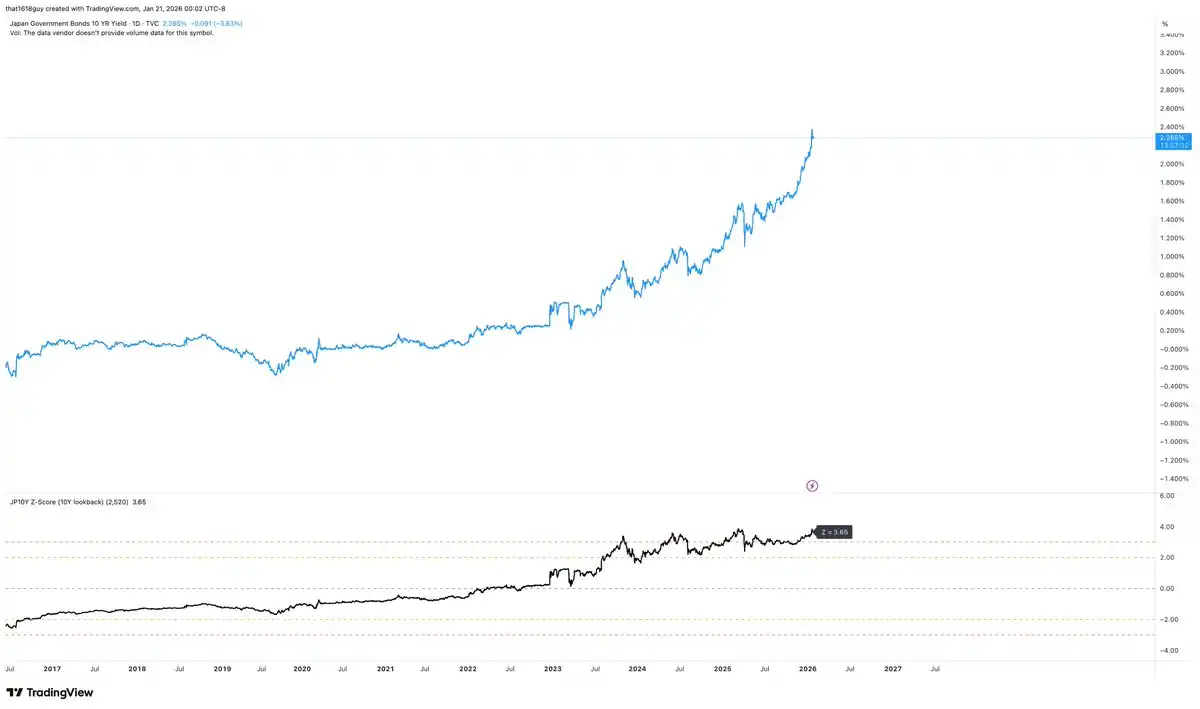
Japonya, bu dinamiğe özel bir hassasiyete sahiptir. Yukarıdaki grafikte gösterilen Japon 10 Yıllık Devlet Tahvil Getirisi'nin dik yükselişi, yerel finansal sistem açısından tarafsız bir olay değildir. Esas mesele getirinin yükselmesi değil, daha çok bu yükselişin Japonya'nın kendi politika çerçevesine göre istatistiksel olarak aşırı değerlere ulaşmış olmasıdır.
10 yıllık hareketli pencereyle hesaplandığında, mevcut Japon 10 Yıllık Tahvil Getirisi'nin uzun vadeli ortalamadan yaklaşık olarak 3.65 standart sapma daha yüksek olduğu görülmektedir. Bu, art arda 13 kez paranın yazı gelmesine eşdeğerdir.
Herhangi bir piyasada bu dikkate değer bir durumdur. Ve son on yılda Japonya'da uzun vadeli getirilerin sıkı bir şekilde kontrol edilmesi, bu tür bir oynaklığın açıkça politika çerçevesinde gevşeme olduğunu açıkça göstermektedir. Bu, eski düzenin çözülmesinin tipik bir belirtisidir.
Aynı derecede önemli olan şey, yükseliş hızıdır.
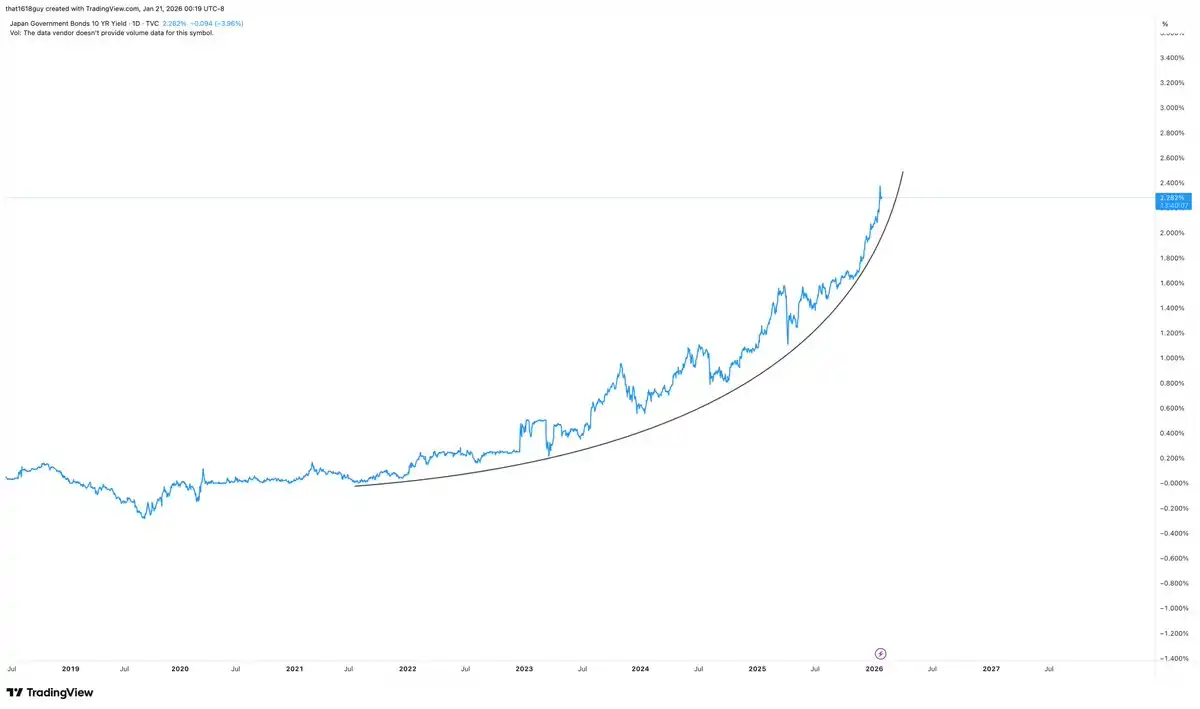
Son dönemde getiri oranındaki artış eğimi, bir faiz oranı değişikliğini varlık ve borç tablosu olayına dönüştürür. Japonya, daha yüksek getiri oranlarını yavaş yavaş sindirebilirken, getiri oranını suppressive design etrafında dizayn edilmiş bir finansal sistemde ani ve hızlı yeniden fiyatlandırmayla karşı karşıya kalmakta zorlanmaktadır.
Getiri oranı dikey olarak yükseldiğinde, pazar sadece yeni bir denge aramıyor, aynı zamanda "Japonya modelinin değişmeyeceği" tüm bahis yapan katılımcıları zorluk testine tabi tutuyor.
Japon banka kurumları, duration'a yapısal olarak uzun pozisyon alırken ve varlık ve teminat olarak Japon Hazine bonolarını derinlemesine elinde bulundururken, bu, getiri oranının hızla yükselmesinin doğal olarak istikrarsızlığa sahip olduğu, basitçe kısıtlayıcı bir etki olmaktan ziyade mevcut durumu daha da kötüleştiren bir durumdur. Getiri oranı hızla yükseldikçe, tahvil yatırım portföylerinin değeri azalır, teminat değeri kötüleşir, getiri oranı suppressive design etrafında netleşirken finansman koşulları giderek sıkılaşır.
Bu, Japonya Merkez Bankası'nın tarihsel olarak, baskı veri üzerinde belirdiğinde (pazar normalleştikten sonra değil) müdahale etme nedenidir. Japonya Merkez Bankası, getirinin mutlak bir eşiğe ulaşmasını beklemek zorunda değildir, genellikle standart sapma genişliği hızlı bir değişim yeterli olur.
Bu nedenle, Japonya'nın getiri oranı normalleşmesi sadece basit bir pazar düzeltmesi değil, aynı zamanda bir varlık ve borç tablosu değişimi olup, özellikle piyasa dalgalanması düzensiz veya tek yönlü olduğunda bankacılık sistemine gerçek iletim riski yaratacaktır.
Japon 10 yıllık Hazine bonosu trendi, Japonya Merkez Bankası'nın müdahale etme motivasyonunu önemli ölçüde artırdı. Bu müdahalenin kesinlikle sert bir getiri oranı eğrisi kontrolünü geri kazanma şeklinde olması gerekmemektedir. Sözlü yönlendirmeler, hedeflenmiş getiri oranı düzeltme işlemleri veya uzun vadeli Hazine bono piyasasına daha yumuşak bir şekilde müdahale etmek, getiri oranı eğrisinin dalgalanmasını yatıştırmaya ve pazar durumunu istikrara kavuşturmaya yeterli olabilir.
Japonya Merkez Bankası Müdahalesinin Altın Üzerindeki Etkisi
Eğer Japonya Merkez Bankası güvenilir bir müdahale yaparsa ve uzun vadeli getiri oranı kontrolünü yeniden ele alırsa, bu belirgin baskı sinyalinin hafiflemesi gerekmektedir. Bu, altının birdenbire boğa döneminden çıkacağı anlamına gelmez, ancak muhtemelen mevcut yükselişin temel katalizörlerinden birini ortadan kaldırır.
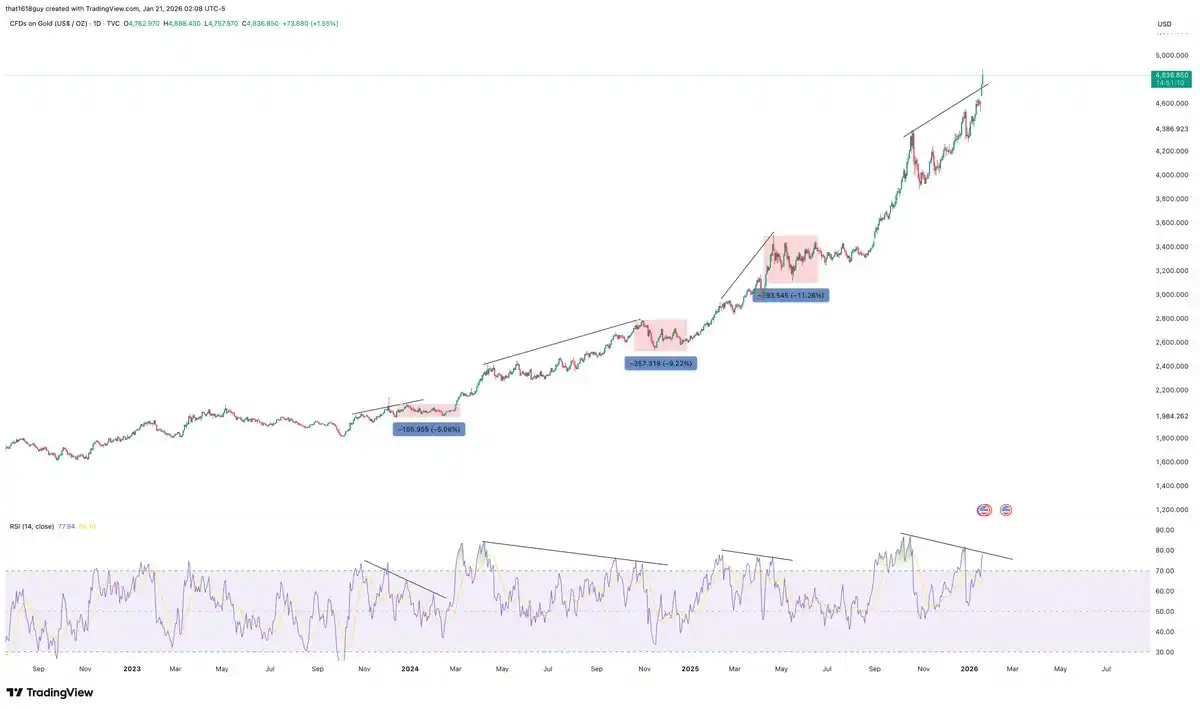
Geçen hafta Delphi Digital'de yayınlanan "Emtiaların Öncüsü, Ardından Bitcoin" başlıklı yazımda ele aldığım analizle birleştiğinde, altın grafiği bu dinamiği zaten ima etmekte.
Genel olarak yükseliş eğilimi değişmedi, ancak artış momentumu artık aynı hızda genişlemiyor. Son zamanlardaki yükseliş, fiyatı yükseliş kanalının üst sınırına itti, ancak erken aşamadaki momentum onayına sahip değil. Fiyat her ne kadar yavaş yavaş yükselse de, RSI göstergesi eskisine göre daha temkinli alıcıların olduğunu gösteriyor.
Bu, piyasa yapısının yapısal olarak yükseldiği, ancak giderek geniş katılımdan ziyade politika baskısına dayandığı durumu yansıtmaktadır. Altın, Japon 10 yıllık tahvilindeki dikey yükselişten fayda sağlamaktadır, ancak bu fayda daha çok fiyatın sürekliliğinde ve hızlanan yükselişte değil göstermektedir. Ana katalizörlerin çözüme kavuşması beklenirken, fiyat hareketleri genellikle itici tipten sindirici tipte dönüşmektedir.
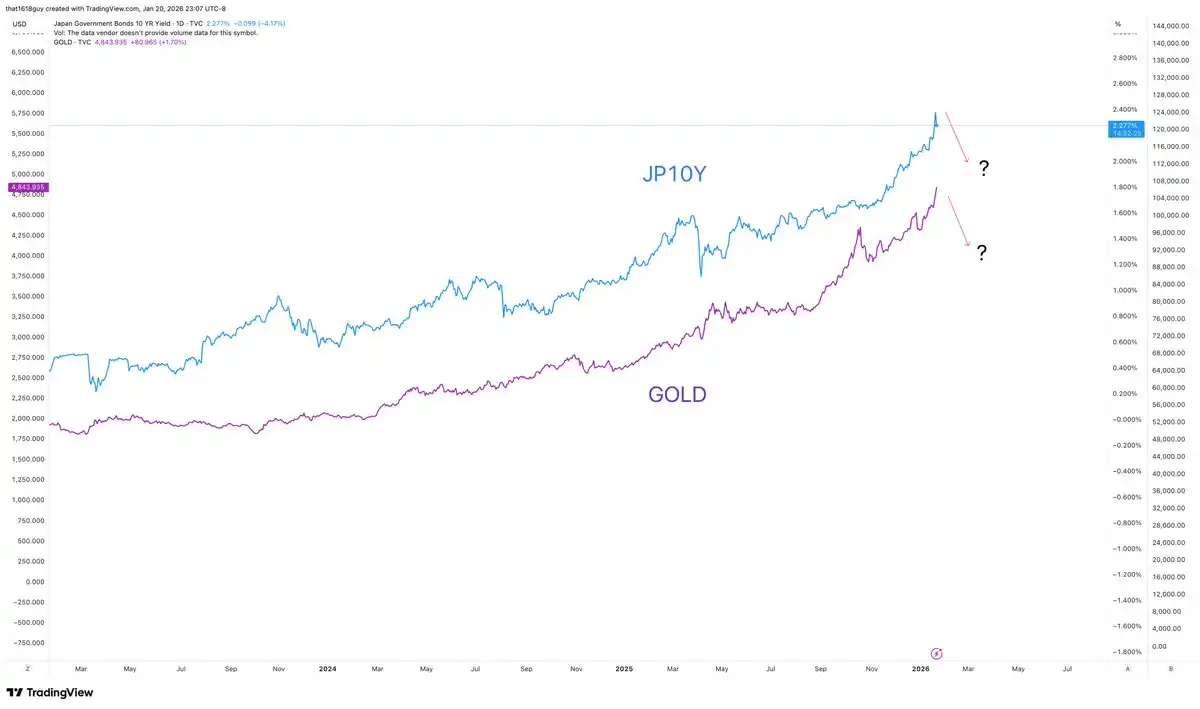
Japon Merkez Bankası'nın kararlı müdahalesi muhtemelen altın ile Japon getirisi arasındaki ilişkiyi bozacak, politika baskısının fiyatlamasını düşürecek ve grafik tarafından verilen sinyallerle mükemmel uyum sağlayacaktır — piyasanın yerel bir zirve oluşturmakta olduğunu veya konsolidasyon aşamasına girdiğini, trendin tersine dönüş yapmadığını göstermektedir. Bu tür bir sonuç, altının enerji fazlasını fiyat yerine zamana göre harcayarak ana eğilimi korurken yükseliş hızını yavaşlatacaktır.
Altın yapısal olarak Japon baskısına bağlı değilken, marjinal olarak bundan açıkça fayda sağlamaktadır. Bu baskı kontrol altına alındığında, grafikler büyük olasılıkla emtia ticaretine ara vermek üzere olduğunu göstermektedir.
Japon Merkez Bankası Müdahalesinin Bitcoin Üzerindeki Etkisi
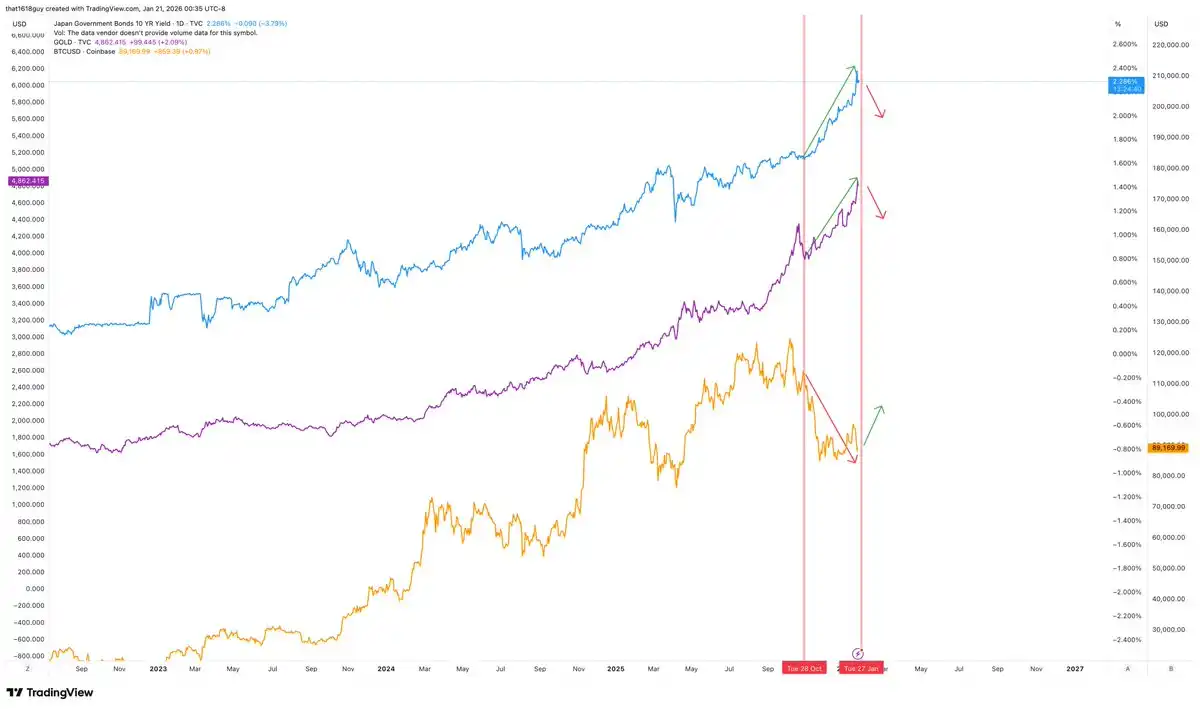
Eğer Bitcoin trendi Japon getirisi ve altın ile ters orantılıysa, o zaman Japon Merkez Bankası sonunda müdahale etmeye karar verdiğinde, bu ilişki de ortaya çıkmalıdır.
Tablolar, bu asimetriyi ima etmektedir: Altın ve Japon getirisi sürekli yükselirken, Bitcoin zayıflarken bile hızlanarak değil, toparlanma belirtileri göstermektedir. Bu şekil, varlıkların makro baskı altında dip aramasının özelliklerine uymakta olup herhangi güvenilir bir bastırma önlemine son derece duyarlıdır.
Eğer Japon Merkez Bankası müdahale ederse, Bitcoin'in tepkisi muhtemelen altından farklı olacaktır. Küresel likidite koşulları istikrara kavuşurken, Japon uzun vadeli getirisinin sıkılaştırma etkisi azalırken, Bitcoin'in toparlanmaya, düşüşe değil, yönelebileceği anlamına gelir. Bu anlamda, Bitcoin bu model altında altınla rekabet etmiyor gibi görünüyor, daha çok baskı sinyalinin kalkmasını bekleyen "dijital altın" gibi.
Sonuç
Temel görüş, altının zirveye ulaştığı veya Japonya'nın müdahale edeceği değil, piyasanın Japon getirisini küresel bir baskı sinyali olarak gördüğü ve varlık fiyatlarının bu temele göre ayarlandığıdır.
Altın bu baskıyı emerken, Bitcoin ona tepki vermektedir, bu iki varlığın ayrışması ders niteliğindedir. Japon 10 yıllık getiri oranı kesintisiz bir şekilde yükselmeye devam ettikçe, altın güçlenmeye devam etmek mantıklıdır. Eğer Japon Merkez Bankası müdahale eder ve kontrolü geri kazanırsa, altındaki baskı primi hafifleyecektir, fiyat hareketlerinin hızlı yükselmeden sallantılı konsolidasyona geçmesi olasıdır.
Her durumda, Japon devleti tahvili piyasası şu anda politika riskinin ve varlık dengesi zayıflığının nasıl fiyatlandığını gözlemlemek için en net pencere haline gelmiştir. Japon 10 yıllık getirisinde gevşeme görülmedikçe, altının yukarı yönlü ivmesi devam edebilir, Bitcoin'in fiyat performansı ise muhtemelen zayıf olacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia