Hyperliquid neden Coinbase'den daha az kazanıyor?
Orijinal başlık: Hiperlikit Piyasası Yol Ayrımında: Robinhood mu Yoksa Nasdaq Ekonomisi mi?
Orijinal yazar: @shaundadevens
Derleyen: Peggy, BlockBeats
Editörün Notu: Hyperliquid'in işlem hacmi geleneksel borsalarınkine yaklaştıkça, asıl odak noktası artık sadece "ne kadar hacim" olduğu değil, piyasa yapısı içinde kendini nerede konumlandırdığıdır. Bu makale, Hyperliquid'in neden proaktif olarak düşük komisyonlu bir piyasa konumlandırması benimsediğini ve Builder Codes ve HIP-3'ün ekosistemi genişletirken platform komisyon oranları üzerinde uzun vadeli nasıl bir baskı oluşturduğunu analiz etmek için "aracı kurumlar ve borsalar" arasındaki geleneksel finansal iş bölümünü referans almaktadır.
Hyperliquid'in izlediği yol, tüm kripto para alım satım altyapısının karşı karşıya olduğu temel bir sorunu yansıtıyor: ölçek büyüdükten sonra karlar nasıl dağıtılmalı?
Aşağıda orijinal metin yer almaktadır:
Hyperliquid, Nasdaq'ınkine yaklaşan sürekli vadeli işlem hacimlerini yönetiyor, ancak kar yapısı da "Nasdaq seviyesinde" özellikler sergiliyor.
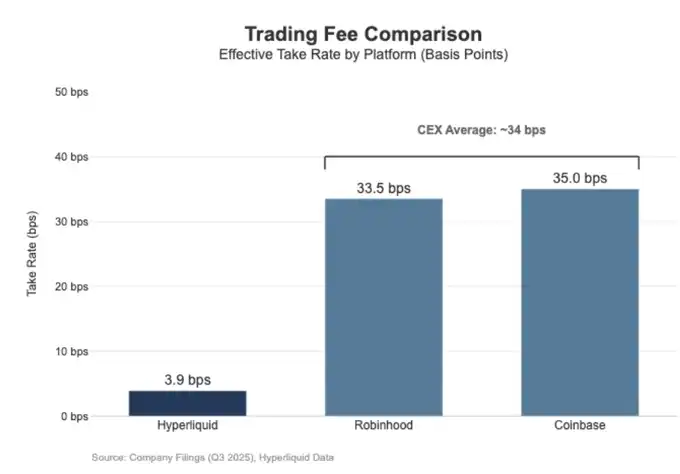
Geçtiğimiz 30 gün içinde Hyperliquid, 205,6 milyar dolarlık nominal sürekli vadeli işlem hacmi (çeyreklik bazda yıllık yaklaşık 617 milyar dolar) gerçekleştirdi, ancak yalnızca 80,3 milyon dolar komisyon geliri elde etti; bu da yaklaşık 3,9 baz puanlık (bps) bir komisyon oranına denk geliyor.
Bu, Hyperliquid'in gelir modelinin, perakende yatırımcılara yönelik yüksek komisyonlu bir işlem platformundan ziyade, toptan işlem gerçekleştiren bir platformun modeline daha yakın olduğu anlamına gelir.
Buna karşılık, Coinbase 2025'in üçüncü çeyreğinde 295 milyar dolarlık işlem hacmi kaydederken, 1,046 milyar dolarlık işlem geliri elde etti; bu da yaklaşık 35,5 baz puanlık bir komisyon oranına işaret ediyor.
Robinhood'un kripto para işindeki para kazanma mantığı da benzer: 80 milyar dolarlık nominal kripto varlık işlem hacmi, yaklaşık 33,5 baz puanlık ima edilen komisyon oranıyla 268 milyon dolarlık işlem geliri üretti; bu arada, Robinhood'un nominal hisse senedi işlem hacmi 2025'in üçüncü çeyreğinde şaşırtıcı bir şekilde 647 milyar dolara ulaştı.
Genel olarak, Hyperliquid işlem hacmi açısından en iyi işlem altyapılarından biri haline geldi, ancak ücretler ve iş modeli açısından perakende odaklı bir platformdan ziyade profesyonel yatırımcılar için düşük komisyonlu bir işlem platformu gibi görünüyor.
Fark sadece ücret seviyelerinde değil, aynı zamanda gelir elde etme kanallarının genişliğinde de yatmaktadır. Perakende platformları genellikle aynı anda birden fazla gelir akışından kar elde edebilmektedir. 2025'in üçüncü çeyreğinde Robinhood, işlemle ilgili gelirlerden 730 milyon dolar, net faiz gelirlerinden 456 milyon dolar ve diğer gelirlerden (esas olarak Gold abonelik hizmetinden) 88 milyon dolar elde etmiştir.
Buna karşılık, Hyperliquid şu anda işlem ücretlerine çok daha fazla bağımlı durumda ve bu ücretler protokol düzeyinde tek haneli baz puanlara sıkıştırılmış durumda. Bu, Hyperliquid'in gelir modelinin daha yoğun ve tekil olduğu ve birden fazla ürün hattı üzerinden derinlemesine gelir elde eden bir perakende platformundan ziyade, düşük ücretli, yüksek ciroya sahip bir altyapı rolüne daha yakın olduğu anlamına geliyor.
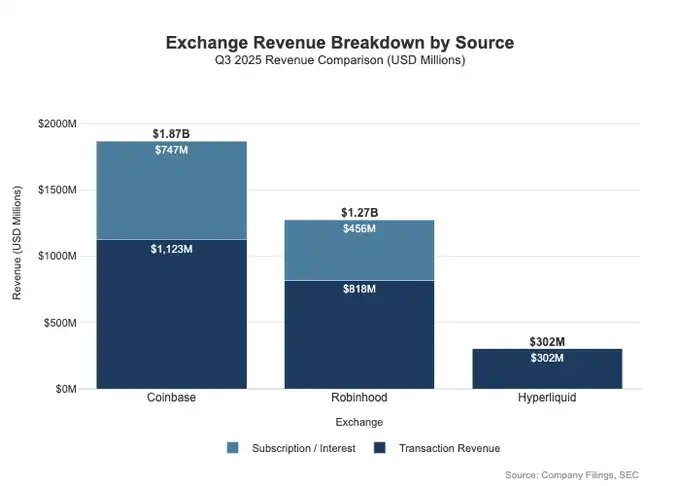
Bu durum temelde konumlandırmadaki farklılıklarla açıklanabilir: Coinbase ve Robinhood, çok katmanlı gelir elde etme için bilançolarına ve abonelik sistemlerine dayanan aracı kurum/dağıtım işletmeleridir; Hyperliquid ise borsa katmanına daha yakındır. Geleneksel finans piyasası yapısında, kar havuzu doğal olarak bu iki katman arasında bölünür.
Aracı Kurum Modeli vs. Borsa Modeli
Geleneksel finansta (TradFi), en temel ayrım dağıtım katmanı ile piyasa katmanı arasındaki ayrılıkta yatmaktadır.
Dağıtım katmanında yer alan Robinhood ve Coinbase gibi perakende platformları, yüksek kar marjlı gelir elde etme fırsatlarını yakalayabilirken; piyasa katmanında yer alan Nasdaq gibi borsaların yapısal olarak sınırlı fiyatlandırma gücü vardır ve işlem hizmetleri, rekabet nedeniyle ticarileşmeye daha yakın bir ekonomik model benimsemeye zorlanmaktadır.
Aracı kurum/aracı kurum = Dağıtım kapasitesi + Müşteri bilançosu
Aracı kurumlar müşteri ilişkilerini yönetir. Çoğu kullanıcı Nasdaq'a doğrudan erişmez, bunun yerine bir aracı kurum aracılığıyla erişir. Aracı kurum hesap açma, saklama, marj ve risk yönetimi, müşteri desteği, vergi belgeleri gibi işlemleri yürütür ve ardından emirleri belirli işlem platformlarına yönlendirir.
Aracı kurumların varlıklarını alım satım işlemlerinin ötesinde birçok farklı yolla paraya çevirmelerini sağlayan da bu "ilişkisel sahiplik"tir:
Fon ve Varlık Dengesi: Nakit Tahsilatı Faiz Farkı, Marj Kredisi, Menkul Kıymet Kredisi
Ürün paketleri: abonelik hizmetleri, özellik paketleri, banka kartı/yatırım danışmanlığı ürünleri
Yönlendirme ekonomisi: Aracı kurumlar emir akışını kontrol eder ve ödeme veya gelir paylaşım mekanizmalarını yönlendirme zincirine entegre edebilirler.
Bu nedenle aracı kurumlar genellikle işlem platformlarından daha fazla kazanır: gerçek kar havuzu "dağıtım + bakiye" alanında yoğunlaşmıştır.
Bir borsa, eşleştirme, kurallar ve altyapıdan oluşur; komisyon oranları sınırlıdır.
Borsalar, işlem platformunun kendisini işletir: eşleştirme motoru, piyasa kuralları, deterministik işlem gerçekleştirme ve altyapı bağlantısı. Başlıca gelir elde etme yöntemleri şunlardır:
(Yüksek likiditeye sahip ürünlerde sürekli olarak düşük tutulan) işlem ücretleri
İndirimler/Likidite Teşvikleri (genellikle, likidite için rekabet edebilmek amacıyla, nominal işlem ücretinin büyük bir kısmı piyasa yapıcıya iade edilir)
Piyasa verileri, ağ bağlantısı ve veri merkezi aynı adreste bulunmaktadır.
Listeleme ücretleri ve endeks yetkilendirmesi
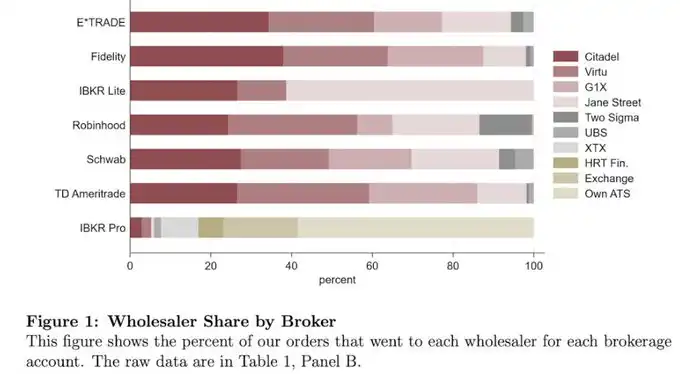
Robinhood'un emir yönlendirme mekanizması bu yapıyı açıkça göstermektedir: kullanıcı ilişkileri bir aracı kurum (Robinhood Securities) tarafından tutulur ve emirler daha sonra üçüncü taraf bir pazaryerine yönlendirilir; ekonomik faydalar ise yönlendirme süreci boyunca zincir boyunca dağıtılır.
Asıl yüksek kar marjı katmanı, müşteri edinimi, kullanıcı ilişkileri ve işlem gerçekleştirme etrafındaki tüm para kazanma unsurlarını (sipariş akışı ücretleri, marj, menkul kıymet ödünç verme ve abonelik hizmetleri gibi) kontrol eden dağıtım tarafındadır.
Nasdaq'ın kendisi de düşük kar marjıyla faaliyet göstermektedir. Sunduğu ürün esasen oldukça standartlaştırılmış işlem yürütme yetenekleri ve sıra erişimidir; fiyatlandırma gücü ise mekanizmalarla sıkı bir şekilde sınırlandırılmıştır.
Sebepler şunlardır: Likidite için rekabet edebilmek amacıyla, işlem platformları genellikle piyasa yapıcılarına iade şeklinde büyük miktarda nominal işlem ücreti ödemek zorundadır; düzenleyiciler erişim ücretlerine üst sınırlar getirerek alınabilecek ücret miktarını sınırlandırmıştır; aynı zamanda, emir yönlendirmesi oldukça esnektir ve fonlar ve emirler farklı işlem platformları arasında hızlı bir şekilde değiştirilebilir, bu da herhangi bir platformun fiyatları yükseltmesini zorlaştırır.
Bu durum, Nasdaq tarafından açıklanan finansal verilerde açıkça görülmektedir: Hisse senedi karşılığı nakit işlemlerinden elde ettiği net kar, genellikle hisse başına yalnızca birkaç binde bir dolar civarındadır. Bu, piyasa düzeyindeki borsalarda kar marjlarının yapısal olarak daralmasının doğrudan bir yansımasıdır.
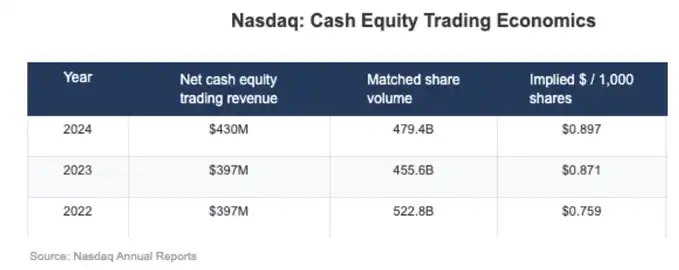
Bu düşük kar marjının stratejik sonuçları, Nasdaq'ın gelir yapısındaki değişikliklere de açıkça yansımaktadır.
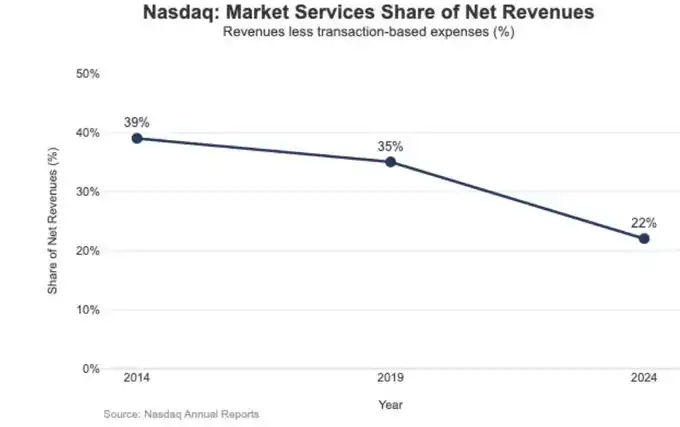
2024 yılında Nasdaq'ın Piyasa Hizmetleri geliri 1,02 milyar dolar olup, toplam 4,649 milyar dolarlık gelirinin %22'sini oluşturmuştur; bu oran 2014'te %39,4'e kadar yükselmiş ve 2019'da da %35 seviyesinde kalmıştır.
Bu devam eden düşüş eğilimi, Nasdaq'ın piyasa oynaklığına son derece bağımlı ve sınırlı kar marjlarına sahip işlem odaklı işletmelerden, daha tekrarlayan ve öngörülebilir yazılım ve veri işletmelerine doğru proaktif geçişiyle mükemmel bir şekilde örtüşmektedir. Başka bir deyişle, borsa düzeyindeki yapısal olarak düşük kar marjları, Nasdaq'ı büyüme odağını kademeli olarak "eşleştirme ve işlem"den "teknoloji, veri ve hizmet tabanlı ürünlere" kaydırmaya itmektedir.
Hyperliquid "piyasa katmanı" olarak
Hyperliquid'in yaklaşık 4 baz puan (bps) olan etkin komisyon oranı, bilinçli olarak seçtiği piyasa katmanı konumlandırmasıyla son derece tutarlıdır. Şirket, zincir üzerinde "Nasdaq tarzı" bir işlem altyapısı oluşturmaktadır.
HyperCore tabanlı yüksek işlem hacimli eşleştirme, marj ve takas sistemi, perakende kullanıcılar için çok katmanlı para kazanma sağlamak yerine, işlem kalitesini ve paylaşılan likiditeyi en üst düzeye çıkarmayı amaçlayan bir yapıcı/alıcı fiyatlandırma ve piyasa yapıcı indirim mekanizması kullanmaktadır.
Başka bir deyişle, Hyperliquid'in tasarım odağı abonelik, bakiye veya bayi geliri değil, piyasa katmanının tipik bir özelliği ve düşük ücret yapısının kaçınılmaz bir sonucu olan, son derece verimli ancak standartlaştırılmış işlem ve ödeme yetenekleri sağlamaktır.
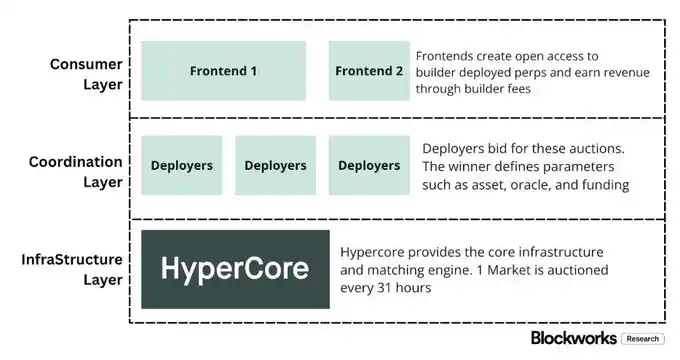
Bu durum, çoğu kripto para alım satım platformunun henüz tam olarak uygulamaya koymadığı, ancak geleneksel finansta (TradFi) çok tipik olan iki yapısal ayrıma yansımaktadır:
Birincisi, lisans gerektirmeyen aracılık/dağıtım katmanıdır (Builder Codes).
Geliştirici Kodları, üçüncü taraf işlem arayüzlerinin temel işlem platformlarının üzerine inşa edilmesine ve kendi gelirlerini toplamasına olanak tanır. Geliştirici ücretleri sınırlandırılmıştır: sürekli sözleşmeler için %0,1'e (10 baz puan) kadar ve spot işlemler için %1'e kadar; ücretler ise bireysel sipariş düzeyinde belirlenebilir.
Bu mekanizma, tek bir resmi uygulamanın kullanıcı erişimini ve para kazanma haklarını tekeline almasına izin vermek yerine, dağıtım katmanında rekabetçi bir pazar yaratır.
İkincisi ise lisans gerektirmeyen pazar/ürün kademesidir (HIP-3).
Geleneksel finansta, borsalar genellikle listeleme onaylarını ve ürün oluşturmayı kontrol eder. HIP-3 bu işlevi dışsallaştırır: geliştiriciler, HyperCore eşleştirme motorunu ve API yeteneklerini devralan sürekli sözleşmeleri dağıtabilirken, belirli piyasanın tanımlanması ve işletilmesi dağıtanın sorumluluğundadır.
Ekonomik yapı açısından HIP-3, işlem platformu ile ürün katmanı arasındaki gelir paylaşımı ilişkisini açıklığa kavuşturmaktadır: spot ve HIP-3 sürekli vadeli işlem sözleşmelerini kullananlar, kullandıkları varlıkların işlem ücretlerinin %50'sine kadarını elde tutabilirler.
Builder Codes, dağıtım tarafında etkinliğini şimdiden kanıtladı: Aralık ortası itibarıyla kullanıcıların yaklaşık üçte biri, yerel arayüz yerine üçüncü taraf ön uçlar aracılığıyla işlemlerini tamamlıyordu.
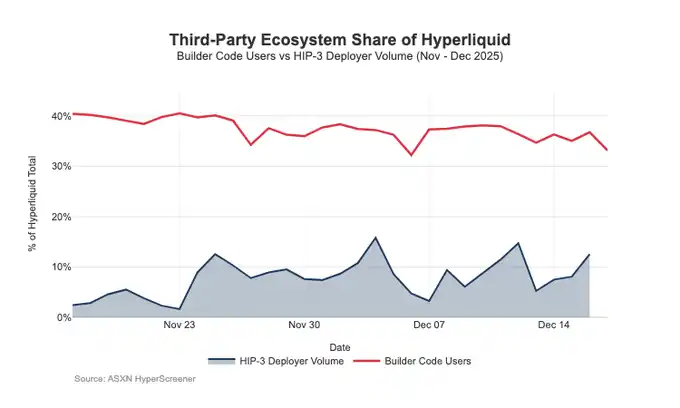
Sorun şu ki, dağıtımın genişlemesini kolaylaştıran bu yapı, aynı zamanda işlem platformu katmanının uyguladığı komisyon oranları üzerinde sürekli bir baskı oluşturmaktadır:
1. Fiyatlar düşürüldü.
Birden fazla ön uç aynı temel likiditeyi eş zamanlı olarak sattığında, rekabet doğal olarak en düşük toplam işlem maliyetine doğru yakınlaşacaktır; ve Geliştirici ücreti sipariş seviyesinde esnek bir şekilde ayarlanabilir, bu da fiyatı daha da alt sınıra doğru itebilir.
2. Gelir elde etme fırsatlarının kaybı.
Ön uç, hesap açma, ürün paketleme, abonelik hizmetleri ve tüm işlem iş akışını kontrol ederek aracı kurum katmanının yüksek kar marjlarını ele geçirirken, Hyperliquid borsa katmanından yalnızca daha düşük bir komisyon alabiliyor.
3. Stratejik rota belirleme riskleri.
Ön uç gerçek bir siteler arası yönlendiriciye dönüştüğünde, Hyperliquid toptan işlem yürütme alanında rekabete girmek zorunda kalabilir ve sipariş akışını ancak ücretleri düşürerek veya indirimleri artırarak koruyabilir.
Genel olarak, Hyperliquid bilinçli olarak düşük marjlı bir pazar kademesi konumlandırması (HIP-3 ve Builder Kodları aracılığıyla) yaparken, bunun üzerine yüksek marjlı bir aracı kurum kademesinin de büyümesine olanak tanıyor.
Eğer Builder arayüzü genişlemeye devam ederse, kullanıcılar için fiyatlandırma yapısını giderek daha fazla belirleyecek, kullanıcı tutma ve para kazanma arayüzünü kontrol edecek ve yönlendirme seviyesinde pazarlık gücü kazanacak, böylece Hyperliquid'in komisyon oranına uzun vadeli yapısal bir baskı uygulayacaktır.
Dağıtım haklarını koruyun ve borsa dışı kar havuzları oluşturun.
En doğrudan risk, metalaşmadır.
Üçüncü taraf ön uçlar, yerel arayüzlerden sürekli olarak daha düşük fiyatlarla daha iyi performans gösterebilir ve hatta sonunda lokasyonlar arası yönlendirmeyi bile başarabilirse, Hyperliquid toptan işlem tabanlı bir ekonomik modele doğru itilecektir.
Son tasarım değişiklikleri, Hyperliquid'in yeni gelir kaynakları araştırırken bu sonucu önlemeye çalıştığını gösteriyor.
Dağıtım Savunması: Yerli Ön Uçların Ekonomik Rekabet Gücünü Korumak
Daha önce önerilen bir staking indirim planı, geliştiricilerin HYPE stake ederek işlem ücretlerinde %40'a varan indirim elde etmelerine olanak tanıyarak, üçüncü taraf ön uçlara Hyperliquid yerel arayüzünden yapısal olarak daha ucuz bir yol sağlıyordu. Bu planın geri çekilmesi, harici dağıtıcılara "fiyatları düşürmek" için sağlanan doğrudan sübvansiyonların iptal edilmesiyle eşdeğerdir.
Bu arada, HIP-3 pazaryerleri başlangıçta öncelikle Builder üzerinden dağıtılacak şekilde konumlandırılmıştı ve ana arayüzde görüntülenmiyordu; ancak bu pazaryerleri artık Hyperliquid'in yerel arayüzünde sıkı listeleme standartlarıyla görüntüleniyor.
Verilen sinyal çok açık: Hyperliquid, geliştirici katmanında lisanssız kalacak, ancak bu durum temel dağıtım haklarından ödün verilmesi anlamına gelmeyecek.
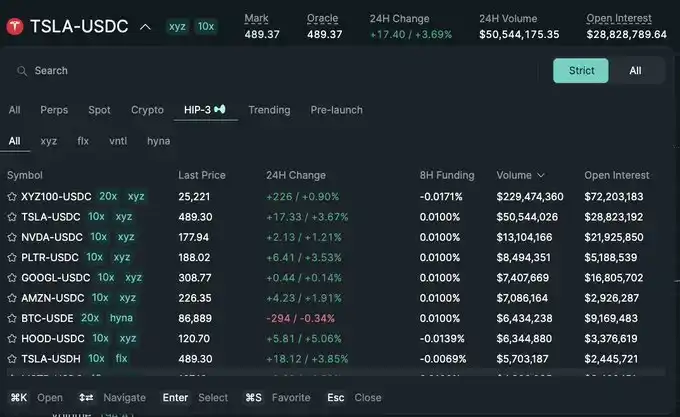
USDH: Alım satım yoluyla para kazanmaktan, "serbest dolaşım" fonları aracılığıyla para kazanmaya geçiş.
USDH'nin piyasaya sürülmesinin amacı, aksi takdirde sistem dışından elde edilecek olan stablecoin rezerv gelirini geri kazanmaktır. Kamuoyuna açıklanan yapısı, rezerv gelirinin %50/%50 oranında bölünmesidir: %50'si Hyperliquid'e giderken, %50'si de USDH ekosisteminin büyümesi için kullanılır.
Bu arada, USDH ile ilgili piyasalara sunulan işlem ücreti indirimleri de bu yaklaşımı daha da güçlendiriyor: Hyperliquid, daha büyük, daha istikrarlı ve bakiyeye bağlı bir kar havuzu karşılığında tek bir işlemin ekonomik getirisini azaltmaya razı.
Esasen bu, anlaşma için emeklilik maaşına benzer bir gelir kaynağı oluşturuyor ve bu gelirin büyümesi sadece nominal işlem hacmine değil, parasal tabanın büyüklüğüne bağlı.
Portföy Marjı: Birincil aracı kurumunkine benzer bir finansman ekonomisi anlayışının tanıtılması.
Birleşik teminat, spot ve sürekli sözleşmeler için teminatları birleştirerek farklı risklerin birbirini dengelemesine ve doğal bir borç verme döngüsü oluşturmasına olanak tanır.
Hyperliquid, borç alanlar tarafından ödenen faizin %10'unu elinde tutacak; bu da anlaşmanın ekonomik yapısını, sadece işlem hacmine değil, giderek daha çok kaldıraç ve faiz oranı seviyelerine bağlı hale getirecek. Bu, saf borsa mantığından ziyade bir aracı kurum/ana aracı kurumun gelir modeline daha yakın.
Hyperliquid'in "Aracı Kurum Tarzı" Ekonomik Modele Doğru Yolculuğu
İşlem hacmi açısından Hyperliquid, üst düzey borsaların ölçeğine ulaşmış durumda; ancak gelir elde etme açısından hala piyasa seviyesinde bir borsaya benziyor: son derece yüksek nominal işlem hacmi ve tek haneli baz puanlık etkin komisyon oranı. Coinbase ve Robinhood ile arasındaki fark yapısal.
Aracı kurum düzeyinde yer alan perakende platformları, kullanıcı ilişkilerini ve fon bakiyelerini kontrol ederek, aynı anda birden fazla kar havuzundan (finansman, atıl nakit, abonelikler) gelir elde etmelerini sağlar; saf işlem platformları ise işlem gerçekleştirme hizmetleri satar. Likidite ve yönlendirme rekabetiyle yönlendirilen işlem gerçekleştirme, doğal olarak metalaşmaya doğru eğilim gösterir ve net karı sürekli olarak azaltır. Nasdaq, bu kısıtlama çerçevesinde TradFi için bir referans noktası görevi görür.
Hyperliquid başlangıçta büyük ölçüde bir pazar yeri prototipine yöneldi. Dağıtım katmanını (Builder Codes) ve ürün oluşturma katmanını (HIP-3) ayırarak ekosistem genişlemesini ve pazar kapsamını hızlandırdı; bu mimarinin bedeli ise ekonomiyi dışarıya doğru itebilmesiydi: üçüncü taraf bir ön uç genel fiyatı belirleyip pazar yerleri arasında yönlendirme yapabildiğinde, Hyperliquid düşük marjlı toptan satış yoluna sıkışma riskiyle karşı karşıya kalırdı.
Ancak son hamleler bilinçli bir değişime işaret ediyor: birleşik işlem ve takas alanındaki avantajlarını korurken, dağıtım haklarını savunuyor ve gelir akışlarını "bakiyeye dayalı" bir kar havuzuna doğru genişletiyor.
Özellikle: anlaşma artık harici ön uçları desteklemiyor çünkü bunlar yapısal olarak yerel kullanıcı arayüzlerinden daha ucuz; HIP-3 daha yerel bir görüntüleme sunuyor; ve bilanço tarzı bir gelir akışı getiriyor.
USDH, rezerv getirilerini ekosisteme geri getirecek (USDH piyasası için ücret indirimiyle %50/%50 paylaşım); portföy marjı ise borçlanma faizinden %10 kesinti yaparak finansal ekonomiyi devreye sokacak.
Genel olarak, Hyperliquid hibrit bir modele doğru ilerliyor: temelinde bir işlem yürütme mekanizması bulunuyor ve bunun üzerine dağıtım savunması ve bakiye odaklı kar havuzları katmanlandırılıyor. Bu, düşük maliyetli, toptan işlem yapılan bir platformda sıkışıp kalma riskini azaltırken, birleşik işlem yürütme ve takas avantajlarından ödün vermeden aracı kurum tarzı bir gelir yapısına daha da yaklaşmayı sağlıyor.
2026'ya doğru bakıldığında, Hyperliquid'in "dış kaynak kullanımına uygun" modelini baltalamadan aracı kurum tarzı bir ekonomiye daha da evrilebilmesi mümkün olup olmadığı sorusu çözümsüz kalıyor. USDH bunun en açık turnusol kağıdı niteliğinde: yaklaşık 100 milyon dolarlık arz seviyesiyle, protokol dağıtımı kontrol etmediğinde dış kaynaklı ihraçların genişlemesi oldukça yavaş görünüyor.
Açık bir alternatif, kullanıcı arayüzü düzeyinde bir varsayılan ayar olabilirdi; örneğin, yaklaşık 4 milyar dolarlık USDC rezervini otomatik olarak yerel stablecoin'e dönüştürmek (Binance'in BUSD'ye otomatik dönüştürmesine benzer şekilde).
Hyperliquid, aracı kurumların kar havuzunu gerçekten ele geçirmek istiyorsa, aracı kurum tarzı davranışlar sergilemesi de gerekebilir: daha güçlü kontrol, yerel ürünlerin daha sıkı entegrasyonu ve dağıtım ve denge için rekabet eden ekosistem ekibiyle daha net sınırlar.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia