PayPal, varlıklarını satarken aynı zamanda bankacılık lisansı almak için de çabalıyor. PayPal'ı bu kadar aceleye getiren şey ne?

Orijinal başlık: "Hem varlıklarını satarken hem de bankacılık lisansı için yarışan PayPal'ın bu kadar endişeli olmasının sebebi ne?"
Orijinal yazar: Sleepy.txt, Beating
PayPal bir banka açacak.
15 Aralık'ta, 430 milyon aktif kullanıcısı bulunan küresel ödeme devi, "PayPal Bank" adında bir Endüstriyel Banka (ILC) kurmak için Federal Mevduat Sigorta Kurumu (FDIC) ve Utah Mali Kurumlar Departmanına resmi olarak başvuruda bulundu.
Ancak, bundan sadece üç ay önce, 24 Eylül'de PayPal, 7 milyar dolarlık "şimdi al, sonra öde" kredi varlıklarını varlık yönetimi şirketi Blue Owl'a satarak önemli bir anlaşmaya imza attığını duyurdu.
O dönemdeki telekonferans sırasında, Finans Direktörü Jamie Miller, Wall Street'e PayPal'ın stratejisinin "hafif bir bilanço sürdürmek", sermayeyi serbest bırakmak ve verimliliği artırmak olduğunu güvenle vurguladı.
Bu iki şey birbiriyle çelişiyor. Bir yandan "hafiflik" peşindeler, diğer yandan ise bankacılık lisansı için başvuruyorlar. Bilmelisiniz ki, banka işletmek dünyanın en "ağır" işlerinden biridir. Çok büyük mevduatlar yatırmanız, en sıkı denetimi kabul etmeniz ve mevduat ve kredilerin risklerini kendiniz üstlenmeniz gerekiyor.
Bu garip kararın ardında, acil bir nedenden dolayı bize dayatılan bir uzlaşma yatıyor. Bu, rutin bir iş genişlemesi değil, daha çok düzenleyici kırmızı çizgilere rağmen yapılan bir kıyı inişi gibi.
PayPal'ın banka açmasının resmi gerekçesi "küçük işletmelere daha düşük maliyetli krediler sağlamak" olsa da, bu gerekçe yakından incelendiğinde geçerliliğini yitiriyor.
Veriler, PayPal'ın 2013'ten bu yana dünya çapında 420.000 küçük işletmeye toplamda 30 milyar dolardan fazla kredi verdiğini gösteriyor. Başka bir deyişle, PayPal son 12 yıldır bankacılık lisansı olmadan kredi işinde başarılı bir şekilde faaliyet gösteriyor. Bu durumda, neden tam da bu dönemde bankacılık lisansı için başvuruda bulunuluyor?
Bu soruyu yanıtlamak için öncelikle şunu belirlememiz gerekiyor: Geçmişte bu 30 milyar dolarlık krediyi tam olarak kim verdi?
Kredi verme söz konusu olduğunda, PayPal sadece bir "ev sahibi" gibidir.
PayPal'ın resmi basın bülteni etkileyici kredi rakamları sunuyor, ancak önemli bir gerçek genellikle göz ardı ediliyor. Bu 30 milyar dolarlık kredilerin her birinde, gerçek kredi veren PayPal değil, Utah, Salt Lake City'de bulunan WebBank adlı bir bankaydı.
Çoğu insan muhtemelen WebBank'ı hiç duymamıştır. Bu banka son derece gizlidir; müşteriyle doğrudan temas halinde olan şubeleri yoktur, reklam yapmaz ve hatta web sitesi bile çok minimalisttir. Ancak Amerikan fintech dünyasının gizli köşelerinde, kaçınılmaz bir devdir.
PayPal'ın İşletme Sermayesi ve Ticari Kredileri, Affirm'in taksitli ödemeleri ve Upgrade'in kişisel kredi platformunun tamamı WebBank tarafından desteklenmektedir.
Bu, "Hizmet Olarak Bankacılık (BaaS)" adı verilen bir iş modelini içerir: PayPal müşteri edinimi, risk kontrolü ve kullanıcı deneyiminden sorumluyken, WebBank yalnızca tek bir şeyden sorumludur: lisans verme.
Daha günlük bir benzetme kullanacak olursak, PayPal bu işte sadece bir "alt kiracı" konumundadır; asıl mülkiyet hakları WebBank'e aittir.
PayPal gibi teknoloji şirketleri için bu eskiden mükemmel bir çözümdü. Bankacılık lisansı almak çok zor, çok yavaş ve çok pahalı; ABD'deki 50 eyaletin her birinde kredi lisansı almak ise son derece zahmetli bir idari kabus. WebBank'ın lisansını kiralamak ise VIP ayrıcalıklarından yararlanmak gibi.
Ancak, "ev kiralama" yoluyla iş yapmanın en büyük riski, ev sahibinin kira sözleşmesini herhangi bir zamanda yenilemeyebileceği, hatta evi satabileceği veya yıkabileceği gerçeğidir.
Nisan 2024'te, tüm Amerikan fintech şirketlerinin tüylerini diken diken eden bir kara kuğu olayı yaşandı. Synapse adlı bir BaaS aracılık şirketi aniden iflas başvurusunda bulundu ve bu durum, 100.000'den fazla kullanıcıya ait 265 milyon dolarlık fonun dondurulmasına, 96 milyon doların ise iz bırakmadan ortadan kaybolmasına ve bazı kişilerin hayat birikimlerini kaybetmesine yol açtı.
Bu felaket, "alt kiralama" modelinin aslında büyük açıklar içerdiğini herkese gösterdi. Herhangi bir bağlantıda bir sorun oluştuğunda, büyük emeklerle oluşturduğunuz kullanıcı güveni bir gecede yerle bir olabilir. Sonuç olarak, düzenleyici kurumlar BaaS modelini sıkı bir şekilde incelemeye başladı ve birçok banka BaaS uyumluluk sorunları nedeniyle para cezasına çarptırıldı ve faaliyetleri kısıtlandı.
PayPal, Synapse yerine WebBank ile ortaklık kurmuş olsa da, risk mantığı aynıdır. WebBank sorun yaşarsa, PayPal'ın kredi verme işi felç olur; WebBank ortaklığın şartlarını değiştirirse, PayPal'ın pazarlık gücü kalmaz; düzenleyiciler WebBank'tan ortaklığı sıkılaştırmasını isterse, PayPal bunu ancak pasif bir şekilde kabul edebilir. Bu, "alt kiracı" ikilemidir: İşletmenizi yürütmek için çok çalışıyorsunuz, ancak can damarınız hala başkasının elinde.
Ayrıca, yönetimi tek başına hareket etmeye ikna eden bir diğer, daha açık bir cazibe de vardı: yüksek faiz döneminin sunduğu aşırı yüksek karlar.
Son on yılda sıfır faiz oranları döneminde, mevduat ve krediler arasındaki faiz oranı farkı çok az olduğu için bankacılık pek de cazip bir iş değildi. Ancak bugün durum tamamen farklı.
Federal Rezerv faiz oranlarını düşürmeye başlamış olsa da, Amerika Birleşik Devletleri'ndeki gösterge faiz oranı tarihsel olarak yüksek bir seviye olan yaklaşık %4,5'te kalmaya devam ediyor. Bu da tasarrufların adeta bir altın madeni olduğu anlamına geliyor.
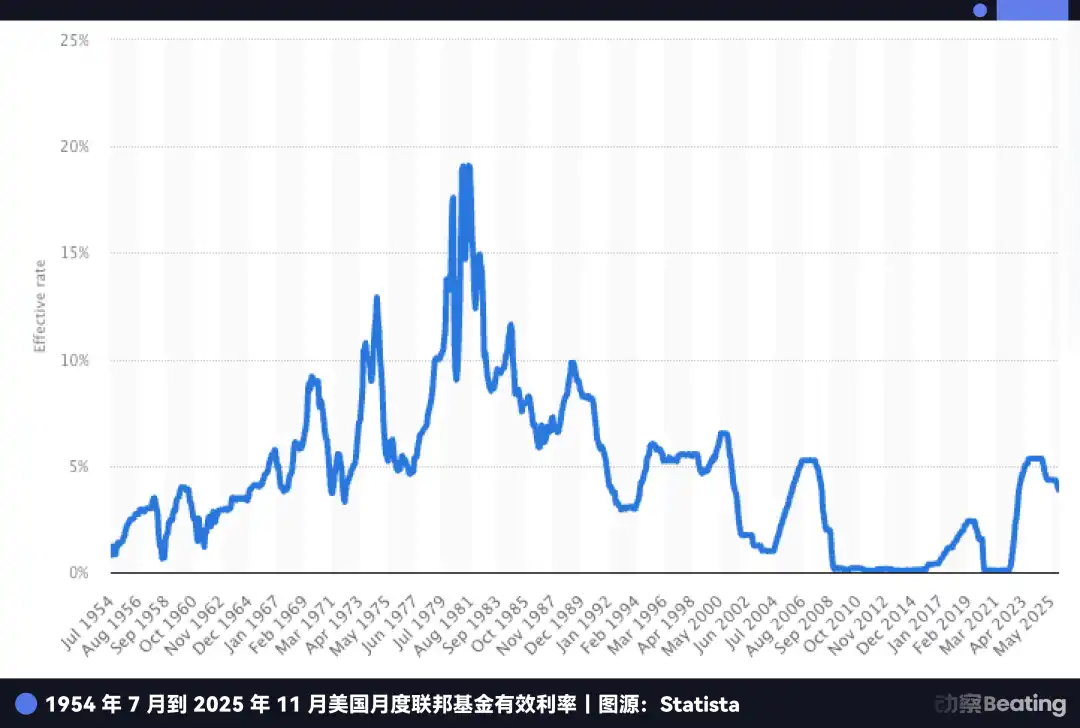
PayPal'ın mevcut durumuna bir bakın: 430 milyon aktif kullanıcısından oluşan devasa bir fon havuzuna sahip ve bu fonlar kullanıcıların PayPal hesaplarında duruyor; ardından PayPal bu parayı iş ortağı bankalara yatırmak zorunda.
Ortak bankalar bu düşük maliyetli parayı %5 getiri sağlayan ABD Hazine tahvilleri satın almak veya daha yüksek faizli krediler vermek için kullanarak büyük bir servet kazandılar, PayPal ise bundan sadece çok küçük bir pay aldı.
PayPal kendi bankacılık lisansını alırsa, 430 milyon kullanıcısının atıl fonlarını doğrudan kendi düşük maliyetli mevduatlarına dönüştürebilir. Ardından, bir yandan devlet tahvili alırken diğer yandan para ödünç verebilir ve tüm faiz farkı kazancını kendine saklayabilir. Son birkaç yıldaki yüksek faiz oranları döneminde bu, birkaç milyar dolarlık bir kar farkı anlamına gelir.
Ancak, amaç sadece WebBank'ten kurtulmaksa, PayPal bunu çok daha önce yapmalıydı. Neden 2025'e kadar beklesinler ki?
Bu da bizi PayPal'ın kalbinde yatan, daha acil ve potansiyel olarak ölümcül bir endişeye getiriyor: stablecoin'ler.
Stabil kripto para birimlerinin piyasaya sürülmesi söz konusu olduğunda, PayPal esasen bir "alt kiracı" konumundadır.
PayPal'ın kredi işinde "alt kiracı" rolünün sadece daha az para kazanmasına ve daha fazla endişe duymasına yol açtığı doğruysa, stablecoin arenasındaki bu bağımlılık gerçek bir hayatta kalma krizine dönüşüyor.
2025 yılında PayPal'ın stablecoin'i PYUSD, üç ay içinde piyasa değerinin üç katına çıkarak 3,8 milyar dolara ulaşmasıyla muazzam bir büyüme yaşadı. Hatta YouTube bile Aralık ayında PYUSD ödemelerini entegre edeceğini duyurdu.
Ancak bu heyecan verici haberlerin ardında, PayPal'ın basın bültenlerinde vurgulamayacağı bir gerçek yatıyor: PYUSD, PayPal tarafından değil, New York merkezli bir şirket olan Paxos ile yapılan bir ortaklık aracılığıyla piyasaya sürülüyor.
Bu da tanıdık bir "beyaz etiket" hikayesi. PayPal sadece bir marka lisansörü, tıpkı Nike'ın kendi fabrikalarında ayakkabı üretmemesi, logosunu sözleşmeli üreticilere lisanslaması gibi.
Geçmişte bu, işletmelerdeki iş bölümüne daha çok benziyordu: PayPal ürün ve trafiği yönetirken, Paxos uyumluluk ve dağıtımdan sorumluydu ve herkes kendi işini yapıyordu.
Ancak 12 Aralık 2025'te bu iş bölümü değişmeye başladı. Para Birimi Denetleme Ofisi (OCC), Paxos da dahil olmak üzere çeşitli kurumlara ulusal güven bankası lisansları için "şartlı onay" verdi.
Bu, mevduat çekebilen ve FDIC sigortası alabilen geleneksel anlamda bir "ticari banka" olmasa da, Paxos'un sözleşmeli üretim yapan bir şirketten halka açık bir şirkete dönüşmesi anlamına geliyor.
GENIUS Yasası'nın çerçevesini göz önünde bulundurduğunuzda, PayPal'ın neden bu kadar acele ettiğini anlayabilirsiniz. Yasa, düzenlenmiş bankacılık sistemlerinin iştirakleri aracılığıyla ödeme amaçlı stablecoin'ler çıkarmasına izin veriyor ve ihraç hakları ile kar zinciri giderek "lisanslı bireylerin" elinde yoğunlaşacak.
Daha önce PayPal, stablecoin'leri dış kaynaklı bir modül olarak ele alabiliyordu. Şimdi ise, dış kaynak sağlayan taraf daha güçlü bir düzenleyici statüye sahip olduğunda, artık sadece bir tedarikçi olmaktan çıkıyor. Alternatif bir ortak veya hatta potansiyel bir rakip bile olabilir.
PayPal'ın içinde bulunduğu zor durum, ne kredi kartı verme platformunu kontrol etmesinden ne de düzenleyici yetkiye sahip olmasından kaynaklanıyor.
USDC'nin ilerlemesi ve OCC'nin güven lisanslarını onaylaması bize bir şeyi hatırlatıyor: sonuçta, stablecoin'ler için verilen mücadele, ilk stablecoin'i kimin çıkardığıyla ilgili değil, kimin ihraç, saklama, tasfiye ve uyumluluk konularının kontrolünü kendi elinde tutabileceğiyle ilgili.
Dolayısıyla PayPal'ın amacı banka olmak değil, oyuna dahil olmaktır; aksi takdirde sonsuza dek bir yabancı olarak kalacaktır.
Daha da önemlisi, stablecoin'ler PayPal'ın temel iş modeli için yıkıcı bir tehdit oluşturuyor.
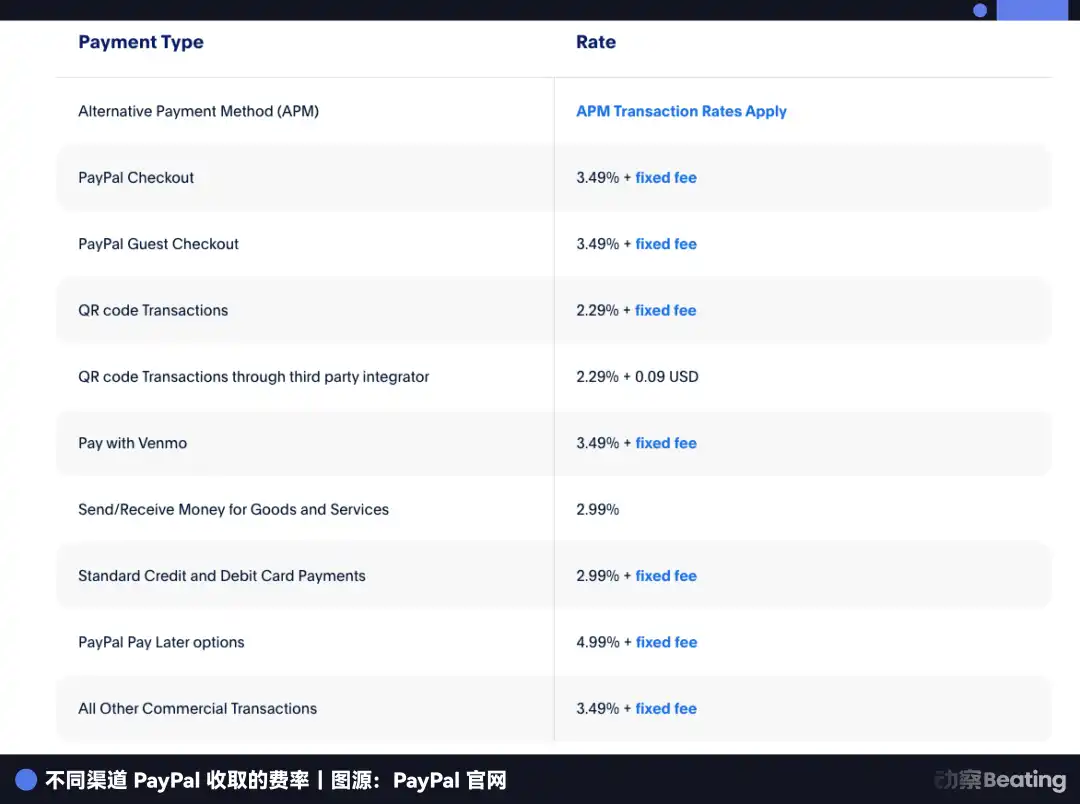
PayPal'ın en karlı iş kolu, her işlemden %2,29 ila %3,49 arasında bir ücret alarak gerçekleştirdiği e-ticaret ödemeleridir. Ancak, stablecoin'ler tamamen farklı bir mantıkla çalışır; neredeyse hiç işlem ücreti almazlar ve devlet tahvillerinde tutulan kullanıcı fonlarından elde edilen faizden para kazanırlar.
Amazon USDC'yi kabul etmeye başladığında ve Shopify stablecoin ödemelerini başlattığında, satıcılar basit bir matematik problemiyle karşı karşıya kalacaklar: neredeyse sıfır maliyetle stablecoin kullanabiliyorlarsa, neden PayPal'a %2,5 komisyon ödesinler?
Şu anda e-ticaret ödemeleri PayPal'ın gelirinin yarısından fazlasını oluşturuyor. Son iki yılda pazar payı %54,8'den %40'a düştü. Eğer stablecoin'ler üzerinde kontrol sahibi olamazsa, PayPal'ın rekabet avantajı tamamen ortadan kalkacaktır.
PayPal'ın mevcut durumu, Apple'ın Apple Pay Later'ı piyasaya sürdüğü zamanki durumuna benziyor. 2024'te, bankacılık lisansına sahip olmaması ve Goldman Sachs'ın kısıtlamaları nedeniyle Apple, hizmeti nihayetinde kapatarak asıl gücüne, yani donanıma geri döndü. Apple geri çekilmeyi göze alabilir çünkü finans sadece pastanın üzerindeki krema; donanım, şirketin temel rekabet avantajı olmaya devam ediyor.
Ancak PayPal'ın başka çaresi yoktu.
Telefonu yok, işletim sistemi yok, donanım ekosistemi yok. Her şeyi finansa dayanıyor, tek geçim kaynağı bu. Apple'ın geri çekilmesi stratejik bir daralma, ancak PayPal geri çekilmeye cüret ederse, onu ölüm bekliyor.
Bu nedenle PayPal ilerlemeli. Bankacılık lisansını almalı ve stablecoin'lerin çıkarılması, kontrolü ve gelirleri üzerindeki tüm kontrolü geri almalıdır.
Ancak Amerika Birleşik Devletleri'nde banka açmak hiç de kolay bir iş değil. Özellikle 7 milyar dolarlık kredi varlığına sahip bir teknoloji şirketi için, düzenleyici onay eşiği korkutucu derecede yüksek.
Dolayısıyla, geleceğe giden bu bileti güvence altına almak için PayPal, ustaca tasarlanmış bir sermaye sihirbazlığı numarası geliştirdi.
PayPal'ın Kaçış Planı
Şimdi dikkatimizi makalenin başında bahsedilen çelişkiye çevirelim.
24 Eylül'de PayPal, 7 milyar dolarlık "şimdi al, sonra öde" kredi paketini Blue Owl'a sattığını duyurdu ve CFO'su "ölçeği hafifletmek" hakkında önemli bir açıklama yaptı. O dönemde, Wall Street analistlerinin çoğu bunun sadece mali tabloları güzelleştirmenin ve nakit akışını daha iyi göstermenin bir yolu olduğunu düşünüyordu.
Ancak, bu konuyu üç ay sonraki bankacılık lisansı başvurusuyla birlikte ele alırsanız, bunun bir çelişki değil, dikkatlice tasarlanmış bir hamleler kombinasyonu olduğunu göreceksiniz.
PayPal bu 7 milyar dolarlık alacaklarını satmazsa, bankacılık lisansı alma şansı neredeyse sıfır.
Neden mi? Çünkü Amerika Birleşik Devletleri'nde bankacılık lisansı almak için son derece titiz bir "tıbbi muayene"den geçmek gerekiyor ve düzenleyici kurum (FDIC) "sermaye yeterlilik oranı" adı verilen bir ölçüt kullanıyor.
Mantık basit: Bilançoda yer alan her yüksek riskli varlık (örneğin krediler) için, riski azaltmak amacıyla karşılık gelen bir yüzdelik teminat ayırmanız gerekir.
PayPal'ın bu 7 milyar dolarlık krediyle FDIC'nin kapısını çaldığını hayal edin. Düzenleyici kurum hemen ağır yükü görecektir: "Çok fazla riskli varlığınız var, ya kötü borçlar olursa? Bunları karşılayacak kadar paranız var mı?" Bu, PayPal'ın astronomik miktarda teminat ödemek zorunda kalacağı anlamına gelmekle kalmaz, aynı zamanda onayın reddedilmesine de doğrudan yol açabilir.
Bu nedenle, PayPal'ın fiziksel incelemeden önce kapsamlı bir yeniden yapılanma sürecinden geçmesi gerekmektedir.
Blue Owl'a yapılan bu satış, finansal jargonla "ileri likidite anlaşması" olarak bilinir. Tasarım inanılmaz derecede zekice. PayPal, önümüzdeki iki yıl için tüm yeni kredi alacaklarını (yani "basılan parayı") ve temerrüt riskini Blue Owl'a devretti; ancak son derece zekice bir şekilde, kredi verme haklarını ve müşteri ilişkilerini elinde tutarak, esasen "para basma makinesini" kendi bünyesinde tuttu.
Kullanıcılar için, hala PayPal'dan para ödünç alıyorlar ve bunu PayPal uygulaması üzerinden geri ödüyorlar; deneyim değişmeden kalıyor. Ancak, FDIC'nin raporunda, PayPal'ın bilançosu birdenbire son derece temiz ve açık görünüyor.
PayPal, bu zekice manevrayı kullanarak kimliğini dönüştürdü; ağır batık kredi riskleriyle boğuşan bir kredi kuruluşundan, yalnızca risksiz hizmet ücretleri kazanan bir aracı kuruluşa dönüştü.
Düzenleyici onaylardan geçmek için yapılan bu tür kasıtlı varlık transferleri Wall Street'te eşi benzeri görülmemiş bir durum değil, ancak kararlılıkları ve ölçekleri gerçekten nadir. Bu durum, PayPal yönetiminin kararlılığını tam olarak gösteriyor: mevcut karlarını (kredi faizlerini) başkalarıyla paylaşmak anlamına gelse bile, daha sürdürülebilir bir gelecek karşılığında bunu yapmaya hazırlar.
Dahası, bu yüksek riskli kumar için fırsat penceresi hızla kapanıyor. PayPal bu kadar acele ediyor çünkü göz diktiği "arka kapı" düzenleyiciler tarafından kapatılıyor, hatta tamamen kapatılıyor.
Kapanmak üzere olan arka kapı
PayPal'ın başvurduğu lisansın resmi adı Endüstriyel Kredi Şirketi (ILC) olarak geçiyor. Eğer deneyimli bir finans uzmanı değilseniz, muhtemelen bu ismi hiç duymamışsınızdır. Ancak bu, ABD finansal düzenleme sistemindeki en gizemli ve en çok rağbet gören kuruluşlardan biridir.
ILC lisansına sahip şirketlerin bu listesine bakıldığında, güçlü bir uyumsuzluk hissi uyanıyor: BMW, Toyota, Harley-Davidson, Target...
Şöyle sorabilirsiniz: Araba ve bakkaliye satan insanlar neden banka açsın ki?
İşte ILC'nin büyüsü bu. ABD hukuk sistemindeki, finansal olmayan devlerin yasal olarak banka işletmesine olanak tanıyan tek "düzenleyici boşluk" bu.
Bu açık, 1987'de kabul edilen Eşit Bankacılık Rekabeti Yasası'ndan (CEBA) kaynaklanmaktadır. Yasa "eşit" olarak adlandırılsa da, son derece eşitsiz bir ayrıcalık bırakmıştır: ILC'nin ana şirketini "banka holding şirketi" olarak kayıt olma yükümlülüğünden muaf tutmuştur.
Normal bir bankacılık lisansı için başvurursanız, ana şirket Federal Rezerv'in kapsamlı denetimine tabi olmalıdır. Ancak, bir ILC lisansına sahipseniz, ana şirket (örneğin PayPal) Federal Rezerv'in yetki alanına tabi değildir ve yalnızca FDIC ve Utah eyaleti tarafından düzenlemeye tabidir.
Bu, mevduat kabul eden bankaların ulusal ayrıcalıklarından ve federal ödeme sistemine erişimden yararlanırken, iş imparatorluğunuzda Federal Rezerv'in müdahalesinden tamamen kaçınabileceğiniz anlamına gelir.
Bu, düzenleyici arbitraj olarak bilinen bir durumdur ve daha da cazip olanı, "karma operasyonlara" olanak sağlamasıdır. BMW ve Harley-Davidson'ın çalışma şekli de budur: tedarik zincirinin dikey entegrasyonu.
BMW Bank'ın fiziksel şubelere ihtiyacı yok çünkü hizmetleri araç satın alma sürecine sorunsuz bir şekilde entegre edilmiş durumda. Bir BMW almaya karar verdiğinizde, satış sistemi sizi otomatik olarak BMW Bank'ın kredi hizmetlerine yönlendiriyor.
BMW hem otomobil satışından hem de kredi faizinden kar elde ediyor. Harley-Davidson için durum daha da vahim; bankaları, geleneksel bankalar tarafından reddedilen motosikletçilere bile kredi verebiliyor çünkü sadece Harley, bu sadık hayranların aslında çok düşük bir temerrüt oranına sahip olduğunu biliyor.
Bu, PayPal'ın her zaman hayalini kurduğu nihai formdur: solda ödeme, sağda bankacılık ve ortada stablecoin; hiçbir dış etkenin hiçbir yönüne müdahale etmesine izin verilmiyor.
Bu noktada, muhtemelen Walmart ve Amazon'un bu lisans için başvurup kendi bankalarını açmamalarının nedenini merak ediyorsunuzdur, çünkü bu yasal boşluk çok kullanışlı.
Çünkü geleneksel bankacılık sektörü bu arka kapıdan nefret ediyor.
Bankacılar, devasa miktarda kullanıcı verisine sahip ticari bir devin banka açmasına izin vermenin oyunun kurallarını değiştireceğine inanıyor. 2005 yılında Walmart, ILC lisansı için başvurdu ve bu durum bankacılık sektöründe ülke çapında bir kargaşaya yol açtı. Bankacılar birliği, Kongre'ye yoğun bir şekilde lobi yaparak, Walmart bankasının veri avantajını kullanarak sadece Walmart'ta alışveriş yapan kişilere ucuz krediler vermesi durumunda, yerel bankaların nasıl hayatta kalacağını sorguladı.
Yoğun kamuoyu baskısı altında, Walmart 2007'de başvurusunu geri çekmek zorunda kaldı. Bu olay doğrudan ILC'de düzenleyici bir "donmaya" yol açtı; 2006'dan 2019'a kadar tam 13 yıl boyunca, FDIC hiçbir ticari şirketin başvurusunu onaylamadı. Ancak 2020'de Square (şimdiki adıyla Block) nihayet bu çıkmazı kırdı.
Ancak şimdi, yeniden açılan bu arka kapı, kalıcı olarak tekrar kapanma riskiyle karşı karşıya.
Temmuz 2025'te FDIC, ILC çerçevesine ilişkin bir taslak metni aniden yorumlara açtı; bu da düzenlemelerin sıkılaştırılacağına dair güçlü bir sinyal olarak görüldü. Aynı zamanda, Kongre'deki ilgili yasa tasarıları da durmaksızın devam etti.
Sonuç olarak, herkes lisans almak için acele etmeye başladı. 2025 yılında, ABD banka lisansı başvurularının sayısı rekor seviyeye ulaşarak 20 oldu; bunlardan 14'ü tek başına OCC'ye (Para Birimi Denetleme Ofisi) yapıldı ve bu sayı önceki dört yıldaki toplam başvuru sayısına eşitti.
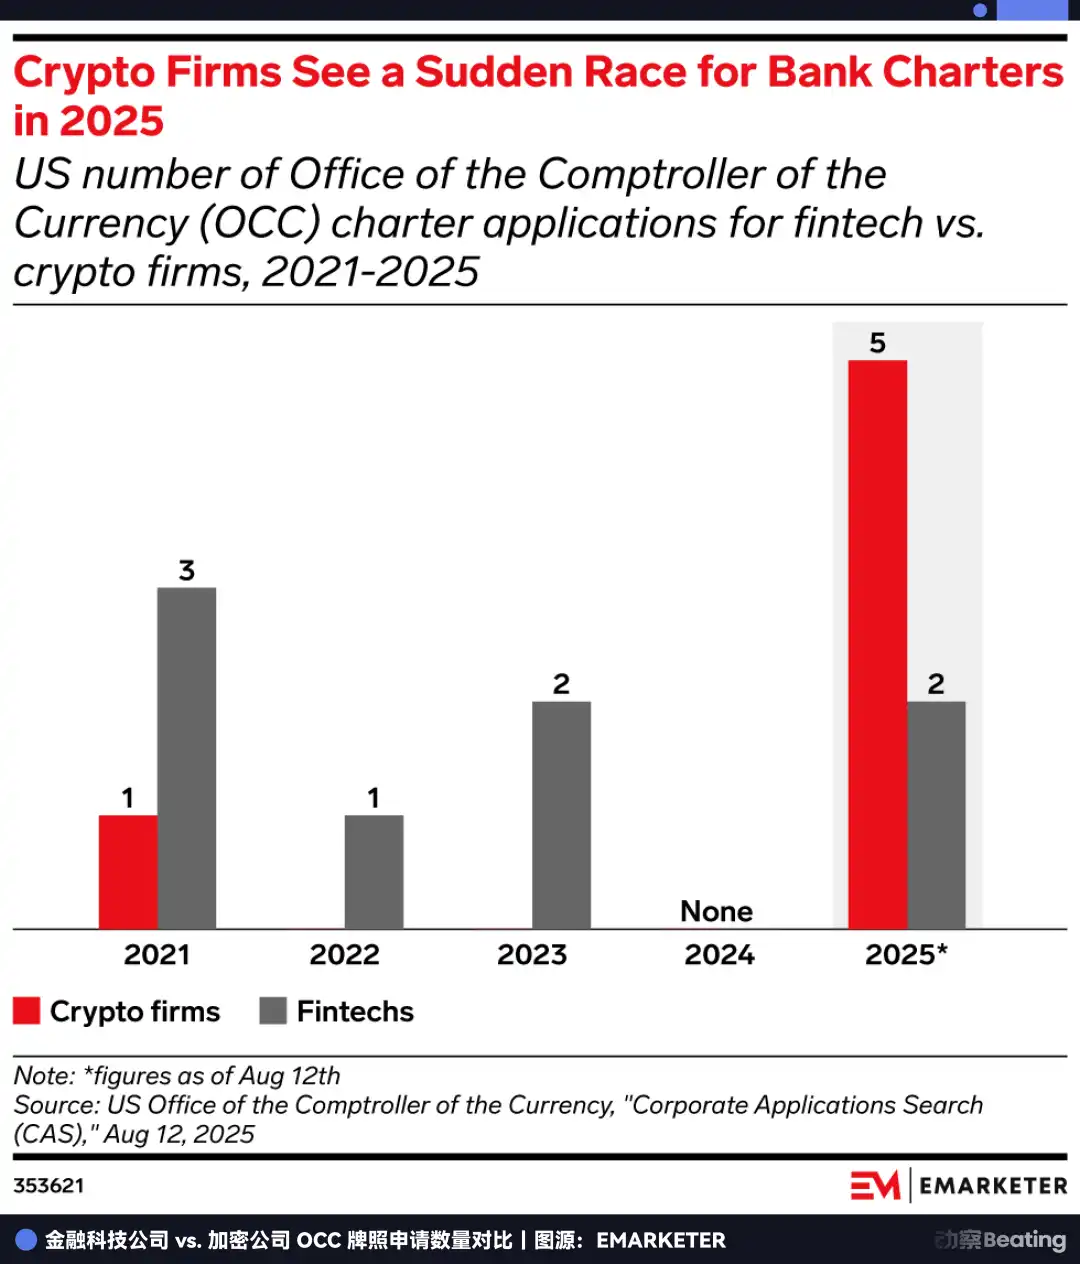
Herkes bunun kapanmadan önceki son şans olduğunu biliyor. PayPal, düzenleyicilerle yarışıyor; eğer yasal boşluklar tamamen kapatılmadan önce içeri girmezseniz, o kapı sonsuza dek kapanabilir.
Çığır Açan
PayPal'ın elde etmek için çok uğraştığı lisans aslında bir "seçenek"ti.
Şu anki değeri kesin: bağımsız olarak kredi vermek ve yüksek faiz ortamında faiz oranı farklarından kar elde etmek. Ancak gelecekteki değeri, PayPal'a şu anda yasaklanmış ancak potansiyel olarak karlı alanlara girme hakkı tanımakta yatıyor.
Wall Street'in en çok imrendiği iş alanı hangisi? Ödeme sistemleri değil, varlık yönetimi.
PayPal, bankacılık lisansı almadan önce yalnızca kullanıcıların para transferine yardımcı olan basit bir aracı kurum olarak faaliyet gösterebiliyordu. Ancak ILC lisansını aldıktan sonra yasal emanetçi statüsü kazandı.
Bu, PayPal'ın 430 milyon kullanıcısı için Bitcoin, Ethereum ve hatta gelecekteki RWA varlıklarını yasal olarak tutabileceği anlamına geliyor. Dahası, gelecekteki GENIUS Yasası kapsamında, bankalar DeFi protokollerine bağlanmasına izin verilen tek yasal geçit olabilir.
PayPal uygulamasında, Aave veya Compound gibi zincir üstü protokollere bağlı "Yüksek Getirili Yatırım" butonu bulunan ve PayPal Bank'ın aşılması imkansız gibi görünen uyumluluk engelini ortadan kaldırdığı bir gelecek hayal edin. Bu, Web2 ödemeleri ile Web3 finansı arasındaki duvarı tamamen yıkacaktır.
Bu boyutta PayPal, Stripe ile sadece işlem ücretleri toplamakla kalmıyor; kripto çağı için bir finansal işletim sistemi kuruyor. Sadece işlemleri işlemekten varlık yönetimine doğru evrimleşmeye çalışıyor. İşlemler doğrusal ve bir üst sınıra sahipken, varlık yönetimi sonsuz bir oyundur.
Bu katmanı anladığınızda, PayPal'ın 2025 yılının sonunda neden bu atağı başlattığını da anlayacaksınız.
Zamanın şartlarının tam ortasında kaldığının son derece farkında. Bunun ardında, geleneksel ödeme işletmelerinin karlarının stablecoin'ler tarafından silineceği korkusu yatıyor; önünde ise ILC'nin düzenleyici arka kapısının yakında kalıcı olarak kapatılacağı aciliyeti var.
Bu kapıdan geçebilmek için, hayatta kalmasını belirleyebilecek o bileti elde etmek amacıyla Eylül ayında 7 milyar dolarlık varlığını satmak ve sancılı bir yeniden yapılanma sürecinden geçmek zorunda kalacak.
Zaman dilimini 27 yıla uzatırsanız, kader duygusuyla dolu bir döngü göreceksiniz.
1998'de Peter Thiel ve Elon Musk, PayPal'ın öncüsü olan şirketi kurduklarında, misyonları "bankalara meydan okumak" ve elektronik para ile modası geçmiş ve verimsiz finans kurumlarını ortadan kaldırmaktı.
27 yıl sonra, bu eski "ejderha avlayan çocuk" şimdi "banka olmak" için elinden gelen her şeyi yapıyor.
İş dünyasında peri masalları yoktur, sadece hayatta kalma mücadelesi vardır. Kripto paraların finansal düzeni yeniden şekillendirdiği bir dönemde, "eski bir dev" olarak dışarıda kalmak çıkmaz sokaktır. Sadece bu statüyü, hatta "arka kapı" yollarıyla bile elde ederek, bir sonraki döneme hayatta kalınabilir.
Bu, zaman daralmadan önce tamamlanması gereken hayati bir kaçış.
Eğer bu kumarı kazanırsa, Web3 çağının JPMorgan Chase'i olacak; kaybederse, internetin önceki neslinin bir kalıntısı olarak kalacaktır.
PayPal için zaman daralıyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler